Acasă Blog Pagina 661

Cele mai profitabile depozite bancare în dolari SUA (aprilie 2014)

0

Vă prezentăm cele mai profitabile depozite bancare, în vigoare la 09 aprilie 2014, oferite de băncile comerciale din Moldova pentru plasarea dolarilor SUA la termen de 6, 12 și 24 luni. În clasamentul ce urmează nu sunt incluse depozitele destinate copiilor și cele pentru pensionari.

Top depozite 6 luni

5,5% – rată anuală oferită de depozitul Standart+ (Unibank). Depozitul permite retrageri și depuneri de mijloace bănești în cont. Este posibilă capitalizarea dobânzii.

5% – dobândă oferită de multiple produse: Avantajos și Primavara 2014 (Victoriabank), Rentabil și Fidelitate (Banca de Economii), Standart (Unibank) și Simfonia primăverii (Moldindconbank). Toate depozitele permit depuneri suplimentare de bani în cont. Retrageri parțiale sunt posibile doar în cazul depozitului Fidelitate (BEM), Avantajos (Victoriabank) și Simfonia primăverii (MICB). Rata fixă a dobânzii este oferită de produsul Primavara 2014 (Victoriabank) și Standart (Unibank).

4,5% – dobândă oferită de FinComBank prin intermediul depozitului “Maxima”. Se permit atât depuneri cât și retrageri de mijloace bănești.

Top depozite 12 luni

6,4% – rată (flotantă) oferită de depozitul Standart+ (Unibank). Acest depozit permite atât depuneri cât și retrageri parțiale ale mijloacelor bănești din cont. Este posibilă capitalizarea dobânzii.

6% – dobândă oferită de Banca de Economii (depozitul Rentabil) și Unibank (depozitul Standart). Ambele depozite permit depuneri suplimentare și de asemenea ambele nu permit retrageri parțiale. Capitalizarea dobânzii este posibilă la Unibank. Rata fixă a dobânzii – doar la produsul oferit de Unibank.

5,75% – rată flotantă a dobânzii oferită de Comerțbank, depozitul Barocco. Acest depozit nu permite nici depuneri, nici retrageri de bani din cont.

Top depozite 24 luni

6,6% – rată oferită de depozitul Uni-Profit (Unibank). Depozitul nu permite nici retrageri, nici depuneri suplimentare de bani în cont.

6,25% – dobândă oferită de Banca Socială prin intermediul mai multor produse – Clasice, Aniversare 20 ani și Iarna. Depuneri suplimentare permite doar oferta Aniversare 20 ani, retrageri – doar Clasice. Rata dobânzii este flotantă pentru toate depozitele.

6% – rata dobânzii oferită de depozitele Fidelitate (Banca de Economii), Barocco (Comerțbank) și Simfonia primăverii (Moldindconbank). Depozitul oferit de Comerțbank nu permite nici depuneri, nici retrageri de bani; celelalte 2 produse – permit. Capitalizarea dobânzii este posibilă la depozitul oferit de Moldindconbank.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială etc.
MasterCard: Tehnologia contactless este disponibilă în 63 de țări, dintre care 34 din Europa

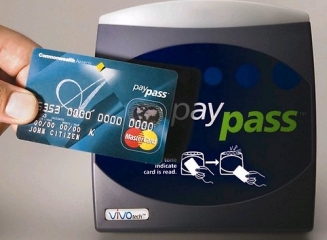
MasterCard a anunțat că tehnologia contactless este acum disponibila în 63 de țări din toată lumea, dintre care 34 din Europa, inclusiv în 7 noi țări, din 2013: Azerbaidjan, Finlanda, Irlanda, Macedonia, Moldova, Muntenegru și Olanda.

Cardurile și dispozitivele contactless MasterCard și Maestro sunt emise de peste 220 de instituții financiare din Europa și pot fi utilizate în aproximativ 2 milioane de locații ale comercianților din toată lumea, reprezentând o creștere anuală de peste 180% scrie nocash.info.ro cu referire la un comunicat de presă al instituției.

De asemenea, față de 2012, în cursul anului trecut, numărul tranzacțiilor contactless a crescut de peste 3 ori, în Europa, iar volumul acestor tranzacții a crescut de 4 ori.

Javier Perez, președintele MasterCard Europe, explică:

“Cifrele prezentate astăzi arată cum plățile contactless au ajuns la nivel de masă în mai multe țări. În afară de faptul că este preferată de utilizatori din toată Europa, și retailerii văd avantajul acestei modalități de plată – la unii comercianți, peste 50% dintre tranzacții sunt contactless, simplificând și făcând tranzacțiile mai sigure pentru toată lumea. Tranziția la contactless ne ajută, în plus, să continuăm să încurajăm utilizarea plăților mobile. La finalul Q4 2013, aveam 50 de programe NFC în derulare în Europa.”

• În Polonia și Cehia, aproximativ una din trei tranzacții cu un card MasterCard și Maestro este contactless, impulsionată de dezvoltarea la nivel de masă a cardurilor și a terminalelor contactless, dar și de campanii de marketing.

• În Spania, MasterCard și Banca Sabadell au anunțat un proiect pilot al HCE (Host Card Emulation), care a permis efectuarea de plăți contactless cu telefonul mobil, fără utilizarea unui element securizat.

• În Germania, MasterCard a anunțat un parteneriat între Deutsche Telekom, Telefónica Deutschland, Vodafone și TREVICA (o companie deținută de MasterCard), pentru a crea o nouă platformă mobilă și a grăbi dezvoltarea plăților mobile în Germania.

• În Ungaria, un studiu Bell Research din 2013, despre proiectul pilot MasterCard Mobile NFC Wallet, confirmă că tehnologia NFC este folosită foarte mult pentru plăți, ca și pentru acumularea de puncte de loialitate. Aproape 20% dintre respondenți și-au folosit portofelul mobil NFC cel puțin o dată pe zi, iar majoritatea dintre aceștia au colectat și puncte de loialitate pentru cumpărăturile făcute.

• În Marea Britanie, MasterCard s-a asociat cu Weve, joint venture-ul format din cei mai mari 3 operatori de telefonie mobila: EE, O2 și Vodafone. Acest parteneriat va pune în valoare expertiza Weve în domeniul telefoniei, alături de abordarea inovatoare în domeniul plăților, pe care o are MasterCard, și de relațiile cu instituțiile financiare partenere din UK, reușind să facă plățile mobile contactless posibile pentru 80% dintre consumatorii britanici. În plus, EE (Everything Everywhere) a lansat serviciul său mobil NFC pe piața din Marea Britanie.

• În Elveția, cei mai mari retaileri din țară sunt în curs de implementare a plăților contactless în mii de locații comerciale. Plata contactless fiind adoptată și în parcări, restaurante fast-food și în transportul comun, aceste noi proiecte contribuie la creșterea plăților contactless în țară.

• În Rusia, persoanele care fac naveta vor putea călători mai rapid și mai ușor, odată cu lansarea unui proiect pilot de plăți contactless, la automatele de bilete de la metroul din Moscova. MasterCard, împreună cu Departamentul de Transport și Dezvoltare a Infrastructurii de Transport Rutier din Moscova, Metroul Moscova și Sberbank au făcut plățile contactless posibile în 10 stații de metrou din Moscova, la 64 de automate de bilete.

• În Olanda, după un proiect de plăți mobile NFC de succes, derulat în orașul Leiden în 2013, ING Bank a anunțat recent că, începând cu 15 aprilie 2014, toți posesorii de carduri ING vor putea să facă plăți contactless de pe cardurile Maestro.

• În Austria, majoritatea băncilor au început deja să activeze funcția contactless pe portofoliile lor de carduri de debit Maestro, în momentul înnoirii acestora, punând astfel la dispoziția celor mai mulți posesori de carduri din țară facilitatea de plată rapidă.

În Republica Moldova tehnologia contactless a fost lansată pe piață la sfârșitul anului 2013, prin intermediul MasterCard și Unibank, care la moment este singura bancă din țară care emite carduri contactless.

Cele mai profitabile depozite bancare în euro (aprilie 2014)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6,12 și 24 luni) în euro, în vigoare la 08 aprilie 2014. În acest clasament nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.

Top depozite 6 luni

5,5% – rata (flotantă) oferită de depozitul Standart+ (Unibank). Acest depozit permite depuneri suplimentare (cu excepția ultimelor 2 luni) de mijloace bănești și retrageri parțiale. Este posibilă capitalizarea dobânzii.

5% – dobândă oferită de Banca de Economii (depozitul Fidelitate și Rentabil), Moldindconbank (depozitul Simfonia primăverii), Unibank (depozitul Standart) și Victoriabank (depozitele Avantajos și Primăvara 2014). Toate cele 6 produse oferă posibilitatea depunerii suplimentare de mijloace bănești. Retrageri parțiale de bani nu permite depozitul Primavara 2014, Standart și Rentabil. Capitalizarea dobânzii este posibilă la toate depozitele cu excepția celor oferite de BEM. Rata fixă – la Unibank și Victoriabank (Primavara 2014).

4,5% – rata dobânzii oferită de FinComBank (depozitul Maxima). Acest depozit permite atât depuneri cât și retrageri parțiale de mijloace bănești din cont.

Top depozite 12 luni

6,4% – dobânda oferită de depozitul Standart+ (Unibank). Rata dobânzii este flotantă. Depozitul permite depuneri suplimentare și retrageri parțiale ale banilor din cont. Depozitul oferă posibilitatea capitalizării dobânzii.

6% – rată flotantă a dobânzii oferită de Banca de Economii (depozitul Rentabil) și Unibank (depozitul Standart). Ambele depozite permit depuneri suplimentare, însă nu permit retragerea parțială a banilor din cont. Rata dobânzii este fixă la produsul oferit de Unibank.

5,75% – rata (flotantă) dobânzii oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale mijloacelor bănești.

Top depozite 24 luni

6,6% – rata dobânzii oferită de către Unibank (depozitul Uni-Profit). Nu se permit retrageri sau depuneri de bani în cont. Rata dobânzii – flotantă.

6,25% – dobândă oferită de Banca Socială prin intermediul mai multor depozite – Clasice, Aniversare 20 ani și Iarna. Depuneri suplimentare permite doar depozitul Aniversare 20 ani, retrageri parțiale – doar depozitul Clasice. Rata dobânzii este flotantă pentru toate opțiunile.

6% – dobândă oferită de depozitul Fidelitate (Banca de Economii), Barocco (Comerțbank) și Simfonia primăverii (Moldindconbank). Nu permite depuneri sau retrageri doar Comerțbank. Capitalizarea dobânzii este posibilă la Moldindconbank. Rata dobânzii – flotantă pentru toate depozitele.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca comercială etc.

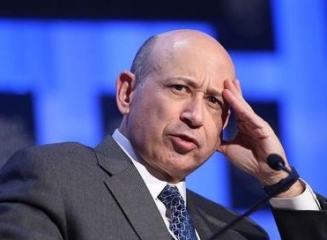
Lloyds Blankfein, CEO Goldman Sachs, va primi un bonus de $6 mln cash dacă banca va atinge anumite performanțe

Goldman Sachs, una dintre cele mai influente bănci de investiţii de pe Wall Street, i-a oferit directorului general Lloyds Blankfein un bonus de 6 milioane de dolari în cash, care va fi plătit peste 3 ani dacă firma va îndeplini anumite criterii de performanţă, scrie Mediafax cu referire la Bloomberg.

Blankfein (59 de ani) a obţinut anul trecut o compensaţie financiară de 23 milioane de dolari, constituită în cea mai mare parte din bonusuri în acţiuni.

„Stimulentul pe termen lung” de 6 milioane de dolari promis lui Blankfein depinde de performanţele financiare ale băncii, mai exact de atingerea unor ţinte privind randamentul capitalului propriu şi valoarea activelor.

Pentru anul 2012, Blankfein (foto) a primit un bonus în sistem similar în valoare de 5 milioane de dolari, iar în 2011 valoarea a fost de 3 milioane de dolari. Blankfein este pentru cel de-al doilea an consecutiv cel mai bine plătit CEO al unei mari bănci americane.

Goldman Sachs a înregistrat anul trecut un randament al capitalului propriu de 11%, depăşind principalii rivali de pe Wall Street, în principal datorită reducerii cheltuielilor salariale în contextul menţinerii veniturilor la niveluri similare.

Acţiunile băncii au crescut cu 39% anul trecut, în timp ce indicele acţiunilor din sectorul financiar din componenţa S&P 500 a urcat cu 33%.

Luând în calcul compensaţia din 2013 şi stimulentul pe termen lung, se poate spune că Blankfein a câştigat anul trecut 29 milioane de dolari. Directorul general al JPMorgan Chase, Jamie Dimon (58 de ani), a obţinut 20 milioane de dolari, şeful Morgan Stanley, James Gorman, 18 milioane de dolari, directorul Bank of America, Brian Moynihan, 14 milioane de dolari, iar CEO-ul Citigroup, Michael Corbat, 14,5 milioane de dolari.

Raiffeisen Bank Aval va închide toate cele 32 sucursale din Crimeea până la 15 aprilie

O subsidiară a Raiffeisen Bank International (RBI) va închide toate sucursalele sale din Crimeea până la mijlocul acestei luni, în urma anexării peninsulei de către Rusia, a anunţat grupul bancar austriac, scrie economica.net.

Ucraina şi statele occidentale nu recunosc acapararea Crimeii de către Rusia, iar companiile active în regiune nu ştiu cum vor fi afectate afacerile lor din cauza acestor tensiuni.

Raiffeisen Bank Aval, la care Raiffeisen Bank International deţine 96,41% din acţiuni, va închide până în 15 aprilie şi ultimele 6 din cele 32 de sucursale pe care le deţine în Crimeea, a declarat un purtător de cuvânt al grupului bancar austriac pentru Reuters.

“Vom închide într-adevăr toate sucursalele noastre din Crimeea”, a anunţat oficialul Raiffeisen Bank International, fără a oferi detalii suplimentare.

Sistemul internațional de transfer de bani “Bystraya Pochta” și-a sistat activitatea în Moldova

0

Sistemul internațional de transfer de bani “Bystraya Pochta” (Быстрая Почта) și-a sistat activitatea în Moldova, Tadjikistan, Kirgiszstan și Abhazia.

Încpând cu astăzi, 07.04.2014, sistemul internațional de transfer de bani “Bystraya Pochta” (Быстрая Почта) și-a sistat activitatea în Moldova, Tadjikistan, Kirgiszstan și Abhazia. Anunțul a fost plasat pe site-ul sistemului internațional de transfer de bani.

Cauzele sistării activității în aceste țări nu sunt anunțate.

De asemenea sistemul nu mai este accesibil la Paritetbank (Belorusia), ATFBank (Kazahstan) și numeroși parteneri din Federația Rusă. Anterior sistemul de transfer internațional de bani “Bystraya Pochta”, ce aparțíne Raiffeisen Bank, a anunțat despre sistarea activității pe teritoriul Ucrainei.

Pe teritoriul Republicii Moldova, Bystraya Pochta colabora cu mai multe bănci – Banca Socială, Comerțbank, Energbank, Eximbank, FinComBank, Moldindconbank, Unibank și Victoriabank.

Cele mai profitabile depozite bancare în lei (aprilie 2014)

0

Vă prezentăm în continuare cele mai atractive oferte ale băncilor pentru depozitele la termen în lei, în vigoare la 07 aprilie 2014. În acest clasament nu au fost luate în calcul depozitele bancare destinate copiilor sau pensionarilor.

Top depozite 6 luni

8% – dobândă oferită de Unibank (depozitul Standart+). Depozitul permite depuneri suplimentare și retrageri parțiale ale mijloacelor bănești din cont. Rata dobânzii este flotantă. Este posibilă capitalizarea dobânzii.

7,5% – rată a dobânzii oferită de depozitele Standart (Unibank), Aniversare 20 ani (Banca Socială) și Iarna (Banca Socială). Depuneri suplimentare nu permite doar depozitul Iarna. Retrageri parțiale de bani nu sunt posibile la nici un depozit. Rata dobânzii este fixă doar la depozitul oferit de Unibank.

7,25% – rată oferită de depozitul Classico (Eximbank). Rata dobânzii este flotantă. Depozitul nu permite depuneri suplimentare sau retrageri de mijloace bănești.

Top depozite 12 luni

10% – rată (flotantă) a dobânzii oferită de Unibank (depozitul Standart+). Sunt posibile depuneri suplimentare la cont și retrageri parțiale. Este posibilă capitalizarea dobânzii.

9% – dobândă oferită de depozitele Classico (Eximbank), Standart (Unibank), Aniversare 20 ani (Banca Socială) și Iarna (Banca Socială). Depuneri suplimentare permite doar depozitele Aniversare 20 ani și Standart. Retrageri din cont nu sunt permise nici la un produs. Rata fixă este oferită doar de Unibank.

8,50% – rata flotantă a dobânzii oferită de Moldindconbank (depozitul Simfonia primăverii) și Banca Socială (BS-Absolut). Ambele depozite permit depuneri și retrageri de bani din cont. Capitalizarea dobânzii este posibilă la ambele opțiuni.

Top depozite 24 luni

11% – rată (flotantă) oferită de Unibank, depozitul Uni-Profit. Depozitul nu permite depuneri sau retrageri parțiale a banilor. Suma minimă de constituire: 10.000 MDL.

10,25% – dobândă oferită de Banca Socială prin intermediul depozitelor Clasice și Aniversare 20 de ani. Depozitul Aniversare permite depuneri suplimentare și de asemenea oferă posibilitatea capitalizării dobânzii.

9,50% – rată a dobânzii oferită de Banca Socială prin intermediul depozitelor Iarna și BS-Absolut. Depozitul BS-Absolut permite atât depuneri cât și retrageri de bani din cont, în timp ce oferta Iarna nu permite aceste operațiuni. Rata dobânzii este flotantă la ambele produse.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești sau banca preferată.

Joachim Nagel (Bundesbank): „Băncile ar trebui să înceteze să se mai plângă de verificările efectuate de BCE”

Băncile ar trebui să înceteze să se mai plângă de procesul de verificare a calităţii activelor iniţiat de BCE şi să contribuie la curăţarea mizeriei pe care au creat-o, a afirmat Joachim Nagel (foto), şeful interimar al supervizării Bundesbank (Banca Centrală a Germaniei), într-un interviu acordat Reuters, scrie economica.net.

Băncile ar trebui să folosească oportunitatea creată de verificarea activelor, arătându-le investitorilor că au depăşit perioada cea mai dificilă, a explicat oficialul german.

Activele celor mai mari 128 de bănci europene sunt verificate de Banca Centrală Europeană, ca parte a unei estimări cuprinzătoare înainte de a prelua supervizarea bancară în zona euro, în noiembrie. Rezultatele vor fi anunţate în octombrie 2014, iar UE va implementa total reglementările globale privind capitalul băncilor până în 2019.

Anul trecut, oficialii Băncii Centrale Europene au anunţat cele 128 de instituţii din zona euro că vor fi supuse verificării calităţii activelor. Pe lista provizorie sunt 24 de bănci din Germania, 16 din Spania, 15 din Italia, 13 în Franţa, şapte din Olanda, cinci din Irlanda şi câte patru din Grecia, Cipru şi Portugalia. Printre băncile din Germania verificate de BCE se află Deutsche Bank AG, Commerzbank AG, DZ Bank AG, Landesbank Baden-Wuerttemberg şi Bayerische Landesbank.

La procesul de verificare, vor fi impuse băncilor aceleaşi standarde, vor fi eliminate discrepanţele naţionale şi va fi mai uşor pentru investitori să compare situaţia băncilor indiferent de statul în care au sediul. Dar băncile vor trebui să completeze documente cu date cuprinzătoare şi să ofere informaţii detaliate privind împrumuturile acordate. Unii bancher au cerut reglementări mai puţin stricte din partea BCE.

“Aş vrea să văd mai multă înclinaţie spre cooperare din partea sectorului bancar. Băncile trebuie să se vadă ca parte a acestui exerciţiu”, a explicat Joachim Nagel, care a adăugat că ajustările sunt o reacţie logică la criza financiară.

„Băncile ar trebui să aprecieze procesul de verificare ca o oportunitate pentru a furniza rezultate către pieţele financiare care să ilustreze că sistemul bancar este într-o stare bună, pentru a întări încrederea investitorilor”, a adăugat oficialul Bundesbank.

„O verificare cuprinzătoare, aplicată uniform tuturor băncilor importante, reprezentând 85% din sistemul bancar din zona euro, este un important pas înainte pentru Europa şi pentru viitorul economiei zonei euro. Principalul obiectiv va fi transparenţa. Ne aşteptăm ca verificarea calităţii activelor să întărească încrederea sectorului privat în soliditatea băncilor din zona euro şi în calitatea bilanţurilor lor”, a declarat, recent, şeful BCE, Mario Draghi.

Sursele de profit ale instituțiilor bancare – cât au câștigat băncile în 2013 din dobânzi, comisioane sau operațiuni valutare?

0

Banca este instituţia financiară ce îşi axează activitatea pe atragerea depozitelor şi acordarea de credite, acceptarea de depuneri de la populaţie, firme sau alte bănci, operaţiuni valutare pentru persoanele fizice şi juridice, plasamentul fondurilor, finanţarea schimburilor comerciale. Astfel, în calitatea lor de verigă a sistemului financiar, scopul băncilor este de a asigura circulaţia continuă a capitalului şi a banilor. Totodată, băncile reprezintă de fapt niște agenți economici privați, prin urmare, acestea au rolul de a obține profit din operațiunile pe care le efectuează.

Având în vedere că băncile joacă rolul de intermediar financiar, atrăgând resurse sub formă de depozite de la cei care au economii și oferindu-i sub formă de credite celor care au nevoie de resurse financiare, rezultă că cea mai importantă componentă a profitului unei bănci este profitul aferent diferențelor de rate de dobândă.

În calitatea sa de participant pe piaţa valutară, băncile comerciale efectuează, inter alia, operaţiuni de schimb valutar. În urma efectuării acestor operațiuni, băncile înregistrează profituri de pe urma spread-ului, altfel spus diferenţa dintre cursul de cumpărare şi cel de vânzare al valutei străine.

Băncile se adaptează încontinuu la cerințele și exigențele clienților, oferind servicii bancare tot mai sofisticate și comode. Aceste inovații bancare generează băncii anumite cheltuieli, dar și venituri ce derivă din taxele și comisioanele achitate de clienții bancari. Astfel, avem o a treia componentă a profitului bancar și anume, profitul obținut de pe urma taxelor și comisioanelor.

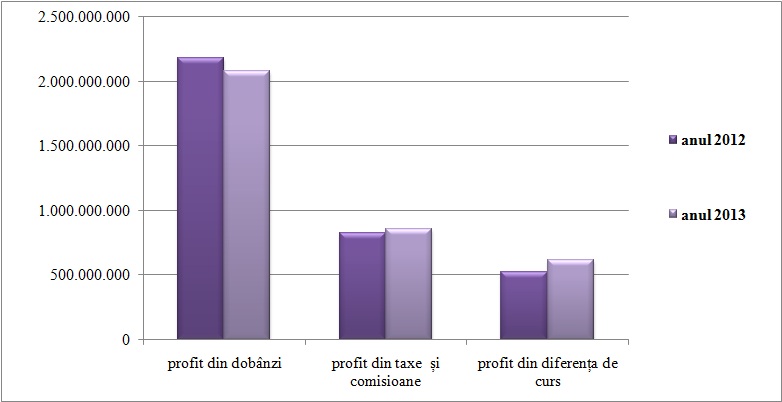
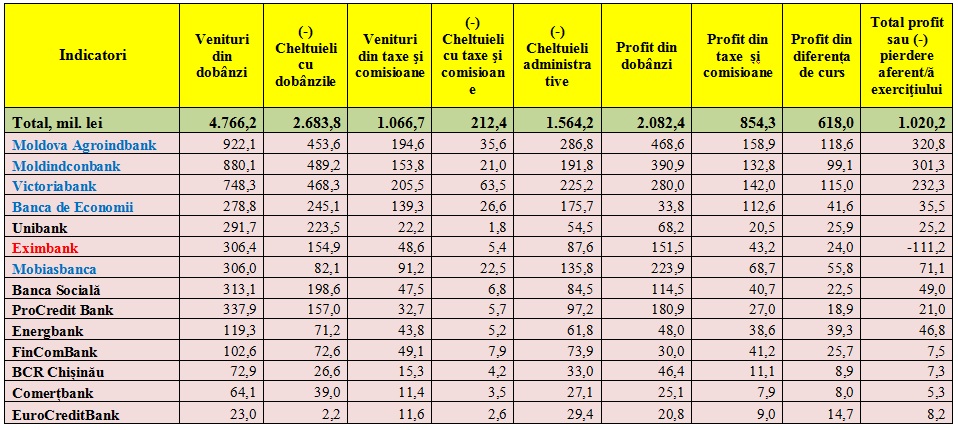
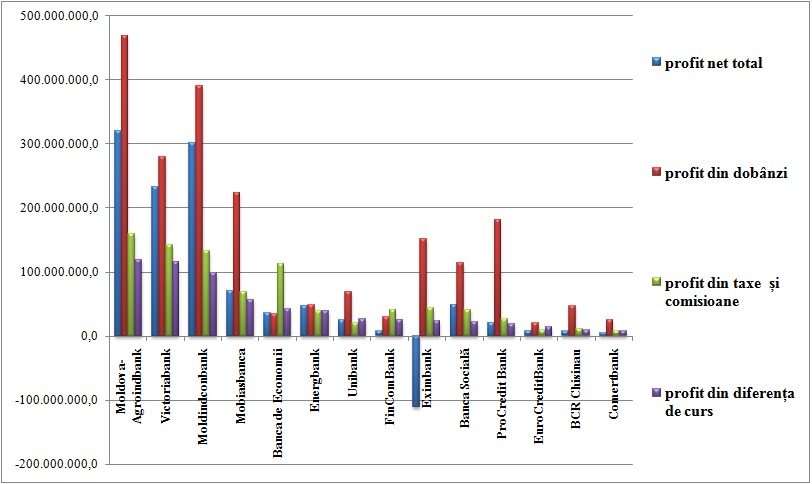
Potrivit datelor din anul 2013, sistemul bancar a înregistrat un rezultat financiar de peste 1 miliard de lei. Totodată, profitul generat de dobânzi s-a ridicat la circa 2,1 miliarde lei, în scădere cu 4.6% în raport cu anul 2012. Totodată, profitul din taxe și comisioane s-a cifrat la 854,3 mil. lei, iar profitul din diferența de cursuri de schimb – la 618 mil. lei, aceste componente fiind în creștere față de anul anterior cu 3.4% și respectiv cu 18%.

Potrivit datelor din anul 2013, top 4 bănci care au obținut cele mai consistente profituri sunt și cele care au cele mai mari profituri din dobânzi. Este vorba despre Moldova-Agroindbank, Moldindconbank, Victoriabank și Mobiasbancă. Totuși, profitul aferent ratelor de dobândă nu decide neapărat rezultatul financiar al băncii. În acest context, menționăm că Eximbank, singura bancă ce a înregistrat pierderi financiare în anul 2013, a avut un profit din dobânzi destul de semnificativ, ocupând locul 6 în topul calculat după acest indicator.

Din graficul de mai sus, se poate remarca faptul că la capitolul profit din taxe și comisioane și profit din diferența de curs, aceleași 4 bănci – Moldova-Agroindbank, Moldindconbank, Victoriabank și Mobiasbancă – au intrat în top, fiind însoțite și de Banca de Economii. Aceasta din urmă a realizat în anul 2013 un profit din taxe și comisioane în sumă de 112,6 mil. lei sau de 4 ori mai mult decât profitul înregistrat din dobânzi, devansând Mobiasbancă. În ce privește profitul aferent operațiunilor de schimb valutar al Băncii de Economii, acesta s-a ridicat în anul 2013 la 41,6 mil. lei.

Profiturile băncilor din activitățile lor de bază sunt parțial reduse de o componentă importantă a cheltuielilor bancare și anume cheltuielile administrative. Acestea din urmă cuprind cheltuieli pentru salarii, prime, defalcări privind fondul de pensii, asigurare socială și alte plăți, precum și alte cheltuieli general-administrative. În anul 2013, pe sistem, cheltuielile administrative ale băncilor au atins suma de 1,56 miliarde lei.

În contextul subiectului despre profitabilitatea bancară, este necesar de menționat riscul care îl comportă lichiditățile pentru profit. Aceasta, mai ales, în condițiile în care sistemul bancar autohton este unul suprasaturat de lichidități, indicatorii de lichiditate depășind cu mult limitele reglementate. Deşi, pe de o parte, un nivel înalt al lichidităţii se apreciază pozitiv, pe de altă parte, menţinerea unor asemenea nivele de lichiditate presupune costuri enorme de oportunitate, generate de posibilitatea ratată de a transforma aceste active în credite bancare pe termen lung, respectiv în profituri pentru bancă.

Efectul online banking-ului: RBS închide 44 de sucursale, din care 14 sunt „ultimele din oraș”

Parțial naționalizată, Royal Bank of Scotland a anunțat miercuri că va închide 44 de sucursale, din care 14 sunt încadrate în categoria „Ultimelor bănci din oraș”, în Marea Britanie și Scoția, scrie manager.ro.

Purtătorul de cuvânt al RBS a declarat că a existat o scădere cu 30% a tranzacțiilor bancare, începând cu 2010, pe măsură ce respectivii clienți au adoptat servicii mai convenabile.

„Multe sucursale sunt considerate „ultimele din oraș” și sunt deschise doar câteva ore pe săptămână; acolo intră cel mult 2 clienți pe oră”, a precizat purtătorul de cuvânt.

„Trebuie să ne adaptăm la ceea ce își doresc clienții și tocmai de aceea investim într-o gamă variată de servicii pentru aceștia, oferind inclusiv internet banking și prin telefon, propria aplicație pentru dispozitive mobile și disponibilitate în toate cele 11.500 sucursale Post Office din Marea Britanie”, a precizat purtătorul de cuvânt.

În februarie, RBS a precizat ca dorește să-și diminueze costurile cu 5,3 miliarde lire sterline (40%), în următorii 3-4 ani, iar 3,1 miliarde lire sterline vor proveni din vânzarea unor afaceri, precum franciza de retail Citizens din SUA.

Noul CEO al RBS, Ross McEwan, dorește să simplifice operațiunile băncii și să reducă numărul diviziilor de la 7 la 3, diminuând totodată segmentul de investment banking și alte unități.

Banca din Edinburgh are 2.000 de sucursale, din care 314 vor fi transferate către Williams & Glyn, care se va despărți de RBS în 2015.