Crizele şi scandalurile cu care s-au confruntat mai multe bănci pe parcursul ultimilor ani au zdruncinat serios „corabia bancară” a Republicii Moldova. Mobiasbancă – Groupe Société Générale este una dintre puţinele bănci care se simte foarte sigură pe această corabie, deoarece eforturile şi investiţiile semnificative realizate de către acţionari în ultimii şapte ani au început să dea roade.
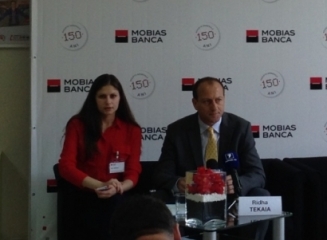
Ridha Tekaïa, preşedintele Mobiasbancă – Groupe Société Générale, este foarte mândru că valorile şi standardele băncii, precum şi stabilitatea şi independenţa acesteia sunt apreciate la justa valoare de către clienţi şi organizaţiile internaţionale. Faptul că Mobiasbancă este unul dintre principalii parteneri ai instituţiilor financiare internaţionale în procesul de acordare a creditelor economiei moldoveneşti este o dovadă concludentă în acest sens.
Într-un interviu acordat în exclusivitate revistei Profit, Ridha Tekaïa vorbeşte despre cea de 150-a aniversare a Grupului Société Générale, despre rezultatele înregistrate în anul 2013 şi obiectivele pentru anul 2014, provocările de ordin intern şi extern, relaţiile cu partenerii internaţionali, integrarea Mobiasbancă în Grupul Société Générale, precum şi despre dezvoltarea insuficientă a sectorului bancar moldovenesc.
– Profit: Mr Tekaïa, Groupe Société Générale a marcat cea de-a 150-a aniversare pe data de 4 mai curent. Pe cât de importantă este această aniversare pentru companie?
– Ridha Tekaia: Este foarte importantă deoarece puţine bănci şi companii din lumea întreagă au ajuns să marcheze o asemenea aniversare. Decretul care a autorizat crearea Société Générale în calitate de întreprindere cu răspundere limitată a fost semnat în mai 1864 de Napoleon al III-lea.
Pe parcursul acestor 150 de ani, Société Générale s-a confruntat cu mai multe provocări, inclusiv crize internaţionale şi la nivel local în diferite ţări, precum şi crize interne. Am învăţat multe din aceste crize, care însă nu au împiedicat Société Générale să se dezvolte şi să devină mai puternică. Activez în cadrul Grupului de circa 30 de ani, ceea ce înseamnă 20% din viaţa companiei. Am fost şi eu martorul câtorva crize de pe urma cărora am acumulat multă experienţă.
– Cum se simte una dintre cele mai noi subsidiare, Mobiasbancă, într-o familie cu o istorie de 150 de ani şi 154 000 de angajaţi în 76 de ţări ale lumii?
– Aţi uitat să menţionaţi cei 32 mil. de clienţi pe care îi avem. Este o cifră enormă şi, probabil, chiar mai importantă decât cifra de 76 de ţări. Mobiasbancă este destul de mică în acest tablou, dar aş spune că se simte bine în această familie. În primul rând, aş vrea să menţionez activitatea foarte bună a fostului management după achiziţionarea Mobiasbancă în 2007. La sosirea mea în Moldova în 2012, am găsit aici câteva lucruri foarte importante – imaginea bună a Société Générale în ţară şi angajaţii Mobiasbancă integraţi în Grup. Acest lucru nu putea fi obţinut doar printr-o simplă tranzacţie. Este rezultatul unei munci enorme.
– Putem afirma că în prezent Mobiasbancă este complet integrată în Société Générale?
– Absolut. Aproape toate procesele noastre corespund standardelor internaţionale. Acum, cea de-a doua etapă constă în a permite echipei Mobiasbancă să fie vizibilă şi apreciată de către echipa internaţională. Este o etapă complicată, dar cred că ne descurcăm destul de bine. În prezent, managerii noştri efectuează deseori vizite peste hotare şi îşi creează propriile contacte la nivel internaţional. Astfel, atunci când se confruntă cu anumite probleme, angajaţii noştri îşi sună colegii din Macedonia sau Albania pentru a le cere ajutorul şi sfatul. Schimbul de experienţă are loc foarte des, de multe ori fără implicarea managementului de vârf sau a conducerii de la Paris.
Este exact integrarea care îmi place şi pe care o încurajez. Echipa Mobiasbancă se simte parte a Grupului francez. În acelaşi timp, Moldova este tot mai vizibilă la Paris. Specialiştii noştri sunt deseori invitaţi la diferite seminare pentru a-şi împărtăşi experienţa, iar banca este tot mai des selectată pentru a implementa diferite proiecte pilot, care ulterior sunt preluate de alte subsidiare. Acestea sunt semne clare că Mobiasbancă nu este doar cea mai nou subsidiară din cadrul Grupului, dar de multe ori este chiar un exemplu. Este un lucru de care sunt foarte mândru.
– Cum va marca Société Générale această aniversare în Moldova? Va lansa careva produse/proiecte noi?
– La începutul lunii mai, am lansat carduri cu un design nou în care accentul este pus pe principala noastră valoare – spiritul de echipă. Pe cardurile noi sunt reprezentaţi oameni ţinându-se de mâini în semn de solidaritate. De asemenea, vom lansa câteva produse noi pe 29 mai când vom marca aniversarea Société Générale în Moldova.
– Datele arată că eficienţa Mobiasbancă s-a îmbunătăţit semnificativ odată cu numirea Dvs. în funcţia de preşedinte al băncii în 2012. Cum aţi reuşit să obţineţi acest lucru şi care sunt planurile pentru 2014?
– După cum am menţionat deja, la sosirea mea în Moldova, am găsit un drum bine pavat. Oricât de extraordinar ar fi automobilul pe care îl aveţi, pentru a-l porni este nevoie de cheie de contact. În acelaşi timp, funcţia cheii este doar de a stabili contactul. Este important ca motorul să lucreze bine şi automobilul să aibă toate piesele componente. Echipa băncii este un motor excelent. Clienţii şi mediul reprezintă automobilul. Eu sunt doar cheia de contact care, apropo, este foarte uşor de înlocuit.
– Rezultatele înregistrate de Mobiasbancă anul trecut sunt destul de impresionante – portofoliul de credite s-a majorat cu 22%, iar numărul clienţilor – cu 14%. Care este obiectivul pentru 2014 şi ce instrumente vă vor ajuta să atingeţi acest scop?
– Atunci când analizăm rezultatele, trebuie să ţinem cont de faptul că în prezent doar 60-64% din populaţia Moldovei sunt utilizatori ai serviciilor bancare, ceea ce înseamnă 35-36% de potenţiali clienţi ai serviciilor bancare cu vârsta cuprinsă între 18 şi 70 de ani. Dacă ar fi să comparăm sectorul bancar cu cel al telefoniei mobile, atunci vedem că numărul telefoanelor mobile reprezintă 125% din numărul populaţiei, ceea ce înseamnă că fiecare cetăţean are în buzunar un telefon şi o pătrime din al doilea telefon.
Suntem încă departe de această performanţă, dar asta înseamnă că a tinde spre o creştere de 20% pentru fiecare poziţie a portofoliului de produse este un scop realizabil. Anul trecut am făcut investiţii majore în dezvoltarea reţelei, iar în prezent avem 56 de puncte de deservire, suntem mult mai aproape de clienţi şi acoperim întreaga ţară.
– Pentru 2014, banca a stabilit drept obiectiv majorarea portofoliului de credite cu 19%, a depozitelor – cu 7%, a veniturilor – cu 9,8%, precum şi reducerea cheltuielilor – cu 3,9%. Pe cât de realiste vi se par aceste obiective după primul trimestru al anului, ţinând cont de faptul că la nivel de ţară creşterea economică se prognozează a fi mai mică decât anul trecut?
– Este adevărat că se prognozează o încetinire a creşterii economice în comparaţie cu anul trecut. Dar, după cum am menţionat deja, banca a realizat investiţii majore în 2013 care urmează a fi valorificate în 2014. În al doilea rând, Mobiasbancă se bucură de o imagine excelentă, iar transparenţa, stabilitatea şi independenţa noastră de orice influenţă din exterior creează condiţii bune pentru a creşte şi a dezvolta relaţiile cu clienţii noştri.
Cred că tendinţa înregistrată anul trecut va continua şi în anul curent. Ultimele evenimente din sectorul bancar demonstrează că am dreptate. Sectorul bancar a fost zdruncinat mai mulţi ani la rând şi, din păcate pentru Moldova, sfârşitul problemelor nu se întrevede. În această situaţie, încercăm să rămânem o bancă stabilă, continuăm să depunem eforturi şi să progresăm.
– În 2013, Mobiasbancă a obţinut al patrulea, cel mai mare venit printre cele 14 bănci care activează în Moldova. Cât de mulţumită este conducerea băncii şi acţionarii francezi de acest rezultat?
– În primul rând, aş vrea să menţionez că Mobiasbancă are nu doar acţionari francezi. Acţionari importanţi sunt BRD-Groupe Société Générale din România şi BERD, precum şi alţi circa 200 de acţionari minoritari. Mă întâlnesc cu ei o dată pe an la adunarea generală a acţionarilor şi, de obicei, este o întrunire la care sunt expuse opinii interesante. Cred că, în general, acţionarii Mobiasbancă sunt satisfăcuţi de rezultatele înregistrate. Ei văd că noi investim în bancă şi construim o companie pentru mulţi ani înainte.
Mobiasbancă a înregistrat performanţe bune timp de mai mulţi ani, dar am început să achităm dividende abia acum doi ani – 33% din venit în 2012 şi 30% în 2013. Faptul că mai mult de două treimi din profitul nostru nu este distribuit, dar utilizat la dezvoltarea băncii este un semnal bun care arată că acţionarul principal are încredere în bancă şi doreşte să o dezvolte, dar nu doar să primească dividende.
– Care au fost cele mai mari provocări cu care s-a confruntat banca pe parcursul anului trecut şi la ce provocări vă aşteptaţi în 2014-2015?
– Concurenţa neloială a fost principala provocare externă. De exemplu, unele companii au primit instrucţiuni să-şi mute conturile într-o bancă în care Guvernul a pierdut majoritatea, ceea ce înseamnă a încuraja un acţionar necunoscut şi netransparent. Din punctul meu de vedere, aceasta este o adevărată concurenţă neloială. Când am investit în Moldova, am crezut că vom avea acces complet la piaţa moldovenească, nu parţial. Problema a fost discutată cu unii factori de decizie şi am văzut anumite îmbunătăţiri, dar, din păcate, nu am văzut mesaje clare. În prezent, presiunea nu este la fel de mare, dar încă mai există şi nimeni nu încearcă să clarifice situaţia. Unii manageri de companii au înţeles strict ordinele primite, alţii sunt mai flexibili.
De asemenea, uneori mă surprinde comportamentul unora dintre colegii mei bancheri care nu respectă regulile clasice ale sistemului bancar. Eu chiar nu înţeleg cum, în aceeaşi zi, una şi aceeaşi bancă poate primi depozite pe trei luni la o rată a dobânzii de 9% şi acorda credite pentru o perioadă de cinci ani la o rată a dobânzii de 6%. Acest lucru este, probabil, bun pentru clientul care a beneficiat de credit, dar, la sigur, nu este un semnal bun pentru sectorul bancar. Nu cunosc reţeta cum să obţii profit într-o asemenea situaţie. Sunt un bancher clasic care respectă regulile.
– Aţi discutat aceste probleme cu factorii de decizie, cu Banca Naţională a Moldovei (BNM)? Care este reacţia lor?
– Da, abordez aceste probleme cu regularitate. Ştiu că BNM depune mari eforturi în acest sens. Problema este că există foarte mult de lucru, iar banca centrală nu poate fi prezentă în toate domeniile. Într-o zi se concentrează asupra unui domeniu, dar alte câteva lucruri se întâmplă în alte domenii şi iarăşi trebuie să o ia de la început. Nu aş da toată vina pe BNM, deoarece banca centrală, într-adevăr, depune eforturi enorme. Problema constă în înşişi jucătorii de pe piaţă care încalcă regulile. Din fericire, nu toţi. Unii dintre ei încearcă să se perfecţioneze.
Ştiu că suntem copiaţi în mai multe domenii. Unele bănci au urmat exemplul nostru şi au creat departamente de risc, altele departamente de conformitate. Toate aceste organe de control intern sunt foarte importante deoarece o bancă nu poate înregistra progrese dacă se bazează doar pe BNM sau Guvern.
Ceea ce lipseşte multor bancheri este un pic de deontologie. Avem nevoie de mai multă deontologie şi respect pentru lege.
– Dar ce ne puteţi spune despre provocările de ordin intern?
– Provocarea de ordin intern este cum să înregistrezi progres şi să obţii o creştere de 20% în toate domeniile când la nivel de ţară creşterea este prognozată la nivelul de doar 5%, inflaţia – la nivelul de 5%, iar valuta naţională urmează să se deprecieze cu 12-14%. Când aduni toate aceste ingrediente, atunci ai impresia că obiectivul trasat este prea ambiţios. Dar eu sunt foarte încrezător.
De fapt, profitabilitatea şi creşterea băncii reflectă creşterea portofoliului de clienţi. Avem mulţi clienţi buni şi suntem la curent cu ceea ce fac. Dacă ei ne spun că prognozează o creştere de 25%, atunci eu sunt destul de pesimist să prognozez pentru bancă o creştere de doar 20%.
– În prezent, Mobiasbancă este una dintre cele mai active bănci de pe piaţă. Ţinând cont de actualul ritm de dezvoltare, de cât timp credeţi că va fi nevoie pentru ca banca să devină una dintre primele trei bănci din Moldova?
– Cred că nu este foarte important să fii în top 3 sau top 10. Nu este un scop în sine. Nu are sens să te lupţi pentru un loc în rating dacă regulile şi standardele nu sunt aceleaşi pentru toţi jucătorii. În prezent, atenţia noastră este îndreptată asupra transparenţei, independenţei şi inovaţiei. Mi s-a spus că la capitolul profitabilitate ne aflăm pe locul trei, la active – pe locul şapte, iar la credite – pe şase. Dar nu acest lucru este important. Ceea ce contează, în primul rând, este portofoliul de clienţi.
Pe locul doi se află satisfacţia angajaţilor, deoarece fără ei nu putem satisface clienţii. Acţionarii trebuie, de asemenea, să fie mulţumiţi, ceea ce înseamnă că banca trebuie să fie profitabilă. Cred că avem un echilibru la acest capitol şi vom continua în acelaşi mod.
– Practica achitării dividendelor va fi continuată în viitor. Ea corespunde strategiei de dezvoltare a băncii? În opinia Dvs., care ar trebui să fie mărimea dividendelor?
– Înainte de a decide asupra achitării dividendelor, facem bugetul pentru anul viitor. Întrebarea principală este ce intenţionăm să facem cu banca în următorii trei ani. Dacă vedem că este necesar de a realiza investiţii majore, atunci, desigur, nu vom decide să distribuim profitul. Dar dacă într-o zi nu va mai fi necesar să facem investiţii, atunci nu văd niciun motiv pentru a nu achita dividende. La moment, nu sunt gata să vă spun care va fi mărimea dividendelor pentru anul viitor, deoarece încă nu am vizibilitate deplină pentru următorii trei-patru ani.
Din fericire pentru Mobiasbancă, Société Générale nu pune niciun fel de presiune asupra noastră în ce priveşte achitarea dividendelor. Este un semnal pozitiv, iar pentru conducerea de vârf a băncii este un instrument excelent să ştim că ne putem permite să spunem acţionarilor de la Paris: „Scuzaţi, dar anul acesta nu voi distribui profitul deoarece este necesar de a face investiţii”. Dar mai întâi trebuie să convingem acţionarii că aceste investiţii vor fi profitabile.
Cât priveşte mărimea dividendelor, nu există o formulă ideală. Dar ar fi un paradox să achiţi dividende mari atunci când banca are nevoie de investiţii.
– Instituţiile financiare internaţionale vorbesc foarte bine despre Mobiasbancă şi o dau drept exemplu la capitolul transparenţă şi eficienţă. Îndemnând autorităţile să soluţioneze problema structurii netransparente a acţionarilor în mai multe bănci, BERD şi Corporaţia Financiară Internaţională au ales Mobiasbancă drept unul dintre partenerii principali pentru distribuirea fondurilor destinate întreprinderilor mici şi mijlocii din Moldova. Ce înseamnă acest lucru pentru bancă şi managementul său?
– În primul rând, sunt foarte mândru de faptul că instituţiile financiare internaţionale au încredere în banca noastră. Cred că, în sfârşit, toate investiţiile şi munca noastră dau roade. Cooperăm cu aceste instituţii chiar de la bun început. De fapt, a spune că suntem transparenţi nu sunt doar vorbe. Suntem transparenţi sub diferite aspecte, cu partenerii şi acţionarii noştri. Ei ştiu exact ce facem, care este strategia noastră, mecanismul de formare a preţurilor şi produselor şi care este circuitul deciziilor. Toate aceste procese sunt deschise şi transparente.
De asemenea, suntem transparenţi cu clienţii noştri, care ştiu când suntem mulţumiţi şi când nu. Ei, de asemenea, ştiu că noi nu urmărim să le luăm gajul, noi suntem doar bancheri şi nu concurăm cu ei. Unicul lucru pe care îi rugăm să îl facă este să ramburseze creditele.
Suntem mândri şi fericiţi să putem susţine creşterea economică a Moldovei. În prezent, putem oferi peste 50 mil. de euro din resursele organizaţiilor internaţionale pentru a susţine sectorul real al economiei. O treime din această sumă a fost deja rezervată pentru anumite proiecte. Continuăm să acordăm sprijin la implementarea proiectelor de eficienţă energetică, în domeniul agriculturii şi industriei.
– În acelaşi timp, unii bancheri susţin că această abordare a organizaţiilor financiare internaţionale nu este tocmai corectă, dat fiind faptul că Mobiasbancă este o bancă relativ mică şi care nu are capacitatea de a absorbi toate fondurile pe care aceste instituţii sunt în stare să le ofere.
– Organizaţiile financiare internaţionale sunt libere să coopereze cu cine doresc. Cred că ele au doar două cerinţe. În primul rând, să fie sigure că fondurile acordate sunt utilizate în scopul stabilit şi într-o manieră transparentă. A doua cerinţă este ca fondurile acordate să fie rambursate. Dacă aceste două cerinţe sunt satisfăcute, atunci nu contează mărimea băncii care urmează să implementeze aceste proiecte.
– În unul din rapoartele sale recente BERD susţine că sectorul bancar din Moldova rămâne a fi unul subdezvoltat. Sunteţi de acord cu această apreciere?
– Sunt absolut de acord că sectorul bancar din Moldova este supraîncărcat şi slab dezvoltat. Este supraîncărcat deoarece 14 bănci, peste 15 companii de leasing şi zeci de instituţii de micro-finanţare este un număr mult prea mare pentru o ţară cu doar 3,5 mil. de locuitori şi o economie în tranziţie. Poate ar fi mai bine să existe doar cinci-şapte bănci puternice, profitabile şi transparente decât un număr atât de mare de bănci care se luptă pentru o cotă de piaţă de 2%. Nu are sens.
Piaţa este considerată slab dezvoltată din mai multe cauze. Pe lângă lipsa unui sistem de control eficient şi a legilor care să asigure o luptă eficientă împotriva spălării banilor, de asemenea, lipseşte şi o serie de produse.
– Vreţi să spuneţi cu nu toate produsele bancare care există peste hotare sunt disponibile şi în Moldova?
– Da, de exemplu, nu avem serviciul de hedging, pentru a proteja companiile moldoveneşti care importă materie primă din ţări îndepărtate precum China, iar perioada de livrare constituie între trei şi şase luni. Companiile importatoare nu se pot proteja de fluctuaţiile de pe piaţa valutară pe parcursul acestei perioade. La moment, procedura de hedging nu este posibilă din motive tehnice şi din cauza metodei de stabilire a ratei de schimb a leului faţă de dolar. Hedging-ul este unul dintre produsele pe care trebuie să le îmbunătăţim.
Un alt exemplu este cel al gajului. Sprijin ideea de a acorda credite pentru o perioadă de 20-25 de ani pentru toţi cetăţenii Moldovei care doresc să-şi procure locuinţe. Dar problema este că noi nu dispunem de bani pentru asemenea perioade îndelungate. Ar trebui să existe o organizaţie căreia să-i încredinţăm gajurile şi să primim finanţare pentru întreaga perioadă. În acest mod va exista un raport adecvat între termenul de maturitate al creditelor şi cel al fondurilor de care dispune banca, acesta fiind unul din elementele-cheie pentru promovarea finanţării pe termen lung. Acelaşi model ar putea fi aplicat şi în cazul întreprinderilor mici şi mijlocii.
– Acesta este modelul utilizat peste hotare?
– Acest model lucrează atât timp cât piaţa este regulată. În Franţa, acest sistem a existat timp de 20-25 de ani pentru a da un imbold pieţei imobiliare, iar după aceasta piaţa a început să se autoregleze. Noi putem face acest lucru, dar în baza la ce? Daţi-mi instrumentele în calitate de bancher pentru a acorda credite pentru o perioadă de 20 de ani.
– În acelaşi timp, putem spune că Mobiasbancă se află într-o poziţie privilegiată, dat fiind faptul că beneficiază de resurse financiare acordate de acţionarul din Franţa?
– De acord, dar aceşti bani nu sunt oferiţi pentru o perioadă lungă de timp. Doar pentru 2-3 ani, ceea ce este puţin. De asemenea, este necesar să avem finanţare în diferite valute. Da, beneficiem de resurse financiare din partea acţionarului nostru principal, dar, de asemenea, suntem norocoşi să beneficiem de finanţare şi de la instituţiile financiare internaţionale.
Un alt exemplu care demonstrează că sectorul bancar din Moldova este subdezvoltat este Bursa de Valori, prin intermediul căreia au loc foarte puţine tranzacţii. În acelaşi timp, Parlamentul a adoptat recent o decizie prin care majorează preţul ce urmează a fi achitat Comisiei Naţionale a Pieţei Financiare (CNPF), precum şi toate taxele de intermediere. Nu văd logica. Înţeleg că CNPF trebuie să aibă venit, dar a majora preţul tranzacţiilor înseamnă a contribui la reducerea numărului lor şi aşa destul de mic. Nu are sens.
– În cadrul interviurilor acordate anterior revistei noastre, aţi vorbit şi despre impresiile Dvs. despre Moldova. Ce nou aţi descoperit în Moldova pe parcursul ultimului an?
– Vorbind despre latura profesională, m-am convins încă o dată că, indiferent de rezistenţa cu care te confrunţi, trebuie să insişti şi să fii consecvent, iar în cele din urmă oamenii te vor urma, iar eforturile vor da roade. În plan profesional, am insistat foarte mult pe valorile noastre şi pe transparenţă. S-ar părea că sunt doar cuvinte, dar în spatele fiecărui cuvânt se află eforturi şi investiţii enorme. În prezent, ne bucurăm de sprijinul partenerilor noştri. V-aţi referit la relaţiile exclusive pe care instituţiile financiare internaţionale le au cu banca noastră, dar nu a fost cerinţa noastră de a coopera exclusiv cu noi. Partenerii şi acţionarii noştri au încredere în noi şi ne dau undă verde pentru a continua procesul de dezvoltare.
Vorbind despre experienţa personală, aş vrea să spun că după doi ani încă tot nu pot înţelege de ce trotuarele sunt pline de automobile parcate neregulamentar, iar eu, în calitate de pieton, trebuie să merg pe carosabil. Recent, era cât pe ce să fiu lovit de un automobil în timp ce mă deplasam pe carosabil, deoarece automobilele erau parcate pe trotuar în aşa mod încât blocau complet accesul pietonilor.