Acasă Blog Pagina 654

(grafic) Rata medie a dobânzii la creditele în lei acordate populației a coborât până la 12,36% în aprilie

0

Banca Națională a Moldovei a publicat statistica pentru luna aprilie a anului curent privind volumul creditelor acordate și ratele medii de dobândă.

Astfel, în luna aprilie persoanele fizice au beneficiat de credite (în lei) în valoare de 450,7 mln lei, cu 2 mln mai puțin decât în luna martie 2014. În aceeași perioadă a anului precedent (aprilie 2013) soldul creditelor acordate persoanelor fizice a totalizat 404 mln lei.

Rata medie a dobânzii la creditele (în lei) acordate populației a înregistrat o valoare de 12,36%, în scădere cu 0,46 p.p. față de luna precedentă (vezi graficul).

50% din volumul creditelor acordate în aprilie persoanelor fizice, reprezintă creditele de consum, care au totalizat – 226 mln lei. Rata medie a dobânzii la creditele de consum a constituit 12,44%, cu 0,17 p.p. mai mică decât în luna precedentă.

De asemenea, populația a beneficiat de credite pentru imobil, per total s-au acordat 73,4 mln lei. Rata medie a dobânzii la creditele imobiliare a urcat până la 9,90% (vezi graficul).

Totodată populația s-a împrumutat și în valută. Creditele acordate în valută (recalculate în lei) au însumat 7,6 mln lei. Rata medie a dobânzii – 9%.

Vedeți în continuare evoluția ratei medii a dobânzii la creditele în lei și evoluția ratei dobânzii la creditele de consum și cele pentru imobil pentru anul 2014.

Mai mult de 20 de bănci sunt de vânzare în Europa Centrală și de Est. Vezi care sunt acestea.

Volksbank, Bancpost, Millennium Bank, Banca Carpatica, Intesa Sanpaolo Bank, Marfin Bank, Credit Agricole si activele corporate ale RBS Romania se afla printre activele bancare românești disponibile pentru vânzare, pentru care există chiar și cumpărători interesați, precum OTP Bank, UniCredit Tiriac Bank, Banca Transilvania, Raiffeisen sau chiar Banca Feroviară, scrie bancherul.ro.

Un raport al Raiffeisen Bank privind piața bancară din Europa Centrală și de Est – CEE Banking – enumeră doar câteva dintre băncile amintite mai sus ca fiind potențiale ținte de preluare, precum și acțiuni minoritare din bănci precum BCR sau Banca Transilvania.

România

1. Volksbank, cu active de 3,1 miliarde euro, urmează să fie vândută până la finalul lui 2015, conform acordului cu Comisia Europeana, banca austriacă angajând Rothschild pentru găsirea unui cumpărător.

2. Bancpost, cu active de 2,5 miliarde euro, este un potențial candidat pentru vânzare, în condițiile în care banca-mamă din Grecia, EFG Eurobank, este singura instituție de credit grecească naționalizată de stat.

3. Intesa Sanpaolo Romania, cu active de 0,9 miliarde euro, a cărei bancă-mamă a anunțat recent că-și repoziționează strategia în unele țări în care nu are o cotă de piață importantă, printre care și România

4. Banca Carpatica, cu active tot de 0,9 miliarde euro, care intenționează să fuzioneze cu o bancă străină care vrea să iasă din piață.

5. Marfin Bank, cu active de 0,6 miliarde euro, deținută de Cyprus Popular Bank, ce urmează să fie vândută tot în urma unui acord cu autoritățile europene.

6. BCR: SIF Oltenia ar urma să-și vândă participația de 6% către Erste Group, acționarul majoritar al BCR, însă negocierile se pare că sunt deocamdată suspendate.

7. Banca Transilvania, respectiv pachetul de 10% deținut de Bank of Cyprus, care a fost deja preluat de SIF-urile românești.

Ungaria

În Ungaria doar 2 bănci sunt pe lista de vânzare, conform raportului Raiffeisen:

1. MKB Bank, deținută de grupul german Azerische Landesbank, ce trebuie să vândă subsidiara ungară până la finalul lui 2015, conform acordului cu Comisia Europeană. Un potențial cumpărător ar fi OTP Bank, conform informațiilor publicate de presă.

2. Raiffeisen Bank Ungaria a fost scoasă de pe lista piețelor strategice ale grupului austriac, dar în prezent sunt suspendate tratativele de vânzare

Polonia

În Polonia sunt 6 bănci pe lista de tranzacții, printre care Millennium și Getin Noble Bank, care a cumpărat recent RIB si Volksbank Leasing în România:

1. Bank Millenium, cu active de 13,8 miliarde euro, a cărei vânzare va depinde de capacitatea băncii mamă din Portugalia de rambursare a ajutorului de stat, precum și de rezultatele evaluării activelor de către BCE

2. Alior Bank, cu active de 6,2 miliarde euro, urmează să vândă 36% din capitalul deținut de Carlo Tassara Group către un investitor strategic, până la finalul lui 2014.

3. Bank BPH, cu active de 8 miliarde euro, o subsidiara a GE Money Bank.

4. Getin Noble Bank, deținută de Leszek Czarnecki, despre care există zvonuri privind o potențială vânzare pe termen lung

5. PKO BP, cu active de 55,5 miliarde euro, în care statul polonez mai deține 31% pe care ar urma să le scoată la vânzare

6. mBank, cu active de 24,2 miliarde euro

Serbia

1. AIK Banka, cu active de 1,3 miliarde euro, în care 20% din acțiuni au fost schimbate între ATE și Piraeus Bank

2. Komercijalna Banka, cu active de 3,2 miliarde, a doua bancă din țară, este o țintă de preluare pe termen lung

Croația

1. HPB, cu active de 2,3 miliarde euro, deținută de stat, care a refuzat doua oferte ale Erste și OTP, cu o valoare reprezentând (0,7 x valoarea contabilă) și (respectiv 0,6 x valoarea contabilă) a băncii

Slovenia

1. NLB Group, cu active de 12,5 miliarde euro, banca naționalizată și recapitalizată în 2013, guvernul urmând să stabilească un termen pentru privatizare. Activele neperformante au fost transferate către o entitate separată, un fel de AVAB.

2. NKBM, cu active de 5 miliarde euro, de asemenea naționalizată și recapitalizată în 2013, iar activele neperformante transferate, urmează să fie scoasă prima la vânzare.

3. Banka Celje, cu active de 1,8 miliarde euro, ce ar urma să fuzioneze cu o altă bancă mai mare, Abanka Vipa, în 2014.

Raportul elaborat de Raiffeisen nu include nici-o bancă din Republica Moldova, deși se cunoaște despre intenția EuroCreditBank de a-și găsi un investitor/cumpărător și negocierile care ar fi deja demarat.

Băncile spaniole au confiscat 50.000 de locuințe în 2013

Numărul locuinţelor din Spania confiscate de bănci pentru neplata împrumuturilor a crescut în 2013 cu 11,1%, la aproape 50.000, potrivit datelor publicate recent de Banca Spaniei, scrie Ziarul Financiar.

Spania s-a confruntat din 2008 atât cu criza financiară internaţională, cât şi cu spargerea unei bule speculative imobiliare. Banca centrală a început să publice din 2013 date referitoare la locuinţele confiscate, iniţial în baza unei investigaţii la bănci, iar ulterior le-a obligat să raporteze periodic date.

Băncile, care au primit în 2012 un ajutor european de peste 40 de miliarde de euro, au confiscat anul trecut 49.694 de locuinţe, din care marea majoritate, respectiv 38.961, au fost locuinţe principale, iar restul reşedinţe secundare sau pentru închiriat.

În 21.521 de cazuri, proprietarii au renunţat voluntar la proprietăţile deţinute, în cadrul unei proceduri de cedare către bancă a acestora pentru stingerea datoriilor. Băncile au recurs la justiţie pentru recuperarea a 28.173 de locuinţe, cu 18,5% mai multe faţă de 2012, care în majoritatea cazurilor, respectiv 26.113, erau deja goale.

„În 2012 şi 2013, peste 100.000 de familii şi-au pierdut locuinţele”, se arată într-un comunicat al asociaţiei clienţilor băncilor.

Datele scot în evidenţă că criza ipotecară continuă şi sute de mii de familii continuă să fie victimele legislaţiei spaniole injuste, în acest domeniu, potrivit asociaţiei.

În ultimii ani, evacuarea proprietarilor şi locatarilor supraîndatoraţi a provocat indignare în Spania, mai ales în urma mai multor sinucideri ale unor persoane aflate pe punctul de a fi scoase în stradă. Asociaţia victimelor creditelor imobiliare, care organizează regulat demonstraţii la domiciliul persoanelor ameninţate cu evacuarea, susţine că din 2009 a împiedicat peste 1.000 de evacuări şi a ajutat la relocarea a 1.000 de persoane.

Datele Băncii Spaniei publicate luni arată că evacuările sunt totuşi un fenomen limitat în ţară. Astfel, numai 2.060 de locuinţe ocupate au fost evacuate prin decizie judecătorească şi a fost nevoie de intervenţia forţelor de ordine doar în 147 de cazuri, faţă de 346 în 2012.

Spania, a patra mare economie din zona euro, a suferit două recesiuni în cinci ani, iar şomajul a atins în primul trimestru un maxim istoric de 25,93%, chiar dacă ţara a intrat pe drumul redresării. În primul trimestru, economia spaniolă a înregistrat o creştere de 0,4%.

(grafic) Rata medie a dobânzii la depozitele populației în aprilie a constituit 7,49% în lei, 4,57% – în valută

0

Banca Națională a Moldovei a publicat datele privind situația depozitelor atrase de către băncile comerciale la sfârșitul lunii aprilie a anului curent (2014).

Astfel, la sfârșitul lunii aprilie volumul total al depozitelor (în lei) la termen atrase a constituit 1,83 miliarde lei, în scădere cu 0,11 miliarde lei față de luna precedentă. Depozitele persoanelor fizice constituiau 912 milioane lei, iar a celor juridice – 920 milioane lei.

79% din volumul total depus de populație este plasat la un termen de până la 1 an, și respectiv 21% – pe termen lung (mai mare de 12 luni).

Rata medie a dobânzii la depozitele în lei pentru persoane fizice a înregistrat o valoare de 7,49%, în creștere cu 0,01 p.p. față de luna martie. În comparație cu luna aprilie a anului precedent aceasta s-a diminuat cu 1,45 p.p. (vezi graficul).

Cele mai mari randamente le au depozitele plasate la un termen „mai mare de 5 ani” (10,62%), „de la 2 la 5 ani” (9,30%) și „de la 1 la 2 ani” (8,40%).

Rata medie a dobânzii la depozitele atrase de la populație în valută a constituit 4,57%, în scădere cu 0,14 p.p. față de luna precedentă. Volumul depozitelor în valută a populației, recalculat în lei, a însumat 908 milioane lei.

Vedeți în continuare evoluția ratei dobânzii la depozitele în lei și valută atrase de la populație începând cu luna ianuarie a anului 2013.

Familia regală din Qatar cumpără acțiuni de aproape 2 miliarde euro la Deutsche Bank

Familia regală din emiratul arab Qatar va participa cu aproape două miliarde de euro la o majorare de capital în valoare de opt miliarde de euro la Deutsche Bank, cea mai mare bancă din Germania, scrie Ziarul Financiar cu referire la CNBC.

Deutsche Bank a majorat capitalul cu 10,2 miliarde de euro în 2010 şi cu 3 miliarde de euro în 2013, însă fondurile nu au fost suficiente pentru a linişti temerile investitorilor privind situaţia capitalului, în contextul reglementărilor mai stricte ale autorităţilor europene.

Un pachet de acţiuni în valoare de 1,75 miliarde de euro a fost plasat deja unui vehicul investiţional deţinut de şeicul Hamad Bin Jassim Bin Jabor Al-Thani din Qatar, potrivit unui comunicat al Deutsche Bank.

Banca vrea să atragă restul de 6,3 miliarde de euro de la acţionarii existenţi.

Deutsche Bank intenţionează să se concentreze asupra unei „creşteri accelerate”, pentru care va angaja bancheri de top din SUA, va investi circa 200 de milioane de euro în îmbunătăţiri tehnologice în Germania şi restul Europei, va angaja până la 100 de consilieri pentru a acorda suport clienţilor corporate şi va dezvolta afacerile de administrare a averii.

Instituţia de credit este nevoită să recurgă la o majorare de capital în urma unor noi reglementări la nivelul Uniunii Europene care impun deţinerea de capital suplimentar, precum şi din cauza declinului profitului şi creşterii costurilor cu litigiile.

Banca de Economii continuă plata sumelor indexate ale deponenților săi

0

Banca de Economii aduce la cunoştinţă, că începând cu 19 mai 2014 va fi efectuată plata sumelor indexate următoarelor categorii de vârstă ale deponenților Băncii de Economii, care au depus cererile de înregistrare până la 30 aprilie 2014:

– deponenților născuți până în anul 1991 inclusiv, pentru plata sumei indexate aferente primei etape;

– deponenților născuți până în anul 1931 inclusiv, pentru plata sumei indexate aferente etapei a doua.

Pentru a beneficia de indexare, deponenții nominalizați pot să se adreseze în orice subdiviziune a Băncii de Economii, anunță site-ul instituției financiar-bancare.

Amintim că în prima etapă indexarea depunerilor se efectuează conform raportului de 1 rublă la 1 leu pentru prima mie de ruble pe toate conturile. La cea de-a doua etapă indexarea se face conform raportului de 2,5 ruble la 1 leu pentru conturile cu soldul mai mare de 1.000 ruble.

Bancamea.md a lansat aplicația mobilă pentru iPhone. Descarcă gratuit acum!

0

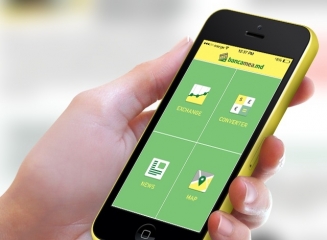
Avem plăcerea să vă prezentăm noul nostru produs  – aplicația bancamea.md pentru iPhone. Aplicația vine în completarea informației de pe site și oferă acces rapid la informații precum cursul valutar, convertor, știri sau rețeaua de bancomate și filiale a băncilor comerciale din Moldova.

Aplicația bancamea.md este divizată în 4 compartimente:

1. Curs valutar – cuprinde informații despre cursurile oficiale de referință stabilite de BNM și cursurile de schimb stabilite de toate cele 14 bănci comerciale din țară;

2. Convertor valutar – oferă posibilitatea să convertiți diferite valute atât conform cursului BNM, cât și a băncilor comerciale;

3. Noutăți bancare – secțiunea dată vă oferă ultimele știri locale și internaționale din domeniul financiar-bancar;

4. Harta filialelor și bancomatelor – oferă posibilitatea să vizualizați cel mai apropiat bancomat sau filială a băncii Dvs.

Aplicația este disponibilă în 3 limbi (română, rusă, engleză) și poate fi descărcată gratis din App Store.


Banca de Economii elaborează o nouă strategie de dezvoltare. Vezi cele 8 priorități ale conducerii BEM.

0

Banca de Economii anunță despre elaborarea unei noi strategii pentru dezvoltarea instituției financiare.

Elaborarea strategiei noi este condiționată de venirea noului acționar (VEB Kapital, companie controlată de Vneshekonombank), dar și de schimbările efectuate în cadrul Consiliului și Comitetului de Conducere a Băncii.

Noua strategie pune un accent deosebit pe creșterea investițiilor în dezvoltarea băncii.

Consiliul și managementul Băncii de Economii a stabilit următoarele priorități: 

1. Modernizarea rețelei bancare și extinderea rețelei bancomatelor și POS-terminalelor;

2. Simplificarea procedurilor de acordare a creditelor de consum, inclusiv pentru studenți, membri de sindicate și funcționari publici;

3. Implementarea unor produse speciale de depozit, adaptate necesităților clienților;

4. Implementarea celor mai noi tehnologii IT și modernizarea sistemelor de operare în scopul reducerii timpului de deservire și prelucrare a plăților;

5. Dublarea punctelor de deservire a transferurilor internaționale și implicit extinderea spectrului de sisteme de transferuri operate în cadrul Băncii;

6. Dezvoltarea sistemului propriu de transferuri internaționale de bani;

7. Dezvoltarea și implementarea programelor de bonusuri pentru deținătorii cardurilor bancare;

8. Dezvoltarea produselor personalizate pentru parteneri persoane juridice.

Termenul limită de inițiere a procesului de implementare a priorităților este 01 octombrie 2014.

(grafic) Dobânzile la depozite scad mai repede decât dobânzile la credite

0

Pe parcursul anului 2013 – trim.I 2014, au fost în scădere atât ratele de dobândă pentru credite, cât şi cele aplicate depozitelor atrase. Totuşi, acestea din urmă scad într-un ritm mai alert. Aceasta determină ca diferenţa dintre dobânzile la credite şi cele la depozite – indicator numit spread de dobândă – să crească, ceea ce desemnează faptul că băncile se concentrează mai mult pe maximizarea profiturilor din diferenţa de dobânzi decât pe atragerea de depozite pentru acordarea de credite.

La începutul anului 2013, în cazul depozitelor şi creditelor noi în valută, diferenţa de dobândă a fost de 2.73 puncte procentuale (p.p.). Această diferenţă a crescut continuu, ajungând în martie 2014 la 3.69 p.p.

În ceea ce priveşte depozitele şi creditele în lei, diferenţa de rate de dobândă şi creşterea acestei diferenţe este şi mai vizibilă. Astfel, dacă în ianuarie 2013, diferenţa dintre dobânda medie aplicată la creditele noi acordate şi dobânda medie pentru depozitele noi atrase a fost de 3.86 p.p., atunci în martie 2014 această diferenţă a constituit 5.66 p.p.

Sursa grafice: bnm.md 

Pentru comparaţie, menţionăm că, potrivit datelor Băncii Mondiale, în Europa şi Asia Centrală spread-ul (diferenţa dintre dobânda la credite şi dobânda la depozite) a constituit în 2012 circa 5.8 p.p. Datele pe ţări arată că în România şi Ucraina această diferenţă constituie circa 5 p.p., Bulgaria – 6 p.p., Azerbaijan – 8 p.p. şi Rusia – aproximativ 4 p.p.

Dacă e să urmărim cum a evoluat în Republica Moldova spread-ul de dobândă din 2000 încoace, remarcăm faptul că acesta a fost într-o tendinţă generală de scădere. Cea mai mică diferenţă între ratele medii anuale la credite şi cele la depozite se atestă în anul 2008. Aceasta, în principal datorită majorării dobânzilor la depozite, care au avut loc cu scopul atragerii de resurse în condiţiile anticipării crizei financiare care avea să afecteze Moldova în anul 2009.

Pe lângă faptul că spread-ul de dobândă este un indicator care poate să reflecte prin nivelul său cât de îngrijorate sunt băncile în anumite circumstanţe economice riscante, acest indicator arată şi cât de serios băncile îşi iau în considerare rolul de intermediar financiar. Astfel, un spread de dobândă ridicat arată faptul că prioritatea băncilor este obţinerea de profituri din diferenţa de dobândă bonificată (pentru credite) şi cea plătită (pentru depozite).

Potrivit experţilor, spread-ul mare indică probleme în sectorul bancar. Aceasta, pentru că băncile acumulează credite neperformante, trebuie să constituie provizioane, ceea ce determină reduceri de profit. Astfel, există un cerc vicios care creează presiune de menţinere a acestui spread. Asupra ratelor de dobândă aplicate de bănci o anumită influenţă o are şi Banca Naţională, care prin utilizarea instrumentelor de politică monetară determină băncile să-şi revizuiască dobânzile aplicate.

În 2013 volumul creditelor neperformante din Europa a crescut cu 8,1%, depășind 1.000 de miliarde euro

Cele mai multe dintre băncile europene au fost afectate de creşterea volumului creditelor neperformante, anul trecut, potrivit unui studiu realizat de agenţia de rating Fitch, preluat de Financial Times. Conform Fitch, volumul creditelor neperformante din Europa a crescut cu 8,1% în 2013, comparativ cu anul anterior, depăşind uşor 1.000 de miliarde euro. Analiza agenţiei de evaluare s-a bazat pe rezultatele financiare ale băncilor pentru anii fiscali încheiaţi în 2012 şi 2013, scrie bursa.ro.

„Este o doză de realism”, declară, referindu-se la această analiză, Robert Montague, senior analist la ECM, societate de administrare a investiţiilor. În opinia sa, studiul Fitch „reflectă faptul că băncile nu au recunoscut valoarea reală a creditelor neperformante şi a provizioanelor, în special în ţările de la periferia zonei euro, dar nu numai acolo”.

Autorităţile de reglementare de la nivel european vor să adopte, înaintea verificării calităţii activelor pe care o va derula anul acesta Banca Centrală Europeană, o clasificare strictă la nivelul sistemului financiar, care încearcă să elimine diferenţele naţionale cu privire la ceea ce constituie un credit „problemă”.

În studiul său, Fitch a cuprins 100 de bănci care vor fi analizate şi de Autoritatea Bancară Europeană. Dintre acestea, 29 au fost afectate de creşterea cu peste 20% a volumului creditelor neperformante, anul trecut, în condiţiile în care calitatea activelor lor s-a deteriorat. În cazul unei treimi din instituţiile de credit analizate, nivelul creditelor neperformante s-a menţinut sau a scăzut.

„Creşterea creditelor neperformante a fost cauzată, pe de o parte, de trecerea la o clasificare mai conservatoare a creditelor, iar pe de altă parte, de deteriorarea calităţii activelor băncii”, a afirmat Michal Bryks, director pentru instituţii financiare în cadrul Fitch.

În pofida creşterii creditelor neperformante, costul finanţării pentru băncile europene a scăzut cu 38% anul trecut, potrivit publicaţiei britanice, care citează indicele financiar iTraxx. Financial Times menţionează că acest declin a continuat şi în 2014.

Analiza Fitch mai notează că rezervele băncilor pentru creditele neperformante au sporit cu 7,5% anul trecut, la 570 miliarde euro. 

Michal Bryks, Fitch:

„Creditele cu probleme au un efect direct şi material asupra rezultatelor unei bănci, a raportării cerinţelor minime de capital şi a evaluării de piaţă. În lumina viitoarei revizuiri a calităţii activelor, multe bănci au considerat, anul trecut, că a venit momentul să recunoască valoarea reală a creditelor neperformante, ca să evite surprizele neplăcute”.