Acasă Blog Pagina 652

Moody’s a coborât ratingul la „negativ” pentru 82 de bănci europene

Agenţia de evaluare financiară Moody’s Investor Service a revizuit vineri perspectiva de rating, la ‘negativă’ de la ‘stabilă’ pentru 82 de bănci europene, ca urmare a adoptării directivei cu privire la redresarea băncilor şi la mecanismul de soluţionare a crizelor bancare în zona euro, scrie capital.ro cu referire la AFP.

Decizia vizează, printre altele, 12 bănci germane, 10 franceze, 8 din Austria, 5 din Suedia, 4 din Italia, 3 din Olanda, 2 din Spania şi una din Marea Britanie. Printre băncile afectate de această decizie se numără UniCredit SpA, Commerzbank AG, Nationwide Building Society, KBC Bank NV, Bankinter SA, BNP Paribas, BPCE, Crédit Agricole şi Société Générale.

“Perspectivele negative reflectă punctul de vedere al Moody’s potrivit căruia noul cadru de soluţionare impune băncilor să-şi împartă riscurile cu instituţiile în dificultate pentru a reduce costurile suportate de stat pentru soluţionarea crizelor bancare”, a informat Moody’s.

De asemenea, agenţia de evaluare precizează că va continua să evalueze implicaţiile directivei europene asupra ajutoarelor sistemice, în măsura în care noul cadru va fi pus în practică şi va dobândi mai multă claritate cu privire la utilizarea sa practică.

Mecanismul unic de soluţionare ar urma să gestioneze lichidarea băncilor cu probleme graţie unui fond comun în valoare de 55 de miliarde de euro creat din contribuţiile venite din partea sectorului bancar.

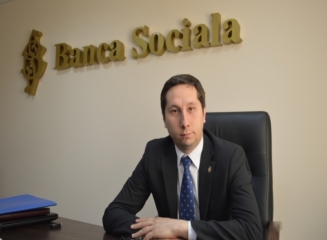
Președintele Băncii Sociale, Sergiu Albot, a demisionat

0

Președintele Băncii Sociale și Președintele Consiliului de Administrație, Sergiu Albot, a demisionat, anunță un comunicat plasat pe site-ul instituției financiare.

În anunțul făcut de bancă nu sunt menționate motivele acestei decizii.

Sergiu Albot a fost numit la conducerea Băncii Sociale în luna decembrie a anului trecut. Candidatura lui a fost votată unanim la Adunarea acționarilor. Anterior dumnealui ocupase funcția de Vicepreședinte al băncii comerciale Unibank.

De asemenea Banca Socială anunță și despre demisionarea lui Iaroslav Levința – membru al Consiliului de Administrație.

BC Moldindconbank S.A. – cea mai activă bancă din Moldova în cadrul programului de susţinere şi dezvoltare a comerţului (TFP, BERD)

0

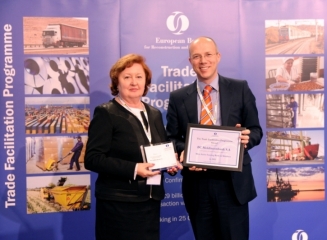
Pe data de 16 mai 2014, în cadrul întrunirii anuale a Băncii Europene pentru Reconstrucţie şi Dezvoltare (BERD), care a avut loc în oraşul Varşovia (Polonia), Moldindconbank a fost desemnată drept “Cea mai activă bancă a anului 2013 din Moldova în cadrul programului de susţinere şi dezvoltare a comerţului” (Trade Facilitation Programme).

La eveniment au participat reprezentanţi ai BERD, personalităţi notorii din mediul financiar-bancar şi antreprenori, care au abordat subiecte axate în special pe evoluţiile şi perspectivele de facilitare a comerţului de către instituţiile bancare. 

Comentând distincţia obţinută, Svetlana Banari, Preşedintele Comitetului de conducere al BC Moldindconbank S.A., a menţionat:

„Suntem onoraţi, deoarece acest premiu reprezintă o apreciere înaltă a eforturilor depuse, dar şi a valorificării cu succes de către Moldindconbank a oportunităţilor oferite de colaborarea cu BERD, inclusiv în cadrul acestui program. Datorită consolidării în timp a parteneriatului nostru strategic cu o instituţie atît de importantă precum este BERD, Moldindconbank a reuşit să devină în ultimii ani unul din cei mai importanţi susținători ai economiei Republicii Moldova, prin finanţarea acordată comerţului exterior”.

Lansat în anul 1999, programul BERD de susţinere şi dezvoltare a comerţului este orientat spre stimularea relaţiilor comerciale externe cu ţările Europei Centrale şi de Est, regiunea mediteraneană de sud-est şi ţările CSI. Programul respectiv prevede eliberarea garanţiilor bancare pentru tranzacţiile de export-import efectuate de către companiile din ţările participante. La finele anului 2013, în program participau 105 bănci emitente din 22 de ţări şi peste 800 de bănci confirmătoare din toată lumea.

De menţionat că BC Moldindconbank S.A. colaborează cu BERD în cadrul acestui program începînd cu anul 2001, pe parcursul căruia a fost recunoscută de mai multe ori (în anul 2003 şi 2004), drept cea mai activă Bancă din Moldova în susţinerea şi finanţarea companiilor din domeniul exporturilor.

Banca Națională a Moldovei anunță „Ziua ușilor deschise” în data de 4 iunie 2014

0

La 4 iunie 2014, Banca Națională a Moldovei anunță Ziua ușilor deschise, cu ocazia Zilei lucrătorului bancar.

Oaspeții băncii centrale vor avea posibilitatea să ia cunoștință de diverse aspecte ale activității acestei instituții și să viziteze sala de expoziții, informează un comunicat al BNM.

Excursiile vor fi organizate între orele 10.00 și 15.00. Persoanele interesate sunt invitate să se înregistreze din timp pentru formarea grupurilor de vizitatori, în cadrul gestionării activităților prevăzute la BNM.

Informații suplimentare la numărul de telefon: 022 226374.

(grafic) Top bănci după volumul depozitelor atrase de la populație la 30.04.2014

0

Banca Națională a Moldovei a făcut publice datele privind volumul depozitelor atrase de bănci la data de 30 aprilie 2014 și repartizarea acestora pe fiecare bancă comercială.

Astfel, la sfârșitul lunii aprilie, depozitele persoanelor fizice totalizau 32,5 miliarde lei, înregistrând practic aceeași valoare ca și la sfârșitul lunii martie. Depozitele persoanelor juridice s-au micșorat de la 16,2 miliarde lei în martie la 15,7 miliarde lei în aprilie.

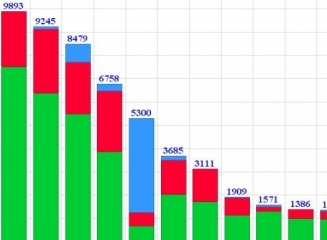
Lideri la volumul depozitelor atrase de la populație au rămas neschimbați: Moldova Agroindbank (7,5 miliarde lei), Victoriabank (6,4 miliarde lei) și Moldindconbank (5,5 miliarde lei). Aceste 3 bănci totalizează aproximativ 60% din totalul depozitelor populației.

Următoarele 4 poziții sunt ocupate de Banca de Economii (3,9 miliarde lei), Banca Socială (2 miliarde lei), Mobiasbanca Groupe Societe Generale (1,7 miliarde lei) și ProCredit Bank (1,3 miliarde). Vedeți graficele de mai jos ce ilustrează mărimea portofoliilor de depozite ale băncilor comerciale.

La capitolul “depozitele persoanelor juridice” lider a rămas Victoriabank cu un portofoliu de 2,75 miliarde lei, urmată de Banca de Economii (2,6 miliarde lei), iar pe locul 3 se situează Moldova Agroindbank (2,4 miliarde lei).

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde aveți posibilitatea să comparați depozitele și să alegeți cele care se potrivesc cerințelor Dvs.

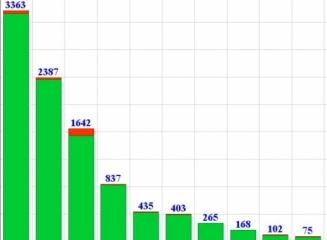
(grafic) Top bănci după numărul de credite acordate în aprilie (2014)

0

Banca Națională a Moldovei a făcut publice datele privind structura portofoliului de credite pe sectorul bancar la data de 30 aprilie 2014.

Soldul total al creditelor la sfârșitul lunii aprilie depășește 43,3 miliarde lei. Dintre acestea: 17,3 miliarde reprezintă creditele acordate comerțului, 4 miliarde – credite acordate industriei alimentare, 3,2 miliarde – industriei productive, câte 2,5 miliarde revin agriculturii și creditelor de consum.

Per total în luna aprilie s-au acordat 9.775 credite. Cele mai active bănci la capitolul creditare au fost:

– Moldova Agroindbank – 3363 credite acordate;

– Mobiasbanca GSG – 2.387;

– Moldindconbank – 1.642;

– Victoriabank – 837;

– ProCredit Bank – 435.

Vedeți în continuare graficul ce ilustrează numărul de credite acordate de fiecare bancă în luna aprilie al anului current.

50% dintre creditele acordate în aprilie reprezintă creditele de consum (4949 unități). Conform datelor BNM, lider la acest capitol este Mobiasbanca Groupe Societe Generale (1927 credite de consum acordate), urmată de Moldova Agroindbank (1341) și Moldindconbank (774). Pe partea opusă a clasamentului se situează Banca Socială, ProCredit Bank, BCR Chișinău și Banca de Economii, instituții care practic nu oferă credite de consum.

Vedeți în continuare distribuția creditelor de consum acordate de către băncile comerciale din țară.

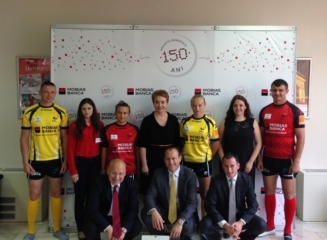
(foto) Mobiasbanca GSG și Federația de rugby au prezentat noul echipament al selecționatei Moldovei

0

Astăzi, 28 mai 2014, în cadrul unei conferințe de presă, Mobiasbanca Groupe Societe Generale împreună cu federația de rugby au prezentat noul echipament al selecționatelor Moldovei.

La conferință au participat președintele Mobiasbanca GSG, Ridha Tekaia și Vasile Revenco, președintele Federației moldovenești de rugby.

Președintele băncii, Ridha Tekaia, a menționat că rugby-ul este sportul “preferat” al grupului Societe Generale, astfel încât grupul bancar susține multiple echipe din întreaga lume, precum și competiții naționale sau internaționale.

Parteneriatul dintre Mobiasbanca și federația moldovenească de rugby durează de 6 ani.

Președintele federației de rugby a relatat că noul echipament va fi disponibil pentru toate cele 8 echipe naționale ale țării noastre (juniori și seniori, masculine și feminine), în total confecționându-se 1.000 de echipamente.

De asemenea Vasile Revenco a menționat că Mobiasbanca Groupe Societe Generale va contribui și la construcția stadionului specializat de rugby, pe care federația planifică să-l construiască în perioada următoare.

Vedeți în continuare câteva fotografii de la lansarea de astăzi.

Sursa foto: bancamea.md

Evoluția băncilor pe credite și depozite în ultimii 3 ani: MAIB, MICB și Victoriabank – lideri detașați

0

În ultimii trei ani, majoritatea băncilor au înregistrat evoluții destul de semnificative pe piața creditelor și depozitelor. Aceasta denotă faptul că, pe de o parte, credibilitatea în bănci este destul de ridicată și că, pe de altă parte, băncile se implică tot mai în activ în operațiuni de intermediere financiară. Astfel, în continuare vom prezenta analiza în dinamică a soldurilor creditelor acordate și depozitelor atrase de bănci în perioada 2011 – 2014 (trim. I).

În perioada luată spre analiză se remarcă majorarea soldului creditelor acordate de la 29,8 mlrd lei la 43,3 mlrd lei sau cu 45,2%. Totodată, potrivit situației de la finele trimestrului I 2014, soldul depozitelor atrase în economie de către cele 14 bănci comerciale a atins suma de 48,7 mlrd lei. În raport cu finele anului 2011, această sumă este cu peste 49 la sută mai mare.

Astfel, se remarcă o creștere corelată a soldului creditelor și cel al depozitelor, ceea ce înseamnă că băncile folosesc în mod eficient resursele atrase.

Pe partea de depozite, în top bănci cu cele mai mari solduri de depozite atrase de la persoane fizice și juridice s-au poziționat Moldova Agroindbank, Victoriabank, Moldindconbank și Banca de Economii.

mlrd.lei

2011

2012

2013

trim.I, 2014

Soldul depozitelor atrase

32.63

39.77

47.67

48.69

Moldova-Agroindbank

5.84

7.66

9.51

9.92

Victoriabank

6.24

7.78

8.74

8.06

Moldindconbank

4.66

5.68

9.40

9.27

Banca de Economii

4.50

5.30

5.47

6.34

Unibank

0.34

1.04

1.57

1.22

Banca Socială

2.17

2.04

2.00

3.68

Mobiasbancă GSG

1.89

2.15

2.95

1.90

Eximbank

1.82

2.07

2.92

3.03

ProCredit Bank

0.56

1.08

1.60

1.52

Energbank

1.10

1.23

1.35

1.43

FinComBank

1.05

1.07

1.17

1.33

Comerţbank

0.34

0.57

0.35

0.34

BCR Chișinău

0.42

0.39

0.54

0.55

EuroCreditBank

0.16

0.09

0.09

0.09


Contribuția majoritară la ascensiunea depozitelor atrase de sistem au avut-o cei trei lideri – Moldova Agroindbank, Moldindconbank și Victoriabank. Soldul depozitelor atrase de către aceste bănci s-a majorat cu circa 70%, 73% și respectiv 50% în perioada analizată. Astfel dacă soldul depozitelor pe sistem s-a majorat cu 45,2%, atunci 32 puncte procentuale din această majorare a fost condiționată de soldul depozitelor atrase doar de aceste trei bănci.

O evoluție importantă pe piața depozitelor a fost și majorarea de 3,6 ori a soldului depozitelor atrase de la persoane fizice și juridice de către Unibank, de la 0,34 la 1,22 mlrd lei. Potrivit informațiilor vehiculate prin presă, această majorare a fost determinată de infuziile de capital ale companiei rusești Gazprom. Dacă luăm în calcul și depozitele atrase de Unibank de la bănci, atunci soldul total al depozitelor deținut de Unibank este de 5,3 mlrd lei. Astfel, resursele creditare ale băncii s-au majorat, fapt ce a determinat creșterea soldului creditelor acordate – indicator ce urmează să fie analizat în continuare.

La creșterea soldului creditelor pe sistem cea mai importantă contribuție a avut-o Unibank. Soldul creditelor acordate de această bancă s-a ridicat de aproape 10 ori în perioada decembrie 2011-martie 2014, de la 0,38 mlrd lei la 3,7 mlrd lei.

Potrivit situației de la finele lunii martie, în top bănci cu cele mai mari solduri de credite se poziționează Moldova Agroindbank, Moldindconbank și Victoriabank. În perioada analizată, Moldova-Agroindbank și-a menținut poziția de lider, deținând la finele lunii martie curent un portofoliu de credite în sumă de circa 9,4 mlrd lei, ceea ce înseamnă circa 22% din soldul creditelor acordate de întregul sistem bancar. Soldul creditelor acordate de Moldindconbank s-a majorat cu 70%, de la 4,5 mlrd lei la 7,7 mlrd lei. Astfel, această bancă a devansat Victoriabank, care în anul 2011 și 2012 era pe locul 2 în topul băncilor cu cele mai multe credite acordate.

mlrd.lei

2011

2012

2013

trim.I, 2014

Soldul creditelor acordate

29.81

34.97

42.18

43.29

Moldova Agroindbank

6.38

7.60

9.18

9.38

Moldindconbank

4.53

5.94

7.58

7.70

Victoriabank

5.01

6.04

6.69

6.51

Unibank

0.38

0.65

3.32

3.70

Banca Socială

2.29

2.08

2.90

3.03

Eximbank

2.52

2.91

2.97

2.93

Mobiasbancă

1.68

2.27

2.76

2.87

ProCredit Bank

1.54

1.89

2.21

2.31

Banca de Economii

2.97

2.50

1.48

1.65

FinComBank

0.83

0.90

1.03

1.11

Energbank

0.98

0.98

1.01

1.02

BCR Chișinău

0.67

0.65

0.48

0.52

Comerţbank

0.31

0.40

0.40

0.40

EuroCreditBank

0.19

0.16

0.16

0.16


Totodată, există 3 bănci care au înregistrat reduceri ale soldului creditelor acordate. Este vorba despre Banca de Economii (diminuare cu circa 44% sau cu 1,32 mlrd lei), BCR Chișinău (cu 21% sau cu 140 mil. lei) și EuroCreditBank (cu 14% sau cu 30 mil. lei).

Astfel, constatăm că băncile își iau tot mai în serios rolul de intermediar financiar. Acestea atrag resurse importante pentru creditare, sub formă de depozite. Dintre cele mai importante schimbări remarcate în ultimii 3 ani sunt:

– lideri pe piața creditelor și cea a depozitelor rămân Moldova-Agroindbank, Moldindconbank și Victoriabank. Aceste bănci le găsim și în topul clasamentului de eficiență bancară realizat de Estimator-VM pentru primele 3 luni ale anului curent;

– evoluțiile spectaculoase înregistrate de Unibank atât pe piața creditelor, cât și pe piața depozitelor. Potrivit informațiilor vehiculate prin presă, aceasta a fost posibil datorită unor infuzii de capital rusesc, prin intermediul companiei Gazprom și unele bănci rusești;

– diminuarea aproape la jumătate a soldului creditelor acordate de Banca de Economii. Această bancă se află pe locul 12 din 14 în clasamentul eficienței bancare pentru trim.I 2014.

Cele mai mari bănci vor achita către BCE până la 15.000.000 euro pe an pentru supraveghere

Banca Centrală Europeană (BCE) intenţionează să taxeze cu până la 15 milioane de euro pe an marile instituţii de credit pentru a-şi recupera costurile pe care le înregistrează pentru supravegherea acestora. Costurile pentru instituţiile de credit au fost dezvăluite recent într-un proiect de reglementare a comisioanelor publicat de BCE, anunță Mediafax cu referire la Bloomberg.

Din circa 130 de bănci pe care le va monitoriza direct, cele mai multe vor plăti între 700.000 de euro şi 2 milioane de euro pe an. Aproximativ 5.800 de bănci pe care BCE le va supraveghea indirect vor achita între 2.000 de euro şi 200.000 de euro pe an, suplimentar faţă de comisioanele percepute de autorităţile naţionale.

BCE preia din noiembrie responsabilitatea supravegherii sectorului bancar, unul dintre pilonii unei uniuni bancare care ar trebui să consolideze sistemul financiar european. Banca estimează că Mecanismul Unic de Supraveghere va înregistra costuri de circa 260 de milioane de euro în 2015.

„Nu este niciodată plăcut să-ţi fie prezentată nota de plată, dar în acest caz primeşti ceva în schimb. Când va reveni încrederea în sectorul bancar european, băncile vor beneficia imediat. Diferenţele de dobânzi se vor reduce, finanţarea va deveni mai ieftină, iar economia se va stabiliza. Toate băncile ştiu asta”, a declarat Jan Sijbrand, reprezentantul Olandei în Consiliul de Supraveghere al BCE.

Băncile supravegheate cu subsidiare în una sau mai multe ţări din zona euro vor primi o singură notificare privind comisionul datorat băncii, potrivit BCE. Suma percepută de BCE va depinde de expunerea la risc a instituţiei de credit şi de activele totale.

Proiectul BCE este supus consultării cu publicul până la 11 iulie.

Gestionarea eficientă a economiilor personale – cum să îți protejezi resursele financiare?

0

Fiecare care dintre noi are ceva economii puse deoparte fie investite în active, fie sub formă de depozite bancare, sau în formă de numerar păstrate chiar în locuința noastră. În dependență de necesitățile noastre și de planurile de viitor, fiecare își gestionează economiile după placul său, însă nu mereu economiile sunt folosite într-un mod corect. Fiecare decizie este foarte importantă și deseori este crucială.

În acest articol vă vom prezenta avantajele și dezavantajele pe care le au păstrarea numerarului în locuință, investițiile, plasarea numerarului sub formă de produse de economisire sau plasarea banilor în conturi curente.

Banii “la saltea”

Deși mereu se inventează metode noi de a investi banii, ascunderea economiilor sub saltea este una dintre cele mai verificabile și este cea mai populară metodă de păstrare al banilor. Deși această metodă este foarte populară, specialiștii consideră că este o greșeală de a vă păstra toate economiile sub saltea. În timp banii se devalorizează, asta înseamnă ca valoarea banilor vor scade în timp și aceștia nu vor mai valora atât de mult comparativ cu perioadele precedente. Chiar dacă specialiștii condamnă păstrarea tuturor banilor acasă, aceștia recomandă să țineți o sumă simbolica acasă, pentru zile negre. Precum spune legea numărul unu al banilor ”nu păstrați toți banii în același coș, diversificați”. În ultimii ani inflația anuală al leului moldovenesc a fost de 4.6% pentru anii 2012-2013, 7.6% pentru anul 2011 și de 7.4 pentru 2010.

În Republica Moldova, o mulțime de oameni, în mare parte persoanele în vârstă, își păstrează economiile lor strânse de o viață în casele lor. Asta se datorează faptului că acest grup de persoane nu are încredere în sistemul bancar și preferă să păstreze banii cât mai aproape de ei. Potrivit angajaților IGP ai Secției patrimoniale în anul 2013 au fost înregistrate peste 2100 de furturi din case și apartamente unde media furturilor se ridică la 40-50 de mii de lei.

Investirea banilor

A deveni un investitor înseamnă să investești banii în proiecte prin care poți câștiga venituri. Obiectivul general este acela de a câștiga un randament care este cel puțin mai mare decât inflația anuală. Implicarea în investiții implică și un grad de risc. Investirea banilor necesită foarte multă atenție, ingeniozitate, dar și noroc. Investirea reușită a banilor semnifică asigurarea unui randament cât mai mare, iar cea mai bună investiție este acea care maximizează profiturile. În dependență de necesitățile și de riscurile peste care puteți trece, vor fi și profiturile. Cu cât investiția este mai riscantă, cu atât și randamentul va fi mai mare.

Una dintre cele mai sigure investiții și una dintre preferatele ale majorității populației lumii este investiția în imobiliare. Investiția în imobiliare nu necesită mult timp, efort, iar prețul pentru imobile în majoritatea cazurilor crește. Pe lângă faptul că prețul imobilelor crește, chiria acestora reprezintă o sursă suplimentară de venit.

O altă sursă populară de investire a banilor este cea în hârtii de valoare. Piața financiară din Republica Moldova este foarte slab dezvoltată, de aceea majoritatea cetățenilor preferă să evite investițiile în această direcție.

Plasarea banilor sub formă de depozit sau într-un cont de economii

Băncile oferă mai multe produse de economisire, dintre care depozitul bancar la vedere și la termen, certificatul de depozit și conturile de economii. În Republica Moldova cel mai important și popular produs de economisire îl reprezintă depozitul bancar la termen. Avantajul cel mai mare al acestuia este rata dobânzii mare în comparație cu restul produselor de economisire, însă cel mai mare dezavantaj îl reprezintă retragerile limitate.

Plasarea banilor într-un depozit la termen este cea mai simplă metodă de investiții și aceasta nu cere cunoștințe avansate în economie. Fiecare cetățean are posibilitatea și poate să plaseze banii în depozit. Depozitul se caracterizează printr-o varietate de factori printre care este valuta depozitului, perioada depozitului și nu în ultimul rând tipul depozitului. Este foarte important să luați în considerație puterea de cumpărare a valutei și să economisiți mijloacele bănești printr-un depozit optim ce va acoperi pierderile acumulate de rata inflației. Majoritatea instituțiilor financiare cer depunerea unei sume minime, așa ca înainte să beneficiați de un depozit citiți toate detaliile pentru a cunoaște condițiile impuse.

Înainte de a decide depozitul optim pentru necesitățile Dvs. luați în considerare posibilitatea efectuării retragerilor și depunerilor în cont. Unele bănci oferă posibilitate retragerilor sau depunerilor, iar altele nu permit. Depozitele la termen în moneda națională au o rată a dobânzii mai generoasă decât cea în valută, însă și rata inflației este mai mare decât în cazul valutei străine.

Un factor important ce trebuie de luat în considerare este puterea de cumpărare a banilor. Valoarea banilor scade odată cu trecere timpului, de aceea aceștia trebuie gestionați eficient. Dacă în mai 2014 ați fi depus mijloace bănești (MDL) pentru o perioadă de 3 luni cu o rată medie a dobânzii de 5.93% unde rata inflației este de 5.80% Dvs. ați fi câștigat 0.03% din suma inițială. Dacă ați fi depus banii într-un depozit de 6 luni Dvs. ați fi câștigat în perioadă dată 1.04% din suma inițială, iar pentru un depozit de 12 luni dumneavoastră ați fi câștigat 1.29%. Dacă ați fi depus un depozit pentru o perioadă mai mare de 12 luni, Dvs. ați fi beneficiat de 3.22% anual din suma inițială.

Un alt produs bancar de economisire este contul de economii. Conturile de economii sunt foarte flexibile deoarece ele nu au o perioadă fixă în care trebuie să păstrați banii în cont, spre deosebire de depozite, a cărui scadență variază de la 1 lună până la 60 de luni. Din acest cont se pot face oricând extrageri de bani fără a pierde dobânda, cum se întâmplă în cazul depozitelor la termen, precum și depuneri suplimentare. Dobânzile conturilor de economii sunt mult mai mici comparative cu cel al depozitelor la termen.

Economiile necesită o gestionare corectă, de aceea ar fi bine înainte de a efectua o decizie finală să vă consultați cu specialiști în domeniu. În epoca internetului, aveți posibilitatea să găsiți mii de surse și literatura care vă va ajuta în administrarea resurselor financiare. Dezvoltarea financiară necesită timp și efort, însă roadele acestora cu siguranță vă vor fi folositoare pe termen lung.

Autor: Liviu Guțuleac