Acasă Blog Pagina 641

Bancamea.md recomandă programul Next Level

0

Bancamea.md recomandă programul Next Level  – antreprenorilor ce îşi doresc profit mai mare din propria afacere.

Dacă cei care decid să pornească o afacere sau au început-o de scurt timp se confruntă cu provocări la nivelul selecției și lansării propriei nișei, antreprenorii experimentaţi, care au reuşit deja să implementeze concepte, tehnologii şi seturi de instrumente în companiile lor îşi doresc o dezvoltare continuă, fiind în mereu în căutarea modelelor noi de concepere a businessului.

După ce au atins un anumit nivel, atât financiar cât şi în modul de funcţionare a lucrurilor în echipa cu care lucrează, mulţi dintre ei intră în zona de confort pe care nu mai doresc s-o piardă.

Astfel, antreprenorii uită că ceea ce te ajută să atingi un nivel, nu te lasă să treci la următorul. Întrebarea ce stăruie printre cei care au simțit deja energia banilor este de ce, fiind atât de buni în ceea ce fac, se mișcă în interiorul acelorași metri pătrați ce le-au fost alocați, de ce s-au trezit că schimbă mobilierul în perimetrul aceleiași case?

Programul Next Level a fost creat pentru a oferi soluții acestor întrebări.

La cursul de 2 luni pot participa doar antreprenorii care au deja un venit lunar mai mare de 50 000 lei, dar sunt conștienți că, aplicând aceeași modalitate de gândire, nu vor obţine nimic mai mult. Next Level presupune un set de instrumente exacte de soluţionare a problemelor din afacere, răspunzând de data aceasta nu întrebării „Ce trebuie făcut?”, dar “Cine şi cum o să facă?”.

Etape:

1. Analiza afacerii – profit, indicatori de eficiență, KPI, rate de conversie, generare trafic per canale, surse de trafic, surse de venit și matrici de produse. Stabilirea scopului –  suma de profit țintită;

2. Formularea a 5 ipoteze pentru îndeplinirea scopului. Clasificarea în dependenţă de resursele alocate şi rezultatele posibile;

3. Pregătirea unui nou “ambalaj”: site, landing page, Marketing Kit, B2B, hartă comercială extinsă etc. Stabilirea modelului de business. Elaborarea ofertei care va deveni unica alegere posibilă a clienților.

4. Etapa fluxului continuu sau confruntarea cu piața. Generăm mai mulți clienți decât putem asimila.

5. Soluționarea problemelor sistemului prin angajare și delegare.

6. Restructurarea sistemului prin stabilizarea proceselor și procedurilor.

După Next Level, vei avea claritate în modul de funcţionare a afacerii tale, vei scăpa de haos, va crește forța și precizia modelului de business, vei face mai puțin, dar cu rezultat sporit, vei avea mai mulți clienți, mai mulți bani, mai multă energie şi asta doar dacă vei implementa ceea ce vei auzi la curs.

Înregistrează-te ACUM >>> nextlevel.angrybusiness.md

Lucio Gaita (Eximbank): „Banca nu este de vânzare și nu are probleme de lichiditate”

0

Pe parcursul ultimului an, Eximbank Gruppo Veneto Banca a iniţiat un proces intens de curăţare a portofoliului de credite care a determinat încheierea anului 2013 cu pierderi. Chiar şi aşa, însă, Directorul General al Eximbank dă asigurări ferme că acesta este un proces necesar pentru a conferi transparenţă, iar clienţii ar trebui să aprecieze această alegere.

În cadrul unui interviu acordat în exclusivitate revistei Profit, Lucio Gaita a accentuat faptul că Eximbank nu este de vânzare, nu are probleme de lichiditate şi doreşte să rămână un jucător important pe piaţa bancară din Moldova. Bancherul de origine italiană s-a referit, de asemenea, la importanţa modernizării băncii, la proiectele pentru perioada următoare, interacţiunile ”dezagreabile” cu sistemul judiciar, dar şi colaborarea eficientă cu Banca Naţională a Moldovei. 

Vă prezentăm în continuare interviul integral oferit de dl Lucio Gaita revistei Profit.

Profit: Dle Gaita, acţionarul şi conducerea BC Eximbank Gruppo Veneto Banca au fost preocupaţi în ultimul an de însănătoşirea băncii şi de îmbunătăţirea portofoliului de credite. Aţi putea să ne spuneţi la ce etapă se află acest proces şi dacă se apropie de final?

Lucio Gaita: Vreau să clarific cu fermitate că banca este sănătoasă şi nu este supusă vreunui proces de însănătoşire, iar provizioanele pe care noi le creăm în scopul asigurării creditelor nu creează probleme structurii şi proprietarului băncii. În 2013 am iniţiat o activitate de curăţare a portofoliului de credite. Am preferat să identificăm toate creditele pe care trebuie să le recuperăm, inclusiv prin acţiuni juridice, pentru a proteja interesele acţionarului şi a asigura o transparenţă maximă a băncii faţă de toţi clienţii. Am fi putut restructura aceste credite, prelungindu-le termenele de scadenţă şi gestionându-le ca şi cum ar fi fost performante, dar acest lucru nu corespunde unei administrări corecte a băncii. Prin urmare, am optat pentru această alegere. Am făcut şi treceri la pierderi foarte importante, anulări de active, chiar dacă mai dispunem de bunuri gajate, pe care le vom pune în vânzare iar cu resursele câştigate vom recupera o parte din pierderile suportate.

Continuăm şi în prezent procesul de curăţenie, iar anul 2014 îl vom încheia cu pierderi mai mari decât în 2013, însă acest aspect era cunoscut din timp. Obiectivul nostru este de a începe anul 2015 cu o calitate înaltă a portofoliului de credite pentru a ne putea concentra asupra dezvoltării comerciale a băncii.

Din cauza prognozelor de pierderi pentru anul 2014, acţionarul unic Veneto Banca a efectuat în februarie curent o majorare de capital în sumă de 14,5 mil. euro, fiind  dispusă să facă şi alte majorări de capital în caz de necesitate.

Afirm acest lucru cu fermitate, pentru că există zvonuri că banca ar fi de vânzare, că întâmpină dificultăţi din cauza pierderilor, însă acest lucru nu corespunde realităţii, deoarece, în acest caz, acţionarul nu ar fi efectuat majorări de capital, nu ar fi permis investiţiile în imobile şi în tehnologii. Pe lângă achiziţionarea sediului în anul 2013, sunt în curs lucrările de renovare a sediului filialei №19 din Bulevardul Ştefan cel Mare şi Sfânt, 6, fostul sediu istoric al băncii, unde se lucrează pentru a asigura încăperi funcţionale şi moderne pentru confortul angajaţilor şi al clienţilor.

Doar renovarea spaţiilor Filialei nr. 19 va determina o investiţie de aproximativ 650 de mii de euro. Şi la Bălţi, vom transfera în curând filiala într-un imobil cu două niveluri, foarte luminos, comod şi reprezentativ, iar acest fapt presupune un evident angajament financiar. Cu o lună în urmă, am transferat filiala din Căuşeni într-un nou sediu. La Chişinău, am deschis în ianuarie o nouă filială în sectorul Ciocana.

Referitor la tehnologiile bancare, investim peste 200 de mii de euro în proiectul E-commerce, care va permite clienţilor noştri să-şi vândă produsele prin internet. Dacă veţi face suma tuturor investiţiilor pe care le facem, veţi vedea că banca nu întâmpină dificultăţi.

– Aţi afirmat că nu este neapărat vorba de însănătoşirea băncii, ci de curăţarea portofoliului de credite. Aţi putea să descrieţi anumite particularităţi ale acestui proces, care îl disting de procedurile similare utilizate de instituţiile financiare din străinătate, de exemplu de băncile din Italia?

– Într-adevăr, nu este o însănătoşire, ci o curăţare. Însănătoşirea este atunci când o bancă are probleme structurale care pun în discuţie activitatea acesteia şi, prin urmare, este necesar de intervenit cu măsuri mai drastice, nemaivorbind de necesitatea unui aport de capital din partea acţionarilor, care, în multe cazuri, nu au capacitatea să o susţină. Banca noastră are un acţionar unic – Veneto Banca – şi nu avem probleme de lichidate. Ba, din contra, instituţii financiare internaţionale doresc să colaboreze cu noi pentru a ne finanţa, aşa cum o fac şi cu alte bănci, dar Eximbank nu are nevoie de niciun suport financiar extern.

Acţionarul nostru unic Veneto Banca este al 12-lea grup bancar italian ca mărime şi, din aceste considerente, este supus supravegherii din partea Băncii Centrale Europene. În general, banca noastră s-a conformat cerinţelor metodei de evaluare utilizate în Italia, inclusiv pe teritoriul RM şi, din acest motiv, efectuăm curăţenia radicală, ţinând cont că Eximbank face parte din bilanţul consolidat al grupului şi că ar putea fi supusă verificărilor din partea BCE. În esenţă, criteriile utilizate de noi, care corespund celor dictate de Banca Naţională a Moldovei, sunt utilizate şi în Italia, prin urmare, nu există o diferenţă de abordare a creditelor problematice.

– Cum aţi caracteriza comportamentul clienţilor Eximbank în această perioadă deloc simplă?

– Din cauza articolelor publicate de unii jurnalişti, care, în opinia mea, nu ştiu să citească bilanţul unei bănci, am întâmpinat dificultăţi. Le-aş califica, totuşi, drept nesemnificative, întrucât clienţii importanţi nu ne-au cerut explicaţii. Ceea ce ne interesează mai mult este să protejăm imaginea Băncii şi părerea clienţilor mai mici, dar numeroşi. Unii ne-au scris şi le-am răspuns personal, unii au vrut să ne întâlnim. Cei care au scris nu au avut alte remarci după răspunsurile primite şi, prin urmare, consider că scrisoarea mea a fost exhaustivă.

Cei care au vrut să ne întâlnim au plecat mulţumiţi, pentru că le-am explicat că această dorinţă clară de a face curăţenie corespunde cerinţelor impuse de Banca Naţională a Moldovei şi de Banca-mamă Veneto Banca. Majoritatea instituţiilor bancare mari din Italia, supuse verificărilor din partea BCE au încheiat anul cu pierderi şi aceasta este o etapă firească în perioada crizei internaţionale, iar clienţii ar trebui să aprecieze acest proces selectiv şi de transparenţă, susţinut de majorări de capital, pentru a nu încălca indicatorii impuşi de legislaţie, dar şi pentru a conferi certitudine şi garanţii clienţilor privind soliditatea instituţiei.

Este necesar de precizat că pierderile contabilizate de noi, la fel ca şi cele contabilizate de băncile italiene şi europene, se datorează exclusiv provizioanelor efectuate în scopuri prudenţiale. Acest lucru înseamnă că, odată cu trecerea timpului, cu siguranţă vor exista recuperări, însă, la moment, cu aceste provizioane se identifică tipologia necesităţilor pe care le are banca pentru a face faţă acestor cerinţe de prudenţă. Veneto Banca a încheiat la moment două operaţiuni de majorare a capitalului, în special: transformarea unui împrumut obligaţionar de 300 mil. euro în acţiuni şi majorarea de capital în sumă de 500 mil. euro; totodată, este în curs de vânzare o cotă de participare mai puţin strategică, în rezultatul căreia vor fi încasate alte 200 mil. euro.

În urma tuturor acestor intervenţii, Veneto Banca îşi va majora mijloacele proprii cu aproximativ un miliard de euro, depăşind cu mult indicatorii prevăzuţi şi recomandaţi de BCE. În esenţă, nimeni nu trebuie să-şi facă griji în legătură cu încheierea anului 2013 cu pierderi. Eximbank va finaliza anul 2014 cu pierderi şi mai mari, dar toate aceste pierderi sunt prevăzute şi calculate. După aceasta, clienţii noştri vor putea fi mândri de faptul că sunt clienţii unei bănci transparente, sănătoase şi solide, care are drept obiectiv dezvoltarea activităţii comerciale şi îmbunătăţirea serviciilor acordate şi care aparţine unuia din cele mai mari grupuri bancare italiene.

– Câte dintre creditele pentru care banca şi-a constituit deja un fond de risc ar putea fi achitate prin vânzarea bunurilor ipotecate?

– Estimarea vizând ceea ce vom reuşi să recuperăm este de câteva zeci de milioane de euro, însă o cifră precisă nu pot comunica, pentru că multe lucruri depind de procesele de judecată. Nu îmi este frică să afirm că aici, în Moldova, protecţia drepturilor nu este asigurată, din câte am putut vedea şi trăi în aceste luni. Mă refer, evident, la unele dosare pe care le avem cu clienţii noştri, în rezultatul cărora s-au pronunţat sentinţe care nu sunt pozitive pentru banca noastră şi pe care le-am atacat la Curtea Supremă de Justiţie. Chiar dacă va trebui să cheltuim sume semnificative pentru procesele de judecată, vom merge până la capăt.

Din cauza incertitudinii legate de sistemul judiciar, nu putem face prognoze. Vă pot spune doar că am recuperat bunuri cu o valoare consistentă, pe care le vindem treptat. Mai sunt multe alte bunuri pentru care avem procese de judecată în scopul recuperării forţate şi aici mă refer la clienţii mai puţin serioşi. Aceştia sunt asistaţi de avocaţi şi consultanţi financiari, care îi ajută să fraudeze băncile şi să creeze nişte situaţii inexistente, cu creditori inexistenţi care apar după ceva timp şi pretind încasarea unor sume de bani la fel inexistente. Evident, toate aceste acţiuni se fac pentru a tergiversa procesul de recuperare a bunurilor şi creditelor legitime. Nu pot să cred că judecătorii care iau decizii în favoarea acestor clienţi nu sunt în stare să citească şi să aibă o părere firească în această privinţă. Chiar zilele acestea a fost emisă o încheiere de către un judecător care nu recunoaşte creditul nostru asigurat de gaj ipotecar doar pentru că avocatul clientului i-a spus că cel care a semnat actul băncii nu ar fi avut împuternicirile necesare. Nu a fost luat în consideraţie niciun document prezentat de noi, inclusiv extrasul din Registrul de Stat, scrisoarea Băncii Naţionale, declaraţia Băncii, extrasul din procesul-verbal al şedinţei Consiliului Băncii şi altele şi, în pofida acestor dovezi, judecătorul a hotărât să adopte acea decizie. Veţi afla în curând cum se va sfârşi… Evident, nu este o situaţie generalizată, pentru că sunt foarte mulţi judecători buni şi adevăraţi profesionişti, însă mulţi alţii ne creează impedimente.

Dacă Republica Moldova vrea să intre în Europa, primul lucru pe care trebuie să-l facă este să soluţioneze această problemă importantă legată de justiţie.

– Aţi abordat aceste probleme în discuţiile cu autorităţile competente?

– Le cunosc cu toţii. Şi celelalte bănci se confruntă cu aceleaşi dificultăţi. Probleme similare întâmpină şi clienţii noştri, care, la rândul lor, au probleme cu clienţii lor. Este o situaţie generală, nu doar pentru banca noastră. Această stare de lucruri este bine cunoscută. În permanenţă primim asigurări verbale că situaţia se va îmbunătăţi, mass-media relatează despre demiterea sau intentarea de procese penale unor judecători corupţi, dar fenomenul continuă să existe.

– Reprezentanţii BNM sunt înclinaţi să creadă că acţiunile băncilor de curăţare a portofoliului de credite nu se soldează neapărat cu pierderi, ci reprezintă mai curând „amânarea profitului pentru perioada următoare”.

– Este o afirmaţie corectă, dar acest lucru este valabil pentru băncile care încheie cu profit. Poate exagerează un pic cu provizioanele pentru a reduce rezultatul din punct de vedere fiscal, însă nu este cazul nostru, pentru că BNM, care este atentă, ştie foarte bine care sunt acţiunile pe care le întreprindem şi multe dintre acestea au fost coordonate.

– Gruppo Veneto Banca este obligat să-şi supună băncile subsidiare din alte state unor proceduri similare de însănătoşire?

– Da. Din Grup fac parte bănci controlate 100%, inclusiv o bancă în Croaţia şi una în Albania. Iar în România, era o bancă autonomă foarte mare – Italo Romena – care a fuzionat recent cu Veneto Banca, pentru că era o bancă de drept italiană. Chiar dacă avea filiale, ghişee, personal în România, direcţia generală se afla în Italia. Pentru toate băncile controlate de grup au fost efectuate aceste acţiuni.

– De ce este condiţionată majorarea atât de frecventă a capitalului statutar al Eximbank de către acţionar, ţinând cont de faptul că, după acest indicator, Eximbank este lider incontestabil în Republica Moldova, având 1,25 mlrd. lei în condiţiile în care limita minimă este 200 mil. lei?

– Aşa cum se întâmplă şi în cazul celorlalte bănci membre ale grupului, Veneto Banca dotează băncile controlate cu un patrimoniu adecvat în raport cu activităţile de dezvoltare comercială planificate, pe lângă investiţiile efectuate în imobile şi în tehnologii. De aceea, majorările de capital au fost făcute în baza unui plan strategic precis.

– Cum explicaţi faptul că majorarea volumului depozitelor atrase de Eximbank nu se reflectă asupra portofoliul de credite?

– Ţinând cont de excesul de lichiditate pe care îl avem, care se datorează inclusiv depozitelor de la banca-mamă, la ora actuală, majorăm volumul creditelor acordate întreprinderilor mici şi mijlocii. Din păcate, această majorare nu se vede ca şi rezultat final deoarece este compensată de trecerea la pierderi a altor credite.

Suntem foarte interesaţi să creştem numărul clienţilor. Dorim să avem un portofoliu de credite şi de depozite fracţionat la maximum.

– Cum aţi caracteriza indicele de lichiditate al băncii?

– Indicele de lichiditate este pozitiv şi, în orice caz, nu avem preocupări pentru că, chiar şi în rezultatul testelor de stres, ţinând cont de disponibilitatea liniilor de credit acordate de Banca-mamă şi pe care la moment nu le utilizăm, suntem liniştiţi.

– Paralel cu curăţarea portofoliului de credite, Eximbank îşi sporeşte într-un ritm de invidiat activele, aspect care totuşi nu se reflectă în mod evident asupra unor asemenea indicatori ca ROA (rentabilitatea activelor) şi ROE (rentabilitatea capitalului). Cât de repede intenţionează banca să atingă un nivel pozitiv al acestor indicatori?

– Creşterea activelor pe care o vedeţi în bilanţul băncii se datorează investiţiilor imobiliare consistente efectuate în 2013, în special legate de achiziţionarea noului sediu. Acesta este un semn pentru clienţi, dar şi pentru angajaţii noştri, că acţionarul unic crede în acest teritoriu şi, prin urmare, investeşte în Eximbank. 

– Când mai multe bănci străine, inclusiv Gruppo Veneto Banca, au intrat pe piaţa RM, bancherilor autohtoni le-a fost teamă că nu vor putea face faţă concurenţei dat fiind experienţa şi resursele financiare mai ieftine şi pe termen lung de care dispun investitorii străini. Totuşi, se pare că teama a fost zadarnică, dat fiind faptul că din partea băncilor cu capital străin nu se simte încă o concurenţă foarte puternică. Prin ce se explică acest fapt sau consideraţi că totul e încă înainte?

– De obicei, băncile care merg într-o ţară străină nu au drept obiectiv să devină cele mai mari şi să creeze probleme concurenţilor. Noi am decis să investim în Moldova pentru că exista un interes puternic din partea clienţilor noştri, a companiilor ce provin din regiunea Veneto şi din toată Italia, care aveau activităţi şi intenţii să investească în România şi Moldova, inclusiv fiind siguri de interesul puternic din partea comunităţii europene faţă de această ţară. Noi am venit în vârful degetelor ca să activăm în această ţară şi să creăm o concurenţă loială băncilor, remarcându-ne, în special, prin eficienţă.

Atunci când cineva vrea să ”cucerească” un teritoriu care nu-i aparţine, îşi creează doar probleme. Ştim că băncile din Republica Moldova sunt cele care cunosc cel mai bine teritoriul şi acest lucru face diferenţa.

Ţinând cont de problemele pe care le-am avut cu creditele, la ora actuală lucrăm cu foarte mare atenţie. Uneori renunţăm la clienţii cu un potenţial foarte înalt, dar pe care nu reuşim să-i apreciem, anume din cauza că nu cunoaştem teritoriul. Prin urmare, activitatea noastră actuală se bazează pe o verificare detaliată a companiilor şi a persoanelor care le gestionează. De asemenea, atragem o atenţie deosebită asupra examinării cererilor de finanţare şi, prin urmare, a personalului implicat în acest proces.

– Prin ce se explică faptul că băncile moldoveneşti înregistrează an de an profit, iar unele dintre ele plătesc regulat dividende, în timp ce băncile cu capital străin rămân în urmă la acest capitol?

– O să mă refer la Eximbank. Acţionarul nostru unic nu este interesat de primirea dividendelor, deoarece acestea sunt reinvestite în Bancă. Atunci când o bancă are acţionari privaţi, trebuie să-i mulţumească şi, prin urmare, acest lucru poate determina o mai puţină atenţie pentru investiţii care sunt efectuate pentru a privilegia remunerarea acţionarului. Dar cazul nostru este diferit.

– Care sunt obiectivele Eximbank pentru anul 2014, precum şi pentru 2015-2016?

– Obiectivele pentru 2014 sunt investiţiile în tehnologiile bancare. Aşa cum am precizat anterior, este vorba de  E-commerce şi de o nouă platformă pentru Internet Banking, pe lângă multe alte acţiuni îndreptate spre îmbunătăţirea serviciilor prestate clienţilor. În prezent, lucrăm la reorganizarea structurii băncii, care a fost deja aprobată de Consiliu şi autorizată de BNM. Totodată, lucrăm mult asupra ofertei de produse, inclusiv a celor de asigurare. Recent, am primit licenţa din partea BNM şi am încheiat un acord de colaborare cu compania de asigurări Grawe Carat, controlată de grupul Grawe din Austria. Am organizat mai multe traininguri pentru angajaţii băncii şi vom vinde poliţe de asigurare nu doar contra incendierii şi deteriorării bunurilor pe care le luăm în gaj, dar şi poliţe RCA auto şi asigurări de viaţă şi poliţe cu un plan de acumulare, care vor aduce venituri titularilor la finele perioadei. Cu această restructurare organizatorică în curs de desfăşurare vom creşte eficienţa filialelor, unele persoane vor avea ceva mai mult timp pentru a-l dedica  activităţii noului departament comercial.

– Intenţionaţi să faceţi careva disponibilizări?

– Nu disponibilizăm pe nimeni. Aceste persoane vor fi implicate în activitatea de dezvoltare comercială şi, în 2015, acest lucru va permite Băncii o consolidare semnificativă, fapt care rămâne a fi unul din obiectivele noastre strategice.

– Care sunt elementele pe care le consideraţi pozitive în sistemul bancar din RM şi pe care le-aţi include în categoria celor negative şi de ce?

– Un element pozitiv este colaborarea foarte eficientă cu BNM. Controalele efectuate de banca centrală contribuie la îmbunătăţirea eficienţei băncii pentru că rezultatele constituie un motiv bun pentru a reflecta şi a corecta abaterile.

Angajaţii BNM sunt foarte profesionişti, ceea ce ne este de mare ajutor, pentru că, chiar şi în caz de dubii interpretative, avem răspunsuri foarte rapide şi exhaustive. Moldova este o ţară mică cu un număr relativ mic de bănci comparativ cu alte state şi, prin urmare, există o legătură strânsă cu Banca Naţională, care ne permite, în caz de necesitate, să avem chiar şi un contact direct cu guvernatorul şi viceguvernatorul în scurt timp. Acesta ar fi un aspect pozitiv pe care aş vrea să-l menţionez.

Un element negativ este experienţa pe care o avem cu instanţele de judecată. În rest, sunt foarte multe lucruri care trebuiesc îmbunătăţite, dar ele se vor face cu timpul. Venind în Moldova, după o perioadă de trei ani în care am activat în Albania, am observat că sistemele bancare din cele două ţări sunt foarte asemănătoare şi cam la acelaşi nivel. Există posibilitatea de îmbunătăţire pe viitor şi acest lucru depinde foarte mult de tehnologie, pentru a putea permite băncilor să facă un schimb reciproc de informaţii într-un timp mult mai rapid.

– Una dintre condiţiile obligatorii pentru angajaţii Eximbank va deveni cunoaşterea limbii italiene?

– În Eximbank nu va deveni niciodată o condiţie obligatorie şi nici nu a fost până acum. Recent, am angajat o nouă persoană responsabilă de departamentul juridic şi contencios, care nu cunoaşte limba italiană. Mai degrabă ar fi un defect al nostru, pentru că noi suntem cei care ar trebui să cunoaştem limba ţării în care lucrăm. La moment, fac ore de limba română, poate nu am această înclinaţie spre limbi străine, dar cu siguranţă voi reuşi să o învăţ şi eu.

Oricum, am organizat cursuri gratuite de italiană pentru angajaţii băncii şi din toamnă vom continua acest proces.  Majoritatea colegilor noştri înţeleg limba italiană şi reuşesc să se exprime. Trebuie să vă spun că voi, moldovenii, aveţi o capacitate foarte mare de a învăţa limbile străine.

– Istoria ne-a ajutat… Aţi vorbit deja despre dezvoltarea şi modernizarea unor filialele. Veţi mai deschide unele noi?

– Pentru moment, nu intenţionăm să facem acest lucru. Avem în prezent 20 de filiale, dintre care zece în Chişinău şi alte zece în raioane, în zone strategice. În plus, avem şapte agenţii în Chişinău şi în alte zone, ceea ce contribuie la o bună deservire a clienţilor. În unele zone, avem o cotă de piaţă mică şi trebuie să depunem eforturi pentru a îmbunătăţi situaţia. La moment suntem preocupaţi de creşterea eficienţei filialelor existente, ulterior vom vedea dacă este cazul şi când să deschidem altele noi.

– Care este întrebarea la care v-aţi aşteptat în cadrul acestui interviu, dar pe care nu v-am adresat-o?

– Mi-aţi pus toate întrebările posibile cu excepţia uneia. De fapt, nu m-aţi întrebat cum mă simt în Moldova.

– Şi cum vă simţiţi?

– Foarte bine.

Banca Socială are un nou Consiliu, care va fi condus de Gheorghe Papuc

0

Ieri, 11 august 2014, a avut loc adunarea extraordinară a acţionarilor Băncii Sociale. În cadrul adunării a fost ales noul Consiliu al băncii.

Membrii acestuia sunt: Gheorghe Papuc (Președintele Consiliului), Leontii Suholitco (Prim-vicepreşedinte al Consiliului), Valentin Cunev (Vicepreşedinte al Consiliului), Victor Andronachi și Vladimir Novosadiuc. Din precedenta componența a consiliului, a rămas doar Valentin Cunev, care a o cupat funcția de Președinte a Consiliului.

Noul Consiliu al băncii a fost ales pe un termen de 3 ani.

După alegerea sa, noul preşedinte al Consiliului a declarat din numele tuturor membrilor al acestuia, că Banca Socială va activa în cele mai bune tradiţii ale sale, fiind una dintre cele mai mari bănci din ţară; va continua strategia dezvoltării dinamice şi realizarea planurilor stabilite, punând accent pe lărgirea segmentului retail.

Subsidiara elvețiană a Raiffeisen a fost inclusă în lista băncilor „prea mari pentru a da faliment”

Banca Naţională a Elveţiei (SNB) a anunţat recent că a inclus subsidiara elveţiană a creditorului austriac Raiffeisen pe lista băncilor prea mari pentru a da faliment (too-big-to-fail), care sunt supervizate mai strict datorită importanţei lor pentru sistemul financiar global, scrie economica.net cu referire la Bloomberg şi Reuters.

UBS şi Credit Suisse sunt băncile elveţiene a căror stabilitate este considerată esenţială pentru sistemul financiar al Elveţiei, iar Zuercher Kantonalbank (ZKB) a fost adăugată în noiembrie 2013 pe lista băncilor de importanţă sistemică.

SNB cere băncilor de pe această listă să îndeplinească cerinţe mai dure privind capitalul, inclusiv menţinerea unui nivel mai ridicat al capitalului tampon pentru ca instituţiile să se poată proteja de potenţialele turbulenţe de pe pieţele financiare globale.

Subsidiara elveţiană a Raiffeisen are peste 350 de filiale şi active totale de 183 miliarde de franci elveţieni dar probabil cel mai mare motiv de îngrijorare pentru SNB îl reprezintă portofoliul de credite ipotecare al grupului austriac.

Poziţia de piaţă puternică pe segmentul depozitelor interne şi al împrumuturilor a fost decisivă în adoptarea acestei decizii, se arată într-un comunicat al grupului austriac, care se va consulta acum cu Autoritatea de supraveghere financiară din Elveţia (Finma) în privinţa viitoarelor măsuri pe care le va adopta.

Recent, Autoritatea de Supraveghere Financiară din Elveţia (Finma) a dat publicităţii un set de reguli care vor obliga principalele bănci comerciale elveţiene să constituie rezerve de capital duble faţă de standardele internaţionale, în încercarea de a se asigura că băncile vor fi protejate de viitoarele şocuri financiare.

Cele mai profitabile depozite bancare în dolari SUA (august 2014)

0

Vă prezentăm cele mai profitabile depozite bancare, în vigoare la 13 august 2014, oferite de băncile comerciale din Moldova pentru plasarea dolarilor SUA la termen de 6, 12 și 24 luni. În clasamentul ce urmează nu sunt incluse depozitele destinate copiilor și cele pentru pensionari.

Top depozite 6 luni

5,5% – rată anuală oferită de depozitele Standart+ (Unibank) și Vacanță (Banca Socială). Depozitul oferit de Unibank permite retrageri și depuneri de mijloace bănești în cont, iar cel oferit de Banca Socială nu permite nici depuneri, nici retrageri. Rata fixă a dobânzii – la depozitul Vacanță.

5% – dobândă oferită de multiple produse: Avantajos și Estival 2014 (Victoriabank); Rentabil, Deosebit și Fidelitate (Banca de Economii); Standart (Unibank) și Simfonie (Moldindconbank). Toate depozitele, cu excepția Deosebit, permit depuneri suplimentare de bani în cont. Retrageri parțiale sunt posibile doar în cazul depozitului Fidelitate (BEM), Avantajos (Victoriabank) și Simfonie (MICB). Rata fixă a dobânzii este oferită de depozitele: Estival 2014 (Victoriabank), Deosebit (BEM) și Standart (Unibank).

4,5% – dobândă oferită de FinComBank prin intermediul depozitului “Maxima”. Se permit atât depuneri cât și retrageri de mijloace bănești.

Top depozite 12 luni

6,4% – rată (flotantă) oferită de depozitul Standart+ (Unibank). Acest depozit permite atât depuneri cât și retrageri parțiale ale mijloacelor bănești din cont. Este posibilă capitalizarea dobânzii.

6% – dobândă oferită de Banca de Economii (depozitul Rentabil) și Unibank (depozitul Standart). Ambele depozite permit depuneri suplimentare și de asemenea ambele nu permit retrageri parțiale. Capitalizarea dobânzii este posibilă la Unibank. Rata fixă a dobânzii – doar la produsul oferit de Unibank.

5,5% – rata dobânzii oferită de multiple bănci: Victoriabank (Estival 2014 și Avantajos), Banca de Economii (Fidelitate și Deosebit) și Moldindconbank (Simfonie și Crescendo). Depuneri suplimentare de bani permit toate depozitele cu excepția Deosebit (BEM). Retrageri parțiale nu se permit în cazul următoarelor depozite – Estival 2014, Crescendo și Deosebit – dar un avantaj al acestor depozite este rata fixă a dobânzii.

Top depozite 24 luni

6,6% – rată oferită de depozitul Uni-Profit (Unibank). Depozitul nu permite nici retrageri, nici depuneri suplimentare de bani în cont.

6,05% – dobândă oferită de Banca Socială prin intermediul mai multor produse – Clasice, Aniversare 20 ani și Iarna. Depuneri suplimentare permite doar oferta Aniversare 20 ani, retrageri – doar Clasice. Rata dobânzii este flotantă pentru toate depozitele.

6% – rata dobânzii oferită de depozitele Fidelitate (Banca de Economii), Simfonie (Moldindconbank) și Crescendo (Moldindconbank). Toate depozitele depuneri de bani în cont, retrageri nu se permit doar în cazul depozitului Crescendo (MICB). Capitalizarea dobânzii este posibilă la depozitele oferite de Moldindconbank. Rata fixă a dobânzii – doar la depozitul Crescendo.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială etc.

(video) Dorin Drăguțanu: „Nu există nici un obstacol în fața intrării unui jucător nou pe piață”

0

Guvernatorul Băncii Naționale a Moldovei, Dorin Drăguțanu, a fost invitatul emisiunii „Banii tăi” de la Publika TV, în care au fost discutate multiple subiecte: micșorarea cotei substanțiale la cumpărarea acțiunilor băncilor fără acordul BNM, posibil interes al investitorilor strategici față de sectorul bancar din țară, modificările legislative ce au loc în domeniu, evoluția cursului de referință a pricipalelor valute ș.a. Urmăriți în continuare câteva fragmente expuse de Guvernator în cadrul emisiunii.

Despre micșorarea cotei substanțiale de la 5% la 1% la cumpărarea acțiunilor unei bănci fără acordul BNM

“Probabil ar trebui de început cu recunoașterea că problema lipsei transparenței în sistemul bancar este deja o problemă foarte mare care poate să pună piedici în dezvoltarea Republicii Moldova pe termen lung. Noi deja avem comunicări foarte clare și fără echivoc din partea instituțiilor financiare internaționale care au spus că au încetat orice majorare a creditării față de băncile din Republica Moldova care nu au o structură a acționarilor transparentă sau structura cărora nu este pe înțelesul creditorilor externi. Lucrul acesta este grav. Pentru moment desigur băncile continuă să activeze, nu au probleme, dar noi ne referim la proiecte mari, proiecte pe termen lung care necesită finanțare pe termen lung la o rată destul de convenabilă. Sursele acestea vin în principal, deocamdată, de la instituțiile financiare internaționale. Prin urmare este deja o problemă strategică. Prin urmare, noi, cel puțin la Banca Națională, și noi am convins și colegii din Guvern că suntem într-o situație excepțională, iar într-o situație excepțională trebuie să fie implementate măsuri excepționale. Eu sunt de acord că cineva ar putea comenta acum că modificarea cotei substanțiale de la 5% la 1% este destul de drastică. Eu aș fi parțial de acord, dar haideți să avem o abordare precum că este o măsură excepțională și temporară. După ce vom reinstaura transparența în sectorul bancar, după ce vom ști concret cine controlează fiecare bancă din Republica Moldova – cu plăcere vom reveni la majorarea cotei substanțiale.”

Despre un posibil interes față de băncile moldovenești din partea investitorilor strategici

“Din păcate nici anul trecut, nici anul acesta nu au fost niște ani prielnici pentru investitorii străini și pentru expansiunea băncilor din străinătate. Din câte știți, în UE încă se derulează procesul de consolidare fiscală, creșterea economică a fost reluată deși sunt riscuri de încetinire, Banca Centrală Europeană tocmai finalizează un stres-test la sute de bănci mari din Uniunea Europeană. Toți așteaptă rezultatele testelor BCE, nimeni nu vorbește acum despre investiții. Noi suntem cu brațele deschise, mai ales investitorilor strategici, adică reprezentanți ai grupurilor bancare cu istorie, tradiție și tehnologie. Brațele sunt deschise, nu există nici un impediment și nici un obstacol în fața intrării unui jucător nou – fie green field, adică înființarea de la zero, fie de a cumpăra o altă bancă. Lucrurile acestea să fie clare tuturor, suntem deschiși, dar ceea ce vreau să spun este că nu am primit deocamdată nici-o cerere de la un cumpărător strategic sau investitor strategic serios, care să-și manifeste interesul de a investi în sistemul bancar. Nu încă.”

Despre evoluțiile cursului valutar

“Piața valutară din RepublicaMoldova are un regim de curs flotant gestionat. Prin urmare noi avem urcușuri și avem și coborâri. Ceea ce vedem noi, ajustarea destul de serioasă de la începutul lunii iulie, de fapt Banca Națională a vorbit despre acest lucru încă din luna mai. Din păcate lucrurile s-au întâmplat tocmai așa cum am spus, dar mai târziu. Guvernatorul BNM nu este magician care scoate iepurele din joben – a spus și s-a întâmplat. Piața valutară, balanța de plăți, sistemul bancar sunt niște sisteme foarte sofisticate și lucrurile aici sunt gestionate de anumite legi, în principal, legile naturale ale economiei. Noi la Banca Națională transmitem mesajele, noi am spus că ne așteptăm la o depreciere a euro față de dolar. Nu s-a întâmplat în iunie? Dar s-a întâmplat în a doua jumătate a lui iulie și chiar și acum în august. Noi am spus că nu trebuie de așteptat că cursul leului va merge “prin acoperiș în cer”, am spus că trebuie să fie un punct maxim, că noi urmărim foarte atent ce se întâmplă și că va fi o revenire. Acum să vedem ce fel de revenire este? Da, avem și revenirea sezonieră, trebuie să recunoaștem acest lucru, dar din punctul meu de vedere avem și o calmare a spiritelor pe piață. Lumea își pune întrebări, eu când am spus “nu vă avântați la valuta scumpă că o să regretați”, nu am spus lucrul acesta degeaba. De la începutul lunii iulie leul s-a apreciat față de euro cu 4,5%. Deci cine a cumpărat valuta cu peste 19,20 lei, acum deja a pierdut în echivalentul în lei 4,5% practic într-o lună. E o chestie destul de serioasă. Piața valutară trebuie să fie privită cu calm. Eu înțeleg că diferite persoane fizice sau agenți economici pot să aibă sentimente diferite atunci când urmăresc TV, citesc ziarele sau internetul, dar deciziile de a cumpăra sau vinde trebuie să fie luate la calm. Noi avem de la începutul anului o depreciere a leului față de dolar de circa 5,4% și față de euro de circa 2,5%. Sunt niște parametri absolut rezonabili și situația întră în normal. Să vedem lunile următoare ce se va întâmpla. Vedem un exces de valută pe piață, vedem o cerere de lei din partea băncilor, o să vedem în viitor care va fi reacția pieții.”

Vedeți emisiunea integrală la care a participat Dorin Drăguțanu:

Locațiile din Republica Moldova unde se poate de achitat „fără contact” cu cardurile MasterCard PayPass

0

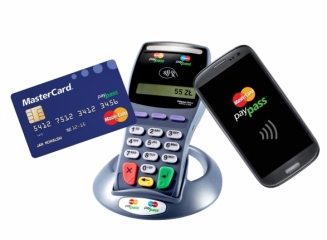
În Republica Moldova, există aproape 50 de locații unde se poate achita cu cardul MasterCard PayPass, scrie agora.md.

Cardurile de plată MasterCard PayPass permit utilizatorilor procurarea bunurilor şi a serviciilor la comercianţi cu un singur gest, doar prin apropierea cardului de terminalul POS. Cele mai multe localuri sunt situate în Chișinău, în sectorul Centru. Totuși, cele două bănci care eliberează aceste carduri (Unibank și Moldova Agroindbank) și-au extins rețeaua și în afara capitalei. Astfel, că deținători de carduri PayPass pot achita în diverse localuri din Bălți, Drochia, Ceadîr-Lunga și Comrat.

Tehnologia „contactless” a fost lansată în Republica Moldova în luna noiembrie, anul trecut. Această tehnologie asigură creşterea considerabilă a vitezei efectuării plăţilor datorită reducerii timpului necesar pentru procesarea tranzacţiei cu card până la 1-2 secunde, ceea ce permite majorarea capacităţii şi nivelului de deservire a clienţilor în centrele comerciale şi reţelele de magazine cu un număr mare de cumpărători.

La achitarea sumei de până la 200 lei nu este necesară introducerea codului PIN, iar cecul este tipărit doar la solicitarea clientului.

În prezent, în Republica Moldova două bănci, Unibank și Moldova Agroindbank, deţin dreptul de a emite şi de a primi spre plată cardurile cu tehnologia PayPass. Acest fapt le permite băncilor să instaleze terminale cu tehnologia PayPass pentru acceptarea cardurilor respective la comercianţi pe întreg teritoriul țării.

Vedeți în continuare infografic-ul, realizat de Agora, ce ilustrează locațiile unde este posibilă achitarea prin intermediul cardurilor MasterCard PayPass.

Cele mai profitabile depozite bancare în euro (august 2014)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6,12 și 24 luni) în euro, în vigoare la 12 august 2014. În acest clasament nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.

Top depozite 6 luni

5,5% – rata oferită de depozitele Standart+ (Unibank) și Vacanță (Banca Socială). Depozitul oferit de Unibank permite depuneri suplimentare (cu excepția ultimelor 2 luni) de mijloace bănești și retrageri parțiale, iar cel oferit de Banca Socială nu permite nici depuneri, nici retrageri. Rata fixă a dobânzii este oferită de Banca Socială.

5% – dobândă oferită de Banca de Economii (depozitele Fidelitate, Rentabil și Deosebit) și Unibank (depozitul Standart). Toate produsele cu excepția depozitului Deosebit oferă posibilitatea depunerii suplimentare de mijloace bănești. Retrageri parțiale de bani nu permit depozitele Standart, Rentabil și Deosebit. Capitalizarea dobânzii este posibilă la toate depozitele cu excepția celor oferite de BEM. Rata fixă – la Unibank și BEM (depozitul Deosebit).

4,5% – rata dobânzii oferită de FinComBank (depozitul Maxima) și Moldindconbank (Simfonie). Ambele depozite permit depuneri suplimentare și retrageri parțiale ale mijloacelor bănești din cont. MICB oferă posibilitatea capitalizării dobânzii.

Top depozite 12 luni

6,4% – dobânda oferită de depozitul Standart+ (Unibank). Rata dobânzii este flotantă. Depozitul permite depuneri suplimentare și retrageri parțiale ale banilor din cont. Depozitul oferă posibilitatea capitalizării dobânzii.

6% – rată flotantă a dobânzii oferită de Banca de Economii (depozitul Rentabil) și Unibank (depozitul Standart). Ambele depozite permit depuneri suplimentare, însă nu permit retragerea parțială a banilor din cont. Rata dobânzii este fixă la produsul oferit de Unibank.

5,5% – rata dobânzii oferită de Banca de Economii (depozitele Fidelitate și Deosebit) și Moldindconbank (Crescendo). Depuneri de mijloace bănești sunt posibile la depozitele Fidelitate și Crescendo. Retrageri parțiale din cont permite doar oferta Fidelitate. Rata fixă a dobânzii – depozitul Crescendo și Deosebit. Capitalizarea dobânzii este posibilă la depozitul oferit de MICB.

Top depozite 24 luni

6,6% – rata dobânzii oferită de către Unibank (depozitul Uni-Profit). Nu se permit retrageri sau depuneri de bani în cont. Rata dobânzii – flotantă.

6,05% – dobândă oferită de Banca Socială prin intermediul mai multor depozite – Clasice, Aniversare 20 ani și Iarna. Depuneri suplimentare permite doar depozitul Aniversare 20 ani, retrageri parțiale – doar depozitul Clasice. Rata dobânzii este flotantă pentru toate opțiunile.

6% – dobândă oferită de depozitul Fidelitate (Banca de Economii) și Crescendo (Moldindconbank). Ambele depozite permit depuneri suplimentare. Retrageri parțiale  – doar la depozitul Fidelitate. Capitalizarea dobânzii este posibilă la Moldindconbank. Rata fixă a dobânzii – oferită de depozitul Crescendo.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca comercială etc.

Moldindconbank a lansat campania promoţională „PROFITĂ DIN PLIN!”

0

 În perioada 01 august 2014 – 31 decembrie 2014, BC „Moldindconbank” S.A. organizează în cadrul proiectului Discount Club* campania promoţională „PROFITĂ DIN PLIN!”.

Achitaţi cu orice card de la Moldindconbank servicii sau mărfuri la partenerii promoţiei şi beneficiaţi de reduceri garantate. În plus – pentru fiecare cumpărătură efectuată in perioada promoţională cu valoare mai mare de 200 lei – primiţi automat un bilet electronic (1 bilet/200 lei, maximum 10 bilete per cumpărătură) pentru participarea la extragerea a circa 1000 de premii valoroase de la partenerii promoţiei.

Numărul biletelor electronice per client nu este limitat: „Mai multe cumpărături – mai multe şanse!”.

Promoţia se desfăşoară în două etape:

Etapa I: perioada 01.08.2014 – 20.10.2014, cu tragerea la sorţi în luna octombrie 2014, şi

Etapa II: perioada 21.10.2014 – 31.12.2014, cu tragerea la sorţi în luna ianuarie 2015.

Extragerea premiilor se va desfăşura conform condiţiilor oficiale, disponibile în toate subdiviziunile BC „Moldindconbank” S.A. sau pe www.micb.md.

___________________________________________________________________________________________

*Discount Club – clubul de loialitate sub egida Moldindconbank, care uneşte comercianţii şi clienţii Moldindconbank. Astfel, posesorii oricărui card Moldindconbank pot beneficia de reduceri garantate pentru fiecare cumpărătură efectuată la partenerii Discount Club.

Avantajele Discount Club:

– Reduceri de până la 15%;

– Peste 50 parteneri şi 500 puncte comerciale în toată ţara;

– Reduceri primite instantaneu pentru fiecare cumpărătură;

– Reduceri valabile suplimentar la reducerile oferite de comercianţi în cadrul campaniilor promoţionale;

– Participi la promoţia „Profită din plin!” şi obţii şansa să câştigi circa 1000 de premii de la 24 de parteneri ai promoţiei.

Cele mai profitabile depozite bancare în lei (august 2014)

0

Vă prezentăm în continuare cele mai atractive oferte ale băncilor comerciale din Republica Moldova pentru depozitele la termen în lei, în vigoare la 11 august 2014. În acest clasament nu au fost luate în calcul depozitele bancare destinate copiilor sau pensionarilor.

Top depozite 6 luni

8% – rata dobânzii oferită de Banca Socială, prin intermediul depozitului Vacanță. Nu se permit nici retrageri, nici depuneri de mijloace bănești. Rata dobânzii este fixă.

7,5% – dobândă oferită de depozitele Standart+ (Unibank). Se permit atât depuneri (cu excepția ultimelor 2 luni), cât și retrageri parțiale de bani din cont.

7,3% – rata dobânzii oferită de Banca Socială (depozitele Aniversare 20 ani și Iarna). Depuneri de bani permite depozitul Aniversare 20 ani. Retrageri de bani nu permite nici un produs.

Top depozite 12 luni

9% – dobândă oferită de depozitele Standart+ (Unibank) și ProClassic (ProCredit Bank). Depozitul oferit de Unibank permite depuneri și retrageri de mijloace bănești, iar cel oferit de ProCredit Bank – nu oferă astfel de posibilități. Avantajul depozitului ProClassic – rata fixă a dobânzii.

8,80% – rata dobânzii oferită de Banca Socială (depozitele Aniversare 20 ani și Iarna). Depuneri de bani permite depozitul Aniversare 20 ani. Retrageri de bani nu permite nici un produs.

8,75% – dobândă oferită de Unibank prin intermediul depozitului Standart. Se permit depuneri suplimentare în primele 3 luni. Rata dobânzii este fixă. Este posibilă capitalizarea dobânzii.

Top depozite 24 luni

10,05% – dobândă oferită de Banca Socială prin intermediul depozitelor Clasice și Aniversare 20 de ani. Depozitul Aniversare permite depuneri suplimentare și de asemenea oferă posibilitatea capitalizării dobânzii.

10% – rată (flotantă) oferită de Unibank, depozitul Uni-Profit. Depozitul nu permite depuneri sau retrageri parțiale a banilor. Suma minimă de constituire: 10.000 MDL.

9,30% – rată a dobânzii oferită de Banca Socială prin intermediul depozitelor Iarna și BS-Absolut. Depozitul BS-Absolut permite atât depuneri cât și retrageri de bani din cont, în timp ce oferta Iarna nu permite aceste operațiuni. Rata dobânzii este flotantă la ambele produse.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești sau banca preferată.