Acasă Blog Pagina 634

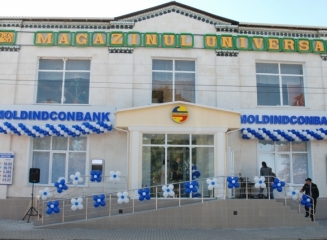
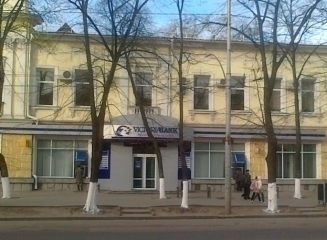
(foto) Moldindconbank, acum şi în oraşul Ocniţa

0

Pe 25 septembrie 2014, BC Moldindconbank S.A. şi-a extins reţeaua de puncte comerciale cu încă o filială, amplasată în centrul oraşului Ocniţa, pe str. 50 Ani ai Biruinţei, 19, nr. 4. La ceremonia de inaugurare au participat reprezentanţi ai mediului de afaceri, conducerii băncii şi administraţiei publice locale, precum şi simpli cetăţeni bucuroşi de eveniment. 

„Odată cu deschiderea filialei din oraşul Ocniţa, Moldindconbank şi-a asigurat prezenţa în toate raionale şi oraşele Republicii Moldova, îndeplinind cu succes unul din obiectivele principale ale Băncii prevăzute în strategia de dezvoltare a reţelei comerciale”, a menţionat în mesajul său vicepreşedintele Comitetului de conducere, dl Igor Stratan.

Extinderea Moldindconbank în teritoriu corespunde principiului apropierii de clienţii noştri, care vor beneficia de întreaga gamă de produse şi servicii bancare destinate persoanelor fizice, întreprinderilor şi afacerilor mici: credite, operaţiuni de schimb valutar, transfer de bani, tranzacţii cu carduri bancare, depozite, operaţiuni cu numerar etc.

Filiala din or. Ocniţa este amenajată după cele mai noi şi exigente standarde, care oferă clienţilor un confort sporit la deservire prin asigurarea locurilor de parcare pentru automobil, spaţiu suficient în interior, mobilier modern şi ergonomic, precum şi utilizarea la ghişee a principiului de universalitate, ce presupune deservirea de către un operator a tuturor serviciilor bancare. De asemenea, pentru comoditatea clienţilor filiala va dispune de un bancomat cu acces nelimitat în orice timp al zilei.  

Noua filială va activa 7 zile pe săptămână, de luni până vineri, între orele 8.30 şi 16.30, iar sâmbătă şi duminică între orele 08.00 şi 14.00.

BC Moldindconbank S.A. este lider la capitolul eficienţă şi una din cele mai puternice 100 de instituţii financiare din sud-estul Europei şi CSI, care gestionează în prezent al doilea ca mărime volum de active şi portofoliu de credite din sistemul bancar autohton. De asemenea, Banca dispune de una din cele mai mari reţele de oficii bancare din ţară, fiind considerată un partener stabil şi de încredere de peste 330 mii clienţi ai săi.

Date de contact:

Filiala din or. Ocniţa

str. 50 Ani ai Biruinţei, 19, nr. 4, or. Ocniţa, MD – 7101;

Director: Victor Simionca, tel. 0 271 788-99.

BC “Banca Socială” S.A. a lansat depozitul “Toamna de Aur”

0

Banca Comercială “Banca Socială” S.A. a lansat un nou produs de economisire: Depozitul “Toamna de Aur” cu dobânda lunară în lei, euro și dolari, care poate fi contractat pe o maturitate de 3, 6, 12, 18, 25, 30 sau 36 luni.

Rata dobânzii la depozitul în lei pornește de la 2,3% anual în cazul depozitelor pe 3 luni și ajunge la 10,2% anual pentru depozitele plasate la un termen de 36 luni, iar pentru depozitele în valută – rata dobânzii variază de la 1% la 6,7% anual, scrie wall-street.md cu referire la site-ul băncii.

Particularitatea acestui depozit este aceea că permite posibilitatea suplinirii contului nelimitat pe toată durata termenului depozitului, cât şi posibilitatea de a retrage lunar din suma depusă până la 25% din soldul depozitului, după o perioadă de 12 luni din momentul deschiderii contului de depozit.

Dobânda lunară poate fi primită în numerar, la contul de card sau poate fi capitalizată.

Pentru a deschide Depozitul “Toamna de Aur” este necesar să vă adresați la orice filială a BC “Banca Socială” S.A.

JPMorgan Chase rămâne cea mai mare bancă de investiții din lume și în 2014

JPMorgan Chase şi-a păstrat poziţia de cea mai mare bancă de investiţii din lume în primul semestru al acestui an, în condiţiile în care a realizat venituri de 11,5 miliarde de dolari, conform unui studiu publicat de către compania de consultanţă Coalition, scrie capital.ro cu referire la Reuters.

Pe locul al doilea se află, la egalitate, Goldman Sachs şi Deutsche Bank, pe poziţia a treia Bank of America Merrill Lynch şi Citi, urmate de Morgan Stanley, Credit Suisse, Barclays, UBS şi BNP Paribas.

Majoritatea băncilor de investiţii s-a confruntat în ultimele luni cu diminuarea veniturilor din cauza ratelor scăzute ale dobânzilor şi a reglementărilor mai dure privind capitalul.

Coalition a precizat că, în primele şase luni ale acestui an, JPMorgan, Deutsche Bank şi Citi au realizat venituri de aproximativ 5,9 miliarde de dolari în sectorul FICC (venituri fixe, tranzacţii valutare şi tranzacţiile cu materii prime).

La categoria equities, pe primul loc se află Morgan Stanley, urmată de JPMorgan şi Goldman Sachs. În sfârşit, JPMorgan, Goldman Sachs şi Bank of America s-au clasat pe primul loc la veniturile din consultanţă, cu trei miliarde de dolari fiecare.

Studiul Coalition analizează performanţele înregistrate de cele mai mari bănci de investiţii din lume: Bank of America Merrill Lynch, Barclays, BNP Paribas, Citi, Credit Suisse, Deutsche Bank, Goldman Sachs, JPMorgan, Morgan Stanley şi UBS.

Vnesheconombank va primi de la statul rus 30 miliarde de ruble pentru majorarea capitalului

Prima etapă de majorare a capitalului a Vnesheconombank în mărime de 30 miliarde de ruble va asigura respectarea de către bancă a tuturor normativelor, anunță un comunicat plasat pe site-ul VEB.

“Majorarea capitalului VEB-ului, care a fost discutată la ședința cu prim-ministrul Rusiei Dmitriy Medvedev, va permite Vnesheconombank să respecte normativele stabilității financiare”, a declarat Vladimir Dmitriev, președintele băncii.

Două surse, care cunosc detalii de la acea ședință, au declarat pentru Interfax că s-a luat decizia de a acorda Vnesheconombank 30 miliarde de ruble pentru menținerea lichidității. Vladimir Dmitriev a confirmat această cifră.

“Deciziile luate vor permite băncii să se bazeze pe suportul sistemic și stabil din partea statului, care din contul măsurilor luate și primei etape de majorare de capital în valoare de 30 miliarde de ruble, va asigura o dezvoltare dinamică a VEB și respectarea tuturor normativelor de stabilitate financiară”, a declarat președintele VEB pentru Interfax.

“Toate măsurile luate sunt direcționate pentru respectarea obligațiunilor față de creditorii locali și internaționali, dar și pentru extinderea creditării proiectelor importante ale statului, susținerea exportului industrial, business-ului mic și mijlociu” a adăugat V. Dmitriev.

Amintim că Vnesheconombank, prin intermediul companiei VEB Capital, deține aproximativ 25% din acțiunile Băncii de Economii.

Banca Centrală a Ungariei alocă băncilor 3 miliarde de euro pentru despăgubirea clienților

Banca Centrală a Ungariei (NBH) a alocat din rezervele sale trei miliarde de euro (3,9 miliarde de dolari) pentru a ajuta creditorii care vor fi obligaţi să despăgubească clienţii pentru modificările unilaterale ale contractelor considerate incorecte din cauza utilizării unui curs de schimb dezavantajos pentru clienţi, scrie capital.ro cu referire la Reuters.

De asemenea, instituţia a anunţat că este pregătită să furnizeze sectorului bancar mai multă valută, pentru planificata conversie în forinţi a creditelor ipotecare în valută. Marton Nagy, director general al Băncii Ungariei, a anunţat că suma ar putea ajunge la 9-11 miliarde de euro, în funcţie de detaliile planului de convertire, care nu sunt încă cunoscute.

“Scopul programului NBH este de a se asigura că retragerea creditorilor în valută se desfăşoară într-un mod rapid şi bine organizat, menţinând stabilitatea sistemului financiar, fără a afecta semnificativ rata de schimb a forintului”, se arată în declaraţia Băncii Ungariei.

La sfârşitul lunii august, rezervele valutare deţinute de NBH se ridicau la 35,5 miliarde de euro.

Băncile din Ungaria vor trebui, în decembrie, să convertească în forinţi creditele ipotecare în valută, a anunţat recent liderul grupului parlamentar al formaţiunii guvernamentale Fidesz, Antal Rogan, adăugând că Guvernul ar putea împărţi cu sectorul financiar costurile acestei operaţiuni.

Parlamentul ungar a adoptat recent un proiect de lege destinat sprijinirii persoanelor care au luat un credit în valută, Banca Centrală estimând că actul legislativ ar putea provoca sectorului financiar costuri cuprinse între 600 şi 900 miliarde de forinţi (2,6-3,9 miliarde de dolari).

Majoritatea băncilor din Ungaria au suficiente resurse pentru a-şi acoperi cheltuielile, în timp ce altele vor primi injecţii de capital de la băncile mamă dacă va fi necesar, a afirmat recent ministrul ungar al Economiei, Mihaly Varga.

Principalele bănci din Ungaria sunt OTP, K&H Bank, precum şi diviziile ungare ale băncilor austriece Raiffeisen şi Erste, băncii belgiene KBC, băncilor italiene Unicredit şi Intesa Sanpaolo, precum şi subsidiara băncii germane Bayerische Landesbank.

Vitalie Corniciuc (KPMG Moldova): Băncile au evoluat foarte mult în ultimii ani în ceea ce ţine de raportarea financiară, mai ales după 2012

0

În continuare vă prezentăm un interviu acordat în exclusivitate site-ului financiar-bancar bancamea.md de către Vitalie Corniciuc, ACCA; Audit Manager în cadrul KPMG Moldova. În cadrul interviului veți descoperi ce reprezintă de fapt un audit bancar, care este relația unui auditor cu bancherii, care este rolul BNM în activitatea aceasta și cum este privit sectorul bancar din Moldova dintr-un unghi mai specific, cel al auditorului bancar.

– Bună ziua dl Vitalie, Dvs. activați în cadrul companiei internaționale KPMG de mai bine de 6 ani. Vă specializați în auditul bancar. Descrie-ți vă rog cititorilor noștri ce înseamnă de fapt auditul bancar? Care sunt principalele direcții/elemente ale activității Dvs.? Cum decurge procesul de auditare?

– Bună ziua tuturor cititorilor site-ului bancamea.md. În primul rând vreau să vă mulțumesc pentru oportunitatea de a vă acorda acest interviu. Cel mai important document financiar pe care îl produc băncile, dar şi alte entităţi, sunt situaţiile financiare anuale care includ cele mai importante informaţii cu privire la poziţia şi la performanţa lor financiară. Auditul bancar, ca orice alt audit financiar, este o formă de asigurare pentru utilizatorii rapoartelor financiare că informaţiile conţinute în acestea prezintă veridic situaţia financiară a băncii. Dacă în cazul unei entităţi comerciale, numărul utilizatorilor situaţiilor financiare se limitează la acţionari și poate câţiva creditori sau clienți mari, în cazul băncilor, numărul utilizatorilor este extins (acţionari, instituţii financiare internaţionale, bănci corespondente, deponenţi/debitori, autorităţi publice şi, nu în ultimul rând, Banca Naţională a Moldovei). Toţi aceşti utilizatori ai informaţiilor financiare iau diverse decizii în baza rapoartelor pe care le publică băncile. De aceea, fiecare dintre ei are nevoie de un confort suplimentar că deciziile pe care le ia să fie bazate pe cifre şi pe informaţii veridice.

În acest context, scopul auditului este să confirme că rapoartele financiare ale băncilor prezintă fidel poziţia şi performanţa lor financiară în conformitate cu standardele contabile/ de raportare financiară acceptate (pentru Moldova – Standardele Internaţionale de Raportare Financiară).

– Care este scopul auditului? Depistarea erorilor și a fraudei sau prevenirea lor?

– Standardele Internaţionale de Audit, aplicabile şi în Republica Moldova, spun că scopul auditului este de a oferi utilizatorilor situaţiilor financiare o asigurare rezonabilă că aceste situaţii financiare nu conţin denaturări semnificative datorită fraudei sau erorii.

Pentru a vă răspunde la partea a doua a întrebării, aş vrea mai întâi să clarificăm pentru cititori diferenţa între fraudă şi eroare. Ambele conduc la denaturarea situaţiilor financiare. Factorul care face diferenţa între fraudă şi eroare este măsura în care acţiunea ce a stat la baza denaturării situaţiilor financiare a fost intenţionată sau neintenţionată. Altfel spus, eroarea este neintenţionată, frauda – intenţionată.

Un auditor care efectuează un audit în conformitate cu Standardele Internaţionale de Audit este responsabil să obţină o asigurare rezonabilă cu privire la faptul că situaţiile financiare, în ansamblu, nu conţin denaturări semnificative ca rezultat al fraudei sau al erorii. Depistarea şi prevenirea fraudelor şi a erorilor sunt în responsabilitatea conducerii băncilor sau a companiilor, auditorul este responsabil să evalueze impactul acestora (dacă este cazul), asupra situaţiilor financiare. În acest scop, standardele de audit descriu procedurile care trebuie efectuate şi alte cerinţe, cum ar fi scepticismul profesional, de care auditorii trebuie să dea dovadă în cadrul misiunii de audit. Aceleași Standarde Internaţionale de Audit admit că există anumite limitări inerente ale unui audit şi că fraudele sau erorile ar putea să nu fie depistate, chiar dacă auditul este efectuat corespunzător. Acest lucru se poate întâmpla, de exemplu, când există complicitate între cei care au iniţiat o fraudă sau când aceasta este structurată atât de complex încât devine foarte dificil să fie descoperită.

– Băncile comerciale sunt obligate să publice pe pagina web raportul de audit. Care sunt mesajele principale pe care trebuie să le înțeleagă un simplu client al băncii citind și analizând raportul de audit?

– Într-adevăr băncile licenţiate în Republica Moldova sunt obligate să îşi publice situaţiile financiare anuale însoţite de raportul auditorului independent. Un raport de audit conform Standardelor Internaţionale de Audit are o formă standard şi conţine câteva paragrafe, cele mai importante fiind cele cu privire la banca auditată, aria de aplicabilitate a auditului, responsabilitatea conducerii, responsabilitatea auditorului şi opinia auditorului. De fapt, opinia auditorului este cel mai important paragraf pentru utilizatorii rapoartelor, deoarece anume în acest paragraf se menţionează dacă situaţiile financiare sunt conforme cu standardele de raportare şi dacă exprimă fidel poziţia şi performanţa financiară a băncii.

Există 4 tipuri de opinii de audit:

Cea mai des întâlnită şi cea mai „bună” opinie este opinia standard, sau cum îi mai spunem noi – opinie curată sau opinie necalificată (atenţie să nu fiţi induşi în eroare de termenul „necalificat”). Un simplu utilizator citind această opinie trebuie să înţeleagă că situaţiile financiare ale băncii reflectă corect poziţia şi performanţa sa financiară. Acest tip de opinie este cel mai scurt şi conţine o formulare de genul „în opinia noastră situaţiile financiare anexate prezintă fidel, în toate aspectele semnificative poziţia şi performanţa financiară a băncii.”

Un alt tip de opinie, care poate fi întâlnit şi la băncile din Republica Moldova, este opinia cu rezerve sau opinia calificată. Cu un astfel de tip de opinie trebuie de înţeles că situaţiile financiare ale băncii prezintă corect poziţia şi performanţa financiară, cu excepţia celor menţionate de auditor în paragrafele cu rezerve. Cu alte cuvinte, există anumite aspecte din activitatea băncii, pentru care auditorul fie nu a primit dovezi suficiente şi adecvate pentru a putea concluziona asupra aspectelor respective, fie a concluzionat că există erori sau abateri legate de acele aspecte. Astfel de opinii ar trebui să trezească un anumit grad de îngrijorare din partea utilizatorilor situaţiilor financiare ale băncilor.

Ultimele 2 tipuri de opinii sunt „opinia adversă” şi „refuzul de a exprima o opinie” care sunt foarte rar întâlnite şi arată că situaţiile financiare ale băncilor sunt greşite iar efectul acestor greșeli este pervaziv (afectează situațiile financiare în totalitatea lor) sau auditorul nu a putut obţine dovezi suficiente pentru a putea să îşi formeze o opinie asupra situaţiilor financiare, în ansamblu. Dacă cei curioşi vor răsfoi pe site-urile băncilor pot găsi şi astfel de opinii.
– Auditul bancar în Republica Moldova se deosebește radical de cel practicat în statele UE sau SUA? Țările vecine? Care sunt specificurile auditului bancar în țara noastră?

– În ţara noastră auditul este desfăşurat conform Standardelor Internaţionale de Audit, care sunt utilizate de majoritatea ţărilor europene şi chiar din lume. SUA au standardele lor de audit, care însă au multe tangenţe cu cele internaţionale. Astfel, putem spune că în Moldova este asigurat un cadru conceptual de desfăşurare al auditului similar cu cel european. Diferenţa este dată de specificul pieţei bancare de la noi care, deşi este mult mai puţin sofisticată din punct de vedere al instrumentelor financiare utilizate decât cea a ţărilor europene, are anumite riscuri care trebuie considerate în mod specific de către auditori. Să nu uităm aici şi de rolul esenţial pe care îl are Banca Naţională a Moldovei care, deşi nu poate interveni în cerinţele standardelor de audit, setează regulile de joc pentru bănci, dar şi pentru auditorii bancari, astfel că suntem obligaţi să ţinem cont de ele.

– Dacă să vorbim din punct de vedere al legislației? Care sunt punctele forte și care sunt neajunsurile la etapa actuală? Ce obstacole legale întâlniți în activitatea de zi cu zi?

– Legislaţia în domeniul auditului este destul de bună pentru piaţa existentă în Republica Moldova, mai ales în ceea ce ţine de bănci. Există Ministerul de Finanţe care supraveghează activitatea de audit, în general, şi Banca Naţională a Moldovei în tot ce ţine de auditul instituţiilor financiare, inclusiv licenţierea auditorilor. În practica mea de peste 6 ani, nu am întâlnit bariere de ordin legislativ în desfăşurarea activităţii. Ca în orice domeniu, există anumite deficienţe, dar acestea se rezolvă pe măsură ce apar.

– De-a lungul anilor ați auditat multiple bănci din țara noastră, probabil și bănci mari, și bănci mai mici. Ați putea să dați nume și să caracterizați experiența cu acestea? Diferă auditul la o instituție mare de una mai mică? Prin ce anume?

– Într-adevăr de-a lungul anilor am fost implicat în auditarea a mai multor bănci, cred că în jur de 10, unele fiind foarte mici, altele fiind cele mai mari. Experienţa este unică cu fiecare dintre ele. La fiecare etapă am privit cu ochi diferiţi auditul, îmi aduc aminte anul 2008 când eram asistent şi eram responsabil de verificarea creditelor la o bancă mică, dar destul de riscantă. Acum probabil aş verifica altfel acel portofoliu. Cum vă spuneam, deşi piaţa bancară de la noi pare puţin sofisticată din punct de vedere al instrumentelor financiare, iar auditul ar trebui să fie relativ simplu, nu este chiar aşa deoarece fiecare bancă îşi are aspectele ei riscante pe care auditorii ar trebui să se concentreze. În efectuarea auditului, auditorii se raportează la un anumit prag de materialitate setat de ei (o sumă care ne ajută să determinăm care cifre sunt semnificative şi care nu). Cu cât este mai mică banca, cu atât şi această sumă este mai mică, astfel că volumul verificărilor nu scade dacă banca este mică. Ce poate fi diferit între auditarea unei bănci mari şi a uneia mici este că băncile mari de la noi efectuează un set de operaţiuni mai complexe decât cele mici (de ex. factoring, cambii, unele instrumente derivate etc.), iar acest lucru necesită cunoştinţe şi un efort suplimentar. Băncile de la noi au evoluat foarte mult în ultimii ani în ceea ce ţine de raportarea financiară, mai ales după ce din 2012 tot sistemul bancar a trecut la Standardele Internaţionale de Raportare Financiară (IFRS). Asta a impus şi auditorii să fie mai riguroşi, mai tehnici şi mai specifici. Dacă acum câţiva ani, multe noţiuni din IFRS erau destul de abstracte pentru bănci şi era relativ uşor să demonstrezi nişte provizioane adiţionale, în ultimii ani discuţiile au devenit foarte tehnice şi profesioniste.

– Care a fost cel mai complex și dificil audit pe care l-ați efectuat Dvs. împreună cu echipa KPMG?

– Deşi mai sus nu am vrut să vă dau nume, aici probabil o sa mă las convins. Cel mai dificil audit pentru mine a fost la Investprivatbank, aveam puţină experienţă atunci şi a fost un fel de Rubicon pentru mine. Cele mai complexe audituri cred că abia urmează, ele vor fi legate de 2 din cele mai mari bănci din Moldova cu care am început colaborarea anul acesta.

– În calitate de auditor, cum sunteți întâmpinați de către reprezentanții băncilor? Vă primesc cu brațele deschise? Care este atitudinea bancherilor față de meseria voastră?

– În contextul în care vă spuneam că băncile au progresat foarte mult în tot ce ţine de raportarea financiară, au crescut şi exigenţele faţă de auditori. Pot spune că atitudinea reprezentaţilor băncilor s-a schimbat foarte mult în bine de la an la an. Dacă înainte eram priviţi că simpli revizori, treptat băncile au început să înţeleagă că noi, chiar dacă găsim anumite ajustări şi propunem modificări în rapoartele financiare ale băncilor, acestea au menirea să îi ajute. La fel, băncile apreciază foarte mult când noi putem să îi consultăm pe diferite aspecte financiare, fiscale, de gestiune a riscurilor etc. Astfel, dacă reușeşti să stabileşti o relaţie bazată pe încredere şi profesionalism, relaţia bancă-auditor este foarte bună şi lucrativă, iar divergenţele care mai apar se soluţionează într-un mod adecvat.

– Dacă ați fi să caracterizați sectorul bancar din Republica Moldova în 3 cuvinte, care ar fi acestea din perspectiva unui auditor?

– Creştere. Dezvoltare. Mister. (ca să fac referire la spotul de promovare a Republicii Moldova)

– Sectorul bancar se confruntă cu o serie de evenimente neplăcute legate de transparența acționarilor, tranzacții dubioase cu acțiuni, atacuri raider etc. Cum influențează aceste evenimente activitatea Dvs.?

– Din păcate, ultimii doi ani, cele mai multe discuţii în jurul băncilor au loc anume în acest context de lipsă de transparenţă a structurii acţionarilor, scheme, atacuri raider etc. şi nu de performanţele sau tendinţele de dezvoltare a sectorului bancar. Deşi sunt multe bănci care îşi văd de treabă şi se dezvoltă lansând produse şi servicii noi, aceste ştiri parcă se pierd între ştirile legate de scandaluri şi de raideri. Aceste lucruri nu sunt în beneficiul nimănui, poate doar a unui grup restrâns de persoane care alimentează această situaţie. Ceea ce ţine de auditori, suntem şi noi afectaţi într-o anumită măsură. Auditul situaţiilor financiare este adresat, în primul rând acţionarilor băncilor. Deşi în mod operaţional noi nu interacţionăm cu ei, ci doar cu managementul băncii, rapoartele noastre sunt adresate către acţionari, în ansamblu. Astfel, devine important să știi cine sunt ei. În acest sens, noi efectuăm anumite proceduri în faza de acceptare a clienţilor care sunt menite să identifice cine sunt acţionarii.

– Dvs. sunteți auditor licențiat de către Banca Națională a Moldovei. Care sunt cerințele de calificare pentru aceasta? Spuneți-ne care este rolul BNM în activitatea pe care o desfășurați? (traininguri, cursuri, întâlniri, schimb de experiență/informații etc.)

– Pentru a putea desfăşura un audit al unei instituţii financiare din Republica Moldova, este nevoie ca auditorul-persoana fizică să deţină un certificat de calificare. Acesta din urmă se poate obţine prin susţinerea unui examen oral la Banca Naţională a Moldovei. Cerinţele sunt ca mai întâi să deţii certificatul de calificare al auditorului emis de către Ministerul Finanţelor, pentru auditul general, să ai studii superioare şi un cazier judiciar curat, apoi trebuie să iai peste 7 din 10 la examenul de la BNM. În afară de funcţia de licenţiere din partea BNM, în ultimii ani s-a conturat o relaţie mult mai aprofundată între Banca Naţională a Moldovei şi auditori. Astfel, participăm la diverse întâlniri şi discuţii la care comunicăm Băncii Naţionale despre rezultatele auditului, despre riscurile identificate şi alte aspecte importante identificate de noi. La fel, şi BNM-ul ne comunică dacă sunt anumite aspecte la care noi ar trebui să atragem mai mult atenţia. Apreciez relaţia cu Banca Naţională a Moldovei ca una dinamică şi constructivă.

– La final vă rugăm să transmiteți un mesaj cititorilor noștri.

– Vreau să încurajez vizitatorii site-ului bancamea.md să vă urmărească în continuare, inclusiv prin instalarea aplicaţiei pe telefon. Vouă vă doresc să aveţi cât mai mulţi vizitatori şi să deveniţi principala sursă de informare a publicului privind noutăţile din sistemul bancar. Iar tuturor utilizatorilor serviciilor şi informaţiilor bancare, le doresc doar ştiri pozitive legate de bănci, informaţii veridice şi rapoarte financiare corecte. Vă mulțumesc!

– Și noi vă mulțumim pentru interviu!

Victoriabank: „Comitetul actual de Direcție își va exercita împuternicirile până la desemnarea noilor membri”

0

Un comunicat al Victoriabank remis presei anunță faptul că actualul Comitet de Direcție își va continua activitatea și după data de 24.09.2014, până la desemnarea noilor membri de către organele competente ale băncii. Vedeți în continuare textul comunicatului de presă.

„Comitetului de Direcție al BC “Victoriabank” SA informează că în conformitate cu prevederile Codului Muncii al Republicii Moldova şi a deciziei organelor competente, membrii Comitetului de Direcţie şi anume N. Politov-Cangaș, C. Ghimpu, L. Vangheli îşi exercită împuternicirile funcţionale şi obligaţiunile de serviciu după data de 24.09.2014, până la desemnarea noilor membri ai Comitetului de Direcţie a BC “Victoriabank” SA de către organele competente în conformitate cu Statutul Băncii.

Dat fiind faptul că anterior, de către organele judiciare al R.M. a fost suspendată executarea unor hotărâri ale Adunării Generale Extraordinare a Acţionarilor BC “Victoriabank” SA şi a deciziilor Consiliului de Administraţie a BC “Victoriabank” SA, membrii Comitetului executiv sunt în drept să reprezinte Banca în raport cu terţe persoane, să adopte decizii, încheie contracte şi să-şi exercite obligaţiunile funcţionale, până la constituirea unui organ competent, în conformitate cu Statutul Băncii, care va putea desemna membrii Comitetului de Direcţie al BC “Victoriabank” SA.

Astfel, în conformitate cu legislaţia în vigoare, activitatea actualului Comitet de Direcţie în componenţa N. Politov-Cangas, C. Ghimpu, L. Vangheli şi E. Goncear este considerată valabilă, având toată puterea juridică pentru buna funcţionare a Băncii.”

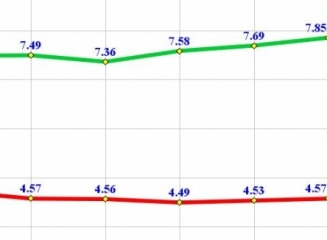
(grafic) Rata medie a dobânzii la depozitele la termen a populației a constituit 7,85% (lei) și 4,57% (valută) în august

0

Banca Națională a Moldovei a publicat datele privind situația depozitelor atrase de către băncile comerciale la sfârșitul lunii august a anului curent (2014).

Astfel, la sfârșitul lunii august volumul total al depozitelor în lei la termen atrase a constituit 1,75 miliarde lei, în creștere cu 0,2 miliarde lei față de luna precedentă. Depozitele persoanelor fizice constituiau 1,17 miliarde lei, iar a celor juridice – 581 milioane lei.

81% din volumul total depus de populație este plasat la un termen de până la 1 an, și respectiv 19% – pe termen lung (mai mare de 12 luni).

Rata medie a dobânzii la depozitele la termen în lei pentru persoane fizice a înregistrat o valoare de 7,85%, în creștere cu 0,16 p.p. față de luna iulie. În comparație cu luna august a anului precedent aceasta s-a diminuat cu 0,31 p.p.

Cele mai mari randamente le au depozitele plasate la un termen „mai mare de 5 ani” (10,80%), „de la 2 la 5 ani” (9,35%) și „de la 1 la 2 ani” (8,44%).

Rata medie a dobânzii la depozitele atrase de la populație în valută a constituit 4,57%, în creștere cu 0,04 p.p. față de luna precedentă. Volumul depozitelor în valută a populației, recalculat în lei, a însumat 1,57 miliarde lei.

Vedeți în continuare evoluția ratei dobânzii la depozitele în lei și valută atrase de la populație pe parcursul anului curent.

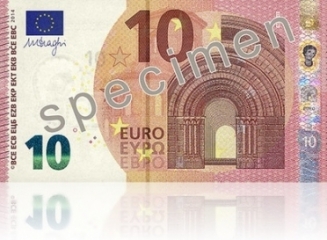
(foto, video) Noua bancnotă de 10 euro va fi pusă în circulație mâine, 23 septembrie 2014

Bancnota de 10 euro din seria „Europa” va intra în circulaţie la data de 23 septembrie 2014, anunță un comunicat al Băncii Centrale Europene.

«Este esenţial ca toţi cei care utilizează bancnotele euro să le utilizeze şi în continuare cu deplină încredere. Acesta este motivul pentru care introducem seria „Europa”», a declarat Yves Mersch, membru al Comitetului executiv al BCE responsabil de bancnote.

La fel ca noua bancnotă de 5 euro, noua bancnotă de 10 euro prezintă mai multe elemente de siguranţă optimizate, precum şi o imagine nouă. Holograma şi filigranul acesteia includ un portret al Europei, personaj din mitologia greacă. Bancnota conţine şi un „număr verde-smarald”. Atunci când este înclinată, numărul strălucitor prezintă un efect luminos care se deplasează în sus şi în jos; de asemenea, numărul îşi schimbă culoarea din verde-smarald în albastru-închis. Datorită acestor elemente de siguranţă, precum și a altor elemente, noua bancnotă de 10 EUR este foarte uşor de verificat utilizând metoda „atinge, priveşte, înclină”.

Pentru a facilita introducerea noii bancnote şi a asigura recunoaşterea acesteia pe scară cât mai largă, Eurosistemul a adoptat multe măsuri pentru sprijinirea în continuare a producătorilor şi a deţinătorilor de aparate de procesare a bancnotelor şi de dispozitive de autentificare. O iniţiativă a reprezentat-o punerea la dispoziţie în scopul testării a noilor bancnote de 10 euro cu aproape nouă luni înainte de lansare, asigurându-se astfel timp suficient pentru adaptarea echipamentelor. O alta a constat în simplificarea procedurilor de primire a noilor bancnote de 10 euro în scopul adaptării. În plus, Eurosistemul a organizat la Bruxelles – în cadrul Programului de parteneriat al Eurosistemului – un seminar referitor la bancnote, în timp ce băncile centrale naţionale s-au aflat în contact direct cu părţile interesate relevante din ţara respectivă.

Banca Centrală Europeană a primit confirmare din partea băncilor centrale naţionale din zona euro cu privire la faptul că acestea au făcut tot ceea ce se putea aştepta în mod rezonabil în calitatea pe care o deţin pentru a facilita adaptarea la noua bancnotă a aparatelor de procesare a bancnotelor şi a dispozitivelor de autentificare în ţările respective.

„Pentru ca lansarea noii bancnote de 10 euro să decurgă în condiţii cât mai bune, îi îndemn pe toţi cei care deţin echipamente de procesare a bancnotelor să se asigure că acestea pot accepta noile bancnote”, a declarat dl Mersch.

Bancnotele de 10 euro din prima serie vor continua să fie emise în vederea epuizării stocurilor şi vor circula în paralel cu bancnotele de 10 euro din seria „Europa”, înainte ca acestea din urmă să fie eliminate treptat ulterior şi, în cele din urmă, să înceteze să mai reprezinte un mijloc legal de plată. Această modificare de statut va fi anunţată cu mult timp în avans.

Vedeți în continuare imagini cu noua bancnotă de 10 euro.

youtube placeholder image

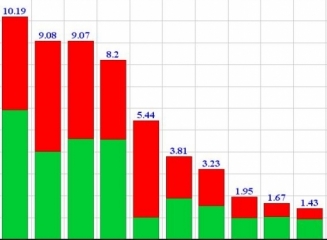
(grafic) Top bănci după volumul depozitelor atrase la 31 august 2014

0

Banca Națională a Moldovei a publicat datele statistice privind structura depozitelor din sectorul bancar la 31.08.2014.

Astfel, soldul total al depozitelor la sfârșitul lunii august constituia 56,6 miliarde lei: depozitele acceptate în lei moldovenești totalizau 27,8 miliarde, iar cele în valută (recalculate în lei) – 28,8 miliarde lei.

Depozitele persoanelor fizice au depășit 18 miliarde de lei pentru depozitele în moneda națională și 15,5 miliarde lei – cele acceptate în valută (recalculate în lei).

Depozitele persoanelor juridice totalizează 23 miliarde lei, 58% din volum fiind depozitele acceptate în valută. De remarcat este faptul că în categoria depozitelor persoanelor juridice au fost incluse și depozitele altor bănci, care totalizează echivalentul a 6,8 miliarde lei.

Per total, cel mai mare volum de depozite este atras de următoarele bănci: Moldova Agroindbank (10,19 miliarde lei), Victoriabank (9,08 miliarde lei) și Banca de Economii (9,07 miliarde lei).

La capitolul depozite acceptate de la populație, lider este Moldova Agroindbank (7,75 miliarde lei), urmată de Victoriabank (6,46 miliarde lei) și Moldindconbank (5,91 miliarde lei).

Vedeți în continuare câteva grafice ce ilustrează portofoliile de depozite ale băncilor comerciale din Republica Moldova.