Acasă Blog Pagina 620

Filialele și agențiile Victoriabank nu vor activa în perioada 01-11 ianuarie 2015. Vedeți mesajul băncii către clienți.

0

Filialele și agențiile Victoriabank nu vor activa în perioada 01-11 ianuarie 2015, anunță site-ul oficial al instituției bancare. Motivul este trecerea băncii la un nou sistem de evidență bancară.

Vedeți în continuare mesajul integral al Victoriabank pentru clienți în care se explică care sunt excepțiile (agențiile care vor lucra în această perioadă) și efectele asupra conturilor clienților.

„Stimați clienți, în legătură cu trecerea VictoriaBank la un sistem nou de evidență bancară, care va permite elaborarea unei game mai largi a produselor și serviciilor prestate și o deservire mai calitativă a clienților băncii, în perioada 01-11 ianuarie 2015 banca va avea un program special de lucru și vor fi prestate doar operațiunile de schimb valutar și de alimentare a cardurilor bancare în următoarele subdiviziuni:

*Agenția Nr.5 Sun City, Chișinău, str. Pușkin 32;

*Agenția Nr. 36 Metro 3, Bălți, str. N. Iorga 9;

*Agenția Nr.16 MallDova, Chișinău, str. Arborilor 21.

Toate celelalte operaţiuni bancare vor putea fi realizate începând cu data de 12.01.2015.

Pentru a evita crearea incomodităților dvs. financiare, VictoriaBank va întreprinde următoarele:

– Contractele de depozit care vor expira în acest interval de timp, vor fi prelungite automat de către VictoriaBank până la data de 12 ianuarie 2015, astfel încât Dvs. să nu rataţi dobânda.

– Pentru dobânzile și tranșele la credit care nu vor putea fi achitate în această perioadă din motive tehnice, VictoriaBank nu va aplica penalităţi și dobânzi majorate.

– Orice operaţiune de intrare care se va realiza în contul Dvs. de la VictoriaBank, din alte bănci, în perioada 1-11 ianuarie 2015, va fi reflectată în extrasul Dvs. cu data de 12 ianuarie 2015.

– În cazul în care Veți dori să creați documente în perioada menționată în sistemul de deservire la distanță CLIENT DOT.BANK, urmează să se indice în câmpul ”Data documentului” ziua de 12 ianuarie 2015.

Vă mulţumim pentru înţelegere!”

BNM a majorat cu 1% ratele instrumentelor politicii monetar-creditare

0

Consiliul de Administraţie (CA) a Băncii Naţionale a Moldovei (BNM) a majorat joi, la şedinţa extraordinară, cu 1% ratele instrumentelor politicii monetar-creditare.

Potrivit agenţiei „Infotag”, cu referire la BNM, rata de bază la principalele operaţiuni pe termen scurt din 12 decembrie va fi de 4,5%, creditele overnight – 7,5%, depozitele overnight – 1,5%. A fost păstrată doar mărimea rezervelor obligatorii din resursele atrase – 14%.

BNM a declarat că decizia are menirea de a ancora anticipaţiile inflaţioniste şi menţine rata inflaţiei în proximitatea ţintei de 5.0 la sută pe termen mediu, cu o posibilă deviere de ± 1.5 puncte procentuale.

În comunicatul BNM se vorbeşte că pe parcursul ultimelor 3 luni ale anului curent se atestă o depreciere mai accentuată a leului moldovenesc faţă de moneda unică europeană şi dolarul SUA, cauzată de diminuarea ofertei nete de valută străină pe piaţa internă.

„Nervozitatea pe piaţa valutară a fost alimentată, într-o oarecare măsură, şi de decizia Băncii Naţionale a Moldovei cu privire la instituirea administrării speciale la Banca de Economii şi Banca Socială. Aceste condiţii au determinat formarea unor anticipări şi percepţii negative cu privire la evoluţia viitoare a cursului de schimb al leului moldovenesc şi a inflaţiei. Politicile monetare sunt supuse riscurilor din cauza probabilităţii recesiunii în economia ţărilor zonei euro şi Rusia – principalii parteneri ai Moldovei, precum şi reducerea remitenţelor în valută”, menţionează BNM, subliniind că există riscul majorării inflaţiei în 2015.

Următoarea şedinţă a Consiliului de administraţie al BNM cu privire la politica monetară va avea loc pe data de 29 decembrie 2014.

Expert-Grup: Principalele tendințe din sectorul bancar

0

Sectorul bancar dă semne clare de slăbiciune. Pe de o parte, evoluțiile economice afectează activitatea băncilor. Restricțiile impuse de Rusia vor cauza deteriorarea situației financiare a exportatorilor de produse agro-alimetare, în rezultat, acești agenți economici vor rambursa creditele bancare cu o mai mare dificultate, anunță Expert-Grup în publicația Analiza Creșterii Economice din Moldova MEGA (trim. IV, 2014).

Deprecierea monedei naționale, la fel, generează dificultăți pentru returnarea împrumuturilor bancare în valută. Pe de altă parte, continuarea partajărilor corporative și deciziile manageriale stranii, care, vădit, sunt orientate împotriva stabilității instituțiilor financiare, la fel, au un impact negativ important asupra sectorului bancar. În acest context, instituțiile publice sunt destul de pasive, iar intervențiile sale sunt întârziate, fapt ce permite augmentarea tendințelor negative.

Principalele tendințe în sectorul bancar conform Expert-Grup:

– Deprecierea monedei naționale a lăsat amprente și asupra activității bancare

Ieftinirea leului moldovenesc a determinat sporirea apetitului populației pentru plasarea economiilor în depozite valutare, în timp ce depunerile în lei au cunoscut o evoluție descendentă. Începând cu luna mai (2014) atragerea depozitelor valutare la termen a persoanelor fizice a crescut cu rate lunare mai mari de 30% față de anul precedent. Pe de altă parte, crearea depozitele la termen în lei a persoanelor fizice a înregistrat ritmuri negative de creștere în trimestrul III (2014). Astfel, pentru a se proteja de reducerea puterii de cumpărare a economiilor, provocată de deprecierea monedei naționale, persoanele își orientează economiile către depozite valutare.

– Redistribuirea economiilor populației în favoarea depozitelor valutare are efecte asupra ratelor de dobândă

Atragerea anostă a depozitelor în monedă națională a determinat băncile să-și ajusteze ratele dobânzilor. Pentru a face mai atractivă plasarea economiilor în lei moldovenești, băncile au stopat reducerea ratelor dobânzilor la depozitele în lei, iar din trimestrul II (2014) acestea au înregistrat o ușoară creștere. Pe de altă parte, ratele dobânzilor la credite în lei continuă să diminueze pe fondul unui mediu inflaționist relativ stabil. Totodată, creșterea resurselor, din contul majorării depunerilor valutare ale populației, permite băncilor să reducă ratele dobânzilor asociate depozitelor în valută. Deși se atestă o ușoară tendință de creștere, ratele dobânzilor aferente creditelor în valută au cunoscut o evoluție oscilatorie și, în linii mari, valorile acestui parametru au variat între 7-8%.

– Majorarea depozitelor în valută, practic, impune băncile să utilizeze mai activ aceste resurse

Astfel, în trimestrul III (2014) cea mai mare contribuție la creșterea creditelor noi acordate au avut-o împrumuturile în valută. Pe de altă parte, creditele acordate în lei după o majorare semnificativă în trimestrul I (2014) și-au temperat ritmurile de creștere în trimestrele următoare. Reducerea ritmurilor de creștere a determinat micșorarea contribuției creditelor acordate în lei la majorarea volumului total al împrumuturilor noi acordate.

– Se atestă deteriorarea calității portofoliului de credite din cauza încetinirii creșterii economice și deprecierii monedei naționale

Ponderea creditelor neperformante în total credite a constituit 12,3% în septembrie (2014) și a crescut cu aproximativ 3,4 p.p. față de decembrie (2013). În cazul Republicii Moldova, modificarea calității portofoliului de credite, în linii mari, poate fi explicată prin evoluția PIB-ului și a cursului de schimb. Estimările denotă că în decursul unui trimestru avansarea economică determină scăderea ponderii reducerilor pentru credite în total credite cu 0,04 p.p., iar creșterea PIB-ului înregistrată anterior cu 2 trimestre are o influență similară17. În trimestrele I – III (2014), din cauza încetinirii creșterii PIB-ului, s-a redus rolul creșterii economice în asigurarea calității portofoliului de credite. În trimestrul I (2014) contribuția procentuală a creșterii economice la formarea ponderii reducerilor la credite a fost de -7,2%, iar în trimestrul III (2014) rolul majorării PIB s-a redus la -2%. Deprecierea reală a leului moldovenesc față de dolarul SUA a contribuit la înrăutățirea calității portofoliului de credite, însă acest efect s-a diminuat în timp. În trimestrul I (2014) contribuția procentuală a deprecierii leului la formarea cotei reducerilor la credite a fost de 1,6%, iar în trimestrul III (2014) această influență constituia 0,4%. Cea mai mare contribuție la formarea ponderii reducerilor la credite o are evoluția anterioară a acestei variabile și anume nivelul înregistrat în trimestrul precedent.

– Pe lângă încetinirea creșterii economice și deprecierii monedei naționale, înrăutățirea calității portofoliului de credite a fost determinată și de o serie de factori non-triviali, rolul cărora, în perioada analizată, s-a accentuat

Contribuția procentuală a acestor factori la creșterea ponderii reducerilor la credite a fost de 6,5% în trimestrul I (2014) și de 2,2% în trimestrul II (2014). Factorii respectivi includ diverse variabile ce nu au fost incluse în model. Cel mai probabil, anume mișcările obscure din sectorul bancar al Republicii Moldova au fost componenta de bază asociată efectului produs de acești factori asupra reducerii calității activelor bancare. Această ipoteză este susținută de cel puțin 2 constatări. Băncile care au fost și sunt supuse „raidurilor corporative”, în prezent înregistrează o deteriorare mai rapidă a activelor. Scopul preluărilor ostile ține de obținerea controlului patrimoniului și utilizarea acestuia în scopuri ce, de multe ori, nu sunt compatibile cu stabilitatea financiară. La fel, „războaiele corporative” creează blocaje în activitatea băncilor, iar în acest mod este afectată performanța instituțiilor. Anumite bănci, chiar și în condițiile recepționării unor semnale clare de agravare a situației nu au întreprins măsuri de remediere sau au acționat prea târziu. Acest fapt induce ideea „dezinteresului intenționat” din partea conducerii instituțiilor financiare față de normalizarea situației la bănci.

– Înrăutățirea portofoliului de credite a determinat diminuarea nivelul de capitalizare a băncilor și a creat riscuri pentru stabilitatea sectorului

Creșterea soldului creditelor neperformante cu 19% în septembrie (2014) față de decembrie (2013), a cauzat majorarea sumei reducerilor calculate pentru pierderi la active şi angajamente condiționale cu 18,5% în aceeași perioadă de referință. Din cauza creșterii rapide a reducerilor calculate pentru pierderi la active şi angajamente condiționale, mărimea calculată, dar nerezervată a reducerilor pentru pierderi la active şi angajamente condiționale s-a majorat cu 26,2%. Aceasta a afectat negativ capitalul normativ total, care s-a majorat doar cu 3,1% în septembrie (2014) față de decembrie (2013). În același timp, activele ponderate la risc s-au majorat cu 19,8%. În rezultatul acestor evoluții suficiența capitalului ponderat la risc s-a cifrat la nivelul de 19,8% în septembrie (2014) și s-a micșorat cu 3,3 p.p. față de decembrie (2013).

Demisie la conducerea Băncii Sociale

0

Site-ul instituției financiare anunță despre demisia Prim-Vicepreşedintelui Consiliului de Administraţie – Prim-Vicepreşedintelui Băncii, doamnei Aglaia Crivceanschi.

De asemenea în comunicatul băncii se menționează demisia Directorului filialei Soroca a băncii – domnul Victor Cruteanu. Motivul acestor decizii deocamdată nu a fost anunțat.

Anunțul privind demisiile este semnat de către administratorul special, Matei Dohotaru.

Amintim că Banca Națională a Moldovei a instituit administrare specială asupra BC “Banca Socială” SA începând cu 30.11.2014. Pe perioada administrării speciale, drepturile şi obligaţiunile acţionarilor, Consiliului, Preşedintelui şi ale administratorilor se suspendă şi se exercită de către administratorul special.

Rezultatele financiare ale Groupe Societe Generale pentru primele 9 luni din 2014

0

În primele 9 luni ale anului 2014, Groupe Societe Generale și-a continuat strategia de transformare și adaptare la noul mediu bancar, înregistrând rezultate remarcabile.

Datorită eforturilor depuse pentru a controla costurile operaționale și costul net al riscurilor, venitul net al grupului în primele 9 luni ale anului 2014 a constituit 2,181 mln. EUR, cu 4,2% mai mult decât în aceeași perioadă a anului precedent.

Activitatea comercială rămâne în creștere în rețelele retail banking, cu o sporire semnificativă a depozitelor în toate rețelele, pe fundalul unei cereri încă reduse pe piața creditară din Europa și cu o dezvoltare rapidă a activităților bancare pe continentul African.

Comentând rezultatele grupului, Frederic Oudea – președinte și CEO, a menționat:

„Rezultatele financiare confirmă ascensiunea afacerilor Societe Generale, o sursă de creștere a veniturilor viitoare și soliditatea performanțelor financiare, datorită unui control eficient al costurilor operaționale și a reducerii confirmate a costurilor riscurilor în ciuda unui mediu economic monoton.”

Mobiasbancă – Groupe Societe Generale, ca parte a grupului financiar internațional, este în concordanță cu strategia și ambițiile acestuia. Banca a înregistrat o creștere a portofoliilor de credite și depozite cu 25,4% și 34,3%, respectiv, pe parcursul ultimelor 12 luni. Astfel, Mobiasbancă a depășit ritmul de creștere al sistemului bancar din Republica Moldova la aceste capitole, reușind să păstreze totodată una dintre cele mai mici cote ale creditelor neperformante din sistemul bancar. Profitul net al băncii a constituit 87,9 mln. MDL în primele 10 luni din 2014, cu 37% mai mult decât în aceeași perioadă a anului precedent. Mobiasbancă rămâne în continuare prima și singura bancă din Moldova care deține certificatul ISO 9001:2008 în domeniul calității, urmând angajamentul de a le oferi clienților săi produse și servicii de calitate și de a spori gradul de satisfacție al acestora.

Mobiasbancă este o bancă comercială universală, care deservește peste 106.000 de clienţi activi în sectorul corporativ, IMM-urilor și de retail prin intermediul unei rețele de 58 de unităţi.

Cele mai mari bănci de investiții din lume conform rezultatelor pe 9 luni (2014)

JPMorgan Chase şi-a păstrat poziţia de cea mai mare bancă de investiţii din lume în primele 9 luni din acest an, în condiţiile în care a realizat venituri de 17,1 miliarde de dolari, conform unui studiu publicat vineri de compania de consultanţă Coalition, scrie capital.ro cu referire la Reuters.

Pe locurile următoare se află Goldman Sachs, Deutsche Bank, Citigroup şi Bank of America Merrill Lynch.

Majoritatea băncilor de investiţii s-a confruntat în ultimele luni cu diminuarea veniturilor din cauza ratelor scăzute ale dobânzilor şi a reglementărilor mai dure privind capitalul. În perioada ianuarie-septembrie 2014, veniturile totale ale băncilor de investiţii au scăzut cu 6% comparativ cu primele 9 luni din 2013.

Coalition a precizat că, în primele nouă luni ale acestui an, JPMorgan şi Citi au realizat venituri de aproximativ 8,9 miliarde de dolari în sectorul FICC (venituri fixe, tranzacţii valutare şi tranzacţiile cu materii prime).

La categoria equities, pe primul loc se află Morgan Stanley (care a raportat venituri de 4,5 miliarde de dolari în creştere cu 15% faţă de perioada ianuarie-septembrie 2013), urmată de JPMorgan şi Goldman Sachs.

Studiul Coalition analizează performanţele înregistrate de cele mai mari bănci de investiţii din lume: Bank of America Merrill Lynch, Barclays, BNP Paribas, Citi, Credit Suisse, Deutsche Bank, Goldman Sachs, JPMorgan, Morgan Stanley şi UBS.

FinComBank efectuează plăţi prin sistemul “RIA money transfer”

0

FinComBank pune la dispoziţia clienţilor săi sistemul internaţional de transferuri “RIA money transfer” pentru plăţi în dolari SUA şi Euro.

Astfel, prin intermediul “RIA money transfer”, în câteva minute, fără a deschide un cont la bancă, clienţii FinComBank vor putea efectua transferuri de bani în circa 170 mii locaţii din 133 ţări, precum SUA, Australia, Belgia, Franța, Germania, Irlanda, Italia, Spania, Suedia, Elveția și Marea Britanie ş.a.

“RIA money transfer” este al treilea sistem de transferuri băneşti pentru persoane fizice din lume, fiind deschis în 1987. În 2013, RIA a procesat aproximativ 28 de milioane de transferuri băneşti în valoare de peste 9 miliarde de dolari, printr-o rețea de 235.000 de agenţii la nivel mondial.

FinComBank îşi propune să devină un partener de încredere pentru clienţii săi şi să le pună la dispoziţie cele mai bune produse financiare şi recomandări. Prin reţeaua sa de 46 de sucursale deschise în toată ţara, banca oferă o gamă bogată de produse şi servicii pentru toate categoriile de clienţi: persoane fizice, întreprinderi micro, mici şi mijlocii.

Pentru mai multe informaţii contactaţi:

FinComBank S.A., mun. Chişinău, str. A. Puşkin, 26

Теl.: (+373-22) 269-822

E-mail: [email protected]

Web site: www.fincombank.cоm

Facebook – www.facebook.com/pages/Fincombank-SA

În perioada 2009-2012 din băncile elene au fost transferate peste hotare 115 miliarde de euro

Nivelul capitalului transferat din băncile elene în perioada de vârf a crizei datoriilor s-a ridicat la aproximativ 115 miliarde de euro, conform unui studiu publicat de Banca Centrală a Greciei (BoG), scrie economica.net cu referire la ekathimerini.com.

Temerile privind ieşirea Greciei din zona euro şi a intrării ţării în incapacitate de plată au determinat la sfârşitul lui 2009 transferarea unor mari sume de bani peste hotare, proces care a durat până în iunie 2012, când a început restabilirea încrederii în Grecia.

Din cei 115 miliarde de euro, aproximativ 50 miliarde de euro au revenit în sistemul bancar elen, arată studiul BoG, care indică că pierderea netă de capital pentru bănci se ridică la 56,8 miliarde de euro. În condiţiile în care suma necesară pentru acoperirea necesităţilor de finanţare ale persoanelor fizice şi juridice se ridică la 24,3 miliarde de euro, conform calculelor publicaţiei “Kathimerini”, aproximativ 32,5 miliarde de euro au fost transferaţi peste hotare şi încă 19 miliarde de euro, aparţinând unor cetăţeni străini, au fost scoși din băncile elene în timpul perioadei de vârf a crizei datoriilor.

Banii din băncile elene au fost transferaţi în Marea Britanie (10-15 miliarde de euro), Germania (8 miliarde de euro), Olanda (6-10 miliarde de euro) şi Elveţia (2-4 miliarde de euro). Alţi 7 miliarde de euro au fost transferaţi în Cipru dar au rămas acolo doar 1,5 – 2 miliarde de euro, arată datele publicate de Banca Centrală a Greciei.

National Bank of Greece, Piraeus Bank, Eurobank Ergasias şi Alpha Bank, care împreună controlează aproximativ 90% din industria bancară grecească, au fost sprijinite de Uniunea Europeană şi Fondul Monetar Internaţional care, în cadrul programului de asistenţă financiară a Greciei, au pus deoparte 50 de miliarde de euro pentru curăţarea sectorului bancar elen.

Banca Centrală a Rusiei a vândut în această săptămână $2,6 miliarde pentru susținerea rublei

Banca centrală a Rusiei a vândut în această săptămână 2,6 miliarde de dolari pentru susţinerea rublei, cea mai puternică intervenţie în piaţă de peste o lună, acţiunea fiind menită să descurajeze posibile tranzacţii speculative cu moneda locală, transmite Mediafax cu referire la MarketWatch.

Banca centrală a vândut vineri 1,9 miliarde de dolari pe piaţa monetară pentru a atenua presiunile pe deprecierea rublei, după ce luni a cheltuit 700 milioane de dolari în acelaşi scop, potrivit datelor băncii.

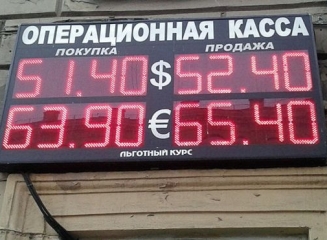
Rubla s-a întărit cu 0,9% la 53,8 unităţi faţă de dolari în urma intervenţiei de vineri a băncii, care a venit la o zi după ce preşedintele rus Vladimir Putin a cerut băncii să blocheze deprecierea rublei. Moneda rusă s-a depreciat la un minim record de aproape 55 de unităţi faţă de dolar la începutul săptămânii.

Joi, banca centrală a declarat că ar putea deschide o investigaţie privind o posibilă acţiune de manipulare a rublei, care a pierdut anul acesta circa 40% faţă de dolar ca urmare a ieşirilor masive de capital din Rusia, a scăderii preţului petrolului şi a sancţiunilor economice impuse de statele din Vest.

La începutul lunii noiembrie, banca a anunţat că va abandona politica intervenţiilor nelimitate pe piaţa valutară pentru susţinerea rublei, accelerând procesul de liberalizare a cursului, dar şi-a rezervat dreptul de a interveni în orice moment dacă nivelul cursului rublei ameninţă stabilitatea financiară a Rusiei.

În octombrie, instituţia a cheltuit aproape 30 de miliarde de dolari în încercarea eşuată de a opri declinul rublei.

Investitorii din Turcia renunță la ideea procurării EuroCreditBank

0

După aproape opt luni de negocieri cu proprietarii EuroCreditBank din Moldova, furnizorul de servicii financiare Euro Yatırım Menkul Degerler din Istanbul a anunţat că renunţă la intenţia de a mai cumpăra instituţia, scrie mold-street.com.

Motivul invocat este faptul că „oferta de preț a Euro Yatırım a fost considerată ca necorespunzătoare”, se arată într-un anunţ făcut de bursa de la Istanbul, citat de presa din Turcia.

Retragerea grupului turc semnifică că Mahmood Mohammed Shakir Mahmood din Irak, care deţine deja 41% de acţiunile bănci, devine principalul pretendent la preluarea EuroCreditBank.

La mijlocul lunii octombrie, omul de afaceri din Irak a cumpărat pachetul statului de la EuroCreditBank (peste 21%), dar tranzacţia a fost suspendată pentru 10 zile ca urmare a apariţiei unor suspiciuni din partea Serviciului de Informații și Securitate (SIS).

La 17 octombrie la Bursa de Valori a Moldovei Guvernul a vândut pachetul de 21% de acţiuni la EuroCreditBank la un preţ de 22,7 milioane de lei. Ulterior Banca Naţională a Moldovei a anunţat că a recepționat o cerere din partea milionarului Emmanuil Grinşpun cu privire la procurarea unei cote substanțiale ce depășește nivelul de 50% din capitalul social al EuroCreditBank.

EuroCreditBank este una din cele mai mici bănci din Moldova şi operează 44 de filiale şi agenţii. În anul 2013 banca a avut venituri din vânzări de 54,8 de milioane de lei şi un profit de 8,2 milioane de lei. Pachetul majoritar de acţiuni este controlat de Mariana Zisis (46,4%), iar alte 10,1% aparţin unui grup de cinci cetăţeni ai Greciei.