Acasă Blog Pagina 555

Principalele prevederi ale Acordului de cooperare dintre Moldova și SUA cu privire la conturile străine (FATCA)

0

Monitorul Oficial al Republicii Moldova din:

1. 15.01.2016  a publicat Legea cu nr.234 din 10.12.2015 pentru ratificarea Acordului de cooperare dintre Guvernul Republicii Moldova şi Guvernul Statelor Unite ale Americii pentru facilitarea implementării prevederilor Actului privind îndeplinirea obligaţiilor fiscale cu privire la conturile străine (FATCA);

2. 29.01.2016 a publicat Legea cu nr.241 din 29.12.2015 pentru implementarea prevederilor Acordului de cooperare dintre Guvernul Republicii Moldova şi Guvernul Statelor Unite ale Americii pentru facilitarea implementării prevederilor Actului privind îndeplinirea obligaţiilor fiscale cu privire la conturile străine (FATCA).

Ratificarea Acordului vine după finalizarea procedurilor interne necesare pentru intrarea în vigoare a acestuia – de o deosebită importanță este mai ales actualizarea legislației privind protecția datelor cu caracter personal, în vederea alinierii la prevederile FATCA (Foreign Account Tax Compliance Act).

Ratificarea acestuia implică producerea de efecte juridice  și asigură un cadru legislativ adecvat şi corespunzător care să permită instituţiilor financiare din domeniul financiar bancar şi nebancar – participanţi FATCA, să-și onoreze obligațiunile asumate în cadrul contractelor individuale încheiate cu IRS (Internal Revenue Service).

Conform acestui Acord vor fi implementate următoarele prevederi:

a) instituțiile financiare raportoare ale RM vor efectua reținerea la sursa de plată a impozitului prestabilit conform prevederilor FATCA;

b) dacă clienții care cad sub incidența acestuia nu-și exprimă consimțământul privind furnizarea informațiilor aferente și transmiterea datelor personale aferente, precum și nu prezintă formularul W9 și W8 ori alt formular similar convenit instituțiile financiare raportoare ale RM nu deschid conturi și închid conturile deschise, cu excepția cazurilor în care asupra mijloacelor bănești din conturile clienților existenți este aplicat sechestru și/sau clienții dețin angajamente contractuale față de instituțiile financiare raportoare ale RM sub formă de credite și/sau garanții. În cazurile indicate, ca excepție pentru închiderea conturilor, tranzacțiile se efectuează numai pentru executarea sechestrului aplicat sau a angajamentelor contractuale menționate față de instituțiile financiare raportoare ale RM;

c) drept curs spot publicat se va utiliza cursul oficial al leului moldovenesc față de valuta străină.

Amintim că:

• Acordul respectiv a fost semnat la Chişinău la 26 noiembrie 2014, iar prevederile FATCA s-au aplicat instituțiilor financiare din Republica Moldova din 01 iulie 2014;

• FATCA (Foreign Account Tax Compliance Act) este acronimul legii din SUA, denumită „Legea conformităţii fiscale a conturilor străine”, care impune raportarea de către instituţiile financiare străine (înregistrate într-o altă ţară decât SUA) a clienţilor SUA, inclusiv a celor care locuiesc în afara graniţelor SUA, către Autorităţile fiscale americane (IRS – Internal Revenue Service).

Raportarea directă se bazează pe schimbul de informaţii la cerere, sub rezerva confidenţialităţii şi a altor protecţii prevăzute în Acord, inclusiv a prevederilor care limitează utilizarea informaţiilor furnizate;

• Toţi clienţii instituțiilor financiare ale Republicii Moldova au fost supuşi unei proceduri de verificare a datelor pentru identificarea titularilor de conturi SUA. Titularii de conturi SUA,cărora li s-a atribuit statutul FATCA  în urma identificării Indiciilor SUA, au fost nevoiți să furnizeze acestora informaţiile solicitate.

Autor: Olesea Matcovschi
Structura valutară și proveniența geografică a transferurilor de mijloace bănești în favoarea persoanelor fizice din Moldova în 2015

0

În 2015, volumul total al transferurilor bancare de mijloace băneşti din străinătate în favoarea persoanelor fizice din Republica Moldova a constituit 1,129.36 milioane dolari SUA. De menţionat că, 83.3 la sută din transferuri au fost efectuate prin sisteme de remitere de bani (doar în USD, EUR și RUB) fără deschiderea conturilor bancare, iar restul – prin virament în conturi (în diverse valute), anunță Banca Națională a Moldovei.

Valoarea în USD a transferurilor totale din anul 2015 s-a diminuat cu 30.0 la sută comparativ cu anul 2014 (1,612.96 mil. USD), în mare parte, ca urmare a deprecierii EUR și RUB față de USD (contribuția fiind de 13.8 puncte procentuale – calcule conform cursurilor oficiale zilnice ale BNM). Astfel, transferurile în EUR s-au redus cu 19.6 la sută, iar cele în RUB cu 61.1 la sută. Diminuarea reală a valorii transferurilor totale constituind 16.2 la sută. În diagrama 1 este prezentat impactul modificării cursurilor valutare ale USD/EUR și USD/RUB asupra transferurilor lunare în favoarea persoanelor fizice.

Diagrama 1. Evoluția impactului cursurilor de schimb ale USD/EUR și USD/RUB asupra transferurilor totale

Sursa grafic: bnm.md

Proveniența geografică a transferurilor

Conform provenienţei geografice a transferurilor în favoarea persoanelor fizice, de menționat transferurile din CSI și din UE (diagrama 2). Transferurilor din CSI le-a revenit ponderea de 45.2 la sută, în descreștere cu 50.2 la sută comparativ cu anul 2014. Transferurile din UE au înregistrat o pondere de 27.7 la sută, în descreștere cu 3.9 la sută comparativ cu 2014. Respectiv, transferurile din alte state, exceptînd CSI și UE, au constituit 16.8 la sută în 2014 și 27.1 la sută în 2015. În anii 2014 și 2015, ponderea transferurilor din Israel, SUA și Turcia au constituit, respectiv, 78.1 și 77.8 la sută din totalul pe alte state.

Transferurile din Rusia dețin o pondere majoră de 95.6 la sută din totalul transferurilor din CSI. Transferurile din alte state CSI au următoarele ponderi: Kazahstan (1.7 la sută), Ucraina (1.3 la sută), Belarus (0.6 la sută), Azerbaidjan (0.4 la sută) și restul statelor CSI – 0.4 la sută.

În cadrul transferurilor din UE, transferurile din Italia au cea mai mare pondere, de 42.2 la sută, urmate de transferurile din Marea Britanie (11.5 la sută), Germania (9.5 la sută), Franța (6.8 la sută), România (3.7 la sută), Spania (3.7 la sută), Cipru (3.4 la sută), Irlanda (2.8 la sută), Portugalia (2.6 la sută), Belgia (1.8 la sută), Grecia (1.7 la sută), Cehia (1.5 la sută), Polonia (1.3 la sută).

Diagrama 2. Dinamica structurii geografice a transferurilor din străinătate în favoarea persoanelor fizice (2012 – 2015 anual; 2015 lunar), %

Sursa grafic: bnm.md

În distribuția pe state a provenienței transferurilor în favoarea persoanelor fizice, Rusia continuă să fie partenerul principal al Republicii Moldova, deținînd ponderea de 43.2 la sută (487.96 mil. USD) din total (în descreștere cu 18.4 puncte procentuale comparativ cu 2014). De menționat că, 98.8 la sută din totalul transferurilor din Rusia au fost efectuate prin sistemele de remitere de bani. Ponderea transferurilor din Rusia a înregistrat în perioada ianuarie – iulie 2015 o creștere de la 35.2 la sută (24.59 mil. USD) pînă la 47.8 la sută (53.61 mil. USD), iar în a doua parte a anului a avut o dinamică de descreștere, înregistrînd în decembrie ponderea de 39.5 la sută (38.3 mil. USD).

De asemenea, de menționat transferurile din Italia cu o pondere de 11.7 la sută (131.91 mil. USD), din Israel – 10.6 la sută (119.55 mil. USD), SUA – 9.2 la sută (103.57 mil. USD), Marea Britanie – 3.2 la sută (35.91 mil. USD), Germania – 2.6 la sută (29.74 mil. USD), Franţa – 1.9 la sută (21.29 mil. USD), Turcia – 1.4 la sută (15.29 mil. USD), România – 1.0 la sută (11.71 mil. USD), Spania – 1.0 la sută (11.69 mil. USD), Cipru – 0.9 la sută (10.67 mil. USD) și Kazahstan – 0.8 la sută (8.81 mil. USD). Transferurile din aceste 12 state (inclusiv din Rusia) reprezintă 87.5 la sută din totalul transferurilor în Republica Moldova (988.10 mil. USD).

Structura valutară

În anul 2015 comparativ cu anul 2014, structura valutară anuală a transferurilor prin sistemele de remitere de bani a fost caracterizată prin diminuarea relativă a ponderii deţinute de RUB şi majorarea relativă a ponderii deţinute de USD (diagrama 3).

Diagrama 3. Dinamica structurii valutare a transferurilor prin sistemele de remitere de bani din străinătate în favoarea persoanelor fizice (2010 – 2015 anual; 2015 lunar), %

Sursa grafic: bnm.md

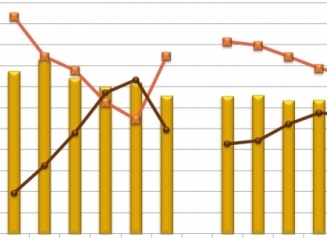
În primele șase luni ale anului 2015, ponderea transferurilor în RUB avea tendința de majorare, iar ponderea USD – de diminuare. Începînd cu iulie situația s-a inversat. Astfel, cota anuală a transferurilor în ruble rusești (recalculată în USD) s-a diminuat cu 11.9 puncte procentuale, pînă la 24.8 la sută, iar cota anuală a transferurilor în dolari americani s-a majorat cu 15.2 puncte procentuale, pînă la 42.3 la sută. Cota anuală a transferurilor în EUR s-a diminuat cu 3.3 puncte procentuale, pînă la 32.9 la sută.

Diagrama 4. Evoluția transferurilor de mijloace băneşti din străinătate în USD, EUR și RUB (recalculate în USD) prin sisteme de remitere de bani

Sursa grafic: bnm.md

Diagrama 5. Dinamica structurii valutare a transferurilor din Rusia recalculate în USD, în anul 2015, %

Sursa grafic: bnm.md

În 2015, în structura valutară a transferurilor din Rusia (diagrama 5) prin sistemele de remitere de bani, în medie anuală (recalculate în USD), predomină transferurile în ruble rusești (45.8 la sută), dar și ponderea transferurilor în dolari SUA (30.0 la sută) și cea a transferurilor euro (24.2 la sută) sunt semnificative. În decembrie 2015, structura valutară a transferurilor din Rusia prin sistemele de remitere de bani includea: rubla rusească – 40.8 la sută; dolarul SUA – 35.9 la sută; euro – 23.3 la sută.

În 2015 Mobiasbancă – Groupe Societe Generale a demonstrat cel mai bun rezultat al rentabilității capitalului și activelor

0

Cele mai bune rezultate ale rentabilităţii capitalului (ROE) şi activelor (ROA) la finele anului 2015 între patru cele mai mari bănci ale Moldovei a demonstrat Mobiasbancă – Groupe Societe Generale.

Potrivit agenţiei „Infotag”, citând datele Băncii Naţionale a Moldovei, Mobiasbancă a înregistrat indici de 20,6% şi 3,2%, respectiv.

Al doilea loc îl deţine BC Victoriabank S.А. cu un rezultat de 14,5% şi 2,4%. Locul trei îl ocupă BC Moldova Agroindbank S.A. – 13,6% şi 2,1%. Pe locul patru s-a amplasat BC Moldindconbank S.A. – 13,3% şi 1,6%.

„Infotag” precizează că aceste bănci au obţinut anul trecut un profit net în valoare de:

  • Mobiasbanca – Groupe Societe Generale (225,5 mil. lei, ceea ce este cu 121,8% mai mult decât în 2014);
  • Victoriabank (303,3 mil. lei sau cu 47,6% mai mult decât în 2014);
  • Moldova Agroindbank (378,5 mil. lei, ceea ce este cu 5,9% mai mult decât în 2014);
  • Moldindconbank (251,3 mil. lei sau cu 36,8% mai puţin decât în 2014).

V. Negruța: “Merge o luptă puternică pentru a crea un sistem bancar constituit din 2 bănci, dintre care una să fie BNM”

0

Declarația a fost făcută de către Veaceslav Negruța, în cadrul emisiunii Alb&Negru de la Unimedia. Dumnealui a declarat următoarele: 

„Eu pot să presupun că merge o luptă puternică în Republica Moldova pentru a crea un sistem bancar constituit din 2 bănci, dintre care una să fie Banca Națională. Iar cealaltă bancă să fie un fel de centru analitic care să ia decizii vis-a-vis de businessul din sectorul bancar și să fie reprezentată prin mai multe filiale, numite bănci, cu diferite denumiri. Iată asta se încearcă, luarea sub control a întregului sistem de bănci existent în Republica Moldova.

Din punctul acesta de vedere se încearcă preluare unui grup de bănci ca ulterior să fie vândut unui alt investitor la 10 sau 20 de prețuri mai scump. […] Am certitudinea să zic, este o tentativă de a prelua și monopoliza sectorul bancar, iar Banca Națională să fie un regulator care să legalizeze anumite lucruri doar.”

„Excepție din toată această construcție ar fi băncile care sunt reprezentate de străini, poate Mobiasbancă, poate Eximbank și una-două alte care au investitori și proprietari serioși și transparenți”, a adăugat fostul ministru al Finanțelor.

Referitor la starea sistemului bancar dl Negruța a subliniat:

“Din păcate sistemul este contaminat, din păcate Banca de Economii a fost doar un element, este adevărat un element important în toată construcția respectivă. Există dovezi și documente, unele publice altele deocamdată nu sunt publice, care arată foarte clar că tot ce s-a întâmplat în 2014-2015 este de fapt punctul culminant într-o construcție care a pornit încă în 2005 în Republica Moldova.

Avem 3 bănci în lichidare, care au fost afaceri vii, ele au fost băgate intenționat în situații de insolvabilitate dar pînă atunci extrași bani, mijloace ale populației care au fost depozite la aceste instituții. Până la urmă acele mijloace au ajuns în fel de fel de jurisdicții off-shore sau în bănci de mâna a doua sau a treia în alte țări care de fapt nu asigură un sistem bancar sănătos. Din punctul ăsta de vedere pentru a acoperi gaura care a fost creată artificial, s-a băgat mâna în rezervele valutare ale Băncii Naționale. Astăzi dacă ne uităm atent, banii lipsesc de fapt acolo, în rezerva Băncii Naționale, care se încearcă a fi transpusă pe umerii contribuabilului și a cetățenilor. Noi vedem o gaură de 14,2 miliarde lei.”

Soluția corectă în opinia lui Veaceslav Negruța constă în rămânerea acestei datorii la balanța BNM:

„Banca Națională să rămână cu această gaură la ea în balanță, iar lichidatorii acestor 3 bănci, mijloacele recuperate din vânzarea de active sau recuperare de mijloace inclusiv datorită investigației Kroll, mijloacele date să vină să acopere gaura la Banca Națională. Iată asta va fi corect și echitabil față de cetățean.”

De asemenea în cadrul emisiunii dumnealui s-a referit și la alte 3 bănci, care se află sub supravegherea BNM:

“Problema nu s-a oprit aici pentru că avem alte 3 bănci sub supraveghere specială a BNM. Aceleași practici care au caracterizat situația primelor 3 bănci – lipsă de transparență în acționariat la toate 3 bănci. E vorba de Moldindconbank, Victoriabank și Moldova Agroindbank. Pe lîngă lipsa de transparență în acționariat e vorba de portofoliu de credite proaste, care acum în 2015 este mult mai alarmant decât portofoliul de credite proaste la primele 3 bănci în 2013.

În primul rând la toate 3 bănci e problemă cu transparența acționariatului, și la Moldindconbank, și la Victoriabank și la Moldova Agroindbank. E problemă cu transparența. În al doilea rând, e luptă pentru pachete (de acțiuni) și control asupra băncii. Se duce în mare parte la Victoriabank. […] Ceea ce ține de Victoriabank avem un consiliu care nu a fost legalizat de BNM și starea asta de suspans creează mai multe impedimente în activitatea instituției financiare care lucrează cu bani străini, a deponenților. Pe de altă parte avem Moldova Agroinbank și tranzacțiile foarte suspicioase. Este corectă din punct de vedere acesta Banca Națională, care a alertat într-un fel situația de la MAIB – în decembrie anumite acțiuni au fost tranzacționate neclar cum și neclar unde. Din acest punct de vedere Banca Națională trebuie să aplice aceleași standarde când e vorba de tranzacții de acțiuni, cum s-a întâmplat acum. Doar că trebuia să fie și în cazul Victoriabank din 2012 și ceea ce s-a întâmplat la Banca de Economii în 2011-2012 și primele încercări la MAIB în 2011 când a avut loc acel atac asupra unui anumit pachet de acțiuni.”

Rezultatele oficiale ale activităţii băncilor confirmă: MAIB – cea mai puternică bancă

0

Rezultatele oficiale ale activităţii băncilor la situaţia din 31.12.2015, anunţate de Banca Naţională a Moldovei (BNM), confirmă că BC „Moldova Agroindbank” SA este cea mai puternică bancă.

MAIB a finalizat anul 2015 cu cele mai mari cote la majoritatea indicilor financiari, inclusiv active, credite, depozite, ceea ce demonstrează gradul superior al credibilităţii şi siguranţei MAIB.

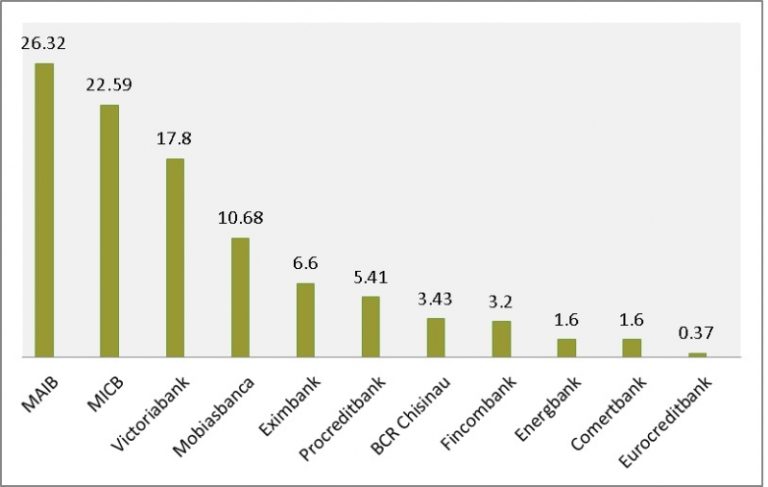
În 2015 Moldova Agroindbank a continuat să-şi crească volumul activelor, acestea însumînd 18,18 mlrd lei la finele anului, cu o creştere de 19%. Cota băncii la acest indicator a atins cifra maximă pe sistem – de 26,3 la sută.

Cotele de piaţă ale băncilor comerciale după volumul activelor, %, 31.12.2015:

De asemenea, MAIB şi-a sporit portofoliul de credite – de la 10,45 mlrd lei la finele anului 2014 pînă la 10,55 mlrd lei – la 31.12.2015, cota de piaţă a Moldova Agroindbank la acest indicator fiind de 28,7%, banca avînd un portofoliu de credite sănătos.

Cotele de piaţă ale băncilor comerciale după volumul creditelor nete, %, 31.12.2015:

Moldova Agroindbank a avut o evoluţie impresionantă a portofoliului de depozite, inclusiv a depozitelor persoanelor fizice. Banca a atras un volum semnificativ de clienţi şi depozite noi. Volumul total al depozitelor a crescut cu 2,55 mlrd lei şi a atins, la 31.12.2015, suma de 14,064 mlrd lei. Din tot volumul depozitelor băncii, cele ale persoanelor fizice au constituit 10,603 mlrd lei – cota acestora pe sistem este de 30,1%, care este una record pentru sistemul bancar naţional. Creşterea numărului de deponenţi şi a depozitelor atrase se datorează situaţiei create pe piaţa bancară, dar, în primul rînd, credibilităţii mari de care se bucură BC „Moldova Agroindbank” SA, în calitate de bancă sigură şi puternică.

Cotele de piaţă ale băncilor comerciale după volumul depozitelor persoanelor fizice, %, 31.12.2015:

Moldova Agroindank a finalizat anul 2015 cu performanţă absolută la indicatorul venit net, obţinînd venituri în volum de 378,5 mln lei. Şi la acest capitol BC „Moldova Agroindbank” SA este lider, avînd cea mai mare cotă – de 26,2 la sută pe sistem.

În 2015, MAIB a avut o extindere fără precedent a reţelei sale de distribuţie. Banca a deschis 74 noi agenţii, astfel, la finele anului, reţeaua Moldova Agroindbank includea 67 filiale şi 104 agenţii, 226 bancomate, 3275 POS-Terminale, dintre care aproape 1000 acceptă carduri bancare contactless. Reţeaua de alternativă mai include 5 centre de autoservire 24 din 24, precum şi 40 zone de autoservire în incinta filialelor băncii şi Centrelor Comerciale Grand Hall şi Elat. Moldova Agroindbank va  continua să avanseze pe calea promovării soluţiilor electronice, MAIB deja avînd cele mai performante sisteme de deservire la distanţă, inclusiv Internet Banking şi Mobile Banking.

Evoluţia reţelei de distribuţie a BC „Moldova Agroindbank” SA, 2008-2015:

Realizările BC „Moldova Agroindbank” SA, managementului superior şi întregei echipe a băncii au fost apreciate la nivel naţional şi internaţional, MAIB fiind desemnată de Global Banking & Finance Review Cea mai bună bancă comercială din Moldova în anul 2015.

„SMS-Business” – un nou serviciu pentru persoanele juridice de la Moldindconbank

0

Din 18 ianuarie 2016, Moldindconbank a lansat un nou serviciu la distanţă – „MICB SMS-Business” – destinat persoanelor juridice şi menit să informeze despre orice mişcare a banilor în contul curent.

Noul serviciu oferă cea mai simplă şi comodă modalitate de a fi la curent cu starea conturilor bancare ale afacerii direct de pe telefonul mobil.

La fiecare operaţiune efectuată pe oricare dintre conturile curente deschise la Moldindconbank, titularul contului va fi informat în timp real printr-un SMS şi e-mail (la solicitare), despre sumele de bani care sunt înregistrate sau retrase în/din cont.

Notificarea prin SMS şi e-mail vor conține date exacte despre timpul, suma tranzacţiei, destinaţia plăţii, contul/denumirea beneficiarului şi soldul rămas disponibil după efectuarea operaţiunilor.

Avantajele „MICB SMS-Business”:

  • Control 24/24 asupra operațiunilor efectuate pe conturile curente,
  • Informare în timp real și în condiții de maximă siguranță,
  • Posibilitatea setării limitelor de sumă pentru operaţiunile care urmează a fi notificate,

„MICB SMS-Business” disponibil în trei opţiuni:

– pachet de 25 mesaje/lunar;

– pachet de 50 mesaje/lunar;

– pachet de 100+ mesaje/lunar.

Abonare simplă şi rapidă! E suficientă doar depunerea unei cereri la subdiviziunea Moldindconbank şi indicarea unui număr de telefon mobil (Orange, Moldcell sau Unite) precum şi a unei adrese valabile de e-mail la care vor fi expediate notificările.

În plus, până pe 18 iulie 2016 abonarea la serviciu “MICB SMS-Business” este GRATUITĂ, iar prima lună de abonament – fără plată.

Mai multe detalii aici.

MasterCard lansează în Europa posibilitatea achitării în rate a cumpărăturilor neașteptate sau de mare valoare

MasterCard a anunțat lansarea viitoare a unei opțiuni de plată în rate, ce va permite deținătorilor de carduri MasterCard și Maestro să distribuie costul cumpărăturilor în rate lunare egale, prin simpla utilizare a cardului la plată. În acest sens, MasterCard își perfecționează rețeaua de procesare pentru a oferi acest serviciu aplicabil cardurilor de debit, credit sau business, reducând totodată eforturile de implementare ale instituțiilor emitente, scrie nocash.info.ro.

Prin noua metodă de plată, costul cumpărăturilor de valoare ridicată sau a celor neprevăzute, precum un nou televizor sau al reparațiilor auto, devine mult mai accesibil pentru consumatori.

“Rezultat al mai multor studii la nivelul consumatorilor și al consultării cu asociații ale consumatorilor, emitenții de carduri și alte companii din industria plăților, soluția de plată în rate prin MasterCard este un răspuns la nevoile consumatorilor și partenerilor de afaceri. Astăzi, cu toții căutăm să îmbunătățim experiența de cumpărături: consumatorii caută soluții flexibile de plată, care să le satisfacă cerințele, menținând un bun control asupra cheltuielilor” a declarat Andrew Buckley, head of core products MasterCard Europe.

Potrivit comunicatului, plata în rate prin MasterCard le permite retailerilor, instituțiilor emitente și acceptatoare de carduri, să își crească afacerile pe termen lung prin satisfacerea nevoii clienților de a avea mai multe opțiuni de plată. Beneficiile includ:

Pentru consumatori

Un studiu derulat de MasterCard la nivelul consumatorilor europeni arată că opțiunea de plată în rate reprezintă o metoda atrăgătoare pentru mulți dintre aceștia. MasterCard le va permite deținătorilor de carduri MasterCard și Maestro să distribuie într-un mod convenabil rambursarea costurilor cumpărăturilor neașteptate sau de valori ridicate, precum cel al înlocuirii mașinii de spălat, în rate fixe lunare. Opțiunea MasterCard pentru plata în rate le oferă deținătorilor de carduri mai multă diversitate la momentul realizării plății, permițăndu-le să utilizeze cardul lor de debit, credit sau business pentru extinderea bugetului, atunci când au nevoie, menținând în acelașii timp controlul asupra cheltuielilor.

Pentru retaileri, companii de turism & alți parteneri de business

Oferind mai multa flexibilitate a plăților, prin opțiunea de plată în rate prin MasterCard, jucătorii din mediul de business pot beneficia de fidelizarea și extinderea bazei de clienți și, în acest fel, de creșterea vânzărilor – menținând totodată standardele moderne de viteză și securitate ale plăților electronice.

Pentru instituții emitente de carduri

Opțiunea de plată în rate dezvoltată de MasterCard le permite instituțiilor emitente de carduri să răspundă eficient la nevoia consumatorilor de a-și administra responsabil finanțele și cheltuielile. Prin diferențierea serviciilor de plată cu cardul, emitenții vor găsi tot mai mulți clienți dornici de a se bucura de produsele lor. Așadar, MasterCard își perfecționează rețeaua de procesare pentru a oferi acest serviciu aplicabil cardurilor de debit, credit sau business, reducând totodată eforturile de implementare ale instituțiilor emitente.

Pentru instituții acceptatoare de carduri

MasterCard ajută instituțiile ce oferă servicii de acceptare de carduri să își crească rata de achiziție a comercianților noi și să își mărească volumele de acceptare, prin oferirea unei noi soluții de plată ce permite creșterea volumelor vândute.

Serviciul de plată în rate prin MasterCard va fi implementat în anumite piețe din Europa pe parcursul celei de-a doua jumătăți a anului 2016. Pe piața din SUA, MasterCard International a lansat programul MasterCard Installment Card încă din noiembrie 2002.

Infotag: Situația pe piața valutară s-a calmat, nu se înregistrează volume mari nici de cumpărare, nici de vânzare a valutei

0

Din cauza ofertei sporite de valută din partea vânzătorilor cursul leului moldovenesc a început să crească, fortificându-se faţă de principala pereche valutară – dolarul SUA şi euro, anunță agenția Infotag.

Participanţii profesionişti ai pieţei indică la „trecutul uitat”, care se atestă aceste zile pe piaţa valutei în numerar şi fără numerar.

„Situaţia de pe piaţă s-a calmat, deşi nu se înregistrează volume mari nici de cumpărare, nici de vânzare a valutei. Cererea şi oferta de valută sunt mai mult sau mai puţin echilibrate, deşi sunt dese momentele când oferta prevalează asupra cererii. Anume acest moment provoacă o deplasare destul de fermă în jos a cursului valutei naţionale. Jucătorii, iar la moment sunt mulţi, privesc în această direcţie de deplasare a trendului de curs al leului”, a spus dealerul valutar al unei bănci.

Totodată, interlocutorul agenţiei presupune că cursul leului nu va depăşi pragul de 20,00 MDL:1$.

„Cel mai probabil cursul va oscila între 20,20 şi 20,10 MDL:$1”, a menţionat participantul pieţei, afirmând că agenţii economici sunt cam pasivi. Cursul este menţinut doar de agenţii complexului energetic, care de regulă devin activi în jurul dăţii de 20 a fiecărei luni, din cauza plăţilor pentru resurse.

Întrebat dacă sunt în această perioadă mişcări pe piaţă din partea regulatorului, dealerii în unanimitate afirmă:

„Noi am uitat că BNM există”.

Participanţii pieţei nu văd nimic ieşit din comun care ar putea schimba brusc dinamica actuală a cursului valutei naţionale faţă de dolarul SUA şi euro. 

„O mică prevalare a ofertei asupra cererii de valută fortifică leul, dar nesemnificativ. În caz de continuate a trendului, leul s-au putea apropia la maxim de limita de 20 lei pentru un dolar, dar nu va avea forţe să o depăşească”, a subliniat unul din dealeri.

Bancamea.md vă invită la 180 de minute de networking de înaltă calitate

0

Să faci networking înseamnă ceva mai mult decât a schimba cărți de vizită: este o abilitate rară și esențială care te ajută în toate instanțele: noi clienți și oportunități, branding personal, strategii de marketing și multe altele. Iată câteva sfaturi provenite de la specialiști in networking care sunt foarte importante.

1. Oferă înainte de a aștepta să primești! Una dintre cele mai mari și obișnuite greșeli în networking este să te repezi să ceri o favoare. De fapt, cheia în networking-ul de succes este mai întâi să dăruiești și abia apoi să obții ceva. Așa că gândește-te la networking ca la un cont bancar: trebuie mai întâi să faci depozite și să acumulezi și abia apoi să retragi bani.

2. Niciodată nu considera o persoană neimportantă sau inutilă, deoarece de la fiecare om întâlnit în timpul networking-ului poți prelua ceva util, care te-ar putea inspira sau chiar motiva.

3. Pregătește un plan încă înainte de a începe networking-ul cu ceilalți. Stabilește-ți scopurile și ce vrei sa obții în urma acestei comunicări. Identifică-ți calitățile, abilitățile și interesele proprii care vor fi relevante în interacțiunea cu ceilalți participanți la networking, astfel încât să poți acumula cat mai multă informație și cunoștințe noi.

4. Planifică-ți timp suficient pentru a comunica cu ceilalți și nu te grăbi să pleci de la eveniment. Cele mai interesante și interactive discuții încep abia după finalizarea acestuia.

5. Comunică cu diferiți oameni din sală și încearcă să găsești trăsături comune între ei la nivel de gândire, de ideile pe care le promovează și creează un grup. Fii acea persoană care va aduna în jurul său oameni valoroși și cu inițiativă.

Rezultatul acestor tehnici este uluitor, iar pentru a te convinge de aceasta, vino pe 21 ianuarie la cel mai important eveniment business al anului organizat de Bizz.md. În cadrului evenimentului vei putea descoperi noi idei și strategii pentru dezvoltarea afacerii tale, vei primi o doză de curaj,  motivație și  inspirație pentru ca visele tale să prindă formă. Vei avea parte de 4 speakeri legendari și vei interacționa cu peste 300 de participanți cu care ai șansa de a consolida relații noi în cele 180 minute de networking.

Grăbește-te să te înscrii pe FORUM.BIZZ.MD și fii unul dintre norocoșii care vor putea aplica aceste strategii de networking în practică!

Iranul anunță reconectarea rapidă și fără restricții a băncilor sale la SWIFT

Iranul a anunțat recent că băncile sale se vor conecta din nou, repede și fără restricții, la sistemul internațional de transferuri bancare SWIFT, în contextul în care au fost eliminate sancțiunile internaționale care blocau participarea sa la acest sistem, relatează Agerpres cu referire la EFE.

Într-un comunicat difuzat de Banca Centrală a Iranului se precizează că instituțiile financiare iraniene vor reveni în sistem „fără discriminare”, în timp ce „obstacolele din calea băncilor iraniene privind relațiile internaționale vor fi complet eliminate”.

Agenția iraniană Tasmin a anunțat că responsabilii Societății pentru Telecomunicații Financiare Interbancare Globale (SWIFT) au confirmat necesitatea eliminării „unor sancțiuni privind Iranul” și că instituția a inițiat deja acest demers.

„SWIFT i-a informat pe partenerii săi relevanți în legătură cu măsurile necesare care trebuie demarate pentru a face posibil ca băncile ce fuseseră eliminate din sistem să se poată reconecta (…). Acele bănci care au fost scoase din sistem vor putea acum, automat, să fie capabile să se reconecteze la SWIFT, urmând procedurile obișnuite”, a menționat instituția.

Totuși, organizația a reamintit că vor rămâne încă în vigoare unele sancțiuni contra Iranului, în special cea care interzice acordarea de „servicii financiare specializate” băncilor iraniene care sunt în continuare sancționate din anumite motive în Uniunea Europeană.

Comunitatea internațională a ridicat toate sancțiunile legate de programul nuclear al Teheranului, în conformitate cu acordul nuclear încheiat pe 14 iulie 2015, au anunțat sâmbătă, la Viena, înaltul reprezentant al UE pentru Afaceri Externe și Politica de Securitate, Federica Mogherini, și ministrul iranian de externe, Mohammad Javad Zarif.

Printre altele, ridicarea sancțiunilor implică „eliberarea” a miliarde de dolari iranieni ce erau „înghețate” în conturi, eliminarea embargoului asupra petrolului iranian și eliminarea restricțiilor bancare și de asigurări, care afectau țara.

Lipsa sistemului SWIFT era una dintre plângerile cele mai importante atât din partea oamenilor de afaceri iranieni cât și a celor din exterior care voiau să facă afaceri în această țară.