Acasă Blog Pagina 556

Moldindconbank – cea mai de încredere bancă din Moldova!

0

Conform ultimului sondaj independent de evaluare al sistemului bancar din Republica Moldova, elaborat de către compania de cercetări „Magenta Consulting”, moldovenii şi-au exprimat cea mai mare încredere în serviciile prestate de Moldindconbank.

Sondajul a fost realizat în perioada 04–10 decembrie 2015, pe un eşantion de 1081 respondenți, cu vârsta cuprinsă între 16-65 ani.

Persoanele intervievate au fost rugate să aprecieze pe o scară de la 1 la 5, nivelul de încredere pe care îl au în siguranţa serviciilor prestate de băncile din ţară. Din cei 993 respondenţi, 47% au afirmat că au încredere absolută în serviciile prestate de bancă, poziționând, în acest fel, Moldindconbank pe locul de frunte. 

Acest sondaj împreună cu repetatele titluri atribuite băncii confirmă notorietatea şi poziţia de lider deţinută de Moldindconbank pe piaţa bancară din ţară datorită indicatorilor înregistraţi, serviciilor bancare inovative, dezvoltării celei mai mari reţele bancare şi sporirii educaţiei financiare a cetăţenilor Republicii Moldova.

Moldindconbank mulţumeşte tuturor pentru apreciere şi încrederea acordată!

FinComBank anunță tender pentru serviciile de promovare în mass-media: TV, radio și internet

0

FinComBank S.A. anunță desfășurarea unui tender pentru serviciile de promovare a băncii prin următoarele canale:

1. TV;

2. Radio;

3. Internet.

Perioada oferirii serviciilor: februarie 2016 – ianuarie 2017.

La tender pot participa doar agențiile de publicitate care corespund următoarelor cerințe:

TV:

1. Participantul la tender trebuie să dețină abonament anual (2016) la compania de monitoring AGB Nielsen Media Research;

2. Participantul nu trebuie să dețină în portofoliul său pentru anul 2016 o altă bancă sau companie de micro-finanțare. Se admite prezența în portofoliu a unui sistem de remitere de bani.

Radio: Agenții care nu dețin în portofoliul pentru 2016 bănci sau companii de micro-finanțare.

Internet: Agenții care nu dețin în portofoliul pentru 2016 bănci sau companii de micro-finanțare.

Oferta detaliată și condițiile de participare la tender sunt disponibile aici sau pe site-ul băncii fincombank.com

Data limită pentru prezentarea documentelor: 25 ianuarie 2016, ora 17.30.

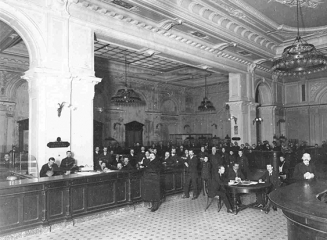
(foto) Băncile din Santk-Petersburg la începutul secolului XX: sălile de operațiuni, safeuri și birouri

Fotografiile de pînă la revoluție demonstrează cât de mult s-a schimbat activitatea băncilor. Înainte băncile erau o lume doar a bărbaților – nu se observă în fotografii nici domnișoare consultanți, nici vizitatori femei, scrie finparty.ru

Vedeți în continuare imagini cu următoarele instituții financiare (denumirea acestora este păstrată în original): Санкт-Петербургский Международный Коммерческий Банк, Азовско-Донской Коммерческий Банк, Петербургский Учетный и Ссудный Банк, Русско-Азиатский Банк, Русский для Внешней Торговли Банк, Соединенный Банк.

În imagini se pot vedea sălile de operațiuni, safeurile individuale, săli de conferințe, contabilitatea, cabinetul conducătorilor, acționarii băncilor sau consiliile de adminsitrație.

Санкт-Петербургский Международный Коммерческий Банк – una din cele mai mari bănci de pînă la revoluție, fondată în anul 1869. Banca avea interes aparte pentru investiții în industria grea, afacerile legate de calea ferată și întreprinderile din afara țării.


Азовско-Донской Коммерческий Банк – a fost fondată în 1881 în Taganrog. Banca credita comerțul și oferea împrumuturi. La sfârșitul secolului XIX a devenit cea mai mare bancă regională și a intrat în top 5 instituții din țară. În 1903 conducerea băncii a fost mutată în Sankt Petersburg.


Петербургский Учетный и Ссудный Банк – a fost fondat în 1869 cu participarea capitalului german, influența căruia a fost păstrată pînă la primul război mondial. Jumate dina active se refereau la operațiunile cu acțiuni și alte hârtii de valoare negarantate.


Русско-Азиатский Банк – a apărut în 1910 în rezultatul fuziunii a 2 bănci ce erau controlate de acționari francezi. Principala activitate – finanțarea industriei, în special a celei militare.


Русский для Внешней Торговли Банк – fondat în 1871. La început activa doar în afara țării, dar în 1888 a deschis o reprezentanță în Sankt Petersburg. Finanța în mare parte comerțul.


Соединенный Банк – funcționa în anii 1909- 1917. A fost format în urma fuziunii a 3 bănci. Sfera de activitate – finanțarea industriei.


Sursa foto & text: finparty.ru

BERD în 2015: proiecte finanțate – 381, investiții – 9,4 miliarde euro, profit – 800 milioane euro

Banca Europeană pentru Reconstrucţie şi Dezvoltare (BERD) a anunţat că se aşteaptă să raporteze un profit net de aproximativ 800 milioane de euro pentru anul 2015, după ce în 2014 a înregistrat pierderi de 600 milioane de euro, în condiţiile în care investiţiile sale au atins anul trecut un nivel record de 9,4 miliarde de euro, scrie capital.ro cu referire la un comunicat de presă al BERD.

Creşterea investiţiilor BERD cu peste 5%, de la 8,9 miliarde de dolari în 2014, a venit în contextul în care banca a finanţat 381 proiecte individuale în cele peste 30 de ţări care sunt în aria sa de operaţiuni, care se întinde din Estonia şi până în Egipt şi din Maroc până în Mongolia.

„BERD a realizat performanţe impresionante, în pofida condiţiilor dificile, răspunzând încă odată la nevoile ţărilor unde activează”, a declarat preşedintele BERD, Suma Chakrabarti.

Principala ţară care a beneficiat de investiţiile BERD în 2015 a fost Turcia, cu 1,9 miliarde de euro, în creştere de la 1,4 miliarde de euro în 2014, urmată de Ucraina care a beneficiat de investiţii BERD în valoare de puţin sub un miliard de euro. De asemenea, investiţiile BERD în Kazahstan au crescut puternic până la 708 milioane de euro de la 576 milioane de euro în 2014, iar investiţiile în Polonia au crescut până la 647 milioane de euro, de la 593 milioane de euro.

2015 a fost de asemenea primul an în care BERD nu a finanţat niciun nou proiect în Rusia, ţară care odată era cel mai mare beneficiar de finanţare de la BERD, în conformitate cu decizia adoptată de acţionarii băncii în vara lui 2014. În schimb, anul trecut a fost primul an în care BERD a făcut investiţii în Grecia, instituţia financiară internaţională achiziţionând acţiuni în valoare de 250 de milioane de euro la primele patru bănci greceşti.

BERD, deţinută de 64 de ţări şi două instituţii interguvernamentale, susţine dezvoltarea economiilor de piaţă şi a democraţiei. În ultimii ani, BERD a început să-şi reorienteze atenţia dinspre fostul bloc sovietic spre Africa de Nord şi ţări precum Turcia.

Cele mai profitabile depozite bancare la termen în dolari SUA (ianuarie 2016)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6, 12 și 24 luni) în dolari SUA (USD), în vigoare la 13 ianuarie 2016. În acest clasament nu au fost luate în calcul depozitele destinate unor categorii aparte ale populației (copii, pensionari sau migranți).

Top depozite 6 luni

2,25% – rata dobânzii anuală oferită de către Moldova Agroindbank (depozitul Clasic). Oferta MAIB nu permite nici depuneri suplimentare, nici retrageri de bani din cont înainte de termen. Suma minimă de constituire – 100 USD.

2% – rata dobânzii oferită de Moldova Agroindbank (depozitul Clasic+), Moldindconbank (depozitul Colind 2016) și Victoriabank (depozitul Magic). Depuneri suplimentare permit ofertele MAIB și Victoriabank (în primele 2 luni). Retrageri din cont permite depozitul oferit de MAIB. Rata dobânzii fixă (primele 6 luni) este valabilă la oferta Colind 2016 și Magic. Sold minim: 100 USD (Moldindconbank și Victoriabank) și 10.000 USD (MAIB).

1,8% – dobândă valabilă pentru depozitul Maxima (FinComBank). Produsul permite depuneri suplimentare, cu excepția ultimei luni. Retrageri parțiale se permit până la limita de 10% până la soldul minim. Sold minim – 200 USD.

Top depozite 12 luni

3,5% – dobândă oferită de Comerțbank (depozitul Barocco). Nu se permit depuneri suplimentare și nici retrageri parțiale de mijloace bănești din cont. Suma minimă de constituire – 100 USD.

3,2% – rata dobânzii valabilă la depozitul Maxima (FinComBank). Produsul permite depuneri suplimentare, cu excepția ultimelor 3 luni. Retrageri parțiale se permit până la limita de 10% până la soldul minim. Sold minim – 200 USD.

2,75% – dobândă valabilă la depozitele Standard (Victoriabank) și Clasic (Moldova Agroindbank) și Colind 2016 (Moldindconbank). Depuneri suplimentare (cu excepția ultimelor 2 luni) și retrageri parțiale (după 6 luni, maxim 20% din soldul de la sfârșitul lunii precedente) permite oferta Victoriabank. Rata dobânzii fixă (primele 6 luni) este oferită de Moldindconbank. Capitalizarea dobânzii este posibilă la oferta Victoriabank. Suma minimă de constituire: 100 USD (MAIB și Moldindconbank) și 300 USD (Victoriabank).

Top depozite 24 luni

4% – dobândă oferită de Comerțbank (depozitul Barocco). Nu se permit depuneri suplimentare și nici retrageri parțiale de mijloace bănești din cont. Suma minimă de constituire – 100 USD.

3,75% – dobândă oferită de Moldova Agroindbank prin intermediul depozitului Clasic. Nu se permit depuneri suplimentare sau retrageri de mijloace bănești înainte de termen. Suma minimă de constituire: 100 USD.

3,7% – rata dobânzii valabilă la depozitul Maxima (FinComBank). Produsul permite depuneri suplimentare, cu excepția ultimelor 3 luni. Retrageri parțiale se permit până la limita de 10% până la soldul minim. Sold minim – 200 USD.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială sau alte opțiuni etc.

Cele mai profitabile depozite bancare la termen în euro (ianuarie 2016)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Republica Moldova pentru depozitele la termen (6, 12 și 24 luni) în euro, în vigoare la 12 ianuarie 2016. În acest clasament nu au fost luate în calcul depozitele destinate unor categorii aparte de clienți (copii, pensionari sau migranți).

Top depozite 6 luni

2% – rata dobânzii oferită de Moldova Agroindbank (depozitul Clasic) și Victoriabank (depozit Magic). Depuneri suplimentare se permit doar în cazul depozitului de la Victoriabank, în primele 2 luni. Retrageri parțiale din cont nu permite nici unul din depozite. Rata dobânzii fixă pentru depozitul Magic și flotantă pentru Clasic. Suma minimă de constituire – 100 EUR pentru ambele depozite.

1,8% – dobândă oferită de depozitul Maxima (FinComBank). Acest depozit permite depuneri la cont (cu excepția ultimei luni) și retrageri parțiale (10% până la suma minimă). Suma minimă de constituire – 200 EUR.

1,75% – rata dobânzii valabilă pentru depozitul Clasic+ (Moldova Agroindbank). Se permit depuneri la cont în primele 90 de zile. Retrageri parțiale sunt posibile (până la 1.000 EUR lunar). Rata dobânzii este valabilă pentru depozitele ce depășesc soldul de 10.000 EUR.

Top depozite 12 luni

2,8% – dobândă oferită de depozitul Maxima (FinComBank). Acest depozit permite depuneri suplimentare în cont, cu excepția ultimelor 3 luni. Retrageri parțiale se permit (10% până la suma minimă). Aportul inițial – 200 EUR.

2,75% – rata dobânzii anuală oferită de către Comerțbank (depozitele Gotik și Barocco) și Victoriabank (depozitul Standard). Depozitul oferit de Victoriabank permite atât depuneri suplimentare (cu excepția ultimelor 2 luni) cât și retrageri parțiale (după 6 luni). Produsele oferite de Comerțbank nu permit nici depuneri, nici retrageri. Capitalizarea dobânzii este posibilă în cazul depozitului de la Victoriabank. Rata dobânzii fixă – la depozitul Gotik.

2,5% – rata dobânzii oferită de Moldova Agroindbank (depozitul Clasic) și Victoriabank (depozit Magic). Depuneri suplimentare se permit doar în cazul depozitului de la Victoriabank, în primele 2 luni. Retrageri parțiale din cont nu permite nici unul din depozite. Rata dobânzii fixă (primele 6 luni) pentru depozitul Magic și flotantă pentru Clasic. Suma minimă de constituire – 100 EUR pentru ambele depozite.

Top depozite 24 luni

3,5% – rata dobânzii oferită de către Moldova Agroindbank (depozitul Clasic) și FinComBank (depozitul Maxima). Depuneri la cont permite FinComBank, cu excepția ultimelor 3 luni. Retrageri sunt posibile doar în cazul produsului Maxima. Suma minimă de constituire: 100 EUR (MAIB) și 200 EUR (FinComBank).

3,25% – dobânda anuală oferită de către depozitele Barocco (Comerțbank) și Standard (EuroCreditBank). Depuneri și retrageri de mijloace bănești se permit la produsul oferit de EuroCreditBank. Depozit minim: 100 EUR pentru Comerțbank și 200 EUR pentru EuroCreditBank.

3% – rata dobânzii accesibilă la multiple bănci: Moldova Agroindbank (depozitul Capital+ cu plata lunară a dobânzii), Moldindconbank (depozitul Sonata) și Victoriabank (depozitul Standard). Depuneri suplimentare de mijloace bănești sunt posibile în cazul MAIB și Victoriabank. Retrageri parțiale permite Victoriabank, după 6 luni, maxim 20% din soldul de la sfârșitul lunii precedente. Rata dobânzii fixă (pentru primul an) – la Moldindconbank. Victoriabank oferă posibilitatea capitalizării dobânzii.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială și alte opțiuni.

Falimentul a 3 bănci cooperatiste în ultimii 2 ani crește presiunea asupra sistemului bancar din Polonia

Al treilea faliment din ultimii doi ani al unei bănci cooperatiste din Polonia, SKOK Kujawiak, a sporit presiunile asupra câştigurilor băncilor poloneze, care se confruntă deja anul acesta cu o nouă taxă pe active şi cu cerinţe mai ridicate privind capitalul, scrie economica.net cu referire la Bloomberg și Agerpres.

Autoritatea de reglementare a pieţei financiare din Polonia va înregistra falimentul SKOK Kujawiak după finalizarea încercărilor de restructurare, inclusiv potenţiala preluare de către o bancă, a anunţat recent instituţia. Falimentul vine după cel al altor două bănci cooperatiste, SKOK Wolomin şi SKOK Wspolnota, care a determinat Fondul de Garantare să plătească clienţilor 800 milioane de dolari.

Anul trecut, falimentul SKOK Wolomin, cea mai mare unitate bancară cooperatistă din Polonia, şi planul Guvernului de la Varşovia de a impune o nouă taxă pe active a redus capitalizarea bursieră a sectorului bancar cu 24%. Profitul combinat al băncilor a scăzut în perioada ianuarie-noiembrie 2015 cu 30%, la 10,8 miliarde de zloţi (2,7 miliarde de dolari), conform datelor Băncii Centrale a Poloniei.

„Acesta nu este un semnal pozitiv şi situaţia altor bănci cooperatiste rămâne neclară. Industria bancară suferă de pe urma ieşirilor constante de fonduri”, a declarat Marcin Materna, analist la Bank Millennium SA în Varşovia.

Camera Inferioară a Parlamentului Poloniei a aprobat recent legea care prevede taxarea anuală cu 0,366% a activelor băncilor şi companiilor de asigurări. Legea este valabilă pentru băncile cu active de peste patru miliarde de zloţi şi firmele de asigurări cu active de peste două miliarde de zloţi. Legea se va aplica băncilor interne, sucursalelor băncilor străine, diviziilor instituţiilor de creditare, caselor de economii, asiguratorilor şi reasiguratorilor.

În Polonia, sectorul bancar şi cel de retail sunt controlate de companii străine. Băncile se află sub presiune din cauza ratelor scăzute ale dobânzilor, iar investitorii sunt îngrijoraţi de posibilitatea adoptării unei legi privind conversia în zloţi a creditelor în valută, ale cărei costuri sunt estimate la peste 5,9 miliarde de dolari. Criticii susţin că impunerea unor noi taxe în sectorul bancar şi cel de retail vor avea consecinţe nedorite, deoarece costurile vor fi suportate de clienţi.

Cele mai profitabile depozite bancare la termen în lei (ianuarie 2016)

0

Vă prezentăm în continuare cele mai atractive oferte ale băncilor comerciale din Republica Moldova pentru depozitele la termen în lei (MDL), în vigoare la 11 ianuarie 2016. În acest clasament nu au fost luate în calcul depozitele bancare destinate unor categorii aparte de clienți (copii, pensionari sau migranți).

Top depozite 3 luni

17,3% – rata dobânzii anuală oferită de EuroCreditBank, depozitul Sigur. Retrageri sau depuneri suplimentare în cont nu se permit. Suma minimă de constituire – 1.000 MDL. Rata dobânzii – fixă. Ofertă valabilă pînă la 31.01.2016 în cadrul promoției “În prag de iarnă”.

17,25% – dobândă anuală oferită de către Mobiasbancă GSG (depozitul Platinum Etalon), FinComBank (depozitul Pe termen) și Energbank (depozitul De iarnă+). Depuneri și retrageri de mijloace bănești nu permite nici un depozit enumerat anterior. Rata dobânzii este fixă pentru produsele oferite de Mobiasbancă și FinComBank. Suma minimă de constituire: 500 MDL (FinComBank), 5.000 MDL (Mobiaasbancă) și 10.000 MDL (Energbank).

17% – rata dobânzii oferită de către Comerțbank (depozitul Gotik), Eximbank (depozitul Romantico), Moldindconbank (depozitul Colind 2016) și Victoriabank (depozitul Magic). Toate opțiunile oferă rata fixă a dobânzii. Depuneri suplimentare permite doar Victoriabank (în primele 2 luni). Retrageri parțiale nu permite nici un depozit enumerat anterior. Sold minim: 1.000 MDL în cazul Comerțbank, Moldindconbank sau Victoriabank și 5.000 MDL la depozitul oferit de Eximbank.

Top depozite 6 luni

18,25% – dobândă accesibilă la FinComBank, depozitul De sărbători. Se permit depuneri suplimentare în primele 3 luni, retrageri nu sunt posibile. Rata dobânzii – fixă. Suma minimă de constituire – 1.000 MDL.

18% – dobânda anuală oferită de Comerțbank (depozitul Gotik), Mobiasbancă Groupe Societe Generale (depozitul Platinum Etalon) și EuroCreditBank (depozitul Sigur). Depuneri de mijloace bănești în cont permite doar EuroCreditBank. Retrageri înainte de termen nu sunt posibile la nici un produs enumerat anterior. Rata dobânzii este fixă la toate cele 3 depozite. Suma minimă de constituire: 1.000 MDL (Comerțbank și EuroCreditBank) și 5.000 MDL (Mobiasbancă).

17,75% – rata dobânzii oferită de depozitul De iarnă+ (Energbank). Nu se permit depuneri sau retrageri de bani din cont. Plata dobânzii se efectuează lunar la contul de card. Suma minimă de constituire – 10.000 MDL.

Top depozite 12 luni

18,5% – dobândă anuală oferită de către Mobiasbancă GSG (depozitul Platinum Etalon) și EuroCreditBank (depozitul Standard). Depuneri și retrageri de mijloace bănești permite depozitul oferit de EuroCreditBank. Suma minimă de constituire: 2.000 MDL (EuroCreditBank) și 5.000 MDL (Mobiasbancă GSG).

18% – rata dobânzii disponibilă la Energbank (depozitul De iarnă+), Moldindconbank (depozitul Colind 2016), Moldova Agroindbank (depozitul Meridian) și Victoriabank (depozitele Standard și Magic). Depuneri suplimentare permit depozitele oferite de MAIB și Victoriabank. Retrageri parțiale nu permite nici o opțiune cu excepția depozitului Standard. Rata dobânzii fixă – oferită de produsele Colind 2016 și Magic, ambele pentru primele 6 luni. Capitalizarea dobânzii este posibilă la depozitele oferite de Victoriabank.

17,5% – dobândă oferită de Energbank (depozitul De iarnă) și ProCredit Bank (depozitul ProClasic). Nici un depozit nu permite depuneri suplimentare sau retrageri de bani din cont. Sold minim de constituire – 5.000 MDL (Energbank) și 50.000 MDL (ProCredit Bank). Rata dobânzii fixă la ProCredit Bank.

Top depozite 24 luni

18,75% – dobândă anuală oferită de către Mobiasbancă GSG prin intermediul depozitului Platinum Etalon. Nu se permit depuneri suplimentare sau retrageri parțiale de mijloace bănești. Rata dobânzii – flotantă. Suma minimă de constituire – 5.000 MDL.

18,3% – dobândă oferită de depozitul La termen (Energbank). Nu se permit depuneri și retrageri de mijloace bănești. Suma inițială de constituire – 3.000 MDL.

18,25% – rata dobânzii accesibilă la Victoriabank (depozitul Standard). Depuneri la cont se permit nelimitat, cu excepția ultimelor 2 luni. Retrageri parțiale se permit după primele 6 luni. Este posibilă capitalizarea dobânzii. Sold minim – 3.000 MDL.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca preferată și alte opțiuni.


Mugur Isărescu (BNR): Chiar și angajații băncii centrale fac cozi la bancomat în ziua de salariu

Numerarul în circulație a crescut cu 17% în noiembrie față de anul precedent, în condiții de deflație. Guvernatorul Băncii Naționale a României (BNR) pune această creștere, pe care nu o vede îngrijorătoare, pe seama preferinței românilor pentru cash. Până și funcționarii băncii centrale se încolonează în fața bancomatelor din sediul BNR în ziua de leafă, scrie profit.ro.

Privită în perspectivă, creșterea de 17,3% a numerarului în noiembrie 2015 față de aceeași lună din 2014 nu pune probleme, pentru că nu este mare, explică Mugur Isărescu (foto). Numerarul în afara băncilor a crescut în ton cu economia și cu veniturile populației. În primele 11 luni din 2015, numerarul a crescut cu 13,9%, la 45,4 miliarde de lei, volum record.

Isărescu spune că această creștere nu e importantă. Românii preferă banii cash, explică Guvernatorul BNR:

“La noi se fac cumpărături, în mare măsură, cu numerar”.

Chiar și cei care ar trebui să fie cei mai iscusiți români în privința înțelegerii fenomenelor bancare și monetare, angajații băncii centrale, preferă să simtă între degete polimerii bancnotelor și nu pe cei ai cardurilor.

“În ziua de salariu sau în perioada imediat următoare se fac niște cozi, inclusiv în clădirea asta. Și unde credeți că se fac cozile în clădirea asta? La bancomat. Cât sunt dânșii de bancheri centrali, fac plățile tot cu numerar, funcționarii din Banca Națională. Acesta e motivul. N-avem o explozie de numerar”, spune Isărescu.

Economiștii leagă, în general, creșterea numerarului de cea a economiei gri sau negre, nefiscalizate. Mai ales când numerarul crește într-o perioadă de deflație. Tranzacțiile prin bănci lasă urme, cele prin cash lasă mai mulți bani în buzunare, dacă nu-și mai ia și statul partea. Isărescu spune că nu are elemente care să sprijine acest lucru.

“Nu avem ceva deosebit. Știu că există și interpretări, că ar putea să fie legat și de o anumită, să spunem, majorare a plăților la marginea legalului. Eu nu am încă elemente care să probeze o asemenea afirmație”, adaugă guvernatorul.

Numerarul este unul dintre puținele lucruri pe care BNR îl poate măsura cu exactitate maximă, având în vedere că tipărește bancnotele și le retrage din circulație. Singurii care scapă de măsurătoarea băncii centrale sunt falsificatorii.

Banca Centrală a Elveției estimează pentru anul 2015 pierderi record – 23 miliarde de franci

Banca Elveţiei estimează că va raporta pentru anul trecut o pierdere de 23 miliarde franci (23,05 miliarde dolari), cea mai mare din istoria instituţiei, ca urmare a încercărilor de a tempera întărirea francului, în contextul renunţării în ianuarie la plafonul de 1,2 franci pentru un euro, anunță Mediafax. 

O pierdere de 23 de miliarde de franci ar fi cea mai mare înregistrată de banca centrală de la înfiinţarea acesteia în 1907.

Un rezultat negativ de asemenea amploare creşte presiunea asupra preşedintelui instituţiei, Thomas Jordan, criticat deja puternic de industriaşii elveţieni, îngrijoraţi că întărirea monedei afectează exporturile ţării, potrivit publicaţiei americane Wall Street Journal.

Francul, tranzacţionat în prezent la 1,0855 franci/euro, reprezintă un plasament atractiv pentru investitorii în căutare de siguranţă. Mişcarea francului a fost amplificată şi de o depreciere semnificativă a euro, în contextul programului de achiziţie de obligaţiuni lansat de Banca Centrală Europeană.

Rezervele valutare totale s-au situat anul trecut la 587 miliarde de franci. La finele lunii septembrie, deţinerile de euro reprezentau 42% din rezervele de valută ale Băncii Elveţiei, iar cele în dolari aveau o pondere de 33%.

„O pierdere mare era de aşteptat, având în vedere volatilitatea ridicată de anul trecut. Astfel de pierderi pun, însă, presiune pe bancheri, care au nevoie de sprijinul populaţiei pentru a-şi păstra independenţa”, a declarat Karsten Junius, economistul şef al băncii J Safra Sarasin.

Banca centrală va face apel la rezerve pentru a plăti un dividend de 15 franci pe acţiune şi va face şi plata obişnuită de 1 miliard de franci către guvern şi cantoane. După aceste plăţi, rezervele Băncii Elveţiei vor coborî de la 27,5 miliarde de franci la 2 miliarde de franci.