Acasă Blog Pagina 514

Programul de lucru al băncilor pentru ziua de sâmbătă, 24 septembrie 2016

0

În legătură cu sărbătorile naționale de la sfârșitul lunii august ale anului curent și respectiv decretarea zilei de sâmbătă, 24 septembrie 2016, drept zi de lucru de către autorități, băncile licențiate vor avea un program de lucru special în această zi.

Vă prezentăm în continuare anunțurile băncilor pentru clienți. Informația se va actualiza în funcție de anunțurile băncilor plasate pe site-urile oficiale.

BCR Chișinău

“Stimaţi Clienţi, prin prezenta, Banca Comercială Română Chișinău S.A. vă aduce la cunoștință că în ziua de 24 septembrie 2016 unitățile teritoriale vor activa conform programului de lucru obișnuit.

Vă mulţumim pentru înţelegere şi cooperare.

Administraţia BCR Chişinău S.A.”

Comerțbank

“Stimați clienți, Vă aducem la cunoştinţă că mâine 24 septembrie 2016 unităţile băncii vor activa conform programului de lucru prestabilit pentru ziua de Luni.

Vă mulţumim pentru înţelegere.”

Energbank

“Stimați clienți, Vă informăm ca ziua de 24 septembrie 2016 (sâmbătă) – este zi lucrătoare. Filialele și agențiile BC „ENERGBANK” S.A. vor activa cu clienții până la orele 13.00.”

Moldindconbank

„Moldindconbank Vă aduce la cunoștință programul de lucru al subdiviziunilor oficiului central şi filialelor băncii pentru data de 24 septembrie – program obișnuit de lucru.”

Moldova Agroindbank

Regimul de lucru al filialelor şi agenţiilor ale BC „Moldova-Agroindbank” S.A. pentru data de 24 septembrie 2016

ProCredit Bank

“Stimaţi clienţi, BC ProCredit Bank S.A. Vă informează că subdiviziunile Băncii la data de 24 septembrie și 22 octombrie nu vor activa, deoarece au activat la data de 29 -30 august, în regim obişnuit.

Totodată plăţile naționale și internaționale vor fi acceptate prin intermediul aplicaţiilor de deservire bancară la distanţă ProBanking şi BS-Client în regim standard.

Vă reamintim că puteți efectua operațiuni de suplinire a conturilor și retrageri de numerar în regim 24/7 în orice Zona de Autodeservire 24/7 din toate subdiviziunile băncii.

Pentru informații adăugătoare apelați 0800 000 10 pentru apeluri naţionale şi +373 (22) 27 07 07 pentru apeluri internaţionale.”

Victoriabank

„Stimaţi clienţi, Victoriabank Vă informează că subdiviziunile Băncii vor activa în ziua de 24 septembrie conform unui grafic de lucru prestabilit, pe care puteţi să-l vedeţi în continuare sau accesând linkul.”


Anunţ privind expunerea la vânzare a acţiunilor ordinare nominative nou emise de clasa I ale BC ”Moldova – Agroindbank” S.A.

0

În temeiul hotărârii Comitetului executiv al Băncii Naţionale a Moldovei nr.157 din 23.12.2015, hotărârii Comitetului executiv al Băncii Naţionale a Moldovei nr.43 din 02.03.2016, art.156 alin.(3) Legii instituţiilor financiare nr.550-XIII din 21.07.1995, Hotărârii Comisiei Naţionale a Pieţei Financiare nr.15/2 din 07 aprilie 2016 cu privire la etapele, termenele, modul şi procedurile de anulare a acţiunilor şi emiterea de noi acţiuni ale BC “Moldova – Agroindbank” S.A., hotărârii Comitetului de Conducere al băncii nr.470 din 15.09.2016, BC „Moldova – Agroindbank” S.A. anunţă despre expunerea la vânzare, prin intermediul pieţei reglementate a Bursei de Valori a Moldovei:

1. Pachetului unic de 36.605 (treizeci şi şase mii şase sute cinci) acţiuni ordinare nominative nou emise de clasa I, pe termen de 90 zile, la preţul iniţial de 1064,02 lei per acţiune.

Perioada licitaţiei: de la 26 septembrie 2016 pînă la 26 decembrie 2016.

2. Pachetului unic de 389.760  (trei sute optzeci şi nouă mii şapte sute şaizeci) acţiuni ordinare nominative nou emise de clasa I, pe termen de 90 zile, la preţul iniţial de 1054,71 lei per acţiune.

Perioada licitaţiei: de la 28 septembrie 2016 pînă la 26 decembrie 2016 .

În conformitate cu p.5.2. din Hotărârea Comisiei Naţionale a Pieţei Financiare nr. 15/2 din 07 aprilie 2016 cu privire la etapele, termenele, modul şi procedurile de anulare a acţiunilor şi emiterea de noi acţiuni ale BC „Moldova – Agroindbank” S.A., acţiunile nou emise pot fi procurate doar de persoanele care au obţinut permisiunea prealabilă scrisă a Băncii Naţionale a Moldovei.

Informaţia suplimentară privind activitatea BC ”Moldova – Agroindbank” S.A. – www.maib.md.

EuroCreditBank participă la expoziția „Imobil Moldova 2016” și oferă clienților condiții avantajoase la creditele ipotecare

0

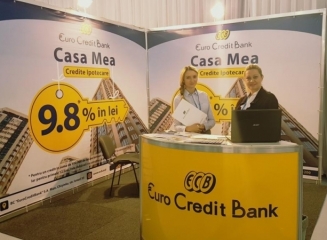
În perioada 22 – 25 septembrie 2016, BC „EuroCreditBank” S.A. va participa la expoziţia „Imobil Moldova 2016”.

Iar cu ocazia participării la expoziţie, banca scade rata de creditare la 9.8%* în lei, pentru creditul ipotecar „Casa Mea”. Promoţia va fi activă pînă pe 30 septembrie 2016.

Cu creditul „Casa Mea”poţi construi, poţi procura ori să faci reparaţie locuinţei tale – EuroCreditBank are soluţie de finanţare!

Pentru mai multe detalii vizitați standul băncii de la Moldexpo, unde specialiștii EuroCreditBank vă vor oferi toate informațiile necesare.

EuroCreditBank aşteaptă toţi clienţii la standul băncii, în cadrul centrului expoziţional Moldexpo, pavilionul nr. 2., în perioada 22 – 25 septembrie, de la orele 10:00 la 17:00.

Daniele Nouy (BCE): “Criza financiară a arătat că regularizarea bancară trebuie regândită în totalitate”

Declarația a fost făcută de către Daniele Nouy (foto), preşedintele Consiliului de supraveghere de la Banca Centrală Europeană (BCE), în cadrul unui interviu publicat recent pe bankingsupervision.europa.eu. Vă prezentăm în continuare conținutul acestui interviu.

– Este o problemă pentru Dvs. faptul că băncile mari, de exemplu Nordea, operează în zona euro, dar nu sunt sub controlul direct al Dvs.?

– Legea spune că băncile au posibilitatea să opereze în calitate de reprezentanță, deci noi nu avem nimic de spus în această privință. Noi doar trebuie să ne asigurăm că divizarea responsabilităților între regulatorul de “acasă” și cel gazdă din zona euro decurge ușor. Noi am avut inițial discuții cu supraveghetorul din Suedia, și desigur regulatorul (supraveghetorul) din Finlanda a fost în mod cert implicat. Nu am motive să suspectez că cooperarea nu va decurge ușor.

– Care este cea mai mare îngrijorare a Dvs. referitor la sistemul bancar din zona euro?

– Profitabilitatea e foarte importantă, deoarece permite băncilor să-și întărească poziția de capital.

– Mulți economiști consideră că următoarea criză va veni din sectorul bancar, deoarece riscurile ce vin de exemplu de la băncile italiene sau germane încă persistă. Ce ați vrea să le spuneți?

– Noi lucrăm continuu pentru a reduce riscurile. În această săptămână am distribuit un set de instrucțiuni pentru consultare despre cum băncile trebuie să-și pregătească planul de reducere a creditelor neperformante. Adițional, au fost efectuate schimbări importante în legislația multor țări, precum Italia, pentru a accelera procesul de re-posedare a gajului (repossession of collateral).

– La general, băncile italiene au moștenit probleme referitor la creditele neperformante și de asemenea există îngrijorări pe piață despre UniCredit și Monte de Paschi dacă acestea vor fi în stare să se recapitalizeze. În linii mari, cât de încrezătoare sunteți Dvs. că băncile italiene își vor rezolva aceste probleme?

– Noi nu avem dreptul să vorbim despre bănci aparte. În orice caz, eu am încrederea că măsurile luate referitor la creditele problematice vor avea succes. Băncile care sunt supravegheate vor fi în stare să-și rezolve problemele.

– Guvernul italian a purtat negocieri cu Comisia Europeană referitor la flexibilitatea aranjamentelor privind ajutorul de stat, și au fost voci din interiorul Italiei care cer protejarea investitorilor privați care au investit în instrumentele financiare de tip bail-in (bail-inable debt instruments). Este posibil ca regulile Uniunii Europene să fie încălcate încă odată atunci când o țară mare cere acest lucru?

– Din punctul meu de vedere, Italia este o țară la fel ca și oricare alta, și nu cred că regulile vor fi schimbate la cerință unei singure țări. Lumea s-a schimbat la începutul acestui an, când directiva Bank Recovery and Resolution a intrat în vigoare. Atâta timp cât aceasta e în vigoare, aceasta este legea care se aplică (guvernează). La moment nu există indicații despre nici o schimbare.

– Trebuie băncile să învețe ceva despre vânzarea instrumentelor convertibile către clienți retail – că ei trebuie să evidențieze riscurile ce implică?

– Autoritățile responsabile pentru protecția consumatorilor și supravegherea pieței trebuie să fie foarte atente și să se asigure că investitorii particulari sunt foarte bine informați despre riscurile pe care și le asumă cu instrumente care nu sunt scutite de riscuri.

– Băncile sunt frustrate în ceea ce privește creșterea constantă a nivelului de regularizare ce vine de la Bruxelles și Basel. Credeți că suntem aproape de nivelul necesar pentru a avea un sistem bancar sănătos sau mai urmează ajustări?

– Incertitudinea este cel mai rău lucru pentru bănci. Este foarte greu pentru ei să-și regândească modelul de business atunci când există incertitudine referitor la cerințele față de capital. Noi de asemenea ne așteptăm ca cerințele față de capital să nu crească mai departe decât nivelul actual. Dar nu trebuie să uităm de unde venim. Criza financiară a arătat că regularizarea bancară trebuie regândită în totalitate.

Șeful BRD: “În România vor fi 10-12 bănci mari, ceea ce este suficient pentru concurenţă, iar clienţii vor putea să aleagă”

Francezul Philippe Lhotte, 55 de ani, care a preluat în toamna anului 2012 conducerea BRD-SocGen, iar acum se pregăteşte să predea ştafeta noului CEO anunţat, François Bloch, anticipează că procesul de consolidare la nivelul sistemului bancar românesc va continua în anii următori şi vor rămâne 10-12 bănci mari.

„Cred că procesul de consolidare va continua în anii următori pentru că va fi nevoie de investiţii semnificative, pe care nu cred că băncile mici şi le pot permite. La fel ca în multe alte ţări, cred că în România vor fi 10 până la 12 bănci mari, ceea ce este suficient pentru concurenţă, iar clienţii vor putea să aleagă“, a declarat şeful BRD într-un interviu acordat Ziarului Financiar.

Până anul trecut, sistemul bancar românesc cuprindea 40 de bănci, din care jumătate cu o cotă de piaţă de sub 1%. Cele mai mari 10 bănci de pe piaţa locală au o cotă de piaţă de peste 80% din activele întregului sistem bancar, scrie Ziarul Financiar.

După mai mulţi ani în care doar s-a vorbit despre consolidarea sistemului bancar românesc, fără ca previziunile să fie confirmate în anii de criză prelungită, 2015 a adus mai multe astfel de tranzacţii. Anul trecut 4 bănci au dispărut din statisticile Băncii Naționale a României: Volksbank – preluată de Banca Transilvania, RBS – portofolii de retail şi corporate preluate de UniCredit Bank, Millennium – cumpărată de OTP Bank şi Montepio – exit. Şi mai sunt bănci disponibile pentru vânzare.

Philippe Lhotte a condus timp de 4 ani banca BRD-SocGen, care a ocupat în mod „tradiţional“ locul doi în topul celor mai mari jucători din sistemul bancar. Cum caracterizează mandatul la conducerea BRD?

„A fost o combinaţie de împrejurări economice şi legislative dificile, decizii grele şi mari realizări. Într-un fel, simt că acest mandat a fost unul dintre succesele cele mai greu obţinute de mine vreodată. Dar succesul a venit şi datorită unei echipe foarte bune. Dar, la fel ca la fotbal, nu contează cât de bine joci, ceea ce contează este rezultatul final. Şi atunci când privesc rezultatele sunt mulţumit.“

Philippe Lhotte spune că BRD este o bancă profitabilă, care arată o creştere sustenabilă de la un an la altul, cu un bilanţ solid şi riscuri bine gestionate.

„Banca n-a fost niciodată la fel de solidă ca acum.“

De-a lungul perioadei petrecute la conducerea băncii româneşti cu capital francez, Lhotte a experimentat un an de pierdere şi 3 ani de profit, primul semestru din acest an fiind pe plus. Prioritatea BRD rămâne creşterea organică, în condiţii de profitabilitate, şi nu cota de piaţă cu orice preţ.

Cele mai mari zece bănci de pe piaţa bancară românească au o cotă de piaţă de peste 80% din activele întregului sistem bancar. Celelalte 27 îşi împart restul, scrie Ziarul Financiar.

Sergiu Cioclea: „Avem o profitabilitate a băncilor îngreunată, fiindcă ele constituie rezerve pentru pierderi de credite”

0

Guvernatorul Băncii Naționale, Sergiu Cioclea a prezentat în cadrul ședinței Comisiei economie, buget și finanțe din 21 septembrie 2016 situația din sectorul bancar. El a atras atenția asupra înrăutățirii portofoliului de credite, care va avea un impact asupra profitului băncilor, mai ales la finele acestui an, scrie Agora.md.

„Se înregistrează o înrăutățire a calității activelor din sistemul bancar. Acum agenții economici au probleme, înregistrează arierate. Stocul total al creditelor neperformante pe sistem a trecut de la 8,4% în 2014 și 9,9% în 2015 la peste 16% în ziua de astăzi”, a declarat Cioclea în cadrul ședinței Comisiei economie, buget și finanțe.

Totuși el consideră că această pondere nu este una enormă, iar anterior au existat și ponderi mai mari a creditelor problematice.

„Proveniența acestor credite neperformante este variată. În primul rând este vorba de mari întreprinderi care sunt în situație de faliment. Ele au ajuns cu 100 % de recunoaștere a pierderilor și constituirea rezervelor în bănci. Altele sunt întârzieri mai mari de 30 sau 60 de zile. Ele tot încep să creeze elemente de alertă și parțial să fie aprovizionate. Aș spune că este un ansamblu, odată ce economia nu crește apar probleme la nivelul deservirii creditelor. Totuși, dacă s-ar fi dat credite bune în fiecare lună, stocul de credite cu probleme s-ar fi micșorat în raport cu creditele noi. Acum avem un efect de foarfece: pe de o parte apar problemele, când lumea nu poate rambursa, iar pe de altă parte nu dai credite noi și stocul se micșorează, iar procentul crește. Astfel, trebuie să găsim pozițiile unei creșteri economice deoarece ei vor ajuta și clienții să rezolve problemele și va permite acordarea de credite noi sănătoase”, consideră Guvernatorul BNM.

El remarcă faptul că aceste credite au fost absorbite datorită faptului că suficiența capitalului a ajuns la 27% în acest an.

„Lichiditățile sunt foarte mari. Dacă luăm partea de active lichide față de totalul activelor băncilor, acestea constituie aproape 45%. Acest lucru nu este sănătos, dar este securizant pentru deponenți”, susține Sergiu Cioclea.

„Una din problemele creditării este că o mare parte din activele băncilor au fost plasate în valori mobiliare de stat, care au fost foarte rentabile. Eu sper că voi sparge acest cerc vicios. Acum e invers, avem o profitabilitate a băncilor îngreunată, fiindcă ele constituie rezerve pentru pierderi de credite. Cred că sfârșitul de an nu va fi așa de frumos ca primele luni, deoarece noi am fost foarte duri cu băncile ca ele să recunoască riscurile acolo unde sunt și să aprovizioneze cu rezerve ca să nu avem surprize. Aceste rezerve vor scoate mult din profitabilitatea băncilor, ba mai mult unele poate chiar vor arăta chiar și un indicator negativ”, remarcă Guvernatorul BNM.

Vedeți în continuare imagini video (începând cu minutul 19) cu prezentarea Guvernatorului BNM. Sursa imagini: privesc.eu.

Comerțbank continuă creditarea prin programele partenerilor internaționali ai Moldovei

0

COMERȚBANK oferă acces la liniile de credit ale platformelor strategice pentru dezvoltarea spiritului antreprenorial: proiectul îmbunătățirii competitivității (PAC-II), proiectul Livada Moldovei, un program al Fondului Internațional pentru Dezvoltare Agricolă (IFAD), programul de restructurare a sectorului vitivinicol (Filiera Vinului), și altele. Ca parte a acestor programe și proiecte, în primele 9 luni ale lui 2016 Comerțbank a acordat clienților săi împrumuturi în valoare totală de 15 milioane de lei, iar pentru întreg anul trecut – 27,7 milioane de lei.

În calitate de organizație-partener financiar al Proiectului de îmbunătățire a competitivității (PAC-II), finanțat de Banca Mondială, Comerțbank alocă împrumuturi cu dobânzi atractive, întreprinderilor orientate spre export ale sectorului real al economiei naționale și partenerilor acestora. Linia de credit PAC este orientate spre întreprinderile de producție a produselor agricole și alimentare, textile, îmbrăcăminte și încălțăminte, precum și a furnizorilor de materii prime, materiale și resurse pentru industria de prelucrare și cea ușoară. Clienții care primesc un credit din această linie au posibilitatea de a nu plăti TVA-ul. PAC-II va dura până în 2018, bugetul fiind – $45 mln. Comerțbank oferă împrumuturi în cadrul proiectului PAC-II, în mărime de până la 500 de mii de euro, timp de până la 5 ani, cu perioada de grație a creditului până la 3 ani. Creditele sunt disponibile în euro din cadrul PAC-II și euro, dolari SUA și lei din cadrul PAC-I. Din 2015 Comerțbank a furnizat în cadrul PAC împrumuturi în valoare totală de 20 de milioane de lei.

Din 2012, când Comerțbank a încheiat un parteneriat cu Fondul Internațional pentru Dezvoltare Agricolă (IFAD). În baza resurselor fondului banca a acordat proiectelor investiționale și de afaceri ale clienților săi, credite în valoare totală de circa 7 milioane de lei. Majoritatea acestor proiecte au fost orientate spre achiziționarea de material săditor pentru plantațiile de culturi perene, materiale si echipamente pentru depozite frigorifice, precum și utilaje de economisire a resurselor energetice. În acest ultim caz, o parte semnificativă a proiectelor de investiții sunt puse în aplicare de tineri fermieri și includ o componentă de grant.

Producătorilor de fructe, nuci, fructe de pădure și struguri de masă, precum și întreprinderilor din industriile conexe Comerțbank oferă condiții favorabile de creditare pe linia proiectului Livada Moldovei. Creditele în euro sunt disponibile până la 10 de ani, cu o perioadă de grație de până la 4 ani. Finanțarea proiectului Livada Moldovei în sumă de 120 de milioane de euro este realizată de Banca Europeană de Investiții. Accesul la aceste fonduri este obținut prin intermediul a patru bănci din Republica Moldova selectate pe bază de concurs. Comerțbank – este unul dintre ele. Banca a devenit membru al proiectului în luna iulie a acestui an.

În programul Filiera Vinului, Comerțbank participă de la începutul anului 2016. Beneficiarii programului – viticultorii, vinificatori și partenerii lor din industriile conexe – împrumuturile pentru modernizarea bazei agro-industriale sunt alocate timp de 10 ani, cu o perioadă de grație de până la 4 ani. Creditele pot fi furnizate atât în euro, cât și în lei moldovenești (surse regenerabile). Suma minimă a împrumutului – 25 de mii de euro (sau echivalentul în moneda națională), maxim – 5 milioane de euro. Programul de finanțare Filiera Vinului este implementat de Banca Europeană de Investiții. Dezvoltarea efectivă a debitorilor de fonduri în cadrul programului a început în 2012 și se va încheia la sfârșitul lui 2017.

Comerțbank – o bancă comercială universală, cu o istorie de 25 de ani. Banca oferă o gamă completă de servicii financiare și produse high-tech pentru persoane fizice și juridice. Partenerii-clienții strategici ai băncii au fost întotdeauna și rămân întreprinderile mici și mijlocii. Comerțbank este una dintre cele 4 bănci din Moldova, care colaborează strâns cu instituțiile financiare internaționale. Activele Comerțbank la 30 iunie 2016 au constituit 1.080 mln lei. Capitalul autorizat s-a ridicat la 147 mln lei. Capitalul normativ total aproximativ 262 mln, iar portofoliul de credite al băncii s-a ridicat la circa 436,5 mln lei. Portofoliul de depozite al băncii a constituit circa 695.9 mln lei. Raportul actual de lichiditate constituie 58,83% (standard ≥20%) – în întregul sistem de 44,83% (la 31.05.2016).

Vladimir Munteanu și Cristina Harea sunt candidații la funcția de viceguvernator al BNM

0

Despre acest fapt Guvernatorul Băncii Naționale a Moldovei (BNM), domnul Sergiu Cioclea, a comunicat Președintelui Parlamentului Andrian Candu în cadrul întrevederii pe care au avut-o cei doi oficiali, anunță un comunicat de presă al Parlamentului.

În cadrul discuțiilor Guvernatorul a prezentat situația curentă de la BNM, evoluțiile înregistrate și acțiunile întreprinse de banca centrală pentru asanarea și consolidarea sistemului financiar-bancar al Republicii Moldova.

Oficialii au mai discutat despre nivelul de pregătire a legislației financiar-bancare, o prioritate a sesiunii de toamnă a Parlamentului, precum și stadiul acțiunilor întreprinse de Banca Națională privind executarea precondițiilor FMI în vederea semnării unui nou program cu Republica Moldova și acordarea unei asistențe tehnice pentru restabilirea sistemului financiar-bancar.

În cadrul întrevederii, Sergiu Cioclea a înaintat Parlamentului propunerile sale privind numirea a doi viceguvernatori ai BNM, Vladimir Munteanu și Cristina Harea. Andrian Candu a menționat că va solicita Comisiei juridice, numiri și imunități să examineze în regim de urgență aceste candidaturi pentru a fi înaintate Parlamentului spre aprobare.

Vladimir Munteanu – are experiență mai mare de 20 de ani în sectorul financiar-bancar, inclusiv în cadrul BNM, FMI și Banca Mondială. Dumnealui a candidat recent și la funcția de guvernator al BNM.

Cristina Harea este președinte al Camerei de Comerț Americane din Moldova (The American Chamber of Commerce in Moldova). Are experiență mai mare de 10 ani în domeniul financiar-bancar și în cadrul unor fonduri de investiții, inclusiv în Consiliul FinComBank, unde ocupă funcția de vicepreședinte.

Sursa foto: linkedin.com

(grafic) Rezultatul financiar la 31.08.2016 – ce profit au raportat băncile la sfârșitul lunii august?

0

Banca Națională a Moldovei a publicat informația privind contul de profit sau pierdere al sectorului bancar la data de 31.08.2016. Astfel, pe parcursul a 8 luni ale anului curent sistemul bancar al Republicii Moldova a generat un profit cumulat de 1,2 miliarde lei.

În comparație cu perioada similară a anului precedent (august 2015) când acest indicator înregistra valoarea de 972,4 milioane lei, profitul total pe sector s-a majorat cu 23%. Dacă excludem băncile aflate în proces de lichidare (Banca de Economii, Banca Socială și Unibank), cele 11 bănci licențiate au raportat anul trecut pentru primele 8 luni un profit cumulat de 1,25 miliarde lei.

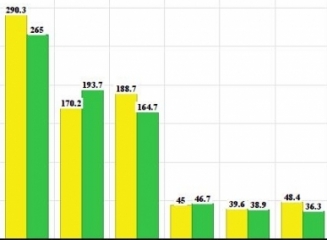
Cel mai mare profit la sfârșitul lunii august l-a raportat Moldova Agroindbank – 354,1 milioane lei. Locul secund este ocupat de Moldindconbank cu un rezultat financiar de 265 milioane lei profit. Poziția a 3-a îi revine Mobiasbancă Groupe Societe Generale, care a finisat primele 8 luni ale anului curent cu un profit net în mărime de 193,7 milioane lei.

Pe locul 4 se clasează Victoriabank, profitul raportat la sfârșitului lunii august a constituit 164,7 milioane lei.

În continuare în clasament urmează Energbank (46,7 milioane lei), Eximbank Gruppo Veneto Banca (38,9 milioane lei), ProCredit Bank (36,3 milioane lei), FinComBank (35,1 milioane lei), Comerțbank (29,6 milioane lei), BCR Chișinău (22,7 milioane lei) și EuroCreditBank (12 milioane lei).

Nici una din cele 11 bănci licențiate din țara noastră nu a raportat pierderi pentru activitatea din primele 8 luni ale anului curent.

Comparând cu aceeași perioadă a anului precedent, 5 bănci (Mobiasbancă Groupe Societe Generale, Energbank, BCR Chișinău, Comerțbank, EuroCreditbank) și-au îmbunătățit rezultatul, iar 6 instituții financiare (Moldova Agroindbank, Moldindconbank, Victoriabank, Eximbank, FinComBank și ProCredit Bank) au înregistrat diminuarea indicatorului de profit net.

Vedeți informații detaliate în graficul și tabelul ce urmează.

Băncile europene au obținut 14 miliarde de dolari din vânzarea instrumentelor financiare către investitori din China

Apetitul chinezilor bogaţi de a-şi diversifica bunurile deţinute, pe fondul deprecierii yuanului, a ajutat instituţiile financiare europene să-şi majoreze capitalul, calculat conform reglementărilor Basel III, dar directorii fondurilor de investiţii îndeamnă la prudenţă, scrie economica.net cu referire la Bloomberg.

De la 1 august, instituţiile bancare europene au vândut instrumente financiare care sunt considerate capital conform reglementărilor Basel III, obţinând 11,9 miliarde de dolari. Separat, HSBC Holdings Plc a emis instrumente de două miliarde de dolari în Taiwan.

Bogaţii din Asia, ale căror averi sunt mai mari decât cele ale omologilor din America de Nord, au fost principalii investitori în bondurile băncilor europene, ceea ce a dus la scăderea randamentelor.

„Investitorii din Asia tind să fie foarte interesaţi de randamente şi sunt dispuşi să-şi asume riscuri mai mari. Deşi se concentrează pe băncile europene cu divizii solide de retail, ei se complac când vine vorba despre bondurile companiilor de asigurări”, a explicat Ben Sy, director în cadrul diviziei de private banking din Hong Kong a băncii JPMorgan.

„Datoriile băncilor din Asia sunt mai sigure deoarece guvernele pot interveni înainte ca investitorii să înregistreze pierderi, în timp ce este mai puţin probabil să se întâmple asta în Europa. Nu cred că acei care achiziţionează bonduri europene fac cercetări extinse”, a apreciat analistul He Xuanlai, de la Commerzbank în Singapore.

Normele Basel III, elaborate după izbucnirea crizei financiare, vizează mai ales consolidarea fondurilor proprii ale băncilor, precum şi rezervele lor de lichidităţi pentru a limita riscurile de faliment şi a evita noi crize. Ele prevăd impunerea pentru instituţiile bancare a unei rate de fonduri proprii de 8%, până la finalul lui 2018.