Acasă Blog Pagina 506

Bancamea.md vă invită să participați la business-forumul Directorium 2016

0

Pe data de 4 și 5 noiembrie la Chişinău va avea loc business-forumul anual pentru directorii de companii – Directorium.

Directorium este principalul eveniment al anului din domeniul managementului (conducerii afacerilor). Este platforma principală a ţării, unde se discută cele mai importante tendinţe ale anului, sunt prezentate cele mai interesante case-uri şi opinii. 11 speakeri din străinătate vor vizita Moldova ca să împartă cunoştinţele şi experienţele proprii cu participanţii business-forumului.

Directorium în cifre:

  • 2 zile: 4-5 noiembrie;
  • 2 grupe paralele;
  • circa 350 de participanţi;
  • 7 seminare şi 5 ateliere de lucru.

Înregistraţi-vă pe pagina upravlenie.md sau la numărul de telefon 079 409 496.

În cazul participării veți beneficia de:

  • Seminare: Vă aşteaptă două zile, în care veţi participa la seminarele buiness-trainerilor de TOP: practicieni cu experienţă. Toate seminarele oglindesc situaţia actuală de pe piaţă şi iau în considerare strategiile de lucru ale companiilor în situaţia de criză.
  • Ateliere practice de lucru: Atelierele sunt o posibilitate de a aplica în practică cunoştinţele preluate, de a îmbunătăţi abilităţile manageriale, de a gândi încă o dată strategiile de lucru, de a discuta şi a propune soluţii pentru soluţionarea situaţiilor dificile de conducere.
  • Instrumente şi tehnologii: La acest forum veţi auzi doar informaţii concrete, pe care le veţi aplica deodată în practică – fără „apă” şi teorie despre cum trebuie să fie ideal. 
  • Networking: Directorium este un platou specializat pentru cunoaşterea celor din domeniu. Veţi face cunoştinţă cu clienţi potenţiali, parteneri şi distribuitori. Aveţi grijă să luaţi cu Dvs. cărţi de vizită!

Keynote speaker:

Special pentru a participa la Directorium, în Moldova vine Dmitrii Potapenko, unul dintre cei mai cunoscuţi întreprinzători ruşi. Este conducătorul care a stat în fruntea celor mai mari companii din Federaţia Rusă, dar şi din Europa. Partenerul Management Development Group. Autorul şi formatorul programului «Cursul Potapenko» la Eho Moscova. În trecut: conducătorul reţelei „Piatiorocika”, vice-preşedintele „CreditImpexBank”, şeful departamentului de vânzări şi marketing Grundig GMBH în ţările baltice.

Înregistraţi-vă pe pagina upravlenie.md sau la numărul de telefon 079 409 496.

Moldova Agroindbank prezintă cardurile American Express la MallDova

0

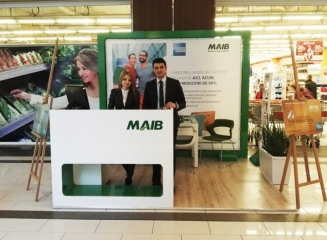
Moldova Agroindbank prezintă cardurile bancare American Express tuturor vizitatorilor şi comercianţilor centrului comercial „Shopping MallDova” la un stand expoziţional al băncii, deschis din 20 octombrie până pe 17 noiembrie curent. Timp de o lună specialiștii MAIB vor pune la dispoziţia tuturor doritorilor consultanţă şi suport la accesarea acestor produse bancare la subdiviziunile băncii.

Deținătorii cardurilor American Express de la MAIB se bucură acum de mult mai multă libertate financiară acasă și în călătorii, având posibilitatea să efectueze plăţi în orice colț al lumii la hoteluri, restaurante, centre comerciale. De asemenea, achitând cumpărăturile cu cardurile American Express de la MAIB, posesorul beneficiază de un cash back de 0,5-1% din suma achitată cu cardul, precum şi de avantaje suplimentare precum protecţia cumpărăturilor prin asigurarea bunurilor achiziţionate împotriva deteriorării, distrugerii sau furtului pentru o perioadă stabilită de la data achiziţiei, inclusiv pe durata transportului, iar la produsele electrocasnice – o garanţie extinsă de doi ani.

În acelaşi timp, cardurile American Express de la MAIB oferă posesorului asigurare medicală în cazul accidentelor în afara țării, restituirea sumelor de bani cheltuite la pierderea bagajelor la aeroport, la întârzierea unor curse aeriene anularea evenimentului/păstrarea biletului. Un avantaj important al cardurilor American Express de la MAIB este serviciul de consierge, disponibil 24/24. Acesta acordă asistență în timpul vacanțelor și călătoriilor de afaceri (transport/rezervare bilete, hoteluri, săli VIP pentru rezervare şi servicii, traduceri), suport la planificarea călătoriilor (organizarea călătoriei, aplicare pentru vize, vaccinare, asigurarea securităţii personale), informare şi rezervări (evenimente culturale şi sportive, comandarea, achitarea, livrarea de bunuri şi servicii), servicii Business (organizarea întâlnirilor de afaceri, închirierea echipamentului de birou, traducere scrisă a documentelor), precum și asistenţă în cazul pierderii actelor de identitate, închirierea avioanelor/elicopterelor ș.a.

De asemenea, posesorii cardurilor American Express de la MAIB pot beneficia de o linie de credit în sumă de până la 500 000 lei pentru libertate maximă la efectuarea cumpărăturilor în sume mari. Iar prin programul American Express Selects, Taste, Hertz Rewards pot profita de oferte speciale și reduceri de până la 30% în restaurante, cafenele, hoteluri şi magazine atât în străinătate, cât și în Moldova.

La acest moment MAIB emite 4 tipuri de carduri American Express:

Informații detaliate despre tot spectrul de oportunități și avantaje de care pot beneficia deținătorii acestor carduri sunt puse la dispoziție la standul MAIB din incinta centrului comercial „Shopping MallDova”.

Până la 31.10.2016 cardurile American Express de la MAIB sunt emise în condiţii deosebit de avantajoase cu o reducere de 50% la taxa de administrare pentru primul an de viaţă al cardului.

De menționat este faptul că MAIB este unica bancă din Republica Moldova care, din februarie 2015, oferă clienţilor cardurile brandului American Express.

LeulRomânesc – aplicația lansată de BNR pentru informarea publicului larg despre monedele și bancnotele românești

Banca Națională a României lansează astăzi, 26 octombrie 2016, LeulRomânesc, o aplicație pentru dispozitive mobile, având ca scop o mai bună cunoaștere a bancnotelor și monedelor românești în rândul publicului prezent în mediul online, anunță un comunicat plasat pe site-ul instituției.

În cadrul aplicației interactive LeulRomânesc, utilizatorii pot descoperi elementele de siguranță și design ale bancnotelor sau experimenta ce se întâmplă atunci când o bancnotă este înclinată, când este luminată din spate sau cum se prezintă în lumină ultraviolet. Monedele în circulație beneficiază de asemenea de un spațiu dedicat.

Utilizatorii de dispozitive mobile pot accesa totodată o pagină cu informații generale despre BNR și un joc interactiv ce oferă posibilitatea creării unei bancnote personalizate cu chipul jucătorului.

Aplicația LeulRomânesc este gratuită și se adresează publicului larg, utilizator de dispozitive mobile, persoanelor care lucrează frecvent cu numerar (comercianți, casieri etc.), precum și celor care interacționează pentru prima oară cu lei (turiști străini). Aplicația folosește cu succes funcțiile de bază ale telefoanelor și tabletelor moderne, permițând utilizatorilor să interacționeze cu bancnotele virtuale înclinând dispozitivul sau utilizând camera foto.

Aplicația este disponibilă în română și engleză, atât pe dispozitive Apple cât și Android.


Opinie: Operaţiunea de salvare a celei mai vechi bănci din lume s-a transformat într-o farsă

Operaţiunea de salvare a celei mai vechi bănci din lume, Monte dei Paschi (BMPS), s-a transformat într-o farsă macabră, scrie Călin Rechea într-un material publicat pe bursa.ro.

După ce preţul acţiunilor a atins un minim istoric de 16 eurocenţi la începutul acestei luni, cotaţia BMPS a început să crească puternic de la mijlocul săptămânii trecute (vezi graficul). Ieri acţiunile BMPS au crescut cu aproape 27%, pe fondul anunţării unui plan de restructurare, iar apoi s-au prăbuşit cu 23% şi au fost oprite o perioadă de la tranzacţionare.

Stefano Girola, un manager de active financiare din Elveţia, a declarat pentru Bloomberg că „acţiunile BMPS sunt cumpărate pe fondul speculaţiilor privind interesul noilor investitori”.

Noul director executiv al băncii, Marco Morelli, a anunţat că vor fi închise 500 de sucursale până în 2019 şi vor fi eliminate 2.600 de locuri de muncă, iar Monte dei Paschi va ajunge la un profit de aproape un miliard de euro în 2018 şi 1,1 miliarde în 2019.

Bineînţeles că totul depinde de găsirea investitorilor interesaţi în preluarea unor titluri financiare „construite” din credite neperformante cu o valoare nominală de 28 de miliarde de euro şi a investitorilor care să contribuie cu 5 miliarde de euro la majorarea capitalului băncii. Planul de recapitalizare are deja câteva luni, însă conducerea instituţiei financiare se află tot în stadiul promisiunilor că vor fi găsiţi investitorii.

Presa italiană a contribuit la crearea unui climat de optimism şi a scris că fondurile suverane din Qatar, Abu Dhabi şi Kuweit ar fi interesate, dar publicaţiile Il Messaggero şi Corriere della Sera nu şi-au dezvăluit şi sursa informaţiilor. Credibilitatea acestora se află sub un mare semn de întrebare, în condiţiile în care lista „salvatorilor” include până şi Banca Populară a Chinei.

Pentru un broker din Milano, noul plan de restructurare „a fost primit bine de piaţă, dar o astfel de creştere a acţiunilor nu a fost justificată”, conform declaraţiilor sale pentru Reuters, şi „era doar o chestiune de timp până când investitorii şi-au marcat profitul”. Se pare că speculaţiile din jurul acţiunilor BMPS au rămas singurul motiv pentru care banca nu este decuplată de la aparate.

Dar cum este posibil aşa ceva, în condiţiile în care rata de adecvare a capitalului CET1 (Core Equity Tier 1) era de 11,5% la sfârşitul T3 2016 şi arăta că, teoretic, totul este bine? Răspunsul trebuie căutat în „miracolul” reprezentat de ponderile de risc utilizate pentru determinarea activelor ponderate la risc din bilanţul unei bănci.

Din păcate, BMPS este doar cel mai vizibil exemplu al prăpastiei dintre fantezie şi realitate în ceea ce priveşte situaţia băncilor din Europa.

Iar realitatea nu arată deloc bine pentru cea mai veche bancă din lume. Monte dei Paschi a prezentat recent situaţia financiară din T3 2016, care s-a încheiat cu o pierdere netă de 1,15 miliarde de euro, pe fondul creşterii provizioanelor cu 1,3 miliarde de euro. Veniturile totale au scăzut cu 7,4% faţă de trimestrul anterior, până la 1,073 miliarde de euro, iar în primele 9 luni ale anului declinul a fost de 16,6% faţă de aceeaşi perioadă a anului trecut.

Portofoliul de credite al băncii a scăzut cu 7% în primele 9 luni din 2016 faţă de perioada corespunzătoare a anului trecut, până la 104,6 miliarde de euro, şi a condus la o contracţie a bilanţului cu 5,9%, până la 160,13 miliarde de euro.

În timp ce autorităţile de la Roma speră într-un interes semnificativ al investitorilor, „proprietarii” depozitelor de la Monte dei Paschi nu sunt aşa de optimişti. Depozitele la termen au scăzut cu o rată anuală de 15% în T3 2016, până la 11,8 miliarde de euro, pe fondul unei scăderi trimestriale de 10,9%, iar conturile curente au scăzut cu o rată anuală de 14,8%, până la 47,6 miliarde.

În aceste condiţii, în T3 2016 s-au înregistrat retrageri totale de 6,58 de miliarde de euro la nivelul surselor de finanţare directă, acestea ajungând la 105,5 miliarde, de la 122,72 miliarde în aceeaşi perioadă a anului trecut.

Valoarea brută a creditelor aflate în incapacitate de plată şi restante a crescut cu 0,6% în T3 2016 faţă de trimestrul anterior, până la 45,6 miliarde de euro, însă a înregistrat un declin anual de 4%, în timp ce valoarea lor netă a fost de 22,51 miliarde de euro, în condiţiile unui grad de acoperire cu provizioane de 50,6%.

Dar este bine că această bancă falimentară are în bilanţ obligaţiuni emise de statul italian falimentar în valoare de circa 20 de miliarde de euro, care au pondere de risc zero şi nu este necesar capital pentru acoperirea „eventualelor” pierderi.

De asemenea, este foarte bine că noua conducere are planuri mari privind creşterea portofoliului de credite ipotecare. Valoarea creditelor noi de acest tip ar trebui să ajungă la 6 miliarde de euro în 2019, conform noului plan de afaceri, de la un nivel de 2,3 miliarde în prezent, după cum scrie Wall Street Journal. Portofoliul de credite ipotecare al băncii era de 50,5 miliarde de euro la sfârşitul T3 2016, după o scădere de 5,6% faţă de aceeaşi perioadă a anului trecut.

În aceste condiţii, cât va mai dura farsa numită Monte dei Paschi? Cel puţin până la referendumul constituţional din 4 decembrie 2016, de care depinde soarta guvernului condus de Matteo Renzi. Dar surprizele nu sunt excluse nici până atunci, deoarece amânarea nepermisă a soluţionării problemei BMPS nu oferă nici o încredere investitorilor privaţi.

Poate că se vor găsi noi tiparniţe care să mai prelungească agonia cele mai vechi bănci din lume, dar nici în cea mai bună dintre lumile posibile falimentul său nu mai poate fi evitat. Oare nu este ironică dispariţia Monte dei Paschi, indiferent de forma sa, tocmai într-o lume dominată de băncile centrale, după ce a supravieţuit şi s-a dezvoltat timp de secole într-o lume care nu a „beneficiat” de supravegherea macroprudenţială a acestora?

Autor: Călin Rechea.

Clasificarea creditelor – care este ponderea celor standard, supravegheate, substandard, dubioase sau compromise?

0

Banca Națională a Moldovei a publicat informația privind clasificarea portofoliului de credite la data de 30.09.2016, atât pentru întreg sectorul bancar cât și pentru fiecare instituție financiară în parte.

Astfel, la 30.09.2016, portofoliul de credite brut a constituit 36,3 miliarde lei. Ponderea creditelor neperformante în totalul creditelor a ajuns la mărimea de 15.8%.

Conform Regulamentului cu privire la clasificarea activelor şi angajamentelor condiţionale, aprobat de BNM, acestea se evaluează și se includ în una din următoarele categorii:

  • standard;
  • supravegheat;
  • substandart;
  • dubios;
  • compromis.

Creditele clasificate ca substandard, dubios şi compromis sunt considerate neperformante.

În continuare vom prezenta factorii ce sunt luați în considerare la includerea unui credit în fiecare categorie în parte.

Credite incluse în categoria Standard

Creditul se consideră standard în cazul în care persistă următorii factori:

  • nu are plăţi expirate;
  • sunt respectate toate condiţiile contractuale, inclusiv cerinţele de constituire a garanţiei;
  • nu a fost renegociat;
  • situaţia financiară a contrapărţii şi fluxurile mijloacelor băneşti viitoare estimate atestă o înaltă capacitate de executare a angajamentelor acesteia şi executarea obligaţiunilor curente şi viitoare;
  • banca dispune de informaţii actualizate privind situaţia financiară a contrapărţii (cel puţin trimestrial) şi privind sursele de rambursare a datoriilor, precum şi alte documente aferente activităţii contrapărţii;
  • nu este nici un motiv de a considera că banca în prezent sau pe viitor va fi expusă riscului pierderii.

Analizând datele oferite de BNM, cea mai mare pondere a creditelor incluse la categoria standard se atestă la FinComBank (82,8%), EuroCreditBank (69,6%) și ProCredit Bank (61,1%). Detalii despre fiecare bancă puteți vedea în tabelul și graficele de mai jos.

Credite incluse în categoria Supravegheat

Creditul se va considera supravegheat, în cazul în care capacitatea de plată a contrapărţii/persoanei care constituie o garanţie personală (fidejusiune) este una bună, gradul de lichiditate a obiectului gajului (constituit) are caracteristici stabile, banca a primit toate informaţiile şi datele necesare evaluării situaţiei financiare, dar persistă şi, cel puţin, unul din următorii factori:

  • există probleme potenţiale legate de situaţia financiară a contrapărţii, iar în cazul creditului şi de garantarea acestuia;
  • există probleme potenţiale privind executarea obligaţiunilor contrapărţii din cauza fluxurilor mijloacelor băneşti neregulate (cu excepţia celor cu caracter sezonier) şi dificil de controlat, deşi bonitatea lor nu s-a deteriorat;
  • recuperarea plăţilor se face cu întârziere de la 31 pînă la 90 de zile;
  • a avut loc cel puţin o modificare ale termenelor de achitare a plăţilor prestabilite conform contractului;
  • nu se respectă îndeplinirea business-planului sau a argumentării tehnico-economice (inclusiv cu modificările şi completările ulterioare);
  • alţi factori similari care constituie motive pentru clasificarea activului ca supravegheat.

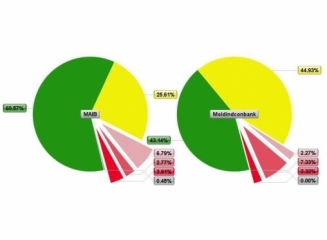
Ponderea creditelor incluse în această categorie în total credite ale fiecărei bănci variază între 13,3% (FinComBank) și 44,9% (Moldindconbank). Informații detaliate vedeți în tabelul și graficele ce urmează.

Credite incluse în categoria Substandard

Creditul se consideră substandard în cazul în care, banca are certitudinea privind deservirea şi rambursarea activului, dar există riscul pierderilor mai înalt decît cel obişnuit şi persistă, cel puţin, unul din următorii factori:

  • situaţia financiară a contrapărţii se înrăutăţeşte;
  • garanţia (dacă aceasta există) este insuficientă sau se înrăutăţeşte;
  • banca nu a primit informaţii actualizate suficiente privind situaţia financiară a contrapărţii (cel puţin trimestrial), a persoanei care constituie o garanţie personală (fidejusiune), sursele de rambursare a datoriilor, justificarea utilizării creditului conform scopului expus în contractul de credit, precum şi alte documente aferente activităţii contrapărţii;
  • activul este utilizat în alte scopuri decît cele prevăzute în contract;
  • fluxurile mijloacelor băneşti ale contrapărţii/persoanei care constituie o garanţie personală (fidejusiune) sunt estimate a fi insuficiente pentru executarea regulată a obligaţiunilor/executarea garanţiei;
  • recuperarea plăţilor se face cu întârziere de la 91 pînă la 180 de zile;
  • alţi factori similari care constituie motive pentru clasificarea activului ca substandard.

Total pe sectorul bancar creditele incluse în această categorie depășesc 2 miliarde de lei, iar ponderea acestora în portofoliile băncilor variază de la 1,3% (FinCombank) la 12,8% (Comerțbank).

Credite incluse în categoria Dubios (îndoielnic)

Creditul se consideră dubios (îndoielnic) în cazul în care există un risc înalt al pierderilor provocat de, cel puţin, unul din următorii factori:

  • există probleme, inclusiv legate de situaţia financiară şi mediul de afaceri al contrapărţii, precum şi de deteriorarea surselor de rambursare a datoriilor, care pun la îndoială şi scad probabilitatea satisfacerii creanţelor actuale/viitoare ale băncii aferente activului/angajamentului condiţional în volum deplin în baza circumstanţelor, condiţiilor create;
  • probabilitatea pierderilor este extrem de mare, dar există anumiţi factori importanţi, concreţi şi bine argumentaţi care în curînd se vor realiza şi care pot contribui la satisfacerea totală sau parţială a creanţelor actuale/viitoare ale băncii aferente activului/angajamentului condiţional;
  • recuperarea plăţilor se face cu întârziere de la 181 pînă la 360 de zile;
  • a fost intentat proces de insolvabilitate a contrapărţii pe parcursul relaţiilor contractuale aferente acestui activ/angajament condiţional;
  • activul face obiectul unui litigiu în instanţa de judecată
  • alţi factori similari care constituie motive pentru clasificarea activului ca dubios (îndoielnic).

Soldul creditelor dubioase pe sistem depășește 1,6 miliarde lei, majoritatea revenind celor 3 mari bănci – Moldindconbank (624 milioane lei sau 7,3% din portofoliu), Victoriabank (555 milioane lei sau 10,3% din portofoliu) și Moldova Agroinbank (307 milioane lei sau 2,8% din portofoliu).

Credite incluse în categoria Compromis (pierderi)

Creditul se consideră compromis (pierderi), în cazul în care la momentul clasificării nu pot fi satisfăcute creanţele actuale/viitoare ale băncii aferente acestuia, nu există argumente în favoarea faptului că activul poate fi recuperat şi persistă, cel puţin, unul din următorii factori:

  • contrapartea se află în proces de lichidare (cu excepţia băncilor în proces de lichidare din Republica Moldova şi a contrapărţilor a căror datorii sunt garantate cu imobil);
  • obiectul gajului lipseşte;
  • recuperarea plăţilor se face cu întârziere de 361 de zile şi mai mult;
  • alţi factori similari care constituie motive pentru a considera ferm că recuperarea activului nu este posibilă.

Soldul creditelor compromise constituie puțin peste 2 miliarde de lei, ceea ce semnifică 5,6% din întreg portofoliul de credite pe sector.

Rezervarea necesară a mijloacelor calculate privind reducerile pentru pierderi la credite

În funcție de categoria în care este inclus creditul, conform cerințelor BNM, banca alocă resurse financiare la pierderi la credite următoarele mărimi de la suma creditelor din fiecare categorie: Standard (2%), Supravegheate (5%), Substandard (30%), Dubioase (60%) și Compromise (100%).

Vedeți în continuare tabelul (click pentru a mări) și graficele ce ilustrează clasificarea portofoliilor de credite ale fiecărei bănci în parte.

(video) Sergiu Cioclea despre Moldindconbank: “Banca este stabilă, funcționează bine și ne vom asigura că va fi așa și în continuare”

0

“Eu confirm că transparentizarea acționariatului a fost un angajament din acest memorandum (cu FMI), și ține nu numai de Moldindconbank, ci de tot sistemul bancar. Noi nu putem să dorim un sector bancar care să fie gestionat în transparență când este controlat de o echipă de fotbal sau 3 echipe de fotbal de acționari cu mici cote care acționează concertat. Este o anomalie. S-a început cu o decizie luată de predecesorul meu, în Moldova Agroindbank, apoi a fost o lungă perioadă de pregătire pentru Moldindconbank. Noi avem o unitate specializată tocmai pentru trasarea acestor acțiuni concertate – ele trebuie identificate, trebuie probate, apoi ele trec printr-un filtru juridic. Decizia de la Moldindconbank nu este luată peste noapte, sunt luni și luni de zile de pregătire”, a declarat Guvernatorul Băncii Naționale a Moldovei, Sergiu Cioclea, în cadrul emisiunii „Moldova în direct” de la Moldova1.

Despre modul în care s-a făcut intervenția la Moldindconbank, domnul Sergiu Cioclea a menționat:

„Felul în care am realizat-o este într-adevăr nouă. Ținând cont de starea satisfăcătoare și stabilă a băncii (…) nu merita să aplicăm o decizie care era prevăzută în legea precedentă, de administrare specială și care cu părere de rău la noi a dus tot timpul la consecințele care nu ne dorim noi – de un șoc pentru bancă, șoc pentru clienți. Noi am avut șansa să schimbăm cadrul legislativ pentru a avea cea mai blândă din intervenții unde acționăm numai la nivelul acționarilor. (…) Intervenția timpurie este o măsura preventivă în cazul băncilor când au unele probleme, riscul de avea unele probleme, sau au probleme de acționariat. Banca Națională se asigură că banca este bine gestionată în perioada când drepturile acționarilor sunt blocate. Noi trebuie să ne asigurăm că banca funcționează bine.”

De asemenea Guvernatorul BNM a declarat că acționarii Moldindconbank, drepturile cărora au fost blocate, vor fi notificați că au posibilitatea să-și vândă pachetul conform procedurilor care au fost deja detaliate de CNPF și dumnealui speră că aceasta va fi și o oportunitate pentru un investitor străin, strategic și cu bună reputație să investească în Republica Moldova.

Întrebat dacă clienții trebuie să-și facă griji în urma acestei decizii, Guvernatorul BNM a specificat:

„Nu, absolut nu. Dacă noi am fi avut o îngrijorare majoră față de situația în bancă, nu am fi venit cu intervenția timpurie ci am fi venit deja cu măsuri mult mai drastice. Noi considerăm acum banca este stabilă, funcționează bine și ne vom asigura că va fi așa și în continuare.”

Vedeți în continuare emisiunea de la Moldova1 în cadrul căreia au fost făcute aceste declarații de către Guvernatorul BNM.

Sursa imagini video: trm.md.

MAIB anunță lucrări de mentenanță la 26.10.2016 – sunt posibile întreruperi în funcționarea cardurilor și terminalelor băncii

0

Moldova Agroindbank anunță pe site-ul oficial despre efectuarea unor lucrări de mentenanță în noaptea dintre 25 și 26 octombrie 2016, între orele 02:00 – 04:00.

Din acest motiv, pot apărea deficiențe în utilizarea cardurilor emise de bancă, atât la bancomate, POS terminale, cât și în mediul online.

Vedeți în continuare anunțul integral al băncii.

„Stimaţi clienţi, BC „Moldova-Agroindbank” S.A. vă aduce la cunoştinţă că în noaptea de marţi spre miercuri, 26 octombrie 2016, între orele 02:00 – 04:00, vor fi efectuate lucrări de mentenanţă, prin urmare sunt posibile întreruperi în funcţionarea tranzacţiilor cu cardurile emise de bancă cât şi a terminalelor băncii (bancomate, POS Terminale şi achitări în mediul internet).

Ne cerem scuze pentru inconvenienţele create şi vă mulţumim pentru înţelegere.

Pentru informaţii suplimentare adresaţi-vă la tel. 45-06-03, 26-89-99.”

Prima retragere de licență din Cehia în ultimii 13 ani – ERB Bank, banca cu capital rusesc, și-a stopat activitatea

Banca Naţională a Cehiei (CNB) a anunţat recent că a revocat licenţa de funcţionare a ERB Bank, prima unitate bancară cu capital rusesc autorizată să demareze operaţiunile în Cehia, după dispariţia fostei URSS, scrie economica.net cu referire la AFP.

„CNB a identificat deficienţe serioase, în special în ceea ce priveşte managementul riscurilor de credit şi de piaţă, care pun în pericol stabilitatea ERB. Managementul deficient al riscului de credit are un impact negativ asupra portofoliului de credit al băncii”, se arată într-un comunicat al Băncii Naţionale.

Un alt motiv care a dus la revocarea licenţei ERB îl constituie achiziţiile de obligaţiuni efectuate cu încălcarea legislaţiei. CNB a adăugat că va propune tribunalului să numească un lichidator pentru ERB Bank.

Banca Naţională a Cehiei a acordat în 2008 o licenţă de funcţionare acestei bănci, denumită la acea dată European-Russian Bank, care, în 2015, şi-a schimbat numele în ERB Bank. Această licenţă era valabilă pentru întreg teritoriul Uniunii Europene. Controlată de omul de afaceri rus Roman Popov, ERB Bank îşi propunea să finanţeze proiecte de cooperare între Rusia şi Cehia, în special exporturi ale Cehiei spre Rusia. La finele lui 2015, ERB Bank număra peste 6.000 de clienţi şi aproape 10.000 de conturi, în valoare totală de 5,1 miliarde de coroane (189 milioane de euro).

Conform banks.eu, ERB Bank este prima bancă care a dat faliment în Cehia în ultimii 13 ani.

Săptămâna trecută, prin intermediul sucursalelor băncii Ceska sporitelna a început plata compensațiilor către clienții ERB Bank. În prima zi s-au adresat 540 de persoane, cărora li s-au achitat 720 milioane de krone (mai mult de 26 milioane de euro).

Conform datelor Băncii Naționale a Cehiei, compensație pot solicita 5.409 de clienți, depunerile cărora depășesc 3,5 miliarde de krone. Dintre aceștia, 86 de persoane dețin în conturile ERB Bank mai mult de 100.000 euro. Tot ceea ce depășește această sumă, ei vor fi nevoiți să întoarcă de sinestătător. Conform legislației, suma garantată a depunerilor este de maxim 100.000 euro (sau 2,7 milioane de krone).

Problemele băncii au început în luna martie a anului curent, când regulatorul a interzis băncii să primească noi depozite și să ofere credite noi clienților.

Moldindconbank aniversează 25 de ani de succes şi inovaţii

0

25 octombrie 2016 este o dată specială pentru Moldindconbank, zi în care banca aniversează 25 de ani de succes şi inovaţii pe piaţa bancară în calitate de societate pe acţiuni. 

Cu acest prilej Conducerea Băncii adresează felicitări tuturor clienților și angajaților săi, cu care împreună a reușit să înregistreze aceste realizări importante.

În prezent, Moldindconbank este unul din liderii sistemul bancar din Moldova, care deţine cea mai mare reţea bancară de subdiviziuni teritoriale (194 oficii) şi cea mai modernă reţea de bancomate (216 unităţi), inclusiv 43 bancomate multifuncționale Cash-In. Banca gestionează al doilea ca mărime volum de active – 15,1 mlrd lei (20,7% cota de piaţă), al doilea ca mărime portofoliu de credite – 7,8 mlrd lei (22,9% cota de piață) și al doilea ca mărime portofoliu de depozite – 11,6 mlrd lei (21,3% cota de piață), generând pentru primele 9 luni ale anului curent cel mai mare profit net de 394 mil lei, în raport cu băncile autohtone.

Moldindconbank – lider pe piaţa cardurilor bancare din ţară cu peste 500.000 carduri puse în circulaţie, care oferă acces la cea mai mare gamă de servicii electronice de pe piaţa bancară. Performanțele înregistrate la capitolul cardurilor bancare au fost recunoscute de către experţii internaționali și pentru al doilea an consecutiv Moldindconbank a fost decernată cu titlul de „Cea mai inovativă bancă din Moldova”.

În același timp, Moldindconbank este inclusă, ani la rând, în topul celor mai performante Bănci din Sud-Estul Europei – locul 78 conform clasamentului TOP 100 SEE-2016 şi în topul celor mai mari 200 Bănci din CSI, după RIA Rating (locul 152, avansând cu 13 poziții față de anul precedent).

Pentru dezvoltarea unei companii, dar și a unei țări per ansamblu, este nevoie de trei lucruri importante: competență, viteză și curaj – caracteristici pe care Moldindconbank le-a asumat cu succes. Pe parcursul celor 25 de Ani de activitate în calitate de Societate pe Acțiuni, Moldindconbank a făcut față tuturor provocărilor mediului economic, politic, social și de business. Aceste experiențe au făcut banca mai încrezătoare și determinată în dezvoltarea mediului de afaceri autohton, în satisfacerea cerințelor clienților și în recunoașterea partenerilor internaționali.

Pe lângă activitatea financiară și asigurarea unui cadru sănătos pentru dezvoltarea economică a țării, Moldindconbank se implică activ în susținerea și promovarea numeroaselor proiecte social-culturale, cum ar fi: sponsorizarea de 24 de ani a Teatrului Naţional Mihai Eminescu, a Liceului Teoretic din mun. Chişinău „Minerva”, Şcoala Internat din or. Nisporeni, Universitatea de Stat de Educaţie Fizică şi Sport, Academia de Muzică şi Arte Plastice etc.

Moldindconbank ţine mult la fidelitatea clienților săi, fapt pentru care îi răsplăteşte permanent cu surprize şi premii de valoare, în cadrul a sute de campanii promoționale desfăşurate până în prezent.

Toate aceste performanțe și realizări se datorează mai întâi de toate celor peste 550 mii de clienți fideli și devotamentului a circa 1.500 de angajați profesioniști, care cot la cot au reușit să dezvolte o instituție bancară modernă, eficientă, inovativă și, în același timp, receptivă necesităților clienților și oportunităților contemporane.

*Moldindconbank și-a început activitatea financiar-bancară pe 1 iulie 1959, în calitate de filială a Stroibank din URSS, sarcina de bază fiind finanțarea construcțiilor obiectelor industriale, întreprinderilor complexului energetic și magistralelor de transport. La 25 octombrie 1991, Banca a fost reorganizată în Societate pe Acțiuni.

Consiliul Executiv al FMI se va reuni la 07.11.2016 pentru a discuta programul cu Republica Moldova

0

Banca Națională a Moldovei și Guvernul Republicii Moldova au îndeplinit acțiunile prealabile ale Memorandumului de politici economice și financiare din cadrul acordului la nivel de personal dintre autoritățile Republicii Moldova și experții Fondului Monetar Internațional, încheiat la 26 iulie 2016, anunță un comunicat plasat pe site-ul BNM.

Ca urmare, Consiliul Executiv al Fondului Monetar Internațional se va reuni, pe data de 7 noiembrie 2016, pentru a discuta solicitarea programului de finanțare a reformelor din Republica Moldova, pe o perioadă de 3 ani, prin intermediul Mecanismului extins de creditare și a Mecanismului de finanţare extinsă ale FMI. Aranjamentul financiar prevede accesul la finanțare la un nivel de 75% din cota Republicii Moldova la FMI (circa 182,7 milioane dolari SUA).

Acest nou program cu Fondul Monetar Internațional își propune, între altele, ameliorarea rapidă a guvernării și supravegherii sectorului financiar-bancar. În special, programul urmărește evaluarea și transparentizarea acționariatului băncilor comerciale din Republica Moldova. Politica monetară va fi axată în continuare pe menținerea stabilității prețurilor în contextul regimului flexibil al ratei de schimb, menționează BNM.