Acasă Blog Pagina 505

BNM propune modificări ce țin de activitatea unităților de schimb valutar – informarea clienților, afișarea cursurilor etc.

0

Banca Națională a Moldovei a anunțat consultarea publică privind proiectul Hotărîrii Comitetului executiv al BNM „Cu privire la aprobarea Regulamentului privind activitatea unităților de schimb valutar”.

Beneficiarii proiectului de decizie sunt unitățile de schimb valutar din Republica Moldova.

Prevederile de bază ale proiectului regulamentului se referă la:

  • modul de efectuare a operaţiunilor de schimb valutar în numerar cu persoane fizice;
  • particularitățile aferente informaţiei afişate de către unităţile de schimb valutar pentru persoanele fizice;
  • unele aspecte aferente cursurilor valutare și comisioanelor, care se aplică la efectuarea operațiunilor de schimb valutar în numerar cu persoane fizice ș.a.

Comparativ cu prevederile existente, proiectul regulamentului stabilește norme noi care vizează activitatea unităților de schimb valutar, printre care se evidențiază următoarele:

1. Proiectul regulamentului stabilește un conținut nou al avizului pentru clienți, care are menirea de a informa persoanele fizice despre cele mai importante aspecte legate de efectuarea operațiunilor de schimb valutar prin ghișee, fapt care va contribui la protecția drepturilor clienților. În particular, în aviz sunt expuse datele de contact ale Băncii Naționale a Moldovei, la care pot fi depuse reclamații, obiecții și propuneri; este indicat despre dreptul clientului de revocare a operațiunii de schimb valutar, obligativitatea unității de schimb valutar de a elibera bonul de casă sau alt document prevăzut de legislația fiscală.

Conținutul anunțului:

=======================================================================================================

„INFORMAȚIE IMPORTANTĂ PENTRU CLIENT:

– Informați-vă, pînă la efectuarea operațiunii de schimb valutar, despre cursul valutar la care se efectuează operațiunea de schimb valutar, mărimea comisioanelor și a plății obligatorii aplicate, precum și despre suma mijloacelor bănești pe care o veți primi efectiv.

– Unitatea de schimb valutar este obligată să vă elibereze bonul de casă sau alt document prevăzut de legislația fiscală, care nu poate fi substituit de buletinul de schimb valutar.

– Aveți dreptul de a solicita revocarea operațiunii de schimb valutar pînă la finalizarea acesteia, precum și în decurs de 30 de minute după finalizarea operațiunii, dacă sunt respectate concomitent următoarele condiții: în perioada indicată, cursul de cumpărare/vînzare a valutei străine cumpărate/vîndute nu a fost modificat și solicitarea de revocare a fost făcută cu cel puțin 30 de minute înainte de finalizarea programului de lucru al unității de schimb valutar. Revocarea se face în baza cererii scrise, la care se anexează bonul de casă sau, după caz, alt document revăzut de legislația fiscală (bonul de plată).

– În cazul unor reclamații, obiecții sau propuneri vizavi de activitatea unității de schimb valutar, puteți depune, în modul stabilit de legislație, o petiție la Banca Națională a Moldovei pe adresa: bd. Grigore Vieru nr.1, MD-2005, mun. Chișinău.

– Pentru informații vizavi de activitatea unității de schimb valutar puteți contacta Banca Națională a Moldovei la numărul de telefon 022 228 642 (convorbirile telefonice respective se înregistrează magnetic).”

========================================================================================================

2. Avînd în vedere dreptul unităților de schimb valutar de a desfășura activitatea prin aparatele de schimb valutar, în proiectul regulamentului sunt stabilite cerințele aferente informației care urmează a fi afișată pe corpul și pe ecranul aparatului de schimb valutar.

„Pe corpul aparatului de schimb valutar, la loc vizibil pentru persoanele fizice, unitatea de schimb afișează următoarea informație:

a) datele de identificare și de contact ale unității de schimb valutar (denumirea, forma juridică de organizare, sediul, IDNO, telefoanele de contact ale unității de schimb valutar);

b) datele de contact ale Băncii Naţionale a Moldovei la care pot fi înaintate, în modul stabilit de legislație, reclamații privind operaţiunile de schimb valutar (bd. Grigore Vieru nr.1, MD-2005, mun. Chișinău), precum și numărul de telefon de la Banca Națională a Moldovei la care persoana fizică poate apela pentru a obține informații vizavi de activitatea de schimb valutar (022 228 642), convorbirile telefonice respective fiind înregistrate magnetic.

La afișarea cursurilor valutare pe ecranul aparatului, separarea cifrelor zecimale de la numărul întreg se efectuează printr-un spațiu distinct sau prin virgulă ori punct. Numărul semnelor zecimale aferente cursurilor de cumpărare a valutelor străine trebuie să fie egal cu numărul semnelor zecimale aferente cursurilor de vînzare a valutelor străine respective.”

3. În contextul protecției drepturilor consumatorilor și pentru evitarea inducerii clienților în eroare la afișarea cursurilor valutare, proiectul regulamentului prevede cerinţe de ordin tehnic referitoare la afișarea cursurilor pe panoul de reclamă

„Pe panoul de reclamă separarea semnelor zecimale de la numărul întreg se efectuează printr-un spațiu distinct sau prin virgulă ori punct. Numărul semnelor zecimale aferente cursurilor de cumpărare a valutelor străine trebuie să fie egal cu numărul semnelor zecimale aferente cursurilor de vînzare a valutelor străine respective. Toate cifrele trebuie să fie vizibile în întregime fără suprapunerea, inclusiv parțială a acestora.”

4. Avînd în vedere că în cadrul efectuării operațiunii prin ghișeu pot fi perfectate și eliberate clientului două documente (obligatoriu, bonul de casă și, în cazurile stabilite, buletinul de schimb valutar), este prevăzut în mod expres că buletinul de schimb valutar nu substituie bonul de casă şi fără acest bon nu este valabil.

5. În contextul dreptului clientului de revocare a operațiunii de schimb valutar, proiectul regulamentului stabilește, din punctul de vedere al legislației valutare, particularități ce țin de efectuarea de către unitățile de schimb valutar a operațiunilor de revocare.

„Revocarea de către persoana fizică a operațiunii de schimb valutar efectuate pînă la finalizarea operațiunii se realizează după cum urmează:

a) în cazul efectuării operațiunii la ghișeul unității de schimb valutar – în baza unei solicitări verbale a clientului;

b) în cazul efectuării operațiunii prin aparatul de schimb valutar – conform caracteristicilor tehnice ale aparatului în cauză;

Unitatea de schimb valutar este obligată să restituie persoanei fizice mijloacelor băneşti primite.

Revocarea de către persoana fizică a operațiunii de schimb valutar după finalizarea operațiunii în cauză poate fi efectuată numai dacă operațiunea a fost efectuată prin ghișeul unității de schimb valutar. Revocarea se efectuează în baza unei cereri scrise a persoanei fizice, întocmite conform anexei nr.6 în două exemplare, la care se anexează bonul de casă sau, după caz, bonul de plată. După efectuarea de către unitatea de schimb valutar în ambele exemplare ale cererii depuse a mențiunilor privind primirea acesteia și a bonului anexat, un exemplar al cererii cu bonul anexat rămîne la unitatea de schimb valutar, iar al doilea exemplar se restituie persoanei fizice drept confirmare a primirii cererii și a bonului anexat. Dacă operațiunea care se revocă a fost efectuată cu identificarea persoanei fizice, la depunerea cererii de revocare persoana fizică confirmă identitatea sa prin prezentarea actului de identitate, fapt despre care se face mențiune în cererea persoanei fizice.

Dacă în cadrul operaţiunii de schimb valutar care se revocă au fost percepute comisioane sau plăți obligatorii, unitatea de schimb valutar restituie clientului și sumele respective.

Restituirea de către unitatea de schimb valutar persoanei fizice a mijloacelor bănești în cadrul operațiunii de schimb valutar revocate, se efectuează imediat după depunerea cererii de revocare, iar în cazul în care unitatea de schimb valutar nu dispune de mijloacele băneşti necesare – cel tîrziu în următoarea zi lucrătoare.”

Proiectul regulamentului este disponibil pe bnm.md.

Recomandările pe marginea proiectului pot fi expediate pînă pe data de 11 noiembrie 2016 pe adresa poștală: MD – 2005, mun. Chişinău, bd. Grigore Vieru nr.1, sau pot fi comunicate la numărul de telefon: 022 822254.
Mobiasbancă sărbătorește împreună 10 ani cu doar 10% anual!

0

De 10 ani BC „Mobiasbancă – Groupe Société Générale” S.A. face parte din grupul financiar internaţional Société Générale. De 10 ani Mobiasbancă construieşte o relaţie de încredere cu clienţii săi.

Aniversarea băncii este aniversarea ta şi a tuturor celor care îşi schimbă viitorul alături de Mobiasbancă!

Iată de ce, banca te invită să sărbătorești împreună şi să beneficiezi de oferta aniversară.

Timp de 10 săptămâni, Mobiasbancă îţi oferă credite de consum şi credite ipotecare în lei cu o rată a dobânzii de doar 10% anual. Oferta promoţională este valabilă din 1 noiembrie.

Astfel, banca împărtăşește tuturor clienţilor şi partenerilor săi bucuria Mobiasbancă de a activa sub cupola unui grup internaţional de încredere, responsabil, transparent şi stabil.

Sărbătorim împreună, pentru că aşa este #corect!

MAIB Private Banking – mai mult decât banking

0

BC ”Moldova Agroindbank” SA este în topul băncilor din ţară şi pilonul principal al sistemului financiar-bancar naţional, cu un rol special în dezvoltarea economică a clienţilor săi. Pe parcursul a 25 de ani de activitate, banca a prezentat diverse oferte inovatoare pentru zeci de mii de afaceri din ţară, dar şi pentru persoane fizice. Banca tradiţional şi-a crescut clienții săi, în special, agenţii economici. Astăzi, de-asemenea a devenit actuală cerinţa persoanelor fizice, care au nevoie de o atitudine individualizată. În acest context, MAIB vine cu un proiect de abordare individuală a persoanelor fizice, Private Banking, pentru a satisface nevoile clienţilor săi la cel mai înalt nivel.

„Abordarea corespunzătoare aşteptărilor clientului și etica în finanțe sunt principiile de bază ale deservirii la MAIB. Iar experienţa ţărilor cu un banking dezvoltat, impactul tehnologiilor moderne şi, desigur, numărul în creştere a segmentului de clienţi cu cerinţe tot mai sofisticate, au fost motivele creării unei subdiviziuni în cadrul băncii care corespunde celor mai moderne tendinţe în domeniu”, a menţionat Serghei Cebotari, Preşedintele BC „Moldova Agroindbank” SA.

Clienții Private banking au nevoie de o deservire individuală

În domeniul Private Banking clienţii sunt numiţi „high net worth individuals”, adică persoane cu un statut social deosebit şi posibilităţi financiare înalte. Obiectivul clasic al Private Banking-ului este de a acorda servicii de management al activelor clientului, plasarea profesională a fondurilor într-o varietate de instrumente de investiții, inclusiv în metale prețioase și obiecte de artă; consultare în domeniul fiscal și investiții financiare; servicii de gestionare a stilului de viață, etc. Clienţii Private Banking, de obicei, sunt persoane fizice bogate, manageri sau proprietari de companii.

Clienții MAIB Private Banking sunt persoane care îşi doresc o abordare personalizată și o deservire de calitate Premium, care reprezintă elita businessului din ţară şi persoane înstărite. Principiul de bază al Private Banking-ului este confidențialitatea, de aceea în această subunitate a băncii domneşte atmosfera clubului de elită închis, în care nu se aud nume sau detalii despre clienţi.

Clienții MAIB Private Banking sunt selectaţi de către bancă din divizia de retail sau corporate, fie prin recomandare de la clienții existenți. Clientul trebuie să dețină un anumit nivel de active în bancă (depozite, mijloace bănești în conturi curente ș.a.m.d.), dar acest lucru nu-i garantează intrarea în clubul select MAIB Private Banking, deoarece sunt şi alte criterii importante precum loialitatea, statutul social şi reputaţia clientului.

Servicii bancare personalizate pentru clienți prosperi

MAIB Private Banking are la bază câteva principii:

1. Confidențialitatea – la MAIB Private Banking, un client nu se va întâlni cu un alt client, dacă el își doreşte o astfel de tratare. Oficiul a fost proiectat în așa mod încât simultan pot fi deserviţi mai mulţi clienți, fără ca aceştia să contacteze;

2. Confortul și comoditatea – fiecare client este deservit de un bancher personal și acest expert este singura persoană de contact cu acesta. Bancherul personal este la dispoziţia clientului 24/24. Acest fapt este apreciat de clienți, în special când se află peste hotarele țării, iar fusul orar este diferit decât la Chișinău;

3. Relațiile de parteneriat – clienții pot avea încredere în bancherul personal și îi pot solicita consultanță în multe domenii, nu doar bancar, dar şi juridic, fiscal sau imobiliar;

4. Produse exclusive:

  • carduri exclusive – deținătorii de carduri MasterCard World Elite, MasterCard Paltinum, American Express Gold etc. beneficiază de un serviciu special Consierge. Acesta pune la dispoziția clientului un asistent personal, care îi poate soluţiona diverse probleme, precum comandarea unui taxi în orice colț al lumii, rezervarea unei mese la restaurant sau a unei camere la hotel, livrarea de flori sau orice alte produse în orice colț al planetei, organizarea unei călătorii sau eveniment ş.a. Acest serviciu este oferit în parteneriat cu MasterCard și American Express și este disponibil 24/7, la distanța unui simplu apel telefonic;
  • depozite speciale – plasarea mijloacelor bănești în condiții preferenţiale, diferite de cele oferite în alte subunităţi MAIB;
  • linii de finanțare negociate individual în funcție de necesități;
  • casetă individuală disponibilă în cadrul subunităţii;
  • investiții în hârtii de valoare de stat (HVS) ș.a.

Clienții Private Banking beneficiază de servicii personalizate la oricare etapă a deservirii lor, iar scopul bancherului personal este satisfacerea nevoilor clienților, economisirea timpului clienților și oferirea confortului și siguranţei în tot ceea ce ține de administrarea finanțelor personale.

Clienții Private Banking sunt deserviţi în baza unui abonament, ce implică un comision unic. Acesta include numeroase servicii de care clientul poate beneficia ulterior, fără a achita separat fiecare serviciu sau operațiune bancară.

MAIB Private Banking promovează ideea unui club închis și a unui parteneriat de lungă durată, de aceea unii clienți se deservesc împreună cu familia, iar acest fapt contribuie la construirea unei relații de încredere reciprocă cu clienţii, nu doar de business.

Bancherii Private Banking – persoanele cărora clienții le încredințează administrarea averilor

Bancherii personali sunt o altă taină a MAIB Private Banking – un secret bine păzit, în care se investește enorm.

În acest sens, MAIB a investit pentru ca cei mai importanţi bancheri din cadrul subdiviziunii MAIB să fie instruiţi în domeniul Private Banking-ului, în unul din centrele europene ale private banking-ului din Luxembourg. Bancherii personali sunt selectați dintre cei mai buni în domeniu, iar criteriul de bază este profesionalismul. Un bancher personal trebuie să aibă un background solid în cadrul băncii, să vorbească obligatoriu fluent limba română și cel puţin două limbi străine. Un alt criteriu important este promptitudinea la necesitățile clientului, fără de care un bancher personal nu va putea face față situației.

În afară de cursurile din străinătate, bancherii personali au fost instruiţi la training-uri specializate (oratorică, psihologia vânzărilor, cursuri juridice, cursuri de fiscalitate) organizate de consultanți locali și internaționali.

„Deși domeniul private banking pe piaţa bancară din ţară este la început, noi privim cu încredere în viitor și considerăm, că în următorii ani private banking-ul va fi tot mai solicitat pe piața bancară. Ritmul de viaţă dinamic şi lipsa de timp pentru gestionarea eficientă a banilor determină cererea tot mai mare pentru servicii financiare profesionale. Astfel de experţi au fost „crescuţi” în timp la MAIB – bancherii personali de private banking, care oferă nu doar consultanţă financiar-bancară, dar şi suport clienţilor în cele mai diverse activităţi zilnice, fiind la dispoziţia lor 24/24. În acest mod noi înţelegem mai bine nevoile clienţilor noştri și reușim, prin muncă şi dedicaţie, să păstrăm și să creștem bunăstarea lor”, a menţionat Preşedintele băncii, Serghei Cebotari.

Ambianța

Oficiul Private Banking al MAIB este situat într-o zonă rezidenţială din centrul istoric al capitalei. Dispune de infrastructura necesară, parcare şi intrări separate pentru asigurarea confidenţialităţii. Anturajul este amenajat într-un stil select şi oferă clienţilor un vernisaj de tablouri ale celor mai notorii artişti plastici din ţară, care la dorinţă pot fi achiziţionate.

(foto) BCR Chișinău a premiat câștigătorii celei de-a doua ediții a Bursei Speranței

0

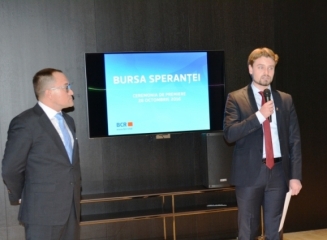
În data de 28 octombrie 2016 a avut loc ceremonia de premiere a câștigătorilor celei de-a doua ediții a Bursei Speranței, concurs lansat și susținut de BCR Chișinău. Premiile au fost înmânate în prezența Excelenței Sale Domnul Daniel Ioniță, Ambasadorul României în Republica Moldova.

Cei doi tineri câștigători ai Bursei Speranței 2016 sunt:

  • Marin Cimbriciuc, student la Universitatea de Stat de Medicină și Farmaceutică ”Nicolae Testemițanu”, facultatea Medicină Generală, specialitatea Medicină Generală;
  • Eugeniu Mindrigan, student la Universitatea de Stat de Medicină și Farmaceutică ”Nicolae Testemițanu”, facultatea Medicină Generală, specialitatea Medicină Generală.

Premianții vor beneficia de suportul BCR Chișinău pe parcursul anului de studii 2016-2017 pentru acoperirea cheltuielilor de studii, participare la conferințe științifice, programe de cercetare și perfecționare.

Unul din cei doi câștigători ai Bursei Speranței 2016 a fost selectat în baza performanțelor academice și a proiectului de cercetare prezentat la concursul lansat de BCR Chișinău. În total au fost depuse peste 30 dosare de participare la concurs. Cel de-al doilea câștigător al concursului a fost selectat printre cei trei premianți din ediția Bursa Speranței 2015 în baza performantelor academice obținute în anul de studii 2015-2016 și rezultatelor implementării proiectului de cercetare și studii prezentat la concurs anul anterior.

”Este al doilea an când premiem tinerii studenți care au performanțe academice deosebite, se implică în cercetare și de își aprofundează cunoștințele practice pentru a-și asigura un viitor mai bun la ei acasă. Felicitări câștigătorilor celei de-a doua ediții a concursului Bursa Speranței 2016 care pe parcursul anului de studii 2016-2017 vor beneficia de susținerea băncii în realizarea programului lor de cercetare și de studii. Fiind membru al unui grup financiar european, BCR Chișinău împărtășește valorile de solidaritate și responsabilitate socială corporativă și îi va susține pe acești tineri în dorința și efortul lor de a deveni adevărați profesioniști în ceea ce fac. Obiectivul nostru este de a ne implica activ în susținerea proiectelor viabile din punct de vedere economic și social și de a contribui astfel la dezvoltarea durabilă a țării,” a declarat Juan Luis Martin Ortigosa, Președinte Executiv al BCR Chișinău S.A.

Concursul Bursa Speranței a fost lansat oficial de BCR Chișinău în anul 2015 cu scopul susținerii educației tinerilor din Moldova care au obținut rezultate remarcabile în activitatea de studii și cercetare. Au fost selectate acele profesii care au un impact deosebit pentru dezvoltarea durabilă a Republicii Moldova cum ar fi domeniul tehnic, agricol, medical sau pedagogic.

Eugeniu Mindrigan, unul din câștigători, a declarat pentru bancamea.md:

„Bursa Speranței oferită de către BCR Chișinău personal pentru mine reprezintă foarte mult. Este o șansă, o posibilitate de a realiza proiectul meu de cercetare pe care îl duc de ceva timp. Este un proiect greu deoarece eu mi-am propus în premieră să realizez așa ceva la noi în țară, este destul de complicat și foarte costisitor din punct de vedere financiar. De aceea Bursa Speranței pentru mine la nivel de cercetare este totul, este sponsorizarea acestuia, toate resursele care le primesc – le investesc în realizarea acestuia, în posibilitatea de a scrie publicații și a merge la congrese și stagii la nivel local cât și internațional. Este un sprijin financiar foarte bun, o încurajare a activității de cercetare dar totodată și o apreciere a activității mele de studii universitare, cât și extra-universitare, atât în viața socială cât și cea de cercetare științifică. Această bursă este o contribuție foarte importantă în efectuarea studiilor mele la moment, în efectuarea cercetărilor de care mă ocup și la sigur are un impact enorm în dezvoltarea carierei mele pe viitor.”

Despre rolul și importanța acestei burse, Marin Cimbriciuc a menționat:

„Rolul fiecăruia dintre este de a evolua continuu, de a-şi îmbunătăţi performantele, de a-şi îndeplini visele, acest lucru poate fi făcut prin muncă și sârguință. Pentru mine Bursa Speranței reprezintă munca depusă pe parcursul a multor ani. Câștigarea Bursei Speranței mi-a demonstrat că dăruirea, eforturile si convingerile mele nu au fost în zădar. Aceasta reprezintă o oportunitate pentru continuarea cercetărilor mele în domeniul medicinii, de dezvoltare pe plan profesional, de acumularea a unei vaste experiențe în domeniul cercetărilor științifice.

Beneficiile bursei sunt vaste, aceasta ne permite: susținerea studiilor prin procurarea de literatură medicală, prin participarea la congrese medicale internaționale, îmi permite șă elaborez noi proiecte științifice pe care am posibilitatea să le public la congrese cu renume internaționale, participare la conferințe internaționale, schimburi de experiență.

Aceasta este o contribuție semnificativă care ne permite să facem ceva de folos. Tot ce ține de studii, cercetări necesită timp și dăruire dar și o sumă imensă de bani. Această susținere este una binevenită cu ajutorul căreia sper să elaborez multe lucruri de folos pentru mine dar și pentru cei din jur.”

Vedeți în continuare imagini de la premierea câștigătorilor.

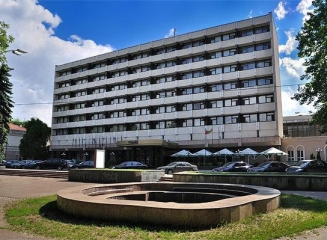
Noul sediu central MAIB va fi amplasat pe locul complexului hotelier Codru, care urmează a fi reconstruit conform cerințelor băncii

0

Moldova Agroindbank îşi consolidează infrastructura pentru a-şi valorifica pe deplin potenţialul de dezvoltare. MAIB a ajuns la un nivel înalt de dezvoltare, investind în aceşti 25 de ani de activitate în calitate, inovaţie şi infrastructură modernă. Pentru a-şi menţine în continuare poziţia lider al sistemului bancar naţional şi a-şi spori performanţa are nevoie de un edificiu nou pentru Oficiul Central, actualul sediu valorificându-şi pe deplin capacitatea.

Recent banca a organizat un concurs public de oferte privind procurarea unei clădiri pentru reamplasarea sediului central, cu cerinţe care să răspundă necesităţilor şi viziunii băncii asupra unui viitor oficiu central al MAIB. În rezultatul examinării mai multor oferte, la propunerea Comitetului de Conducere, Consiliul băncii a decis în favoarea complexului hotelier „Codru”, amplasarea căruia corespunde cel mai mult cerinţelor tehnice stabilite – căi de acces la principalele artere din municipiu, curte şi teren aferent cu suprafaţă pentru locuri de parcare, săli pentru activităţile centrului de instruire al băncii etc.

„Banca este de mai mulţi ani în căutarea unui nou sediu pentru oficiul Central, deoarece actuala clădire nu mai este încăpătoare pentru numărul de subunităţi existente. Această situaţie creează incomodităţi, consumă mai multe resurse, timp şi scade eficienţa colaborării între departamentele Centralei băncii, 60% din personalul cărora este amplasat astăzi în câteva locaţii din diferite sectoare ale oraşului, sporind eforturile şi cheltuielile de logistică aferente. Totodată, în prezent, MAIB implementează un proiect amplu de transformare al băncii, care prevede reorganizarea modelului de business prin focusarea personalului din reţeaua de filiale şi agenţii asupra calităţii şi rapidităţii deservirii clientului, vânzărilor proactive. Acesta presupune centralizarea activităţilor operaţionale de control şi procesare tehnică a operaţiunilor şi tranzacţiilor din filiale în Oficiul central, într-un Back Office modern. Bineînţeles că acest proiect înseamnă şi o migrare a numărului de personal în cadrul Oficiului central, extinderea unor departamente şi crearea altor noi. Astfel, un sediu nou va asigura la cel mai înalt nivel necesităţile curente şi viitoare ale instituţiei noastre”, a comentat decizia preşedintele Consiliului de Conducere al MAIB, Serghei Cebotari.

Banca a iniţiat elaborarea caietului de sarcini pentru proiectul de reconstrucţie al complexului de clădiri în baza ultimelor tendinţe de design şi tehnologii în domeniu, astfel încât viitorul sediu central al MAIB să devină o clădire de referinţă al capitalei din punct de vedere arhitectural. Până la începerea lucrărilor de reconstrucţie, în următoarele maximum 3-5 luni, complexul hotelier „Codru” va continua să activeze conform genului de activitate actual.

Amintim că actualul sediu central al băncii se află pe strada Constantin Tănase din Chișinău.

Pay&Save – proiectul care te recompensează pentru că plăteşti cu cardul

0

Populare în toată lumea, achitările cu cardul bancar încep a fi tot mai utilizate și în Republica Moldova. Din neobişnuință, dar și din necunoaștere, cetățenii moldoveni preferă totuși să plătească cash. Datorită proiectului Pay&Save, cetăţenii pot acum afla mai multe despre avantajele plăților cu cardul. Despre proiect publicația eco.md a discutat cu Boris Foca, director general al Pay&Save Moldova.

– Dle Foca, ce înseamnă la modul practic plățile cu cardurile bancare?

– Persoanele fizice, de cele mai multe ori, în Republica Moldova, utilizează drept instrument de plată fără numerar cardul bancar pentru a achiziționa mărfuri sau servicii.

– Care sunt motivele, pentru care cetățenii Republicii Moldova, ar apela la achitările cu cardul bancar?

– Comoditatea şi securitatea. Cu cardul bancar poți achita oriunde, oricând şi în orice valută, fără câteva acțiuni suplimentare. Pur şi simplu trebuie să prezinți cardul casierului, mai mult ca atât, banii sunt păstrați în contul bancar și nu pot fi furați.

– Ce credeți că îi impulsionează pe oameni să achite cu cardul bancar, şi anume acel card de la Moldova Agroindbank?

– Aceasta depinde, în mare măsură, de cunoştințele în domeniul financiar. Însă, odată ce cetățeanul primește salariul pe cardul bancar, e logic să-l folosească pe viitor pentru achizițiile necesare lui. Mai ales când beneficiază și de reduceri considerabile, profită de cashback.

– Ce avantaje au utilizatorii care achită cu cardul bancar?

– Suplimentar la cele menționate mai sus, proiectul Pay&Save stimulează efectuarea plăților fără numerar prin diferite promoții, reduceri şi tombole, ce se organizează la partenerii săi comerciali.

– Cum ar câștiga economia statului de pe urma plăților cu cardurile bancare? Dar cetățenii ce beneficii au?

– Statul va avea o economie transparentă, creșterea economică a statului va aduce nemijlocit la creșterea bunăstării fiecărui cetățean.

– Cum vedeţi dezvoltarea și evoluarea acestui proiect de cashback Pay&Save pe viitor?

– În primul rând, ne vedem cu mult mai mulți parteneri comerciali ce vor face parte din proiect, cetățeni mulţumiți şi beneficiari de cashback. De asemenea, economia tenebră se va diminua, fluxurile bănești vor fi mai transparente, administrarea fiscală va deveni mai ușoară.

Dimitri Gvindadze (BERD): “A sosit momentul pentru aspiraţii mari în sectorul bancar şi să spunem la revedere trecutului problematic”

0

Declarația a fost făcută de către Şeful reprezentanţei Băncii Europene pentru Reconstrucţie şi Dezvoltare (BERD) în Republica Moldova, Dimitri Gvindadze, în cadrul unui interviu oferit publicației Profit. Vă prezentăm în continuare un fragment din acest interviu cu domnul Dimitri Gvindadze în care dumnealui relatează despre relația BERD cu băncile autohtone, reformele din sectorul bancar, implicarea BERD la Victoriabank, dar și despre MAIB.

Profit: La moment BERD cooperează doar cu două din cele 11 bănci moldoveneşti: Mobiasbancă şi ProCreditBank. Aţi selectat aceste bănci pentru că structura acţionarilor este complet transparentă. Totuşi, cele două bănci reprezintă doar 20% din sectorul bancar al ţării. Care este impactul acestei situaţii pentru sectorul bancar şi pentru beneficiarii finali ai produselor bancare?

Dimitri Gvindadze: Într-adevăr, în momentul de faţă BERD poate oferi finanţare doar acestor două bănci, ceea ce înseamnă că numărul beneficiarilor finali ai produselor noastre financiare este redus. Sperăm foarte mult că situaţia din sectorul bancar se va îmbunătăţi în viitorul apropiat, în special în cele trei bănci aflate sub supravegherea BNM. Vedem că autorităţile întreprind o serie de eforturi pozitive, iar BERD este gata să ajute. Acolo unde este dorinţă, există şi o cale.

Atunci când examinăm posibilităţile de a coopera cu băncile comerciale din RM, BERD ia în considerare următorii factori: transparenţa şi calitatea acţionarilor, calitatea guvernanţei corporative, managementul adecvat al riscurilor şi respectarea strictă a legislaţiei în domeniul prevenirii şi combaterii spălării banilor. Insistând asupra transparenţei complete a acţionarilor, asupra îmbunătăţirii calităţii guvernanţei corporative şi luând măsuri de siguranţă pentru ca investiţiile în sectorul bancar să fie adecvate şi corespunzătoare standardelor, autorităţile pot contribui semnificativ la modernizarea sectorului bancar, la îmbunătăţirea accesului la credite şi la creşterea cererii pentru credite.

– Referindu-ne la frauda bancară care ne-a dus faima în toată lumea, cum se vede acest furt din exterior? În calitate de economist cu experienţă şi fost ministru de finanţe al Georgiei, care credeţi că sunt şansele ca mijloacele financiare fraudate să fie recuperate? Acest lucru este posibil din punct de vedere tehnic?

– Nu sunt expert criminalist şi nu vă pot spune dacă aceşti bani vor putea fi recuperaţi sau nu. Totuşi sper că acest lucru se va reuşi. Este o întrebare care trebuie adresată autorităţilor RM. Toţi cei implicaţi în această fraudă bancară trebuie traşi la răspundere. Este necesar de a întreprinde măsuri pentru ca asemenea situaţii să nu se mai repete în viitor. Acest lucru poate fi realizat cu ajutorul unei supravegheri stricte, a independenţei şi extinderii prerogativelor BNM, precum şi prin transparenţa deplină a acţionarilor. Este necesar ca autorităţile politice că creeze condiţii pentru ca BNM să îşi poată exercita mandatul. La momentul de faţă văd eforturi în aceste domenii şi ele trebuie susţinute de toate părţile, inclusiv de partenerii de dezvoltare.

– Ce ar putea RM învăţa din experienţa Georgiei în sectorul bancar şi viceversa?

– Cele mai mari bănci comerciale din Georgia – TBC şi Banca din Georgia sunt cotate la Bursa de Valori de la Londra. Acest lucru presupune publicarea informaţiilor financiare detaliate, existenţa unor standarde înalte de transparenţă şi guvernanţă corporativă. În acelaşi timp, cotarea la Bursa de Valori de la Londra oferă oportunităţi semnificative pentru dezvoltare, duce la creşterea lichidităţii şi extinderea bazei de investiţii.

În alte bănci din Georgia există acţionari străini de calitate. Acest lucru a devenit posibil graţie câtorva principii, printre care transparenţa acţionarilor, neacordarea creditelor persoanelor sau companiilor afiliate acţionarilor, lipsa conflictelor de interese, condiţii egale pentru toţi şi competiţie intensă, independenţa băncii centrale (independenţă susţinută la cel mai înalt nivel politic), neimplicarea băncilor în domeniul politic, guvernanţă corporativă potrivită, stabilitate macroeconomică, deschidere economică şi un mediu legal sănătos.

În procesul de implementare a acestor principii, Georgia nu a inventat nimic nou. Moldova ar trebui să facă acelaşi lucru. Aveţi mulţi profesionişti în domeniul financiar, unii fiind peste hotare. De asemenea, BNM dispune de o echipă solidă. A sosit momentul pentru aspiraţii mari în sectorul bancar şi să spunem la revedere trecutului problematic.

…………………………………………………………………………………………………………………………………………………………………………………..

– BERD este unul dintre principalii acţionari ai băncii comerciale Victoriabank. Pe parcursul ultimilor ani au existat mai multe neînţelegeri între acţionarii acestei bănci, inclusiv legate de aprobarea unui nou consiliu. Cauzele care au dus la respectiva situaţie au fost diferite. Cum vedeţi viitorul acestei bănci?

– Istoria cooperării între BERD şi Victoriabank este una destul de lungă. Actualmente banca reprezintă 17% din sistemul bancar al RM. La începutul anului 2016, BERD şi-a majorat cota de participare la Victoriabank de la 15% la 27,5%. Această este investiţia noastră în viitorul sectorului bancar al RM.

Reformarea sectorului bancar este un test serios care va demonstra abilitatea autorităţilor de a transforma Moldova. Schimbările care au loc la Victoriabank reprezintă hârtia de turnesol ce va determina evoluţiile din sectorul bancar. Deci, acest lucru este cu adevărat important şi noi vrem să reuşim. Remarcăm cu satisfacţie că Consiliul de supraveghere al Victoriabank a devenit funcţional, lucru care va ajuta la reluarea guvernanţei corporative după mai multe luni de frustrări.

Fără a oferi prea multe detalii, daţi-mi voie să afirm că împărtăşim un optimism moderat în ce priveşte depăşirea acestei situaţii de impas şi dezvoltarea Victoriabank.

– Credeţi că sectorul bancar al RM mai este încă atractiv pentru investitorii străini? Ar putea aceştia fi interesaţi în procurarea, de exemplu, a 40% din acţiunile celei mai mari bănci din Moldova, Moldova-Agroindbank, când acestea vor fi scoase la vânzare?

– MAIB este cea mai mare bancă sistemică din RM care deţine circa o pătrime din toate activele sectorului. MAIB are o tradiţie bogată şi o reţea extinsă pe întreg teritoriul ţării. Sper foarte mult că această bancă va reuşi să atragă un investitor bun. Este important pentru viitorul acestei bănci. Consider că sectorul bancar poate fi atractiv pentru investitorii străini în cazul în care vor fi soluţionate toate problemele cu care acesta s-a confruntat în trecut. În acest context este nevoie de abilităţi şi inteligenţă tehnocrată, dar mai întâi de toate de voinţă politică. Este timpul de a gândi strategic şi a ţinti sus.

Interviul integral este disponibil pe profit.md

7 întrebări și 7 răspunsuri privind intervenția timpurie de la Moldindconbank

0

Banca Națională a Moldovei a publicat un material în care explică intervenția timpurie de la BC „Moldindconbank” S.A. prin intermediul a 7 întrebări și răspunsuri.

Vedeți în continuare explicațiile BNM referitor la Moldindconbank, dar și a întregului sector bancar.

1. Care va fi efectul intervenției timpurii asupra activității băncii?

BC „Moldindconbank” S.A. va activa în continuare în regim normal și va presta serviciile pe care le oferea anterior. Activitatea operațională a băncii se va desfășura în conformitate cu politica băncii. Toate subdiviziunile ei își continuă funcționarea în regim normal.

Măsurile de intervenție timpurie nu afectează relațiile băncii cu clienții acesteia. Clienții vor fi deserviți în continuare în conformitate cu angajamentele existente, banca va presta toate serviciile pe care le oferea anterior, inclusiv cele legate de operațiunile cu depozitele, de creditare și decontări.

Măsurile de intervenție timpurie nu-i vor afecta pe angajații băncii.

Regimul de intervenție timpurie nu are ca scop lichidarea băncii. Măsurile dispuse de Banca Națională a Moldovei vizează doar acționarii băncii care activau concertat și, parțial, conducerea acesteia și nu are ca scop stoparea sau periclitarea activității băncii.

2. Care sunt acțiunile Băncii Naționale a Moldovei în domeniul transparentizării acționariatului băncilor comerciale și îmbunătățirii guvernanței corporative?

Instituirea regimului de intervenție timpurie la BC „Moldindconbank” S.A. se înscrie în seria de măsuri ale Băncii Naționale a Moldovei în vederea transparentizării acționariatului băncilor comerciale.

Banca Națională a Moldovei a creat, în octombrie 2015, o unitate specială de monitorizare a acționarilor, ce are ca scop urmărirea respectării cerințelor stabilite de Legea instituțiilor financiare cu privire la calitatea acționariatului bancar, inclusiv identificarea relațiilor de concertare nedeclarată între acționarii băncilor și identificarea beneficiarilor finali reali ai acțiunilor.

În urma analizei și evaluării acționarilor BC „Moldova-Agroindbank” S.A., prima bancă, ca mărime din sistem, Banca Națională a Moldovei a identificat două grupuri de persoane care acționau concertat în raport cu această bancă și au achiziționat anterior o cotă substanțială în capitalul social fără a dispune de permisiunea prealabilă scrisă a Băncii Naționale. Ca urmare, prin Hotărârile Comitetului executiv din 23 decembrie 2015 și 2 martie 2016, au fost suspendate unele drepturi ale acestor acționari care dețineau cumulativ 3,53% și 39,58% respectiv și a fost retrasă confirmarea a trei administratori ai băncii, care au fost votați de acționarii blocați. În urma aplicării procedurilor legale și a Hotărârii CNPF din 25 martie 2016, aceste acțiuni au fost anulate și au fost emise acțiuni noi, care aparțin BC „Moldova-Agroindbank” S.A. În septembrie 2016, acțiunile noi emise au fost expuse vânzării la Bursa de Valori a Moldovei. Potențialii cumpărători vor trebui sa obțină permisiunea prealabilă a Băncii Naționale a Moldovei și să corespundă exigențelor de transparență, aptitudine și reputație (fit-and-proper) stabilite în Legea instituțiilor financiare.

În urma analizei și evaluării acționarilor BC „Moldindconbank” S.A., a doua bancă, ca mărime din sistem, Banca Națională a Moldovei a identificat un grup de persoane care acționau concertat în raport cu această bancă și au achiziționat anterior o cotă substanțială în capitalul social fără a dispune de permisiunea prealabilă scrisă a Băncii Naționale. Ca urmare, prin Hotărârea Comitetului executiv din 20 octombrie 2016, au fost suspendate unele drepturi ale acestor acționari, care dețin cumulativ 63,89%. Mandatele membrilor Consiliului BC „Moldindconbank” S.A. au încetat din data de 20 octombrie 2016, fiind înlocuiți de administratorul temporar al Băncii Naționale a Moldovei.

În urma solicitărilor Băncii Naționale a Moldovei de restabilire a funcționalității Consiliului de Administrație al BC „Victoriabank” S.A. prin asigurarea cvorumului necesar, Adunarea generală a acționarilor BC „Victoriabank” S.A. a ales, pe data de 8 iulie 2016, noi membri pentru completarea Consiliului. În urma evaluării candidaților, Banca Națională a Moldovei a confirmat desemnarea a doi noi administratori, restabilindu-se astfel cvorumul și funcționalitatea Consiliului de Administrație. Prima ședință a Consiliului a avut loc pe data de 14 octombrie 2016, după aproape doi ani de blocaj al activității acestui organ.

Transparentizarea acționariatului băncilor comerciale și îmbunătățirea guvernanței corporative face parte din angajamentele incluse în Memorandumul de politici economice și financiare din cadrul acordului la nivel de personal dintre autoritățile Republicii Moldova și experții Fondului Monetar Internațional, încheiat la 26 iulie 2016. Conform angajamentelor față de Fondul Monetar Internațional, Banca Națională a Moldovei va continua verificarea calității acționarilor din toate băncile comerciale din Republica Moldova și implementarea măsurilor de îmbunătățire a guvernanței corporative.

3. De ce au fost blocați acționarii BC „Moldindconbank” S.A. și de ce acum?

Fragmentarea de către persoane care activează concertat a cotelor în capitalul social al băncilor comerciale sub pragul legal care necesită permisiunea Băncii Naționale a Moldovei (1% după modificarea Legii instituirilor financiare în august 2014), dar care împreună dețin o cotă de peste 1%, este una dintre formele de deținere ilegală a cotelor în capitalul băncilor și creează o structură de proprietate netransparentă în sectorul bancar. Legea instituțiilor financiare prevede expres că acționarii băncilor urmează să declare beneficiarii finali și concertarea lor eventuală și să obțină permisiunea prealabilă în scris a Băncii Naționale pentru dobândirea unei cote substanțiale din capitalul unei bănci.

Pentru a lupta cu acest fenomen, în cazurile încălcării acestor prevederi, Banca Națională urmează să blocheze unele drepturi aferente acțiunilor respective și anume dreptul de vot, de convocare și desfășurare a adunării generale a acționarilor, dreptul de a introduce chestiuni în ordinea de zi, dreptul de a propune candidați pentru consiliul societății, organul executiv și comisia de cenzori, precum și dreptul de a primi dividende. Conform procedurilor legale, acționarii sunt notificați despre suspendarea acestor drepturi și somați, în timp de trei luni, să-și expună spre vânzare acțiunile ce le aparțin. În caz că vânzarea lor nu se produce, acțiunile sunt anulate, și în loc se emite același număr de acțiuni noi, emise de și aparținând băncii respective. La rândul său, banca le expune spre vânzare și după înstrăinarea acestora mijloacele obținute sunt achitate acționarilor inițiali.

Banca Națională a Moldovei a constatat că un grup de persoane acționează concertat în raport cu BC „Moldindconbank” S.A., prin achiziționarea anterioară și deținerea unei cote substanțiale în capitalul social al băncii, în mărime de 63,89 la sută, pe 20 octombrie 2016, după mai multe luni de lucru al Unității de monitorizare a acționarilor și al Departamentului juridic pentru avizarea legală a deciziei BNM.

4. De ce a fost institut regimul de intervenție timpurie la BC „Moldindconbank” S.A.?

Ținând cont de faptul că, capitalul băncii este deținut în proporție de cel puțin 50% de persoane care nu dispun de permisiunea Băncii Naționale a Moldovei în conformitate cu Legea privind redresarea și rezoluția băncilor, BNM a instituit, începând cu 20 octombrie 2016, un regim de intervenție timpurie în vederea asigurării unei conduceri sănătoase și prudente a activității băncii în perioada de soluționare a deficiențelor identificate în structura de proprietate a acesteia. Intervenția timpurie se desfășoară în conformitate cu Titlul III (art.42-54) din Legea privind redresarea și rezoluția băncilor nr.232 din 03.10.2016 (Monitorul Oficial al R. Moldova nr. 343-346 art. 707 din 04.10.2016).

Menținerea în funcție a membrilor Consiliului BC „Moldindconbank” S.A., aleși cu votul acționarilor blocați (majoritari la adunarea acționarilor) nu este compatibilă cu scopul îmbunătățirii guvernanței corporative a băncii urmărit prin decizia BNM. În consecință, pentru a asigura gestiunea băncii în regim normal, Banca Națională a Moldovei a decis să înlocuiască membrii Consiliului prin administratori temporari în virtutea prevederilor Legii privind redresarea și rezoluția băncilor. Conform Legii privind redresarea și rezoluția băncilor, Banca Naţională a Moldovei poate desemna orice administrator temporar fie pentru a înlocui temporar organul de conducere al băncii, fie pentru a conlucra temporar cu organul de conducere al băncii şi specifică acest lucru în decizia sa la momentul desemnării.

Banca Națională a Moldovei l-a desemnat în calitate de administrator temporar pe Aureliu Cincilei, viceguvernator al BNM, care va fi președinte al Comitetului de conducere al BC „Moldindconbank” S.A., Victor Cibotaru va continua să îndeplinească funcția de prim-vicepreședinte al Comitetului de conducere al BC „Moldindconbank” S.A., Leonid Talmaci, care a îndeplinit anterior funcția de președinte al Comitetului de conducere al BC „Moldindconbank” S.A., a fost desemnat de Aureliu Cincilei, în calitatea sa de administrator temporar al băncii, în funcția de consilier al președintelui Consiliului începând cu data de 21 octombrie 2016. În cel mai scurt timp, vor fi desemnați noi membri ai Consiliului sau ai Comitetului de conducere al BC „Moldindconbank” S.A., care vor fi selectați din rândul specialiștilor independenți, autohtoni și străini, cu o bogată experiență în domeniile financiar-bancar, juridic sau economic.

Menținerea continuității manageriale face parte din soluțiile oferite de regimul de intervenție timpurie.

5. Ce prevede regimul de intervenție timpurie?

Intervenția timpurie reprezintă un set de măsuri ce pot fi luate de către Banca Națională în privința unei bănci, inclusiv în cazul în care capitalul băncii  este deținut în proporție de cel puțin 50% de persoane care nu dispun de permisiunea Băncii Naționale a Moldovei.

Aceste măsuri se referă, în principal, la solicitări adresate băncii privind efectuarea unui șir de acțiuni, cum sunt, între altele, înlocuirea organelor de conducere a acesteia, implementarea aranjamentelor prevăzute în planul de redresare, elaborarea planurilor de negociere a restructurării datoriilor, efectuarea de modificări în strategia de afaceri, structura juridică sau cea operațională a băncii.

Ținând cont de principiul proporționalității, legea prevede competența Băncii Naționale de a desemna unul sau mai mulți administratori temporari ai băncii. Această prevedere a fost pusă în aplicare de Banca Națională a Moldovei în cazul BC „Moldindconbank” S.A.

Durata măsurii de intervenție timpurie în cazul BC „Moldindconbank” S.A. este de 3 luni. Dacă în această perioadă nu se va reuși înlăturarea încălcărilor legate de acționariatul băncii, regimul de intervenție timpurie poate fi prelungit.

6. Ce prevede Legea privind redresarea și rezoluția băncilor?

Legea privind redresarea și rezoluția băncilor reglementează prevenirea crizelor bancare și asigură rezoluția ordonată a băncilor în curs de a intra în dificultate, minimizând totodată impactul acestora asupra economiei reale și a finanțelor publice. Această lege transpune standardul internațional în domeniul „Atributele-cheie pentru regimuri eficiente de rezoluție”, aprobat în noiembrie 2011 de Consiliul pentru Stabilitate Financiară, precum și Directiva 2014/59/UE privind redresarea şi rezoluția instituțiilor bancare.

Noile reguli sunt necesare în special pentru a preveni ajungerea unei bănci în stare de dificultate sau, în cazul în care aceasta se produce, pentru a reduce la minimum consecințele, în sensul menținerii funcțiilor de importanță sistemică ale băncii, prin viabilizarea acesteia sau prin transferul acestor funcții la o altă entitate. În acest scop, noua lege prevede o serie de măsuri ce pot fi utilizate de Banca Națională a Moldovei, între care intervenția timpurie, vânzarea afacerii, banca-punte, separarea activelor sau recapitalizarea internă. Intervenția timpurie este una dintre cele mai moderate soluții, deoarece scopul ei principal este preîntâmpinarea unor posibile pierderi sau deteriorări, spre deosebire de alte mecanisme, care pot fi aplicate după ce banca a intrat sau este susceptibilă de a intra în dificultate majoră.

Este important de menționat că noua lege urmărește scopul de a evita efectele negative asupra stabilității financiare naționale, în special prin prevenirea contagiunii, inclusiv asupra infrastructurilor pieței şi prin menținerea disciplinei pe piață; protejarea fondurilor publice, prin reducerea la minimum a dependenței de sprijin financiar public extraordinar; protejarea deponenților care intră sub incidența legislației privind garantarea depozitelor; protejarea fondurilor şi a activelor clienților. 

7. Care este situația BC „Moldindconbank” S.A. și a sistemului bancar?

Potrivit rapoartelor prezentate de bancă, la situația din 30.09.2016, BC „Moldindconbank” S.A. respectă indicatorii prudențiali stabiliți prin actele normative ale Băncii Naționale a Moldovei, cu excepția expunerii nete asumate de bancă față de o persoană sau un grup de persoane acționând concertat, care depășește limita maximă stabilită în actele normative ale BNM. Pe parcursul anului 2016, capitalul a înregistrat o creștere. În prezent, banca dispune de un volum semnificativ de lichidități.

Situația din sector poate fi caracterizată drept una satisfăcătoare. Băncile licențiate din Republica Moldova dispun de lichidități înalte: indicatorul lichidității curente pe sector, la 30.09.2016, a constituit 47.2%. Media suficienței capitalului ponderat la risc pe sector a constituit 28.7% (normativul fiind de 16 la sută). Capitalul de gradul I pe sector a înregistrat o valoare de 9,160.7 mil. de lei, băncile fiind capitalizate suficient. Ponderea creditelor neperformante în total credite pe sector a constituit 15.8%.

Global Finance a numit cele mai bune bănci din lume ce oferă servicii de private banking

Revista financiară Global Finance a anunțat ce de-a doua ediție anuală ce ține de premierea băncilor în domeniul private banking – Best Private Banks Awards for 2017.

Conducerea editorială a revistei a ales câștigătorii utilizând solicitările de intrare în concurs, cercetările de piață, opiniile analiștilor și managerilor de top din domeniu, dar și a beneficiarilor de servicii de private banking.

„Ținând cont de creșterea fără precedent a averilor individuale pe tot globul, numărul milionarilor și miliardarilor este în creștere în fiecare regiune a lumii. Cu toate că bogații sunt priviți ca un grup monolit, în realitate ei au diverse nevoi – păstrarea averilor moștenite sau managementul mijloacelor financiare câștigate din activitatea antreprenorială”, explică Joseph D. Giarraputo, editorul șef de la Global Finance.

“Premiile și clasamentul nostru ajută investitorii ce dețin averi mari să aleagă inteligent dintre multitudinea de instituții ce oferă servicii de private banking, să identifice băncile care le înțeleg mai bine necesitățile individuale și cele care oferă cel mai înalt nivel de deservire al clienților”, a adăugat Joseph Giarraputo.

Cea mai bună bancă din domeniul de private banking din lume a fost aleasă instituția financiară elvețiană UBS.

În zona Europei Centrale și de Est cei mai buni în acest domeniu, conform Global Finance, sunt italienii de la Unicredit. Alți câștigători din Europa sunt BNP Paribas și Societe Generale.

Câștigătorii pe țară din apropierea noastră sunt Raiffeisen Bank, care a fost aleasă cea mai bună în România și Sberbank Private Banking în Rusia.

Vedeți în continuare câștigătorii la nivel mondial:

  • Best Private Bank in the World – UBS;
  • Best Boutique Private Bank in the World – Banque Syz;
  • Most Innovative Private Bank in the World – Citi;
  • Best Private Bank for Impact Investing – UOB;
  • Best Private Bank for New Customer Segments – BNY Mellon;
  • Best Private Bank in Emerging Markets – Itaú Unibanco;
  • Best Private Bank for Entrepreneurs – Northern Trust;
  • Best Private Bank for C-Suite Executives – Morgan Stanley;
  • Best Private Bank for Millennials – DBS Bank;
  • Best Private Bank for Net Worth <$1 million – Santander;
  • Best Private Bank for Net Worth $1 million to $25 million – DBS Bank;
  • Best Private Bank for Net Worth >$25 million – J.P. Morgan;
  • Bets Private Bank for Intergenerational Wealth Management – Pictet;
  • Best Private Bank in Digital Client Solutions – KEB Hana Bank;
  • Industry Thought Leader – Joan Crain, Senior Director, Global Family Wealth Strategist, BNY Mellon.

Câștigătorii regionali:

  • Best Private Bank in North America – J.P. Morgan;
  • Best Private Bank for Entrepreneurs in North America – BMO;
  • Best Private Bank in Western Europe – BNP Paribas;
  • Best Private Bank for Entrepreneurs in Western Europe – Société Générale;
  • Best Private Bank in Asia-Pacific – DBS Bank;
  • Best Private Bank for Entrepreneurs in Asia-Pacific – Bank of Singapore;
  • Best Private Bank in Central & Eastern Europe – Unicredit;
  • Best Private Bank in Latin America – Santander;
  • Best Private Bank in The Caribbean – Scotiabank;
  • Best Private Bank in The Middle East – Emirates NBD;
  • Best Private Bank in Africa – Standard Bank.

BNM a micșorat rata de bază cu 0,5 p.p. pînă la 9% anual

0

Decizia a fost luată de către Comitetul executiv al Băncii Naţionale a Moldovei, în cadrul şedinţei de astăzi, 27 octombrie 2016, anunță un comunicat al regulatorului.

De asemenea se vor micșora cu 0,5 puncte procentuale (p.p.) ratele de dobândă la creditele și depozitele overnight.

Deciziile luate de Comitetul executiv al Băncii Naționale a Moldovei, astăzi, 27 octombrie 2016:

1. Se diminuează rata de bază aplicată la principalele operaţiuni de politică monetară pe termen scurt cu 0.5 puncte procentuale, de la 9.5 pînă la 9.0 la sută anual.

2. Se diminuează ratele de dobîndă:

  • la creditele overnight cu 0.5 puncte procentuale, de la 12.5 pînă la 12.0 la sută anual;
  • la depozitele overnight cu 0.5 puncte procentuale, de la 6.5 pînă la 6.0 la sută anual.

3. Se menţine norma rezervelor obligatorii din mijloace atrase în valută liber convertibilă la nivelul de 14.0 la sută din baza de calcul.

4. Se menţine norma rezervelor obligatorii din mijloace atrase în lei moldovenești și în valută neconvertibilă la nivelul de 35.0 la sută din baza de calcul.

Următoarea ședinţă a Comitetului executiv al BNM cu privire la politica monetară va avea loc pe data de 24 noiembrie 2016.