O femeie de 55 de ani din raionul Dondușeni a rămas fără aproximativ 672.000 de lei după ce a fost convinsă de persoane necunoscute să investească prin intermediul unei platforme. Banii proveneau din vânzarea unor terenuri agricole.
Totul a început cu un apel telefonic. În perioada 15 iulie–1 septembrie, escrocii au contactat-o în repetate rânduri și i-au prezentat o presupusă oportunitate de investiție. Promisiunea unor câștiguri a determinat-o să le transmită treptat întreaga sumă.
Femeia s-a adresat Poliției după ce și-a dat seama că investiția nu era reală și că nu își mai putea recupera banii.
Cazul nu este unul izolat. În decurs de 24 de ore, Poliția a înregistrat opt cazuri de escrocherie, iar prejudiciul total reclamat se ridică la aproape 1,7 milioane de lei. Șase dintre fraude au avut loc mai devreme, însă victimele au depus plângerile abia acum.
În aceeași perioadă, autoritățile au reușit să oprească 83 de tentative de fraudă înainte ca persoanele vizate să transfere bani.
Dacă primești un apel sau un mesaj despre o investiție cu profit rapid ori garantat, oprește-te înainte de a face plata. Verifică cine administrează platforma, caută datele companiei și nu oferi acces la conturile tale bancare, codurile primite prin SMS sau datele cardului.
Presiunea de a decide imediat, promisiunile unor câștiguri sigure și solicitarea de a transfera bani către persoane necunoscute sunt semne clare de alarmă. Dacă ai făcut deja o plată sau bănuiești că ai fost înșelat, contactează imediat banca și sună la 112.
Organizațiile de creditare nebancară (OCN) din Republica Moldova au încheiat primul semestru al anului 2026 cu un profit cumulat de aproximativ 478 de milioane de lei. Rezultatul este cu 87 de milioane de lei, sau 15,4%, mai mic decât în aceeași perioadă din 2025, deși activele sectorului au continuat să crească, potrivit unei analize publicate de Mold-Street.
Activele organizațiilor de creditare nebancară au avansat cu aproximativ 18% într-un an, de la 19,03 miliarde de lei la peste 22,45 miliarde de lei. Creșterea bilanțurilor nu s-a reflectat însă și în profitabilitatea tuturor companiilor din sector.
Datele Băncii Naționale a Moldovei arată că fiecare a patra organizație de creditare nebancară a raportat pierderi în prima jumătate a anului. În perioada similară din 2025, în această situație se afla aproximativ fiecare a cincea companie.
Una dintre cele mai puternice scăderi a fost înregistrată de Mogo Loans. Compania, care în urmă cu câțiva ani se afla între primii zece creditori nebancari după valoarea activelor, a coborât pe poziția 37 și a raportat pierderi de circa 40 de milioane de lei.
Totodată, activele Mogo Loans s-au redus de aproximativ 13 ori, de la 364 de milioane de lei la mai puțin de 28 de milioane de lei. Evoluția vine după ce, la sfârșitul anului trecut, Comisia Națională a Pieței Financiare a obligat compania să restituie consumatorilor plățile încasate în baza a 1.080 de contracte de credit, cu excepția sumelor împrumutate inițial.
În timp ce o parte dintre companii raportează pierderi, piața devine tot mai concentrată în jurul celor mai mari jucători. Microinvest, companie preluată în 2025 de Victoriabank, și-a majorat activele cu peste 2,7 miliarde de lei, până la aproximativ 9,8 miliarde de lei.
Microinvest deține astfel 43,8% din activele întregului sector, față de 37,3% cu un an înainte. Compania a generat și aproximativ 43,7% din profitul total raportat de organizațiile de creditare nebancară, iar portofoliul său de credite a depășit 8,6 miliarde de lei.
Pe poziția următoare se află Easy Credit, cu active de aproape 1,6 miliarde de lei și un profit de circa 101,6 milioane de lei, în scădere cu aproape 7 milioane de lei. Iute Credit a urcat pe locul trei după valoarea activelor, cu 1,49 miliarde de lei, dar a raportat pierderi de aproximativ 12,7 milioane de lei.
Pragul de un miliard de lei în active este depășit și de BT Leasing, cu aproximativ 1,34 miliarde de lei, precum și de Maib-Leasing, cu 1,01 miliarde de lei. Activele Maib-Leasing au crescut cu circa 20% comparativ cu primul semestru din 2025.
În întregul an 2025, organizațiile de creditare nebancară au obținut un profit cumulat de aproximativ 1,15 miliarde de lei, în creștere cu 7,8% față de anul precedent. Datele din prima jumătate a lui 2026 indică însă o reducere a profitabilității și o consolidare tot mai pronunțată a pieței în jurul companiilor mari.
Serviciul Fiscal de Stat va desfășura în luna septembrie controale operative la agenții economici din domeniile considerate cu risc fiscal sporit. Inspectorii vor verifica, în special, eliberarea bonurilor fiscale, declararea integrală a veniturilor și actele care confirmă proveniența mărfurilor.
Verificările vor fi efectuate inopinat, direct la locul desfășurării activității economice. Selectarea contribuabililor se va face în baza analizei riscurilor de neconformare, cu o atenție sporită acordată activităților sezoniere și operațiunilor în numerar.
Datele pentru luna august arată că neregulile au fost constatate în aproape două treimi dintre verificări. Din cele 683 de controale operative, inspectorii au identificat încălcări în 435 de cazuri, ceea ce reprezintă aproximativ 64% din total.
Cele mai multe verificări au vizat comerțul cu mărfuri, produse și materiale. În acest sector au fost efectuate 261 de controale, iar în 219 cazuri au fost depistate abateri. Tot aici a fost înregistrată cea mai mare parte a sancțiunilor: 974 de mii de lei sub formă de sancțiuni fiscale și 200,8 mii de lei în amenzi contravenționale.
În transportul rutier de pasageri, inclusiv în activitatea ilicită, au fost realizate 173 de controale și constatate 73 de încălcări. Comerțul și serviciile oferite online au fost verificate în 62 de cazuri, dintre care 32 s-au încheiat cu depistarea unor abateri.
Inspectorii au mai verificat activitatea comercianților din piețe, unitățile HoReCa, vânzătorii de produse din tutun, activitățile de agrement, serviciile de recuperare fizică și comerțul cu băuturi răcoritoare, bere și raci.
În total, în urma controalelor din august au fost aplicate sancțiuni de aproape 1,84 milioane de lei. Din această sumă, 1,375 milioane de lei reprezintă sancțiuni fiscale, iar 464,6 mii de lei – sancțiuni contravenționale.
SFS îndeamnă agenții economici să utilizeze echipamentele de casă și de control, să elibereze bonul fiscal, să declare toate veniturile obținute și să păstreze documentele care demonstrează proveniența legală a mărfurilor. Eventualele încălcări pot fi raportate gratuit la Centrul Unic de Apel al instituției, la numărul 0 8000 1525.
Sesiunea de depunere a cererilor pentru granturile destinate antreprenorilor, lansată pe 2 septembrie, a fost afectată de probleme tehnice la unele servicii guvernamentale conectate la platforma de aplicare. După restabilirea acestora, accesul în e-Cabinet a devenit posibil, însă au fost semnalate și dificultăți de sincronizare între sistemele electronice, a anunțat Organizația pentru Dezvoltarea Antreprenoriatului.
Potrivit instituției, interesul pentru finanțările nerambursabile a fost ridicat, iar în cazul unor apeluri valoarea totală a finanțării solicitate a ajuns într-un timp scurt la plafonul bugetar disponibil. În consecință, sistemul a oprit automat recepționarea cererilor, conform mecanismului stabilit pentru desfășurarea apelurilor.
Antreprenorii mai pot solicita finanțare prin două apeluri care rămân deschise: Programul de susținere a inovațiilor digitale și startup-urilor tehnologice – Măsura 2 și instrumentul CREȘTEM IMM – Tranziție digitală. Cererile pot fi depuse în limita bugetelor disponibile.
ODA și-a cerut scuze antreprenorilor care nu au putut depune dosarele în perioada în care serviciile electronice au fost afectate. Instituția urmează să analizeze atât problemele tehnice, cât și ritmul în care au fost depuse cererile, pentru a îmbunătăți organizarea sesiunilor viitoare și a asigura un proces mai clar și echitabil.
De la începutul anului, ODA a aprobat 410 proiecte investiționale prin programele de finanțare nerambursabilă. Valoarea granturilor ajunge la 194,99 milioane de lei, iar implementarea proiectelor ar urma să genereze investiții de aproximativ 384,01 milioane de lei în economie.
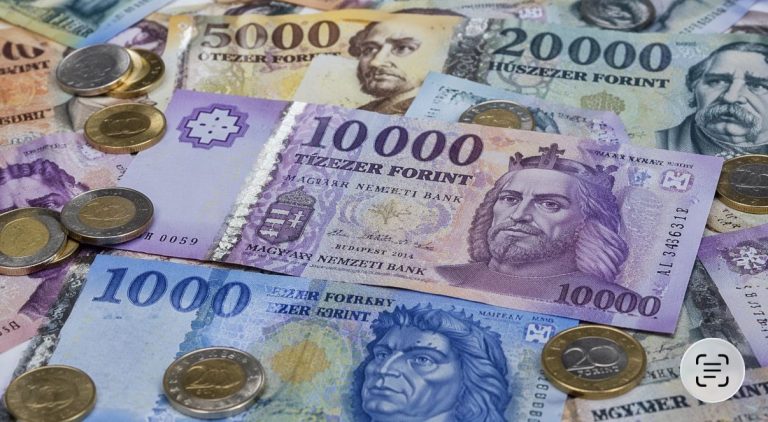
Ungaria pregătește introducerea unui impozit pentru persoanele ale căror venituri și active depășesc un miliard de forinți, echivalentul a aproximativ 3,1 milioane de dolari. Noua taxă ar urma să fie aplicată începând de anul viitor, potrivit informațiilor Bloomberg, citate de Știrile PRO TV.
Balint Ruff, șeful de cabinet al premierului Peter Magyar, a declarat că regulamentul este pregătit de mai mult timp și a descris viitorul impozit drept „o piatră de hotar”. Deocamdată, autoritățile nu au anunțat rata care va fi aplicată și nici categoriile exacte de bunuri care vor intra sub incidența taxei.
Premierul Peter Magyar estima anterior că măsura ar putea aduce anual la buget între 300 și 600 de miliarde de forinți. Potrivit acestuia, impozitul nu ar avea un caracter punitiv, ci ar urmări extinderea responsabilității sociale într-o țară în care sistemul bazat pe o cotă unică de impozitare a veniturilor este criticat pentru că îi avantajează pe cei bogați.
Guvernul de la Budapesta caută surse suplimentare de venit în condițiile în care deficitul bugetar al Ungariei ar putea ajunge în acest an la 7,5% din PIB, unul dintre cele mai ridicate niveluri din Uniunea Europeană.
Experiența altor state arată însă că asemenea măsuri pot avea efecte controversate. În Norvegia, majorarea impozitelor pentru persoanele bogate a determinat o parte dintre acestea să se mute în străinătate, iar în Suedia tot mai mulți contribuabili cu averi mari analizează soluții pentru a-și proteja activele. În același timp, propuneri similare sunt discutate în California, New York și Marea Britanie.
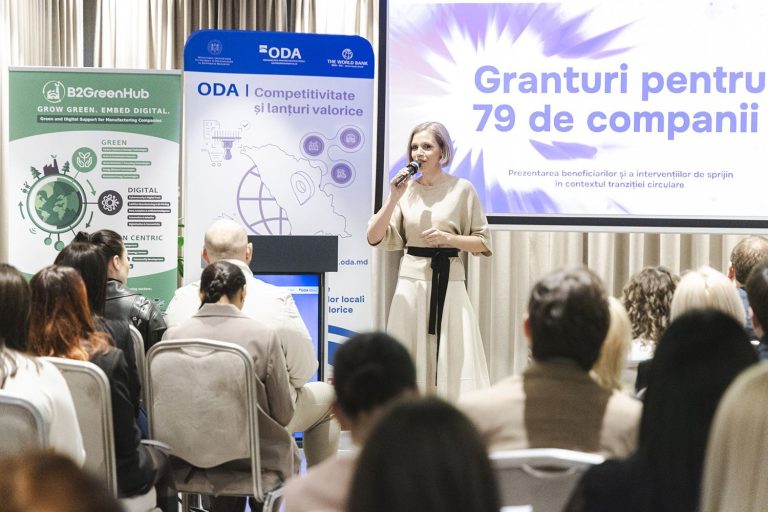
Ferestrele scurte de aplicare și închiderea apelurilor imediat ce este atins bugetul disponibil ar transforma accesarea granturilor ODA într-o cursă în care contează mai mult rapiditatea depunerii decât calitatea proiectului. Noul mecanism ar dezavantaja în special IMM-urile mici și companiile din regiuni, avertizează Fonduri.md.
Organizația pentru Dezvoltarea Antreprenoriatului a anunțat pentru perioada septembrie–noiembrie 2026 câte o fereastră lunară de cinci zile lucrătoare pentru depunerea cererilor de finanțare. Apelurile sunt programate pentru 2–8 septembrie, 1–7 octombrie și 2–6 noiembrie, însă se pot închide înainte de termen dacă este epuizat bugetul alocat lunii respective.
Aplicarea se face exclusiv online, prin Cabinetul Antreprenorului, iar platforma dispune de un contor care monitorizează valoarea dosarelor depuse în raport cu bugetul disponibil. ODA recomandă antreprenorilor să pregătească documentele din timp și să acceseze platforma înaintea lansării apelurilor.
Fonduri.md consideră însă că sistemul „primul venit, primul servit” premiază viteza, nu proiectele cu cea mai mare valoare adăugată sau cu cel mai important impact economic. Dacă un apel se închide în numai câteva ore, companiile care reușesc să încarce primele documentele obțin acces la evaluare, indiferent de calitatea celorlalte proiecte pregătite.
Potrivit analizei, noul format ar dezavantaja IMM-urile mici și întreprinderile din regiuni, care nu dispun întotdeauna de consultanți sau de echipe interne specializate în pregătirea și depunerea proiectelor.
Fonduri.md atrage atenția și asupra riscului apariției unor blocaje tehnice. Deschiderea simultană a mai multor programe, așa cum s-a întâmplat pe 2 septembrie, la ora 09:00, pune presiune pe platforma e-Cabinet. În aceste condiții, șansa de a depune un dosar poate ajunge să depindă de funcționarea sistemului informatic, a semnăturii mobile sau a conexiunii la internet în primele minute de la lansare.
În susținerea problemelor semnalate în postare a venit și comentariul unei antreprenoare. Corina Novac a relatat că a așteptat jumătate de an pentru a aplica la programul „Creștem IMM” și avea toate documentele pregătite, însă nu ar fi reușit să finalizeze depunerea:
„Am așteptat jumătate de an să depun azi-dimineață la «Creștem IMM». Toate actele erau gata și, când trebuia să semnez mobil, nu lucra semnătura mobilă din cauza suprasolicitării site-ului. Nu venea nimic la semnat și, în 45 de minute, gata, proiectul s-a închis, pentru că s-a atins limita de dosare depuse. Acum iar trebuie să aștept jumătate de an”, a scris Corina Novac.
Fonduri.md mai susține că o perioadă atât de scurtă de aplicare nu oferă suficient timp pentru clarificări administrative sau pentru corectarea documentației. Astfel, unele dosare riscă să fie respinse din motive formale, iar companiile care au deja investițiile pregătite sunt obligate să aștepte următoarele apeluri, fără garanția că vor găsi fonduri disponibile.
O altă critică vizează componenta „Creștem IMM – Susținere lansare afacere – Tineri” și programul destinat IMM-urilor din turism, care figurau în calendar cu un buget disponibil de zero lei. Potrivit Fonduri.md, lipsa resurselor pentru aceste categorii afectează lansarea afacerilor de către tineri și dezvoltarea turismului regional.
Platforma semnalează și dificultăți tehnice sau neconcordanțe metodologice în formularele disponibile în e-Cabinet, inclusiv blocaje de editare și formule considerate prea rigide. Atunci când perioada de depunere este foarte scurtă, asemenea probleme pot împiedica aplicarea la timp.
Fonduri.md solicită ODA să revizuiască mecanismul, să stabilească termene rezonabile și să acorde prioritate calității planurilor de afaceri și impactului lor economic. De la începutul anului, ODA a aprobat 384 de proiecte investiționale, cu granturi în valoare de 187,13 milioane de lei. Implementarea acestora ar urma să genereze investiții de aproximativ 370 de milioane de lei în economie.
Banca Națională a Moldovei propune modificarea regulilor privind efectul de levier al băncilor, pentru a le alinia mai bine la cerințele europene în materie de risc și capital. Proiectul se află în consultare publică, iar propunerile și recomandările pot fi transmise până pe 11 septembrie 2026.
Noile prevederi vizează modul în care băncile calculează și tratează anumite expuneri și riscuri, inclusiv prin utilizarea modelelor interne de rating, dar și regulile aplicabile sistemelor instituționale de protecție, băncilor pentru dezvoltare publică și creditelor promoționale.
Proiectul mai include modificări legate de obligațiunile garantate, securitizări, activitatea Depozitarului Central Unic, precum și de unele deduceri din pasivele eligibile și acordurile de compensare contractuală dintre produse diferite.
Pe scurt, modificările urmăresc să ajusteze cadrul prudențial după care băncile își calculează expunerile și nivelul de risc, în contextul armonizării legislației Republicii Moldova cu normele Uniunii Europene.
Potrivit proiectului, noile reguli ar urma să intre în vigoare la 1 ianuarie 2028.
Există însă și prevederi care vor începe să se aplice abia după intrarea în vigoare a Tratatului de aderare a Republicii Moldova la Uniunea Europeană. Acestea țin de normele aplicabile în raport cu instituțiile europene și de notificările către Comisia Europeană și Autoritatea Bancară Europeană.
Cei interesați pot transmite obiecții, sugestii sau recomandări până pe 11 septembrie 2026, la adresa [email protected], prin telefon la 022 822 358 sau în scris la sediul BNM din bd. Grigore Vieru 1, Chișinău.
Iute Group, grup de banking digital axat pe servicii financiare de zi cu zi în Europa de Sud-Est, și-a majorat veniturile totale cu 11,1% față de aceeași perioadă a anului trecut, până la 66,1 milioane de euro, în primul semestru al anului 2026. Profitul net al Grupului a constituit 4,1 milioane de euro.
Potrivit lui Tarmo Sild, CEO al Iute Group, prima jumătate a anului a fost marcată, pe de o parte, de presiuni asupra marjelor, iar pe de altă parte, de continuarea investițiilor strategice în dezvoltarea băncii digitale.
„Am continuat tranziția către un model de banking digital, având ca obiectiv dezvoltarea celei mai utilizate super-aplicații de către clienții noștri din fiecare dintre piețele în care activăm. Serviciile bancare ale viitorului înseamnă soluții personalizate. Trebuie să fim în locul potrivit, la momentul potrivit, cu oferta potrivită și să reunim creditele, plățile, depozitele și asigurările într-un mix de produse adaptat nevoilor fiecărui client”, a declarat Tarmo Sild.
În prima jumătate a anului, IuteBank a început să ofere servicii digitale clienților existenți din Ucraina și a lansat aplicația Myiute, cu primele servicii bancare de bază. În prezent, clienții au acces la conturi curente, depozite, transferuri IBAN și servicii de schimb valutar. În același timp, Grupul a continuat procesul de transformare digitală a Energbank în Republica Moldova.
Numărul total de descărcări ale aplicației Myiute a crescut cu 9,8%, ajungând la 1,82 milioane la sfârșitul lunii iunie. În prima jumătate a anului, prin portofelul digital Myiute au fost procesate aproape 2,7 milioane de tranzacții, cu 4,7% mai multe decât în aceeași perioadă a anului precedent. Și segmentul asigurărilor a continuat să înregistreze o creștere rapidă, veniturile din intermedierea asigurărilor majorându-se cu 59,6% față de anul precedent și reprezentând 5,7% din veniturile totale ale Grupului.
Potrivit lui Sild, creșterea segmentului de asigurări reflectă evoluția Iute către un model de banking digital mai diversificat.
„Ne-am majorat veniturile, continuând în același timp să investim în dezvoltarea unor noi servicii și capacități. Obiectivul nostru este să dezvoltăm rapid soluții relevante și să identificăm serviciile pe care clienții și le doresc cu adevărat și pentru care sunt dispuși să plătească”, a declarat Sild.
La sfârșitul lunii iunie, portofoliul brut de credite al Grupului a ajuns la 397 de milioane de euro, în creștere cu 5,3% față de aceeași perioadă a anului trecut. În același timp, Iute a continuat să acorde prioritate calității portofoliului, în detrimentul creșterii volumului de credite. Rata de aprobare a cererilor de creditare a scăzut de la 61% la 52% față de anul precedent, în timp ce indicatorul CPI30, care reflectă disciplina de rambursare, s-a îmbunătățit de la 87,9% la 89,3%.
În primul semestru al anului, Iute Group a înregistrat un profit net de 4,1 milioane de euro.
„Profitul net a fost influențat de creșterea costurilor de finanțare, în principal ca urmare a suplimentării, în luna iunie, a emisiunii existente de obligațiuni Eurobond cu 140 de milioane de euro. O bază de finanțare mai mare înseamnă costuri mai ridicate cu dobânzile pe termen scurt, însă ne oferă o sursă de finanțare solidă și predictibilă pentru dezvoltarea businessului în următorii ani. Prioritatea noastră este acum să utilizăm acest capital cât mai eficient”, a adăugat Tarmo Sild.
În luna iunie, Iute a finalizat suplimentarea cu 140 de milioane de euro a emisiunii sale existente de obligațiuni Eurobond. La sfârșitul primului semestru, Iute îndeplinea ambii indicatori financiari prevăzuți în condițiile emisiunii Eurobond: rata de capitalizare era de 22,6%, față de nivelul minim obligatoriu de 15%, în timp ce rata de acoperire a dobânzilor era de 1,50 ori.
„Capacitatea fundamentală a businessului nostru de a genera fluxuri de numerar ne permite să susținem în continuare creșterea”, a adăugat Tarmo Sild.
Iute Group este un grup de banking digital concentrat pe servicii financiare cotidiene în Europa de Sud-Est. Fondat în 2008 și având sediul central în Estonia, Iute deservește clienți în Albania, Bulgaria, Moldova, Macedonia de Nord și Ucraina. Prin aplicația Myiute și operațiunile sale locale, Iute oferă servicii financiare digitale, inclusiv plăți, banking, finanțare și intermediere de asigurări. Iute Group își finanțează operațiunile prin capital propriu, depozite și obligațiuni garantate listate pe Piața Reglementată a Bursei de Valori din Frankfurt și pe Nasdaq Baltic Main List.
Dacă ai un cont la Energbank pe care nu l-ai mai folosit de mult, merită să verifici situația lui. Începând cu 1 noiembrie 2026, banca va închide anumite conturi inactive ale persoanelor fizice și juridice, iar după această dată ele nu vor mai putea fi utilizate sau redeschise.
În cazul persoanelor fizice, vor fi vizate conturile curente, cu sau fără card de plată atașat, care nu au înregistrat mișcări în ultimele 365 de zile.
Pentru persoanele juridice, banca va închide conturile curente care nu au înregistrat mișcări timp de 2 ani.
Dacă vrei să păstrezi contul, trebuie să te adresezi sucursalei Energbank unde acesta a fost deschis, în termen de 60 de zile de la publicarea anunțului.
După închiderea contului, acesta nu va mai putea fi utilizat sau redeschis.
Energbank precizează că, pentru închiderea contului la inițiativa băncii, va fi aplicat un comision conform tarifelor băncii aflate în vigoare la data închiderii.
Dacă ai investit într-un apartament într-un bloc care ulterior a intrat în insolvabilitate, legea îți oferă mai multe opțiuni pentru a-ți proteja drepturile. În anumite condiții, poți cere chiar separarea apartamentului din masa debitoare și transmiterea acestuia în proprietatea ta, explică Macovei Legal, cu referire la art. 48¹ din Legea insolvabilității nr. 149/2012.
Prima opțiune este să soliciți separarea imobilului din masa debitoare. Acest lucru este posibil însă doar dacă lucrările au ajuns cel puțin la etapa în care sunt executate fundația, pereții structurali și despărțitori, precum și acoperișul clădirii.
Dacă această condiție nu este îndeplinită sau dacă alegi o altă cale, poți participa la procesul de insolvabilitate în calitate de creditor. În această situație, poți solicita executarea contractului, inclusiv prin intermediul unui plan de restructurare, sau poți cere rezoluțiunea contractului.
Dacă soliciți separarea apartamentului, administratorul procesului de insolvabilitate trebuie să semneze actul de predare-primire a imobilului în starea în care acesta se află.
Totodată, cumpărătorul trebuie să achite sumele datorate proporțional cu etapa de construcție executată. Dacă ai plătit deja mai mult decât valoarea lucrărilor realizate până în acel moment, ai dreptul să ceri restituirea diferenței.
Există însă și situații în care administratorul poate refuza temporar separarea apartamentului. Potrivit explicației juridice, acest lucru este posibil dacă analiza situației economice arată că, prin restructurarea companiei, există o posibilitate reală ca blocul să fie finalizat.
În acest caz, administratorul trebuie să propună un plan de restructurare. Dacă adunarea creditorilor nu aprobă planul, acesta trebuie să dea curs imediat cererilor de separare a imobilelor.
Un termen important pentru cumpărători este cel de 10 zile. Dacă administratorul nu semnează actul de predare-primire în acest interval, persoana interesată se poate adresa instanței de insolvabilitate.
Instanța poate decide separarea și transmiterea imobilului în proprietatea cumpărătorului, la cererea acestuia.
Regulile nu se aplică doar contractelor care poartă denumirea de „contract de investire”. Potrivit Macovei Legal, prevederile sunt valabile pentru orice contract prin care cumpărătorului i-a fost promis sau rezervat un bun imobil, indiferent de denumirea documentului.
Informațiile prezentate de Macovei Legal au caracter general și nu înlocuiesc consultanța juridică pentru un caz concret.