Acasă Blog Pagina 122

MICB Mobile Banking permite acum transferuri SEPA în euro direct de pe telefon

0

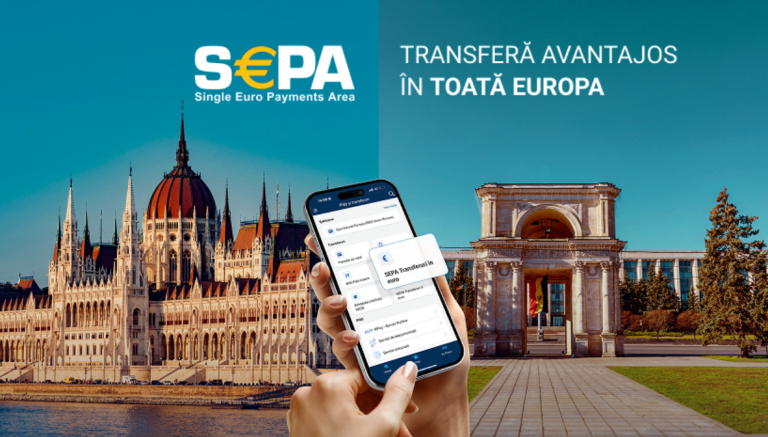
Dacă ești client Moldindconbank și ai un card în euro, poți efectua transferuri SEPA direct din aplicația MICB Mobile Banking, fără să mergi la bancă, pentru sume de până la 10.000 de euro.

Banca anunță că noul serviciu permite trimiterea banilor rapid și sigur către țările din zona SEPA, direct de pe telefon. Pentru a face transferul, ai nevoie doar de IBAN-ul beneficiarului, iar aplicația verifică automat datele introduse.

Transferurile pot fi făcute atât în Republica Moldova, către conturile proprii sau în favoarea altor persoane fizice, cât și peste hotare, în țările SEPA, inclusiv către persoane fizice și juridice, pentru scopuri permise.

Comisionul este de 0,8 euro pentru transferurile de până la 1.000 de euro și de 1 euro pentru sumele între 1.000,01 și 10.000 de euro.

Plățile sunt procesate în zilele lucrătoare, între 08:30 și 16:00. Dacă transferul este inițiat în afara acestui interval, el va fi procesat în următoarea zi lucrătoare.

Pentru a efectua transferul, trebuie să intri în MICB Mobile Banking, să accesezi „Plăți”, apoi „Plăți SEPA în EUR”, să introduci datele beneficiarului, suma și scopul plății, după care să confirmi operațiunea.

Transferurile care depășesc 10.000 de euro pot fi efectuate doar la sediile băncii, în baza documentelor justificative și conform legislației în vigoare.
Semnal de alarmă la creditele ipotecare: rata neperformanței a ajuns la 4,6%

0

Sistemul bancar din Republica Moldova rămâne stabil și are un nivel redus al creditelor neperformante, însă evoluțiile recente din zona creditelor ipotecare ridică semne de îngrijorare, avertizează expertul în politici economice Veaceslav Ioniță.

În cadrul emisiunii „Analize economice cu Veaceslav Ioniță”, expertul a spus că, în ianuarie 2026, rata totală a creditelor neperformante din sistemul bancar a fost de 4,2%, iar creditele compromise au reprezentat sub 1%, un nivel istoric redus pentru Republica Moldova.

Totuși, situația este mai complicată în cazul creditelor ipotecare. Potrivit analizei, în ianuarie 2026 rata creditelor ipotecare neperformante a ajuns la 4,6%, față de 1,5% în 2024. În același timp, aproape 18% din creditele ipotecare înregistrează întârzieri de plată.

Veaceslav Ioniță atrage atenția că această evoluție arată o deteriorare a capacității de plată a unei părți din populație, pe fondul crizelor economice și al creșterii dobânzilor. Volumul creditelor ipotecare a ajuns între timp la aproape 30 de miliarde de lei, dublându-se în ultimii ani.

Analiza mai arată că agricultura rămâne cel mai vulnerabil sector, cu o rată a creditelor neperformante de 10,9%. În ianuarie 2026, aproape 58% din creditele acordate agricultorilor erau achitate cu întârziere, semn că presiunile asupra acestui domeniu rămân ridicate.

Per ansamblu, expertul consideră că sistemul financiar este stabil, dar spune că evoluțiile din sectorul ipotecar și vulnerabilitățile din agricultură trebuie urmărite atent, iar politicile de finanțare trebuie adaptate la noile realități economice.

Peste 5.000 de moldoveni și-au găsit un loc de muncă de la începutul anului

0

Peste 5.000 de persoane aflate în căutarea unui loc de muncă au fost angajate de la începutul anului și până în prezent, cu sprijinul subdiviziunilor teritoriale ale Agenției Naționale pentru Ocuparea Forței de Muncă (ANOFM).

Potrivit instituției, este vorba despre 5.083 de persoane, dintre care 1.276 sunt șomeri, ceea ce reprezintă un sfert din total.

Ministra Muncii și Protecției Sociale, Natalia Plugaru, a declarat că rezultatele din primele luni ale anului arată că serviciile și măsurile de ocupare au efect și ajută tot mai mulți oameni să se angajeze.

Cele mai multe angajări au fost înregistrate în domeniul serviciilor colective, sociale și personale, urmate de comerț, agricultură și industrie.

ANOFM încurajează persoanele aflate în căutarea unui loc de muncă să se adreseze subdiviziunilor teritoriale, unde pot beneficia gratuit de consiliere, orientare profesională și suport pentru angajare. În 2026, autoritățile și-au propus să sprijine angajarea a 25.000 de persoane.

Inflația a crescut în zona euro și UE în februarie. Ce țară ocupă primul loc în topul scumpirilor

Inflația a urcat ușor în zona euro în februarie, arată datele publicate de Eurostat. Rata anuală a inflației a ajuns la 1,9%, față de 1,7% în ianuarie. La nivelul întregii Uniuni Europene, inflația a crescut la 2,1%.

Acest lucru înseamnă că prețurile au continuat să crească în februarie, dar ritmul rămâne mai mic decât în aceeași perioadă a anului trecut.

Potrivit Eurostat, cele mai mari presiuni asupra prețurilor au venit din zona serviciilor, dar și din categoria alimente, alcool și tutun. În schimb, energia a tras inflația în jos.

Printre țările cu cele mai mici rate ale inflației s-au numărat Danemarca, Cipru și Cehia, în timp ce România a avut din nou cea mai ridicată inflație din Uniunea Europeană.

Datele mai arată că, de la o țară la alta, evoluțiile au fost diferite: în unele state inflația a scăzut, în altele a rămas la același nivel, iar în altele a crescut.

Potrivit Eurostat, în februarie 2026 au intrat în vigoare și câteva schimbări metodologice în calcularea indicelui armonizat al prețurilor de consum.

ProCredit Bank își extinde echipa și angajează Specialist evaluare gaj

0

ProCredit Bank anunță recrutarea pentru funcția de Specialist evaluare gaj, o oportunitate destinată persoanelor cu experiență în evaluarea bunurilor imobile și mobile, atenție la detalii și interes pentru lucrul cu date și analize riguroase.

Potrivit anunțului publicat de bancă, persoana selectată va avea un rol important în procesul de evaluare a bunurilor propuse în gaj, a activelor clienților, precum și în perfectarea evaluărilor individuale pentru credite. Totodată, postul presupune și verificarea corectitudinii și calității evaluărilor realizate de companii externe.

ProCredit Bank menționează că oferă seminare, traininguri de specialitate și cursuri de limba engleză, precum și oportunități de formare profesională în cadrul Academiilor ProCredit.

Pachetul include angajare oficială din prima zi, salariu fix competitiv, beneficii sociale complete, zi liberă plătită de ziua de naștere și posibilitatea de a lucra la distanță o zi pe săptămână.

Mai multe detalii despre această oportunitate de angajare le poți consultata aici.

Ioniță: Scumpirea carburanților a adus aproape 50 de milioane de lei în plus la buget

0

Scumpirea carburanților din luna martie produce un efect dublu în Republica Moldova: majorează costurile pentru populație, agricultori și transportatori, dar aduce și venituri suplimentare la bugetul de stat, susține expertul economic Veaceslav Ioniță.

Potrivit analizei prezentate de acesta, doar în primele trei săptămâni ale lunii martie, bugetul a încasat suplimentar 49,9 milioane de lei din TVA și alte taxe aplicate la prețurile mai mari ale benzinei și motorinei. Expertul subliniază că aceste venituri nu sunt rezultatul unei creșteri economice sănătoase, ci efectul direct al crizei de pe piața petrolieră.

Veaceslav Ioniță arată că motorina este principalul motor al acestor încasări suplimentare, deoarece s-a scumpit mai puternic, iar consumul ei este mult mai mare decât cel de benzină. În prezent, economia Moldovei consumă zilnic, în medie, aproximativ 2,3 milioane de litri de motorină și 0,8 milioane de litri de benzină.

Datele prezentate arată că, în perioada 2–8 martie, bugetul a acumulat suplimentar 7 milioane de lei, între 9 și 15 martie — încă 16,2 milioane de lei, iar în săptămâna 16–22 martie — alte 26,7 milioane de lei. Astfel, presiunea generată de scumpirea carburanților nu doar continuă, ci se amplifică de la o săptămână la alta.

Potrivit expertului, cei mai afectați sunt agricultorii, în condițiile în care scumpirea vine exact în perioada lucrărilor de primăvară, când consumul de motorină crește. În același timp, transportatorii sunt loviți de costuri logistice mai mari, care riscă să fie transferate ulterior în prețurile bunurilor de consum.

În acest context, Veaceslav Ioniță consideră că statul nu ar trebui să trateze aceste venituri suplimentare ca pe un simplu bonus bugetar, ci să le folosească pentru a reduce efectele crizei. El propune, într-o primă etapă, restituirea accizei pentru agricultori, apoi compensarea parțială a costurilor pentru transportatori, iar în cazul unei crize prelungite — reducerea temporară a accizei la carburanți pentru întreaga piață.

Expertul avertizează că, dacă tendința actuală continuă, luna martie s-ar putea încheia cu aproape 100 de milioane de lei încasări suplimentare la buget din scumpirea carburanților.

FMI: scumpirea energiei din cauza războiului din Iran poate alimenta inflația

Fondul Monetar Internațional avertizează că războiul din Iran și perturbările din producția de energie pot alimenta inflația și încetini ritmul de creștere la nivel global, în condițiile în care prețul petrolului a urcat cu peste 50% și a depășit 100 de dolari pe baril, potrivit Reuters, citat de Agerpres.

Instituția a anunțat că monitorizează atent evoluțiile conflictului și efectele acestuia asupra piețelor energetice. FMI susține că nu a primit, deocamdată, cereri oficiale de finanțare de urgență, însă este pregătit să sprijine statele membre, dacă va fi necesar.

Purtătoarea de cuvânt a FMI, Julie Kozack, a declarat că impactul global va depinde de durata, intensitatea și extinderea războiului. Potrivit regulii generale a instituției, fiecare creștere cu 10% a prețului petrolului într-un an poate duce la o majorare de 40 de puncte de bază a inflației globale și la o reducere cu 0,1%-0,2% a creșterii mondiale.

FMI estimează preliminar că războiul va slăbi și ritmul de creștere al economiilor din statele Golfului, iar efectele finale vor depinde în mare măsură de capacitatea țărilor din regiune de a relua exporturile de petrol și gaze.

În ianuarie, FMI și-a revizuit ușor prognoza de creștere globală la 3,3% pentru 2026 și la 3,2% pentru anul viitor.

Securitatea cibernetică a pieței financiare, întărită printr-un nou acord

0

Comisia Națională a Pieței Financiare (CNPF) a aprobat semnarea unui acord de colaborare cu Inspectoratul General al Poliției (IGP), pentru consolidarea cooperării instituționale și facilitarea schimbului de informații în domeniul prevenirii și combaterii criminalității cibernetice cu impact asupra pieței financiare.

Potrivit CNPF, decizia a fost luată în cadrul ședinței Consiliului de Administrație din 17 martie 2026. Acordul prevede un mecanism comun de acțiune între cele două instituții, în contextul implementării Programului național de aderare la Uniunea Europeană 2025–2029.

Documentul va fi valabil timp de 5 ani și nu implică cheltuieli financiare suplimentare.

Ce drepturi ai în calitate de consumatori de produse de creditare

0
Serviciile financiare pentru consumatori joacă un rol esențial, oferind acces la resurse necesare pentru investiții personale și consum, contribuind astfel la dezvoltarea economică. Totuși, utilizarea acestor servicii vine cu riscuri și responsabilități, motiv pentru care protecția consumatorilor a devenit o prioritate, reglementată atât la nivel internațional, cât și național. Această notă oferă o perspectivă detaliată asupra drepturilor consumatorilor și a regulilor care guvernează contractele de credit de consum, explicând etapele procesului de împrumut, obligațiile creditorilor și opțiunile consumatorilor pentru luarea unor decizii financiare informate.
Serviciile financiare pentru consumatori reprezintă un pilon esențial al economiei moderne, oferind indivizilor oportunitatea de a accesa resurse financiare necesare pentru consum, de a realiza investiții personale și de a contribui la dezvoltare economică. Protecția consumatorilor de produse și servicii financiare a evoluat semnificativ, mai cu seamă în contextul crizelor economice majore, iar reglementările internaționale și europene au stabilit standarde pentru transparență și responsabilitatea prestatorilor de servicii financiare. Cadrul legal din Moldova oferă consumatorilor siguranță și sprijin în fiecare etapă a relației cu creditorii.
Republica Moldova, fiind în proces de armonizare a legislației naționale la acquis-ul european începând cu anul 2005, a preluat majoritatea prevederilor din actele UE referitoare la serviciile financiare în legislația națională. Acest fapt a creat în Moldova un cadru normativ similar celui din UE în materie de protecție a consumatorilor de produse și servicii financiare. În continuare vom trece în revistă drepturile consumatorilor la toate etapele relației acestora cu prestatorii de servicii de creditare.
Ce reprezintă un credit și care sunt actorii?
În cadrul unui contract de credit, există două părți principale:
  • Creditorul – entitatea care oferă banii cu împrumut. De regulă, creditorii profesioniști sunt băncile, organizațiile de creditare nebancară, asociațiile de economii și împrumut sau alte instituții similare.
  • Debitorul – persoana care ia banii cu împrumut. În cazul creditelor de consum, debitorul este consumatorul, adică persoana fizică ce solicită împrumutul pentru nevoi personale, care nu au legătură cu activități antreprenoriale sau profesionale.

În unele situații, atunci când se solicită garanții suplimentare poate interveni necesitatea stabilirii unui fidejusor.

  • Fidejusorul – persoana care oferă o garanție personală creditorului că va executa obligația debitorului în cazul în care acesta din urmă nu o va executa. În esență, fidejusorul se obligă să întoarcă creditul luat de debitor în cazul în care debitorul nu își va executa obligațiile.

Majoritatea acestor relații de împrumut sunt reglementate prin Legea nr. 202/2013 privind contractele de credit pentru consumatori, care are ca scop protejarea intereselor economice ale consumatorilor. Legea asigură condiții corecte și transparente pentru accesarea creditelor și stabilește norme de comportament responsabil pentru creditori.

De asemenea, legislația prevede reguli clare pentru fiecare etapă din procesul unui împrumut. Aceste etape includ etapa precontractuală, desfășurarea contractului (contractuală) și etapa post contractuală, fiecare având scopul de a oferi consumatorilor protecție și transparență pe parcursul relației cu creditorul.

1) Etapa precontractuală

Înainte de a încheia un contract, consumatorul are dreptul să facă cunoștință cu diferitele oferte disponibile iar creditorul are obligația de a furniza informații clare, standardizate și ușor de înțeles despre costurile și condițiile creditului. Înainte de a semna un contract de credit, consumatorul trebuie să primească informații clare și detaliate pentru a înțelege toate condițiile. Aceste informații includ, dar nu se limitează la următoarele:

  • Tipul de credit – ce fel de credit este oferit, precum un credit de consum sau ipotecar.
  • Identitatea creditorului și intermediarului – numele și adresa creditorului sau a intermediarului implicat.
  • Suma maximă și condițiile de utilizare – valoarea totală ce poate fi împrumutată și modul în care aceasta poate fi accesată.
  • Durata creditului – perioada în care creditul trebuie rambursat.
  • Costul total al creditului – dobânda anuală efectivă (DAE), care include toate costurile creditului, și rata dobânzii (fixă sau variabilă).
  • Ratele și graficul de plată – suma, frecvența și numărul plăților pe care consumatorul le va efectua.
  • Costuri suplimentare – taxe administrative, costuri notariale sau alte cheltuieli asociate.
  • Consecințele întârzierilor – dobânzile penalizatoare și alte consecințe care pot apărea în caz de neplată la timp.
  • Drepturile consumatorului – dreptul de a se retrage din contract în termen de 14 zile fără penalități și posibilitatea de rambursare anticipată, cu informații despre eventualele comisioane.

Descarcă nota integrală elaborată în cadrul Campaniei Naționale de Informare a Consumatorilor: „Drepturile consumatorilor sunt drepturile mele!” și află mai multe informații utile.

Sursa: expert-grup.org

Plățile digitale din Moldova fac un pas înainte: a intrat în vigoare standardul pentru Open Banking

0

Banca Națională a Moldovei a anunțat că, din 20 martie 2026, a intrat în vigoare standardul național pentru Open Banking, un nou pas în modernizarea infrastructurii financiare din Republica Moldova.

Noul standard stabilește un cadru tehnic unificat și securizat, care permite, cu acordul utilizatorului, conectarea conturilor bancare la aplicații financiare externe și o interacțiune mai eficientă între prestatorii de servicii de plată și companiile FinTech.

Potrivit BNM, standardul este aliniat la prevederile Directivei europene PSD2 și obligă cei 15 prestatori de servicii de plată licențiați din Republica Moldova să pună la dispoziția terților autorizați interfețe tehnice dedicate, în condiții reglementate și securizate.

În practică, Open Banking va permite utilizatorilor să acceseze servicii financiare integrate, cum ar fi vizualizarea conturilor deschise la mai multe instituții într-o singură aplicație sau inițierea plăților direct din aplicații terțe, în baza consimțământului explicit.

Guvernatoarea BNM, Anca Dragu, a declarat că introducerea standardului național pentru Open Banking marchează o etapă importantă în transformarea digitală a Republicii Moldova, contribuind la crearea unui mediu în care accesul la datele financiare se face în condiții de siguranță și cu acordul utilizatorului.

BNM mai subliniază că adoptarea acestui standard creează condiții echitabile pentru toți participanții la piață și facilitează accesul noilor actori, inclusiv al start-up-urilor locale, la dezvoltarea de soluții inovatoare pentru sectorul financiar.

Instituția consideră că implementarea Open Banking va susține concurența, va face serviciile financiare mai rapide și mai accesibile și va contribui la consolidarea unui sistem financiar modern, transparent și adaptat economiei digitale.