Acasă Blog Pagina 91

O bancă din Moldova pune pe masă dividende de 60 milioane lei pentru acționari

0

Acționarii Energbank ar putea primi în acest an dividende în valoare de 60 milioane lei, repartizate din profitul băncii pentru anii 2016, 2017 și 2018, potrivit datelor instituției financiare, consultate de mold-street.com.

Subiectul urmează să fie discutat la Adunarea generală ordinară anuală a acționarilor Energbank, convocată pentru 19 iunie 2026. Pe ordinea de zi se află aprobarea plății dividendelor pentru perioada 2016–2018.

Acționarii ar urma să decidă și cuantumul dividendelor pentru o acțiune ordinară nominativă aflată în circulație, clasa I, precum și lista acționarilor care vor avea dreptul să primească aceste plăți.

Potrivit sursei citate, Energbank a distribuit anul trecut dividende de 55,88 milioane lei din profitul obținut în anii 2019–2021.

La finalul anului 2025, banca avea profit nerepartizat de aproximativ 626,7 milioane lei, iar capitalul propriu constituia circa 961 milioane lei.

Energbank a încheiat anul 2025 cu un profit de aproximativ 44,1 milioane lei, în creștere față de 33,8 milioane lei în 2024. Banca deține o cotă de aproximativ 2% din sectorul bancar după valoarea activelor și ocupă locul 8 între cele 10 bănci din Republica Moldova.

Din 2021, acționarul majoritar al Energbank este IuteCredit Europe din Estonia, cu o cotă de 95,92% din acțiuni.
Câtă valută țin băncile din Moldova: ce arată datele BNM pentru aprilie

0

La sfârșitul lunii aprilie 2026, băncile licențiate din Republica Moldova aveau active valutare totale de peste 55,28 miliarde lei, arată datele publicate de Banca Națională a Moldovei. Obligațiunile valutare totale au fost aproape la același nivel, de peste 55,25 miliarde lei.

Mai simplu spus, datele arată cum stă sistemul bancar la capitolul bani și obligații în valută: ce active deține, ce datorii are și cât de mare este diferența dintre ele. Aceste informații sunt importante pentru stabilitatea financiară și pentru modul în care băncile gestionează riscurile valutare.

Cele mai mari active bilanțiere în valută au fost creditele acordate în valută, cu peste 20,18 miliarde lei la sfârșitul lunii aprilie. Urmează disponibilitățile în valută, de peste 18,19 miliarde lei, și rezervele obligatorii în valută plasate la BNM, de peste 12,3 miliarde lei.

Pe partea obligațiunilor valutare, cele mai mari sume au fost în conturile curente ale clienților, care au depășit 26,69 miliarde lei. Depozitele la termen în valută ale clienților au fost de peste 18,42 miliarde lei, iar depozitele diverse în valută au trecut de 5,09 miliarde lei.

BNM publică și poziția valutară deschisă, adică diferența dintre activele și obligațiunile într-o anumită valută. În aprilie, pozițiile lungi au însumat peste 229 milioane lei, iar pozițiile scurte au fost de circa 195 milioane lei.

Cea mai mare poziție lungă a fost în euro, de peste 196,8 milioane lei, urmată de alte valute, lei românești și dolari SUA. Pe partea pozițiilor scurte, cea mai mare valoare a fost în dolari SUA, de aproape 99,9 milioane lei, urmată de euro, cu peste 76,2 milioane lei.

Capitalul normativ total al sistemului bancar era de peste 23,68 miliarde lei la sfârșitul lunii aprilie. Raportul poziției valutare deschise față de capital a rămas redus, ceea ce arată că expunerea valutară agregată a băncilor a fost limitată în raport cu baza lor de capital.

Datele sunt calculate în baza rapoartelor prezentate de băncile licențiate către BNM și sunt publicate lunar.

Sucursala Centru a Energbank își schimbă temporar programul de lucru

0

Sucursala Centru a Energbank, situată pe str. Mihai Eminescu, 74, va avea un program temporar modificat în perioada 22–29 mai 2026. Dacă ai planificate operațiuni la această unitate, merită să verifici din timp orele de lucru.

În această perioadă, sucursala va lucra de luni până vineri, între 09:00 și 17:00. Pauza de masă va fi fixă, între 13:00 și 14:00.

Sâmbăta și duminica vor fi zile libere.

Energbank precizează că, în perioada programului modificat, la Sucursala Centru nu va fi prestat serviciul de încasare a plăților pentru serviciile comunale.

Pentru informații suplimentare, banca poate fi contactată la numărul 022 858 085 sau online, pe www.energbank.com.


Peste 1.300 de IMM-uri vor putea depune situații financiare simplificate sau prescurtate

0

Întreprinderile mici și mijlocii vor avea parte de mai puțină birocrație la raportarea financiară. Parlamentul a votat în lectura a doua modificări la Legea contabilității și raportării financiare, care ajustează criteriile de clasificare a entităților micro, mici, mijlocii, mari și a grupurilor.

Proiectul a fost susținut de 69 de deputați și a fost elaborat de Ministerul Finanțelor. Scopul este armonizarea legislației naționale cu cea a Uniunii Europene în domeniul contabilității și raportării financiare.

După revizuirea criteriilor, mai multe companii vor putea întocmi situații financiare simplificate sau prescurtate. Concret, încă 209 entități vor putea prezenta situații financiare simplificate, iar alte 1.128 de entități — situații financiare prescurtate.

În același timp, 46 de entități mai puține vor fi obligate să întocmească situații financiare complete. Asta înseamnă mai puțin timp petrecut cu documente și mai puține sarcini administrative pentru o parte dintre afaceri.

Modificările vor reduce și numărul entităților mari și mijlocii obligate să efectueze auditul situațiilor financiare. Pentru unele companii, acest lucru poate însemna și costuri administrative mai mici.

Potrivit datelor statistice, în Republica Moldova sunt înregistrate 68.725 de entități. Dintre acestea, 31.632 sunt micro, 6.152 sunt mici, 791 sunt mijlocii, iar 150 sunt mari.

Noile prevederi vor intra în vigoare la 1 ianuarie 2027.


Mai puține lucrări pe șantiere: construcțiile au început anul cu o scădere de 12%

0

Sectorul construcțiilor a început anul 2026 pe minus. În perioada ianuarie–martie, volumul lucrărilor executate s-a redus cu 12% față de aceeași perioadă din 2025, potrivit datelor Biroului Național de Statistică.

Scăderi au fost înregistrate la cele mai multe categorii de lucrări. Construcțiile noi s-au redus cu 7,1%, lucrările de întreținere și reparații curente au coborât cu 13,1%, iar reparațiile capitale au avut cea mai mare scădere, de 23,5%.

Singura categorie care a mers pe plus a fost cea a altor lucrări de construcții, precum demolări sau amenajarea terenurilor înainte de construcții. Aici, volumul lucrărilor a crescut cu 5,2%.

Privite pe tipuri de obiecte, cele mai mari scăderi au fost înregistrate la clădirile nerezidențiale, unde lucrările au scăzut cu 27,6%. În cazul construcțiilor inginerești, volumul lucrărilor s-a redus cu 6,0%.

În schimb, lucrările la clădirile rezidențiale au rămas pe plus. În primele trei luni ale anului, volumul lucrărilor la locuințe a crescut cu 2,8% față de ianuarie–martie 2025.

În structura totală a lucrărilor de construcții, cele mai mari ponderi au revenit construcțiilor inginerești, cu 37,7%, urmate de clădirile nerezidențiale, cu 31,8%, și de clădirile rezidențiale, cu 26,5%.

Datele BNS sunt provizorii și nu includ informațiile din raioanele din partea stângă a Nistrului și municipiul Bender.

Moldindconbank redeschide sucursala „Ion Creangă”: unde o găsești acum

0

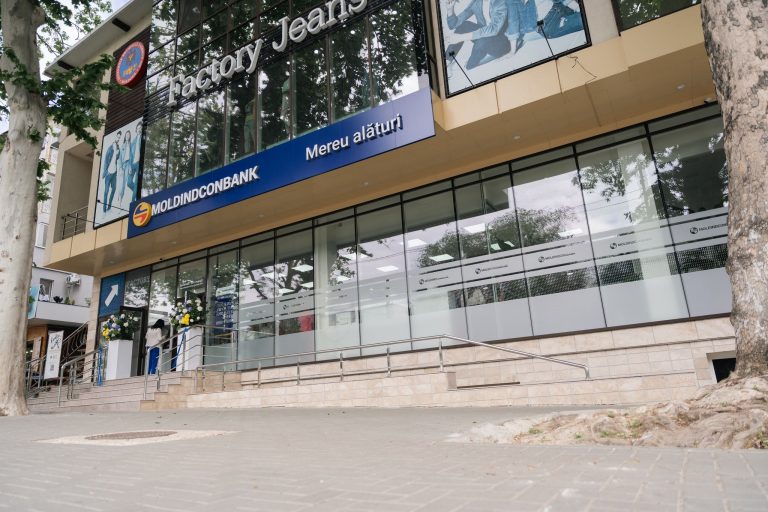
Sucursala „Ion Creangă” a Moldindconbank s-a redeschis într-o locație nouă, pe str. Ion Creangă 68/1, în sectorul Buiucani al capitalei. Noul spațiu este modern, prietenos și gândit pentru o experiență bancară mai comodă.

Moldindconbank a anunțat astăzi, 21 mai, redeschiderea sucursalei „Ion Creangă”, una dintre unitățile băncii din sectorul Buiucani.

Noua locație este amenajată pentru clienții care au nevoie de consultanță, operațiuni financiare sau alte servicii bancare direct la bancă, într-un spațiu mai confortabil.

La evenimentul de inaugurare au participat membri ai conducerii băncii, clienți fideli și persoane care au vizitat noua sucursală în ziua redeschiderii.

Sucursala „Ion Creangă” poate fi găsită acum pe str. Ion Creangă 68/1.


Studiu: Românii pun bani deoparte mai ales de frică: doar 4 din 10 au economii

Patru din 10 români spun că au în prezent bani puși deoparte sau investiții active, însă pentru cei mai mulți economisirea nu înseamnă acumulare de avere, ci un colac de salvare pentru vremuri nesigure, potrivit unui studiu realizat de Wisemetry Research la comanda Tavex România, citat de AGERPRES.

Studiul arată că 86% dintre cei care economisesc o fac pentru siguranță financiară sau situații neprevăzute, în timp ce doar 13% spun că scopul este creșterea averii. Totodată, 60% dintre respondenți pun deoparte cel mult 10% din venit, iar media economiilor ajunge la aproximativ 12% din venitul personal.

Când vine vorba de locul unde își țin banii, românii preferă variante simple și accesibile: 60% folosesc conturi de economii sau depozite bancare, 42% păstrează numerar în casă, iar 39% țin bani în conturi curente. În paralel, aproape 3 din 10 au pensii private facultative, iar 26% investesc în imobiliare.

Presiunea economică rămâne însă mare. Aproape o treime dintre cei care economisesc spun că ar rezista mai puțin de trei luni fără venituri, iar 74% declară că sunt preocupați de inflație. În plus, o treime estimează că în următoarele 12 luni vor economisi mai puțin sau deloc, pe fondul costului ridicat al vieții.

Moldova are un nou acord cu FMI: inflația medie ar putea ajunge la 8,1% în 2026

0

Republica Moldova a ajuns la un acord cu Fondul Monetar Internațional pentru un nou program pe 36 de luni, susținut prin Instrumentul de coordonare a politicilor, un program fără finanțare, dar care sprijină politici economice solide, potrivit AGERPRES.

Noul program urmează să fie aprobat de Consiliul de directori executivi al FMI și confirmă angajamentul autorităților de la Chișinău pentru stabilitate macroeconomică, stabilitate financiară și creștere economică durabilă.

FMI estimează că economia Republicii Moldova va crește cu 1,5% în 2026, după un avans de 2,4% în 2025. Ritmul mai lent este explicat prin costuri mai mari la energie și cerere externă mai slabă, care pot afecta consumul, investițiile și exporturile.

Totodată, rata medie a inflației este prognozată la 8,1% în 2026, iar deficitul contului curent ar putea ajunge la 22,1% din PIB. Autoritățile își propun să reducă deficitul bugetar la 3,5% din PIB până în 2029, prin reforme fiscale, administrare mai bună a veniturilor și gestionare mai eficientă a finanțelor publice.

Programul include și măsuri care susțin parcursul european al Republicii Moldova, inclusiv consolidarea finanțelor publice, monitorizarea riscurilor inflaționiste de către BNM și evaluarea mai atentă a riscurilor generate de întreprinderile de stat.

Apelurile suspecte se înmulțesc: EuroCreditBank explică semnele unei fraude telefonice

0

Tentativele de fraudă telefonică și online sunt în creștere în Republica Moldova. EuroCreditBank îndeamnă oamenii să fie atenți la apelurile, mesajele și linkurile suspecte, mai ales atunci când li se cer date bancare, coduri SMS sau acces la telefon.

Potrivit băncii, escrocii contactează oamenii în numele unor bănci, instituții publice sau companii financiare. De cele mai multe ori, aceștia încearcă să creeze panică și presiune: vorbesc despre tranzacții suspecte, credite inexistente, amenzi, premii false, accidente sau blocarea conturilor.

Una dintre cele mai frecvente metode este apelul fals din numele băncii sau al poliției. Persoanei i se spune că are un cont compromis, un credit fraudulos sau o operațiune suspectă, iar apoi i se cer date confidențiale.

Escrocii pot cere și coduri primite prin SMS, sub pretextul confirmării unei operațiuni, verificării identității sau livrării unui colet. Banca reamintește că aceste coduri nu trebuie comunicate nimănui.

O altă metodă folosită este solicitarea instalării unor aplicații sau oferirea accesului la telefon ori laptop. Sub pretextul unei „asistențe tehnice”, infractorii pot ajunge să controleze dispozitivul și să obțină acces la date personale sau bancare.

EuroCreditBank atrage atenția și asupra mesajelor false primite prin SMS, email sau aplicații de comunicare. Acestea pot conține linkuri privind amenzi, blocări de cont, plăți urgente sau alte situații inventate.

Semnele unei tentative de fraudă sunt clare: ți se cer coduri OTP/SMS, PIN-uri, parole sau date de card; ești presat să acționezi urgent; ți se cere să instalezi o aplicație; primești „documente” prin WhatsApp, Viber sau Telegram; ți se spune să păstrezi conversația secretă sau ești îndemnat să accesezi linkuri necunoscute.

Recomandarea este simplă: nu comunica niciodată date confidențiale prin telefon, nu instala aplicații la cererea unor persoane necunoscute și nu accesa linkuri primite din surse suspecte. Verifică orice informație doar prin canalele oficiale ale băncii.

Dacă primești un apel suspect, închide imediat și contactează direct banca la numărul oficial. În cazul EuroCreditBank, poți apela 0 800 500 20, gratuit din orice rețea națională fixă, sau 022 500 200, la tarif standard.

Banca recomandă ca informațiile despre aceste metode de fraudă să fie discutate și cu persoanele apropiate, în special cu cele vulnerabile, pentru ca acestea să nu cadă în capcana escrocilor.


Maib digitalizează asigurările pentru creditele de consum: cererea, documentele și despăgubirea, direct din aplicație

0

Dacă ai un credit de consum cu asigurare la maib, poți declara acum un caz de asigurare direct din aplicația maibank. Noua soluție digitală, lansată în parteneriat cu Donaris Vienna Insurance Group, îți permite să transmiți cererea, să încarci documentele, să urmărești dosarul și să primești despăgubirea direct pe card.

Funcționalitatea este prezentată de maib drept prima soluție digitală din Republica Moldova pentru gestionarea cazurilor de asigurare aferente creditelor de consum.

Practic, dacă ai un credit cu asigurare și apare o situație acoperită de poliță, nu mai trebuie să mergi la compania de asigurare. Poți declara cazul în maibank, atașa documentele necesare și verifica în aplicație la ce etapă se află dosarul.

După transmiterea documentelor, dosarul este analizat în termen de până la 5 zile lucrătoare, iar tu ești informat despre fiecare etapă direct în aplicație.

Asigurarea aferentă creditului este gândită pentru situații neprevăzute care îți pot afecta veniturile sau capacitatea de plată. În funcție de pachetul ales, pot fi acoperite cazuri precum incapacitatea temporară de muncă, dizabilitatea severă, pierderea locului de muncă sau decesul.

Ai la dispoziție două pachete. Pachetul Basic acoperă incapacitatea temporară de muncă și dizabilitatea severă. Pachetul Extra include suplimentar protecție în cazul pierderii locului de muncă și în caz de deces.

În funcție de situație, compania de asigurare poate acoperi până la 3 rate consecutive pentru un caz de asigurare, în limita a 9 rate pe întreaga perioadă a creditului. În cazuri grave, cum ar fi dizabilitatea severă sau decesul, poate fi acoperit soldul rămas al creditului.

Costul asigurării este calculat în funcție de valoarea creditului nou sau de soldul rămas al unui credit existent. De exemplu, pentru un credit de 50.000 de lei, costul lunar al asigurării poate varia între 60 și 90 de lei, în funcție de pachetul ales.

Asigurarea este opțională și poate fi activată atât la contractarea unui credit nou, cât și ulterior, pentru un credit existent.