Acasă Blog Pagina 763

Expert-Grup: Sunt vești bune și proaste privind evoluția economiei moldovenești

0

Ultimele date publicate de BNM și BNS scot în evidență o evoluție relativ ambiguă a economiei moldovenești.

Acestea ne-au adus atât vești bune, care inspiră un anumit optimism, cât și vești proaste, care ne reamintesc de vulnerabilitatea țării noastre la dificultățile economice din regiune, scrie Expert-Grup în ultima ediție a publicației periodice „Realitatea Economică”.

Evoluțiile pozitive au fost:

Volumul total al creditelor noi a crescut cu 7,8% în iulie față de aceiași perioadă a anului precedent (f-a-p), după o scădere cu 12% în iunie. Creșterea a fost determinată preponderent de creditele în lei acordate persoanelor fizice (+30%) și a celor în valută străină acordate persoanelor juridice (+8,4%). O asemenea  expansiune a creditării este un fenomen mai puțin obișnuit în condițiile unor riscuri macroeconomice sporite, dar și având în vedere abordarea tradițională foarte conservativă a băncilor moldovenești vis-a-vis de activele sale. Prin urmare, cauza ține mai degrabă de combinația dintre excedentul de lichidități din cadrul sistemului bancar și politica monetară acomodativă promovată de BNM.

Totuși, cel mai probabil, principalii beneficiari ai acestor împrumuturi sunt clienții fideli ai băncilor, care dispun și de istorii creditare favorabile; iar sursele de finanțare rămân în continuare o constrângere majoră pentru mediul de afaceri autohton, în special pentru întreprinderile mici și mijlocii.

Volumul transferurilor de peste hotare în favoarea persoanelor fizice a crescut cu 4,5% în iulie (f-a-p). Evoluția este determinată de transferurile din Federația Rusă: cele exprimate în ruble rusești au crescut cu 46% (f-a-p). În același timp, transferurile exprimate în euro, majoritatea din care provin din UE, au diminuat cu 9,6% (f-a-p), relevând situația economică mai dificilă din această regiune. Evident, creșterea remitențelor este o veste bună doar pe termen scurt, atât timp cât acestea compensează într-o anumită măsură deficitul de cont curent și susțin cererea internă.

Creșterea volumului banilor în circulație cu 11,4% în iulie (f-a-p). Indicatorul respectiv reflectă, de regulă, consumul final și intermediar, care este un rezultat al creșterii creditelor noi și a remitențelor. La rândul său, acesta explică îmbunătățirea dinamicii importurilor și a încasărilor fiscale din TVA și accize.

Tendințele pozitive au fost umbrite de câteva vești proaste:

Reducerea exporturilor cu 10% în iulie (f-a-p), după o creștere de 3,7% în luna precedentă. Aceasta a fost determinată preponderent de răcirea cererii din țările UE (exporturile în UE au diminuat cu 23,5% f-a-p). Totodată, remarcăm și încetinirea vizibilă a exporturilor moldovenești spre CSI, de la o rată de  creștere de 6,7% în iunie la doar 0,2% în iulie, f-a-p, fapt ce denotă înrăutățirea situației economice și pe aceste piețe.

Calitatea portofoliilor bancare rămâne nefavorabilă.

Ponderea  deducerilor la pierderi pentru credite în total credite a constituit 5,12% în luna iulie, fiind în creștere continuă de la începutul anului, când aceasta a fost de doar 3,59%. Fenomenul dat se explică, pe de o parte, de înrăutățirea situației financiare a clienților bancari, iar pe de altă parte, de nivelul înalt de incertitudine privind perspectivele macroeconomice imediate.

Astfel, norii de incertitudine continuă să planeze deasupra economiei naționale și regionale. Totuși, în următoarele luni ne putem aștepta la stabilizarea economiei moldovenești, evident în absența unor șocuri economice majore. Totodată, momentul relansării economice ferme nu poate fi anticipat cu precizie și este foarte posibil să întârzie. Aceasta depinde de calitatea reformelor și a guvernării economice și de situația economică externă și alți factori ce nu pot fi influențați pe intern.
Dezastru bancar în România: rata creditelor neperfomante, printre cele mai mari din Europa

Banca Națională a României a lansat recent ediția din acest an a Raportului asupra stabilităţii financiare, unde face o radiografie foarte precisă și completă asupra sistemului bancar românesc actual, scrie capital.ro.

Ce anume trebuie reținut:

– cota de piață a băncilor cu capital majoritar străin a scăzut;

– pentru prima dată în ultimii ani, cota de piață a băncilor cu capital românesc a depășit-o pe cea a băncilor cu capital grecesc;

– dacă în tot anul trecut au plecat din sistemul bancar sub 1.000 de angajați, în primele 6 luni ale lui 2012 au părăsit sistemul nu mai puțin de 3.700 de angajați;

– cele mai mari 5 bănci din România au devenit și mai puternice: mai mult de jumătate din activele totale ale sistemului bancar sunt concentrate în aceste 5 bănci;

– doar bulgarii și grecii au rata de credite neperformante mai ridicată decât românii;

În sistemul bancar românesc activează 40 de bănci, dintre care: 26 cu capital majoritar privat străin, 4 cu capital majoritar privat autohton, 2 bănci cu capital integral sau majoritar de stat, 8 sucursale ale băncilor străine; acestora li se adaugă şi o organizaţie cooperatistă de credit.

Cota de piaţă din punct de vedere al activelor a băncilor cu capital majoritar străin a continuat trendul descendent din 2011, atingând valoarea de 81,2 la sută la finele primului semestru din 2012. Reducerea cotei de piaţă s-a datorat, în principal, vânzărilor de active imobilizate şi neperformante în contextul restructurărilor bilanţiere.

Băncile cu capital majoritar austriac deţin, similar anilor precedenţi, cea mai mare cotă de piaţă (38 la sută în iunie 2012).

Tendinţa de reducere a cheltuielilor cu reţeaua teritorială şi numărul de salariaţi, manifestată în perioada 2009-2011, a fost semnalată şi în prima jumătate a anului 2012, însă cu un ritm mult mai intens. Reţeaua teritorială s-a redus cu 130 de unităţi în 2011 şi 352 de unităţi în primele 6 luni ale anului curent.

Numărul de salariaţi din sistemul bancar a scăzut cu 980 în 2011 şi, respectiv, cu 3.700 în primul semestru din 2012.

În anul 2010, din sistemul bancar românesc plecaseră 1.145 de angajați, conform Raportului de Stabilitate de anul trecut, iar în 2009 băncile românești dăduseră afară 2068 de persoane.

Dezastrul creditelor neperformante

Tabelul de mai jos arată că România se află în topul statelor europene cu cele mai mari rate ale creditelor neperformante.

Creditele neperformante, riscul dominant la adresa stabilităţii financiare, au continuat să crească atât ca volum, cât şi ca rată (de la 14,3 la sută în decembrie 2011 la 16,8 la sută în iunie 2012), dar într-un ritm sensibil mai redus faţă de anii precedenţi (în anul 2011 creşterea a fost de 2,5 puncte procentuale, comparativ cu 4 puncte procentuale în 2010 şi 5 puncte procentuale în anul 2009).

Ce înseamnă rata creditelor neperformante?

Rata creditelor neperformante ia în considerare creditele şi dobânzile restante de peste 90 de zile şi/sau cele în cazul cărora au fost iniţiate proceduri judiciare faţă de operaţiune ori faţă de debitor (identificate în reglementările naţionale ca fiind categoria „Pierdere 2”) ca proporţie în total credite şi dobânzi clasificate.

Definiţia menţionată a „ratei creditelor neperformante” este conformă cu recomandările Ghidului de compilare a indicatorilor de stabilitate financiară, elaborat de Fondul Monetar Internaţional, fiind şi cea mai utilizată pe plan internaţional.

Moldova Agroindbank, cel mai fidel partener al Festivalului „Maria Bieşu”

0

BC „Moldova Agroindbank” care susţine de-a lungul anilor desfăşurarea Festivalului Internaţional „Maria Bieşu” s-a învrednicit de Diploma Guvernului Republicii Moldova în semn de înaltă apreciere a suportului acordat acestui concurs internaţional cu renume.

„Diploma de Gradul I se conferă colectivului Băncii Comerciale „Moldova Agroindbank” SA, Preşedinte Natalia Vrabie, pentru activitate îndelungată şi generoasă de sponsorizare, pentru al 17-lea an consecutiv, a prestigiosului eveniment cultural artistic de la început de toamnă, precum şi în legătură cu ediţia a XX-a a Festivalului-Concurs Internaţional de Operă şi Balet „Maria Bieşu”, se arată în textul diplomei guvernamentale.     

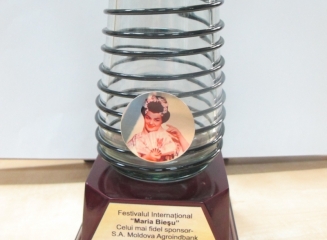
Diploma, precum şi Cupa specială pentru „Cel mai fidel sponsor” i-au fost înmînate Preşedintelui băncii, Natalia Vrabie, de către Prim-ministrul Republicii Moldova, Vlad Filat, în cadrul ceremoniei oficiale de încheiere a celei de XX-a ediţii a festivalului.

Natalia Vrabie a menţionat, cu această ocazie: „Fiecare nouă ediţie a Festivalului „Maria Bieşu”, pe lîngă prietenii mai vechi care i-au fost alături în crearea istoriei sale celebre, adună noi susţinători. Sprijinind de mai mulţi ani această manifestare marcantă, Moldova Agroindbank îşi reiterează respectul profund pentru moştenirea fără de preţ pe care a lăsat-o protagonista acestuia culturii naţionale”.

În cele două decenii, Festivalul „Maria Bieşu” a devenit unul din principalele simboluri ale culturii naţionale, iar Moldova Agroindbank rămîne cel mai fidel partener al acestuia.

Diploma guvernamentală oferită băncii.

Cupa „Cel mai fidel sponsor” al Festivalului Internațional „Maria Bieșu”

Rezervele valutare au atins $2,27 miliarde la începutul lunii septembrie

0

Rezervele valutare au atins un nou maxim istoric, de 2,27 miliarde de dolari SUA, după o creştere cu aproape 40 de milioane de dolari în prima săptămînă a lunii septembrie, comunică MOLDPRES cu referire la date ale Băncii Naţionale a Moldovei.

Precedentul record, 2,23 miliarde, a fost înregistrat la sfîrşitul lunii august, în condiţiile unei creşteri record lunare a activelor oficiale de rezervă, de $137,29 milioane, în august. Majorarea rezervelor valutare a fost determinată în fond de intervenţia BNM pe piaţa valutară cu cumpărări de valută şi aprecierea euro faţă de dolar. Aceleaşi tendinţe continuă şi la începutul lunii septembrie.

De la începutul anului curent, activele oficiale de rezervă au crescut cu peste $300 de milioane şi astfel au depăşit nivelul din anul trecut. Activele oficiale de rezervă au crescut în anul 2011 cu $248 de milioane, pînă la 1 miliard 965,3 milioane de dolari, în comparaţie cu sfîrşitul anului precedent, cînd acestea au fost de 1 miliard 717,69 milioane de dolari SUA.

Potrivit datelor BNM, cea mai mare parte din activele oficiale de rezervă, respectiv, 1 miliard 313 milioane de dolari SUA, sunt păstrate în valori mobiliare, iar alte 951,6 milioane reprezintă disponibilităţi şi plasări la termen, în mare parte în bănci cu oficii în străinătate.

Chinezii de la CCB dispun de 16 miliarde euro pentru a cumpăra o bancă din UE

China Construction Bank (CCB), a doua bancă a Chinei ca importanță, dispune de aproape 16 miliarde de euro pentru realizarea unei achiziții în sectorul bancar european, a anunțat în cursul acestei dimineți, președintele CCB, Wang Hongzhang.

„O serie de bănci din Europa sunt de vânzare. Suntem în cautarea unei activ bun”, a precizat responsabilul chinez.

Potrivit spuselor sale, instituția pe care o conduce ar putea prelua fie o bancă în totalitatea ei, fie o participație de 30% – 50%, scrie Income Magazine.

Oricum, o tranzacție de asemenea amploare va reprezenta, în cazul în care va fi dusă la bun sfârșit, cea mai mare achiziție realizată vreodată de o bancă din China în străinătate.

Hangzhang a refuzat să dea detalii referitoare la băncile europene avute în vedere, mulțumindu-se să arate că țările care prezintă cel mai mare interes pentru China Construction Bank sunt Marea Britanie, Germania și Franța.

JP Morgan și Bank of America sunt anchetate pentru spălare de bani

Mai multe bănci americane, printre care JP Morgan și Bank of America, sunt vizate de o investigație angajată în Statele Unite în implicarea lor în operațiuni de spălare a banilor. Circuite care, ar putea finanța traficul de droguri sau activități teroriste, scrie Income Magazine cu referire la The New York Times.

„Autoritățile federale și locale anchetează câteva dintre marile bănci americane, care ar fi putut eșua în supravegherea transferurilor de bani lichizi, un eșec de care ar fi putut profita traficanții de droguri și teroriștii pentru a spăla bani murdari”, scrie cotidianul menționat.

Potrivit publicației, care citează mai multe surse anonime, este vorba de „cea mai amplă operațiune anti-spălare de bani” lansată în SUA în ultimul deceniu.

Autoritățile nu și-au încheiat investigațiile, dar sunt „foarte aproape” de deschiderea unor acțiuni împotriva JP Morgan și examinează trecutul altor giganți ai sectorului, precum Bank of America. Contactate, cele doua bănci au refuzat orice comentarii.

New York Times amintește că JP Morgan s-a mai aflat în atenția organelor americane de reglementare în 2011, îngrijorate de o posibilă frânare a regimului de sancțiunile economice impuse Cubei și Iranului de SUA.

Lista identificatoarelor băncilor utilizate la formarea codurilor IBAN

0

Începând cu 1 ianuarie 2013, sistemul bancar din Republica Moldova va implementa codul IBAN (International Bank Account Number) la efectuarea transferurilor transfrontaliere.

Codul IBAN este o componentă a mecanismului automatizat de procesare a transferurilor sus-menţionate şi reprezintă un şir de caractere ce identifică, în mod unic, la nivel internaţional, contul unui client la o instituţie financiară prin recunoaşterea de către orice sistem bancar operant în reţeaua SWIFT.

Conform registrului IBAN, codul pentru Moldova va fi constituit din 24 de caractere. El va conține codul țării, identificatorul băncii și un șir de 18 cifre.

Exemplu cod IBAN: MD24AG000225100013104168 

Astăzi, Banca Națională a Moldovei, a publicat lista identificatoarelor băncilor. Vă prezentăm mai jos denumirea băncii și identificatorul atribuit.

1. Banca de Economii – BE

2. Banca Socială – BS

3. BCR Chișinău – RN

4. Comerțbank – CM

5. Energbank – EN

6. EuroCreditBank – EC

7. Eximbank – Gruppo Veneto Banca – EX

8. FinComBank – FT

9. Mobiasbanca – Groupe Societe Generale – MO

10. Moldindconbank – ML

11. Moldova – Agroindbank – AG

12. ProCredit Bank – PR

13. Victoriabank – VI

14. Unibank – JS

15. Banca Națională a Moldovei – NB

Urmăriți un material video care explică mai detaliat ce înseamnă codul IBAN.

youtube placeholder image

Băsescu dorește euro din 2015 și includerea băncilor locale în Uniunea bancară

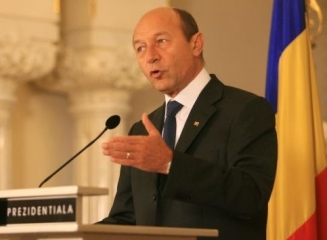
Președintele Traian Băsescu a reconfirmat menținerea țintei de adoptare a monedei euro pentru 2015, deoarece nu există motive de întârziere iar șansa nu trebuie pierdută. De asemenea, Băsescu își dorește ca și băncile din România să fie incluse în Uniunea bancară, sub umbrela UE, scrie conso.ro.

Înaintea vizitei de lucru pe care o desfășoară la Bruxelles, președintele Traian Băsescu a ținut o conferință de presă în care a punctat cateva din liniile de discuții pe care le va avea cu oficialii europeni. Printre cele mai importante se numără și aspecte economice, precum aderarea României la euro, dar și includerea băncilor din România în Uniunea bancară.

Băsescu se va întâlni cu președintele Consiliului European, Herman van Rompuy, cu președintele Comisiei Europene, Manuel Barroso, și cu comisarul pentru justiție, Viviane Reding. 

După 2015 s-ar putea să fie prea târziu pentru euro

Aderarea României la zona euro rămâne un obiectiv clar stabilit pentru anul 2015, chiar în condițiile în care România a fost afectată puternic de criza economică și, recent, și de una politică.

“În acest moment nu avem nici un motiv să modificăm ținta de aderare la zona euro, adică 2015”, a declarat președintele Băsescu.

“Este foarte bine ca acest tren, când trece, să ne urcăm de la început în el, pentru că exista riscul de a nu îndeplini criteriile […] Există riscul ca trenul să treacă și să nu mai revină prin gară”, a spus Băsescu.

Decizia de a menține ținta pentru anul 2015 vine în contextul în care Bulgaria a amânat pe termen nedefinit adoptarea monedei unice, iar alte state din UE, precum Ungaria și țările baltice, au luat în considerare politici similare.

Uniunea bancară ar impune reglementări mai stricte pentru bănci

Înaintea vizitei la Bruxelles, președintele Băsescu a arătat că un alt punct pe agenda de discuții va fi Uniunea bancară, cea mai recentă propunere la nivel european.

“România, având o piață dominată de bănci din zona euro, cam 85% din bănci sunt în zona euro, pentru noi este un avantaj, chiar dacă este un avantaj indirect”, a precizat Băsescu.

În prezent ideea de uniune bancară și mai exact, de supraveghere centralizată la nivel european, se axează în special pe băncile prezente în statele care au adoptată deja moneda euro. Astfel, dacă băncile din România nu vor fi incluse în această uniune, reglementările europene nu vor fi aplicate la nivel local, decât parțial, prin transmisia anumitor mecanisme sau coduri de bune practici către filialele din România. Impactul va fi însă unul mult mai mic. 

“La fel cum am avut o poziție în care am solicitat ca Tratatul fiscal să fie liber la aderare și pentru statele din zona non-euro, și am obținut acest lucru, la fel și condițiile, criteriile de realizare a uniunii bancare trebuie să fie deschise și statelor nemembre ale zonei euro”, a precizat Băsescu.

Concurs! Oferim 3 invitații la TEDxChisinau Next Level.

0

Bancamea.md și TEDxChisinau te provoacă la concurs.

Poți câștiga o invitație la evenimentul TEDx din 23 septembrie 2012. 

Concursul se desfășoară pe pagina de Facebook a portalului bancamea.md. Trebuie doar să faci o previziune referitor la cursul oficial EUR/MDL pentru data de 18 septembrie 2012.

3 cele mai exacte previziuni vor fi premiate cu o invitație la TEDxChisinau Next Level!

Accesează pagina noastră de Facebook și intră în concurs.

E simplu!

Uniunea bancară europeană. Care sunt scopurile și principalele competențe?

Criza a arătat că atunci când lucrurile au mers prost contribuabilii au fost cei care au plătit factura, iar simpla coordonare nu mai este adecvată, a declarat președintele Comisiei Europene, Jose Manuel Barroso, în fața Parlamentului European, introducând propunerea înființării unei uniuni bancare pentru zona euro, dar și pentru băncile din Uniunea Europeană care doresc să fie incluse în proiect, scrie ziare.com.

Construcția, cel mai ambițios răspuns european de până acum la criză, ar avea ca nucleu Banca Centrală Europeană.

Principala menire a uniunii bancare europene este ruperea legăturii dintre guvernele puternic îndatorate și băncile confruntate cu propriile dificultăți, elementul central al crizei datoriilor care a lovit Europa la începutul anului 2010.

Practic, uniunea bancară implică 3 etape:

1. Abilitarea BCE cu puterea de a monitoriza toate cele 6.000 de bănci din zona euro și alte bănci din UE care sunt dispuse să accepte supervizarea;

2. Înființarea unui fond pentru închiderea sau reabilitatea băncilor cu probleme;

3. Stabilirea unei scheme comune europene pentru protecția depozitelor.

Pe lângă monitorizare, competențele BCE vor viza și penalizarea sau desființarea anumitor bănci din uniune. Instituția ar avea, de asemenea, sarcina de a monitoriza îndeaproape lichiditatea băncilor și de a le cere să mențină o rată mai ridicată de capitalizare pentru a se proteja de eventualele pierderi.

Pentru ca uniunea bancară să funcționeze, este, desigur, necesar ca statele participante să cedeze o parte din suveranitate în ceea ce privește supravegherea băncilor proprii către BCE, făcând totodată posibil accesul direct al acestora la schema de ajutor permanent a zonei euro, Mecanismul European de Stabilitate.

Totuși, propunerea lui Barroso trebuie să fie aprobată de statele membre ale Uniunii Europene, iar acest proces nu va fi unul simplu, șansele ca noul regim să fie introdus începând cu ianuarie 2014, data anunțată de liderii europeni, fiind reduse.

Potrivit liderilor germani, monitorizarea celor 6.000 de bănci din zona euro ar suprasolicita BCE, care ar trebui să se ocupe doar de instituțiile importante, în timp ce reprezentanții CE susțin că și băncile mici pot provoca o criza, amintind de cazul băncii britanice Northern Rock.