Acasă Blog Pagina 743

De la 1.03.2013 BNM va stabili cursul oficial al leului față de valutele străine cu ajutorul S.I. Bloomberg

0

Banca Națională a Moldovei va folosi sistemul informațional Bloomberg pentru stabilirea cursului oficial al leului față de valutele străine, anunță un comunicat al instituției.

Proiectul Hotărârii Consiliului de Adminsitrație al BNM „Cu privire la modificarea si completarea Regulamentului privind stabilirea cursului oficial al leului moldovenesc față de valutele straine” prevede această modificare începând cu 1 martie 2013. 

Scopul proiectului constă în modificarea cadrului legal aferent calculării cursului oficial al leului moldovenesc față de valutele străine.

Astfel, urmare intrării în vigoare a prevederilor proiectului, sistemul informațional Bloomberg va deveni sursa de bază pentru preluarea informației privind cross-cursurile valutelor străine față de dolarul SUA în vederea stabilirii cursului oficial al leului moldovenesc față de valutele străine respective.

Acest lucru este condiționat de faptul că sistemul în cauză oferă posibilitatea de a fixa cursurile valutare de referință prin metode tehnice mai avansate, ceea ce va diminua riscul operațional la fixarea cursurilor valutare, afirmă BNM.

În trimestrul III persoanele fizice au transferat $501 mln din Rusia către Moldova

0

Banca Centrală a Federației Ruse a publicat recent datele privind transferurile persoanelor fizice din Rusia către țările CSI în trimestrul III (2012).

Astfel, în trimestrul III al anului 2012 transferurile către CSI au însumat 5,68 miliarde dolari SUA.

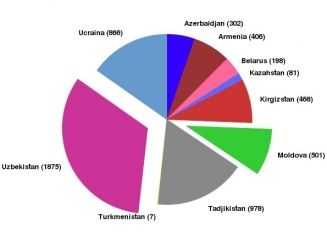
Cei mai mulți bani au fost trimiși „acasă” în Uzbekistan – $1,87 mlrd, Tadjikistan ($978 mln) și Ucraina ($866 mln).

Către Republica Moldova au fost expediați 501 mln dolari SUA, cu 58 mln mai mult decât în trimestrul II.

Comparativ cu anii precedenți remitențele către Moldova sunt în creștere: în trimestrul III al lui 2010 au fost transferați $413 mln, iar în aceeași perioadă a lui 2011 – $471 mln.

Conform Băncii Centrale a Federației Ruse, per total în cele 3 trimestre din 2012, transferurile din Rusia către Moldova au totalizat 1,26 mlrd dolari SUA.

Vă prezentăm distribuția transferurilor pe fiecare țară în parte și transferurile către Moldova în perioada 2010-2012.

BCE: Numărul băncilor din Uniunea Europeană a scăzut cu 5,3% în 2012

Numărul instituțiilor financiare din Uniunea Europeană și din zona euro se diminuează rapid. Un raport al Băncii Centrale Europene (BCE) arată că profitabilitatea generală este în scădere, iar cel mai important jucător financiar rămâne Germania, scrie manager.ro.

Banca Centrală a raportat numărul instituțiilor financiare din zona euro și Uniunea Europeană, precizând că această valoare se află într-o continuă scădere și pe parcursul anului 2012, conform datelor publicate de Deutsche Welle. Instituțiile bancare luate în calcul de către BCE includ băncile comerciale, băncile de economii și uniunile de credit.

Raportul BCE precizează că în cazul Uniunii Europene, au fost înregistrate 9.076 bănci la finalul anului 2012, cifră aflată în scădere cu 511, respectiv 5,3%, față de perioada similară a anului anterior.

În zona euro, numărul băncilor a scăzut cu 474, adică 6% din totalul de 7.059 unități, cele mai multe instituții financiare fiind închise în Luxemburg și Franța.

Potrivit datelor publicate în raportul BCE, Germania este în continuare cel mai important jucător pe piața financiară din UE, găzduind peste 1.900 de instituții cu caracter bancar. Cu toate acestea, chiar și în cea mai mare economie europeană, numărul băncilor a scăzut cu 42 de unități, față de nivelul din anul 1999.

BCE a explicat faptul că diminuarea numărului instituțiilor financiare nu este doar rezultatul insolvențelor, dar și cel al fuziunilor între diverse entități, cu scopul creșterii profitabilității acestora.

Depozite bancare pentru copii. Vezi ofertele băncilor destinate celor ce nu au atins vârsta de 18 ani.

0

Părinții din Republica Moldova au devenit tot mai interesați de produsele de economisire pentru cei mici. Aceștia vor un viitor mai bun pentru copiii lor, vor ca aceștia să fie pregătiți pentru evenimente neprevăzute, pentru studii sau pentru cheltuieli personale după ce împlinesc 18 ani.

Conturile de economii si depozitele la termen pentru copii sunt produsele destinate părinților sau tutorilor pe numele copilului care vor să economisească până în momentul în care copiii vor împlini majoratul. Unele bănci oferă depozite valabile până la văstă de 14 ani a copilului. Părinții pot folosi această sursă chiar din prima zi de viață a copilului. Această sursa de economisire este una dintre cele mai eficiente metode de a asigura copilului mijloace bănești pentru orice utilizare odată cu atingerea majoratului.

Depozitele sunt caracteristice printr-o dobândă mai mare în comparaţie cu celelalte depozite la termen, însă sunt mai dure în privinţa depunerilor suplimentare sau a retragerilor din cont a banilor.

Depozitele pot fi atât în valută națională, cât și în valută străină (Euro și Dolari Americani). Fincombank, de exemplu, oferă acest tip de depozite doar în valută străină.

Depozitele pentru copii se caracterizează prin accesibilitatea maximă datorită soldului minim ce este convenabil clienților. Soldul minim variază de la bancă la bancă. Cel mai mic vărsamânt în valută națională de 500 de lei este întâlnit la depozitul „Junior” de la Energbank și la conturile de economii „Mobias Tânar” și „Mobias Copil” de la Mobiasbanca. Celelalte bănci cer un vărsământ minim de 1000 de lei (vezi tabelul).

Pentru depozitele în valută străină plafonul minim este de 100 de Euro sau Dolari Americani, în dependeță de valuta contului. Cel mai mic sold minim pentru produsele de economisire pentru copii este pentru conturile de cconomii „Mobias Tânar” și „Mobias Copil” de la Mobiasbanca, unde acesta începe de la 30 de Euro pentru contul de economii în Euro și respectiv 50 de Dolari Americani pentru cel în dolari.

Depozitele la termen destinate copiilor sunt caracteristice printr-o scadență mai mare decât depozitele obișnuite. Majoritatea băncilor oferă acest tip de depozit pentru o maturitate minimă de 2 ani. Scadența maximă de 60 de luni pentru acest produs este pentru depozitul „Adolescență” de la Banca de Economii și pentru depozitul “Pentru Copii” de la Moldinconbank. Scadența nedeterminată pentru acest produs este pentru conturile de economii „Mobias Copil” și „Mobias Tânăr” de la Mobiasbanca.

Datorită scadenței mari rata depozitelor este flotantă, însă unele bănci oferă și dobânzi cu rate fixe precum ar fi Energbank, Finconbank și Moldinconbank. În cazul Energbank-ului și Moldinconbank-ului rata dobânzii este fixă pentru primul an și flotantă pentru ceilalți ani.

Deschiderea depozitului este efectuată de către părinţi sau de tutore cu prezentarea certificatului de naştere, sau actul de identitate al copilului, de asemenea actul de identitate al persoanei care prezintă documentele deponentului. Persoana care a deschis depozitul pentru copil are dreptul complet de a se folosi de acesta până la majoratul acestuia.

Aceste tipuri de depozite sunt mai lejere în privința vărsămintelor suplimentare decât în cazul retragerilor din cont. Băncile de obicei nu au limite în cazul plafonului maxim al depozitului, datorită scadenței mare a contractului. Beneficiarul contului de depozit poate avea unele limite în cazul retragerilor.

Majoritatea băncilor plasează o limită maximă de retragerea a numerarului, iar unele bănci precum Banca de Economii, Moldincobank și Finconbank nu permit retragerea mijloacelor bănești decât prin rezilierea contractului. În cazul relizierii contractului beneficiarul primește o dobândă mai mică sau chiar nu o primește în cazul nerespectării scadenței minime a contractului.

Dobânzile pentru aceste depozite sunt mai mari decât în cazul depozitelor obișnuite cu 0.5%-2%. În valută națională cea mai mare dobândă o oferă Banca de Economii pentru depozitul Adolescența. În valută străină cea mai mare rată o are Depozitul „Pentru Copii” de la Moldinconbank de la 7.5% pentru maturitatea minimă de 5 ani.

Ofertele băncilor pentru depozitele în lei

Ofertele băncilor pentru depozitele în dolari SUA

Ofertele băncilor pentru depozitele în Euro

Autor: Liviu Guțuleac

În luna decembrie creditele de consum s-au ieftinit cu 1,54 p.p. înregistrând o rată medie de 13,55%

0

Banca Națională a Moldovei a publicat statistica pentru luna decembrie privind volumul creditelor acordate și ratele medii.

Astfel, în luna decembrie(2012) persoanele fizice au luat credite (în lei) în valoare de 311,6 mln lei, cu 40 mln mai mult decât în luna noiembrie. În aceeași perioadă a anului 2011 suma creditelor acordate a constituit 360 mln lei.

Rata medie a dobânzii la creditele (în lei) acordate persoanelor fizice – 13,90%, cu 0,82 p.p. mai puțin decât în noiembrie (vezi graficul).

54% din volumul creditelor acordate persoanelor fizice, reprezintă creditele de consum, care au totalizat în luna decembrie – 169,1 mln lei. Rata medie a dobânzii la creditele de consum a constituit 13,55%, cu 1,54 p.p. mai mică decât în luna noiembrie.

De asemenea, populația a beneficiat de credite imobiliare, per total s-au acordat 49,2 mln lei. Rata medie a dobânzii la creditele imobiliare a coborât ușor la 10,77%, în timp ce în noiembrie se înregistra o valoare de 10,81%.

Totodată populația s-a împrumutat și în valută străină. Creditele acordate în valută străină (recalculate în lei) au însumat 38,2 mln lei. Rata medie a dobânzii – 8,44%.

Vă prezentăm mai jos evoluția ratei dobânzii la creditele acordate persoanelor fizice (per total) și cele imobiliare.

Înaintarea Moldova Agroindbank pe piaţa serviciilor bancare la distanţă continuă prin lansarea soluţiei „Bank Flex MultiChannel”

0

BC „Moldova Agroindbank” SA a produs o relansare de sistem şi o actualizare importantă a serviciilor bancare oferite la distanţă, integrîndu-le într-o platformă unică şi performantă – „Bank Flex MultiChannel”. Proiectul se încadrează în strategia de înaintare masivă pe piaţa serviciilor bancare la distanţă, oferite de BC „Moldova Agroindbank” SA, poziţionînd banca în calitate de instituţie înalt tehnologizată.

Soluţia „Bank Flex MultiChannel” include canale de acces la serviciile bancare, atît pentru persoane fizice cît şi juridice – Internet, Mobile, SMS şi TelefonBanking.

Prin intermediul solutiei „Bank Flex MultiChannel”, independent de canalul de acces, clientilor sînt disponibile toate tipurile de transferuri  din/în conturi curente, de card  sau depozit, în lei sau valută, vizualizarea graficelor de achitare a creditelor, achitarea creditelor, mărfurilor şi serviciilor către furnizori, operaţiunile forex, consultarea stării conturilor, obţinerea extraselor din conturi şi a informaţiei privind cursurile valutare etc.

Serviciile prestate prin „Bank Flex” oferă, un grad sporit de securitate şi sînt disponibile 24 din 24 de ore, reprezentînd o platformă comodă, flexibilă şi sigură de deservire la distanţă.

Pentru comoditatea clienţilor, toate serviciile la distanţă prestate de MAIB au fost sistematizate în meniul „MAIB ON-LINE” accesibil pe pagina de start a băncii (www.maib.md).

„MAIB ON-LINE” întruneşte acum funcţiile unei „filiale virtuale” pentru clienţii băncii care au posibilitatea, prin accesarea serviciilor la distanţă amplasate pe site-ul bancii, să efectueze o mare parte de servicii fără a vizita banca.

În premieră, Moldova Agroindbank oferă acum clienţilor posibilitatea să efectueze operaţiuni bancare  autorizîndu-le cu aplicarea Semnăturii Mobile. Această opţiune novatoare confirmă odată în plus statutul Moldova Agroindbank de instituţie bancară cu un grad înalt al tehnologizării.

Punerea în aplicare a acestor soluţii inteligente, bazate pe tehnologii moderne, vine să creeze clienţilor băncii cele mai comode, sigure şi atractive condiţii de deservire bancară.

Descrierea şi accesul la serviciile oferite de bancă la distanţă sînt disponibile pe site-ul www.maib.md – în meniul „MAIB ON-LINE”.

Detalii despre soluţia „Bank Flex MultiChannel” şi „MAIB ON-LINE” aflaţi din interviul cu Stanislav Ene, şef al Departamentului Tehnologii Informaţionale al BC „Moldova Agroindbank” SA.

InfoTel: 022 85 65 65

www.maib.md

Rusia: Băncile au înregistrat profituri record în 2012 – mai mult de 33 miliarde de dolari

Băncile din Rusia au înregistrat profituri record în 2012, datorită expansiunii rapide a creditelor personale, a anunţat Aleksei Simanovski, prim adjunct al guvernatorului Băncii Centrale a Rusiei (CBR).

Anul trecut, instituţiile de creditare din Rusia au înregistrat profituri record, de 33,3 miliarde de dolari, depăşind astfel precedentul record din 2011, de 28,3 miliarde de dolari, scrie capital.ro.

În timp ce pe segmentul creditelor acordate companiilor creşterea a fost slabă, la creditele de consum s-a înregistrat anul trecut un avans de 40%, comparativ cu 2011.

Cardurile de credit şi împrumuturile ipotecare au reprezentat motorul creşterii profiturilor băncilor din Rusia în 2012, în timp ce nivelul datoriilor la cardurile de credit a urcat cu 74,81%, iar împrumuturile pentru necesităţi casnice au crescut cu 50,53%.

„Ritmul rapid al dezvoltării creditării, în special pe segmentul împrumuturilor ipotecare şi carduri de credit, este un factor pozitiv care reflectă maturitatea pieţei şi o creştere a responsabilităţii şi eficienţei tehnologice”, a explicat Aleksandr Vikulin, şeful Biroului naţional de credite.

Reprezentanţii Băncii Centrale a Rusiei au avertizat de mult timp că o creştere rapidă a creditării ar putea afecta stabilitatea macroeconomică, dacă autorităţile de reglementare nu reacţionează la timp, a declarat luna trecută Serghei Moiseev, director adjunct la departamentul de stabilitate financiară al CBR.

Spre deosebire de pieţele externe, producătorii din Rusia beneficiază puţin de creşterea pieţelor de creditare, a declarat Pavel Samiev, director al agenţiei Expert.

Totuşi, apreciază Maria Pomelnikova, analist la Raiffeisenbank, expansiunea creditelor personale nu va dura şi în 2013. Cererea pentru credite de retail va scădea deoarece gospodăriile din Rusia vor avea mai puţină încredere în veniturile viitoare iar reglementările CBR vor fi mai stricte. „O încetinire a pieţei creditării ar putea foarte curând să afecteze activitatea de consum şi creşterea economică”, a explicat Maria Pomelnikova.

Cum ne alegem partenerul bancar pentru a avea o relaţie stabilă şi fără probleme?

0

Tot mai mulţi cetăţeni conştientizează faptul că relaţia cu sistemul bancar nu presupune doar responsabilităţi şi riscuri, dar şi numeroase beneficii. Având în vedere că în Republica Moldova există 14 bănci comerciale, întrebarea cea mai evidentă ar fi care bancă este mai bună şi mai potrivită pentru client, în funcţie de necesităţile ce le are acesta. În continuare vă prezentăm câteva criterii indispensabile de luat în calcul atunci când apelezi la o bancă.

De obicei, clienţii sunt surprinşi de taxele şi comisioanele aplicate de bănci pentru serviciile care le oferă. Dacă iniţial, socotelile clienţilor sunt unele, în realitate costurile pe care le suportă sunt mai mari, pentru că acestea implică şi „preţul” pus de bancă. De aceea este important de ştiut care sunt taxele aplicate de fiecare bancă pentru a le putea compara între ele, iar atunci când ai decis care este banca cea mai potrivită din acest punct de vedere, să ai grijă să fii mereu informat despre nivelul taxelor, pentru că acestea se modifică frecvent. Unele bănci comerciale din Moldova îşi asumă responsabilitatea de a informa clienţii despre schimbările pe care le fac, altele însă se exonerează de această obligaţie, lăsând clienţii să-şi apere ei înşişi interesele în acest sens.

Cei mai mulţi clienţi sunt preocupaţi de nivelul dobânzilor de primit (în cazul depozitelor) sau de plătit (în cazul creditelor). Dacă este vorba despre conturi curente sau depozite la vedere, dobânzile oferite de bănci sunt infim de mici. Clienţii trebuie să ia în consideraţie care sunt condiţiile de păstrare a banilor la termen – unele tipuri de depozite nu permit nici suplinirea contului de depozit, nici retragerea din cont, dobânzile pentru astfel de tip de depozite fiind de obicei cele mai mari. Alte tipuri de depozite oferă posibilitatea suplinirii, dar nu şi retragerii sau permit retragerea doar în anumite limite de sumă. De asemenea, trebuie să se atragă atenţia la modul cum se calculează ratele de dobândă (din suma depusă sau din suma depusă plus dobânda), ce tip de rate de dobândă sunt aplicate – flotante sau fixe, de asemenea şi frecvenţa cu care se achită dobânda. În cazul contractării de credite, clienţii trebuie să atragă atenţia aproximativ la aceleaşi „reguli” de deservire ale băncilor. Dacă un credit implică de asemenea şi o garanţie, ca bun sau ca garanţie a unei persoane terţe, atenţia clientului la detalii trebuie să fie şi mai ascuţită.

Un alt criteriu important ce ar putea influenţa decizia clientului de a alege o bancă sau alta este cât de răspândită este aceasta şi unde îi sunt localizate filialele şi bancomatele. Fiecare deţinător de card s-a confruntat probabil cu problema localizării unui bancomat al băncii ce-i deserveşte cardul. De aceea, este necesar ca toţi clienţii să fie informaţi care bănci deţin cele mai multe bancomate şi dacă acestea îi sunt aproape de domiciliu, serviciu sau magazinul din care obişnuieşte să facă cumpărături, dar în care nu poate achita cu cash. Fiind singura bancă din ţară în care statul deţine majoritatea din capitalul acţionar, BC „Banca de Economii” are cea mai extinsă reţea de filiale şi agenţii. În trecut, această bancă avea chiar sloganul „prezenţa în fiecare metru patrat”. Despre distribuirea bancomatelor puteți citi în articolul – Analiză: 850 de bancomate localizate în peste 50 de orașe și sate ale Moldovei.

Pentru că suntem într-o eră în care inovaţiile şi tehnologia progresează de la o zi la alta şi ultimul răcnet devine peste noapte doar ecou, născocirea de servicii cât mai ingenioase şi comode pentru clienţi este o provocare şi pentru bănci. De exemplu, prin intermediul Internet Banking-ului, clienţii au posibilitatea să economisească timp, fără a fi necesar să se deplaseze la bancă pentru a efectua nişte plăţi comunale, transferuri, pentru a afla disponibilul pe cont sau a schimba valută. Majoritatea băncilor din sistemul bancar autohton folosesc serviciul de deservire bancară la distanţă.  

Pentru clienţi, importante informaţii ar fi şi stabilitatea băncilor în care sunt sau ar urma să fie clienţi. În Republica Moldova, cele mai importante clasamente de stabilitate şi eficienţă bancară sunt realizate de Centrul Analitic Independent „Expert-Grup” şi de Agenţia de rating şi estimare „Estimator-VM”. Cel mai recent clasament publicat poate fi consultat accesând linkul.

Astfel, cele mai importante aspecte de luat în vedere atunci când apelăm la serviciile unei bănci sunt:

1. Comisioanele și taxele;

2. Ratele de dobândă;

3. Aria de răspândire a băncii (numărul de filiale și agenții);

4. Numărul de bancomate;

5. Posibilitatea întreținerii relației cu banca la distanță (serviciile electronice);

6. Stabilitatea băncii (rezultatele cantitative și calitative obținute de bancă).

În concluzie, vă sugerăm să fiți mereu informați și atenți la prevederile contractelor care le încheiați cu o bancă sau alta. Băncile analizează și monitorizează riguros clienții anticipând riscurile. În aceeași manieră trebuie să acționeze și clienții, anticipând beneficiile și costurile pe care le presupune relația cu o bancă.

În această ordine de idei, vă îndemnăm sa consultați pagina Bănci unde puteți găsi datele de contact și paginile-web oficiale ale celor 14 bănci comerciale ce activează pe teritoriul Republicii Moldova, pentru a vă găsi cel mai potrivit partener bancar.

Autor: Daniela Dermengi

În decembrie volumul depozitelor populației a constiuit 1,04 mlrd lei. Rata medie a dobânzii – 9,90%.

0

Banca Națională a Moldovei a publicat datele privind situația depozitelor atrase de către băncile comerciale în luna decembrie 2012.

Astfel, volumul total al depozitelor (în lei) la termen atrase în luna decembrie a constituit 1,67 mlrd lei. Persoanele fizice au depus 1,04 mlrd lei, iar cele juridice – 0,63 mlrd lei.

Cele mai populare termene de plasare a banilor de către persoanele fizice rămân aceleași –  „de la 6 la 12 luni” (38,4%) și “de la 1 an până la 2 ani” (29,3%). Populația nu preferă depozitele pe termen lung – doar 8% din volumul total al depozitelor sunt plasate la un termen mai mare de 2 ani.

Rata medie a dobânzii la depozitele (în lei) la termen pentru persoane fizice a constituit 9,90%, în creștere cu 0,05 p.p. față de luna noiembrie 2012 (vezi graficul).

Cele mai mari randamente au avut depozitele plasate la un termen mai mare de 5 ani (12,82%), de la 2 la 5 ani (11,90%) și de la 1 an la 2 (10,70%).

Ofertele tuturor băncilor privind plasarea economiilor le puteți vizualiza în pagina Depozite, efectuînd căutarea după valută și termenul plasării, sau în pagina fiecărei bănci – selectând fila depozite.

Consumatorii îşi pot reduce facturile pentru energie, graţie creditelor de la Moldova Agroindbank

0

Consumatorii îşi pot reduce facturile pentru energie, graţie creditelor de la Moldova Agroindbank.

Promovînd o politică de responsabilitate socială corporativă, în calitatea sa de membru al reţelei „Pactul Global”, BC „Moldova Agroindbank” SA realizează proiecte cu impact social pronunţat. Urmînd această misiune, MAIB anunţă că a început acordarea Creditelor „Eficienţa Energetică” graţie cărora consumatorii îşi pot reduce considerabil consumul şi costul energiei, pentru a nu mai fi stresaţi  din cauza facturilor împovărătoare. În contextul obiectivului social al produsului, Moldova Agroinbank a oferit condiţii facilitare de acordare a Creditului „Eficienţă Energetică”, principalul avantaj fiind partea de grant finanţată de Uniunea Europeană.

Creditele sînt acordate în cadrul programului Băncii Europene pentru Reconstrucţie şi Dezvoltare – „Facilitatea de Finanţare a Eficienţei Energetice în Sectorul Rezidenţial din Moldova” (MoREEFF). Acestea au drept scop finanţarea proiectelor de eficienţă energetică care vin să ajute consumatorii să-şi reducă cheltuielile pentru consumul de energie.

Creditele se acordă în condiţii facilitare. Principalul avantaj al acestuia este faptul că pentru prima oară persoanele fizice pot beneficia de grant din partea programului, finanţat de Uniunea Europeană, în valoare de pînă la 20 la sută din suma creditului. Iar în cazul realizării proiectului la nivel de bloc de locuit, mărimea grantului oferit poate constitui pînă la 35%.

Creditele au o rată a dobînzii atractivă de doar 9,5% annual şi se eliberează clienţilor în USD. Suma minimă a creditului poate fi de 300 dolari, suma maximă – pînă la 100% din valoarea proiectului. Creditele sînt acordate pe un termen de pînă la 5 ani. Împrumuturile în suma de pînă la 5000 dolari pe termen de pînă la 3 ani se acordă fără gaj.

De împrumuturi pot beneficia persoanele fizice (proprietari sau persoane domiciliate în apartamente/case particulare), precum şi Asociațiile de Coproprietari în Condominiu; întreprinderile de administrare a fondului locativ, cele prestatoare de servicii energetice sau oricare alte servicii.

Beneficiind de credit, clienţii MAIB vor putea implementa în locuinţele lor proiecte eficiente energetic, precum: procurarea şi montarea ferestrelor energo-eficiente, cazanelor  pe gaz energo-eficiente; boilerelor pe biomasă energo-eficiente; pompelor de căldură pentru răcire și încălzire; izolarea termică a  pereților, acoperișurilor, podelelor; instalarea sistemelor solare de încălzire a apei, sistemelor fotovoltaice, inclusiv celor integrate arhitectural, stațiilor cu schimbătoare de căldură și a instalațiilor inginerești. Toate acestea vor permite clienţilor reducerea considerabilă a consumului de energie şi, ca rezultat, a cheltuielilor respective.

Salutînd lansarea procesului de acordare a creditelor “Eficienţa Energetică”, Preşedintele BC “Moldova Agroindbank” SA, Natalia Vrabie, a remarcat:

“În condiţiile în care populaţia, companiile private întîmpină dificultăţi în achitarea facturilor pentru consumul de energie, produsul nostru – Creditul “Eficienţa Energetică” reprezintă cea mai adecvată soluţie. Ea vine să ajute, în primul rind, familiile, asociaţiile de locatari şi întreprinderile din Republica Moldova să realizeze proiecte de eficientizare energetică care să le reducă cheltuielile pe termen mediu şi lung şi, respectiv, să le sporească economiile”.

Pentru mai multe detalii privind furnizorii/instalatorii utilajului necesar, condiţiile de eligibilitate pentru accesarea Creditului „Eficienţa Energetică”, accesaţi:  www.moreeff.info şi www.maib.md.

InfoTel: 022/ 85 65 55.