Acasă Blog Pagina 725

Vânzarea/cumpărarea acțiunilor băncilor din Moldova – procedura, taxele și sfaturi pentru o primă investiție

0

Care este situația pieții de vânzare/cumpărare a acțiunilor băncilor? Cum se tranzacționează acestea? Cât de ușor este să cumperi acțiunile băncilor din Moldova? Răspunsuri la aceste și alte întrebări vom afla în discuția cu Dionisie Comerzan, specialist în domeniul valorilor mobiliare. 

– Bună ziua dl Comerzan, pentru început spuneți-ne vă rog în ce stadiu de dezvoltare se află piața bursieră din Republica Moldova?

– Piaţa bursieră din Republica Moldova este încă o piaţă subdezvoltată. Volumul tranzacţiilor sunt mici, de exemplu în 2012 au fost de 623,3 milioane lei sau în jur de 39,0 milioane euro. În afară de acţiuni simple şi privilegiate nu avem alte instrumente financiare. Societăţile pe acţiuni nu văd în piaţa bursieră o sursă de finanţare pentru activitatea lor, dar apelează în continuare la creditele bancare. În mare parte, pe piaţă au loc tranzacţii de consolidare a acţiunilor, specific pieţei de tip european, predomină investiţiile directe. Odată cu orientarea ţării noastre spre integrarea în spaţiul Uniunii Europene au loc modificări esenţiale în legislaţie şi activitatea practică. Se armonizează legislaţia naţională în domeniul valorilor mobiliare cu Directivele Europene. În toamna acestui an, intră în vigoare o nouă lege a pieţei de capital, care spre încrederea multora, va schimba esenţial cursul de dezvoltare al pieţei.

– De ce populația nu preferă să investească în acțiuni, inclusiv în acțiunile băncilor comerciale? Din lipsă de informație sau din frică?

– Nu putem vorbi despre ce preferă populaţia, în momentul în care populaţia are slabe cunoştinţe despre instrumente financiare. Ei nu au o altă alternativă decât sa depună economiile sale pe depozitele bancare, care acordă o rentabilitate fixă la un risc mic sau să investească pe piaţa imobiliară. Acum suntem la un stadiu în care Comisia Naţională a Pieţei Financiare şi Banca Naţională a Moldovei depun un efort esenţial în educaţia financiară a populaţiei prin diferite proiecte.

Problema este şi în societăţile pe acţiuni care nu depun nici un efort pentru a atrage resursele disponibile ale populaţiei. Nu avem o transparenţă în activitatea societăţilor pe acţiuni, puţine din ele (putem să le numărăm pe degete) plătesc dividende. Nu avem emisiuni suplimentare de acţiuni deschise, la care ar putea participa populaţia. Nu avem fonduri de investiţii sau fonduri de pensie, care ar fi un participant important pentru piaţa bursieră şi un bun intermediar între populaţie şi piaţă. Conform statisticilor, în Republica Moldova, 5 persoane vând acţiuni, şi doar una cumpără. Acţiunile lichide sunt puţine, şi acele sunt consolidate, cum am vorbit mai sus. Noi societăţi pe acţiuni nu se deschid, dar cele existente au tendinţa de reorganizare în societăţi cu răspundere limitată. Este o situaţie tristă, dar oricum se vede lumină; în spate vin generaţii care au deja o educaţiei financiară, care caută idei şi alternative de investiţii.

– Spuneți-ne vă rog, care este procedura? Cât de simplu poate o persoană fizică să procure acțiuni? Unde trebuie să se adreseze pentru o primă consultație?

– Procedura este foarte simplă. Orice persoană poate să se adreseze la orice companie de brokeraj, unde va primi pe deplin informaţia necesară pentru a putea lua o decizie de a investi pe piaţa bursieră.

Pentru a cumpăra acţiuni, persoana fizică are nevoie să deţină un buletin de identitate şi resurse financiare necesare pentru investiţie. Adresându-se la compania de brokeraj aleasă, va încheia un contract de prestare a serviciilor de brokeraj, va completa Chestionarul persoanei fizice unde va indica sursa mijloacelor băneşti şi Declaraţia privind respectarea prevederilor art. 22 alin. (1) al Legii concurenței nr. 183 din 11.07.2012. Persoanei fizice i se va deschide un cont de brokeraj, unde va depune mijloacele băneşti şi va semna un ordin de cumpărare pentru acea acţiune pe care a ales-o pentru portofoliul său. Totodată va semna o cerere către Depozitarul Naţional de Valori Mobiliare pentru a i se deschide un cont individual si va semna un Contract cu acesta. Acestea sunt procedurile până la tranzacţie.

Ordinul este introdus în sistemul bursei şi după ce are loc tranzacţia, compania de brokeraj anunţă persoana fizică şi îi prezintă o dare de seamă privind tranzacţia unde sunt indicate acţiunile cumpărate şi toate cheltuielile financiare. Ultima etapă a acestui proces este semnarea Dispoziţiei de transmitere, în baza căreia are loc transferarea acţiunilor cumpărate în deţinere reală la un registrator independent de valori mobiliare cu eliberarea extrasului din registrul acţionarilor, document ce-i confirmă dreptul de proprietate.

– Care sunt sumele necesare pentru o primă investiție?

– Nu putem vorbi despre o sumă anumită. Pe piaţa bursieră, pentru investiţiile de portofoliu, este important rentabilitatea acţiunilor. Dacă de exemplu investeşti 1 leu şi apoi ieşi din investiţie cu un 1 leu şi 20 bani, este deja bine, nu contează suma investită, dar această rentabilitate de 20% pe care o poţi câștiga.

– Care sunt comisioanele și costurile serviciilor companiei de brokeraj?

– Referitor la comision, aici putem deja vorbi de suma investită, cu cât mai mult investeşti, cu atât comisionul brokerului este mai mic. Comisionul maxim standard este de 2% din suma tranzacţiei, atât la cumpărarea acţiunilor cât şi la vânzarea lor. Pe lângă acest comision, mai sunt:

1. Taxa Bursei de Valori a Moldovei – 0,175%;

2. Taxa Depozitarului Naţional de Valori Mobiliare – 0,05% + 1 leu pentru deschiderea contului individual;

3. Taxa Registratorului independent – 15 lei;

pentru cumpărător se mai adaugă:

4. Taxa Comisiei Naţionale a Pieţei Financiare – 0,08%.

pentru vânzător se mai reţine la sursă:

5. Impozitul pe venit – 7%.

Despre toate aceste costuri, clientul este informat din start la semnarea ordinului de cumpărare sau de vânzare a acţiunilor. În compania de brokeraj la care activez, de exemplu, nu se reţine nici un comision, în momentul în care ordinul nu a fost executat.

Să analizăm un exemplu:

Cumpărăm 1 000 de acţiuni la 10 lei per acţiune. Valoarea tranzacţiei este de 10 000 lei. În acest moment vom avea următoarele costuri:    

*taxa Bursei de Valori a Moldovei – 17,50 lei;

*taxa Depozitarului Naţional de Valori Mobiliare – 6 lei;

*taxa Registratorului independent – 15 lei;

*taxa Comisiei Naţionale a Pieţei Financiare – 8 lei;

*comisionul brokerului – 125 lei (comision 1,25% > 10 000 lei);

Cheltuieli – 171,50 lei; Investiţia totală – 10 171,50 lei.

Să presupunem că preţul acţiunilor peste o perioadă de timp creşte la 15 lei per acţiune şi hotărâm să vindem aceste 1 000 de acţiuni. Valoarea tranzacţiei este de 15 000 lei. În acest moment vom avea următoarele costuri:

*taxa Bursei de Valori a Moldovei – 26,25 lei;

*taxa Depozitarului Naţional de Valori Mobiliare – 8,50 lei;

*taxa Registratorului independent – 15 lei;

*impozit pe venit – 1 050 lei;

*comisionul brokerului – 187,50 lei (comision 1,25% > 10 000 lei);

Cheltuieli – 1 287,25 lei; Venit – 13 712,25 lei. 

Dacă facem calculul, în urma acestor tranzacţii avem un profit de 3 540,75 lei, sau o rentabilitate de 34,81% 

– Cum se impozitează veniturile din cumpărarea / vânzarea acțiunilor?

– Cum am spus mai sus, impozitul pe venit de 7% este reţinut la sursa de plată de către broker doar la vânzarea acţiunilor şi transferat Inspectoratului Fiscal. După sfârşitul anului de gestiune, persoana fizică depune o declaraţie pe venit la Inspectoratul Fiscal unde indică creşterea de capital (3 540,75 lei) si prezintă ca dovadă dările de seama pe ambele tranzacţii pe care le-a primit de la broker. Astfel, suma supusă impozitării este ½ din creşterea de capital, şi dacă toate veniturile sale obţinute timp de un an se ridică până la 26 700 lei atunci se calculează la 7%, dacă mai mare la 18%.

Exemplu:

Creşterea de capital – 3 540,75 lei;

Suma supusă impozitării (½ din creşterea de capital) –  1 770,38 lei;

Impozitul recalculat – 123,90 lei; (7%)

Impozitul reţinut la sursă – 1 050 lei;

Suma supusă restituirii – 926,10 lei

Persoana fizică trebuie să depună o cerere la Inspectoratul Fiscal, şi timp de 3 luni îi sunt restituite aceste mijloace băneşti.

– Acțiunile căror bănci s-au dovedit a fi în ultimii 5 ani cele mai profitabile? Care au fost cel mai des tranzacționate?

– În mare parte toate băncile ies cu profit la sfârşitul anului, dar puţine achită dividende. Din investiţia în acţiuni poţi să câştigi bani din dividende dar şi din volatilitatea preţului per acţiune. Acţiunile băncilor comerciale sunt cele mai des tranzacţionate pe piaţa bursieră. În prim plan sunt: Moldova-Agroindbank, Victoriabank, Banca Socială, Banca de Economii și Moldindconbank. Restul băncilor nu au acţiuni libere pentru tranzacţionare, iar pachetele de acţiuni sunt concentrate la investitori cu investiţii directe.

– Cât de protejate/riscante sunt aceste investiții?

– Comisia Naţională a Pieţii Financiare este un organ care supraveghează piaţa bursieră şi este un garant al protejării dreptului acţionarului. La acest capitol nu avem probleme, doar în afară de câteva atacuri raider ce au avut loc în sistemul bancar, dar după părerea mea, aceste incidente au rămas în trecut, iar Comisia depune întregul efort pentru a avea o piaţă sigură. Dacă vorbim despre investiţiile în acţiuni, atunci riscul este mai mare decât investiţiile în valori mobiliare de stat, sau depozitele bancare, dar şi rentabilitatea poate fi cu mult mai mare într-o perioadă mai lungă de timp. Cel mai mare risc este riscul de falimentare a societăţii pe acţiuni, dar oricum acţionarul poate să-şi restituie o parte din investiţia sa, după ce societatea şi-a acoperit toate obligaţiile faţă de creditori.

– Să presupunem că o persoană are 100.000 MDL și este dispusă să investească în acțiuni ale băncilor, ce investiții ați recomanda? Spre care bănci să se orienteze?

– În Republica Moldova investiţiile în acţiunile băncilor după părerea mea sunt cele mai sigure, deoarece băncile sunt supravegheate şi de către Banca Naţională a Moldovei. Trimestrial băncile publică pe site-urile lor şi în presă rapoartele financiare, şi fiecare investitor poate să vadă care este situaţia lor financiară, ceea ce nu este valabil pentru alte societăţi pe acţiuni, care sunt obligate doar o dată în an să publice rapoartele financiare. În sistemul bancar, cât de cât avem o transparenţă în activitatea lor. Decizia, în care bancă de investit, rămâne la discreţia investitorului, după o analiză amplă, unde trebuie să atragă atenţia la situaţia financiară, la politica de dividende, la volatilitatea acţiunilor, la reputaţia pe piaţă, la poziţia pe piaţă şi la planul de dezvoltare pentru următorii ani.

– Recomandați investiții pe termen lung sau scurt? Care este perioada medie în care se investește în acest sector?

– Investiţiile în acţiuni sunt pe termen lung dacă luam în considerare conjunctura pieţei locale. Dar pot apărea momente oportune, când poţi ieşi dintr-o investiţie într-un termen scurt cu o profitabilitate bună.

– Care sunt regulile de bază pentru un investitor începător?

– Există câteva reguli de bază pe care un investitor începător ar trebui să le respecte:

1. Să nu investeşti decât banii tăi.

2. Să nu investeşti toţi banii pe care îi deţii.

3. Să nu crezi că dacă ai câştigat astăzi, vei câştiga şi mâine.

4. Să nu plasezi toţi banii într-o singură acţiune (diversificarea portofoliului în scopul diminuării riscului).

5. Să alegi cu grijă brokerul în care să poţi avea încredere.

6. Să nu te jenezi să întrebi, şi de zece ori, până înţelegi.

7. Să nu semnezi ordinele de tranzacţionare până nu le citeşti.

8. Să-l asculţi pe brokerul tău, dar să gândeşti cu capul tău.

9. Să nu uiţi să te informezi despre companiile ale căror acţiuni le-ai cumpărat.

10. Fereşte-te de doi duşmani aprigi: frica şi lăcomia.

– Dle Comerzan, vă muțumim pentru interviul acordat.
Jaf bancar cibernetic de proporții: 10 ore, $45 mln sustrase, 40.000 operațiuni în 27 de țări

În loc de cagule și arme, s-au folosit de laptop-uri și de internet, așa au descris procurorii americanii un „jaf” bancar sofisticat prin care o rețea mondială de infractori informatici a furat 45 milioane dolari de la ATM-uri, scrie hotnews.ro cu referire la Reuters.

Departamentul de Justiție al SUA a arestat șapte oameni care formau celula din New York al unui imens grup infracțional. Capul grupului din New York fusese găsit mort în aprilie, în Republica Dominicana, 

„În loc de arme și cagule s-au folosit de internet și de laptop-uri”, spune Loretta Lynch, procuror la Eastern District of New York. „Profitând de rapiditatea cu care datele se transmit pe internet, organizația și-a croit drum din sistemele computerizate ale corporațiilor internaționale, până pe străzile New York-ului”

Procurorii au subliniat „precizia chirurgicală” a acestor hackeri, dar și extinderea la nivel global a acestor operațiuni, plus viteza și coordonarea excelentă cu care au fost executate operațiuni în 27 de țări.

Grupul infracțional a pătruns în rețelele a doi procesatori de plăți: unul din India, în decembrie 2012 și unul din SUA, în februarie acest an, iar acolo au modificat setările unor carduri pre paid de debit  MasterCard emise de Bank of Muscat din Oman, și de RAKBANK din Emiratele Unite. Practic, hackerii au mărit soldul disponibil și limitele de retragere ale cardurilor pre-paid operate de cele două bănci din lumea arabă.

Apoi au distribuit carduri de debit false unor „încasatori” complici în peste 20 de țări în lume, aceștia „șifonând” apoi milioane de dolari în doar câteva ore.

Membrii rețelei și complicii lor au ieșit, spre exemplu, la amiaza zilei de 19 februarie pe străzile din New York „înarmați” cu cardurile contrafăcute. În zece ore au efectuat 2.904 operațiuni de retragere, scoțând în total 2,4 milioane dolari.

Și în celelalte țări, membrii rețelei au fost „ocupați”, fiindcă au retras în doar 10(!) ore un total de 40 milioane dolari de la Bank of Muscat și 5 milioane dolari de la RAKBANK. În total, s-au făcut 40.500 de retrageri de la bancomate în 27 de țări, iar metoda de atac este cunoscută sub numele de „Unlimited Operations” în lumea cyber-infractorilor.

Se pare că infractorii au ales bănci din lumea arabă fiindcă acestea le permit clienților să pună pe carduri sume mari și nu îi monitorizează atât de strict precum băncile din alte regiuni.

Se estimează că mai multe sute de persoane sunt implicate în operațiune, iar câteva persoane sunt hackeri extrem de bine pregătiți încât să „spargă” sisteme financiare foarte bine păzite.

Capii rețelei au deschis un cont legal la o banca din Miami și și-au cumpărat mașini Porsche si Mercedes, dar și ceasuri Rolex. Procurorii spun că operațiunea este fără precedent și că e o dovadă că infractorii pot intra în sisteme care par foarte sigure și pot face haos.

Americanii au destructurat rețeaua lucrând cu autorități din țări precum Japonia, Canada, Germania, România, Emiratele Arabe, R Dominicană, Mexic, Italia, Spania, Belgia, Franța, Marea Britanie, Letonia, Estonia, Thailanda și Malaezia.

Miniștrii de finanțe ai celor mai puternice 7 economii discută la Londra reformele sistemului bancar mondial

Reformele sistemului bancar mondial reprezintă cel mai important subiect de discuție aflat pe agenda grupului G7, care se reunește începând cu ziua de astăzi, scrie manager.ro. 

Miniștrii de finanțe ai celor mai puternice șapte economii ale planetei încep astăzi o serie de discuții care vor viza schimbări importante aduse și sistemului financiar mondial, potrivit BBC.

Întâlnirea are loc la Londra, capitala financiară a Europei, și va dura două zile (10-11 mai). Pe lista subiectelor care vor fi discutate ocupă un loc de cinste și controversata decizie luată în luna martie, referitoare la impozitarea depozitelor bancare din Cipru.

Aceasta întâlnire este o raritate pentru că, de obicei, întâlnirile G7 au loc odată cu cele G20 la care participă și oficialii FMI. Grupul G7 este format din SUA, Germania, Japonia, Marea Britanie, Italia, Franța și Canada.

Întâlnirea va fi condusă de ministrul britanic de finanțe George Osborne (foto). Osborne a afirmat că măsurile de stimulare a economiei se vor afla pe lista subiectelor de discuții.

„Nu încape îndoială că există o mai mare stabilitate, reflectată în piețele financiare, decât a fost in 2012”, a afirmat oficialul britanic.

În cadrul întâlnirii, Osborne se va întâlni cu cel ales să devină următorul guvernator al Băncii Angliei, Mark Carney, care va părăsi funcția de șef al băncii centrale a Canadei la începutul lui iunie.

Grupul G7 reprezintă mai mult de 66% din averea totală globala, circa 223 trilioane dolari, potrivit unui raport al băncii elvețiene Credit Suisse.

Cele mai profitabile depozite bancare în dolari SUA (mai 2013)

0

Vă prezentăm cele mai avantajoase oferte (în vigoare la 07 mai 2013) ale băncilor comerciale din Moldova pentru plasarea dolarilor SUA la termen de 6, 12 și 24 luni. În acest clasament nu sunt incluse depozitele destinate copiilor și cele pentru pensionari.

Top depozite 6 luni

5,75% – rată fixă a dobânzii oferită de către Unibank prin intermediul ofertei De sărbătoare. Depozitul nu permite depuneri sau retrageri parțiale ale mijloacelor bănești din cont. Suma minimă de constituire – $500.

5,5% – rată anuală oferită de depozitul Fix-Profit (Unibank). Depozitul nu permite retrageri parțiale, însă oferă opțiunea de depuneri suplimentare. Rata dobânzii este fixă, suma minimă – $200.

5% – rata dobânzii oferită de multiple bănci comerciale: BS-Absolut (Banca Socială), Maxima (FinComBank), Classico (Eximbank), Valutario (Eximbank), Clasic (Unibank) și Fidelitate (Banca de Economii). Depuneri și retrageri permit toate depozitele cu excepția Classico. Toate produsele au rata dobânzii flotantă. Depozitele oferite de Banca Socială și Unibank oferă posibilitatea capitalizării dobânzii.

Top depozite 12 luni

6,5% – rată (flotantă) oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale banilor din cont.

6,4% – rată (fixă) oferită de depozitul Încredere în viitor (Unibank). Depozitul permite depuneri suplimentare în primele 3 luni, dar nu permite retrageri parțiale ale mijloacelor bănești. Plata dobânzii se efectuează la sfârșitul perioadei.

6,25% – rată oferită de Comerțbank (depozitul Gotik). Rata dobânzii este fixă. Depozitul nu permite depuneri suplimentare sau retrageri parțiale a banilor din cont.

Top depozite 24 luni

7,5% – rată (flotantă) oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale banilor din cont.

7,2% – rata dobânzii oferită de către Banca Socială prin intermediul depozitului Clasice. Rata dobânzii este flotantă, fără posibilitatea capitalizării acesteia.

7% – rată a dobânzii oferită de 4 depozite: Acord (Moldindconbank), Uni-Profit (Unibank) și Aniversare 20 ani (Banca Socială) și BS-Absolut (Banca Socială). Rata dobânzii este flotantă. Doar depozitul BS-Absolut permite retrageri și depuneri suplimentare a mijloacelor bănești.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială etc.

În primele 3 luni ale anului transferurile către Moldova au însumat $320 mln, cu $31 mln mai mult decât în 2012

0

Banca Națională a Moldovei a publicat datele pentru luna martie privind transferurile de mijloace bănești către persoane fizice prin intermediul băncilor comerciale din Republica Moldova.

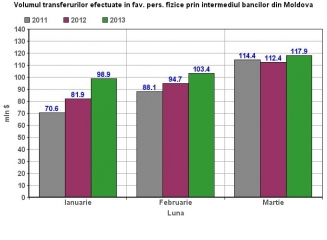
Astfel, în luna martie suma transferată a constituit $117,85 mln, cu $5,5 mln mai mult decât în aceeași perioadă a anului precedent ($112,36 mln). Datele includ decontările cu băncile din Republica Moldova, fără băncile situate din partea stângă a Nistrului.

Per total în primele 3 luni ale anului curent transferurile au însumat $320,14 mln, în timp ce în 2012 – $289 mln.

88% din mijloace bănești au fost transferate prin intermediul Sistemelor de transfer internațional de bani. La moment în Republica Moldova sunt utilizate numeroase Sisteme de transfer de bani: Allure, Anelik, Avers, Blizko, Coinstar, Contact, Inter Express, Leader, Migom, Money Gram, Poșta Rapidă, Privat Money, RIA Money Transfer, Unistream, Western Union, Zolotaya Korona ș.a.

Distribuția valutară a transferurilor în luna martie: 38,1% (Euro), 33,7% (dolari SUA) și 28,2% (ruble rusești). În ultimele luni se observă creșterea ponderii rublelor rusești, semn că tot mai mulți bani sunt transferați din Federația Rusă.

Mai jos puteți vedea comparația dintre sumele transferate în primele 3 luni ale anilor 2011, 2012 și 2013.

Guvernatorul BNM participă la Conferința guvernatorilor băncilor centrale din țările francofone

0

În perioada 8-10 mai 2013, guvernatorul Băncii Naționale a Moldovei Dorin Drăguțanu participă la cea de-a 20-a conferință a guvernatorilor băncilor centrale din țările francofone de la Versailles (Franța), anunță un comunicat al Băncii Naționale a Moldovei.

Tema acestui forum internațional de înalt nivel reflectă căile de ieșire din criză, provocările prudențiale și riscurile la care se expun băncile centrale. Participanții au prilejul să pună în dezbatere aceste și alte subiecte de interes comun, sub aspectul evoluțiilor sistemului financiar actuale din lume.

În prima zi a lucrărilor conferinței, oficialii și-au exprimat opiniile asupra strategiilor de depășire a crizei, aplicabile atât în Europa, cât și pe scară mondială. Diversele abordări tematice au dezvăluit o privire de ansamblu asupra economiilor emergente, dar și a celor mai dezvoltate.

Agenda reuniunii cuprinde, de asemenea, reformele și provocările prudențiale pe fundalul crizei, oferind celor prezenți posibilități de documentare reciprocă. Astfel, bancherii centrali, în posesia unor experiențe importante, își vor expune viziunea asupra consolidării normelor prudențiale și a efectului acesteia asupra sistemului financiar internațional. Experții vor face referințe la Acordul Basel III, precum și la impactul acestuia asupra economiilor emergente.

În cadrul evenimentului se va discuta, la fel, despre guvernanța instituțiilor de credit, riscurile legate de bilanțurile umflate, precum și despre controlul riscurilor financiare în activitatea băncilor centrale. În finalul întrunirii, guvernatorii vor opina despre eventuala influență a crizei asupra independenței autorităților monetare.

Conferința guvernatorilor băncilor centrale din țările francofone constituie o inițiativă a Băncii Frantei, realizată în premieră în 1994. Ulterior, în fiecare an, un membru al Organizației Internaționale a Francofoniei este țara-gazdă a forumului. Grupul în cauza include 39 de bănci centrale.

SUA: Autoritățile dau în judecată băncile pentru că nu și-au ajutat clienții cu probleme la rambursarea creditelor ipotecare

Procurorul general al statului New York intenționează să dea în judecată Bank of America și Wells Fargo pe motiv că nu și-au susținut îndeajuns clienții cu probleme în rambursarea creditelor ipotecare, grăbindu-le astfel executarea silită, informează conso.ro cu referire la BBC.

În 2012, cinci bănci americare au încheiat un acord cu autoritățile, menit să schimbe practicile de creditare care au dus la colapsul pieței imobiliare din SUA. Similar bulei din Europa, în SUA băncile au împrumutat în anii anteriori crizei populația cu sume foarte mari de bani în vederea achiziționării de locuințe, prin credite cu dobânzi introductorii mici.

Această practică a dus la majorarea puternica a prețurilor locuințelor. După ce perioada dobânzii introductorii mici s-a finalizat, mulți clienți nu au mai putut susține ratele lunare, aducând în pragul executării silite un număr important de persoane.

Soluțiile promise de bănci nu au dat roade

Acordul semnat de bănci cu autoritățile prevedea ca instituțiile de credit să ofere perioade de grație persoanelor ce se confruntau cu riscul de a-și pierde locuința și să ofere compensații celor care ajung totuși să fie executați silit.

În ciuda acordului semnat de bănci cu autoritățile, se pare că lucrurile nu s-au mișcat suficient de repede. Procurorul general al New York-ului a adus în discuție “sute de cazuri, în care Wells Fargo și Bank of America nu au procesat destul de repede solicitările de refinanțare ale clienților cu probleme, aducându-i în acest fel cu un pas mai aproape de executare”. 

“Voi folosi toate mijloacele de care dispune instituția mea pentru a trage la răspundere aceste bănci, conform termenilor agreați în Acordul Național al Creditelor Ipotecare”, a precizat Eric T. Schneiderman, procurorul general al New York.

Bank of America a replicat rapid și a menționat că va acționa cu urgență pentru a rezolva respectivele cazuri. În plus, a precizat că până în luna martie, în cadrul acordului, au fost acordate diverse facilități către 10.000 de clienți din New York, costul acestor facilități ridicându-se la 1 miliard dolari. 

Președintele ATIC: Subiectul creării banilor electronici proprii în Moldova nu mai este actual

0

„Subiectul creării banilor electronici proprii în Moldova nu mai este actual”, declaraţia a fost făcută pentru agenția Infomarket de către Veaceslav Kunev, preşedintele Asociaţiei Naţionale a companiilor IT private din Moldova (ATIC) şi fondatorul companiei Deeplace.

Kunev (foto) a spus că este mai optimală varianta utilizării banilor electronici străini. „Cetăţenii Moldovei trebuie să aibă posibilitatea să folosească sistemele electronice de plăţi cum ar fi WebMoney, YandexDenghy.

Din septembrie curent în Moldova intră în vigoare Legea privind serviciile de plată şi banii electronici, care îi vor legaliza”, a spus Veaceslav Kunev. Potrivit sursei citate, datorită noii legi cetăţenii Moldovei vor avea posibilitatea să transfere banii de pe conturile bancare în sistemele de plăţi internaţionale şi deja cu ajutorul banilor electronici să-şi plătească mărfurile şi serviciile. Kunev a menţionat că unele bănci din Moldova sunt deja interesate în astfel de colaborări.

Amintim că în 2011, compania Deeplace a elaborat sistemul de plăţi electronice MoldoMoney. Kunev a povestit agenţiei InfoMarket că acest proiect a fost unul ambiţios şi bine prelucrat tehnic. Totodată proiectul avea nevoie de colaborarea băncilor şi a operatorilor în telecomunicaţii, care nu au putut ajunge la un numitor comun privind părţile financiare şi juridice.

Sursa citată susţine că există o alternativă a sistemului de plăţi electronice aducând exemplul Estoniei, unde statul împreună cu băncile, datorită diferitor posibilităţi de stimulare, au asigurat toată populaţia cu carduri bancare, conturi şi servicii internet-banking. Astfel, a apărut posibilitatea de creare a infrastructurii de plăţi, în baza căreia cheltuielile pentru orice sumă de tranzacţie rămâne tot atât de mică.

Veaceslav Kunev a menţionat că acest fel este mai ieftin decât orice sistem de plăţi electronice, inclusiv tehnic acesta poate fi realizat şi în Moldova. Însă, potrivit lui, aplicarea lui depinde în primul rând de capacitatea tuturor părţilor legislative de a se înţelege privind regulile de joc. 

HSBC, cea mai mare bancă din Europa, a anunțat profituri record în trim.I – $8,4 miliarde

Profitul creditorului britanic HSBC, cea mai mare bancă europeană, după valoarea activelor, s-a dublat în primul trimestru al anului, faţă de aceeaşi perioadă a anului trecut, depăşind suma de 8 miliarde de dolari (6 miliarde de euro), în contextul în care datoria „neperformantă” s-a diminuat şi banca traversează un proces de restructurare, scrie Ziarul Financiar cu referire la Financial Times. 

HSBC a anunţat marţi un profit înainte de taxare de 8,4 miliarde de dolari, aproape dublu faţă de 4,3 miliarde de dolari cât era anul trecut. Pierderile din datoriile neperformante au scăzut cu 51%, la doar 1,2 miliarde de dolari. 

“Ne-am întărit capitalul şi rămânem una dintre cele mai capitalizate bănci din lume, ceea ce ne permite să investim atât în creşterea organică, dar şi în creşterea dividendelor”, a anunţat HSBC.

În ultimii doi ani, directorul executiv al băncii, Stuart Gulliver a dus un plan de restructurare a băncii, prin care peste 42.000 de slujbe au fost desfiinţate. Pentru a-şi putea atinge obiectivul de a economisi încă un miliard de dolari în 2013, Gulliver a anunţat încă o tranşă de disponibilizări, de această dată de 3.166 de persoane.

În decembrie 2012, HSBC a fost de acord să plătească o amendă de 1,3 miliarde de dolari către Departamentul de Justiţie şi 665 de milioane de dolari către autorităţile de reglementare din Statele Unite, în urma unei anchete care a durat mai bine de cinci ani şi care s-a concretizat în acuzaţii de spălare de bani.

Cele mai profitabile depozite bancare în euro (mai 2013)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6, 12 și 24 luni) în euro, în vigoare la 07 mai 2013. În acest clasament nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.

Top depozite 6 luni

5,75% – rată fixă a dobânzii oferită de Unibank, prin depozitul De sărbătoare. Depozitul nu permite retrageri sau depuneri de mijloace bănești. Suma minimă de constituire – 500 EUR.

5,5% – rata (fixă) anuală oferită de depozitul Fix-Profit (Unibank). Acest depozit permite depuneri suplimentare de mijloace bănești, însă nu permite retrageri. Este posibilă capitalizarea dobânzii.

5% – rată oferită de mai multe bănci prin produsele Fidelitate (Banca de Economii), Maxima (FinComBank), Classico (Eximbank), Valutario (Eximbank), BS-Absolut (Banca Socială) și Clasic (Unibank). Rata dobânzii la toate aceste depozite este flotantă. Capitalizarea dobânzii este posibilă în cazul depozitelor Valutario, Clasic și BS-Absolut.

Top depozite 12 luni

6,5% – rata (flotantă) dobânzii oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale mijloacelor bănești.

6,4% – dobânda oferită de depozitul Încredere în viitor (Unibank). Rata dobânzii este fixă. Depozitul permite depuneri suplimentare ale banilor în cont. Plata dobânzii se efectuează la sfârșitul perioadei.

6,25% – rată oferită depozitul Gotik (Comerțbank). Rata dobânzii este fixă. Depozitul nu permite retrageri sau depuneri de mijloace bănești.

Top depozite 24 luni

7,2% – rată oferită de depozitul Clasice (Banca Socială). Depozitul nu permite depuneri și nici retrageri de bani din cont. Rata dobânzii este flotantă.

7% – rată oferită de mai multe produse precum Acord (Moldindconbank), Barocco (Comerțbank), Uni-Profit (Unibank), Aniversare 20 ani (Banca Socială) și BS-Absolut (Banca Socială). Doar depozitul BS Absolut permite depuneri suplimentare și retrageri parțiale din cont.

6,5% – rata dobânzii oferită de către Comerțbank (depozitul Gotik) și FinComBank (depozitul Maxima). Depozitul Gotik oferă o rată fixă, dar nu se permit depuneri sau retrageri. Depozitul oferit de FinComBank permite atât depuneri cât și retrageri, însă rata este flotantă.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării a mijloacelor bănești, bancă comercială etc.