Acasă Blog Pagina 723

Rata medie a dobânzii la depozitele în lei a populației a scăzut cu 0,41 p.p. până la 8,94%

0

Banca Națională a Moldovei a publicat datele privind situația depozitelor atrase de către băncile comerciale în luna aprilie a anului curent.

Astfel, volumul total al depozitelor (în lei) la termen atrase în luna aprilie a constituit 1,49 mlrd lei. Persoanele fizice au depus 857 mln lei, iar cele juridice – 638 mln lei.

80% din volumul total depus de populație este plasat la un termen de până la 1 an, și doar 20% – pe termen lung (mai mare de 12 luni), semn că populația este foarte prudentă cu economiile sale chiar dacă rata dobânzii este mai mare la depozitele pe termen lung.

Rata medie a dobânzii la depozitele în lei pentru persoane fizice a înregistrat o valoare de 8,94%, diminuându-se cu 0,41 p.p. față de luna martie (vezi graficul).

Cele mai mari randamente au avut depozitele plasate la un termen mai mare de 5 ani (11,99%), de la 2 la 5 ani (10,57%) și de la 1 an la 2 (10,13%).

Rata medie a dobânzii la depozitele atrase de la populație în valută a constituit 4,38%, în timp ce în luna martie aceasta înregistra o valoare de 4,65%. Volumul depozitelor în valută în luna martie, recalculat în lei, a însumat 714 mln lei.

Dorin Drăguțanu a participat la conferința „Perioada de tranziție și perspective de viitor” de la Bishkek

0

În perioada 19-21 mai 2013, guvernatorul Băncii Naționale a Moldovei Dorin Drăguțanu a participat la conferința „Perioada de tranziție și perspective de viitor” de la Bishkek, Kîrgîzstan, anunță un comunicat de presă al BNM.

Evenimentul a fost organizat de către Fondul Monetar International (FMI) și Banca Europeană pentru Reconstrucție și Dezvoltare (BERD) în comun cu autoritățile din Elveția și Kîrgîzstan.

La întrunire au fost invitați reprezentanți ai organismelor internaționale și ai țărilor din Caucaz, Asia Centrala, zona limitrofă și Elveția la nivel de guvernatori ai băncilor centrale, miniștri ai finanțelor și ai economiei, alți oficiali și exponenți ai mediului academic cu preocupări științifice la acest subiect.

Forumul și-a propus o abordare retrospectiva a tranziției postsovietice pe parcursul a 20 de ani derulate în Caucaz și Asia centrala. Astfel, subiectele de bază ale discuțiilor au vizat provocările de atunci, prioritățile în politica economică și acțiunile de viitor, de asemenea, politicile macroeconomice și reformele structurale pentru stimularea creșterii.

Prezența la reuniune atât a experților aflați în exercițiu actualmente, cât și a celor cu mandate desfășurate în acea perioadă a permis un schimb productiv de idei asupra experiențelor de interes general.

Participanții au evocat aspectele comune ale problemelor tranziției si au expus, totodată, performanțe diverse, în funcție de particularitățile economice, sociale și politice ale țărilor reprezentate. În acest sens, s-au făcut referințe la remiteri, resursele naturale, vulnerabilitatea la șocurile externe, aprofundarea financiară și dezvoltarea sectorială a economiei.

EuroCreditBank a anunțat despre o emisie deschisă de acțiuni în valoare de 35.000.000 lei

0

EuroCreditBank a anunțat despre o emisie deschisă de acțiuni în valoare de 35.000.000 lei, anunță agenția Infomarket. O decizie în acest sens a fost aprobată, luni, la adunarea generală a acţionarilor băncii. Pentru această hotărîre au votat atât acţionarii străini, cât şi reprezentanţii statului.

Emisia ar putea avea loc în august – septembrie. Acţiunile vor fi vândute la un preţ de 10 lei per unitate, din moment ce capitalul social pentru o acţiune constituie actualmente 15,7 lei. Emisia anunţată, după plasarea ei, va constitui 25 la sută din cota capitalului băncii.

La emisia deschisă emitentul este obligat să facă publică toată informaţia despre sine în prospectul emisiei, iar acţiunile pot fi procurate de orice doritor. Pentru achiziţionarea unei cote de 5 la sută din acţiuni, cumpărătorul trebuie să aibă permisiunea BNM. Scopul emisiei deschise este majorarea capitalului normativ pînă la 200 mil lei şi astfel vor fi respectate cerinţele Băncii Naţionale privind mărimea minimă a capitalului băncii comerciale.

Potrivit datelor din 30 aprilie curent, capitalul normativ al Eurocreditbank este de 169,64 mil lei. La finele anului 2002 EuroCreditBank a mai avut o emisie deschisă a acţiunilor sale.

Șefii marilor bănci din Portugalia cer liderilor europeni „să nu se mai joace cu focul”

Şefii marilor bănci din Portugalia cer liderilor europeni „să nu se mai joace cu focul” şi să îşi modereze poziţia faţă de periferia zonei euro, pentru că în caz contrar riscă să alarmeze deponenţii, anunță Mediafax cu referire la Financial Times.

Directorul general al Millennium BCP, Nuno Amado, a vorbit despre „virusul din Cipru”, afirmând că dacă cineva ar fi dorit să pună la cale un plan care să afecteze piaţa europeană ar fi fost dificil de gândit ceva mai bun şi că nu poţi să continui să te joci cu focul”.

Şeful Banco Espirito Santo (BES), Ricardo Espírito Santo Salgado, a spus la rândul său că liderii trebuie să îşi modereze limbajul, pentru că „situaţia ar putea fi foarte gravă”.

Comentariile lor au venit după ce autorităţile cipriote au impus pierderi deponenţilor de la cele mai mari bănci din ţară, în cazul deţinerilor de peste 100.000 de euro, pentru a putea primi un împrumut de 10 miliarde de euro din partea zonei euro şi a FMI. Bancherii portughezi au arătat că în urma acordului din Cipru, de la sfârşitul lunii martie, clienţii lor au fost neliniştiţi timp de mai multe zile.

„A fost o mare îngrijorare”, a spus Amados.

Un număr mare de clienţi ai BES şi ai Banco BPI, a treia mare bancă din Portugalia, s-au grăbit în perioada respectivă să îşi mute banii din conturile de depozite în cutii de valori.

„Majoritatea clienţilor din Portugalia nu au încredere în garantarea depozitelor şi nu au mijloacele de a deschide conturi în străinătate. În schimb, optează pentru cutii de valori”, a arătat o sursă apropiată BPI.

BCP şi BPI au primit fonduri de stat, sub forma unor obligaţiuni convertibile, după ce Portugalia a primit în 2011 un împrumut din partea Comisiei Europene, Băncii Centrale Europene şi Fondului Monetar Internaţional.

Întreg sistemul bancar portughez este supus presiunilor exercitate de contracţia economică, creşterea şomajului şi a creditelor neperformante, unii analişti anticipând că băncile vor avea nevoie de asistenţă guvernamentală suplimentară.

Agenţii economici care practică activităţi comerciale externe, posesori de carduri business, au obţinut o modalitate simplă de restituire a TVA – serviciul “Taxback”

0

Moldova Agroindbank şi Taxback.com au pus la dispoziţia posesorilor de carduri Business MAIB un serviciu complet, rapid şi eficient de rambursare a TVA achitat în străinătate – “Taxback”. Acesta poate fi accesat la distanţă, făcînd doar trei paşi simpli:

1. Înregistrarea on-line pe maib.md/ro/taxback/

2. Transmiterea facturilor

3. Primirea rambursărilor.

Noul serviciu oferit de Moldova Agroindbank şi Taxback.com reprezinta o solutie foarte utilă pentru reducerea costurilor la deplăsările în străinătate.

Serviciul propus cuprinde o gamă vastă de beneficii pentru posesorii de carduri Business (Visa şi MasterCard) de debit şi credit şi anume: maximizarea potenţialului de rambursare şi minimizarea pierderilor generate de nerecuperarea TVA; garanţia eligibilităţii fiscale; securizarea fluxului de numerar; analiză de date performantă şi corectarea documentelor neeligibile; consultanţă in domeniul legislatiei fiscale europene, monitorizare, raportare şi asistenţă în regim on-line 24 din 24 ore. Suplimentar la avantajele enumerate “Taxback” aplică comisioane preferenţiate la tranzacţiile efectuate cu  carduri Visa Business.

În cadrul serviciului „Taxback” se efectuează rambursări din 36 de state. De restituirea taxei pot beneficia societăţile care practică cele mai diverse activităţi internaţionale şi anume:   

• Participarea la tîrguri şi evenimente internaţionale;

• Hotel/Restaurant;

• Combustibil/Transport;

• Telecomunicaţii;

• Sesiuni de training;

• Cheltuieli intercompany;

• Publicitate/Taxe profesionale;

• Cheltuieli de protocol şi multe altele.

Comentînd lansarea noului serviciu, Prim-Vicepreşedintele Comitetului de Conducere al BC „Moldova Agroindbank” SA, Serghei CEBOTARI a remarcat:

„Moldova Agroindbabnk este o umbrelă care cuprinde toate serviciile şi produsele necesare clienţilor corporativi şi retail, fiecare dintre aceste două segmente bucurîndu-se de un tratament special, individualizat. În acest sens lansarea serviciului “Taxback” este o continuare logică a procesului de perfecţionare a serviciilor pentru clienţi. Ştiu toţi că societăţile cu activitate externă au dreptul, în conformitate cu legislaţia europeană, să îşi revendice TVA pentru o gamă largă de cheltuieli înregistrate în străinătate, în interes de afaceri. Iar proiectul realizat de MAIB în parteneriat exclusiv cu Taxback.com vine să faciliteze activitatea agenţilor economici care practică activităţi externe, inclsuiv să le reducă cheltuielile, oferindu-le suport pentru dezvoltarea afacerilor lor”.

Profesionalismul şi dedicarea specialiştilor MAIB stau la baza identificării de soluţii perfect adaptate la nevoile businessului, indiferent de particularităţile şi complexitatea afacerilor sprijinite.

Mai multe detalii despre serviciul de rambursare a TVA achitat în străinătate “Taxback” pot fi obţinute la Serviciul InfoTel al Moldova Agroindbank: 022/ 85 65 55 sau la numărul de telefon al Companiei Taxback.com:  +40 264 591297, precum şi la e-mail [email protected].

www.maib.md

Creditarea și-a luat elan în aprilie: 404 mln lei acordate persoanelor fizice, rata medie – 14,16%

0

Banca Națională a Moldovei a publicat statistica pentru luna aprilie a anului curent privind volumul creditelor acordate și ratele medii de dobândă.

Astfel, în luna aprilie persoanele fizice au luat credite (în lei) în valoare de 404,3 mln lei, aproximativ cu 63 mln mai mult decât în luna martie (2013). În aceeași perioadă a anului precedent (aprilie 2012) suma creditelor acordate pers. fizice a constituit 256 mln lei.

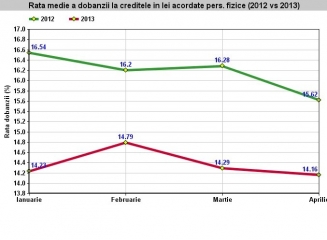
Rata medie a dobânzii la creditele (în lei) acordate persoanelor fizice a înregistrat o valoare de 14,16%, cu 0,13 p.p. mai puțin decât în martie (vezi graficul).

49% din volumul creditelor acordate în aprilie persoanelor fizice, reprezintă creditele de consum, care au totalizat –  198,7 mln lei. Rata medie a dobânzii la creditele de consum a constituit 13,67%, cu 0,21 p.p. mai mică decât în luna precedentă.

De asemenea, populația a beneficiat de credite imobiliare, per total s-au acordat 64,3 mln lei. Rata medie a dobânzii la creditele imobiliare a rămas neschimbată – 10,48%.

Totodată populația s-a împrumutat și în valută străină. Creditele acordate în valută străină (recalculate în lei) au însumat 22,9 mln lei. Rata medie a dobânzii – 7,89%.

Vă prezentăm mai jos evoluția ratei dobânzii în primele 4 luni ale anului (2012 vs 2013) la creditele acordate persoanelor fizice (per total), creditele de consum și cele imobiliare.

10 sfaturi de care să țineți cont atunci când deschideți un cont de depozit bancar

0

Cetățenii Republicii Moldova au posibilitatea de a crea depozite bancare în lei și în valută (euro sau dolari SUA). Aceștia pot beneficia de depozite la termen pentru diferite perioade de timp unde rata dobânzii depinde consecvent de perioada acestuia.

Statistica arată ca în Republica Moldova majoritatea cetățenilor își plasează economiile în depozite pe 6 și 12 luni. Mai jos vă prezentăm 10 sfaturi pentru a vă crea depozitul potrivit, în dependență de necesitățile Dvs.

1. Analizați ofertele băncilor

Concurența băncilor comerciale pentru a atrage cât mai multe depozite la termen este foarte dură. Băncile comerciale creează diferite oferte speciale și promoții pentru clienții săi. Analizați piața atent înainte de a vă plasa toate economiile Dvs. într-un depozit bancar. Nu uitați că cele mai bune depozite bancare nu sunt doar acelea care au cea mai mare dobândă.

2. Creați depozite cu capitalizare

Depozitele care se capitalizează sunt mult mai eficiente decât cele care nu o fac. În momentul constituirii unui depozit cu capitalizare, dobânda depozitului se adaugă periodic la suma inițial depusă, astfel pe baza lunară sau anuală, dobânda se va calcula din suma inițială a depozitului atașat la dobânda pe perioada precedentă.

3. Periodicitatea plății dobânzii contează

Informați-vă de câte ori banca va plăti dobânzile. Băncile comerciale pot plăti dobânzi anual, semi-anual, trimestrial, lunar sau la sfârșitul perioadei depozitului. Cu cât frecvența plății a dobânzii depozitul este mai mare, cu atât valoarea economiilor Dvs. va crește mai rapid.

4. Luați în considerare posibilitatea depunerilor suplimentare

Dacă puteți strânge ceva economii lunar și dacă doriți să creșteți valoarea acestora alegeți un depozit care oferă posibilitatea de a completa contul de depozit fie prin numerar, fie printr-un transfer bancar. Aceste depozite se caracterizează prin faptul ca au o dobândă substanțial mai mică decât cele care nu oferă posibilitatea de a depune numerar. De obicei banca oferă posibilitatea clienților să suplinească contul de depozit pentru depozite cu o maturitate până la 1 an. Odată ce veți depune lunar ceva din economiile voastre în depozitul bancar veți mări valoarea inițială a acestora, în special dacă dobânda calculată a depozitului este compusă (capitalizarea dobânzii).

5. Nu vă înghețați banii în contul de depozit

Una din cele mai importante caracteristici ale depozitelor bancare sunt retragerile din contul de depozit, pentru că trebuie să aveți o oarecare flexibilitate asupra economiilor Dvs. Depozitele la termen care nu permit retrageri pot deveni o adevărată povară pe timp de criză sau în situații de urgență, deși acestea au o dobândă mai mare. Dacă depozitul bancar reprezintă unica economie a Dvs., nu vă blocați banii din depozit și alegeți un depozit la termen care oferă posibilitatea de a retrage complet sau parțial numerar. De obicei depozitele ce nu oferă posibilitatea retragerilor din cont sunt depozitele de lunga durată, adică cu o maturitate mai mare de 1 an.

6. Alegeți corect valuta depozitului

Depozitele bancare de regulă trebuie să fie în valuta în care primiți venituri pentru a putea evita riscul valutar, iar în cazul în care aceasta nu este stabilă puteți alege o altă valută. Depozitele în lei se caracterizează printr-o dobândă mai mare decât cele în valută (euro/usd), însă trebuie să luăm în considerație și rata inflației a fiecărei dintre aceste monede. Depozitul trebuie să fie și în valuta în care Dvs. veți face viitoarele investiții.

7. Beneficiați de ofertele speciale după caz

Dacă sunteți pensionari, studenți, tineri părinți creați-vă depozite speciale pentru Dvs. Aceste depozite se caracterizează prin faptul că sunt mai lejere decât depozitele clasice. Unele dintre ele au rată a dobânzii mai mare, altele presupun retrageri parțiale mai mari, iar altele permit depuneri suplimentare. Băncile au creat aceste produse pentru a atrage cât mai multă clientelă, astfel beneficiați și de ofertele create special pentru Dvs.

8. Respectați condițiile contractului de depozit

Penalitățile pentru rezilierea sau nerespectarea contractului de depozit sunt foarte dure. În cazul în care clientul băncii dorește să efectueze retrageri complete sau mai mari decât cele parțiale, banca poate să nu plătească dobânda depozitului sau aceasta poate percepe comisioane din suma retrasă. Respectați toate cerințele contractului de depozit, iar pentru a evita viitoare conflicte gândiți-vă din timp care sunt caracteristicile pentru viitorul depozit.

9. Alegeți depozite cu rentabilitate mai mare

Valoarea banilor scade odată cu trecerea timpului. Gestionarea economiilor Dvs. trebuie să rezulte la o creștere a acestora, și nu la o descreștere. Deci pentru a vă crea depozitul optim trebuie să luați în considerare și rata inflației a monedei în care o să fie depozitul la termen. Cu cât rata dobânzii a depozitului este mai mare față de inflația valutei, cu atât rentabilitatea acestuia va fi mai mare.

10. Nu puneți toate economiile într-un singur cont de depozit

Deși sistemul bancar este unul dintre cele mai stabile sisteme acesta nu este ferit de crize și probleme. Trebuie să aveți mereu un plan de rezervă, în special când vine vorba de economiile Dvs. În cazul în care aveți strânsă o sumă mare de bani ar fi corect să o diversificați pe mai multe conturi la diferite bănci chiar dacă costul de oportunitate al unuia dintre depozite poate fi inferior celuilalt. Dacă unul dintre depozite va fi blocat sau dacă banca va avea careva probleme interne, veți avea acces la economiile Dvs. de la un alt depozit bancar. Nu vă gândiți doar la viitoarele profituri, faceți careva previziuni și asigurați-vă mereu prin mai multe depozite la termen.

Autor: Liviu Guțuleac

Scoția riscă o criză bancară similară cu cea din Cipru în cazul în care devine un stat independent

Scoţia ar risca o criză bancară similară celei din Cipru dacă ar deveni o ţară independentă, întrucât ar avea un sector bancar „extrem de mare” raportat la dimensiunea economiei, scrie Mediafax cu referire la un raport al guvernului britanic.

„O Scoţie independentă ar avea un sector bancar excepţional de mare raportat la economia ţării, cu active reprezentând peste 1250% din PIB, situaţie care ar face noul stat mai vulnerabil la şocuri şi volatilitate financiară”, potrivit unui raport publicat luni de Trezoreria britanică, citat de CNBC.

Documentul publicat de Trezoreria britanică este al treilea dintr-o serie de analize pe Scoţia vizând influenţarea unui referendum planificat pentru septembrie 2014, care va decide dacă Scoţia rămâne în cadrul Marii Britanii sau devine un stat independent.

Expunerea financiară a Scoţiei ar fi mult mai mare decât cea a Islandei sau cea a Ciprului, ţări care în ultimii ani au avut de înfruntat prăbuşirea sectoarelor bancare naţionale. Băncile din Islanda aveau active de 880% din PIB înainte de colaps, în timp ce în Cipru acest indicator se situa la circa 700% din PIB.

„Per ansamblu, experienţa crizelor financiare arată că ţările cu sectoare bancare mari faţă de PIB sunt semnificativ mai vulnerabile”, arată raportul Trezoreriei.

Activele bancare la nivelul întregii Marii Britanii reprezintă 492% din PIB.

În cazul în care Scoţia ar deveni stat independent, sectorul bancar ar fi dominat de două instituţii de credit mari, Bank of Scotland şi Royal Bank of Scotland.

Raport Deloitte: Băncile cipriote prezintă deficiențe grave privind combaterea spălării banilor

Aproape 60% dintre clienţii unei bănci cipriote prezintă un grad ridicat de risc în ceea ce priveşte spălarea de bani, iar aproape o treime din situaţiile deponenţilor băncilor din Cipru cuprind erori, potrivit unui raport de audit apărut în presa cipriotă, anunță Mediafax.

Site-ul cipriot stockwatch.com.cy a publicat un rezumat al raportului, realizat în aprilie la solicitarea miniştrilor Finanţelor din zona euro de Moneyval, departament al Consiliului Europei, în colaborare cu compania americană de consultanţă Deloitte.

Astfel, raportul acuză băncile din Cipru că nu au luat măsuri suficiente pentru a preveni spălarea de bani şi alte afaceri ilicite, prezentând deficienţe serioase în această privinţă.

Studiul se referă la şase bănci cipriote, cu depozite de peste 2 miliarde euro fiecare. De asemenea, raportul analizează situaţiile a 90 de mari debitori, cu împrumuturi în derulare în valoare totală de 16 miliarde euro, şi a 180 de deponenţi mari, cu un total de 8 miliarde euro în conturi. Acestora li se alătură 120 de clienţi selectaţi aleator.

În privinţa relaţiilor de afaceri cu potenţiali escroci, în raport se constată că 10% dintre clienţii analizaţi sunt „persoane expuse din punct de vedere politic”. În cazul uneia dintre bănci, 58% dintre clienţi prezintă un grad ridicat de risc în ceea ce priveşte spălarea de bani.

Autorii raportului notează că au obţinut aceste informaţii printr-o verificare simplă a bazelor de date comerciale, deşi băncile nu au reuşit să detecteze problemele.

În privinţa gradului de informare a băncilor în privinţa clienţilor cu care lucrează, Deloitte a constatat că 27% din dosarele deponenţilor din Cipru şi 11% din fişele debitorilor „prezintă informaţii imprecise privind clientul şi proprietarul”.

Raportul arată că băncile se bazează în cazul a 75% din afacerile internaţionale pe intermediari – firme, avocaţi sau contabili care lucrează în serviciul titularilor reali ai conturilor.

În privinţa „structurilor complexe” – atunci când titularul unui cont este o firmă cu trei sau mai multe rânduri de intermediari înainte să se ajungă la proprietarul real – băncile au efectuat verificări adecvate în numai 9% din cazuri.

Totodată, băncile din Cipru au efectuat în perioada 2008-2012 numai 4 anchete interne privind spălarea de bani în privinţa clienţilor incluşi în eşantionul selectat de autorii raportului. În perioada 2008-2010, băncile nu au raportat nicio tranzacţie suspectă către autorităţi, urmând un caz în 2011 şi câteva anul trecut.

Deloitte a identificat însă 29 de tranzacţii suspecte doar în ultimele 12 luni, descriind unele dintre acestea drept „cazuri foarte convingătoare”.

„Analiza Deloitte expune deficienţe sistemice în implementarea de măsuri preventive de către instituţiile auditate”, se spune în pasajele din raport apărute în presă, unde se precizează că băncile cipriote nu par să ştie când au de-a face cu clienţi care prezintă un grad ridicat de risc.

Cipru a obţinut un acord de finanţare externă de 10 miliarde euro de la UE şi FMI, destinat în principal recapitalizării sistemului bancar, care va fi finanţată parţial şi prin accesarea a până la 60% din depozitele care depăşesc plafonul de garantare din UE, de 100.000 de euro.

Bancamea.md vă invită la TEDx Chișinău: Postcards from the future. Speakeri: Ion Sturza, Gheorghe Erizanu, Tudor Chirilă ș.a.

0

Bancamea.md vă invită sâmbătă, 25 mai 2013, la cea de-a treia conferință TEDxChișinău în Moldova – Postcards from the future.

TEDxChisinau Postacrds from the Future va aduna în aceeași sală oameni deosebiți cu idei revoluționare din domeniile în care activează: afaceri, medicină, drept, știință, educație, artă ș.a.

La conferință veți avea ocazia să urmăriți discursurile a 18 speakeri atât din Moldova cât și de peste hotare. Printre speakeri sunt nominalizați:

Ion Sturza – cunoscut om de afaceri de succes, afacerile căruia s-au extins nu doar în Moldova, dar și în diferite țări ale Europei. Discursul dlui va fi interesant și din perspectiva posturii sale de investitor – Ion Sturza este fondatorul fondului de investiții „Green Light Invest”. Gestionarea corectă eficientă a banilor este punctul dlui forte, cu siguranță veți avea ce învăța de la dl Sturza.

Gheorghe Erizanu – eseist, jurnalist, publicist, fondatorul „Editurii Cartier”

Olga Radu – expert în comuncare, fondatorul „Casa Imago”

George Teodorescu – avocat & antrepenor, Vernon David.

Tudor Chirilă – actor & muzician (Vama Veche).

Raed Arafat – medic palestinian, de 30 de ani își desfășoară activitatea în România.

Oleg Juruc – actor de circ, Cirque du Soleil.

Evenimentul va avea loc sâmbătă, 25 mai 2013, de la orele 9.00 la 18.00, în incinta Teatrului „Mihai Eminescu”. Biletele costă 250, 300 sau 400 lei și pot fi achiziționate online, la terminale QIWI sau la punctele fizice de vânzare:

– Teatrul Ginta Latină, str. Sfatul Țării, et. 2. tel: 069113384, Elena

– Uniunea Scriitorilor str. 31 August 1989, 98, et. 5, of. 506. tel: 068228505, Alex.

Informații suplimentare puteți afla pe site-ul evenimentului tedxhisinau.com și pe pagina de Facebook.

youtube placeholder image