Acasă Blog Pagina 712

TOP 5 țări în care populația a uitat de banii cash

Într-adevăr cash-ul este la putere în majoritatea țărilor, dar sunt câteva țări care au reușit să-l „detroneze”. Luând în considerare costul ridicat al întreținerii numerarului, este în interesul tuturor (guvernelor, băncilor și mediului de afaceri) de a face un pas către o societate fără numerar. În unele țări politicile eficiente ale guvernelor au făcut diferența, iar în altele aceasta s-a întâmplat datorită consumatorilor care au fost mai deschiși la utilizarea plăților cu telefonul mobil sau cu cardul.

Vă prezentăm în continuare 5 țări care au făcut pași importanți în a deveni societăți fără numerar (cashless society).

Suedia

Numărul furturilor de bănci în Suedia a scăzut de la 110 în 2008 la 16 în 2011, și asta nu s-a întâmplat din cauza securității sporite, dar din cauza că băncile suedeze nu mai operează cu numerar.

Tranzacțiile cash reprezintă 3% din economia națională, în transportul public nu se acceptă numerarul, 3 din 4 cele mai mari bănci din țară renunță la utilizarea cash-ului în filialele sale. Doriți să donați bani atunci când mergeți la biserică? – Aveți la dispoziție un POS.

Din regiunea scandinavă, Norvegia de asemenea face tranziția către cashless, aproximativ 11% din populație la moment nu utilizează banii în numerar deloc.

Somali

Deși este una din cele mai sărace țări din Africa, o revoluție în domeniul telefoniei mobile a creat un sistem bancar informal mai eficient și convenabil decât în multe țări dezvoltate de pe glob. Numerarul dispare și nu este nevoie de carduri bancare deoarece chiar și vânzătorii din stradă acceptă plățile prin intermediul telefonului mobil. Un sondaj din 2012 arată că în mediu un consumator a efectuat 34 de tranzacții pe lună cu ajutorul telefonului mobil – număr mai mare decât oriunde în lume.

Kenya

Cel mai mare utilizator de „bani mobili” este Kenya, unde există 15.000.000 de abonați la M-Pesa. Deși la bază a stat expedierea de bani acasă către familiile din zonele rurale, M-Pesa este utilizat la scară largă pentru numeroase operațiuni – recepționarea salariului, achitarea conturilor sau a taxelor școlare etc.

Lansat în 2007 de catre operatorii de telefonie mobilă Safaricom și Vodacom, succesul servciului M-Pesa are la bază simplitatea sa. Prin acesta, clienții cumpără credit pe telefonul mobil pe care îl pot utiliza apoi pentru a achita facturi sau pentru a achiziționa produse. Pentru a transfera bani către o altă persoană, către vânzător sau către instituția guvernamentală, este nevoie doar de numărul de telefon al creditorului. Sumele sunt retrase direct din creditul de pe telefon. Detalii despre tranzacțiile de bani din Africa prin intermediul telefonului mobil.

Canada

Începând cu 1 ianuarie 2013, Canada nu mai tipărește bani. Din ce motive? În primul rând, pentru că a scăzut cererea pentru bancnote noi. În al doilea rând, bancnotele de plastic (utilizate în Canada) au o durată de viață mai lungă. Cel mai important motiv: un imbold puternic spre un viitor fără numerar. Conform unui sondaj realizat de PayPal Canada, 56% din canadieni deja ar prefera să utilizeze un portmoneu electronic, decât cash. De asemenea Canada este lider mondial la capitolul plăți cu cardul, unde plățile cu cardurile bancare reprezintă 70% din totalul plăților (comparativ cu o medie globală de 40%).

Coreea de Sud

Începând ca o societate foarte dependentă de numerar, guvernul Coreean a implementat cu succes politici de încurajare a plăților fără numerar. De exemplu, Coreea de Sud a introdus o “atitudine specială” în privința TVA-ului pentru consumatorii care plătesc cu cardul, reușind să reducă cota numerarului de la 40% la 25%  în doar 4 ani (2002 – 2006). Coreea de Sud a fost desemnată liderul printre națiunile asiatice în clasamentul adopției plăților electronice (E-payments Adoption Ranking).

Țările care pretind (sunt aproape) la un loc în acest top sunt: Australia, Singapore, Hong Kong, SUA și Nigeria.

Material tradus și adaptat de pe blogs.terrapinn.com/total-payments
100.000 de croați au câștigat un proces de judecată împotriva băncilor

O instanţă croată a admis acţiunea unei asociaţii de protecţia consumatorilor în numele a 100.000 de clienţi împotriva a 8 bănci comerciale şi a denunţat practicile abuzive ale acestora. Băncile sunt obligate să convertească creditele din franci elveţieni în kuna (unitatea monetară a Croației din 1994), la cursul de schimb de la momentul acordării împrumuturilor şi să schimbe dobânzile.

Tribunalul comercial din Zagreb a admis acţiunea unei asociaţii de consumatori (Potrosac) împotriva a 8 bănci comerciale. Instanţa a considerat că băncile au umflat ratele lunare a peste 100.000 de cetăţeni cu credite în franci elveţieni, după ce au crescut dobânzile şi că nu au informat consumatorii asupra riscurilor pe care le presupune un astfel de împrumut, scrie money.ro cu referire la Reuters.

Pe lângă aprecierea francului elveţian în faţa kuna din ultimii ani, ratele la credite au crescut şi care urmare a creşterii dobânzilor de către bănci, care au motivat acţiunea prin faptul că au avut costuri mai mari cu capitalul şi cu dobânzile pe pieţele monetare. Drept urmare, ratele lunare au crescut, în medie, cu 50%.

Judecătorul care a dat sentinţa spune că băncile au mărit dobânzile într-o manieră netransparentă şi asta a încălcat legile protecţiei consumatorilor.

Zagrebacka Banka (UniCredit Group), Privredna Banka (Intesa SanPaolo Group), Erste Bank, Raiffeisen Bank, Hypo Alpe-Adria-Bank, OTP, Splitska Banka (Societe Generale Group) şi Sberbank (ex Volksbank) sunt obligate de către instanţă să convertească aceste împrumuturi din franci elveţieni în moneda locală, kuna, la cursul de la momentul acordării creditelor, şi să perceapă o dobândă fixă pe toată perioada de creditare.

Mai mult, clienţii vor putea obţine şi restituirea banilor plătiţi în plus prin acţiuni civile individuale.

Prima fază a procesului a durat un an de zile, iar decizia, unică în istoria sistemului judiciar din Croaţia, poate fi atacată cu recurs. De asemenea, Potrosac a dat în judecată şi Banca centrală a Croaţiei, pe care o acuză că a sprijinit practicile abuzive ale băncilor comerciale.

Estimările presei locale arată că impactul asupra bilanţurilor băncilor ar putea ajunge la 2,4 miliarde de euro.

Cele mai profitabile depozite bancare în euro (iulie 2013)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6, 12 și 24 luni) în euro, în vigoare la 08 iulie 2013. În acest clasament nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.

Top depozite 6 luni

5,75% – rată fixă a dobânzii oferită de Unibank, depozitul De sărbătoare. Depozitul nu permite depuneri suplimentare sau retrageri parțiale a banilor din cont.

5,5% – rata (fixă) anuală oferită de depozitul Fix-Profit (Unibank). Acest depozit permite depuneri suplimentare de mijloace bănești, însă nu permite retrageri. Este posibilă capitalizarea dobânzii.

5% – rată oferită de mai multe bănci prin produsele Fidelitate (Banca de Economii), Maxima (FinComBank), BS-Absolut (Banca Socială) și Clasic (Unibank). Rata dobânzii la toate aceste depozite este flotantă. Capitalizarea dobânzii este posibilă în cazul depozitelor Clasic și BS-Absolut.

Top depozite 12 luni

6,5% – rata (flotantă) dobânzii oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale mijloacelor bănești.

6,4% – dobânda oferită de depozitul Încredere în viitor (Unibank). Rata dobânzii este fixă. Depozitul permite depuneri suplimentare ale banilor în cont. Plata dobânzii se efectuează la sfârșitul perioadei.

6,25% – rată oferită depozitul Gotik (Comerțbank). Rata dobânzii este fixă. Depozitul nu permite retrageri sau depuneri de mijloace bănești.

Top depozite 24 luni

7,2% – rată oferită de depozitele Clasice (Banca Socială) și Fidelitate (Banca de Economii). Depozitul oferit de BEM permite depuneri și retrageri de bani din cont, în timp ce cel oferit de Banca Socială permite doar retrageri. Rata dobânzii este flotantă la ambele depozite.

7% – rată oferită de mai multe produse precum Barocco (Comerțbank), Uni-Profit (Unibank), Aniversare 20 ani (Banca Socială) și BS-Absolut (Banca Socială). Doar depozitul BS Absolut permite depuneri suplimentare și retrageri parțiale din cont.

6,5% – rata dobânzii oferită de către Comerțbank (depozitul Gotik) și FinComBank (depozitul Maxima). Depozitul Gotik oferă o rată fixă, dar nu se permit depuneri sau retrageri. Depozitul oferit de FinComBank permite atât depuneri cât și retrageri, însă rata este flotantă.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca comercială etc.

Creditul ipotecar – 3 avantaje și 3 dezavantaje ale acestui tip de împrumut

0

Creditele ipotecare sunt destinate persoanelor, în special tinerilor, care doresc să îşi construiască sau să îşi cumpere propria lor locuinţă. Aceste credite oferă posibilitatea clienţilor să achiziţioneze propriul bun imobil cu condiţia rambursării lunare a unei sume de bani conform contractului de credit. Acest tip de credit este convenabil familiilor ce au un venit stabil lunar şi doresc să îşi întemeieze propriul cuibuşor.

În continuare vă vom prezenta 3 avantaje şi 3 dezavantaje pe care le veţi întâlni în cazul apelării la un credit ipotecar.

Avantaje

1. Posibilitatea de a renegocia condiţiile creditului sunt mult mai lejere

Băncile comerciale vor fi mult mai dispuse de a face schimbări în contractul de creditare în comparaţie cu un alte tipuri de credit. De regulă băncile comerciale sunt mult mai receptive în restructurarea creditelor ipotecare pentru persoanele ce nu îşi pot achita toate obligaţiile. Băncile comerciale vor avea pierderi mari dacă clientul acestuia nu este capabil să ramburseze creditul integral, în special în cazul creditelor ipotecare unde suma creditului este foarte mare. Dvs. aveți posibilitatea să schimbați condițiile contractuale numai în perioada maximă de 30 de zile restante și nu uitați că pentru oricare modificări în contractul de credit veți fi nevoiți să plătiți fie un comision fix, fie o cotă parte din suma totală al creditului.

2. Imobilul achiziţionat va deveni şi gajul creditului

Unul dintre avantajele majore ale creditului ipotecar este că nu este necesară punerea în gaj a unui imobil pe care Dvs. deja îl deţineţi sau a oricărui bun ce are o valoare necesară pentru a putea acoperi suma totală al creditului. Prin intermediul creditului ipotecar, ipoteca se aplică asupra bunului viitor, deci Dvs. aveţi posibilitatea de a ipoteca fie imobilul deja cumpărat, fie casa pe care urmează să o construiţi. Fiţi atenţi în cazul imobilelor care le veţi construi pentru că băncile vor cere documente suplimentare ce confirmă autorizaţia de construire a clădirii. În acest caz ipoteca se aplică asupra terenului şi asupra casei ce urmează a fi construită.

3. Posibilitatea de a cumpăra locuinţa proprie având venituri mici

Creditele ipotecare sunt foarte eficiente pentru persoanele ce au venituri mici, dar doresc să devină proprietarii unei locuinţe. Majoritatea băncilor comerciale permit credite cu plăţi lunare ce acoperă 70% din venitul lunar al familiei, deci această rată mare lunară oferă posibilitate mai multor persoane să intre în posesia unui credit ipotecar. Aceste credite au la bază contractul de muncă a căror sursă principală de venit o reprezintă salariul, însă băncile de asemenea pot accepta alte surse de venit precum ar fi dividendele, dobânda, chiriile sau veniturile de peste hotare.

Dezavantaje

1. Creditele ipotecare sunt cele mai scumpe credite de pe piaţa bancară

În comparaţie cu celelalte credite oferite de către băncile comerciale, creditele imobiliare au cea mai mică rată a dobânzii. La prima vedere creditele ipotecare devin foarte atractive pentru clienţii ce doresc să devină proprietarii unei locuinţe proprii, însă realitatea este cu totul altceva. Aceste credite au o mulţime de comisioane şi costuri suplimentare ascunse ce generează costuri adăugătoare. Fiți atenți la fiecare dintre ele, informați-vă, consultați-vă cu ofițerii de creditare la banca unde vreți să achiziționați creditul și nu uitați că odată ce ați semnat contractul de credit veți fi nevoit să scoateți bani din buzunar pentru o perioadă îndelungată. Înainte să vă hotărâți să apelați la acest credit gândiți-vă de 10 ori pentru că în medie costul creditul ipotecar în Republica Moldova ajunge până la 232% din suma împrumutată, conform unui studiu al companiei Penny Lane Realty.

2. Creditele ipotecare au dobânda nominală flotantă

Pentru că acest tip de credit este de lungă durată, rata nominală a dobânzii este flotantă. Acest credit este dezavantajat prin faptul că băncile au dreptul să modifice rata dobânzii pentru utilizarea creditului în funcţie de rata de refinanţare a BNM, de rata inflaţiei, de rata dobânzii interbancare Euribor/Libor sau de evoluţiile pieţii. Creaţi-vă un stress-testing al creditului pe care l-aţi achiziţionat pentru a simula posibilitatea rambursării creditului cu diferite rate a dobânzii. Pentru a putea crea un stress-testing al bugetului Dvs. simulaţi capacitatea de plată al creditului nu doar cu dobânda curentă, dar şi cu dobânzi mai mari pentru a vă evalua flexibilitatea finanţelor şi posibilitatea rambursării creditului în perioade mai grele. Spre exemplu dacă Dvs. aţi achiziţionat un credit ipotecar cu o rata a dobânzii flotante de 10%, calculaţi conform bugetului Dvs. personal dacă veţi putea rambursa creditul lunar pentru acelaşi credit cu o dobândă de 11%, 12% sau 20%.

3. Creditul este pe o durată foarte lungă, chiar până la 30 de ani

Deşi unii cred că durata mare al creditului este un avantaj, noi îl vom reprezenta ca un dezavantaj. Durata enormă a creditului în primul rând îl face mai scump, iar în al doilea rând în această perioadă se pot întâmpla diverse schimbări radicale care vor influenţa asupra posibilităţii rambursării creditului la timp. Pierderea job-ului, apariţia unei crize financiare globale sau regionale, pierderea unui venit cheie sunt doar câteva exemple care pot schimba radical situaţia financiară a Dvs. Înainte să apelați la un credit ipotecar faceți-vă niște prognoze despre viitorul financiar al familiei, despre viitoarele job-uri și despre oricare schimbări ce pot influența direct starea Dvs. financiară.

Autor: Liviu Guțuleac

Premieră în România: Un client BCR a câștigat un proces de judecată și va avea dobândă 0% la un credit imobiliar

Tribunalul Bihor a decis ca un client al BCR din Oradea să nu mai plătească dobânda la credit, după ce a găsit mai multe clauze abuzive în contractul de împrumut. După ani de judecată, BCR a pierdut şi procesul prin care a vrut să-l oblige pe client să semneze un act adiţional prin care să accepte o nouă dobândă fixată de bancă, scrie economica.net.

O decizie a magistraţilor bihoreni a născut o nouă specie de împrumut: creditul fără dobândă. Acest „produs bancar” nu se găseşte tocmai în oferta băncii standard a băncii, ci este un răspuns al instanţei la neregulile din contract. Judecătorii au anulat clauza de dobândă a unui credit imobiliar, considerând că aceasta este abuzivă, iar clientul va trebui să restituie de acum doar principalul.

Cum s-a ajuns aici?

G.V. din Oradea a o obţinut o decizie definitivă şi irevocabilă la Tribunalului Bihor, în mai 2011, împotriva Băncii Comerciale Române, după ce a reclamat banca la Autoritatea Naţională pentru Protecţia Consumatorilor. Instanţa a constatat existenţa unor clauze abuzive în contractul de credit, clauze care definesc modul de calcul al dobânzii variabile.

Clientul a luat un credit imobiliar de 105.000 de euro de la BCR în martie 2008. Dobândă era fixă, de 6,2% în primul an, şi variabilă din al doilea an, după formula: „dobânda curentă este formată din dobânda de referinţă variabilă, care se afişează la sediile BCR, la care se adaugă 1,20 puncte procentuale”. După primul an, dobânda a crescut la peste 10%, şi rata lunară a crescut în consecinţă.

Judecătoria Oradea şi Tribunalul Bihor au considerat că banca, pe lângă faptul că nu a negociat dobânda cu clientul, nici nu a definit parametrii după care aceasta se calculează, fiind în totalitate la latitudinea instituţiei de credit să o modifice, ceea ce a creat un dezavantaj clientului.

BCR şi-a dat clientul în judecată

După ce clauzele referitoare la dobândă au fost eliminate, BCR a dat în judecată clientul. Banca, prin avocaţii săi, a cerut ca instanţa să oblige clientul să semneze un act adiţional prin care să plătească o dobândă la credit formată din Euribor 6M + 4,4 pp, plus o serie de comisioane.

BCR a mai cerut ca, în cazul în care instanţa nu este de acord cu această cerere, atunci să constate abuzul de drept al clientului, lipsa de utilitate a contractului şi să declare scadent anticipat creditul, caz în care clientul ar fi trebuit să returneze imediat toată suma împrumutată.

Chiar dacă nu mai avea clauză de dobândă în contract, BCR a continuat să perceapă o dobândă pe care a calculat-o la momentul implementării OUG 50/2010, formată din Euribor 6M + 8,9 pp.

În acest nou proces, Judecătoria Oradea decis, în iulie 2012, ca dobânda aplicată creditului să fie cea percepută în primul an, fixă, de 6,2%. Decizia a fost atacată cu recurs de ambele părţi.

Pe 1 iulie 2013, Tribunalul Bihor a respins, definitiv şi irevocabil, recursul BCR şi a admis recursul clientului, confirmând astfel că acest credit a rămas fără dobândă. Mai mult, banca trebuie să restituie şi dobânzile încasate de la client după primul an.

Legea spune că, în cazul în care o clauză este considerată abuzivă, atunci aceasta trebuie eliminată din contract.

Plăteşte doar principalul

„Am cerut să fie eliminate clauzele abuzive şi să mi se restituie sumele încasate de bancă din dobândă. Clauzele abuzive au fost înlăturate şi creditul a rămas fără dobândă, în afară de ce am plătit în primul an”, a declarat pentru economica.net orădeanul.

„De acum voi plăti doar principalul, timp de 25 de ani. Nu e vina mea că banca a inserat acele clauze abuzive”, adaugă clientul BCR.

Potrivit acestuia, rata lunară ar trebui să scadă de la 700 de euro (calculată la dobânda fixă de 6,2%, 1.000 de euro calculată după Euribor + 8,9 pp) la 300 de euro, după ce BCR va pune în aplicare decizia.

Cele mai profitabile depozite bancare în lei (iulie 2013)

0

Vă prezentăm cele mai atractive oferte ale băncilor pentru depozitele la termen în lei, în vigoare la 08 iulie 2013. În această analiză nu au fost luate în calcul depozitele bancare destinate copiilor sau pensionarilor.

Top depozite 6 luni

10% – rata (flotantă) dobânzii oferită de depozitul BS-Absolut (Banca Socială). Acest depozit permite depuneri suplimentare și retrageri parțiale ale mijloacelor bănești. Depozitul oferă posibilitatea capitalizării dobânzii. Soldul minim constituie 7.000 MDL.

9,5% – rată fixă a dobânzii oferită de Unibank, depozitul De sărbătoare. Acest depozit nu permite depuneri la cont sau retrageri parțiale ale mijloacelor bănești.

9% – dobândă oferită de depozitele bancare Fidelitate (Banca de Economii) și Fix–Profit (Unibank). Depuneri suplimentare permit ambele depozite. Retrageri din cont permite doar depozitul oferit de Banca de Economii. Unibank oferă posibilitatea capitalizării dobânzii. Rata este flotantă pentru ambele depozite.

Top depozite 12 luni

11% – rată oferită de mai multe produse ale băncilor comerciale: Clasic (Unibank), BS-Absolut (Banca Socială), Fidelitate (Banca de Economii) și Încredere în viitor (Unibank). Toate aceste depozite permit depuneri suplimentare și retrageri din cont cu excepția depozitului Încredere în viitor, care nu permite retrageri parțiale a mijloacelor bănești. Rata fixă a dobânzii – doar la depozitul „Încredere în viitor”.

10,5% – dobândă oferită de depozitul „Aniversare 20 ani” (Banca Socială). Depozitul permite depuneri suplimentare. Rata dobânzii este flotantă. Depozitul oferă posibilitatea capitalizării dobânzii.

10% – rată oferită de Banca de Economii, depozitul Exclusiv. Depozitul nu permite depuneri sau retrageri de mijloace bănești. Rata dobânzii – flotantă.

Top depozite 24 luni

12% – rata (flotantă) oferită de Unibank, depozitul Uni-Profit. Depozitul nu permite depuneri sau retrageri parțiale a banilor.

11,75% – rată oferită de depozitul BS-Absolut (Banca Socială). Depozitul permite atât depuneri suplimentare, cât și retrageri de bani din cont. Rata dobânzii – flotantă.

11,7% – dobândă oferită de Banca Socială prin intermediul depozitelor Clasice și Aniversare 20 de ani. Depozitul Aniversare permite depuneri suplimentare și de asemenea oferă posibilitatea capitalizării dobânzii.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești sau banca preferată etc.

Șeful Bundesbank: Criza zonei euro nu poate fi rezolvată folosind politica monetară, de care este responsabilă BCE

Criza zonei euro nu poate fi rezolvată folosind politica monetară, de care în zona euro este responsabilă Banca Centrală Europeană (BCE), iar guvernele ar trebui să se concentreze pe ruperea garanţiilor implicite pe care le acordă băncilor, a declarat şeful Bundesbank, Jens Weidmann (foto).

“Politica monetară a făcut mult pentru a absorbi consecinţele economice ale crizei, dar nu o poate rezolva”, a afirmat Weidmann într-un discurs susţinut la o conferinţă pe teme economice în oraşul francez Aix-en-Provence, scrie The Money Channel.

Cea mai bună contribuţie pe care o poate aduce politica monetară este stabilitatea preţurilor, a spus Weidmann, potrivit Wall Street Journal. Şeful Bundesbank este membru în consiliul guvernatorilor BCE.

Ruperea legăturilor dintre bănci şi guverne este esenţială, întrucât acestea pot avea un impact negativ puternic asupra finanţelor publice, a adăugat el.

“Băncile europene deţin prea multe obligaţiuni ale propriilor guverne. Avem nevoie de limite ale expunerii băncilor faţă de datoria statelor”, a declarat şeful băncii centrale a Germaniei.

Rezolvarea crizei depinde de abilitatea guvernelor de a face reforme economice structurale, de exemplu în privinţa pensiilor şi pieţei muncii, a spus bancherul german.

$584.000.000 – volumul transferurilor către persoanele fizice din Moldova în primele 5 luni ale anului

0

Banca Națională a Moldovei a publicat datele pentru luna mai privind transferurile de mijloace bănești către persoane fizice prin intermediul băncilor comerciale din Republica Moldova.

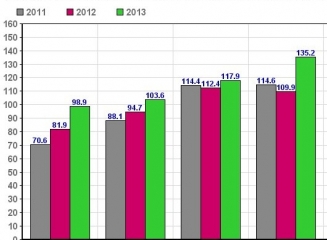
Astfel, în luna mai suma transferată a constituit $128,3 mln, cu $0,8 mln mai puțin decât în aceeași perioadă a anului precedent ($129,1 mln). Per total în primele 5 luni ale anului curent transferurile au însumat $584 mln, în timp ce în 2012 – $527,9 mln.

Datele includ decontările cu băncile din Republica Moldova, fără băncile situate din partea stângă a Nistrului.

88% din mijloace bănești au fost transferate prin intermediul Sistemelor de transfer internațional de bani. La moment în Republica Moldova sunt utilizate numeroase Sisteme de transfer de bani: Allure, Anelik, Avers, Blizko, Coinstar, Contact, Inter Express, Leader, Migom, Money Gram, Poșta Rapidă, Privat Money, RIA Money Transfer, Unistream, Western Union, Zolotaya Korona ș.a.

Distribuția valutară a transferurilor în luna mai: 36,6% (Euro), 32,9% (dolari SUA) și 30,5% (ruble rusești). În ultima perioadă se observă creșterea ponderii rublelor rusești și diminuarea transferurilor în euro și dolari.

Mai jos puteți vedea comparația dintre sumele transferate în primele 5 luni ale anilor 2011, 2012 și 2013.

ABC-darul unui atac raider

0

„Atac raider” – un termen vedetă şi un fenomen periculos pentru companiile din Republica Moldova. Neputincioşi, adevăraţii proprietari ai capitalului rămân peste noapte în afara jocului patrimonial. Scheme cât se poate de încurcate, „ţări-canale de scurgere a banilor” cât se poate de îndepărtate şi dubioase, câştigători mascaţi – acestea sunt elementele unui atac raider de succes. Iar în această ordine de idei, Republica Moldova capătă imaginea unui stat al tuturor posibilităţilor… în manieră de escrocherie.

Ce este un atac raider?

Expresia de „atac raider” provine din cuvântul englezesc „raid”, care înseamnă un atac brusc sau o invazie. În cazul Republicii Moldova, această expresie desemnează practica de a efectua preluări ostile a acţiunilor unor companii, în principal bănci, prin diverse scheme frauduloase.

În atare condiţii, autorităţile au efectuat anumite modificări în actele normative existente, cu o serie de mecanisme menite să evite şi să ofere un control asupra unor astfel de preluări forţate. De exemplu, au fost aduse modificări şi completări în Legea privind instituţiile financiare, prin care s-a reformat cadrul juridic cu privire la acţionariat. De asemenea, Banca Națională a Moldovei a elaborat cu această ocazie un regulament ce se referă la cotele de participare în capitalul social. Actul se axează pe noţiuni-cheie precum „influenţa dominantă asupra persoanei”, “legături strânse”, “persoane care acţionează concertat” şi reglementează condiţiile privind solicitarea permisiunii prealabile a Băncii Naţionale pentru dobândirea sau majorarea cotei substanţiale în capitalul social al unei bănci.

Discuţiile la nivel înalt despre atacurile raider au loc în cadrul Comitetului Naţional de Stabilitate Financiară (CNSF), sub conducerea prim-ministrului, dar şi în cadrul Comitetului Suprem de Securitate, sub conducerea preşedintelui Republicii Moldova. Menţionăm că CNSF a fost creat la sugestia Fondului Monetar Internaţional, în vederea protejării sectorului financiar de efectele crizei mondiale, implicit ale crizei datoriilor suverane din zona euro.

Istoricul atacurilor raider

În septembrie 2011, se vorbea despre o tentativă de preluare a unui pachet de acţiuni de 28% de la Moldova-Agroindbank şi transferarea acestora unor companii din zonele off-shore, în urma unui litigiu fals arbitrat în Rusia. De asemenea, s-a încercat şi preluarea forţată de către companiile off-shore a 78% din acţiunile Universalbank, a 16% din acţiunile Băncii de Economii şi a 5% din acţiunile Victoriabank. Potrivit fostului premier al Republicii Moldova, Vlad Filat, o asemenea acțiune s-a înregistrat și la compania de asigurări ASITO, unde a existat o tentativă de preluare ilegală a 40% din acțiuni.

În aprilie 2012, Ministerul Finanţelor anunţă despre un atac raider ce a avut loc asupra Băncii de Economii spre finele lunii martie 2012. În urma acestui atac, 18,54% acţiuni ale BEM au fost transferate către alţi proprietari, tranzacţie ce a avut loc în mod ilegal, potrivit Ministerului Finanţelor. Aceasta, deoarece exista ordonanţa Comisiei Naţionale a Pieţei Financiare din 24 august 2011, prin care circulaţia acestor acţiuni a fost blocată.

În noiembrie 2012, a fost confirmată informaţia potrivit căreia un nou atac raider a avut loc asupra Moldova-Agroindbank. De această dată, se încercase preluarea forţată a 28% din acţiuni prin intermediul unor instanţe din Ucraina.

În mai 2013, în presă apare O scrisoare a conducerii Băncii Europene pentru Reconstrucție și Dezvoltare (BERD), adresată preşedintelui Nicolae Timofti, cu data de 18 aprilie 2013, în care se vorbește despre un nou atac raider împotriva Moldova-Agroindbank. Acesta ar fi avut loc în perioada martie-mai 2013, când 7 persoane juridice străine, înregistrate în Cipru, Letonia şi Marea Britanie au realizat tranzacții de achiziţionare a acţiunilor emise de Moldova-Agroindbank, fiecare dobândind câte o cotă de participare mai mică de 5% din capitalului social al băncii. Ca rezultat, persoanele juridice menţionate au obţinut cumulativ o cotă de participare de 30,23% din capital. Potrivit BNM, aceste tranzacţii individuale, conform legii, nu au necesitat obţinerea permisiunii prealabile din partea Băncii Naţionale. Guvernatorul BNM, Dorin Drăguțanu, a organizat pe 27 iunie 2013 o conferință de presă în cadrul căreia a declarat că BNM a identificat 5 persoane juridice dintre noii acționari ai Moldova-Agroindbank care acționează concertat în favoarea unei singure persoane. În urma conflictelor pe acest caz, preşedintele Comitetului de conducere al Moldova-Agroindbank Natali Vrabie şi-a dat demisia. Anterior, grupul majoritar de acționari, conduși de Natalia Vrabie, a emis un comunicat în care anunța că banca este supusă unui atac cu participarea instituțiilor statului.

Componente ale unui atac raider „Made in Moldova”:

– preluare forţată şi pierderea controlului asupra companiei fără voinţa proprietarului;

– atacurile au loc rapid. Timp de 1-2 zile, se întâmplă lucruri despre care majoritatea acţionariatului, autorităţile şi societatea nu au idee. Conştientizarea unui atac raider are loc atunci când executorii judecătorești și oficiali guvernamentali bat la ușă şi când acționarilor majoritari nu li se permite să participe la Adunarea Generală.

– caracterul ilegal al acţiunilor raider. Transferul de control asupra companiei dincolo de voința proprietarului este posibil să aibă loc şi în cadru legal. Aceasta este așa-numitul „atac raider alb„, este acceptat în țările dezvoltate și nu este în contradicție cu regulile de joc stabilite în lumea civilizată. Dacă e să vorbim de atacurile raider ce au loc în Republica Moldova, acestea sunt atacuri raider gri și negre. În primul caz, atacul are loc aparent legal, în baza unor decizii și rezoluții adoptate de instanțele judecătorești sau rezoluții emise de către agențiile guvernamentale, hotărârile adunărilor generale ale acționarilor, însă acestea nu sunt suficient de motivate şi rezonabile. Atacurile raider negre presupun acţiuni complet ilegale, inclusiv falsificarea de documente, semnături false, folosind violenţa sau forţa, sechestrul fizic al companiei;

– sprijin de la agențiile guvernamentale;

– utilizarea de hotărâri judecătorești (inclusiv cele ale instanțelor de arbitraj) emise fără motive întemeiate.

În baza elementelor de mai sus, putem defini atacurile raider ca preluarea ilegală a controlului asupra companiei sau a activelor sale efectuate împotriva voinței proprietarului, pe baza rezoluțiilor instanțelor sau agenții guvernamentale și executată, de obicei, prin forță.

Cu siguranţă, în atacuri raider se implică oameni cu cap, indiferent de faptul că scopul lor scuză mijloacele. Atacatorii fac mişcări strategice şi acţiuni inteligente, pentru a realiza un „jaf perfect”. Totuşi, prezentăm în continuare câteva soluţii pentru a lupta cu un atac raider, preluate din presa ucrainească:

– acționarii minoritari sunt deseori atrași de prețul oferit de atacatorii raider. De aceea, o emisiune suplimentară de acțiuni ar putea fi eficientă pentru a diminua pachetul de drepturi corporative deținute de către atacatori;

– în cazul executării silite a companiei în baza rezoluției unei instanțe, este necesar să se apeleze imediat la instanța de judecată cu depunerea unei cereri în vederea suspendării acestei rezoluţii. Proprietarii majoritari ar trebui să ceară instanţei declararea nulităţii hotărârilor care au fost luate de către noua conducere non-competentă în cadrul adunării generale care a avut loc fără participarea lor;

– este recomandabil să se depună o plângere privind atacul raider la organele de poliție, procuratură, autoritățile guvernamentale, precum și să fie dată publicităţii informații privind atacul raider în mass-media;

– trebuie să se apeleze la profesionişti buni şi de încredere pentru a întreprinde măsuri rapide și eficiente pentru a rezolva problema, dar şi pentru a preveni astfel de cazuri pe viitor.

Mario Draghi: Dobânda de referință la euro va fi menținută la un nivel redus pentru o perioadă lungă de timp

Președintele Băncii Centrale Europene (BCE), Mario Draghi (foto), a declarat recent în cadrul briefing-ului care a urmat ședinței prin care s-a decis menținerea ratei de referință la euro la 0,5%, că BCE va menține dobânda la un nivel redus pentru o perioadă extinsă de timp și chiar ar putea-o scădea și mai mult, pentru a susține creditarea și creșterea economiei, scrie bancherul.ro.

„Consiliul guvernatorilor se așteaptă ca ratele dobânzilor BCE să rămână la nivelurile actuale sau mai mici pentru o perioadă lungă de timp”, a spus Draghi.

El a precizat că decizia a fost luată în unanimitate de către membrii conducerii Băncii Centrale Europene, care au discutat și posibilitatea reducerii și mai mult a dobânzii de refinanțare. Draghi a adăugat că BCE ia în considerare și varianta scăderii ratei de dobândă aferenta facilității de depozit, deja la 0%, în încercarea de a stimula creditarea.

Iată ce se arată în comunicatul BCE:

„Este de așteptat ca presiunile inflaționiste din zona euro să rămână modeste pe termen mediu, la fel ca și dinamica monetară, și în special creditarea. Anticipațiile inflaționiste în zona euro sunt în continuare ferm ancorate la niveluri compatibile cu obiectivul de a menține inflația la un nivel mai mic dar apropiat de 2% pe termen mediu.

În același timp, indicatorii de încredere din sondaje au continuat să se îmbunătățească față de nivelurile anterioare mai scăzute. Politica noastră monetară este orientată spre menținerea gradului de acomodare monetară impusă de perspectivele privind stabilitatea prețurilor și de susținerea unor condiții de stabilitate pe piața monetară. Aceasta oferă astfel un sprijin pentru o revenire a activității economice în cursul acestui an și în 2014.

Privind în perspectivă, politica monetară va rămâne adecvata atât timp cât este necesar. Consiliul guvernatorilor se așteaptă ca ratele dobânzilor cheie ale BCE să rămână la nivelurile actuale sau mai mici pentru o perioadă lungă de timp. Această așteptare se bazează pe perspectivele unei inflații reduse pe termen mediu, având în vedere nivelul redus al activității economice și a dinamicii monetare estompate.”