Acasă Blog Pagina 683

Banca britanică Lloyds a fost amendată cu $46 milioane pentru motivarea “incorectă” a angajaților

Autoritatea de control a activității instituțiilor financiare din Marea Britanie a amendat Lloyds Banking Group cu 28 milioane de lire sterline ($46 milioane). Cauza unei asemenea amenzi a este motivarea managerilor pentru vânzarea de produse/servicii bancare de care clienții nu au nevoie, scrie RBK cu referire la Reuters.

Valoarea amenzii este una record pentru asmenea tip de încălcări în Marea Britanie. Amenda a fost majorată cu 10% deoarece banca a fost avertizată anterior despre neregulile depistate.

“Schema de motivare a angajaților băncii a dus la serioase riscuri: managerii erau “presați” – să-și atingă scopurile și să primească bonusul, pentru a evita o posibilă pierdere a jobului. În această schemă cel mai important nu era clientul și ceea ce de fapt are nevoie acesta”, se menționează în comunicatul regulatorului.

Autoritățile britanice au depistat că în perioada ianaurie 2010 – martie 2012 au fost vândute 1 milion de produse bancare către 700.000 de clienți, costul cărora a constituit aproximativ 2 miliarde de lire sterline.

UE a stabilit regulile privind reorganizarea sau lichidarea băncilor cu probleme financiare grave

Statele membre UE şi Parlamentul European au ajuns la un acord asupra regulilor comune vizând reorganizarea sau lichidarea băncilor cu probleme financiare grave, iar compromisul devansează cu 2 ani data de la care creditorii cu prioritate la plată ai acestora trebuie să suporte pierderi. Înţelegerea prevede şi ca guvernele să-şi păstreze în continuare posibilitatea de a interveni pentru a salva băncile de la colaps, însă doar în situaţii excepţionale, transmite Mediafax cu referire la Financial Times.

Directiva privind reorganizarea şi lichidarea instituţiilor de credit ar fi trebuit să ridice de pe umerii contribuabililor povara unor noi crize bancare.

Reforma bancară este una dintre cele mai importante încercări pentru consolidarea sistemelor naţionale de protejare împotriva colapsului băncilor, lovite puternic în criza financiară globală. Contribuabilii europeni au recapitalizat cu circa 473 miliarde de euro instituţiile de credit începând din 2008.

Noile reguli urmează să se aplice în UE din 2015, în timp ce prevederile vizând implicarea creditorilor cu prioritate la plată vor deveni active din 2016, cu 2 ani mai devreme decât luau în calcul miniştrii de finanţe din UE în luna iunie. Guvernele vor putea recapitaliza băncile în urma unor teste de stres sau în cazul unor crize cu efecte sistemice, însă intervenţiile vor fi posibile doar în anumite condiţii şi cu acordul UE.

Statele UE au convenit să introducă fonduri de lichidare sau taxe corespunzătoare, care să constituie în următorul deceniu rezerve echivalente cu 1% din depozitele garantate, circa 70 de miliarde de euro la nivel comunitar.

„Cu noile reguli, cheltuielile publice masive pentru salvarea unor bănci vor deveni în sfârşit o practică a trecutului”, a declarat comisarul UE responsabil de reforme, Michel Barnier.

Regulile convenite trebuie să asigure cadrul reorganizării sau lichidării la nivel naţional a băncilor cu probleme. Reglementările vor fi aplicate de o autoritate centrală în uniunea bancară a zonei euro – structură aflată încă în stadiu de negociere.

Începând din 2016, acţionarii, deţinătorii de obligaţiuni şi unii deponenţi for putea fi forţaţi să contribuie la costurile de reorganizare sau lichidare. Depozitele asigurate până în limita de 100.000 de euro sunt exceptate, iar depozitele persoanelor fizice şi companiilor mici vor fi tratate preferenţial la distribuirea costurilor.

Acţionarii, deţinătorii de obligaţiuni şi o parte a deponenţilor trebuie să contribuie cu echivalentul a 8% din pasive înainte ca fondurile de lichidare să fie folosite, însă statele pot lua decizia de a proteja anumiţi creditori dacă primesc acordul Bruxelles-ului. După implementarea pragului de 8%, intervenţia statelor din fondurile de lichidare este limitată la 5% din pasive şi este condiţionată de aprobarea UE.

Băncile slovene au nevoie de 4,8 miliarde euro pentru a-și reface bilanțurile

Băncile slovene vor avea nevoie de capitaluri suplimentare în valoare de 4,8 miliarde de euro pentru a-şi reface bilanţurile, a anunţat joi Banca centrală a Sloveniei, o sumă pe care ţara o poate strânge singură fără a fi nevoie să ceară ajutorul celorlalte state din zona euro, scrie capital.ro cu referire la Reuters.

Băncile slovene, deţinute în principal de stat, au în prezent credite neperformante în valoare de aproximativ 7,9 miliarde de euro, echivalentul a 20% din PIB, iar pieţele financiare speculează de mai multe luni că Slovenia va fi următoarea ţară din zona euro care va solicita un program de asistenţă.

Potrivit guvernatorului Băncii centrale a Sloveniei, Bostjan Jazbec, cele mai mari 3 bănci slovene au nevoie de o recapitalizare de 3,12 miliarde de euro. Potrivit documentelor guvernamentale, cele 3 bănci ar urma să primească 2,1 miliarde de euro sub formă de bani gheaţă, vor strânge alte 441 milioane de euro din impunerea de pierderi deţinătorilor de obligaţiuni şi vor obţine alte 905 milioane de euro sub formă de bonduri garantate de Guvern.

De asemenea, alte 5 bănci slovene mai mici trebuie şi ele să strângă 1,6 miliarde de euro din partea capitalului privat până în luna iunie 2014. Potrivit datelor Băncii centrale, Raiffeisen Slovenia va avea nevoie de o majorare de capital de 113 milioane de euro, Hypo Alpe-Adria Bank are nevoie de o recapitalizare de 221 milioane de euro în timp ce UniCredit Slovenia are nevoie de doar 14 milioane de euro.

Guvernul de la Ljubljana a cerut deja aprobarea Parlamentului pentru a recapitaliza băncile cu până la 4,7 miliarde de euro. Guvernul sloven intenţionează să creeze o structură de tip „bancă de rebuturi” care să regrupeze credite neperformante în valoare de până la 4 miliarde de euro şi ar facilita vânzarea băncilor sănătoase. Însă Slovenia are nevoie de aprobarea UE pentru a putea începe să transfere creditele neperformante. Se estimează că recapitalizarea sectorului bancar va duce datoria guvernamentală a Sloveniei la 75,6% din PIB.

Chiar dacă Slovenia a evitat pentru moment situaţia în care să ceară ajutorul partenerilor din zona euro, economiştii susţin că fosta republică iugoslavă va trebui să scoată la vânzare companiile deţinute în continuare stat, printre care se numără bănci, companii de telecomunicaţii şi supermarketuri.

Banca Centrală Europeană caută sute de specialiști – bancheri, juriști, contabili și experți IT

Banca Centrală Europeană caută personal. Bancheri, jurişti, contabili sau experţi IT din UE sunt invitaţi să-şi depună CV-urile. Până în martie 2014 vor trebui ocupate 400 de posturi. În total, până în noiembrie, vor fi angajaţi 1000 de specialişti, scrie economica.net.

Caroline Willeke, şefa departamentului de recrutări din cadrul Autorităţii de Supraveghere Bancară, are la dispoziţie 12 luni pentru a completa schema de personal a instituţiei. Banca Centrală Europeană caută 1000 de specialişti în diverse domenii.

Candidaţii trebuie să provină din state membre ale UE şi să deţină cunoştinţe solide de limba engleză. Obligatorii mai sunt studiile superioare, de preferinţă master/doctorat, şi o cât mai bogată experienţă în domeniu. Pe lângă cei 770 de bancheri, directori, contabili şi consilieri, instituţia mai caută specialişti IT, jurişti, statisticieni şi persoane cu calificare în domeniul resurselor umane. Până în noiembrie 2014, toate posturile vor trebui ocupate, scrie Deutsche Welle.

Mai întâi vor fi căutaţi şi aleşi managerii instituţiei înfiinţate pentru a controla activitatea băncilor europene. În acest sens, Caroline Willeke a apelat la intermediari:

„Ne-am decis pentru aşa-numita abordare top-down”, spune şefa departamentului de recrutări. După aceea, directorii generali îşi vor alege singuri şefii de departamente.

Se caută specialişti din toată Europa

În vederea formării echipelor, băncile naţionale şi autorităţile de supraveghere financiară din statele membre ale UE au primit din partea BCE toate informaţiile necesare privind condiţiile de angajare şi de muncă, nivelul de salarizare sau acomodarea în Germania, în metropola Frankfurt pe Main.

Reprezentanţii BCE nu au uitat să sublinieze faptul că instituţia dispune de grădiniţă proprie şi de o şcoală europeană. „De asemenea, am ţinut să menţionăm că femeile sunt încurajate să candideze inclusiv pentru posturi de conducere”, spune Caroline Willeke.

De altfel, guvernatoarea Băncii Centrale Franceze, Daniele Nouy, a şi fost nominalizată pentru cea mai înaltă funcţie la Autoritatea de Supraveghere a BCE. Dacă Parlamentul şi Consiliul European îşi vor da acordul, Nouy şi-ar putea prelua postul curând.

Primii experţi au început lucrul

Primii 79 de responsabili cu controlul activităţii băncilor şi-au început activitatea în vară. „Avangarda” este formată din trimişi ai băncilor şi ai Autorităţilor naţionale de supraveghere din ţările UE, cu rolul de a crea cadrul de reglementare a viitoarei instituţii BCE.

Instituţia cu sediul la Frankfurt pe Main a înfiinţat cinci echipe. Două vor stabili bazele juridice şi setul de norme ale Autorităţii pentru Supraveghere, altele vor întocmi lista băncilor controlate şi metodologia de lucru. Peste jumătate dintre experţi provin din Germania, Portugalia, Spania şi Italia.

Un alt proiect mamut al BCE este programat în vara anului 2014: inaugurarea noului sediu al instituţiei din Frankfurt pe Main. La jumătatea anului viitor, cei 2300 de funcţionari ai BCE se vor muta în noile birouri.

Cei 1000 de specialişti proaspăt sosiţi nu vor putea lucra în aceeaşi clădire. Plănuit cu ani în urmă, noul sediu are o capacitate de doar 2800 de locuri. Cel puţin unii din aceşti angajaţi vor folosi birourile din vechea clădire a BCE.

România: BCR vinde aur direct la ghișeu – prețul monedelor variază de la 120 la 1.000 euro, prețul unui lingou ajunge la 32.000 euro

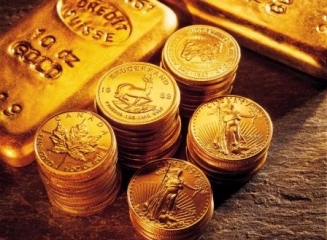
BCR vinde aur direct de la ghişeele unităţilor sub formă de monede şi lingouri către populaţie de la începutul acestei săptămâni, estimând vânzări de 400 de kilograme pentru următorul an. Aurul vândut are 24 de karate şi este furnizat de către Monetăria statului austriac, scrie Ziarul Financiar.

Cea mai mică monedă pusă în vânzare are o greutate de 3,121 grame şi costă 541,08 RON (aprox. 120 euro), iar cea mai mare are 31,103 grame şi costă 4.635,91 RON (aprox. 1000 euro).

Cel mai mic lingou ce poate fi cumpărat direct de la ghişeu are o greutate de 2 grame şi costă 368,36 RON (aprox. 80 euro), iar cel mai mare are un kilogram şi costă de 143.424,62 RON (aprox. 32.000 euro).

„Aurul vândut la ghişeu este destinat populaţiei care este interesată fie să îşi tezaurizeze averea fie să o ofere un cadou valoros. Estimăm că vom vinde 400 de kilograme în primul an de vânzări directe la ghişeu”, a spus Laura Hexan, şef departament pieţe financiare la BCR.

Până în prezent, achiziţiile de aur de la BCR erau posibile în baza unei precomenzi iar serviciul era accesat în principal de clienţii bogaţi sau de clienţii de private banking. În acest an, BCR a vândut 350 de kilograme de aur.

Detalii pe site-ul băncii.

Cele mai profitabile depozite bancare în dolari SUA (decembrie 2013)

0

Vă prezentăm cele mai profitabile depozite bancare (în vigoare la 11 decembrie 2013) oferite de băncile comerciale din Moldova pentru plasarea dolarilor SUA la termen de 6, 12 și 24 luni. În acest clasament nu sunt incluse depozitele destinate copiilor și cele pentru pensionari.

Top depozite 6 luni

6% – rată flotantă oferită de către Banca de Economii, depozitul Rentabil. Depozitul permite depuneri suplimentare (minim 100 USD), dar nu permite retragerea parțială a banilor din cont.

5,5% – rată anuală oferită de depozitul Standart+ (Unibank). Depozitul permite atât depuneri suplimentare cât și retrageri parțiale a banilor din cont. Este posibilă capitalizarea dobânzii.

5% – dobândă oferită de multiple produse: Avantajos (Victoriabank), Standart (Unibank) și Fidelitate (Banca de Economii). Toate cele 3 depozite permit depuneri suplimentare de bani. Retrageri de mijloace bănești nu permite doar depozitul oferit de Unibank. Rata fixă a dobânzii oferă doar depozitul Standart (Unibank).

Top depozite 12 luni

7% – rată flotantă oferită de către Banca de Economii, depozitul Rentabil. Depozitul permite depuneri suplimentare (minim 100 USD), dar nu permite retragerea parțială a banilor din cont.

6,5% – dobândă oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale banilor din cont.

6,4% – rată (flotantă) oferită de depozitul Standart+ (Unibank). Acest depozit permite atât depuneri cât și retrageri parțiale ale mijloacelor bănești din cont. Este posibilă capitalizarea dobânzii.

Top depozite 24 luni

7,5% – rată (flotantă) oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale banilor din cont.

7,2% – dobândă oferită de către Banca de Economii (depozitul Fidelitate). Rata dobânzii este flotantă. Acest depozit permite atât retrageri cât și depuneri suplimentare de bani în cont.

6,6% – rată oferită de depozitul Uni-Profit (Unibank). Depzoitul nu permite nici retrageri, nici depuneri suplimentare de bani în cont.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială etc.

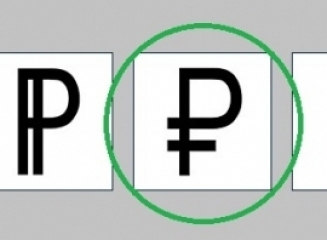
(foto) Rubla rusească are de astăzi un simbol oficial

Banca Centrală a Rusiei și-a anunțat decizia privind alegerea simbolului pentru rubla rusească. Documentul a fost semnat de către Guvernatorul băncii centrale – Elvira Nabiullina, scrie banki.ru.

“Simbolul trebuie să fie simplu. Simbolul rublei trebuie să se asocieze cu valuta națională a Federației Ruse, dar în același timp trebuie să fie într-un rând cu simbolurile altor valute mondiale”, a spus Elvira Nabiullina.

Simbolul oficial a devenit varianta nr.2 din cele 5 propuse de Banca Centrală a Rusiei – litera rusească R (P) cu o linie orizontală în partea de jos. Acest simbol a acumulat cele mai multe voturi (61%) din partea cetățenilor în timpul votării (5 noiembrie – 5 decembrie).

La discuții/votare au participat mai mult de 280.000 de persoane. Banca Centrală a primit mai mult de 140.000 de comentarii la simbolurile propuse.

“Simbolul ales va prezenta cu demnitate valuta rusească pe piețele mondiale”, a concluzionat guvernatorul băncii centrale Elvira Nabiullina.

Mario Draghi a solicitat guvernelor europene să adopte reforme economice şi să finalizeze uniunea bancară

Preşedintele Băncii Centrale Europene, Mario Draghi, a solicitat guvernelor europene să adopte reforme economice şi să finalizeze uniunea bancară, apreciind că BCE a câştigat timp pentru noi măsuri, menţinând stabilitatea preţurilor în ultimii 15 ani, transmite economica.net cu referire la Reuters.

“Este crucial acum să finalizăm această agendă la nivel european şi naţional, iar guvernele trebuie să se concentreze pe priorităţile cheie ale reformei: finalizarea uniunii bancare, implementarea consolidării fiscale şi reforme structurale pe piaţa muncii”, a afirmat Mario Draghi, într-o conferinţă desfăşurată la Roma.

BCE trebuie să menţină încrederea opiniei publice respectându-şi mandatul de a asigura stabilitatea preţurilor, a explicat şeful Băncii Centrale Europene, adăugând că nu este îngrijorat că nivelul scăzut al inflaţiei ameninţă să arunce Europa într-un ciclu deflaţionist, aşa cum s-a întâmplat în Japonia.

Inflaţia în zona euro va rămâne sub ţintă în următorii doi ani, iar Banca Centrală Europeană (BCE) este gata să acţioneze dacă va fi necesar să ajute economia, a afirmat, recent, Draghi. Banca Centrală Europeană (BCE) şi-a revizuit în scădere estimările privind rata inflaţiei în zona euro pentru 2013 şi 2014, până la 1,4% şi, respectiv, 1,1%. În plus, potrivit primelor prognoze pentru 2015, media inflaţiei în zona euro ar urma să se situeze la 1,3%, sub ţinta de 2% avută în vedere de BCE.

Există numai un risc extrem de scăzut al scăderii persistente a preţurilor în zona euro, a afirmat recent Christian Noyer, membru al Comitetului executiv al Băncii Centrale Europene.

„În acest moment, nu există semne privind o deflaţie generală în zona euro şi cei mai mulţi indicatori arată un risc extrem de scăzut”, susţine Christian Noyer, care este şi guvernator al Băncii Centrale a Franţei.

Deflaţia, o scădere cronică a preţurilor, afectează întreaga economie, deoarece consumatorii evită să facă achiziţii în aşteptarea unor noi reduceri de preţuri, ceea ce afectează cererea şi forţează companiile să-şi reducă cheltuielile şi angajările, creând, astfel, un efect în spirală.

Oficiul European de Statistică (Eurostat) a anunţat că rata anuală a inflaţiei în zona euro a scăzut luna trecută până la 0,7%, cel mai redus nivel din ultimii patru ani, de la nivelul de 1,1% înregistrat în luna septembrie. Categoriile de bunuri şi servicii care au avut cel mai mare impact anual asupra scăderii inflaţiei în zona euro au fost preţurile la serviciile de transport, care s-au redus cu 0,31%, precum şi tarifele la serviciile de telecomunicaţii, care s-au diminuat cu 0,16%.

Creşterea preţurilor de consum în cele 17 state care utilizează moneda euro este mult sub ţinta de 2% avută în vedere de Banca Centrală Europeană. Inflaţia scăzută a determinat BCE să reducă dobânda de politică monetară până la nivelul record de 0,25%.

30.000 de greci nu-și plătesc ratele la creditul ipotecar, deși au posibilități financiare. Sunt protejați de lege!

Aproximativ 30.000 de persoane din Grecia care au credite ipotecare profită de un moratoriu impus asupra executării silite a locuinţelor în perioada crizei pentru a nu-şi plăti ratele, deşi au posibilităţi financiare, arată un studiu al instituţiilor de credit elene.

În total, legea care opreşte executările silite protejează aproximativ 200.000 de persoane cu împrumuturi ipotecare şi întârzieri la plată mai mari de 90 de zile, scrie Ziarul Financiar cu referire la Kathimerini.

Datele au fost publicate înainte ca Parlamentul elen să ia în discuţie posibila prelungire a moratoriului după data de 31 decembrie. Creditorii internaţionali ai ţării – FMI, Comisia Europeană şi Banca Centrală Europeană – cer autorităţilor elene să nu extindă moratoriul impus pe o perioadă de cinci ani la începutul anului 2009, în contextul crizei financiare globale.

Guvernul încearcă să găsească o modalitate de a-i proteja în continuare pe grecii care nu-şi pot plăti ratele din cauza scăderii veniturilor sau a şomajului. Totodată, executivul vrea să ajute băncile să-şi consolideze situaţia financiară, după ce au fost recapitalizate cu mai multe zeci de miliarde de euro din fonduri împrumutate de stat de la ţările zonei euro şi FMI.

Datele băncilor arată că persoanele care abuzează de moratoriul privind executările silite tind să aibă şi cele mai mari împrumuturi, în unele cazuri de până la 500.000 de euro.

Deciziile instanţelor din Grecia par să susţină afirmaţiile băncilor, potrivit Kathimerini. Astfel, tribunalele au respins un număr mare de cereri pentru protecţie de la plata ratelor după ce au descoperit că solicitanţii au încercat să ascundă o parte importantă a activelor.

Cele mai profitabile depozite bancare în euro (decembrie 2013)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6,12 și 24 luni) în euro, în vigoare la 10 decembrie 2013. În acest clasament nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.

Top depozite 6 luni

6% – rată flotantă a dobânzii oferită de Banca de Economii, depozitul Rentabil. Depozitul permite depuneri suplimentare, dar nu permite retragerea parțială a banilor din cont.

5,5% – rata (flotantă) oferită de depozitul Standart+ (Unibank). Acest depozit permite depuneri suplimentare (cu excepția ultimelor 2 luni) de mijloace bănești și retrageri parțiale. Este posibilă capitalizarea dobânzii.

5% – dobândă oferită de Banca de Economii (depozitul Fidelitate), Unibank (depozitul Standart) și Victoriabank (depozitul Avantajos). Toate cele 3 produse oferă posibilitatea depunerii suplimentare de mijloace bănești. Retrageri parțiale de bani nu permite doar Unibank. Capitalizarea dobânzii este posibilă la depozitele oferite de Victoriabank și Unibank. Rata fixă – doar la Unibank.

Top depozite 12 luni

7% – rată flotantă a dobânzii oferită de Banca de Economii, depozitul Rentabil. Depozitul permite depuneri suplimentare, dar nu permite retragerea parțială a banilor din cont.

6,5% – rata (flotantă) dobânzii oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale mijloacelor bănești.

6,4% – dobânda oferită de depozitul Standart+ (Unibank). Rata dobânzii este flotantă. Depozitul permite depuneri suplimentare și retrageri parțiale ale banilor din cont. Depozitul oferă posibilitatea capitalizării dobânzii.

Top depozite 24 luni

7,2% – rată oferită de depozitul Fidelitate (Banca de Economii). Depozitul oferit de BEM permite depuneri și retrageri de bani din cont. Rata dobânzii este flotantă.

7% – rată oferită de Comerțbank, prin intermediul depozitului Barocco. Acest depozit nu permite depuneri suplimentare sau retrageri de bani din cont.

6,6% – rata dobânzii oferită de către Unibank (depozitul Uni-Profit). Nu se permit retargeri sau depuneri de bani în cont. Rata dobânzii – flotantă.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca comercială etc.