Acasă Blog Pagina 656

Sondaj MasterCard: 74% dintre respondenți consideră numerarul deloc igienic

MasterCard a intervievat 510 români pentru a înțelege percepțiile lor cu privire la utilizarea numerarului și potențialele lor preocupări cu privire la igienă. Trei sferturi (74%) dintre participanții la sondaj consideră ca numerarul – bancnotele și monedele – nu sunt igienice sau sunt nesănătoase, scrie nocash.info.ro.

În acest context, 73% dintre subiecții intervievați au declarat că preferă cardul sau plata contactless în defavoarea numerarului. Când vine vorba de plăți alternative, 77% iau in considerare plata cu cardul în timp ce 56% ar folosi plata online, 27% ar folosi plata cu ajutorul mobilului iar 18% ar folosi cardul contactless ca metodă de plată.

3 din 10 (29%) români susțin că nu ar vrea ca zeci de străini să folosească numerarul – bancnote si monede – înainte ca acesta să ajungă la ei. Printre cei care nu sunt îngrijorați, 47% spun că este din cauza faptului că nu au nici un control asupra traseului banilor, în timp ce 20% nici nu s-au gândit vreodată la acest subiect. Cunoscând că numerarul nu este igienic, aproape toți cei care au răspuns la sondaj (99%) consideră că oamenii ar trebui să fie mai atenți cu privire la folosirea lui.

Acest raport prezintă rezultatele unui studiu online, derulat în rândul a 510 adulți, 255 de bărbați și 255 de femei, de peste 18 ani, care trăiesc în Romania. Interviurile pentru acest studiu au fost efectuate în perioada 31 martie – 7 aprilie 2014. Marja de eroare al acestui studiu este de +/- 4.34%.

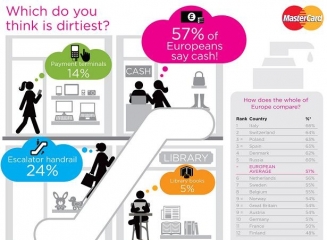
Într-un raport publicat tot de MasterCard în martie anul trecut, intitulat “How clean is your cash?“, europenii din 15 țări au fost întrebați care cred că este cel mai puțin igienic articol cu care intră în contact. 57% dintre europenii chestionați cred că acest articol este numerarul.

youtube placeholder image

Ion Sturza: „Lucrurile sunt destul de complicate în sistemul bancar. Nu sunt tragice, ci absolut gestionabile.”

0

Fostul premier Ion Sturza trage un semnal de alarmă în ceea ce privește situația în sistemul bancar. El susține că mai multe companii de stat care au datorii la Banca de Economii ar putea trece în proprietatea băncii, din cauza datoriilor. Totodată, el afirmă că 3 bănci comerciale din Moldova riscă să se retragă de pe piață, pentru că au un capital negativ. Declarațiile au fost făcute de Ion Sturza în exclusivitate pentru Agora.

„Este o temă fierbinte pentru Republica Moldova. Sunt unele nuanțe pe care analiștii și economiștii nu le iau în considerație, atunci când vorbesc despre Banca de Economii. Trebuie luat în considerație că astăzi la Banca de Economii există un stoc, creat artificial de datorii a companiilor de stat de un miliard și jumătate de lei, care sunt gajate cu activele companiilor statului, Moldtelecom, fabrica de tutun și altele, care în caz de intrare în default sau incapacitate de a rambursa aceste credite, dar este foarte probabil, ramuri întregi sunt pasibile să treacă în proprietatea băncii, care este controlată astăzi de banca agent a Federației Ruse”, a declarat Ion Sturza.

Totodată, el a spus că în Banca de Economii sunt peste 2 milioane de conturi ale cetățenilor Republicii Moldova, ceea ce reprezintă un activ extrem de puternic de influență din partea Federației Ruse.

De asemenea, fostul premier a menționat că 3 bănci din Republica Moldova riscă să se retragă de pe piață.

„Nu vreau să le dau numele, au un capital negativ, care în caz dacă se retrag, banii care au fost aduși pentru a ridica partea de active din zona Federației Ruse, putem să avem o criză de sistem. Lucrurile sunt destul de complicate în sistemul bancar. Bineînțeles că nu sunt tragice, ele sunt absolut gestionabile și sper că Banca Națională în conlucrare cu alte instituții ale statului vor ține situația sub control”, a adăugat el.

Vedeți întregul interviu și materialul video pe agora.md.

Grupul Societe Generale pierde bani din cauza subsidiarei sale din Rusia

Profitul Societe Generale, a doua mare bancă listată din Franţa, s-a redus cu 13% în primele 3 luni ale anului, din cauza deprecierii fondului comercial la subsidiara din Rusia, scrie incomemagazine.ro cu referire la Bloomberg şi Reuters.

Pe data de 13 mai, banca va prezenta strategia pe 3 ani de dezvoltare pe piaţa rusă, prin care speră să obţină o profitabilitate acceptabilă în 2016, într-un scenariu care prevede atenuarea tensiunilor. Rusia reprezintă 3% din expunerea globală a SocGen, care este una dintre băncile străine cu cea mai semnificativă prezenţă pe piaţa rusă.

În intervalul ianuarie – martie 2014, profitul net a scăzut la 315 milioane de euro (439 milioane de dolari), de la 364 milioane de euro în perioada similară din 2013.

Pe fondul crizei din Ucraina, rubla s-a depreciat în 2014 cu aproximativ 8%, iar indicele Micex al bursei de la Moscova a înregistrat un declin de 12%. La bursa de la Paris, acţiunile SocGen au urcat anul acesta cu 3,9%.

Profitul diviziei de corporate şi investiţii bancare a Societe Generale a scăzut cu 16% în primul trimestru din 2014, la 409 milioane de euro, în timp ce câştigurile diviziei de consumer-banking au urcat cu 21%, la 323 de milioane de euro.

La divizia internaţională şi de servicii financiare s-au înregistrat pierderi de 284 de milioane de euro, de la un profit de 256 de milioane de euro, din cauza deprecierii fondului comercial la subsidiara din Rusia.

EVM Consulting: Clasamentul eficienței bancare în trim.I (2014) nu și-a schimbat liderii

0

EVM Consulting prezintă un nou clasament al eficienței bancare elaborat în baza datelor financiare dezvăluite de băncile comerciale din Moldova pentru trimestrul I, anul 2014. Metodologia aplicată la elaborarea acestui top este fixată pe 5 indicatori de eficiență (venituri totale, venit net, ROE, ROS si rotația activelor). 

Pe prima poziție în clasament, deja al 5-lea trimestru consecutiv, este plasată Moldindconbank, care totodată deține primul loc și în sub-clasamentele după indicatorii „Venituri Totale” și „ROE” (rentabilitatea financiară). De menționat că în sub-clasamentul „Venituri Totale” întâietatea pe perioadele anterioare (2004-2013) era deținută de Moldova-Agroindbank. Prin urmare, asistăm la o primă surpriză în acest sub-clasament.

Pe treapta a doua a topului ferm se menține Moldova-Agroindbank. Banca respectivă deține prima poziție în sub-clasamentul după indicatorul „Venit Net”. Pe locul 3 în actualul clasament se plasează, la fel de stabil, Victoriabank, distanțându-se, însă, cu mult față de primele două clasate.

Surpriza cea mare a actualului clasament vine din partea BCR Chișinău. Astfel, BCR Chișinău datorită unui coraport echilibrat dintre venituri nete și venituri totale a saltat în top de pe poziția 12 (anul 2013) pe treapta 4. Banca respectiva deține prima poziție în sub-clasamentul după indicatorul ROS (rentabilitatea activității operaționale).

Printre băncile care și-au îmbunătățit situația în acest clasament se mai enumeră Unibank (locul 7, +3 trepte față de 2013) și FinComBank (locul 9, +2 trepte față de 2013).

Poziţiile deţinute de Energbank, ProCreditBank, EuroCreditBank și Banca de Economii sunt în descreştere situându-se pe treapta a 8-a, a 10-a, a 11-a şi respectiv a 12-a din clasament.

Este important de menționat creșterea în perioada vizată pentru întreg sistemul bancar a venitului total cu 21% și totodată diminuarea venitului net total cu cca. 11%, comparativ cu aceeaşi perioadă a anului 2013.

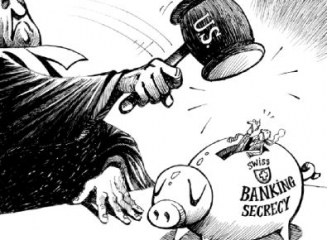
Secretul bancar are limite – lecţia dată de criza financiară internaţională

0

Secretul bancar este unul din pilonii de bază în funcţionarea sistemelor financiare şi acesta a suferit schimbări majore după criza financiară internaţională din anul 2008. Acest lucru denotă faptul că autorităţile au conştientizat necesitatea schimbării paradigmelor financiar-economice mondiale, în vederea ţinerii în frâu a crizelor financiare, precum şi pentru evitarea evaziunii fiscale. 

Potrivit legislaţiei Republicii Moldova, secretul bancar constituie orice informaţie referitoare la persoana, la bunurile, la activitatea, la afacerea, la relaţiile personale sau de afaceri ale clienţilor băncii, la conturile clienţilor (solduri, rulaje, operaţiuni derulate), la tranzacţiile încheiate de clienţi, precum şi altă informaţie despre clienţi, care i-a devenit cunoscută băncii.

Dacă Republica Moldova a resimţit criza prin intermediul sectorului real, atunci în SUA şi în statele UE sectorul bancar a fost în fruntea „listei de acuzaţi” pentru generarea crizei. Astfel, în aceste ţări, aspectele ce ţin de păstrarea secretului bancar/dezvăluirea informaţiilor ocupă un rol semnificativ. Şi aceasta în contextul în care evaziunea fiscală în aceste state aduce pierderi substanţiale. De exemplu, evaziunea fiscală produce în Europa un deficit anual de 1.000 de miliarde (1 bilion) de euro.

Astfel, statele G-20, printre care SUA şi ţările UE, au convenit să implementeze până la finalul anului 2015 un standard global de schimb automat de informaţii între autorităţile fiscale, pentru a combate evaziunea fiscală şi a elimina secretul bancar.

Noul sistem de cooperare între autorităţile fiscale va presupune schimbul automat al informaţiilor colectate de către autorităţile fiscale de la instituţiile financiare din fiecare ţară. Planul vizează în principal împiedicarea strategiilor de evitare a plăţii taxelor utilizate de companii mari, care transferă profiturile către aşa-numite „paradisuri fiscale” cu rate reduse de impozitare. Analiştii susţin că circa 70% din masa monetară mondială este rulată din umbra paradisurilor fiscale.

Elveţia, considerată paradisul fiscal al bogaţilor, de asemenea a semnat convenţia internaţională de cooperare cu autorităţile fiscale străine, renunţând astfel la secretul său bancar.

Astfel, statele membre ale Uniunii Europene şi Elveţia vor fi obligate să se informeze reciproc dacă o persoană sau o entitate ce nu are rezidenţă în una din ţările semnatare beneficiază de economii pe teritoriul vreunuia din aceste state. Când cel care comite frauda e descoperit, va fi taxat la nivelul din ţara sa de origine, ceea ce va face evaziunea fiscală să devină neatractivă în interiorul Europei.

În Republica Moldova, administratorii şi funcţionarii băncii, persoanele care acţionează în numele băncii şi alte persoane care, în virtutea executării obligaţiilor de serviciu, au obligaţia de a păstra secretul bancar, de a nu folosi informaţia indicată în alte scopuri decât cele de serviciu. Această obligaţie subzistă şi după încetarea activităţii persoanelor menţionate mai sus sau în perioada suspendării activităţii lor.

Informaţia ce constituie secret bancar urmează a fi furnizată de bancă, în măsura în care furnizarea acestei informaţii este justificată de scopul pentru care este solicitată, în următoarele cazuri:

– la solicitarea clientului băncii sau a reprezentantului acestuia;

– în cazul decesului clientului băncii, la solicitarea moştenitorului acestuia;

– la solicitarea organului de urmărire penală privind cauza penală concretă;

– la solicitarea instanţei de judecată, în scopul soluţionării unei cauze aflate pe rol;

– la solicitarea organului fiscal, în scopul exercitării atribuţiilor stabilite de legislaţia fiscală;

– la solicitarea organului vamal, în privinţa persoanei supuse supravegherii vamale;

– la solicitarea Curţii de Conturi, în privinţa persoanei auditate;

– la solicitarea Serviciului de Informaţii şi Securitate, în scopul exercitării atribuţiilor ce ţin de asigurarea securităţii de stat;

– la solicitarea Centrului Naţional Anticorupţie, în privinţa persoanei care cade sub incidenţa legislaţiei cu privire la prevenirea şi combaterea spălării banilor şi finanţării terorismului;

– la solicitarea Comisiei Naţionale a Pieţei Financiare, în scopul exercitării atribuţiilor ce ţin de domeniul pieţei financiare nebancare;

– la solicitarea Ministerului Finanţelor, în scopul exercitării atribuţiilor pentru conturile deschise în bănci de către instituţiile publice finanţate de la bugetul public naţional;

– la solicitarea organului de executare;

– când banca justifică un interes legitim.

Companiile off-shore şi evaziunea fiscală sunt subiecte tot mai des discutate, atât de plan internaţional, cât şi în Republica Moldova. Atacurile raider ce au avut loc în ultimii ani asupra mai multor instituţii bancare şi companii din ţara noastă au fost efectuat prin intermediul acestor zone. În acest context, se consideră că legislaţia ce reglementează sectorul bancar are multe goluri şi lacune, iar colaborarea cu alte ţări  pe partea de schimb de informaţii financiar-bancare lipseşte. Or, ar putea fi vorba despre o lipsă de voinţă politică în acest sens.

3 bănci au anunțat oficial sistarea deservirii transferurilor internaționale Contact

0

Comerțbank, Mobiasbanca Groupe Societe Generale și Unibank au anunțat oficial despre sistarea deservii transferurilor internaționale prin intermediul sistemului Contact.

Aceste decizii vin în urma dificultăților pe care le întâmpină sistemul dat, în special banca de decontare Russlavbank. Recent, pe numele conducerii acestei bănci a fost deschis un dosar penal cu privire la activitate bancară ilegală. Drept urmare băncile partenere din diferite țări au anunțat despre sitarea colaborării cu sistemul Contact.

Săptămâna trecută pe site-ul Unibank a fost publicat următorul mesaj:

„Stimaţi clienţi, vă aducem la cunoştinţă, că expedierea şi primirea transferurilor băneşti prin intermediul sistemului de transfer de bani «Сontact» temporar este stopat.”

Zilele acestea alte 2 bănci, Comerțbank și Mobiasbancă au procedat la fel:

„Stimaţi clienţi, vă aducem la cunoştinţă, că expedierea şi primirea transferurilor băneşti prin intermediul sistemului de remitere de bani «Сontact» temporar este stopat. Administraţia Comerțbank.”

„Stimaţi clienţi, vă informăm că recepţionarea şi expedierea de mijloace băneşti prin intermediul sistemului de transfer rapid CONTACT a fost temporar suspendată. Vă mulţumim pentru înţelegere,” se menționează pe site-ul Mobiasbanca.

Din cele 14 bănci licențiate din țară, 12 deservesc transferurile internaționale prin intermediul sistemului Contact.

(Update) EuroCreditBank anunță sistează temporar colaborarea cu Contact:

„Stimaţi clienţi ai EuroCreditBank, în legătură cu dificultăţile tehnice, apărute în Sistemul de Remitere de Bani „CONTACT”, expedierea şi eliberarea remiterilor de bani, prin sistemul respectiv, va fi sistată pentru o perioadă nedeterminată. Pentru mai multe detalii apelaţi la numărul de telefon: 022 500-200.”

(grafic) În primele 3 luni transferurile din străinătate către persoane fizice au depășit $314 mln

0

Banca Națională a Moldovei a publicat datele pentru luna martie a anului curent privind transferurile de mijloace bănești din străinătate către persoane fizice prin intermediul băncilor comerciale din Republica Moldova.

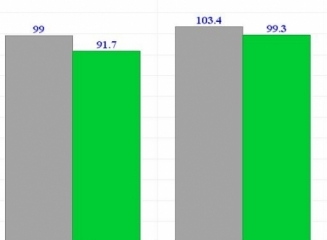
Astfel, în luna martie suma transferată a constituit $123,2 mln, cu $5,3 mln mai mult decât în aceeași perioadă a anului precedent ($117,9 mln). Dacă să privim la datele din anii precedenți, observăm că în luna martie a lui 2012 transferurile au totalizat $112,4 mln, în 2011 – $114,4 mln, 2010 – $97,7,5 mln, 2009 – $91 mln, 2008 – $126,4 mln.

În 3 luni transferurile către persoane fizice au totalizat $314,1 mln. Datele includ decontările cu băncile din Republica Moldova, fără băncile situate din partea stângă a Nistrului.

87% din mijloace bănești au fost transferate prin intermediul sistemelor de transfer internațional de bani. La moment în Republica Moldova sunt utilizate numeroase sisteme de transfer de bani: Allure, Anelik, Avers, Blizko, Inter Express, Leader, Money Gram, Privat Money, RIA Money Transfer, Unistream, Western Union, Zolotaya Korona ș.a.

Distribuția valutară a transferurilor în luna martie: 37,2% (euro), 35,2% (ruble rusești) și 27,6% (dolari SUA). Observăm creșterea ponderii transferurilor în ruble rusești și diminuarea celor în euro și dolari.

Vedeți în continuare graficul ce ilustrează volumul transferurilor de mijloace bănești în primele 3 luni ale anului 2013 și 2014.

(grafic): Banca Centrală a Rusiei: Transferurile către persoanele fizice din Moldova au depășit $2,2 mlrd în 2013

0

Banca Centrală a Federației Ruse a publicat informația referitor la transferurile persoanelor fizice din Rusia către țările CSI pentru trimestrul IV al anului precedent.

Astfel, în 2013 transferurile persoanelor fizice către țările CSI au totalizat 24,8 miliarde dolari SUA: trimestrul I – $4,4 mlrd, trimestrul II – $5,9 mlrd, trimestrul III – $7,3 mlrd și trimestrul IV – $7,1 mlrd.

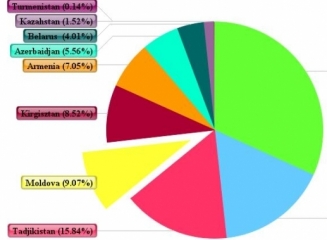
Destinațiile principale a remitențelor sunt Uzbekistan, Ucraina, Tadjikistan, Republica Moldova și Kirgizstan. Transferurile către aceste 5 țări reprezintă peste 80% din totalul transferurilor către țările fostei CSI (vezi graficul).

În trimestrul IV volumul transferurilor către Republica Moldova a constituit $635 milioane, cu $17 mln. mai puțin decât în trimestrul III (2013). Comparativ cu anii precedenți transferurile sunt în continuă creștere: trim IV (2011) – $433 mln., trim. IV (2012) – $602 mln.

Per total în 2013 către Moldova persoanele fizice au transferat mijloace bănești echivalentul a $2,25 mlrd. Banca Centrală a Federației Ruse nu specifică cota parte a transferurilor efectuate prin intermediul băncilor din Transnistria, fluxuri bănești ce nu sunt monitorizate de către BNM.

Vedeți în continuare distribuția transferurilor pe țări și evoluția acestora în 2013.

Veşti bune pentru cei care preferă serviciile bancare la distanţă

0

Cei care preferă serviciile bancare la distanţă, au obţinut un avantaj absolut. Acum, ei pot accesa şi mai multe servicii bancare prin intermediul unei reţele imense de terminale de plată instalate în toată ţara.

Noutatea cea bună este că, pentru prima oară, la terminalele de plată sunt acceptaţi bani numerar pentru alimentarea conturilor bancare, inclusiv: în contul curent; în contul de depozit; în contul de card, precum şi achitarea creditelor (overdaft, datorii la cardul de credit, creditul de consum sau imobiliar). Clientul trebuie să cunoască informaţia despre contul bancar, şi anume – numărul contului, precum şi să reţină că valuta contului trebuie să fie leul moldovenesc.

Extinderea accesului la serviciile bancare la distanţă s-a produs graţie colaborării eficiente dintre BC “Moldova Agroindbank” SA şi operatorii QIWI, MMPS şi Moldcell. Urmare a acestui parteneriat, clienţii Moldova Agroindbank îşi pot alimenta conturile cu numerar fără a veni la bancă, de la cel mai apropiat terminal al celor trei operatori, dar şi de la orice punct de vînzare Moldcell. Clientul nu trebuie decât să aleagă cel mai apropiat terminal/punct, situat în preajma casei, serviciului sau oriunde s-ar afla.

       * peste 550 terminale QIWI                 * peste 220 terminale MMPS                    * 10 terminale și 120 puncte de vânzare Moldcell

Oleg Paingu, Vicepreşedintele Comitetului de Conducere:

“Moldova Agroindbank ştie să servească clienţii săi corect şi cu promptitudine, absolvindu-i de excese birocratice şi oferindu-i confortul aşteptat. Şi de această dată, eforturile noastre s-au soldat cu beneficii măsurabile pentru clienţii noştri. Vom lucra în continuare asupra extinderii şi perfecţionării canalelor de acces la distanţă.”

Deservirea prin intermediul terminalelor de plată oferă clienţilor proximitate maximă, acces non-stop, procedură simplă şi intuitivă, rapiditatea tranzacţiei. Reţeaua celor trei operatori cuprinde aproape 900 terminale şi puncte de vânzări amplasate în cele mai solicitate locaţii din republică – centre comerciale, supermarkete, gări, instituţii de stat, etc.

Având în vedere reţeaua de terminale a partenerilor săi, MAIB a acordat cel mai larg acces la serviciile bancare pentru clienţi. Astfel, având un contract de colaborare cu banca, clienţii pot beneficia de următoarele servicii:

– încasarea numerarului în contul curent;

– alimentarea cu numerar a contului de depozit;

– alimentarea cu numerar a contului cardului de debit;

– achitarea overdraftului la contul de card;

– achitarea datoriilor la cardul de credit;

– achitarea creditului de consum sau imobiliar în conformitate cu graficul de rambursare prin alimentarea contului curent.

Accesul rapid la servicii de înaltă calitate prin intermediul terminalelor de plată face parte din pachetul de produse şi servicii pe care Moldova Agroindbank le oferă la distanţă, inclusiv soluţii înalt tehnologizate prin canalele Internet Banking şi Mobile Banking, care plasează Moldova Agroindbank în şirul unor bănci europene performante.

Adresele terminalelor QIWI: qiwi.md/md/private/address/

Moldcell: Adresele terminalelor: moldcell.md/rom/terminale şi punctelor de vînzări: moldcell.md/rom/private/about/pos-search

Lista terminalelor MMPS.

Îmbunătățiri la pagina Curs Valutar – grafice mai interactive și posibilitatea descărcării datelor

0

Astăzi, în data de 1 mai 2014, lansăm noi opțiuni pentru pagina Curs Valutar, în special pentru vizualizarea evoluției cursului de referință a leului moldovenesc față de principalele valute.

Astfel, puteți selecta din lista valutelor (EUR, USD, RON, RUB, UAH, GBP sau CHF) cele de care aveți nevoie și să setați perioada pentru care doriți să vizualizați evoluția. În rezultat se vor afișa până la 7 grafice conform cerințelor Dvs.

Dacă aveți nevoie să cunoașteți cursul de referință pentru o anumită zi sau perioadă, apăsați butonul “Descarcă”, iar fișierul obținut (.csv) va trebui să-l deschideți în Microsoft Excel sau alt program care suportă acest tip de fișiere.

Opțiunile enumerate mai sus sunt disponibile la următorul link – bancamea.md/exchange_rates#charts

Încercați acum și lăsați-ne un feedback despre cum ar putea fi îmbunătățită această secțiune a site-ului.