Acasă Blog Pagina 648

Adresarea cu prilejul aniversării a 55 de ani de la fondarea BC „Moldindconbank” S.A.

0

Stimaţi clienţi, parteneri şi acţionari ai BC „Moldindconbank” S.A.,

La 1 iulie 2014 BC „Moldindconbank” S.A. marchează 55 de ani de la fondare. Este un eveniment excepţional, care marchează maturitatea, prestigiul şi valoarea uneia din primele instituţii financiare din Moldova.

Pe parcursul întregii sale istorii, începînd cu 1 iulie 1959, cînd a fost înfiinţată Filială moldovenească a „Stroibank URSS”, şi pînă în prezent, BC „Moldindconbank” S.A. s-a afirmat ca una din cele mai solide, stabile şi cu tradiţii bănci din Moldova. Biografia ei este conjugată cu istoria acestei ţări şi este marcată de evenimente impresionante, de fapte şi personalităţi remarcabile, care toate împreună au contribuit la edificarea a ceea ce este astăzi BC „Moldindconbank” S.A. 

Este binecunoscut faptul că în toate etapele pe care le-a parcurs banca a avut o contribuţie considerabilă la dezvoltarea ţării prin finanţarea celor mai importante investiţii capitale, în special în ramurile construcţiei şi industriei.

Evenimentul decisiv, care a deschis o nouă perspectivă pentru evoluţia dinamică a băncii, creşterea şi modernizarea ei, l-a constituit reorganizarea la 25 octombrie 1991 a fostei sucursale a „Promstroibank” a URSS în Banca Comercială pe Acţiuni pentru Industrie şi Construcţii „Moldindconbank”. Practic, aceasta a reprezentat  constituirea unei noi instituţii financiare, care urma să activeze în condiţii inedite şi să facă faţă unor noi provocări.

Chiar de la începutul activităţii sale în calitate de societate pe acţiuni, banca şi-a propus consolidarea poziţiei pe piaţă, obţinerea unui loc de frunte, binemeritat în sistemul bancar al Republicii Moldova, valorificînd toate resursele disponibile pentru realizarea acestui scop.

În mod deosebit Moldindconbank s-a remarcat în ultimul deceniu, perioadă în care a reuşit un ritm accelerat de creştere a indicatorilor de bază. Rezultatele impresionante obţinute au fost posibile graţie gestionării inteligente a întregii activităţi bancare, implementării cu succes a strategiei de dezvoltare orientate spre client, care în consecinţă au condus la creşterea eficacităţii, lărgirii bazei de clienţi, majorarea ponderii pe piaţă a băncii.

Astăzi, BC „Moldindconbank” S.A. este unul din liderii sistemului bancar al Republicii Moldova, avînd peste 900 de acţionari din toate regiunile ţării şi peste hotare, peste 1.000 de profesionişti în toate domeniile activităţii bancare, peste 318.000 de clienţi amplasaţi şi deserviţi prin reţeaua ramificată de 116 subdiviziuni teritoriale, care acoperă practic toate raioanele Republicii Moldova.

De menţionat, că băncii îi revin peste 15% din piaţa bancară, menţinîndu-se ferm pe locul 2 după indicatori de volum practic pe toate poziţiile. Actualmente, banca are cea mai eficientă activitate financiară, performanţă recunoscută atît de experţii locali, cît şi de peste hotarele ţării. Astfel, în anul curent banca a obţinut titlul de cea mai bună bancă din Moldova, conferit de revista americană „Global Finance”. 

În acelaşi timp, BC „Moldindconbank” S.A.  este cea mai activă bancă în domeniul conlucrării cu organizaţiile internaţionale financiare şi este prima pe piaţa locală după volumul împrumuturilor externe. În anul curent banca a obţinut şi titlul de „Cea mai activă bancă din Moldova în anul 2013 în cadrul Programului Băncii Europene pentru Reconstrucţie şi Dezvoltare privind Facilitarea Comerţului”, conferit la adunarea anuală a BERD de la Varşovia.

Succesele obţinute se datorează efortului întregului colectiv al BC „Moldindconbank” S.A., strategiei chibzuite, susţinerii Dumneavoastră permanente. Vă mulţumim pentru încrederea pe care ne-o acordaţi, pentru colaborarea fructuoasă în cadrul celor mai diverse proiecte.

Cu prilejul acestei frumoase aniversări, permiteţi-ne să Vă dorim prosperitate şi succese în toate. Împreună vom construi un viitor stabil, prosper şi vom reuşi să obţinem mereu „Succes prin generaţii”.

(video) Care sunt avantajele oferite de cardul virtual MAIB atunci când faci cumpărături pe PayPal?

Republica Moldova a fost conectată la cel mai mare sistem de plăţi şi transferuri electronice de bani din lume – PayPal. Decizia pe care consumatorii din ţara noastră au aşteptat-o de mai mulţi ani a fost făcută publică oficial de însăşi compania PayPal care a acceptat în sistemul său 10 noi state, inclusiv Republica Moldova. În mod aparte venirea PayPal în Moldova avantajează deţinătorii Cardului Virtual MAIB. Cu toate că orice card de la Moldova Agroindbank poate fi utilizat pentru efectuarea operaţiunilor în sistemul PayPal, totuşi „MasterCard Standard Virtual” oferă un plus de securitate şi un preţ extrem de atractiv.

„Avantajele utilizării cardului virtual pe pagina PayPal este atât lipsa anumitor costuri, cât și elementele de securitate, lipsa unor tranzacții frauduloase. Avantajul unui card virtual de la Moldova Agroindbank este mai întâi de toate securitatea tranzacțiilor, care este asigurată prin faptul că acest card este colegat la un cont separat. Respectiv, clientul sau deținătorul unui astfel de card cunoscând suma tranzacției pe care o va efectua ulterior în mediul virtual, va efectua transferul pe acest cont separat din contul său de card debit sau credit suma exactă a tranzacțiilor care o va efectua ulterior. Respectiv el efectuează tranzacția pe suma planificată. Chiar dacă, se întâmplă din nefericire că infractorii au acces la datele cardului, acești infractori nu vor beneficia de banii din cont, deoarece ei pur și simplu nu sunt acolo”, a declarat șeful adjunct al Direcției Carduri, MAIB, Radu Pascaru.

Cardul virtual MAIB este un card special, destinat doar pentru tranzacţii online. „Deja de un an jumate fac diferite cumpărături pe diferite site-uri specializate și mă ajută mult”, a mărturisit unul din deținătorii cardului virtual MAIB, Ștefan Podoleanu.

Avantajul de bază este nivelul sporit al siguranţei banilor. „Nu site-ul răspunde de toți vânzătorii care sunt acolo. Acest card îmi asigură reîntoarcerea banilor, este sigur, garantat, aşa cum  a promis și Moldova Agroindbank”, mai spune Ștefan Podoleanu.

Cardul Virtual MAIB este disponibil atât în valută naţională, cât şi în dolari SUA şi euro. Alimentarea contului acestuia se efectuează prin depuneri de numerar la orice filială a băncii sau, şi mai simplu, prin virament din alte conturi deschise la Moldova Agroindbank – de pe canapeaua de acasă, prin Internet-Banking MAIB, Mobile Banking MAIB, sau din alte bănci comerciale.

„Este foarte simplu. Mă duc la bancă și dau cardul. Îmi iau numărul și datele din buletin iar eu le spun suma pe care vreau să o pun pe cardul virtual, în valută sau în lei. Durează aproximativ cinci minute”, explică Ștefan Podoleanu.

Taxele în PayPal se aplică doar la completarea cu bani a „portmoneului electronic” de pe contul bancar sau de pe card şi diferă în funcţie de categoria în care este plasată ţara respectivă. Important este că Moldova Agroindbank oferă utilizarea cardurilor pentru orice tranzacţie pe Internet, inclusiv, completarea „portmoneului electronic” gratis, fără aplicarea comisioanelor.

„Cardul virtual a devenit popular în rândul tinerilor, în ultima perioadă, prin faptul că securitatea este asigurată în mediul virtual, aceasta este cea mai mare problemă. Plus, costurile acestui card sunt reduse. Respectiv, acesta este un card comod, util și accesibil pentru toată lumea”, a mai adăugat Radu Pascaru.

Precizăm că de la 1 ianuarie 2014 prin intermediul cardului virtual Moldova Agroindbank au fost efectuate tranzacții în sumă de circa 3 mln de lei.

youtube placeholder image

BCE a actualizat lista băncilor ce urmează a fi supervizate din luna noiembrie

Oficialii Băncii Centrale Europene au actualizat lista băncilor considerate suficient de importante pentru a fi supervizate din luna noiembrie, renunţând la 12 bănci şi adăugând subsidiarele din Austria ale celor mai importanţi creditori din Rusia, o divizie a Barclays din Italia şi Banque Degroof din Belgia, scrie capital.ro cu referire la Bloomberg şi Reuters.

Anul trecut, reprezentanţii BCE anunţau cele 128 de instituţii din zona euro ce vor fi supuse verificării calităţii activelor. Pe lista provizorie erau 24 de bănci din Germania, 16 din Spania, 15 din Italia, 13 în Franţa, şapte din Olanda, cinci din Irlanda şi câte patru din Grecia, Cipru şi Portugalia. Cu patru luni înainte de începerea activităţii Mecanismului Unic de Supraveghere (SSM) al BCE, oficialii au prezentat vineri cele 120 de bănci ce vor fi supervizate de BCE.

“De atunci, au fost clarificate numeroase probleme şi în ultimele luni au fost disponibile şi datele care lipseau”, se arată în comunicatul BCE.

Băncile ruseşti Sberbank Europe AG şi VTB Bank Austria au fost incluse pe lista BCE şi vor fi supuse verificării calităţii activelor anul viitor, a anunţat un purtător de cuvânt al Băncii Centrale a Austriei. Subsidiara din Viena a Sberbank gestionează afacerile din Europa de Est (Cehia, Slovacia şi Slovenia), în timp ce subsidiara VTB din Austria se ocupă de activităţile băncii ruse din Europa Occidentală şi are depozite în Germania prin online banking.

12 creditori au fost scoşi de pe lista BCE şi vor fi supervizaţi de autorităţile naţionale. Printre ele se află grupul german KFW, subsidiara Bank of America din Dublin, Clearstream Banking SA şi Banque Centrale de Compensation SA.

Criteriul de bază pentru ca o bancă să fie considerată importantă este să deţină active de peste 30 miliarde de euro (41 miliarde de dolari), activele să depăşească 20% din PIB-ul ţării sale de origine sau să fie una din primele trei bănci dintr-un stat membru.

BCE va prelua activitatea de supervizare bancară în zona euro începând din luna noiembrie 2014. De asemenea, vor fi sporite atribuţiile Băncii Centrale Europene şi va fi creată o nouă agenţie care va monitoriza viabilitatea instituţiilor bancare.

Premieră în România: 3.000 de euro daune morale pentru blocarea unui card fără anunț în prealabil

CEC Bank a fost obligată la plata a 3000 de euro daune morale pentru blocarea unui card fără să-l anunțe pe posesor, scrie nocash.info.ro cu referire la hotnews.ro.

Decizia a fost luată de Curtea de Apel București, după ce clientul a dat în judecată banca în decembrie 2011. Acesta a fost dus la secția de poliție direct din magazin, fiind suspectat că a furat cardul cu care voia să achite cumpărăturile.

La casă, cititorul electronic a semnalat că respectivul card a fost declarat furat. Astfel, prin încercarea de a utiliza cardul, terminalul a generat o alertă cu mesaj de reținere. Totul s-a întâmplat pentru că banca nu-și anunțase clienții că a blocat unele carduri din motive de securitate.

În nici un moment banca nu a contestat emiterea codului 43 “Card furat. Reține”. CEC Bank blocase 15.000 dintre cardurile emise ca urmare a “compromiterii” unei baze de date internaționale care includea și clienți ai băncii românești, dar i-a anunțat abia a doua zi pe posesorii cardurilor.

Reprezentanții CEC Bank spun că „banca a luat cunoștință de hotărârea Curții și, ca de altfel în toate cazurile, o va respecta cu strictețe”.

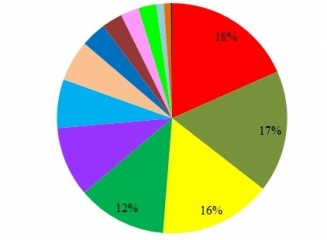
(grafic) Top bănci după mărimea portofoliilor de depozite bancare la 31.05.2014

0

Banca Națională a Moldovei a publicat datele statistice privind structura depozitelor din sectorul bancar la 31.05.2014.

Astfel, soldul total al depozitelor la sfârșitul lunii mai constituia 54,7 miliarde lei: depozitele acceptate în lei moldovenești totalizau 28,96 miliarde, iar cele în valută (recalculate în lei) – 25,7 miliarde lei.

Structura depozitelor acceptate în lei: 63,8% (depozite la termen cu dobândă), 20,4% (depozitele la vedere fără dobândă), 15,6% (depozite la vedere cu dobândă) și 0,1% reprezintă depozitele la termen fără dobândă. O structură asemănătoare se poate observa și la depozitele acceptate în valută.

Vedeți în graficele ce urmează structura depozitelor în funcție de tipul acestora.

Depozitele persoanelor fizice au depășit 18 miliarde de lei pentru depozitele în moneda națională și 14,8 miliarde lei – cele acceptate în valută (recalculate în lei).

Depozitele persoanelor juridice au depășit 21 miliarde lei, proporția celor acceptate în lei sau valută fiind aproximativ egală. De remarcat este faptul că în categoria depozitelor persoanelor juridice au fost incluse și depozitele altor bănci, care totalizează echivalentul a 5,9 miliarde lei.

Vedeți graficul ce ilustrează structura depozitelor în funcție de tipul de deponenți.

La capitolul depozite acceptate de la populație, lider este Moldova Agroindbank (7,63 miliarde lei), urmată de Victoriabank (6,46 miliarde lei) și Moldindconbank (5,58 miliarde lei).

Cel mai mare portofoliu de depozite ale persoanelor juridice se remarcă la Unibank (4,7 miliarde lei), 87% dintre care fiind depozitele altor bănci. Urmează 3 bănci a căror portofolii sunt similare: Banca de Economii (2,99 miliarde lei), Moldindconbank (2,94 miliarde) și Victoriabank (2,9 miliarde lei).

Vedeți în continuare câteva grafice ce ilustrează portofoliile de depozite ale băncilor comerciale din Republica Moldova.

Guvernul ungar vrea să elimine creditele în valută până la sfârșitul anului

Guvernul ungar intenţionează să elimine creditele în valută pentru gospodării prin convertirea lor în credite în forinţi, posibil până la finele anului, într-o manieră în care să nu submineze sistemul bancar, a declarat ministrul ungar al Economiei, Mihaly Varga (foto), scrie economica.net cu referire la Reuters.

Oficialul ungar a subliniat că “nici-o bancă nu va da faliment” din cauza schemei Guvernului de a-i ajuta pe cei care au dificultăţi cu creditele lor în valută, adăugând însă că nu are estimări cu privire la costurile suportate de bănci.

Agenţia de evaluare Moody’s a estimat că băncile ar urma să suporte costuri totale de un miliard de euro de pe urma măsurilor de compensare a clienţilor.

„Obiectivul este să le convertim în forinţi şi să creăm contracte corecte. Aşteptările nu s-au modificat, ratele lunare trebuie să scadă substanţial”, a spus Mihaly Varga într-un interviu acordat cotidianului Nepszabadsag.

Mihaly Varga a mai afirmat că există o şansă reală ca economia ungară să înregistreze un ritm de creştere de 3-5% pe termen mediu, ceea ce ar facilita diminuarea impozitului pe venit de la 16%, cât este în prezent, la sub 10%.

Creditele în valută, în principal în franci elveţieni, erau populare în Ungaria înaintea crizei financiare din 2008 însă, ulterior, s-au dovedit a fi păgubitoare după ce forintul ungar s-a depreciat, ceea ce a făcut mai scumpă rambursarea împrumuturilor.

Achiziționarea pachetelor de acțiuni mai mari de 1% nu va fi posibilă fără acordul BNM

0

Parlamentul a votat în prima lectură diminuarea de la 5% la 1% a mărimii pachetelor de acţiuni ale băncilor, la achiziţionarea cărora, trebuie să existe acordul Băncii Naţionale, scrie eco.md.

Totodată, modificarea legii instituțiilor financiare prevede ca fără acordul Băncii Naţionale, nici un achizitor potenţial nu poate să dobândească, prin nici o modalitate, o cotă substanţială în capitalul social al băncii ori să îşi majoreze cota substanţială astfel încât proporţia drepturilor sale de vot sau a cotei de participare în capitalul social să atingă ori să depăşească nivelul de 5%, 10%, 20%, 33% sau 50% ori astfel încât banca să devină o sucursală a sa.

O altă modificare mai prevede interdicţia de a pune în gaj acţiunile băncilor comerciale, ceea ce va exclude riscurile care apar din cauza faptului că creditorul gajist are pârghii de influenţă asupra debitorului gajist. În acest caz, asupra acţionarului băncii şi prin aceasta poate să exercite influenţă asupra modului în care se exercită drepturile acţionarului în cadrul băncii respective, fără ca să urmeze procedurile de control din partea Băncii Naţionale.

A treia modificare a legii prevede instituirea răspunderii penale pentru nerespectarea regulilor privind controlul asupra băncilor. Dorin Drăguţanu afirmă că pierderile pe care le poate genera un administrator al băncii sunt cu mult mai mari decât la orice alt tip de întreprindere. Astfel că, managerii acestor întreprinderi, trebuie să poarte şi o răspundere specială.

Grecia: Băncile comerciale și-au redus semnificativ împrumuturile de la Banca Centrală Europeană

Finanţarea oferită de Banca Centrală Europeană (BCE) băncilor comerciale greceşti a scăzut semnificativ în mai, arată cifrele publicate de Banca Centrală a Greciei, scrie economica.net cu referire la ekathimerini.com.

Potrivit acestor date, suma totală a creditelor oferite de BCE băncilor comerciale greceşti a ajuns la 50,7 miliarde de euro la finele lunii mai, faţă de 135 miliarde de euro în iunie 2012. Banii sunt destinaţi acoperirii diferenţei dintre depozite (la 161 miliarde de euro în aprilie) şi împrumuturi (215 miliarde de euro).

Declinul dependenţei băncilor elene de finanţarea BCE reflectă îmbunătăţirea semnificativă a condiţiilor de creditare din Grecia şi evoluţia economiei. În ultimii doi ani, băncile elene au reuşit să returneze aproximativ 85 miliarde de euro sau 63% din lichidităţile primite în cea mai grea perioadă a crizei, în iunie 2012.

De asemenea, fondurile retrase de creditorii eleni de la Facilitatea de Urgenţă a Băncii Centrale din Grecia (ELA) s-au redus iar aproximativ 15 miliarde de euro în depozite au revenit în sistemul bancar din iunie 2012.

Concurența – garantul eficienței sistemului bancar

0

Succesul unei instituții bancare este garantat atunci când aceasta, odată intrată în competiție, reușește să-și îndeplinească rolul economic mai bine decât concurența. Misiunea principală a băncilor este să atragă clienți, iar acest lucru necesită inovație, calitate, profesionalism, produse și servicii cât mai aproape de necesitățile clienților și cât mai multe avantaje competitive. Băncile trebuie să fie axate pe oameni și nevoi, nu doar pe profit.

Băncile nu activează într-un mediu izolat, acestea fiind sub impactul factorilor de mediu de natură economică, reglementări bancare şi concurenţă. Aceasta din urmă are însă cea mai agresivă influenţă asupra performanţelor bancare.

Competiţia bancară are loc atât în domeniul resurselor atrase, cât și în domeniul creditelor. Concurența la nivelul depozitelor se limitează la rata de dobândă oferită și capacitatea de rambursare a depozitelor ajunse la scadență. Concurența în domeniul creditelor este o preocupare mult mai importantă pentru bănci, care trebuie să aleagă clienți ce prezintă un risc de pierdere minimă.

Atât clienţii curenţi, cât şi cei potenţiali, sunt importanți pentru bancă. Aceasta trebuie să aibă grijă să-și mențină pe cât de mult posibil clienții existenți. Banca poate avea cheltuieli de zece ori mai mari pentru atragerea unui client nou decât ar cheltui pentru păstrarea unui client deja existent.

Dacă e să vorbim de sistemul bancar autohton, se atestă dominanţa a câtorva bănci mari din sistem asupra celor mai multe servicii bancare, ceea ce subminează gradul de concurență bancară existent în țara noastră.

În Republica Moldova, circa 70% din activele bancare sunt concentrate în cele mai mari 5 bănci din sistem. Pe piaţa creditelor, mai mult de jumătate din soldul creditelor acordate este reprezentată de portofoliile a 3 bănci – Moldova-Agroindbank, Moldindconbank şi Victoriabank. Aceeaşi situaţie este şi pe piaţa depozitelor, unde regăsim dominanţa aceloraşi bănci.

Un alt indicator care poate constitui o măsură a puterii de piaţă a jucătorilor din sectorul bancar este diferenţa de dobândă dintre credite şi depozite, indicator numit spread de dobândă. Diferenţa dintre nivelul dobânzii la credite şi cel la depozite este determinată de astfel de aspecte cum ar fi rating-ul de ţară, costul de finanţare ş.a., dar depinde într-o mare măsură de gradul de concurenţă bancară existent în acel stat.

Datele statistice ale Republicii Moldova arată că de la începutul anului 2013, această diferenţă de dobândă a fost într-o tendinţă generală de creştere, atât în cazul creditelor şi depozitelor în lei, cât şi în cazul celor în valută. Această denotă faptul că băncile sunt axate mai mult pe profitul din diferenţa de dobânzi, iar slaba concurenţă dintre acestea nu determină o intensificare a creditării/atragerii de resurse, respectiv nu au loc schimbări avantajoase pentru clienți în ce privește ratele de dobândă oferite.

Un puternic factor concurențial constituie prezența băncilor străine pe piață. Atunci când o bancă străină intră pe piața unui stat, aceasta aduce cu ea know-how-ul financiar căpătat în țara sa de origine, tehnici noi de management bancar, produse și servicii inovatoare. Și astfel, băncile străine au rolul de a moderniza sistemul bancar din țara gazdă, de a spori concurența și de a crește eficiența activității bancare.

În Republica Moldova constatăm că avem o pondere relativ mică a băncilor cu capital majoritar străin. Totuși, este de remarcat faptul că datorită intrării acestora pe piață, sectorul bancar din țara noastră a progresat foarte mult în ultimii ani, punând accent pe inovație tehnologică și cultură bancară. Prezența sporadică a capitalului bancar străin în sistemul bancar autohton prezintă avantaje în contextul crizelor externe, băncile locale fiind mai puțin vulnerabile la vibrațiile financiare dinafară.

Concurența este garantul eficienței activității bancare. Un nivel scăzut de concurență bancară le permite băncilor să pună pe umerii clienților costurile generate de ineficiență în activitate și subevaluarea impactului anumitor riscuri. În condițiile unui comportament neloial în relație cu clienții, banca riscă să-i piardă, iar aceasta e cea mai mare pedeapsă financiară pe care instituția bancară și-o poate da ei însăși. Concurența bancară asigură inovație și eficiență, iar aceasta din urmă duce la „fidelizarea” clienților, pentru că astfel aceștia primesc ce doresc, de ce au nevoie și la tariful/prețul dispuși să-l plătească  pentru acel serviciu/produs bancar.

Rusia ar putea utiliza sistemele de plată electronice ale altor state pentru a procesa cardurile sale bancare naţionale

Rusia ar putea utiliza sistemele de plată electronice ale altor state pentru a procesa cardurile sale bancare naţionale, a declarat pentru Interfax Kirill Dmitriev, şeful Russian Direct Investment Fund, scrie economica.net.

„Negociem cu UnionPay din China şi cu alte state”, a afirmat Kirill Dmitriev.

Viitoarele două sisteme de plată electronice alese de Rusia, care nu au fost nominalizate, vor fi esenţiale pentru ca Rusia să creeze o alternativă la operatorii americani de carduri bancare Visa şi MasterCard, a explicat şeful Russian Direct Investment Fund.

Până acum, Visa şi MasterCard au emis 175 milioane de carduri pentru clienţii lor ruşi, ceea ce reprezintă 80% din toate cardurile bancare din Rusia.

Autorităţile de la Moscova încearcă să îi convingă pe operatorii americani de carduri bancare Visa şi MasterCard să continue să opereze în Rusia prin promisiunea că vor reduce nivelul depozitelor pe care cele două companii trebuie să le constituie la Banca Centrală.

Ca reacţie la sancţiunile occidentale impuse Rusiei după anexarea Crimeei, Moscova a cerut operatorilor de carduri să constituie la Banca centrală depozite echivalente cu volumul plăţilor procesate timp de două zile. MasterCard şi Visa au avertizat că ar putea pleca din Rusia însă, ulterior, cele două companii au anunţat că ar putea să se răzgândească dacă autorităţile ruse îşi vor relaxa solicitările.

Săptămâna trecută, camera inferioară a Parlamentului rus, Duma de Stat, a început să dezbată o serie de amendamente în ideea de a relaxa legea semnată în luna mai de preşedintele Vladimir Putin, iar prim vice-premierul Igor Shuvalov a anunţat că nivelul depozitelor va fi „redus în mod semnificativ”.

“Ne aşteptăm ca acţiunile pe are le luăm să calmeze situaţia cu MasterCard şi Visa. Vom face totul pentru a fi siguri că îşi vor continua activităţile aici”, a spus Shuvalov.

În luna mai, analiştii de la Morgan Stanley estimau că MasterCard şi Visa vor fi obligate să constituie depozite de 1,9 miliarde de dolari, respectiv un miliard de dolari, după ce noua lege va intra în vigoare. În 2012, Rusia a fost responsabilă pentru aproximativ 2% din veniturile anuale ale MasterCard şi Visa, sau aproximativ 167 milioane de dolari pentru MasterCard şi 236 milioane de dolari pentru Visa.

În paralel, Rusia vrea să-şi creeze propriul sistem de plată electronic, ca alternativă la sistemele giganţilor americani Visa şi MasterCard.