Acasă Blog Pagina 638

Cele mai profitabile depozite bancare în euro (septembrie 2014)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6, 12 și 24 luni) în euro, în vigoare la 05 septembrie 2014. În acest clasament nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.

Top depozite 6 luni

5,5% – rata oferită de depozitul Vacanță (Banca Socială). Nu se permit retrageri de bani și nici depuneri suplimentare. Rata dobânzii este fixă.

5,3% – dobândă oferită de Unibank prin intermediul depozitului Standart+. Acest depozit permite atât depuneri suplimentare în cont, cât și retrageri parțiale. Este posibilă capitalizarea dobânzii.

5% – dobândă oferită de Banca de Economii (depozitele Fidelitate, Rentabil și Deosebit) și Unibank (depozitul Standart). Toate produsele cu excepția depozitului Deosebit oferă posibilitatea depunerii suplimentare de mijloace bănești. Retrageri parțiale de bani nu permit depozitele Standart, Rentabil și Deosebit. Capitalizarea dobânzii este posibilă la toate depozitele cu excepția celor oferite de BEM. Rata fixă – la Unibank și BEM (depozitul Deosebit).

Top depozite 12 luni

6,1% – dobânda oferită de depozitul Standart+ (Unibank). Rata dobânzii este flotantă. Depozitul permite depuneri suplimentare și retrageri parțiale ale banilor din cont. Depozitul oferă posibilitatea capitalizării dobânzii.

6% – rată flotantă a dobânzii oferită de Banca de Economii (depozitul Rentabil). Sunt posibile depuneri suplimentare de bani în cont. Retrageri parțiale nu se permit.

5,8% – dobândă oferită de Unibank (depozitul Standart). Depozitul permite depuneri suplimentare (în primele 3 luni). Retrageri parțiale nu se permit. Rata dobânzii este fixă. Depozitul oferă posibilitatea capitalizării dobânzii.

Top depozite 24 luni

6,3% – rata dobânzii oferită de către Unibank (depozitul Uni-Profit). Nu se permit retrageri sau depuneri de bani în cont. Rata dobânzii – flotantă.

6,05% – dobândă oferită de Banca Socială prin intermediul mai multor depozite – Clasice, Aniversare 20 ani și Iarna. Depuneri suplimentare permite doar depozitul Aniversare 20 ani, retrageri parțiale – doar depozitul Clasice. Rata dobânzii este flotantă pentru toate opțiunile.

6% – dobândă oferită de depozitul Fidelitate (Banca de Economii). Depozitul permite atât depuneri, cât și retrageri de mijloace bănești din cont.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca comercială etc.
Cele mai profitabile depozite bancare în lei (septembrie 2014)

0

Vă prezentăm în continuare cele mai atractive oferte ale băncilor comerciale din Republica Moldova pentru depozitele la termen în lei, în vigoare la 04 septembrie 2014. În acest clasament nu au fost luate în calcul depozitele bancare destinate copiilor sau pensionarilor.

Top depozite 6 luni

8% – rata dobânzii oferită de Banca Socială, prin intermediul depozitului Vacanță. Nu se permit nici retrageri, nici depuneri de mijloace bănești. Rata dobânzii este fixă.

7,30% – dobândă oferită de depozitul Standart+ (Unibank). Se permit atât depuneri (cu excepția ultimelor 2 luni), cât și retrageri parțiale de bani din cont.

7,10% – rata dobânzii oferită de Banca Socială (depozitele Aniversare 20 ani și Iarna). Depuneri de bani permite depozitul Aniversare 20 ani. Retrageri de bani nu permite nici un produs.

Top depozite 12 luni

9% – dobândă oferită de depozitul Standart+ (Unibank). Se permit depuneri și retrageri de mijloace bănești.

8,75% – dobândă oferită de Unibank prin intermediul depozitului Standart. Se permit depuneri suplimentare în primele 3 luni. Rata dobânzii este fixă. Este posibilă capitalizarea dobânzii.

8,60% – rata dobânzii oferită de Banca Socială (depozitele Aniversare 20 ani și Iarna). Depuneri de bani permite depozitul Aniversare 20 ani. Retrageri de bani nu permite nici un produs.

Top depozite 24 luni

10% – dobândă oferită de Banca Socială prin intermediul depozitului Aniversare 20 de ani. Depozitul permite depuneri suplimentare și de asemenea oferă posibilitatea capitalizării dobânzii.

9,85% – rată oferită de depozitul Clasice (Banca Socială). Nu se permit depuneri de mijloace bănești în cont.

9,80% – rată (flotantă) oferită de Unibank, depozitul Uni-Profit. Depozitul nu permite depuneri sau retrageri parțiale a banilor. Suma minimă de constituire: 10.000 MDL.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești sau banca preferată.

(foto, video) Sberbank a inventat și instalat în Moscova un bancomat care eliberează bomboane

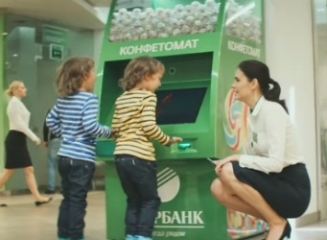
Dacă bancomatele obișnuite eliberează bani, atunci acest nou dispozitiv ce a apărut într-o filială a Sberbank, eliberează bomboane micilor vizitatori ai băncii.

Bancomatul neobișnuit, care a fost elaborat la comanda Sberbank, este instalat în oficiul de pe strada Tverskaya, Moscova. De fapt el are rolul unui joc distractiv și educațional, care permite micilor vizitatori să petreacă cu folos timpul în filiala băncii.

Bancomatul oferă bomboane în schimbul răspunsurilor corecte la întrebări din domeniul finanțelor și pentru soluționarea unor probleme ușoare.

Pentru a începe jocul este nevoie de a primi de la consultant un card special și de a-l introduce în dispozitiv – exact ca în cazul unui bancomat obișnuit. După aceasta copiii vor introduce vârsta și vor soluționa exercițiile/problemele oferite de către personajul animat Dracosha.

Cu cât copilul e mai mare, cu atât “jocul” va fi mai dificil. În așa mod, până părinții își fac operațiunile bancare la ghișeu sau împreună cu consultantul, copilul nu se va plictisi. Totodată va primi cunoștințe de bază în utilizarea unui bancomat și va câștiga premii delicioase.

Vedeți în conctinuare imagini cu dispozitivul inventat de Sberbank.

youtube placeholder image


Sursa foto: sostav.ru

Material tradus și adaptat de pe finparty.ru

Proiect de lege: Băncile din România vor trebui să afișeze pe ecranul bancomatelor comisioanele pentru fiecare operațiune

Un proiect al Autorității Naționale pentru Protecția Consumatorilor (ANPC) prevede că băncile din România vor fi obligate să afișeze pe ecranele bancomatelor toate comisioanele aferente operațiunilor pe care un client dorește să le efectueze cu un card de debit sau credit, exprimate în suma exactă, nu procentual.

„Prestatorii de servicii care efectuează operațiuni de plată prin intermediul cardurilor de debit și a cardurilor de credit la terminalele ATM au obligația de a informa consumatorii asupra tuturor comisioanelor, taxelor și oricăror altor tipuri de costuri pe care trebuie să le suporte consumatorul în legătură cu contractul de prestări servicii, conform prevederilor prezentului ordin”, se arată intr-un proiect de ordin publicat pe site-ul ANPC, informează wall-street.ro cu referire la Mediafax.

Bancomatele trebuie să afișeze pe ecrane toate informațiile legate de costurile tranzacției, în ordinea operațiunilor efectuate de către client, acesta având astfel posibilitatea de a renunța la operațiunea respectivă, fie că este vorba despre eliberare de numerar, transfer din cont, plăți de facturi sau alte servicii solicitate.

Informațiile privind costurile trebuie să fie vizibile și ușor de citit, precizând suma exactă pe care o persoană o are de plătit pentru fiecare operațiune, nu procentul perceput. Totodată, dimensiunea literelor/cifrelor trebuie să fie egală cu restul caracterelor de pe ecranul ATM-ului.

Dacă se blochează sau se reține cardul de debit/credit în bancomat, instituția de credit care deține ATM-ul are obligația să informeze clienții respectivi pe ecranul terminalului despre termenul maxim de recuperare a cardului și numărul de telefon la care clientul poate apela în această situație, cu intervalul orar specificat în care poate contacta banca. ANPC așteaptă propunerile și observațiile pentru proiectul în dezbatere în perioada 1-11 septembrie.

În prezent, băncile din România nu afișează la bancomate costurile privind tranzacțiile care se pot efectua la ATM-uri.

(foto, video) Banca Socială – partener de încredere și sponsor general al festivalului etno-folcloric “La mijloc de codru des”

0

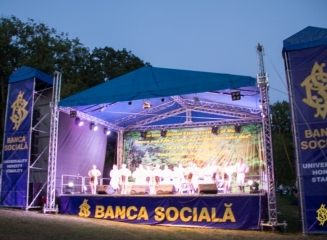
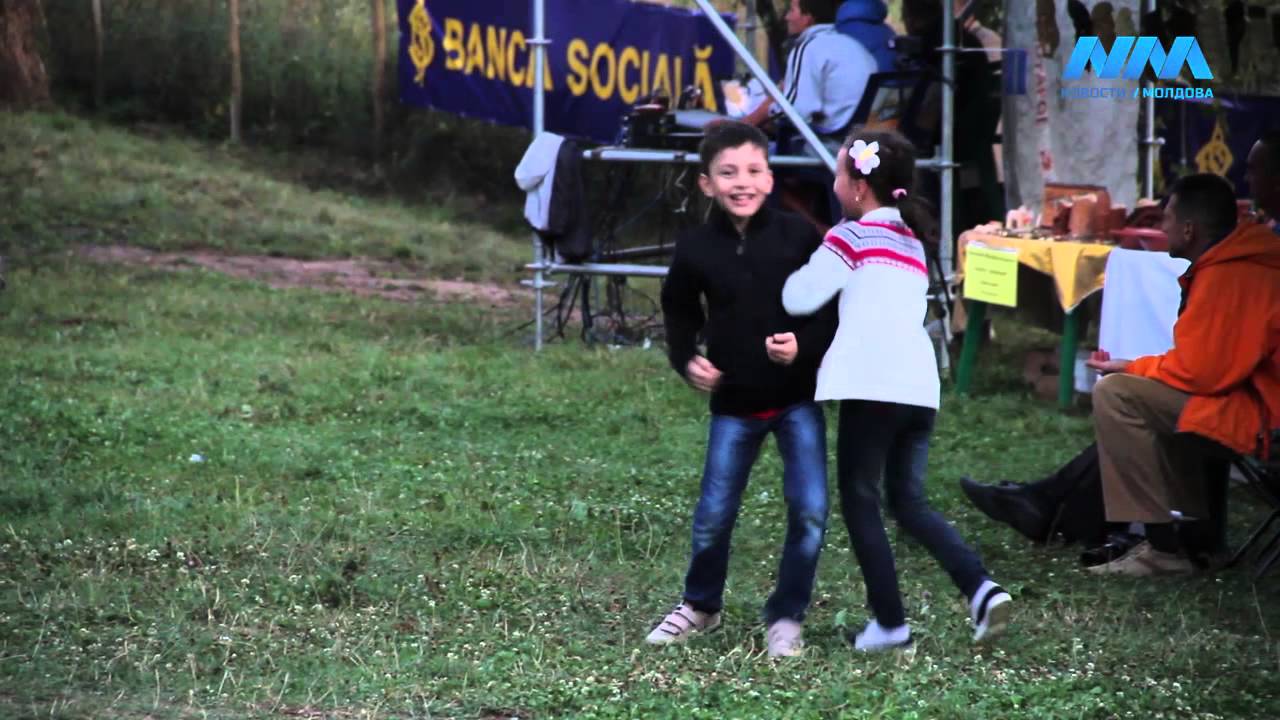
Chiar în centrul Codrilor, în satul Leordoaia din raionul Călărași, a avut loc primul festival internațional etno-folcloric din țara noastră – “La mijloc de codru des”. Sponsorul general al festivalului a fost Banca Socială, transmite agenția News-Moldova.

În cadrul evenimentului, organizat de către celebrul naist Constantin Moscovici, a avut loc un concurs al tinerilor interpreți și al colectivelor de dans. La concurs au participat tinere talente din țara noastră, dar și oaspeți din Rusia, Ucraina, Belarus, România, Italia, Israel și Georgia.

“Sunt foarte bucuroasă că la acest forum sunt prezenți dansatori și interpreți din 8 țări. Este foarte important pentru țara noastră, pentru că ne dezvoltăm și îmbunătățim relațiile internaționale”, spune Ecaterina Cojocaru, care a reprezentat Republica Moldova.

“Îmi este foarte plăcut să fiu aici în Moldova. Sunt plăcut surprinsă de nivelul de organizare al festivalului și îi doresc cale lungă, și noi să ne întâlnim nu o dată aici, pe pământul ospitalier moldovenesc”, a remarcat participanta din partea Poloniei, Anna Sinagevskaya.

La festival au participat colective folclorice, meșteri ce au prezentat olăritul, sculptura în lemn, arta picturii, instrumente muzicale naționale și multe altele ce reflectă identitatea culturii moldovenești.

“În așa timp scurt să organizezi un asemenea festival! Acesta nu e cazul (din proverb) când prima dată dai greș. Sper că acest festival va deveni o tradiție. Consider că este foarte important ca în asemenea vremuri neliniștite să se organizeze astfel de evenimente. Prin intermediul culturii, dialogului dintre tineri se pot depăși toate limitele. Oamenii comunică, fac cunoștință cu cultura altor state – este o idee excepțională” a relatat Alexandru Sitneakovskiy, membru al juriului, reprezentant al Israelului.

“Este primul festival și să dea Domnul ca el să aibă continuare. Vreau să le doresc organizatorilor putere pentru a desfășura astfel de evenimente și pe viitor”, a menționat Boris Colesnicov, membru al juriului, reprezentant al Federației Ruse.

Potrivit celor ce au venit la eveniment, festivalul “La mijloc de codru des” este un eveniment important pentru țara noastră, ce reunește admiratorii cântecelor populare, tradițiilor, meșteșugăritului.

Ascultând muzica populară a diferitor țări, oaspeții au vizitat expozițiile și ai gustat din bucatele tradiționale moldovenești. Organizatorii remarcă că scopul principal al evenimentului este promovarea imaginii Republicii Moldova ca fiind un stat cu o cultură bogată și popor talentat. Aici locuiește un popor binevoitor, pașnic, care poate prieteni cu vecini din diferite țări ale lumii.

“În orice eveniment cultural, mai ales dacă este internațional, este foarte important să ai un bun partener. În numele Băncii Sociale, eu am găsit nu doar oameni care susțin cultura, dar oameni care într-adevăr din inimă vor să fie alături și întotdeauna te ajută în clipele grele. Din acest considerent – un mare mulțumesc Băncii Sociale. Sper foarte mult la o colaborare în continuare, fiindcă avem foarte multe proiecte înainte” a afirmat Constantin Moscovici.

Banca Socială este bucuroasă să susțină astfel de evenimente, care reflectă talentele, tradițiile și cultura poporului moldovenesc. Reprezentanții băncii au menționat că acest festival are o importanță nu doar locală, ci și internațională.

Banca Socială are încrederea că desfășurarea festivalului “La mijloc de codru des” va deveni o bună tradiție și o carte de vizită a Republicii Moldova.

Urmăriți în continuare imagini video și fotografii de la eveniment.

youtube placeholder image


Polonia: Banca centrală recomandă băncilor să renunțe la creditele ipotecare în franci elvețieni

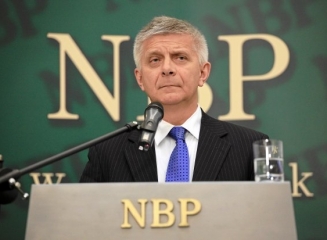
Guvernatorul băncii centrale a Poloniei, Marek Belka (foto), recomandă băncilor să elimine creditele ipotecare în franci elveţieni, înainte ca parlamentarii să le oblige să convertească aceste împrumuturi în monedă locală, ceea ce le-ar putea provoca pierderi, aşa cum s-a întâmplat în Ungaria. Împrumuturile în valută ar putea tenta politicienii populişti să ia exemplu de la premierul ungar Viktor Orban, care a impus băncilor pierderi de ordinul miliardelor de euro, a spus Belka într-un interviu, transmite Mediafax cu referire la Bloomberg.

Pe de altă parte, băncile care încearcă să transforme creditele ipotecare din valută în monedă locală se confruntă cu reticenţa împrumutaţilor, care nu vor să renunţe la termenii favorabili de finanţare de care beneficiază în prezent.

„Este o temă atractivă pentru toate categoriile de politicieni. Am cerut băncilor să facă tot posibilul să elimine creditele în valută şi, după ştiinţa mea, sunt deschise să facă acest lucru. Problema este că ratele lunare pentru împrumuturile în franci sunt mai scăzute decât cele în zloţi, iar împrumutaţii nu prea vor să suporte costuri mai mari”, a arătat bancherul.

Autorităţile de reglementare vor eliminarea creditelor în valută din Europa de Est, întrucât acestea au adus unele ţări în pragul default-ului, în timpul crizei creditelor. Astfel de împrumuturi oferă beneficiarilor din statele emergente dobânzi mai mici, dar ratele pot creşte dacă monedele locale se depreciază, aşa cum s-a întâmplat în Ungaria, România şi Ucraina.

Ponderea creditelor ipotecare în valută în totalul împrumuturilor imobiliare din Polonia era de de 48% la sfârşitul lunii iunie, faţă de 70% la sfârşitul lui 2008. Dintre acestea, 80% sunt credite în franci elveţieni. Autoritatea de reglementare a sectorului financiar din Polonia a interzis în 2009 noile credite în valută în 2009.

În ultimii trei ani, premierul ungar Orban a aplicat cea mai agresivă politică de convertire a creditelor ipotecare în franci elveţieni. În 2011, Ungaria a impus băncilor pierderi de 1,7 miliarde de dolari, atunci când a permis împrumutaţilor să ramburseze integral creditele ipotecare în valută, la un curs sub cel al pieţei.

Băncile din Ungaria vor suporta în acest an noi pierderi, fiind forţate să returneze comisioane de până la 3,8 miliarde de dolari aplicate la împrumuturi şi să convertească restul de credite în valută în monedă locală.

„Riscul pentru bănci este mai mic decât în Ungaria, dar este totuşi considerabil. Costurile sunt cu adevărat uriaşe. Suntem împotriva unei soluţii generale, întrucât ar fi mai periculoasă decât să nu se facă nimic”, a spus Belka.

Autorităţile din Polonia încurajează băncile, între care liderul pieţei PKO, Bank Pekao, divizie a UniCredit, şi mBank, divizie a Commerzbank, să convertească împrumuturile, dar Belka a spus că nu vrea să le preseze.

Noul iPhone va fi un portofel electronic, Apple a semnat contracte cu VISA, MasterCard și cele mai importante bănci

Apple planifică să transforme noul iPhone, pe care îl va lansa în 9 septembrie, într-un portofel mobil, datorită unui parteneriat cu cele mai importante bănci și rețele de plată din lume, printre care Visa și MasterCard, relatează bankingnews.ro cu referire la Bloomberg.

Clienții vor putea plăti direct de pe telefonul mobil în magazine, doar cu o atingere a ecranului telefonului.

Noul model de smartphone al Apple va include și un cip pentru comunicarea în câmp apropiat (“near-field communication”). Acest avans, împreună cu tehnologia Touch ID, care permite recunoașterea amprentei utilizatorului iPhone-ului, vor asigura clienților efectuarea de plăți în siguranță.

Cu toate că și alte companii americane, precum Google, au investit în crearea unor modalități de plată direct de pe telefon, retailerii din Statele Unite nu au fost foarte receptivi în legătură cu noua tehnologie, limitând astfel posibilitatea cumpărătorilor de a utiliza această inovație, a explicat Ben Bajarin, analist al Creative Strategies.

El a precizat că Apple ar putea face diferența în acest sens, întrucât iPhone-urile au cea mai mare cotă de piață din SUA. Totodată, Apple încearcă, prin introducerea pe piață a portofelului mobil, să-și mențină clienții și să crească cererea pentru produsele brandului.

Tranzacție de 800 mln euro: CaixaBank preia unele operațiuni din Spania ale grupului britanic Barclays

CaixaBank, al treilea mare grup bancar spaniol, a anunţat recent că a ajuns la un acord privind preluarea operaţiunilor din Spania ale băncii britanice Barclays pentru 800 milioane de euro, scrie economica.net cu referire la Bloomberg.

Acordul vizează operaţiunile de retail banking, administrare a averilor şi servicii bancare pentru companii, dar nu şi operaţiunile cu carduri de credit şi nici operaţiunile de investment banking din Spania ale Barclays.

În urma acestei tranzacţii, CaixaBank va adăuga aproximativ 270 de oficii la reţeaua sa actuală de 5.695 de oficii bancare din Spania în timp ce baza sa de clienţi va creşte cu 550.000 până la peste 14 milioane. Tranzacţia depinde de obţinerea aprobărilor necesare din partea organismelor de reglementare, iar preţul final ar putea fi ajustat în funcţie de valoarea activelor la finele anului.

“Sunt încântat să anunţ noi progrese în procesul de reducere a activelor non-core ale Barclays”, a declarat directorul general Antony Jenkins. Recent, banca britanică a anunţat de asemenea că a finalizat vânzarea operaţiunilor sale de retail banking din Emiratele Arabe Unite către Abu Dhabi Islamic Bank (ADIB) pentru 119 milioane lire sterline (197 milioane de dolari).

Operaţiunile Barclays din Spania constau într-un portofoliu de credite în valoare de 18,4 miliarde de euro şi depozite de la clienţi în valoare de 9,9 miliarde de euro. Oficiile băncii sunt prezente în toate marile oraşe spaniole.

CaixaBank estimează că această tranzacţie va contribui cu aproximativ 80 milioane de euro la rezultatele nete în 2016, în timp ce costurile de restructurare sunt estimate la aproximativ 300 milioane de euro.

Vești bune pentru Eximbank: Veneto Banca a revenit pe profit în primul semestru (2014)

Veneto Banca, proprietarul întregului pachet de acțiuni al Eximbank Gruppo Veneto Banca din Republica Moldova, a revenit pe profit, închizând prima jumătate a anului 2014 cu un rezultat net de 8,39 milioane de euro. Produsul bancar brut a ajuns la 66,01 miliarde de euro, în creștere cu 3,9% comparativ cu sfârșitul anului 2013, ca rezultat al creșterii volumului de credite și depozite directe și indirecte, scrie Income Magazine.

Volumul creditelor s-a ridicat la 25,19 miliarde de euro, în creștere cu 2% față de 31 decembrie 2013, în condițiile în care la nivel de sistem bancar italian s-a înregistrat o reducere a creditelor acordate populației si companiilor cu 2,2% pe baza anuală.

Volumul depozitelor directe a înregistrat o creștere de 6,1% (de la 24 de miliarde de euro la sfârșitul anului 2013 la 25,47 la sfârșitul lunii iunie 2014), ca urmare a finalizării cu succes a mai multor operațiuni. Volumul depozitelor indirecte a crescut cu 3,6% comparativ cu sfârșitul anului 2013 (de la 14,81 la 15,35 miliarde de euro).

Față de aceeași perioada a anului trecut, marja de dobândă este în creștere cu 8,3% ajungând la valoarea de 275,53 milioane de euro în timp ce valoarea comisioanelor nete încasate a ajuns la 146,42 milioane de euro, fiind în creștere cu 7%. Marja de intermediere a crescut cu 8%, trecând de la 433,7 milioane de euro la 468,6 milioane de euro.

Pe parcursul primului semestru s-a înregistrat o îmbunătățire a raportului cost/venituri, astfel încât la sfârșitul lunii iunie acesta a fost de 61,5%, în scădere cu 7% față de sfârșitul anului 2013 (66,1%).

„Această prima jumătate a anului a adus revenirea pe profit a Veneto Banca, cu un rezultat pozitiv de 8,39 milioane de euro, arătând că aceasta este capabilă să abordeze cu hotărâre provocările unei piețe incerte”, a declarat Președintele Veneto Banca, Francesco Favotto.

„Într-un context economic încă fragil, într-o țară reintrată în recesiune tehnică, după două trimestre consecutive de scădere a PIB-ului, Grupul nostru a fost în măsură să reacționeze și să obțină rezultate foarte bune, cu realizarea într-o singură lună a operațiunii de majorare de capital de 474,3 milioane de euro. Mulțumită acestei operațiuni și conversiei obligațiunilor convertibile, nivelul fondurilor proprii (CET 1) a ajuns la 10,46%, fiind peste valoarea de 8% solicitată băncilor de BCE. La finalizarea operațiunii de vânzare a pachetului majoritar de acțiuni deținut în Banca Intermobiliare și in Banca IPIBI, acest indicator va crește cu încă 0,87%, ajungând astfel la 11,33%. Rezultatele economice din prima jumătate a anului și îndeplinirea integrală a planului de consolidare patrimonială, ne permit să așteptăm cu seninătate, împreuna cu cele mai importante bănci europene, următoarele întâlniri cu BCE”, a încheiat Favotto.

(grafic) În 7 luni transferurile din străinătate au depășit $946 mln, în creștere cu 9% față de 2013

0

Banca Națională a Moldovei a publicat datele pentru luna iulie a anului curent privind transferurile de mijloace bănești din străinătate către persoane fizice prin intermediul băncilor comerciale din Republica Moldova.

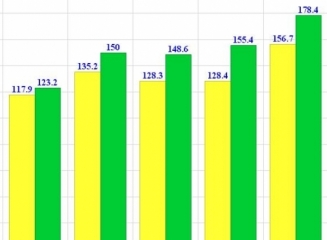
Astfel, în luna iulie suma transferată a constituit $178,4 mln, cu $21,7 mln mai mult decât în aceeași perioadă a anului precedent ($156,7 mln). Dacă să privim la datele din alți ani, observăm că în luna iulie a lui 2012 transferurile au totalizat $143,8 mln; în 2011 – $137,4 mln; 2010 – $120,5 mln; 2009 – $113,4 mln, 2008 – $180,8 mln.

În perioada ianuarie – iulie a anului curent transferurile către persoane fizice au totalizat $946,5 mln, în creștere cu 9% față de aceeași perioadă din 2013 ($869,1 mln).

Datele oferite de BNM includ decontările cu băncile din Republica Moldova, fără băncile situate din partea stângă a Nistrului.

91% din mijloace bănești au fost transferate prin intermediul sistemelor de transfer internațional de bani. La moment în Republica Moldova sunt utilizate numeroase sisteme de transfer de bani: Allure, Anelik, Avers, Blizko, Inter Express, Leader, Money Gram, Privat Money, RIA Money Transfer, Unistream, Western Union, Zolotaya Korona ș.a.

Distribuția valutară a transferurilor în luna iulie: 40,3% (ruble rusești), 35,8% (euro) și 23,9% (dolari SUA). Față de luna precedentă, observăm creșterea ponderii transferurilor în ruble rusești și diminuarea celor în dolari.

Vedeți în continuare graficul cu distribuția valutară a transferurilor în 2014 și evoluția transferurilor în comparație cu 2013.