Acasă Blog Pagina 637

(video) Dorin Drăguțanu: „BNM va da un răspuns referitor la tranzacția BEM-Unibank timp de 60 de zile după primirea întregului pachet de documente”

0

Dorin Drăguțanu, Guvernatorul Băncii Naționale a Moldovei (BNM) a răspuns la întrebările jurnaliștilor referitor la eventuala tranzacție dintre Banca de Economii și Unibank. Vă prezentăm în continuare declarațiile guvernatorului și imaginile video oferite de privesc.eu.

“BNM examinează cererea cu privire la procurarea unei cote substanțiale a unei bănci în decurs de 60 de zile din momentul în care Banca Națională ajunge la concluzia că acel pachet de documente este complet. Noi am primit de la Banca de Economii o cerere, prin care BEM solicită permisiunea BNM de a procura o cotă de 100% din BC Unibank.

În prezent noi suntem în corespondență cu BEM pentru a clarifica acest pachet de documente și am solicitat informații suplimentare cu privire la completarea acestui pachet de documente. Prin urmare, am primit un pachet de documente, așteptăm să fie completat cu informația care am solicitat-o. În momentul în care o să ajungem la concluzia că acel pachet este complet, vom porni ceasul care va număra 60 de zile în urma cărora trebuie să venim cu decizia de aprobare sau nu a tranzacției potențiale.”

Referitor la mijloacele bănești din care se va face tranzacția

„În documentele care sunt prezentate una din cerințele principale este de a arăta sursa de finanțare, proiecția bilanțurilor următoare etc. Cum am spus, dosarul încă nu este complet, așteptăm informația de la Banca de Economii și ulterior după examinare, vom lua decizia.”

Referitor la cota statului în Banca de Economii

„Noi vorbim despre achiziționarea unei entități de către o altă entitate. Dacă această tranzacție va fi aprobată, și dacă această tranzacție va fi efectuată, acționarul unic al Unibank  va fi Banca de Economii. Dar, vor continua să existe 2 bănci – Banca de Economii și Unibank –  vor continua să existe 2 conduceri la aceste bănci și obligațiile individuale a fiecărei din aceste 2 bănci de a respecta legislația Republicii Moldova. Prin urmare, acționarul majoritar la Unibank ar fi în cazul finalizării tranzacției – BEM, iar statul rămâne la Banca de Economii cu cota sa de 33,33%. Așa cum s-a propus tranzacția de cumpărare a cotei substanțiale în Unibank, cota statului nu are cum să sufere. Putem vorbi despre cota statului doar în cazul dacă s-ar pune pe masă un proiect de fuziune sau un proiect de absorbție. Deocamdată noi la BNM nu cunoaștem astfel de intenții.”

(video) Ilan Shor a confirmat intenția Băncii de Economii de a achiziționa Unibank

0

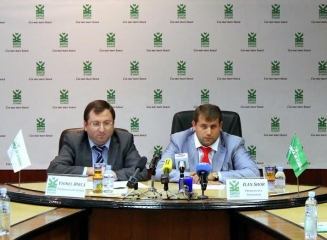
Astăzi, 10 septembrie 2014, a avut loc un briefing cu presa, susținut de Ilan Shor, președinte al Consiliului de administrare al Băncii de Economii(BEM) și Viorel Bârcă, președinte interimar BEM.

În cadrul briefingului cei doi au confirmat că Banca de Economii a depus documentele la Banca Națională a Moldovei în vederea obținerii permisiunii pentru cumpărarea a 100% din acțiunile Unibank.

Acționarii Băncii de Economii au pus în sarcina conducerii băncii lărgirea businessului și creșterea cotei de piață. Achiziționarea a 100% din acțiunile Unibank va permite utilizarea potențialului unei bănci cu dezvoltare rapida, cum este Unibank (in special în domeniul IT și al afacerilor cu carduri) pentru eficientizarea activității și dezvoltarea Băncii de Economii. Astfel vor fi realizate sarcinile puse de acționari în privința eficientizării activității băncii în cel mai scurt termen.

Ilan Shor a declarat că în urma acestei tranzacții, activele grupului bancar format vor crește esențial. Acesta va deveni instituția financiară nr.1 în Republica Moldova.

De asemenea s-a menționat că în urma cumpărării acțiunilor Unibank, pachetul de acțiuni al statului în Banca de Economii, de 33,3%, nu va suferi schimbări. Mai mult, în rezultatul tranzacției, pachetul statului se va scumpi considerabil.

Grupul bancar format în urma tranzacției planificate, va avea cea mai largă rețea de reprezentanțe, va dispune de cele mai avansate tehnologii, va oferi produse bancare dintre cele mai avantajoase și, nu în ultimul rând, se va mândri de cea mai profesionistă echipă.

La întrebarea referitor la prețul tranzacției, dl Shor a relatat că prețul va fi stabilit ulterior la bursă. De asemenea Ilan Shor a afirmat că tranzacția va fi efectuată din resursele proprii ale BEM.

Urmăriți în continuare briefingul susținut astăzi de către Ilan Shor și Viorel Bârcă.

youtube placeholder image

Apple Pay – noul portofel electronic de la Apple. Ce reprezintă și cum va funcționa?

Plățile în magazine cu telefonul mobil, în locul cardului, prin intermediul POS-urilor contactless ale procesatorilor de carduri Visa și MasterCard, ar putea lua avânt odată cu lansarea iPhone 6, care are inclus cipul cu tehnologia NFC necesar pentru realizarea acestor plăți și aplicația Apple Pay, un portofel electronic în care se introduc datele cardurilor, scrie bancherul.ro.

Apple a anunțat cu puțin timp în urmă ca noile iPhone 6, iPhone 6 Plus și Apple Watch vor avea incluse aplicația de plăți mobile Apple Pay.

„Viziunea este să înlocuim portofelul, iar începutul îl facem înlocuind plățile cu cardul sau cash cu plățile cu telefonul mobil”, a spus Tim Cook, șeful Apple, precizând că până acum plățile mobile nu s-au bucurat de atât de mut succes pentru a deveni „main stream”.

O viziune radicală și mai degrabă de marketing, dacă ne gândim bine, pentru că de portofel, de carduri și de bani cash vom avea nevoie tot timpul. Doar că de acum înainte s-ar putea să folosim tot mai mult telefonul la plățile în magazine decât cardul și numerarul. Rămâne de văzut, așadar, dacă Apple va reuși sa popularizeze și plățile mobile, așa cum a făcut-o cu telefonul său mobil.

Apple Pay se va putea folosi din octombrie, mai întâi în America, în parteneriat cu MasterCard, Visa, American Express, precum și cu cele mai mari bănci americane, ce acoperă peste 80% din volumul de carduri emise: Citi, Bank of America, Barclays, Chase, Wels Fargo, Capital One.

Plățile se fac cu tehnologia contactless implementată de Visa si MasterCard. Apple spune că sunt peste 220.000 de magazine în SUA care acceptă plăți contactless cu cardurile iar acum și cu iPhone 6, care are inclus, în acest scop, un chip NFC (near-field communication).

În loc de PIN, amprenta digitală

Confirmarea unei plăți se face cu amprenta digitală, Touch ID, printr-o simplă atingere cu degetul a ecranului telefonului, ceea ce conferă plăților o securitate maximă. Asta înseamnă că doar deținătorul telefonului poate face o plată, chiar dacă telefonul este furat.

Chiar și fără amprenta digitală, Apple Pay este mai sigur decât cardurile din portofel. Dacă pierzi iPhone-ul, nu trebuie să anulezi cardurile. Prin opțiunea Find My iPhone ce se poate accesa de pe un computer, poți suspenda efectuarea de plăți doar cu respectivul telefon pierdut, urmând ca serviciul de plăți să-l poți folosi în aceleași condiții de pe noul telefon.

Nu trebuie să completezi formulare de plată în magazinele online. Datele cardului sunt ținute în siguranță și nu sunt transmise magazinului, ca în cazul unei plăți cu cardul, astfel că există o mai mare siguranță în cazul unor tentative de fraudă (datele cardului nu pot fi furate din baza de date a procesatorului de plăți).

Nici măcar atunci când introduci datele cardului în portofelul electronic nu trebuie să completezi numărul lung al cardului, ci poți folosi camera iSight de pe iPhone. Sau se adaugă un card din contul iTunes cu care făceai până acum diverse cumpărături online.

Cum se face plata?

Plățile cu telefonul mobil se fac la fel ca cele cu cardul, doar că mai simplu și mai elegant, normal. După ce ai dus cumpărăturile la casa de marcat, pe telefon primești valoarea pe care o ai de plătit, după care introduci un cod unic de siguranță, apropii telefonul de POS-ul contactless și confirmi cu amprenta digitala. Atâta tot.

Vânzătorul nu vede numele tău afișat pe casa de marcat, nici numărul cardului, nici codul de securitate, firește.

Telefonul generează un cod de securitate dinamic, care înlocuiește codul static de pe spatele cardului. Fiecare plată este autorizată cu un cod unic de securitate. Nici Apple nu știe ce ai cumpărat, unde ai făcut cumpărături sau cât ai plătit.

Când adaugi un card în portofelul electronic din iPhone, denumit Passbook, numărul cardului nu se salvează în memoria telefonului și nici in serverele Apple, ceea ce oferă o siguranță sporită, întrucât în cazul unor fraude, datele cardului nu vor putea fi furate.

Printre magazinele care și-au arătat deja disponibilitatea de a accepta plăți cu noul iPhone se regăsesc Disney, Seamless, Instacart, Sephora, Nordstrom, Chipotle, MLB.com, urmează Subway, McDonalds, Nike, Staples, Petco.

(foto, video) Moldova Agroindbank a prezentat cardul fără contact Debit MasterCard PayPass

0

Moldova Agroindbank şi MasterCard au lansat cardul bancar fără contact Debit MasterCard PayPass şi au îmbinat ceremonia de lansare cu un Maraton al cumpărăturilor de caritate în susţinerea persoanelor în etate de la Azilul din or. Străşeni. În acest mod MAIB şi-a reconfirmat rolul de bancă performantă, lider pe piaţa bancară din Moldova, dar şi ataşamentul pentru standardele înalte ale responsabilităţii sociale corporative.

Tehnologia cardului Debit MasterCard® PayPass™ “fără contact” face posibilă achitarea tranzacţiilor la POS-terminale prin simpla apropiere/atingere a cardului de terminal. Adică, pentru efectuarea tranzacției, clienţii nu mai trebuie să dea cardul din mâină, să-l transmită casierului – urmează doar să atingă/apropie cardul de POS-terminal (cu simbolul PayPass) la o distanţă de 1-2 cm. Dacă suma tranzacţiei nu depăşeşte 200 lei sau 20 de euro în străinătate – clientul nu trebuie nici să introducă PIN-codul, şi nici să semneze chitanţa. Dacă suma tranzacţiei este mai mare, tranzacţia va fi efectuată la fel – prin atingere a POS-terminalului, doar că din motive de  securitate se va solicita introducerea PIN-codului. 

Printre primii deţinători ai Debit MasterCard PayPass au fost mai mulţi jurnalişti din mass-media naţională. Reprezentanţii mass-media au putut utiliza cardurile lor fără contact pentru a participa la Maratonul cumpărăturilor de caritate în centrul comercial  Fourchette. În aceeaşi zi produsele alimentare, alte mărfuri procurate prin intermediul MasterCard PayPass au fost aduse cu microbusul bătrânilor de la Azilul din or. Străşeni gestionat de Asociaţia pentru Educaţie “Neoumanist”.

Serghei Cebotari, Preşedintele Comitetului de Conducere BC „Moldova Agroindbank” SA a dat startul şi a participat personal la Maratonul cumpărăturilor de caritate, remarcând prin urmare utilitatea şi comoditatea unui card bancar cu tehnologia contactless:

„Pentru deţinătorii cardurilor Debit Mastercard PayPass de la Moldova Agroindbank se deschid noi oportunităţi pentru a economisi timpul, a se simţi persoane moderne, adepte ale tehnologiilor înalte. În aşa mod, MAIB a demonstrat odată în plus capacitatea de a fi în pas cu timpul în dezvoltarea soluţiilor bancare inteligente, dar şi de a anticipa aşteptările tot mai mari ale clienţilor. De asemenea, am  combinat prezentarea cardului fără contact cu o acţiune caritabilă în sprijinul persoanelor în etate vulnerabile, pentru ca ei să se bucure de ajutorul material, dar şi de atitudinea noastră prietenoasă”.


Reprezentanţii MasterCard, companie care este lider mondial în domeniul tehnologiilor contactless, au menţionat că lansarea cardurilor PayPass va facilita viaţa şi activitatea consumatorilor, deoarece acestea reduc semnificativ timpul petrecut la casă, asigurând totodată gradul înalt al securităţii mijloacelor băneşti.

Igor Stepanov, Account Manager International Markets MasterCard Europe în Ucraina şi Moldova, a menţionat:

„Lansarea MasterCard PayPass nu este o simplă extindere a gamei de produse, ci şi un imbold pentru dezvoltarea pieţei de achitări în ansamblu. Tehnologia PayPass nu doar simplifică efectuarea tranzacţiei, ci şi oferă noi oportunităţi atât pentru deţinătorii de card, cât şi pentru bănci şi întrepridneri comerciale. Graţie cardurilor fără contact, clienţii beneficiază de tranzacţii rapide, comode şi sigure, băncile – îşi sporesc numărul operaţiunilor fără contact şi îşi consolidează baza de clienţi, iar întreprinderile comerciale obţin un instrument eficient pentru optimizarea funcţionării casei şi reducerea cozilor”.


Cardurile „fără contact” sunt adesea folosite atunci când tranzacțiile trebuie să fie procesate rapid sau “hands-free”, cum ar fi transportul public, diferite evenimente publice (concerte, evenimente sportive), dar şi în supermarkete, centre comerciale – în cazul în care un card poate fi folosit chiar și fără a-l scoate din portmoneu. Comercianţii şi prestatorii de servicii vor obţine prin acest produs o modalitate sigură de fidelizare şi de atragere a clienţilor, oferind servicii de plată comode şi rapide, eliminând cozile şi nervozitatea. Unul din cei mai mari retaileri din ţară, care a implementat această tehnologie este compania Fourchette.

Adrian Lazarencu, Director General ICS “Fourchette” SRL:

«Suntem bucuroşi şi ţinem mult la parteneriatul nostru cu Moldova Agroindbank – bancă care este mereu deschisă pentru soluţii novatoare. Mizăm mult pe menţinerea şi dezvoltarea acestei cooperări pentru a fi în avangarda proceselor de atragere şi de consolidare a loialităţii clienţilor”.


Moldova Agroindbank a instalat deja câteva zeci de POS-terminale dotate cu tehnologia respectivă, în toată capitala. Treptat, geografia utilizării tehnologiei noi, se va extinde, astfel încât tehnologia va fi disponibilă şi la benzinării, restaurante fast-food, farmacii, etc.    

Având cele mai mari cote la active, credite, depozite, Moldova Agroindbank îşi reiterează în continuu statutul de lider al sistemului bancar, dar şi responsabilitatea socială corporativă înaltă.

Veronica Ţîmbalari, Director Executiv Asociaţia pentru Educaţie „Neoumanist”:

„Centrul nostru activează de mai bine de 12 ani, şi chiar de la bun început Moldova Agroindbank ne acordă sprijin financiar, material, ne oferă cadouri, produse alimentare. Persoanele în etate de la azil sunt recunoscătoare băncii pentru atenţia acordată şi, în special, pentru atitudinea personală a conducerii MAIB  faţă de sorţile lor”.

Pentru responsabilitatea socială înaltă Moldova Agroindbank s-a învrednicit de Premiul Mare al Concursului “Marca comercială a anului 2013” în nominalizarea “Responsabilitatea Socială”. Iar pentru indicii de performanţă obţinuţi, în 2014 MAIB a fost recunoscută de către revista britanică Global Banking&Finance Review drept cea mai bună bancă comercială din Moldova.

youtube placeholder image


BERD – cel mai important investitor străin al Republicii Moldova

0

Banca Europeană pentru Reconstrucție și Dezvoltare a fost înființată în anul 1991, este deținută de 64 de țări și de două instituții interguvernamentale – Comunitatea Europeană și Banca Europeană de Investiții. BERD are drept scop de a susține dezvoltarea economiei de piață și a democrației în 27 de țări din Europa Centrală și Asia Centrală. Pentru Republica Moldova, BERD este cel mai mare investitor străin.

BERD investește mai ales în sectorul privat, oferind finanțări de proiecte pentru bănci, întreprinderi industriale și comerciale. De asemenea, colaborează și cu societăți din sectorul public pentru a sprijini privatizarea acestora, restructurarea întreprinderilor de stat și îmbunătățirea serviciilor municipale sau comunale.

BERD are un capital subscris de 20 miliarde euro, cele mai semnificative contribuţii aparţinând SUA – 2 miliarde euro, Franţa, Germania, Italia, Japonia, Marea Britanie – câte 1,7 miliarde euro, Federaţia Rusă – 800 mil. euro, Comunitatea Europeană şi Banca Europeană de Investiţii – 600 mil. euro ș.a. Soliditatea financiară a Băncii este demonstrată şi de calificativul acordat de principalele agenţii internaţionale de rating: AAA de la Standard &Poor’s şi Aaa de la Moody’s.

Ţările de operare ale BERD sunt Albania, Armenia, Azerbaijan, Belarus, Bosnia şi Herţegovina, Bulgaria, Croaţia, FYR-Macedonia, Estonia, Georgia, Ungaria, Kazakhstan, Republica Kyrgiză, Letonia, Lituania, Moldova, Mongolia, Polonia, România, Federaţia Rusă, Serbia şi Muntenegru, Slovacia, Slovenia, Tajikistan, Turkmenistan, Ucraina, Ungaria, Uzbekistan.

Forul cel mai înalt de decizie în cadrul BERD este Consiliului Guvernatorilor în cadrul căruia fiecare ţară membră are desemnat un guvernator, de obicei ministrul de finanţe. Consiliul Guvernatorilor delegă majoritatea puterilor Consiliului Director, care este responsabil de direcţia strategică a BERD. Preşedintele este ales de Consiliul Guvernatorilor şi este reprezentantul legal al BERD. Din anul 1991 și până în prezent, BERD a avut șase președinți. Actualul preşedinte BERD este Sir Suma Chakrabarti, instalat oficial în funcţie la 3 iulie 2012.

BERD este cel mai mare investitor străin din Republica Moldova. Potrivit situației din iunie 2014, BERD a investit circa 900 mil. euro în peste 100 de proiecte în domeniul energetic, transport, agricultură, industrie și sectorul bancar din țara noastră.

În Republica Moldova, cele mai importante proiecte anunțate în anul 2014 de către BERD sunt împrumutul de 120 mil. euro pentru implementarea proiectului „Livada Moldovei”, împrumutul în sumă de 10 mil. euro pentru dezvoltarea sistemului de aprovizionare cu apă în nordul Republicii, împrumutul de 3 mil. euro pentru modernizarea transportului public în mun. Bălți, precum și împrumutul de 24 mil. euro pentru îmbunătățirea serviciilor de apă și canalizare în Chișinău.

Totodată, BERD este cel mai mare finanțator al băncilor din Republica Moldova. În contextul în care în anul 2013 au existat mai multe evenimente ce au demonstrat slaba guvernanță corporativă a instituțiilor bancare din țara noastră ca rezultat al structurii netransparente a acționarilor, BERD a decis să coopereze doar cu băncile ce dețin capital străin. Astfel, volumul finanțării acordat de BERD sectorului financiar din Moldova s-a înjumătățit anul trecut atingând suma de circa 23 mil. euro, iar în anul 2014 se așteaptă că acesta va scădea și mai mult.

Potrivit aprecierii date de șeful oficiului BERD în Chișinău Julia Otto, în pofida progresului realizat în adoptarea unei noi legislații pentru sectorul financiar, evenimentele de anul trecut au demonstrat capacitatea limitată a autorităților și a instituțiilor regulatorii din Republica Moldova de a implementa eficient legislația în vigoare, precum și capacitatea redusă a sistemului judecătoresc de a asigura dreptul la proprietate.

„BERD va continua să coopereze cu Banca Națională a Moldovei, Comisia Națională a Pieței Financiare și alte structuri relevante în vederea consolidării independenței structurilor regulatorii și optimizării cadrului regulator”, a declarat Julia Otto într-un interviu acordat agenției Infotag în luna iunie curent.

Dintre băncile locale cu capital străin, se remarcă Mobiasbancă-Groupe Société Générale – unul din principalii parteneri bancari ai BERD. Recent, BERD a încheiat cu Mobiasbancă un acord în valoare de 10 mil. euro, care presupune partajarea riscului de credit. Noul mecanism este similar celui de emitere a garanţiilor, iar BERD va prelua 50% din riscul aferent proiectelor finanţate de Mobiasbancă. În acest fel, Mobiasbancă îşi va reduce expunerea la riscuri şi va putea oferi sume mai mari la credite pe termen lung clienţilor corporativi.

În primăvara acestui an, în cadrul întrunirii anuale a BERD, Moldindconbank a fost desemnată drept „Cea mai activă bancă a anului 2013 din Moldova în cadrul programului BERD de susţinere şi dezvoltare a comerţului” (Trade Facilitation Programme). Acest program este orientat spre stimularea relaţiilor comerciale externe cu ţările Europei Centrale şi de Est, regiunea mediteraneană de sud-est şi ţările CSI. Programul respectiv prevede acordarea creditelor şi eliberarea garanţiilor bancare pentru tranzacţiile de export-import efectuate de către companiile din ţările participante. La finele anului 2013, în program participau 105 bănci emitente din 22 de ţări şi peste 800 de bănci confirmătoare din toată lumea. Moldindconbank colaborează cu BERD în cadrul acestui program începând cu anul 2001, pe parcursul acestei perioade fiind recunoscută și în anii 2003 şi 2004 drept cea mai activă Bancă din Moldova.

BERD a lansat în anul 2013 Programul de formare financiară, scopul căruia este sporirea accesului la servicii financiare pentru persoanele care trimit/primesc remitenţe. Luând în considerare nivelul slab al educației financiare a populației Republicii Moldova și specificul economiei naționale (bazată pe consumul alimentat de remitențe), agenţia de implementare a proiectului de formare financiară a realizat un parteneriat cu băncile retail din Moldova, printre care Moldova-Agroindbank, FinComBank, Banca Socială şi Mobiasbancă şi a identificat filialele unde se deserveşte un număr sporit de tranzacţii cu remitenţe. Programul de formare financiară s-a dovedit a fi un succes – mii de persoane au primit o consultație financiară personalizată și mii de clienţi noi și-au deschis un cont bancar în una din cele patru bănci moldoveneşti care participă în program.

Pe lângă colaborări, proiecte și linii de credit, BERD deține și acțiuni în capitalul a două bănci locale – Victoriabank (15,06% din capitalul social) și Mobiasbancă (8,84%).

În mai 2014, BERD a adoptat o nouă strategie pentru Moldova, care stabilește principalele priorități și obiective ale Băncii pentru anii 2014-2017. Astfel, BERD își propune în următorii ani să îmbunătățească mediul de afaceri din țara noastră, să promoveze standardele europene și integrarea regională și să dezvolte eficiența serviciilor publice.

În ce privește limitarea implicării actuale a BERD în sectorul bancar, în noua strategie pentru Moldova se menționează că se va încerca ca activitatea cu companiile locale să nu fie afectată din această cauză. Aceasta, prin introducerea unor cadre de partajare a riscurilor și de co-finanțare puse în aplicare în băncile străine, în scopul de a promova accesul acestor bănci la sectorul corporativ.

Julia Otto, șeful oficiul BERD în Chișinău, apreciază progresele realizate de Moldova, dar susține că în anii următori, autoritățile din țara noastră trebuie să asigure prin intermediul reformelor instituționale independența și imparțialitatea judecătorească, să reducă corupția, să îmbunătățească climatul de afaceri și să întărească independența Băncii Naționale. Oficialul susține că BERD va sprijini în continuare Moldova în procesul de realizare a reformelor, atât de necesare pentru avansarea către o economie de piață deschisă.

Autor: Daniela Dermengi

BEM a solicitat autorizația Băncii Naționale pentru achiziționarea a 100% din acțiunile Unibank

0

Banca de Economii (ВЕМ) poartă negocieri pentru achiziţionarea a 100% de acţiuni ale BC UNIBANK, care la situaţia din 1 iulie avea active de peste 8 miliarde de lei ($570 milioane), scrie noi.md cu referire la Infotag.

Un acţionar al „Unibank”-ului a comunicat agenţiei „Infotag” că în prezent conducerea ВЕМ are nevoie de autorizaţii de la Banca Naţională a Moldovei (BNM), care au fost solicitate de ВЕМ. Interlocutorul agenţiei, invocând faptul că nu cunoaşte amănuntele tranzacţiei care se pregăteşte, a ezitat să răspundă la întrebarea ce va fi cu „Unibank”: va continua activitatea pe piaţă sau acţionarul nou are planuri de alipire a acesteia la ВЕМ?

Un înalt funcţionar al BNM, care anterior a fost constant o sursă veridică, a confirmat faptul că ВЕМ a solicitat regulatorului autorizaţia pentru cumpărarea acţiunilor „Unibank”-ului.

„Este vorba despre intenţia ВЕМ de a achiziţiona toate 100% de acţiuni ale acestei bănci. BNM a solicitat informaţii suplimentare, de care regulatorul are nevoie pentru a studia detaliat şi a analiza eventuala tranzacţie”, a spus sursa.

Aceasta a atras atenţia la faptul că pentru efectuarea tranzacţiei, cel mai probabil, va fi necesară o şedinţă a Consiliului de Administraţie al ВЕМ şi adunarea acţionarilor „Unibank”-ului.

„Nu este exclus faptul că dacă activele „Unibank”-ului care se cumpără depăşesc 50% din activele ВЕМ, va trebui convocată şi adunarea generală a ВЕМ care să aprobe viitoarea achiziţie”, a menţionat interlocutorul agenţiei.

La 1 iulie, activele ВЕМ, al cărui acţionar este statul, cu un pachet de 33,4% din acţiuni, dar şi compania de investiţii „VEB Capital” (33,8%), proprietate 100% a „Vneşekonombank” (Rusia), constituiau 10,2 miliarde de lei.

La 1 iulie, 2014, Вanca de Еconomii deţine un capital normativ total de 511 milioane de lei, iar „Unibank” – de 311 milioane de lei. Portofoliul de credite al acestor bănci era de 2,1 miliarde de lei şi 3,7 miliarde de lei, respectiv. Depozitele – 8,1 miliarde de lei şi 6,9 miliarde de lei. Capitalul social – 197 de milioane de lei şi 282 de milioane de lei. Reducerile la pierderi pentru credite – 533 de milioane de lei şi 42 de milioane de lei.

Băncile spaniole vor să atragă 30 mlrd euro de la BCE pentru a stimula acordarea de credite către firme şi gospodării

0

Instituţiile de creditare spaniole vor să atragă aproximativ 30 miliarde de euro din noul program de credite ieftine demarat de BCE, pentru a stimula acordarea de credite către firme şi gospodării, a declarat Luis de Guindos, ministrul spaniol al Economiei, scrie capital.ro cu referire la Reuters.

Programul, denumit TLTRO, permite băncilor să împrumute bani pentru o perioadă de 4 ani la costuri fixe scăzute, astfel încât să poată acorda mai multe credite şi să stimuleze creşterea economică.

”Aceste împrumuturi vor permite persoanelor fizice şi juridice să obţină credite în condiţii avantajoase”, a afirmat Luis de Guindos, într-un interviu acordat publicaţiei “La Vanguardia”.

De asemenea, oficialul spaniol a estimat că executivul de la Madrid va încerca probabil să vândă în octombrie o participaţie la banca de stat Bankia.

“Încă nu am decis nivelul participaţiei ce urmează să fie vândută, dar deja preţul acţiunilor depăşeşte preţul cu care a fost făcută ultima plasare de acţiuni”, a declarat ministrul spaniol al Economiei.

În februarie, autorităţile spaniole au anunţat că au înregistrat un profit de 301 milioane de euro (412 milioane de dolari) din vânzarea unei participaţii de 7,5% deţinută la Bankia. Bankia a anunţat că cererea pentru acţiuni a depăşit 2,5 miliarde de euro, aproape dublu faţă de valoarea ofertei, cel mai semnificativ interes fiind din partea investitorilor instituţionali străini.

Deşi vânzarea este un argument solid pentru Guvern, care încearcă să îmbunătăţească sistemul bancar, Spania mai are mult de aşteptat până să recupereze cei peste 22 miliarde de euro injectaţi în Bankia, formată din fuziunea a şapte bănci regionale de economii.

Restul de 60,9% din acţiunile Bankia pe care încă le mai deţine statul spaniol este evaluat la 11,1 miliarde de euro. Vineri, acţiunile Bankia au închis şedinţa bursieră la preţul de 1,53 euro pe titlu, faţă de preţul de 1,51 euro înregistrat în februarie.

Cele mai profitabile depozite bancare în dolari SUA (septembrie 2014)

0

Vă prezentăm cele mai profitabile depozite bancare, în vigoare la 08 septembrie 2014, oferite de băncile comerciale din Moldova pentru plasarea dolarilor SUA la termen de 6, 12 și 24 luni. În clasamentul ce urmează nu sunt incluse depozitele destinate copiilor și cele pentru pensionari.

Top depozite 6 luni

5,5% – rată anuală oferită de depozitul Vacanță (Banca Socială). Acest depozit nu permite nici depuneri suplimentare, nici retrageri parțiale de mijloace bănești din cont. Rata dobânzii este fixă. Suma minimă de constituire – 500 USD.

5,3% – dobândă oferită de Unibank, depozitul Standart+. Depuneri la cont se permit (cu excepția ultimelor 2 luni), retrageri de asemenea. Este posibilă capitalizarea dobânzii.

5% – dobândă oferită de multiple produse: Avantajos (Victoriabank); Rentabil, Deosebit și Fidelitate (Banca de Economii); Standart (Unibank). Toate depozitele, cu excepția Deosebit (BEM), permit depuneri suplimentare de bani în cont. Retrageri parțiale permite doar depozitul oferit de BEM (Fidelitate). Rata fixă a dobânzii – depozitul Standart (Unibank) și Deosebit (BEM).

Top depozite 12 luni

6,1% – rată (flotantă) oferită de depozitul Standart+ (Unibank). Acest depozit permite atât depuneri cât și retrageri parțiale ale mijloacelor bănești din cont. Este posibilă capitalizarea dobânzii.

6% – dobândă oferită de Banca de Economii (depozitul Rentabil). Acest depozit permite depuneri suplimentare (minim 100 USD). Retrageri de bani nu se permit. Rata dobânzii – flotantă.

5,8% – rata fixă a dobânzii oferită de Unibank (depozitul Standart). Depuneri se permit în primele 3 luni. Retrageri de mijloace bănești nu sunt posibile. Depozitul oferă posibilitatea capitalizării dobânzii.

Top depozite 24 luni

6,3% – rată oferită de depozitul Uni-Profit (Unibank). Depozitul nu permite nici retrageri, nici depuneri suplimentare de bani în cont. Suma minimă de constituire – 500 USD.

6,05% – dobândă oferită de Banca Socială prin intermediul mai multor produse – Clasice, Aniversare 20 ani și Iarna. Depuneri suplimentare permite doar oferta Aniversare 20 ani, retrageri – doar Clasice. Rata dobânzii este flotantă pentru toate depozitele.

6% – rata dobânzii oferită de depozitul Fidelitate (Banca de Economii). Depozitul permite depuneri la cont (minim 50 USD). Retrageri parțiale se permit cu condiția menținerii soldului minim de 2.000 USD.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială etc.

Albania: Guvernatorul Băncii centrale a fost arestat și inculpat de abuz de putere

Guvernatorul Băncii centrale a Albaniei, Ardian Fullani (foto), a fost arestat vineri seară la Tirana şi inculpat de abuz de putere, scrie capital.ro cu referire la AFP.

Fullani a fost inculpat după furtul, descoperit la începutul lunii august în urma unui audit, a cel puţin 7 milioane de dolari din rezervele bancare în ultimii 4 ani, a declarat un purtător de cuvânt al parchetului, Albi Serani.

Un mandat de arestare a fost de asemenea emis contra inspectorului general al Băncii centrale, Elivera Golemi, acuzată la rândul ei de abuz de putere.

Din luna august, alţi 14 angajaţi ai Băncii centrale a Albaniei au fost arestaţi şi inculpaţi în legătură cu acelaşi caz. Unul dintre ei, Ardian Bitraj, responsabil pentru stocarea bancnotelor, a recunoscut furtul şi a declarat că a cheltuit toţi banii la pariuri sportive.

Ardian Fullani, guvernatorul Băncii centrale din octombrie 2004, a respins la începutul lunii august orice responsabilitate personală în această afacere şi a declarat că “rezervele de numerar depuse la Banca Albaniei nu au fost atinse şi sunt păstrate în condiţii de înaltă securitate”.

Şeful unei comisii parlamentare, Erjon Brace, a pledat atunci pentru o „reformă profundă în organizarea sistemului de control al Băncii centrale”, susţinând că „incidentul a afectat imaginea acestei instituţii şi pe cea a naţiunii”.

InfoMarket: „Unibank fuzionează cu Banca de Economii”

0

În Moldova vor rămâne 13 bănci comerciale, Unibank fuzionează cu Banca de Economii. Detalii și amănunte nu sunt făcute publice, dar se cunoaște cu siguranță că în rezultatul schemei de fuzionare statul va păstra pachetul său de 33,33% în noua instituție consolidată. Astfel, consolidare activelor este mai degrabă o noutate pozitivă decât negativă, scrie agenția InfoMarket.

O incursiune în istorie. Banca de Economii este fosta filială a Băncii de Economii (Sberegatelinii Bank) a URSS în RSSM.  După declararea independenței Moldovei, banca a fost redenumită (denumirea a fost tradusă din rusă în limba de stat).

La mijlocul anilor 90, un grup de antreprenori au contractat de la bancă un împrumut și în baza lui au cumpărat un pachet mare de acțiuni, devenind astfel proprietari. Tranzacția a avut loc în conformitate cu legislația în vigoare de la acel moment. Dar în scurt timp, statul a decis să readucă banca sub controlul său. Din aceste considerente s-a decis reevaluarea activelor instituției în conformitate cu valoarea de piață. Într-un final, statul și-a majorat cota până la pachetul de control de 56,13 la sută.

În istoria recentă, Banca de Economii a avut și succese și căderi. Spre deosebire de băncile comerciale private, această structură financiară a fost supusă influenței politice și fiecare Guvern nou ”se lingușea” pe lângă acest activ de stat tentant. Chiar a fost stabilită și o evaluare internațională a băncii. Față de structura financiară și-au declarat interesul organizații financiare europene mari, dar până la privatizare nu s-a ajuns.

În primăvara anului trecut, din cauza portofoliului de credite de o calitate proastă, indicele capitalului normativ al băncii a fost mai mic de 200 mil lei. Asta ar fi putut servi motiv pentru regulator să interzică băncii cel puțin să lucreze cu persoanele fizice până la redresarea situației. Dar, Banca Națională nu s-a decis să facă asta. Guvernatorul BNM, Dorin Drăguțanu, a declarat atunci că actele normative dau dreptul, dar nu obligă, iar Banca de Economii este o structură financiară formatoare de sistem, de aceea Banca Centrală nu se grăbește, astfel dând posibilitatea conducerii și acționarilor băncii să însănătoșească situația, pentru a nu permite prăbușirea întregului sistem bancar.

Printr-o decizie a Parlamentului, acționarii privați ai BC Banca de Economii au obținut permisiunea să asigure o emisie suplimentară pentru majorarea capitalului. Dar, statul nu a avut bani pentru a participa la emisie și în rezultat cota sa de acțiuni s-a redus la 33,33 la sută. Acest pachet totuși rămâne de blocaj. Adică, orice decizie importantă a acționarilor privați trebuie să fie coordonată cu statul.

Fuzionarea Unibank cu Banca de Economii are, mai degrabă, o alură pozitivă și nu va aduce prejudicii statului. Dimpotrivă, în rezultatul fuziunii, cota statului va fi mai scumpă. Să vedem cifrele la data de 1 august 2014.

Unibank, așa ar părea, nu este deloc o structură financiară mică. După majoritatea activelor banca ocupă locul 5 din 14 instituții financiare ale țării (Banca de Economii – locul 4). La capitolul active lichide Unibank ocupă locul 5 (Banca de Economii – locul 2). La capitolul mărimea depozitelor atrase banca ocupă aceeași poziție 5 (Banca de Economii – locul 3), iar la capitolul creditare – locul 4 (Banca de Economii – locul 7).

Banca de Economii încă nu are un indicator foarte bun la calitatea creditelor, dar asta este un rezultat al crizei în care a ajuns. În ultimul an, indicatorul calității se îmbunătățește în fiecare lună.

Încă nu se cunosc detaliile financiare ale fuziunii, dar vom încerca să presupunem că într-o bancă unită mulți indicatori vor fi lideri în sistemul bancar: activele – 18,7 mlrd lei; active lichide – 8,2 miliarde lei;. volumul depozitelor – 15,5 miliarde de lei.; volumul de credite – 4,75 miliarde de lei (locul 4).; CNT – 0,83 mlrd lei (locul 4). Banca de Economii are 576 reprezentanțe prin toată țara și mai mulți angajați decât orice altă structură financiară. După fuziune și la capitolul indicatori financiari va deveni cea mai mare structură financiară privată din Moldova.

Actualul CNT al Banca de Economii numără 540,2 mil lei (banii acționarilor), iar statului cu cota sa de 33,33% îi aparține un echivalent de 180 mil lei. După fuziune, capitalul noii bănci va fi de 832,9 mil lei, unde statul va deține tot 33,33% din acțiuni, ceea ce ar număra în echivalent 277,6 mil lei.

Până la capitalizare, la 1 august 2013 CNT al băncii era de 200,2 mil lei (unde statul deținea 56,13% din acțiuni, ceea ce în echivalent reprezenta 112,37 mil lei). În august a avut loc emisia suplimentară, care a majorat CNT al băncii până la 384,5 mil lei (la 1 octombrie), dar a redus cota statului până la 33,33 la sută.

În rezultatul fuziunii Unibank cu Banca de Economii statul va deține, după un an de la scandaloasa emisie suplimentară, o cotă de 277,6 mil lei, sau de aproape 2,5 ori mai mare decît pînă la emisie.

Istoria Unibank nu este mai puțin interesantă. Banca a fost fondată în 1993 în orașul Hâncești. În 1997, 100% de acțiuni au fost achiziționate de compania LUKoil – Europa și în 1998 oficiul central se transferă la Chișinău. Mai departe are loc o dezvoltare clasică: extinderea rețelei, servicii noi, etc. Iar în 2012 pachetul integral de acțiuni a fost divizat în 21 de pachete cu o mărime de până la 5%, care au fost vândute la 21 de acționari (rezidenți și nerezidenți). Adică fiecare acționar nou deținea un pachet care nu depășea 5%, nivelul pentru care nu este nevoie de permisiunea Băncii Centrale pentru achiziționare.

În tot acest plan de fuzionare, întrebări apar și pentru acționarii Unibank – la ce le-ar trebui acest proces? Și deoarece acționarii celor două bănci nu se grăbesc cu declarații sau comentarii, nu ne rămâne nimic decât să presupune că acționarii Unibank și Banca de Economii sunt aceleași persoane. Este oare adevărat?

Se pare că doar un răspuns pozitiv la această întrebare dă un sens financiar real tranzacției de fuzionare a celor două bănci: se creează o administrare comună (cu reducerea cheltuielilor); se extinde și se optimizează rețeaua bancară (de ce ar trebui întreținute două filiale într-o localitate mică?); are loc schimb de tehnologii (Unibank a lansat anul trecut primul card contactless MasterCard) și multe alte beneficii aduce această fuzionare, mai ales dacă proprietarul este una și aceeași persoană.

Dar cu toate astea, ca într-un final Banca Națională și organizațiile financiare internaționale, care insistă pe netransparența acționarilor în mai multe bănci, să nu mai aibă întrebări la subiect. Atunci nici resursele internaționale, care sunt mai ieftine decât pe piața internă, nu se vor lăsa mult așteptate. Și toate astea vor contribui la dezvoltarea sistemului bancar, a clienților bancari și a acționarilor băncilor.