Acasă Blog Pagina 623

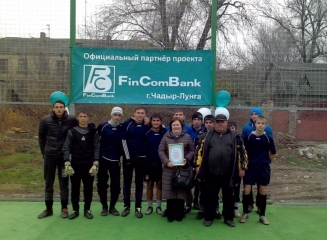
Elevii din Ceadâr-Lunga au propriul teren de sport cu suportul FinComBank

0

Părinţii şi elevii Liceului „Vladimir Moşkov” din Ceadâr-Lunga se bucură acum de propriul teren de sport, care a fost construit cu suportul FinComBank, alături de comunitatea locală de antreprenori şi autorităţile administraţiei publice locale. Evenimentul de inaugurare a avut loc la 23 noiembrie curent.

În pofida timpului rece de toamnă, duminică, curtea Liceului „Vladimir Moşkov” din Ceadâr-Lunga a fost plină de elevi, părinţi, profesori, adunaţi de acest eveniment mult aşteptat. Şi asta pentru că instituţia de învăţământ n-a avut niciodată un teren de sport. De asemenea, la inaugurare au fost prezenţi reprezentanţii autorităţilor publice locale, oaspeţi, dar şi conducerea echipei de fotbal „Saxan”, care a venit cu felicitări şi încurajări pentru tinerii sportivi.

„Am răspuns cu promptitudine la invitaţia administraţiei Liceului din Ceadâr-Lunga de a participa la proiectul de reabilitare a terenului de sport. Chiar din start am realizat că această experienţă va fi extrem de benefică atât pentru noi, ca bancă ce şi-a propus să sprijine proiectele de responsabilitate socială, cât şi pentru elevi, profesori şi părinţi, care de acum încolo se vor bucura de victoriile unor adevărate competiţii sportive chiar la liceul lor”, a spus Vitalie Ţveatcov, directorul adjunct al filialei FinComBank din Cahul.

Menţionăm că FinComBank sprijină proiectele sociale de interes pentru comunităţile locale şi îşi propune să devină un partener de încredere pentru clienţii, oferindu-le cele mai bune produse financiare şi recomandări. Prin reţeaua sa de 46 de sucursale, deschise pe tot teritoriul ţării, banca propune o gamă bogată de produse şi servicii pentru toate categoriile de clienţi: persoane fizice, întreprinderi micro, mici şi mijlocii.

Pentru mai multe informaţii contactaţi:

FinComBank S.A., mun. Chişinău, str. A. Puşkin, 26

Теl.: (+373-22) 269-822

E-mail: [email protected]

Web site: www.fincombank.cоm

Facebook – www.facebook.com/pages/Fincombank-SA

EuroCreditBank a finalizat emisiunea suplimentară de acțiuni în sumă de 30 mln lei

0

EuroCreditBank a finalizat emisiunea suplimentară de acțiuni în sumă de 30 mln lei: capitalul normativ al băncii crește până la 204,4 mln lei, ceea ce acoperă minimul cerut de normative, scrie agenția InfoMarket.

Surse din cadrul băncii au comunicat pentru agenția InfoMarket că, pe 4 septembrie, a fost anunțată emisiunea suplimentară închisă în sumă de 30 mln lei. Cumpărător al întregii emisiuni de acțiuni a fost cetățeanul Irakului Mahmoud Mohammed Shakir Mahmoud, care a primit în octombrie permisiunea Băncii Naționale pentru cumpărarea unei cote considerabile în această bancă comercială.

Tot în octombrie, în cadrul unei licitații de vânzare a activelor statului pasibile privatizării, organizată de Agenție Proprietății Publice de pe lângă Ministerul Economiei, Mahmoud Mohammed Shakir Mahmoud a cumpărat 21,019% din acțiunile EuroCreditBank la prețul nominal de 10 lei pentru o hârtie de valoare, valoarea tranzacției fiind de 22,7 mln lei.

După aprobarea emisiunii suplimentare de către Banca Națională, cota cetățeanului Irakului în bancă va fi de 38,2%. Restul acțiunilor este împărțit în felul următor: 46,4% – Mariana Zissis; 10,1% – companii grecești care sunt în relație cu Mariana Zissis; 5,3% – alți acționari.

Anterior, în aprilie 2013, Banca Națională a interzis EuroCreditBank să atragă depozite de la persoane fizice (inclusiv conturi curente, cu excepția tranzacțiilor cu carduri), din cauza insuficienței capitalului normativ (care era mai mic de 200 mln de lei). Acționarii și conducerea EuroCreditBank au declarat atunci că, în timpul apropiat, instituția planifică să elimine toate interdicțiile și să revină pe deplin pe piața bancară, oferind un spectru deplin al serviciilor bancare moderne.

Viața fără cash? Top 10 țări care ar putea rămâne fără numerar

Din ce în ce mai multe companii amenință poziția bancomatelor în rutina societății, Apple pariază pe plățile pe mobil, în timp ce CEO-ul American Express spune că nu se teme de dispariția cardurilor din plastic. Tendințele actuale indica la unison ca viitorul aparține din ce în ce mai puțin plăților cash, scrie wall-street.ro.

În continuare sunt prezentate top 10 țări care pot rămâne fără numerar.

1. Belgia

Procent plăți non-cash din total plăți efectuate: 93%. Procent din populație cu un card de debit: 86%.

Belgia beneficiază de o lege similară celei franceze, limitând plățile cash la 3.000 de euro. Cei care încalcă această regulă ar putea primi o amendă de 225.000 de euro.

2. Franța

Ponderea plăților non-cash din total plăți efectuate: 92%. Procent din populație cu un card de debit: 69%.

În Franța nu mai sunt acceptate tranzacțiile cu bani cash daca acestea depășesc 3.000 de euro.

3. Canada

Procent plăți non-cash din total plăți efectuate: 90%. Procent din populație care deține un card de debit: 88%.

Din februarie 2013 Canada a stopat emiterea de monede, mișcare ce ar aduce economii de 11 milioane de dolari pe an.

4. Marea Britanie

Pondere plăți non-cash din total plăți efectuate: 89%. Procent din populație care deține un card de debit: 88%.

Înainte de a vă îmbarca în unul din faimoasele autobuze londoneze asigurați-vă că aveți deja un bilet preplătit. Din 6 iulie nu mai puteți achita cu bani cash valoarea unei călătorii.

5. Suedia

Ponderea plăților non-cash din total plăți operate: 89%. Procent din populație care deține un card de debit: 96%.

Furturile din băncile suedeze au scăzut de la 110 în 2008 la numai 16 cazuri în 2011, cel mai scăzut nivel din anul 1970 încoace. Motivul? Băncile suedeze dețin mai puține lichidități ca niciodată. De cele mai multe ori hoții nu au ce fura.

6. Australia

Pondere plăți non-cash din total plăți operate: 86%. Procent din populație care deține un card de debit: 79%.

Miliardarul Andrew Forrest a reușit să promoveze o inițiativă inedită în Australia – No Cash November – prin care populația era încurajată să nu utilizeze bani cash în luna noiembrie.

7. Olanda

Ponderea plăților non-cash din total plăți: 85%. Procent din populație care deține un card de debit: 98%.

Dacă intenționați să călătoriți spre Amsterdam să vă asigurați că aveți un card de credit sau de debit cu voi. Nici măcar parcarea nu o mai puteți achita cu bani cash. În plus, o serie de retaileri și restaurante din oraș refuză banii cash.

8. SUA

Ponderea plăților non-cash din total plăți: 80%. Procent din populație care dețin un card de debit: 72%.

Interesul pentru plăți online a explodat în ultimele luni odată cu anunțul făcut de Apple privind lansarea unui portofel electronic sau lansarea de către alte companii a unor produse precum ceasurile electronice cu ajutorul cărora poți achita diverse cumpărături.

9. Germania

Procent plăți non-cash din total plăți: 76%. Procent deținut de cardurile de debit în rândul populației: 88%.

Celebrul festival Oktoberfest a devenit în ultimii ani un eveniment destul de costisitor: un litru de bere poate ajunge chiar și la 10 euro. Un mic motiv de consolare ar consta în faptul că petrecăreții nu trebuie să poarte asupra lor mulți bani cash pentru a plăti consumația. Din 2012, participanții aveau nevoie doar de un telefon inteligent si un cititor de card încorporat în dispozitivul mobil pentru a putea achita prin card.

10. Coreea de Sud

Ponderea plăților non-cash din total plăți: 70%. Procentul populației cu un card de debit: 58%.

Coreea de Sud ar fi putut fi mult mai sus în clasament dacă nu ar fi existat inițiative sociale și guvernamentale care încearcă să controleze datoriile de uz casnic prin reducerea utilizării de carduri de credit.

Serghei Cebotari (MAIB): „Clienţii găsesc la noi siguranţă, transparenţă, oferte atractive şi confort”

0

Vă prezentăm în continuare un interviu cu Serghei Cebotari, Preşedintele Comitetului de Conducere al BC „Moldova Agroindbank” SA.

– Domnule Cebotari, Moldova Agroindbank este o bancă universală din Republica Moldova. Ce înseamnă aceasta pe înţelesul oamenilor simpli, din afara sistemului bancar?

– Cînd spunem „universală”, avem în vedere că banca noastră cuprinde toate segmentele de clienţi persoane fizice şi juridice, precum şi diverse segmente în funcţie de genul de activitate din economia naţională, oferindu-le cea mai vastă gamă de servicii şi produse bancare care poate exista în Republica Moldova. Operaţional, i-am împărţit în două categorii mari – Corporativi şi Retail. Şi acum, peste 10 ani de funcţionare a acestei divizări, ne convingem că este o formulă optimă, pentru că permite abordarea individuală eficientă a clienţilor, în funcţie de  necesităţi, aşteptări, scopuri… A fi o bancă universală, deci, înseamnă de a putea oferi servicii pe potriva tuturor – calitativ, accesibil şi convenabil. 

– Aproape 600 mii de clienţi ai băncii… Nu ştiu dacă mai este vreo bancă ce se poate lăuda cu aşa performanţă. Cum îi atrageţi?

– Este adevărat, MAIB are un număr impunător de clienţi, care reprezintă, de fapt, cel mai preţios tezaur al nostru. În condiţiile în care clienţii în Republica Moldova au opţiuni, aş spune, foarte mari, iar concurenţa creşte în continuu, încrederea celor peste jumătate de milion de clienţi ne măguleşte şi ne responsabilizează. Persoanele fizice, inclusiv tinerii, studenţii, oamenii vîrstnici, persoane care practică diverse activităţi, clienţi din mediul urban şi cel rural, femeile în afaceri, persoane cu statut social mediu şi înalt – sunt trataţi individual şi au produse şi servicii de care au nevoie anume ei. Fiecare client corporativ – la fel găseşte la noi abordare specială. După mine, cele mai importante lucruri în relaţiile reciproce dintre bancă şi client sunt siguranţa, transparenţa şi, bineînţeles, ofertele atractive alături de deservirea confortabilă. Asta găsesc ei la Moldova Agroindbank.

– Profitul băncii în 2012 a fost de 303, milioane lei, în 2013 – 325 milioane. Iar la ce rezultate vă aşteptaţi la finalul lui 2014?

– Vreau să vă amintesc aici că ultimele luni ale anului reprezintă cel mai important sezon în businessul bancar, astfel încît este devreme pentru a trage concluzii clare, mai ales că situaţia se schimbă din zi în zi. Totuşi, bineînţeles, cu cît ne apropiem de finalul anului, cu atît suntem mai aproape de nişte estimări reale. Prognozele, tendinţele pozitive arată că anul se va încheia cu rezultate financiare frumoase pentru bancă, pe măsura aşteptărilor noastre şi pe potriva unei bănci-lider pe piaţă. Optimismul meu este alimentat de rezultatele pe care le avem la moment. În 9 luni ale anului curent, MAIB şi-a sporit profitul pînă la 283,3 milioane lei, cu o cotă pe sistem de 30,9 la sută din bănci profitabile. Banca menţine cote maxime la indicatorii de bază, precum active care au atins o cifră record de aproape 1 miliard de dolari şi constituie 17,8% din total active pe sistem, precum şi credite (21,4%) şi depozite (17,8%), inclusiv depozite persoane fizice (23,2%). 

– În 2014, Moldova a pierdut parţial pieţele estice în favoarea unor oportunităţi în Vest pentru care urmează încă să luptăm. Cum au influenţat aceste schimbări piaţa bancară?

– Eu unul am convingerea că un mediu economic anevoios aduce întotdeauna evoluţie pozitivă. În condiţiile dificile dictate de reorientarea de pe pieţele cu care s-au acomodat clienţii noştri înspre pieţe noi, puţin cunoscute, dar – cu perspectivă mare evidentă, se nasc soluţii noi, performante şi productive, durabile şi previzibile, care răspund actualei conjuncturi. Evident, se impun eforturi serioase în ce priveşte calitatea mărfurilor noastre, investiţii foarte serioase în tehnologii de calitate înaltă, în logistică, în promovarea brandurilor noastre. În domeniul agroalimentar activează numeroşi clienţi ai BC „Moldova Agroindbank” SA, astfel încît preocupările lor sunt şi ale noastre. De aceea, interesul nostru reciproc este identificarea noilor pieţe de desfacere a producţiei clienţilor băncii – trebuie să fim înţelegători şi îi ajutăm în atingerea acestui scop, mizînd pe colaborarea continuă. Doresc să vă aduc aminte că şi în anii precedenţi, ai embargoului impus în special pentru vinurile moldoveneşti, am fost loiali faţă de întreprinderile vinicole, nu am renunţat la colaborarea cu ei, le-am acordat tot sprijinul pentru ca ei să-şi continue activitatea. Graţie acestei atitudini umane, reuşim să menţinem interacţiunea noastră reciproc avantajoasă. Portofoliul de credite acordate sectorului agroindustrial de către MAIB se menţine la nivelul unui sfert din toate creditele acordate de banca noastră – de peste 10 miliarde de lei. Nu insist cu tot dinadinsul că Moldova Agroindbank este unicul şi cel mai înţelegător partener al întreprinderilor agricole, agroalimentare, dar cu certitudine este unul verificat în timp!   

– Cît de pregătit este sistemul bancar din Moldova să se intercaleze cu cel european?

– Am răspuns la această întrebare recent, într-un articol publicat în „The Euromoney”. Poate va părea puţin patetic, dar sistemul bancar din Republica Moldova este cel mai pregătit segment pentru integrarea în UE. Multe acte legislative şi normative de care ne conducem în activitate deja sunt adaptate la standardele Uniunii Europene. Desigur, nu ne îmbătăm cu apă rece, ţinem cont de cerinţele înalte ale politicilor corporative, concurenţa foarte mare în zona UE. Dar reiterez – suntem pregătiţi pentru noile perspective, deoarece Moldova Agroindbank este o bancă puternică, cu un brand puternic, cu un capital şi un portofoliu de clienţi solid, cu cele mai mari cote pe piaţă şi cu eficacitate operaţională înaltă…

– A trecut un an de cînd aţi preluat conducerea Moldova Agroindbank. Ce aţi reuşit să schimbaţi?

– … Mai exact – un an şi cinci luni. Schimbarea a început cu creşterea motivării materiale a angajaţilor – or anume de dedicaţia fiecăruia dintre ei depind realizările băncii. Mi-am dorit, în primul rând, ca angajaţii să împărtăşească spiritul comun al echipei, pentru că de aceasta într-o măsură foarte mare depinde atingerea scopurilor care stau în faţa băncii. Aprobată fiind de Consiliul băncii, am aplicat noua structură organizatorică a băncii, pe care o consider una optimă şi care răspunde exigenţelor businessului bancar în condiţiile actuale.

Desigur, realităţile actuale ale Republicii Moldova, noile perspective care se deschid – determină şi schimbarea în abordarea relaţiilor cu clienţii. Păşind pe calea apropierii de UE, businessul moldovenesc trebuie să aibă o viziune mai amplă asupra ceea ce face şi ce intenţionează să facă mîine. Atît pentru clienţii noştri, cît şi pentru bancă propriu-zis în noile condiţii se impune cu totul o altă filosofie a riscurilor.

Tindem, de asemenea, să simplificăm procesele tehnologice în cadrul băncii, pentru a facilita activitatea şi pentru a oferi mai mult clienţilor, pentru a le putea acorda o atenţie mai mare. 

În acelaşi timp, cresc exigenţile clienţilor, iar asta ne-a făcut să revedem puţin ierarhizarea acestora, drept urmare în curînd vom inaugura în inima capitalei o unitate a băncii, absolut de excepţie, consacrată clienţilor speciali. Va fi o unitate bancară care va servi drept exemplu pentru restul filialelor MAIB şi pentru celelalte bănci din Moldova, poate, nu doar… Pentru clienţii de categoria VIP, am oferit, de asemenea,  un card bancar de clasa Premium, MasterCard Platinum, şi cardul Priority Pass, acesta din urmă oferind un spectru enorm de priorităţi în întreaga lume. Mai mult, la capitolul carduri am lansat cardul fără contact MastercСard PayPass ce se bucură de o popularitate extraordinară. Aş remarca aici şi extinderea reţelei. În doar ultimul an MAIB a inaugurat 15 agenţii noi care deservesc clienţii din diferite zone ale capitalei şi din cele mai îndepărtate localităţi din ţară. Acum, reţeaua băncii cuprinde 70 filiale şi 40 agenţii pe tot teritoriul Republicii Moldova.

Însă schimbările nu se vor opri aici. Republica Moldova a păşit pe o nouă cale, care este ireversibilă, iar Moldova Agroindbank ca bancă lider se armonizează cu aceste procese de dezvoltare. Transformările care s-au produs de-a lungul anilor, evoluţiile de ultima oră pe care le traversează sistemul bancar, ţara în ansamblu, tendinţele globale impun necesitatea unei noi abordări a prezentării băncii, inclusiv celei vizuale, în special – a logotipului ca un element de bază al identităţii. MAIB a fost fondată în 1991. Exact atîta timp există intacte caracterele, aspectul general al logotipului, ceea ce nu mai răspunde spiritului contemporaneităţii. Astfel, banca a elaborat un alt proiect al logotipului – care include momente noi ce îl fac mai prietenos şi mai transparent, mai dinamic şi mai promiţător, dar păstrează şi cele tradiţionale. Astfel, amintim clientului că, fiind o instituţie financiar-bancară dinamică, flexibilă la cerinţele pieţii şi aşteptările consumatorilor, MAIB în acelaşi timp are tradiţii temeinice, bazate pe relaţii puternice reciproce cu clienţii care s-au construit zeci de ani şi pe care le abordează cu respect.

– Care sunt priorităţile băncii pentru anul 2015?

– Pentru anul viitor, în conformitate cu strategia băncii adoptată pînă în anul 2016, ne-am propus drept scop dezvoltarea dinamică şi durabilă, inclusiv menţinerea poziţiilor de top pe piaţă serviciilor bancare din ţară. În vederea atingerii obiectivelor trasate, echipa managerilor băncii depune … eforturile, cunoştinţele şi experienţa pentru ca MAIB să aibă nu doar cel mai mare portofoliu de credite, ci şi cu o calitate superioară pe piaţă. Conceptul dezvoltării Moldova Agroindbank prevede, de asemenea, deservirea calitativă şi atractivă a persoanelor fizice şi juridice, atragerea noilor clienţi, dezvoltarea în continuare a serviciilor electronice şi carduri. Dispunînd de una din cele mai mari reţele de subdiviziuni din toată ţara, MAIB va înainta pe piaţă asemenea oferte la care clienţii, oricît de sceptici ar fi, nu vor putea renunţa.  

– Se apropie sărbătorile de iarnă. Ce aţi vrea să le spuneţi cu această ocazie clienţilor Moldova Agroindbank?

– Aş dori cititorilor, tuturor concetăţenilor – să păşească în anul care vine cu mai mult optimism, mai multă putere şi dorinţă de a realiza visul unei Moldove frumoase şi fericite, europene – de care să se bucure multe-multe generaţii înainte. După mine, ne-a revenit o misiune foarte importantă, aş zice chiar istorică, să creăm temelia acestui viitor.

Textul complet al interviului îl citiţi în ediţia din luna curentă a revistei „Работай и Отдыхай!”.

Juan Luis Martin Ortigosa (BCR Chișinău): „Banca este gata să ajute Moldova să progreseze”

0

Cetăţenii din statele cu economie în tranziţie de multe ori au impresia că în ţările lor nu se schimbă nimic şi că autorităţile sunt prea lente în implementarea reformelor necesare. Această opinie însă nu este împărtăşită de majoritatea străinilor care, privind lucrurile dintr-o perspectivă nouă, văd că acestea se schimbă. Preşedintele Executiv al BCR Chişinău, Juan Luis Martin Ortigosa, care a sosit la Chişinău cu un an în urmă, vede Moldova drept o ţară care doreşte să progreseze. El susţine că BCR Chişinău este gata să ajute Moldova în acest proces, acordând comunităţii de afaceri fondurile necesare pentru implementarea proiectelor solide şi interesante. Domnul Ortigosa dă asigurări că, după doi ani dificili în care banca a trecut printr-un proces intens de reorganizare, BCR Chişinău revine şi este gata să aducă plusvaloare clienţilor săi.

Într-un interviu acordat în exclusivitate revistei Profit, Juan Luis Martin Ortigosa vorbeşte despre planurile de viitor ale băncii, concurenţa de pe piaţă, relaţiile cu banca centrală şi instituţiile financiare internaţionale, precum şi despre echipa sa proactivă.

– Profit: Dle Ortigosa, la 1 octombrie curent aţi marcat prima aniversare în funcţia de preşedinte executiv al BCR Chişinău. Spuneţi-ne, vă rog, pe cât de dificil sau, poate, uşor a fost procesul de „integrare” în activitatea băncii, în particular, şi în Moldova, în general?

– Juan Luis Martin Ortigosa: Sincer vorbind, a fost destul de uşor. Am găsit aici o echipă bine pregătită şi profesionistă. În Moldova oamenii sunt foarte amabili, lucru care îi face pe străini să se simtă aici ca acasă. Astfel, integrarea a fost foarte uşoară în ambele cazuri.

– Ce ştiaţi despre Moldova şi BCR Chişinău înainte de a veni în ţara noastră? De cât timp aţi avut nevoie pentru a accepta oferta de a veni în „cea mai săracă ţară din Europa”?

– Nu a fost atât de dificil, deoarece anterior am lucrat timp de cinci ani pentru banca spaniolă CaixaBank în România, respectiv cunoşteam deja câte ceva despre Moldova. Când mi s-a oferit această funcţie, am decis să nu vin la Chişinău până în momentul în care o voi accepta pentru a nu fi influenţat în niciun fel. Poate Moldova şi este cea mai săracă ţară din Europa, dar este o ţară care doreşte să progreseze. Acest lucru face viaţa Dvs. mai uşoară când vine vorba de implementarea unor noi strategii şi îmbunătăţirea climatului de afaceri. A trăi şi a lucra într-o ţară ca Moldova este o experienţă foarte importantă pentru un profesionist.

– Cu ce provocări v-aţi confruntat în primul an de activitate în Moldova şi la ce alte provocări vă aşteptaţi pe viitor?

– În primul rând, după cum, probabil, ştiţi, BCR Chişinău s-a aflat în proces de reorganizare. Astfel, prima provocare a fost de a finaliza procesul de restructurare. La trei luni de la sosirea mea la Chişinău, am obţinut aprobarea pentru a implementa un nou business-plan, iar din ianuarie 2014 muncim intens pentru a realiza acest obiectiv. Activitatea băncii în următorii ani va fi, de asemenea, bazată pe acest plan de activitate. Desigur, vor fi făcute anumite ajustări, dat fiind faptul că acum cunosc ţara mult mai bine decât o cunoşteam cu un an în urmă. Dar trendul a fost stabilit şi noi îl vor urma.

– Aţi putea să ne daţi mai multe detalii despre noul plan de afaceri al băncii?

– BCR Chişinău nu este una dintre cele mai mari bănci din Moldova, dar este una dintre băncile care aduce plusvaloare clienţilor săi. Compania-mamă, BCR, este din România, iar compania-mamă a acesteia, Erste Group, îşi are sediul în Austria. Deci suntem o bancă europeană sută la sută care contribuie activ la dezvoltarea sistemului bancar din Republica Moldova. Scopul BCR Chişinău este de a fi o bancă foarte eficientă şi productivă, iar pentru că banca are şi acţionari, ea trebuie să mai fie şi profitabilă. Strategia noastră este de a fi un partener de încredere pentru sectorul corporativ şi angajaţii săi prin oferirea de soluţii de care aceştia au nevoie şi de servicii excelente.

– Activând în Moldova doar de un an de zile, aveţi o viziune nouă asupra sistemului nostru bancar. Care sunt punctele sale forte, dar şi cele slabe?

– Să fiu sincer, m-am aşteptat la ceva diferit. Majoritatea băncilor au produse foarte bune, iar sistemul bancar în sine este destul de bun pentru o ţară ca Moldova. Aş spune că  în mai multe domenii lucrurile pot fi îmbunătăţite. Impresia mea este că autorităţile doresc să facă schimbări pentru a îmbunătăţi activitatea sectorului bancar.

– Dar ce ne puteţi spune despre politica de supraveghere a Băncii Naţionale a Moldovei (BNM)?

– Este o întrebare foarte dificilă. De regulă, bancherii se plâng atunci când vin auditorii Băncii Naţionale deoarece aceştia sunt foarte exigenţi. În acelaşi timp, trebuie să recunoaştem că lucrurile pot fi îmbunătăţite nu doar în Moldova, dar peste tot în lume. Venind din România, unde monitorizarea din partea băncii centrale este foarte strictă, opinia mea este că BNM are o echipă care doreşte să implementeze proceduri de control şi activitate similare cu cele din ţările mai dezvoltate. Acest lucru nu poate fi însă realizat peste noapte. Oamenii trebuie să înţeleagă că este nevoie de timp pentru ca lucrurile să se schimbe. Dar lucrul cel mai important este că oamenii din Moldova doresc să se schimbe. Situaţia devine mult mai complicată atunci când nu se doreşte să se meargă înainte.

– Este adevărat, dar, din păcate, uneori este nevoie de prea mult timp pentru ca lucrurile să se schimbe.

– Vă voi aduce un exemplu. Am sosit în România în septembrie 2008. Glumesc spunând că am sosit la Bucureşti – eu, valiza mea şi criza economică pentru a lansa o afacere. Aş vrea să vă spun că România s-a schimbat foarte mult în ultimii cinci ani. Dar dacă veţi întreba colegii din România, atunci ei vă vor spune că ţara lor nu s-a schimbat deloc, ceea ce nu este adevărat. Oamenii locuiesc şi lucrează într-o ţară, dar impresia generală este că lucrurile nu se schimbă atât de repede pe cât şi-ar dori, dar ele se schimbă. Acelaşi lucru se va întâmpla, probabil, şi în Moldova.

– Acţionarii unor bănci mari susţin că 14 bănci este un număr prea mare pentru o asemenea ţară cum este Moldova, iar BNM ar trebui să recurgă la pârghii administrative pentru a majora nivelul de capitalizare. În acelaşi timp, reprezentanţii BERD, de exemplu, sunt de părere că băncile din Moldova sunt bine capitalizate, iar cele mari sunt chiar supracapitalizate. Care este opinia Dvs. la acest subiect?

– Este iarăşi o întrebare dificilă. Să lăsăm piaţa să decidă care este numărul necesar de bănci. Scopul meu este de a găsi o nişă pentru BCR Chişinău. Consider că pe piaţa moldovenească nu există loc pentru 14 bănci care să ofere exact aceleaşi servicii, dar există loc pentru bănci care oferă diferite tipuri de servicii, de la cele mai mari, care pot oferi întreg spectrul de produse pe întreg teritoriul ţării, până la băncile mai mici, aşa ca BCR Chişinău, care sunt mai specializate şi cu clienţi mai specifici.

Cât priveşte capitalizarea, la moment, banca noastră este foarte bine capitalizată, dar consider că o bancă niciodată nu este suficient de capitalizată.

– V-aţi referit la faptul că BCR Chişinău ţinteşte clienţi specifici. Aţi putea să ne daţi mai multe detalii?

– Noi ne orientăm, în primul rând, spre sectorul corporativ, atât local, cât şi internaţional şi anume: top producători, furnizori de servicii, exportatori şi importatori, cărora le oferim soluţii adaptate şi abordare individuală. De asemenea, tindem să extindem cooperarea cu angajaţii clienţilor corporativi prin lansarea de oferte speciale, bazate pe canale electronice şi carduri. Suntem prima bancă din Moldova care prestează serviciul Infocont, oferit gratuit, prin intermediul căruia clienţii pot verifica on-line informaţia cu privire la conturile lor. În luna mai curent am lansat o nouă versiune a serviciului Internet banking, iar recent am lansat serviciul de notificare prin SMS a tranzacţiilor efectuate cu carduri. Ambele servicii lucrează foarte bine, iar clienţii sunt mulţumiţi. Pentru a concura eficient, tindem spre astfel de tipuri de specializare.

– Pe lângă cele 14 bănci, pe piaţa din Moldova mai activează câteva zeci de companii de microfinanţare. Unii dintre colegii Dvs. au criticat faptul că aceste companii nu se află sub lupa BNM. Ce credeţi despre această situaţie?

– Situaţii asemănătoare au fost înregistrate nu doar în Moldova, dar şi în alte state, inclusiv în ţara mea natală, Spania, unde banca centrală a fost obligată să ia măsuri pentru a face ordine în acest sector. Activitatea băncilor este strict supravegheată şi ele trebuie să se conformeze mai multor cerinţe. Cred că aceeaşi abordare este necesară în cazul tuturor companiilor prestatoare de servicii financiare. Nu mă pot pronunţa în privinţa numărului instituţiilor financiare, dar consider că acestea trebuie strict monitorizate.

– Care sunt principalele obiective ale planului de afaceri al BCR Chişinău pentru 2014 şi cum decurge implementarea acestuia?

– Rezultatele sunt peste aşteptări şi eu sunt foarte mulţumit. După o perioadă de doi ani în care banca, practic, nu a fost activă din punct de vedere comercial, este nevoie de ceva timp pentru a transmite mesajul că BCR Chişinău a revenit. Am revenit pe principalele arii de business care includ, în primul rând, deservirea sectorului corporativ, cum am menţionat deja. De asemenea, ne concentrăm eforturile pe deservirea angajaţilor clienţilor corporativi şi am lansat oferte speciale pentru acest segment de pe piaţă. Am înregistrat rezultate bune în ambele direcţii. Suntem pe locul opt printre cele 14 bănci la capitolul profit înregistrat în primele nouă luni ale anului 2014. A fost destul de dificil, dar, în acelaşi timp, şi foarte uşor să obţinem acest rezultat deoarece echipa este foarte bună şi dornică să obţină performanţe. Mă bucur de sprijinul membrilor echipei în implementarea noului plan de afaceri. Cât priveşte rezultatele, consider că nu vom avea mari surprize în cele trei luni care au mai rămas până la sfârşitul anului. Rezultatele sunt impresionante, mai ales în comparaţie cu situaţia de acum un an. Astfel sunt foarte mulţumit de rezultatele obţinute.

– Dar aşa cum întotdeauna lucrurile pot fi îmbunătăţite, rezultatele ar fi putut fi mai bune dacă …

– Dacă am fi reuşit să ne majorăm cota de piaţă în deservirea sectorului corporativ. Din păcate, acest lucru nu s-a întâmplat încă. Ne aşteptăm la rezultate mult mai bune în 2015 şi în anii următori.

– Care sunt obiectivele principale pentru 2015-2016?

– Nu vă pot da cifre exacte deoarece mai lucrăm la ele. Dar vă pot spune că intenţionăm să extindem semnificativ activitatea de creditare în următorii ani. Pentru anul 2014, precum şi pentru 2015, prognozăm un profit net de circa 19 mil. lei.

– Spre deosebire de băncile cu capital local, BCR Chişinău are acces la „fonduri ieftine şi pe termen lung” puse la dispoziţie de banca-mamă. Totuşi, judecând după rezultate, BCR Chişinău nu pare să profite din plin de aceste resurse. De ce?

– Lucrul pe care îl aud foarte des despre băncile cu capital străin este că ele se mişcă mult mai încet şi sunt foarte exigente. Procesul decizional la băncile cu capital local pare să fie mai rapid, cel puţin, aşa îmi spun toţi. Nu vă pot spune dacă suntem sau nu într-o poziţie mai avantajoasă deoarece, la atragerea unui client nou, rapiditatea în luarea deciziilor este critică. Uneori nu reuşim să atragem anumiţi clienţi deoarece băncile locale sunt mai rapide decât noi. Da, sigur că profităm de faptul că avem în spatele nostru un grup internaţional, dar problema este că noi avem o abordare mai conservativă, mai ales, în domeniul creditării.

– V-am adresat această întrebare deoarece atunci când băncile cu capital străin au început să între pe piaţa RM cu mai bine de un deceniu în urmă, băncile locale erau destul de îngrijorate că pe piaţă vor apărea credite mai ieftine şi pe termen mai lung, iar ele îşi vor pierde o mare parte dintre clienţi. Contrar aşteptărilor, acest lucru nu s-a întâmplat.

– Probabil, aveţi dreptate. Când activam la CaixaBank în România, clienţii de acolo se aşteptau ca băncile cu capital străin să le acorde credite mai ieftine şi pe termen mai lung, dar banca noastră a avut o abordare foarte conservatoare, deoarece ca bancă, trebuie să luăm în consideraţie atât situaţia de pe piaţă, cât şi interesele acţionarilor.

– Putem spune că această abordare conservatoare este caracteristică băncilor care operează într-o ţară străină, în special în regiuni atât de riscante precum ţările din fosta Uniune Sovietică, sau acest lucru este valabil şi pentru băncile din UE?

– Cred că este o caracteristică a tuturor băncilor. Abordarea faţă de afaceri s-a schimbat radical peste tot în lume după criza globală din 2008. Regulile s-au schimbat complet. Companiile locale se aşteaptă ca cele de peste hotare să aducă ceva complet diferit în activitatea lor. Înţeleg acest lucru şi BCR Chişinău aduce în Moldova noi proceduri şi noi metode de înţelegere a businessului, dar nu neapărat şi fonduri mai ieftine şi pentru perioade mai lungi. Clienţii trebuie să îndeplinească anumite cerinţe, dar câteodată acest lucru nu se întâmplă. De exemplu, la ora actuală suntem, probabil, una dintre cele mai ieftine bănci la capitolul finanţare pe termen scurt. Colegii din departamentele de business au undă verde din partea mea pentru a oferi preţuri foarte atractive la credite. În acelaşi timp, continuăm să analizăm foarte atent toate riscurile posibile, ceea ce înseamnă că uneori trebuie să respingem unele cereri care nu întrunesc toate condiţiile necesare.

– Înseamnă aceasta că băncile locale îşi asumă riscuri mai mari?

– Nu neapărat. Nu ştiu exact cum activează acestea. Poate procesul decizional este mai rapid, dat fiind faptul că toate deciziile se iau pe loc, în timp ce noi trebuie să explicăm toate avantajele şi riscurile către compania-mamă şi acest lucru necesită timp. Pentru mine este foarte important să ştiu că BCR Chişinău este din nou prezentă pe piaţă, poate credita şi face acest lucru în condiţii mai atractive. Acordăm şi credite pe un termen mai lung atunci când proiectele sunt, într-adevăr, bune. Pot să vă spun că numărul celor care se adresează la BCR Chişinău pentru a lua credite este în continuă creştere, iar noi ne străduim să luăm toate deciziile, fie pozitive sau negative, foarte repede.

– BCR Chişinău se situează pe penultima poziţie după volumul de depozite atrase de la persoanele fizice. Înseamnă aceasta că banca nu are nevoie de noi resurse sau mijloacele financiare atrase de la populaţie sunt, de regulă, mai scumpe şi pentru perioade mici?

– Am crescut portofoliul de depozite atrase, mai ales de la sectorul corporativ, ţinând cont de avantajele specializării noastre. Astfel, la ora actuală, atragerea depozitelor de la persoanele fizice nu este critică pentru noi.

– Una dintre problemele-cheie cu care se confruntă sistemul bancar din Moldova la moment este lipsa transparenţei. În opinia Dvs., de cât timp va fi nevoie pentru a soluţiona această problemă într-o ţară ca Republica Moldova?

– Nu ştiu de cât timp este nevoie. Cred că este un proces care durează şi care ţine atât de supravegherea băncilor, cât şi de dorinţa de a fi mai transparenţi şi mai competitivi. Probabil, în acest caz, băncile cu capital străin pot fi de ajutor. În cazul nostru, se ştie de la A la Z ce prezintă BCR Chişinău. După cum am menţionat deja, opinia mea personală este că dorinţă de a face schimbări există, dar aceasta nu poate fi realizată peste noapte, nu doar în sistemul bancar.

– Reprezentanţii structurilor financiare internaţionale consideră că băncile din Moldova mai au de lucrat la capitolul creşterea nivelului de concurenţă şi eficienţă şi implementarea unui management de risc mai sofisticat. Sunteţi de acord cu această opinie şi ce paşi întreprinde BCR Chişinău în această direcţie?

– Sunt absolut de acord. De exemplu, când am sosit la Chişinău în octombrie 2013, primul lucru pe care l-am făcut a fost să consolidăm departamentul de risc, să revizuim şi să îmbunătăţim toate procedurile de evaluare a riscurilor. La moment, în proces de derulare se află 43 de proiecte legate de toate activităţile din cadrul băncii. Revizuim procedurile de admitere, administrare şi aprobare a creditelor, orice. Controlul este esenţial, dar aceasta nu înseamnă că trebuie să faci 1 000 de paşi şi să implici 1 000 de membri ai echipei pentru a controla un lucru simplu. Cuvântul-cheie este încrederea. Dacă oamenii au încredere unii în alţii, iar compania are încredere în membrii echipei sale, atunci ea poate deveni eficientă. Dar dacă nu ai încredere în echipă, atunci vei avea nevoie de ani de zile pentru a realiza anumite lucruri, deoarece întotdeauna  va fi necesar un control dublu sau chiar triplu, iar capătul nu se va vedea. Deci eficienţa şi productivitatea pot fi îmbunătăţite în orice caz.

– Cu ce know-how vine pe piaţă BCR Chişinău? Care sunt avantajele acestei bănci în comparaţie cu celelalte 13 bănci de pe piaţă?

– În primul rând, BCR Chişinău este o bancă orientată spre clienţi, ceea ce înseamnă că încercăm să ajustăm produsele noastre la fiecare client în parte. Nu oferim servicii după principiul „cafea pentru toţi”. Banca este gata să pună la dispoziţia clienţilor săi toate produsele şi serviciile de care aceştia au nevoie. În al doilea rând, fiind parte a grupului Erste şi BCR, suntem banca de acasă pentru multe companii internaţionale care operează în Moldova şi pentru partenerii acestora. În al treilea rând, calitatea serviciilor noastre, am depus eforturi considerabile pentru a reduce timpul de aşteptare. De exemplu, în cazul creditelor, uneori este mai bine să spui „nu” timp de două zile, decât să-l faci pe client să aştepte o lună pentru a-i spune „nu”, sau a spune „da”, dar să mai înaintezi câteva condiţii. Dacă putem acorda un credit, să facem acest lucru rapid, dacă nu, de asemenea, să ne mişcăm rapid. Aceasta este abordarea noastră.

– Banca Europeană pentru Investiţii (BEI) a deschis recent un oficiu la Chişinău. Reprezentanţii acestei bănci au promis să intensifice cooperarea cu băncile din RM, în special, cu cele transparente, precum este BCR Chişinău. Care vă sunt aşteptările la acest capitol?

– Avem relaţii foarte bune cu toate instituţiile financiare internaţionale. M-am întâlnit deja cu reprezentanţii tuturor instituţiilor financiare internaţionale, inclusiv ai BEI. Am spus anterior că BCR Chişinău este gata să ajute Moldova să progreseze. Avem suficiente mijloace financiare pentru a acorda credite şi suntem în aşteptarea de noi proiecte. Din păcate, instituţiile financiare nu pot deveni antreprenori.

– În timpul vizitei efectuate recent la Chişinău, vicepreşedintele BEI, Wilhelm Molterer, a declarat jurnaliştilor exact acelaşi lucru. El a spus: „Noi nu creăm, noi finanţăm proiecte”.

– Sunt absolut de acord cu această afirmaţie. Putem finanţa un proiect, dar nu putem fi şi antreprenori. Antreprenorii trebuie să înţeleagă că primul proiect este cel mai dificil, iar cele care urmează sunt mult mai uşoare. În cele din urmă, va sosi o zi când asemenea proiecte vor deveni o normalitate. Dar pentru a realiza acest lucru, băncile trebuie să ajute antreprenorii, inclusiv la pregătirea documentelor. BCR Chişinău este gata să facă acest lucru.

– Ce vă impresionează la BCR Chişinău şi în ţară în general? Dar ce v-a dezamăgit deja în Moldova?

– Când am sosit la BCR Chişinău, am încercat să nu judec, să fiu deschis şi să lucrez cu ceea ce voi găsi în bancă. Nimic nu m-a decepţionat la noul meu loc de muncă. Echipa era de încredere şi dornică de muncă, respectiv am fost foarte fericit. În general, mă simt foarte bine în Moldova. În Spania avem tradiţia de a lua masa şi a servi un pahar de vin împreună. Exact acelaşi lucru se întâmplă şi în Moldova, ceea ce îmi face viaţa mult mai uşoară. Bucatele în Moldova sunt excelente. Oamenii sunt foarte amabili, disciplinaţi, dar şi proactivi, lucru care îmi place foarte mult şi care face viaţa managementului mult mai uşoară.

În Moldova, mă bucur de experienţe pe care cei din Europa de Vest nu le pot trăi. Îmi place amestecul de cultură rusească şi europeană care face această experienţă şi mai interesantă.

Studiu: Plățile cu telefonul mobil se vor tripla în următorii 5 ani în SUA

Daca numai cu câțiva ani în urmă plata cumpărăturilor în magazine cu telefonul mobil în locul banilor cash sau a cardului părea un vis îndepărtat, acum devine încet-încet realitate, scrie bancherul.ro cu referire la New York Times.

Conform datelor firmei de cercetare Forrester, plățile mobile se vor tripla pe parcursul următorilor 5 ani: de la 50 de miliarde de dolari în prezent la 142 de miliarde în 2019.

O tendință pe care Forrester o caracterizează ca fiind o “evoluție” și nu o “revoluție”. O evoluție destul de rapidă însă, daca ținem cont de efervescența creată recent în jurul plăților mobile, mai ales prin lansarea Apple Pay, soluția de plăți mobile integrată în noile iPhone 6.

Marile companii din industria tehnologiei online precum Google, PayPal precum și cele de comunicații, precum AT&T, au dezvoltat în ultimii ani propriile versiuni de portofele electronice, dar nu au reușit să le facă suficient de populare.

Totuși, piața plăților electronice s-a maturizat în ultimii 5 ani, astfel că în următorul cincinal vom vedea plățile mobile ca fiind una dintre principalele metode de plată, apreciază Forrester. Asta pentru că deținătorii de smartphones devin tot mai dependenți de acestea și implicit tot mai încrezători în serviciile furnizate de acestea, printre care plățile în magazinele reale sau cele online.

Un impuls puternic pentru dezvoltarea plăților mobile îl va furniza Apple Pay, apreciază Denee Carrington, analistul Forrester. Deja se observă efectele benefice pentru magazine după lansarea Apple Pay, multe dintre cele care acceptă plățile mobile înregistrând creșteri substanțiale ale vânzărilor.

Plățile online vor crește mai mult

Însă nu plățile mobile la magazine vor fi cele mai populare în următorii 5 ani, ci cele efectuate prin aplicațiile de pe telefoanele mobile sau direct pe site-urile comercianților, adică plățile online. Acestea ar urma să atingă un volum de 91 de miliarde de dolari în SUA până în 2019.

Un avânt important îl vor lua și transferurile de bani între 2 persoane prin intermediul telefoanelor mobile (peer-to-peer payments), care vor crește de la 5,2 miliarde dolari în prezent la 17 miliarde în 2019, în contextul în care astfel de servicii de transferuri de bani sunt oferite de mai mulți jucători mari, precum Venmo, Square Cash, PayPal sau Gmail, se mai arată în articolul din New York Times.

Fraudele bancare: tipuri de fraude și soluții de evitare

0

Potrivit datelor statistice în fiecare jumătate de oră în lume se pierd aproximativ 200 de milioane de dolari din cauza fraudelor din sistemul bancar. Fraudele bancare au devenit un fenomen tot mai extins și sofisticat. Cele mai vulnerabile produse bancare, expuse tot mai des fraudelor bancare, sunt cardurile și conturile clienților.

Fraudele cu cardurile bancare au crescut în 2012 după 4 ani de scădere, în principal din cauza numărului mare de escrocherii pe internet, arată un raport al Băncii Centrale Europene. Potrivit BCE, valoarea totală a fraudelor cu cardurile bancare în 2012 s-a ridicat la 1,33 miliarde de euro, în creştere cu 14,8% comparativ cu 2011.

Această tendință a continuat și în anul 2013, când, potrivit unui studiu realizat de Kaspersky Lab, numărul de atacuri cibernetice care au implicat malware financiar a crescut până la 28,4 milioane – cu 27,6% mai mult decât în 2012.

Fraudarea cardurilor

Hoții de carduri folosesc diverse metode și dispozitive prin care clonează cardurile și copiază PIN codurile. Ulterior, retrag de pe cardul reprodus sumele de bani existente. De aceea este necesar ca deținătorul de card, dacă remarcă ceva suspect, să renunțe la folosirea acelui bancomat și să anunțe colaboratorii băncii căreia aparține acest bancomat.

Trebuie ca utilizatorul bancomatului să se asigure că tastatura bancomatului este una fixă și nu una adițională, daca locul unde se introduce cardul nu are nimic suspect (fire sau alte obiecte) și să verifice dacă nu cumva se află o cameră de înregistrare a PIN-ului.

La tastarea codului PIN, utilizatorul bancomatului trebuie să acopere tastatura cu mâna, astfel încât codul să nu poată fi observat de cineva din apropiere și nici să nu poată fi înregistrat de camera de înregistrare plasată de infractori.

De asemenea, deținătorii de carduri trebuie să fie atenți în ce restaurante și magazine, precum și pe ce site-uri fac cumpărături sau plăți.

O metodă mai sigură de evitare a fraudelor bancare este solicitarea la bancă a unui card cu CIP. Acest tip de card, spre deosebire de cele clasice, oferă o securitate mai mare, informațiile stocate pe acesta fiind extrem de dificil și costisitor de reprodus.

Fraudare prin înșelăciune

Aceasta este o metodă de fraudă ce constă în trimiterea de către atacator a unui e-mail (modalitate de fraudare numită „phishing”) în care utilizatorului i se cer anumite date confidențiale pentru a câștiga ceva sau pentru că ar fi survenit o eroare tehnică prin care s-au pierdut aceste date. Hoții în acest caz se bazează exclusiv pe naivitatea oamenilor.

În 2012-2013, atacurile de tip phishing au afectat, în medie, peste 102 de mii de oameni în fiecare zi la nivel mondial – de două ori mai mulți decât în 2011-2012. Atacurile de phishing au vizat, în principal, utilizatori din Rusia, SUA, India, Vietnam și Marea Britanie.

Ce este important de știut e că nicio instituție bancară nu va solicita prin internet datele de securitate ale cardului. Dacă persoana primește astfel de e-mail-uri dubioase, unde sunt folosite site-uri clonă ale băncilor, trebuie să evită accesarea link-urilor transmise prin mesaj. De asemenea, trebuie să sesizeze banca în acest sens.

Fraude interne

Circa 70% din fraudele bancare sunt efectuate de angajații instituțiilor bancare. Astfel, cele mai răsunătoare cazuri de fraudă bancară din lume au implicat acțiunile ilegale efectuate de înșiși angajații băncilor. De exemplu, în 1995, traderul Nick Leeson a provocat o pierdere de 850 mil. lire sterline (aproximativ 1,3 miliarde dolari) băncii Barings. Acesta s-a implicat în operațiuni speculative cu banii clienților băncii, pierzând sume foarte mari și cauzând de unul singur falimentul unei importante bănci de investiții. Leeson a fost condamnat la 6 ani și jumătate de închisoare și amendat cu 70 mii de lire, pentru escrocherie și fals în acte.

În 2002, traderul John Rusnak al băncii americane Allfirst a pledat vinovat în procesul de fraudă care i-a fost intentat. Este vorba despre o fraudă estimată la 691 milioane de dolari, pentru care Rusnak a primit o pedeapsă de 7 ani şi 6 luni.

Alt caz de fraudare a lăsat 90 de mii de investitori cu buzunarele goale, după ce Peter Young, administratorul fondului Morgan Grenfell, care administra 1,5 miliarde de lire a încălcat regulile şi a investit în bunuri europene nelistate cu grad ridicat de risc.

Fraude bancare în Moldova

Printre cele mai recente cazuri de fraude bancare din Republica Moldova se remarcă frauda depistată în luna aprilie curent, când două grupări criminale au fost reținute de poliție după ce ar fi sustras aproximativ trei milioane de lei de pe 1000 de conturi bancare ale unor cetățeni americani. De asemenea, în luna iulie a acestui an, doi locuitori ai capitalei au fost condamnați pentru comiterea fraudelor informatice în sectorul bancar, efectuând operațiuni de plată online în suma de peste 250 mii lei. din conturi bancare străine.

De curând, angajata unei instituţii bancare din Soroca a fost condamnată pentru fals în acte şi dobândirea creditelor prin înşelăciune. Aceasta a confecţionat certificate de salarii şi carnete de muncă false, în baza cărora 18 persoane au beneficiat de credite în sumă de 778 mii lei de la banca în care activa. Instanţa de judecată i-a stabilit inculpatei o pedeapsă sub formă de amendă în sumă de 23 mii lei. Procurorii consideră că pedeapsa e prea blândă și o vor contesta, potrivit agora.md.

În contextul fraudelor bancare realizate de angajații băncii, inclusiv și de către managementul acestora, Banca Națională a lansat în anul 2013 un Ghid metodologic de implementare a politicii și programelor antifraude în băncile din Republica Moldova.

Obiectivul general al ghidului metodologic este de a oferi recomandări pentru acțiunile care trebuie întreprinse în scopul prevenirii și detectării fraudei de către bănci, astfel încât personalul și alte persoane terțe să fie descurajate în comiterea fraudelor.

Banca Națională constată în acest ghid că, deși o mare parte din bănci deja au implementate anumite elemente ale unor controale antifraudă, cum este codul de etică/de conduită, este necesar ca băncile continuu să-şi ajusteze programele antifraudă existente cu ultimele recomandări şi cerinţe ale standardelor internaţionale pentru a elimina riscurile şi deficienţele sistemului de control intern. De asemenea, băncile trebuie să înţeleagă eficienţa implementării unui program de management al fraudelor, în special datorită specificului activităţii lor, unde banii populaţiei trebuie să fie în strictă conformitate cu garanţiile şi normele de securitate indicate de către organul de reglementare.

Tehnologiile moderne sunt cea mai bună, dar și cea mai scumpă metodă prin care băncile pot să-și protejeze clienții de fraude. Pentru că majoritatea băncilor nu implementează astfel de tehnologii costisitoare, cel mai bine este ca clienții să aibă grijă să evite fraudele bancare, în măsura în care acest lucru depinde de ei.

Fie că e vorba de fraude la bancomate, pe internet, soluția-cheie este prudența. Clienții băncilor trebuie să fie atenți la detalii, ce link-uri accesează, ce formulare completează, să nu ofere date despre conturile lor, pentru că nici chiar banca nu are voie să le solicite la telefon sau prin internet. Dacă li se pare ceva suspect sau au anumite îndoieli legate de mesajele primite sau bancomatul pe care îl folosesc este indicat să contacteze banca pentru a o sesiza sau a clarifica situația existentă.

Autor: Daniela Dermengi

(foto) Ultima inovație în domeniul cardurilor bancare – Cardul Geamăn

„Mulți îi blamează pe ruși pentru acțiunile efectuate pe plan regional și mondial, însă puțini mai observă și unele raze de lumină care se străbat printre norii de fier”, scrie Liviu Lupascu pe blogul personal.

„Bunăoară o rază de aceasta poate fi numită și ultima inovație lansată de ei în sectorul bancar, mai bine zis a cardurilor bancare. Eu, fiind implicat în acest domeniu, nu pot să nu urmăresc inovațiile din domeniu lansate de ruși și ucraineni, care să spun cinstit sunt des catalogați ca pioneri în domeniu (la ruși cei mai tehnologizați sunt AlfaBank, iar la ucraineni – PrivatBank).

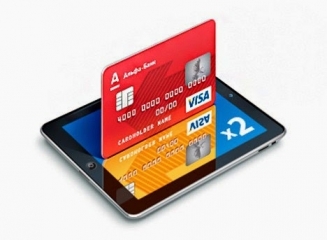
Săptămâna trecută, după părerea mea, cea mai tehnologizată bancă rusească – AlfaBank, în colaborare cu Visa, au lansat un produs nou pe piața mondială: Cardul Geamăn.

Acest card presupune un funcțional dublu, cel de card de credit și de debit. Mulți se vor întreba: ”mare lucru, toate cardurile de credit pot fi și de debit”, însă nu, acest card chiar este unic, deoarece pe ambele părți ale plasticului (a cardului) sunt eboșate câte un card.

Pe ambele părți ale cardului sunt indicate datele cardului, inclusiv CVV2, bandă magnetică și microcip. Partea de debit a cardului este de nivel Standard, iar respectiv partea de credit este de nivel Gold.

AlfaBank nu s-a limitat doar la emiterea acestor carduri, ei mai oferă și condiții și servicii avantajoase la acest card:

1. poate fi card salarial (după cum știm la ruși a fost aprobată legea ”об отмене зарплатного рабства”, ce presupune că fiind angajat, poți primi salariu pe cardul oricărei bănci tu dorești);

2. limita de credit până la 300.000 ruble;

3. perioada de grație – 100 zile!

4. dobânda standard la credit 19%;

5. deservirea anuală – 1.490 ruble (în lei – aproximativ 40 lei / lunar);

6. acces internet banking ”Альфа-Клик4”;

7. acces la mobile banking ”Альфа-Мобайл”;

8. acces la sms-notificări ”Альфа-Чек”;

9. partea ”Gold” a cardului permite acces la reducerile partenerilor pentru cardurile Gold.

Acest card, mai bine zis această idee nu a fost utilizată până acum, este genială și banală concomitent, scopul fiind economisirea spațiului în portmoneul clienților.”

Sursa: liviu.lupascu.com

Al doilea mare grup bancar din Rusia, VTB, solicită un ajutor de 250 miliarde de ruble de la stat

Al doilea mare grup bancar din Rusia, VTB, a cerut joi suplimentarea ajutorului de stat cu 250 miliarde de ruble, după ce profitul net în trimestrul III a scăzut cu 98%, din cauza provizioanelor mai ridicate pentru creditele neperformante şi a dificultăţilor cu care se confruntă economia, transmite capital.ro cu referire la Reuters.

În iulie, UE a anunţat că bănci de stat precum Sberbank, VTB Bank, Gazprombank, Vnesheconombank şi Rosselkhozbank se află pe lista băncilor şi a altor instituţii sancţionate ca răspuns la implicarea Rusiei în estul Ucrainei. Investitorilor europeni li se interzice să achiziţioneze acţiuni sau obligaţiuni cu scadenţa de peste 90 de zile emise de aceste bănci după 1 august.

În perioada iulie-septembrie 2014, profitul net al VTB a scăzut la 0,4 miliarde de ruble (8,58 milioane de dolari), faţă de 18,4 miliarde de ruble în trimestrul III din 2013, în timp ce analiştii se aşteptau la un câştig de trei miliarde de ruble.

În trimestrul III, provizioanele pentru creditele neperformante au urcat la 65 miliarde de ruble, de la 22,1 miliarde de ruble în urmă cu un an.

“Încetinirea macroeconomică a avut un impact negativ asupra calităţii activelor şi a costului riscului în creditarea pe segmentul de retail”, se arată în declaraţia băncii ruse.

Indicele de adecvare Tier 1 a urcat la 11% la sfârşitul lunii septembrie.

În septembrie, Ministerul de Finanţe din Rusia a achiziţionat acţiunile preferenţiale ale VTB în valoare de 214 miliarde de ruble, pentru a majora capitalul băncii. Joi, Ministerul a anunţat că VTB a cerut suplimentarea ajutorului de stat cu 250 miliarde de ruble.

Sancţiunile impuse companiilor ruseşti din sectorul bancar, energetic, militar aveau ca obiectiv penalizarea Rusiei pentru rolul său în conflictul din Ucraina. Statele Unite şi Uniunea Europeană au anunţat măsuri de limitare a accesului la capital pentru Moscova.

Analiştii susţin că excluderea principalelor bănci ruse de stat de pe pieţele europene de capital va duce la creşterea costurilor de finanţare, scăderea profiturilor şi a capacităţii lor de creditare.

VTB are subsidiare în Austria şi Cipru.

(grafic) Rezultatul financiar pe 10 luni: Ce profit au raportat băncile la 31.10.2014?

0

Banca Națională a Moldovei a publicat informația privind contul de profit sau pierdere al sectorului bancar la data de 31 octombrie 2014. Astfel, în perioada ianuarie-octombrie al anului curent, sistemul bancar al Republicii Moldova a generat un profit cumulat de peste 894 milioane lei.

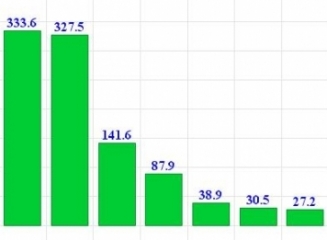
Liderul după 10 luni la capitolul profit iarăși s-a schimbat – MAIB și MICB au făcut schimb de poziții la vârful clasamentului. Profitul Moldova Agroindbank a urcat la sfârșitul lunii octombrie la 333,6 milioane lei, în timp ce Moldindconbank a raportat 327,5 milioane lei profit. Poziția a 3-a este ocupată de către Victoriabank (141,6 mln lei).

În continuare în clasament urmează Mobiasbanca Groupe Societe Generale (87,9 milioane lei), Unibank (38,9 milioane lei) și Energbank (30,5 milioane lei).

Banca de Economii, în care statul este acționar, înregistrează următorul rezultat financiar – 1,4 milioane lei profit după 10 luni.

Menționăm că din 14 bănci comerciale prezente pe piață, una singură înregistrează rezultat financiar negativ la data de 31.10.2014 – Eximbank Gruppo Veneto Banca (-154,4 milioane lei).

Directorul General al Eximbank, Lucio Gaita, a relatat într-un interviu acordat revistei Profit că aceste pierderi sunt planificate:

“Vreau să clarific cu fermitate că banca este sănătoasă şi nu este supusă vreunui proces de însănătoşire, iar provizioanele pe care noi le creăm în scopul asigurării creditelor nu creează probleme structurii şi proprietarului băncii. În 2013 am iniţiat o activitate de curăţare a portofoliului de credite. … Continuăm şi în prezent procesul de curăţenie, iar anul 2014 îl vom încheia cu pierderi mai mari decât în 2013, însă acest aspect era cunoscut din timp. Obiectivul nostru este de a începe anul 2015 cu o calitate înaltă a portofoliului de credite pentru a ne putea concentra asupra dezvoltării comerciale a băncii.”

Rezultatele financiare ale tuturor 14 bănci din țară le puteți vedea în graficul ce urmează. De asemenea vedeți cum evoluează profitul în 2014 la primele 5 bănci după acest criteriu.