Acasă Blog Pagina 612

HSBC Private Bank a ajutat peste 100.000 de persoane să evite fiscul, lista include familii regale și miliardari influenți

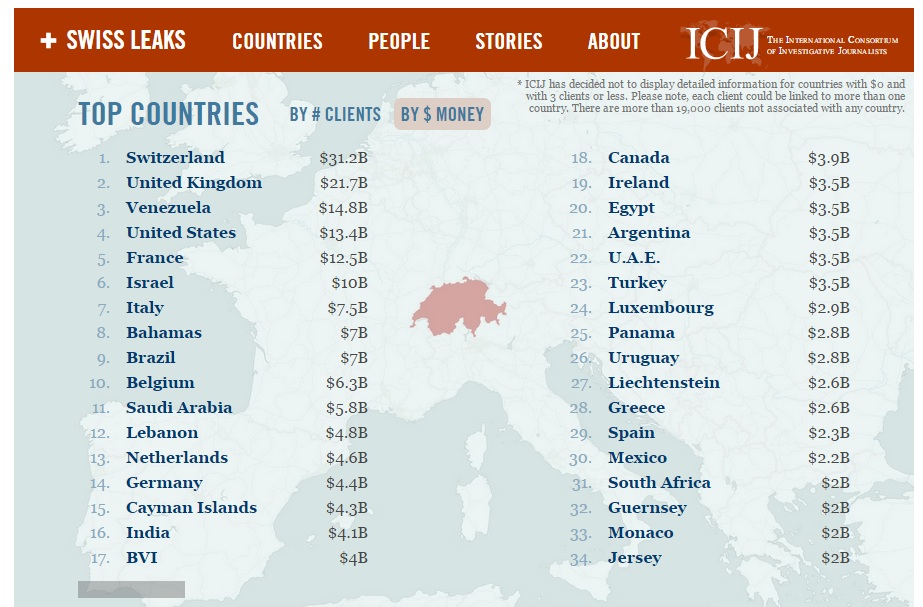
HSBC Private Bank, filiala elveţiană a băncii britanice HSBC, a obţinut profituri importante din administrarea de conturi secrete de peste 100 miliarde de dolari ale unor organizaţii criminale, traficanţi de arme şi diamante, lista deponenţilor incluzând familii regale şi miliardari influenţi.

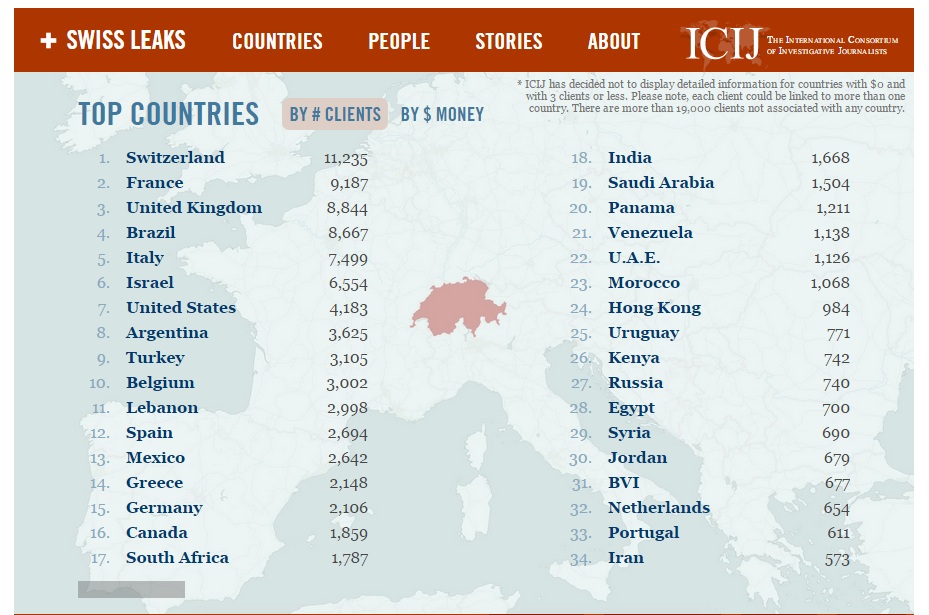
Potrivit unui raport publicat de International Consortium of Investigative Journalist (ICIJ), banca elveţiană a ajutat peste 100.000 de indivizi şi companii din 200 de ţări să eludeze fiscul, ascunzând identitatea deponenţilor, transmite Mediafax cu referire la Bloomberg.

Raportul ICIJ are la bază o listă de clienţi ai HSBC furnizată de un fost angajat al băncii, Herve Falciani, care a părăsit instituţia în 2008.

HSBC, una dintre cele mai mari cinci bănci din lume, este acuzată că ar fi ajutat mai mulţi deponenţi să evite plata taxelor şi să îşi ascundă conturile de creditori, foşti parteneri, rivali politici şi autorităţi.

Lista deponenţilor care aveau conturi deschise la HSBC la finele anului 2007 include nume ale unor traficanţi de diamante aflaţi în urmărire internaţională, precum Mozes Victor Konig sau Kenneth Lee Akselrod, oligarhul rus Gennadi Timchenko, care are legături strânse cu preşedintele Vladimir Putin şi care a intrat în vizorul autorităţilor din SUA după anexarea Crimeei de către Rusia, dar şi traficanţi de droguri, ambasadori şi politicieni sau persoane suspectate de terorism.

Printre clienţii menţionaţi în raport se numără şi regele Mohammed VI al Marocului, mai mulţi membri ai familiei regale din Arabia Saudită, prinţul Salman bin Hamad Al Khalifa din Bahrain, precum şi cunoscuţi artişti şi sportivi.

În replică la informaţiile publicate în raportul ICIJ, HSBC a transmis că instituţia bancară a suferit o „transformare radicală în ultimii ani”, în principal în privinţa măsurilor pentru combaterea fraudelor fiscale, în urma căreia subsidiara din Elveţia şi-a redus portofoliul de clienţi cu aproape 70% începând din 2007.

„HSBC a lansat numeroase iniţiative pentru a se asigura că serviciile bancare nu sunt folosite pentru a eluda fiscul sau pentru spălare de bani”, se arată într-un comunicat al băncii elveţiene.

Justiţia din mai multe state, între care Argentina, Belgia, Franţa şi Grecia, investighează de mai mulţi ani HSBC pentru implicare în evaziune fiscală şi spălare de bani. În 2012, HSBC a acceptat să plătească autorităţilor din Statele Unite o amendă record de 1,92 miliarde de dolari pentru încheierea amiabilă a unei investigaţii privind deficienţe în mecanismele pentru combaterea spălării de bani.

Cele mai profitabile depozite bancare în euro (februarie 2015)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6, 12 și 24 luni) în euro, în vigoare la 09 februarie 2015. În acest clasament nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.

Top depozite 6 luni

5,5% – rata oferită de depozitul Vacanță (Banca Socială). Nu se permit retrageri de bani și nici depuneri suplimentare. Rata dobânzii este fixă. Sold minim – 500 EUR.

5,3% – dobândă oferită de Unibank prin intermediul depozitului Standart+. Acest depozit permite atât depuneri suplimentare în cont (cu excepția ultimelor 2 luni), cât și retrageri parțiale. Este posibilă capitalizarea dobânzii.

5% – dobândă oferită de Banca Socială (depozitul Toamna de aur) și Unibank (depozitul Standart). Ambele depozite permit depuneri suplimentare. Retrageri permite doar produsul oferit de Banca Socială. Rata dobânzii fixă este oferită de Unibank.

Top depozite 12 luni

6,5% – rata dobânzii oferită de Banca Socială prin intermediul depozitului Toamna de aur. Se permit depuneri suplimentare de cont. Este posibilă capitalizarea dobânzii.

6,1% – dobânda oferită de depozitul Standart+ (Unibank). Rata dobânzii este flotantă. Depozitul permite depuneri suplimentare și retrageri parțiale (maxim 20% din soldul depozitului) ale banilor din cont. Depozitul oferă posibilitatea capitalizării dobânzii.

5,8% – rată oferită de către Unibank prin intermediul depozitului Standart. Se permit depuneri suplimentare (în primele 3 luni), retrageri parțiale – nu sunt posibile. Rata dobânzii – fixă.

Top depozite 24 luni

6,6% – rata dobânzii oferită de Banca Socială prin intermediul depozitului Toamna de aur. Se permit depuneri suplimentare de cont. Retrageri parțiale (maxim 25% lunar) se permit doar după 12 luni de la constituirea depozitului. Este posibilă capitalizarea dobânzii.

6,3% – rata dobânzii oferită de către Unibank (depozitul Uni-Profit). Nu se permit retrageri sau depuneri de bani în cont. Rata dobânzii – flotantă.

6,05% – dobândă oferită de Banca Socială prin intermediul a 3 depozite – Iarna, Clasice și Aniversare 20 ani. Depuneri suplimentare permite doar depozitul Aniversare 20 ani, retrageri parțiale – doar depozitul Clasice. Rata dobânzii este flotantă pentru toate opțiunile.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca comercială etc.

Opinie: „BNM este educatoarea care răspundea de sistemul nostru bancar. Și nu a făcut față situației.”

0

“În ultimii trei ani, sistemul nostru s-a confruntat cu două mari probleme: schimbarea nu foarte transparentă a proprietății la mai multe bănci (a.k.a. „atacuri raider”) și, recent, scoaterea din sistem a unor sume enorme de bani. Și, în ambele situații, guvernatorul băncii vine cu îndreptățiri”, scrie Natan Garștea pe blogul personal.

„În primul caz, guvernatorul ne spune că BNM nu are suficiente pârghii și mecanisme pentru a putea vedea cine sunt proprietarii reali ai băncilor noastre. În al doilea caz, guvernatorul ne spune că BNM nu poate verifica orice operațiune efectuată de bănci și când a intervenit, era deja prea târziu.

Deci, pe fiecare caz în parte.

Primele atacuri raider au avut loc acum trei ani. Trei ani, în care se puteau întreprinde orice acțiuni și se puteau face orice modificări la legislație, pentru a avea pârghii și mecanisme suficiente ca să poți afla cine-s proprietarii reali ai unei bănci. Mai mult ca atât, în ultimii trei ani, au fost efectuate 7 (șapte) modificări la legea cu privire la Banca Națională și 9 (nouă) modificări la legea instituțiilor financiare. În total 16 ocazii de a schimba situația. Și asta încă nu-i tot. Cel puțin două din modificările menționate au fost făcute anume pentru a rezolva problemele cu transparența structurii acționarilor și cu prezența persoanelor cu reputație dubioasă în organele de conducere ale băncilor.

Și tot asta pentru a afla că Banca încă nu are instrumente suficiente pentru a asigura transparența pe această piață. Mie-mi pare că chiar dacă în Constituție ar scrie că guvernatorul băncii naționale este Dumnezeu la noi în țară și are dreptul să afle orice de la oricine, el pur și simplu s-ar închide la el în birou, ar stinge telefoanele și nu ar mai ieși de acolo. Fiindcă dacă vrei să obții ceva, te uiți ce trebuie schimbat că să obții aceasta, schimbi, și apoi obții, iar dacă nu vrei să obții ceva, vorbești mult, schimbi ceva irelevant, și apoi iar vorbești mult.

Iar în cazul cu scoaterea banilor din câteva bănci din sistem, voi aduce exemplul educatoarei de la grădiniță. Dacă la grădiniță se întâmplă ceva cu un copilaș, vinovată este educatoarea. Indiferent de aceea că ei sunt mulți și ea nu reușește să stea cu ochii pe fiecare dintre ei, sau că vorbea la telefon sau că trebuia să iasă până afară. Fiindcă ea a acceptat să lucreze educatoare, și aceasta înseamnă că își asumă răspundere pentru fiecare din copiii ce-i sunt încredințați.

Păi iată. Banca Națională supraveghează sistemul nostru bancar. Desigur, nu e treaba lor să se implice în fiecare operațiune economică a băncilor. Dar situația ca două bănci importante din sistem să fie stoarse de lichidități și puse pe butuci, iar ca urmare la aceasta cursul monedei naționale să înceapă să cadă, evident nu poate fi admisă. Și Banca Națională a Moldovei, care e cea mai bună bancă națională a Moldovei, desigur că trebuia să fie gata pentru așa situație, și să dispună de mecanisme pentru a depista la primele faze astfel de scheme, și să reacționeze imediat pentru a le stopa. Fiindcă schema nu este nouă și această bicicletă nu a fost inventată în Moldova.

Banca Națională este educatoarea care răspundea de sistemul nostru bancar. Și nu a făcut față situației. Fie că nu a fost atentă, fie că nu a vrut, fie că nu se pricepe și nu e bună pentru această funcție.

Pentru majoritatea dintre noi, cetățenii simpli, BNM este organul de stat cu cel mai direct și imediat impact. Chiar și legile aprobate de Parlament rareori afectează deodată și imediat viața tuturor. Însă nivelul inflației, prețul la produsele alimentare, serviciile comunale, combustibil, cursul valutar – toate sunt chestii cu care ne ciocnim zilnic, cu care avem de trăit. Nu aș face așa dramă dacă ar fi vorba despre alte instituții de stat sau alte urmări, însă azi, în urma unor acțiuni și inacțiuni ale regulatorului nostru, majoritatea cetățenilor noștri au rămas mai săraci decât erau cu jumătate de an în urmă. Și acesta încă nu e sfârșitul”, concluzionează Natan Garștea.

Clasamentul eficienței bancare (2014): Asistăm la o stabilitate în performanța celor mai bune bănci din țară

0

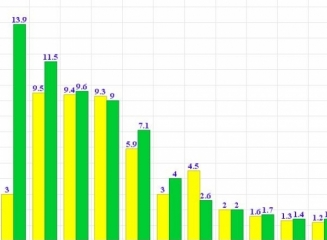
Comparativ cu 2013, situația pentru unele bănci din sistem s-a înrăutățit dramatic în 2014, anunță EVM Consulting în clasamentul eficienței bancare. Clasamentul este elaborat în baza datelor financiare dezvăluite de băncile comerciale din Moldova pentru anul 2014. Metodologia aplicată la elaborarea acestui top este fixată pe 5 indicatori de eficiență (venituri totale, venit net, ROE, ROS şi rotația activelor).

Primele 4 bănci din top și-au menținut aceleași poziții ca și la finele anului 2013. Mai mult ca atât distanța dintre ele s-a majorat. Asistăm, astfel, la o stabilitate în performanța celor mai bune bănci din republică: Moldindconbank (locul 1), Moldova Agroindbank (locul 2), Victoriabank (locul 3), Mobiasbanca – Groupe Societe Generale (locul 4). Totodată și-au îmbunătățit performanța în anul analizat băncile comerciale Energbank (poziția a 5-a ) și ProCredit Bank (poziția a 6-a).

De remarcat, că Moldindconbank mai deține prima poziţie pentru anul 2014 după indicatorii Venit net, Rentabilitatea financiară (ROE) şi Rentabilitatea Operaţională (ROS). Moldova Agroindbank este lider în sub-clasamentul Venituri totale pe sistemul bancar pentru același an.

În aceiași perioadă 3 bănci nu au reușit să înregistreze un venit net anual, și anume: BCR Chișinău (locul 12), Banca de Economii (locul 13) și Eximbank Gruppo Veneto Banca (locul 14). Pentru ultimele 2 clasate pierderile depășesc pragul de 200 mln. lei. De remarcat, că în cazul Băncii de Economii situația a regresat foarte mult comparativ cu anul 2013.

În perioada analizată veniturile totale pe sistemul bancar au crescut cu cca. 17% comparativ cu aceiași perioadă a anului trecut (2013), pe când venitul total net pe sistem a scăzut cu tocmai 24%.

Vedeți în continuare clasamentul elaborat de către EVM Consulting.

Valoarea rezervelor valutare ale Elveţiei a atins un nivel record în ianuarie – 498,4 miliarde CHF

Valoarea rezervelor valutare ale Elveţiei a atins un nivel record în luna ianuarie 2015, arată datele publicate recent de Banca Naţională a Elveţiei, ceea ce sugerează că SNB continuă să ţină sub control francul prin intervenţii pe care un analist le-a estimat la aproape 2 miliarde de franci pe zi, scrie economica.net cu referire la Reuters.

La finele lunii ianuarie 2015, rezervele valutare ale Elveţiei au crescut până la 498,398 miliarde de franci (541,5 miliarde de dolari) de la 495,130 miliarde franci în luna decembrie, precedentul record şi echivalentul a trei sferturi din Produsul Intern Brut al Elveţiei.

Acestea sunt primele date oficiale care arată modificarea rezervelor valutare după decizia surprinzătoare a SNB din 15 ianuarie, când a renunţat la pragul minim de 1,20 franci pentru un euro, ceea ce a provocat o undă de şoc pe pieţele valutare, în condiţiile în care francul s-a apreciat cu 30% în raport cu moneda euro.

Ulterior, SNB a precizat că menţinerea pragului ar fi costat-o 100 de miliarde de franci numai în luna ianuarie. Însă Ralf Wiedenmann, economist la Vontobel Asset Management, este de părere că datele privind rezervele valutare sugerează că SNB continuă să intervină pe piaţă pentru a ţine sub control francul. Wiedenmann susţine că, plecând de la ipoteza că aprecierea francului a redus valoarea relativă a rezervelor valutare ale SNB cu 10,9% până la finele lunii ianuarie, banca centrală ar fi cheltuit 57 de miliarde de franci cu prilejul intervenţiilor efectuate luna trecută.

Săptămânalul Schweiz am Sonntag anunţa săptămâna trecută că, neoficial, SNB are un interval ţintă al cursului de schimb de 1,05-1,10 franci pentru un euro. Însă analistul ING,Laurent Bakhtiari a apreciat că este greu de calculat care este cursul de schimb utilizat de SNB numai pe baza cifrelor privind rezervele valutare în luna ianuarie.

“Datele pentru luna februarie ne vor da o idee mai bună”, a spus Laurent Bakhtiari.

BNM a prelungit cu 2 luni moratoriul instituit la Banca de Economii și Banca Socială

0

Banca Naţională a Moldovei a prelungit pe o perioadă de 2 luni moratoriul asupra unor creanțe ale creditorilor Băncii de Economii (BEM) şi Băncii Sociale (BS), conform avizilor publicate în Monitorul Oficial nr.29-32 (5071-5074) din 6 februarie 2015, scrie site-ul economico-financiar wall-street.md.

În aşa mod, aceste bănci rămân a fi supuse în continuare moratoriului care a fost instituit odată cu instaurarea administrării speciale (pe o perioadă de 9 luni) la Banca de Economii din 27 noiembrie 2014 şi la Banca Socială din 30 noiembrie 2014.

Scopul moratoriului conform Legii instituțiilor financiare este prevenirea agravării situației financiare a băncii şi de a păstra activele acesteia. Moratoriul este instituit de obicei pe o perioadă de 2 luni dar poate fi prelungit cu încă 2 luni în situații de criză financiară sistemică.

Acţiunea moratoriului nu se extinde asupra:

– creanţelor aferente depozitelor şi altor obligaţii pecuniare constituite/născute în baza tranzacţiilor încheiate după instituirea moratoriului;

– creanţelor salariaţilor băncii privind plata salariilor, remuneraţiilor de autor, privind repararea prejudiciilor cauzate prin schilodire sau prin o altă vătămare a sănătăţii, ori prin deces, precum şi asupra creanţelor creditorilor privind plata salariilor, pensiilor, a pensiilor de întreţinere, burselor, indemnizaţiilor sociale, în limitele stabilite de administratorul special;

– creanţelor privind plata cheltuielilor de administrare necesare asigurării activităţii băncii.

În perioada acţiunii moratoriului:

– nu se aplică dobânzi, penalităţi şi alte măsuri de răspundere patrimonială pentru neexecutarea sau executarea necorespunzătoare a obligaţiilor băncii;

– dobânzile stabilite la obligaţiile băncii se calculează, dar se plătesc numai după expirarea termenului moratoriului sau după ridicarea acestuia de către Banca Naţională înainte de termen;

– nu se admite intentarea şi continuarea procedurilor judiciare sau administrative, precum şi aplicarea altor metode de apărare juridică în scopul obţinerii sau asigurării plăţilor aferente depozitelor sau datoriilor;

– se suspendă executarea documentelor executorii şi a altor acte supuse executării silite privind urmărirea activelor băncii, inclusiv a bunurilor gajate, cu excepţia cazurilor legate de creanţele asupra cărora nu se extinde moratoriul;

– nu se admite satisfacerea cererii acţionarului băncii privind răscumpărarea acţiunilor, în urma căreia acţionarul se va retrage din componenţa acţionarilor băncii.

Moratoriul nu constituie situaţie de insolvabilitate a băncii.

(grafic) Evoluţia pieţei depozitelor bancare în anul 2014

0

Potrivit situaţiei de la finele anului 2014, soldul depozitelor atrase de băncile comerciale a atins suma de 65,5 miliarde lei, în creştere cu 26,2% în raport cu soldul înregistrat la sfârșitul anului 2013. Din suma totală a depozitelor bancare, circa 53% au fost atrase de la persoanele fizice. De asemenea, se remarcă majorarea soldului depozitelor în valută străină.

Dacă în anul 2013, în topul băncilor cu cele mai mari solduri de depozite atrase s-au poziționat Moldova-Agroindbank, Victoriabank, Moldindconbank şi Banca de Economii, atunci în anul 2014, Banca Socială se clasează pe primul loc avansând aceste bănci. Majorarea depozitelor la Banca Socială a fost generată de cele atrase de la alte bănci.

Pe fundalul deprecierii monedei naţionale, s-a majorat soldul economiilor bancare în valută străină. Dacă excludem din soldul total al depozitelor cele atrase de bănci de la alte bănci, atunci avem un sold al depozitelor în valută în sumă de 25,8 miliarde lei sau cu aproape 30% mai mult decât s-a înregistrat la finele anului 2013.

Băncile cu cele mai mari solduri de depozite în valută străină sunt Victoriabank (21,7%), Moldova-Agroindbank (21,2%), Moldindconbank (16,1%), Mobiasbancă GSG (9,1%) şi Banca de Economii (7,6%).

Totodată, s-a redus soldul depozitelor atrase în lei, de la 27,6 miliarde lei la aproximativ 26 miliarde lei sau cu 6%. Cel mai mult s-au redus depozitele la Banca Socială, Unibank şi Eximbank.

Suma depozitelor atrase de la persoanele fizice a atins spre finele anului trecut suma de 34,6 miliarde lei. Lider pe piaţa depozitelor persoanelor fizice rămâne a fi Moldova-Agroindbank, care deține peste 24% din soldul acestor depozite. MAIB este urmată de Victoriabank (18,8%) şi Moldindconbank (18,5%).

Se remarcă o majorare a depozitelor persoanelor fizice în valută străină şi o reducere a celor în lei. Moldova-Agroindbank şi Moldindconbank au înregistrat cele mai importante creşteri pe partea de depozite atrase de la persoanele fizice în valută – creştere în mărimea echivalentului a 1,26 miliarde lei şi respectiv 0,92 miliarde lei în comparaţie cu sfârşitul anului 2013.

În ce priveşte evoluţia depozitelor persoanelor juridice în valută, se remarcă acelaşi trend – o reducere a depozitelor în lei şi o majorare a celor în valută străină. Soldul depozitelor persoanelor juridice acceptate în valută străină au crescut în mod special la Unibank (cu 0,85 miliarde lei), Moldova-Agroindbank (cu 0,66 miliarde lei) şi Mobiasbancă (cu 0,61 miliarde lei).

Banca

Soldul depozitelor atrase de la persoanele fizice,

miliarde lei

Soldul depozitelor atrase de la persoanele juridice,

fără bănci, miliarde lei

2013

2014

2013

2014

moneda naţională

valută străină

moneda naţională

valută străină

moneda naţională

valută străină

moneda naţională

valută străină

Moldova-Agroindbank

4,07

3,17

4,02

4,43

1,90

0,38

1,99

1,05

Moldindconbank

2,98

2,25

3,23

3,17

1,70

1,81

1,48

0,97

Victoriabank

3,07

3,31

2,59

3,90

1,69

1,32

1,42

1,69

Banca de Economii

2,68

0,86

2,78

1,14

0,81

1,12

0,99

0,81

Unibank

0,39

0,17

0,39

0,28

0,38

0,62

0,23

1,47

Eximbank GVB

0,54

0,56

0,54

0,77

0,57

0,33

0,35

0,37

Mobiasbancă GSG

0,77

0,84

0,71

1,31

0,92

0,42

1,00

1,02

Banca Socială

1,41

0,63

1,01

0,52

0,71

0,17

0,31

0,21

ProCredit Bank

0,79

0,47

0,79

0,66

0,28

0,06

0,21

0,09

Energbank

0,44

0,52

0,40

0,55

0,28

0,11

0,27

0,18

FinComBank

0,61

0,33

0,57

0,38

0,16

0,06

0,30

0,12

BCR Chișinău

0,04

0,05

0,04

0,05

0,14

0,11

0,12

0,22

Comerţbank

0,17

0,17

0,14

0,18

0,07

0,13

0,07

0,16

EuroCreditBank

0,01

0,04

0,01

0,05

0,03

0,01

0,02

0,02

Total

17,98

13,37

17,21

17,38

9,66

6,66

8,75

8,38

Autor: Daniela Dermengi

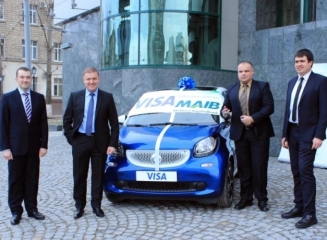
(foto, video) Datorită obiceiului său de a utiliza cardul bancar Visa, un client Moldova Agroindbank a câştigat un automobil Smart!

0

Un client al BC „Moldova Agroindbank” SA a câştigat premiul mare al promoţiei „Persoanele inteligente plătesc cu Visa. Persoanele inteligente circulă cu maşina Smart!”, care este organizată în Republica Moldova de către compania Visa, în perioada 6 noiembrie 2014 – 28 februarie 2015.

Denis Pileavschi este deţinător al cardului bancar Visa emis de MAIB şi preferă să achite cumpărăturile şi serviciile în întreprinderile de comerţ sau în internet anume prin intermediul cardului său bancar. Acest bun obicei i-a adus un noroc incredibil – Denis a câştigat un automobil Smart!

„Utilizez de multă vreme şi cu mare plăcere serviciile BC „Moldova Agroindbank” SA, inclusiv cardul bancar Visa. În opinia mea, MAIB este cea mai bună instituţie financiar-bancară din ţara noastră sub toate aspectele: calitatea serviciilor şi produselor, nivelul de aplicare a tehnologiilor moderne, profesionalismul şi atitudinea prietenoasă faţă de client”, şi-a comentat tânărul câştigul preţios.

Promoţia „Persoanele inteligente plătesc cu Visa. Persoanele inteligente circulă cu maşina Smart!” a cuprins toate băncile comerciale din Moldova care emit cardurile Visa. Mulţi clienţi ai băncilor au câştigat telefoane şi chiar televizoare, însă doar clientului Moldova Agroindbank norocul i-a zâmbit atât de generos.

Serghei Cebotari, Preşedintele Comitetului de Conducere BC „Moldova Agroindbank” SA:

„Prmoţia Visa se încadrează foarte bine în stilul MAIB de încurajare şi motivare a clienţilor. Sunt convins că, în urma acestei veşti bune, şi mai mulţi clienţi vor dori să-şi perfecteze cardul bancar Visa, iar cei care îl deţin deja – să-l utilizeze şi mai activ la achitări. Felicit câştigătorul premiului mare şi mulţumesc Visa pentru parteneriatul eficient”.

Oricine are un card bancar Visa de la MAIB a putut participa la concurs. Deţinătorul trebuia doar să achite cu cardul bancar cumpărăturile sau serviciile în sumă mai mare de 100 de lei. Câştigătorii au fost stabiliţi în urma tragerii la sorţi de către comisia formată din reprezentanţii organizatorului campaniei şi observatori independenţi.

Igor Kovaliov, manager regional al companiei Visa în Republica Moldova:

„Visa investeşte resurse financiare şi umane mari în activitatea comună cu băncile partenere, inclusiv  în desfăşurarea unor asemenea acţiuni promoţionale care contribuie la creşterea imaginii cardurilor Visa şi a gradului de utilizare a acestora. Vedem că echipa Moldova Agroindbank are o mare dorinţă de a dezvolta direcţia cardurilor de plastic, de aceea îi suntem recunoscători pentru colaborare şi adresăm sincere felicitări clientului băncii care a câştigat premiul cel mare şi „inteligent” al promoţiei noastre”.

Campania „Persoanele inteligente plătesc cu Visa. Persoanele inteligente circulă cu maşina Smart!” continuă. Oricine poate participa dacă are card bancar Visa. Fiecare tranzacţie este o şansă!

youtube placeholder image

Statul ungar ar putea prelua subdiviziunea locală a celor de la Sberbank

După achiziţia MKB Bank de la grupul nemţesc BayernLB şi a Budapest Bank de la americanii GE Capital, statul ungar a pus ochii pe activele locale ale băncii ruseşti Sberbank, scrie Ziarul Financiar cu referire la portalul de știri napi.hu.

Acesta din urmă atrage atenţia că presupusul preţ de cumpărare, 150-200 de miliarde de forinţi (650 milioane euro), este „terifiant“ de mare.

Sursele apropiate situaţiei spun că statul ungar ar putea plăti 200 de miliarde de forinţi pentru Budapest Bank şi tot atât pentru Sberbank. Ambele bănci ar urma să fuzioneze cu MKB.

Portalul napi.hu speculează că anunţul celei mai recente achiziţii va fi făcut în timpul vizitei pe care preşedintele Rusiei Vladimir Putin o va face pe 17 februarie la Budapesta.

Activele maghiare ale Sberbank reprezintă una din unităţile din Europa de Est pe care banca austriacă Volksbank le-a cedat grupului rusesc în urmă cu 3 ani. Subsidiara a înregistrat pierderi uriaşe în ultimii ani, astfel că o eventuală achiziţie ar fi una a unei bănci cu mari probleme, aşa cum a fost şi cazul MKB.

Recent au apărut zvonuri şi că Erste negociază achiziţia unităţii maghiare de retail a Raiffeisen, dar ambele părţi au respins speculaţiile vehiculate de presă.

Cele mai profitabile depozite bancare în lei (februarie 2015)

0

Vă prezentăm în continuare cele mai atractive oferte ale băncilor comerciale din Republica Moldova pentru depozitele la termen în lei, în vigoare la 05 februarie 2015. În acest clasament nu au fost luate în calcul depozitele bancare destinate copiilor sau pensionarilor.

Top depozite 6 luni

9,5% – rata dobânzii oferită de Comerțbank (depozitul Gotik) și Moldova Agroindbank (depozitul Profitabil). Depuneri suplimentare permite produsul oferit de MAIB. Retrageri parțiale nu permite nici una din cele 2 opțiuni. Rata dobânzii este fixă pentru depozitul oferit de Comerțbank.

9,25% – dobândă oferită de către depozitul Libero (Eximbank GVB). Acest depozit permite depuneri suplimentare, cu excepția ultimei luni, suma minimă de completare fiind 1.000 MDL. Rata dobânzii este fixă. Aportul inițial – de la 5.000 MDL.

8% – rata dobânzii oferită de către Mobiasbancă GSG (depozitul Golden Time 2015) și ProCredit Bank (depozitul ProClassic). Ambele depozite oferă rata fixă a dobânzii. Nici unul nu permite depuneri sau retrageri de mijloace bănești. Suma minimă de constituire reprezintă 500 MDL la Mobiasbancă GSG și 20.000 MDL la ProCredit Bank.

Top depozite 12 luni

10,75% – dobândă oferită de Comerțbank (depozitul Barocco). Depozitul nu permite depuneri sau retrageri de bani din cont. Rata dobânzii – flotantă.

10,5% – rata dobânzii oferită de multiple produse: Libero (Eximbank GVB), Gotik (Comerțbank) și Crescendo (Moldindconbank). Depuneri de mijloace bănești permite Moldindconbank și Eximbank. Retrageri din cont nu sunt posibile nici la una din cele 3 opțiuni prezentate. Rata dobânzii este fixă pentru toate 3 depozite.

10% – dobândă oferită de către Mobiasbancă GSG (depozitul Golden Time 2015) și ProCredit Bank (depozitul ProClassic). Ambele depozite oferă rata fixă a dobânzii. Nici unul nu permite depuneri sau retrageri de mijloace bănești. Suma minimă de constituire reprezintă 500 MDL la Mobiasbancă GSG și 20.000 MDL la ProCredit Bank.

Top depozite 24 luni

11,5% – dobândă oferită de depozitul Barocco (Comerțbank). Acest depozit nu permit nici depuneri suplimentare, nici retrageri parțiale de mijloace bănești din cont.

10% – rata dobânzii oferită de către ProCredit Bank (depozitul ProClassic), FinComBank (depozitul Maxima) și Moldova Agroindbank (depozitul Capital+). Depuneri suplimentare permite MAIB și FinComBank, retrageri parțiale permite doar FinComBank. Rata dobânzii fixă – la oferta ProCredit Bank. Suma minimă de constituire a depozitului – 1.000 MDL pentru MAIB și FinComBank; 20.000 MDL – ProCredit Bank.

9,8% – rată oferită de Unibank prin intermediul depozitului Uni-Profit. Nu se permit depuneri sau retrageri parțiale. Rata dobânzii – flotantă. Suma minimă de constituire – 10.000 MDL.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești sau banca preferată.