Acasă Blog Pagina 604

Proiectul Pay&Save: Împreună ne pregătim de Sărbătorile Pascale!

0

Reţeaua de magazine Fourchette şi comunitatea Pay&Save a pregătit pentru cei mai activi şi loiali clienţi un cadou plăcut şi util cu ocazia Sărbătorilor Pascale – un certificat bănesc pentru cumpărături în reţeaua de supermarkete Fourchette.

Oricine poate deveni câştigător, dacă respectă o singură condiţie, foarte simplă. Cei care în perioada 19.03.2015 – 17.04.2015 vor achita cumpărăturile în reţeaua de supermarkete Fourchette cu cardul Moldova Agroindbank în sumă de peste 4000 lei, au șansa să câştige certificatul promoțional în valoare de 1500 lei.

Câștigătorul va fi desemnat prin tragere la sorţi în data de 17.04.2015. Cadoul va fi înmânat de interpretul Ady Carp.

Mai mult, achitând cu un card Moldova Agroindbank în reţeaua de magazine Fourchette, primiţi cash-back în mărime de 2 la sută.

Detalii pe www.paysave.md.

Cu noi cumpărăturile sunt mai avantajoase, iar sărbătorile mai bogate!

(grafic) Evoluția soldului depozitelor populației în februarie 2015. Cum s-au modificat portofoliile băncilor comerciale?

0

Banca Națională a Moldovei a publicat datele statistice privind structura depozitelor din sectorul bancar la sfârșitul lunii februarie al anului curent (28.02.2015).

Astfel, soldul total al depozitelor la sfârșitul lunii februarie constituia 69,4 miliarde lei, în creștere cu 0,6 miliarde lei față de sfârșitul lunii ianuarie (2015). Depozitele acceptate în lei moldovenești totalizau 29 miliarde lei, iar cele în valută (recalculate în lei) – 40,4 miliarde lei.

Depozitele persoanelor fizice constituiau 15,8 miliarde de lei pentru depozitele în moneda națională (în scădere cu aproximativ 970 milioane de lei față de luna precedentă) și 20,3 miliarde lei pentru depozitele acceptate în valută (recalculate în lei), înregistrând o creștere de peste 840 milioane lei pe parcursul lunii februarie.

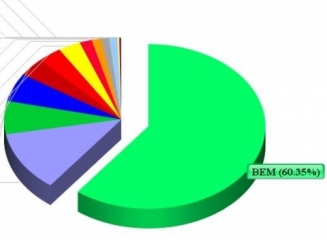
Privind per ansamblu la depozitele acceptate de la populație, liderul a rămas același – Moldova Agroindbank, portofoliul căreia a depășit 9,3 miliarde lei. MAIB este urmată de către Moldindconbank (7,1 miliarde lei) și Victoriabank (6,7 miliarde lei).

Observăm în luna februarie diminuarea soldului depozitelor în moneda națională la toate băncile comerciale, cu excepția EuroCreditBank. De curând această instituție financiară și-a reluat activitatea de atragere a depozitelor, după aproximativ 2 ani de pauză din cauza restricțiilor impuse de Banca Națională a Moldovei.

Cele mai mari scăderi ale soldului depozitelor în moneda națională în luna februarie au avut loc la Banca de Economii (-308 milioane lei), Moldova Agroindbank (-175 milioane lei), Banca Socială (-166 milioane lei), Victoriabank (-114 milioane lei) și Unibank (-68 milioane lei).

Soldul depozitelor în valută (recalculate în lei) s-a majorat la toate instituțiile financiare, cu excepția celor 3 bănci aflate sub administrare specială a BNM – Banca de Economii, Banca Socială și Unibank. Cele mai importante creșteri fiind înregistrate la Moldova Agroindbank (+391 milioane lei), Moldindconbank (+251 milioane lei) și Mobiasbanca GSG (+108 milioane lei).

Vedeți în continuare tabelul și graficele ce ilustrează evoluția portofoliilor de depozite atrase de la populație de către băncile comerciale din Moldova.

Principalele 3 bănci din Austria se vor confrunta cu o revizuire în scădere a ratingurilor lor cu 2-3 trepte

Băncile austriece ar putea fi retrogradate, după ce Fitch Ratings va finaliza revizuirea sprijinului de stat pe care îl pot obţine creditorii în perioade de criză, le-a declarat jurnaliştilor Patrick Rioual, analist al agenţiei de evaluare financiară, scrie economica.net cu referire la Bloomberg și Agerpres.

Cea mai mare bancă austriacă şi al treilea mare creditor din Europa de Est – Erste Group Bank – s-ar putea confrunta cu o retrogradare a ratingului cu două trepte, la „BBB plus”, nivel la care se află UniCredit Bank Austria, a cărei bancă mamă – UniCredit SpA – este cel mai mare creditor din regiune, a afirmat Rioual.

Raiffeisen Bank International, al doilea mare creditor din Europa de Est şi cel mai expus la Rusia şi Ucraina, s-ar putea confrunta cu o retrogradare a ratingului cu trei trepte, la „BBB”.

Majorarea capitalului este cea mai mare provocare pentru aceste trei bănci în următorii doi ani, a explicat analistul, adăugând că „băncile austriece nu sunt insuficient capitalizate, dar au pierdut teren”.

„În alte state, băncile au reuşit să-şi majoreze capitalul mai rapid în ultimii ani”, a spus acesta.

Principalele trei bănci din Austria se vor confrunta probabil cu o revizuire în scădere a ratingurilor lor cu două-trei trepte, ca rezultat al revizuirii, a explicat Patrick Rioual. Acesta a adăugat că Fitch revizuieşte sprijinul de stat pentru toate ţările europene, dar efectul cel mai vizibil va fi în Austria.

„Nu există o altă ţară unde sistemul bancar să depindă de sprijinul statului într-o asemenea măsură. Motivul este o combinaţie între ratingul suveran ridicat al Austriei şi strategia marilor bănci de a se concentra pe Europa de Est, ceea ce pune presiune asupra ratingurilor lor”, a declarat analistul Fitch.

„Avem o situaţie neobişnuită pentru o ţară care beneficiază de un rating „AA plus”, care este capabilă de sprijin, dar nu o face în mod voluntar”, a explicat Patrick Rioual, dând exemplul cazului Hypo Alpe.

Într-un raport al agenţiei de evaluare financiară Fitch Ratings, publicat în decembrie 2014, se arată că tensiunile geopolitice dintre Rusia şi Ucraina şi redresarea lentă din Europa Centrală şi de Est (CEE) susţin perspectiva negativă atribuită sectorului bancar austriac.

Marile bănci austriece au o prezenţă solidă în Europa Centrală şi de Est, unde câştigurile din majoritatea statelor rămân reduse. Pe principalele pieţe ale băncilor austriece, Fitch se aşteaptă anul acesta la o redresare lentă, dar graduală, în România (în special la subsidiara Erste Bank) şi la stagnare în Ungaria (mai ales la Erste şi RBI).

Şi câştigurile din Austria sunt lente, dar stabile, deci o deteriorare suplimentară a mediului operaţional pe principalele pieţe străine va avea un impact negativ asupra profilelor de creditare ale băncilor austriece, avertizează Fitch.

Fitch apreciază că băncile austriece pot înregistra câştiguri eficiente pentru a compensa unele presiuni, dar cele mai mari – UniCredit Bank Austria şi Raiffeisen Bank International (RBI) – sunt puternic expuse la Rusia şi Ucraina şi sunt vulnerabile la riscurile ce derivă din continuarea crizei.

Finanţarea locală va reduce riscurile legate de lichidităţi ale UniCredit Bank Austria şi Raiffeisen Bank International, dar volatilitatea cursului de schimb ar putea slăbi consolidarea capitalului. Deprecierea monedelor din Rusia şi Ucraina a afectat deja nivelul capitalului celor două bănci, în 2014.

Performanţele tuturor marilor bănci austriece vor continua să depindă de pieţele cu evoluţie performantă, cum ar fi Cehia şi Slovacia. Condiţiile operaţionale dificile din Ungaria şi calitatea slabă a activelor vor face din această ţară o povară pentru câştigurile subsidiarelor austriece în 2015. Probabilitatea ca băncile austriece să părăsească Ungaria a sporit, pe fondul incertitudinilor privind perspectivele de redresare ale acestei pieţe pe termen lung, apreciază Fitch.

Băncile austriece, în special Bank Austria, Erste Group Bank şi Raiffeisen Bank International (RBI), sunt cei mai mari creditori ai fostelor state comuniste din Europa de Est şi au o prezenţă importantă inclusiv în România.

(grafic) Venituri din dobânzi, taxe și comisioane, diferențe de curs – cât a câștigat fiecare bancă până la 28.02.2015?

0

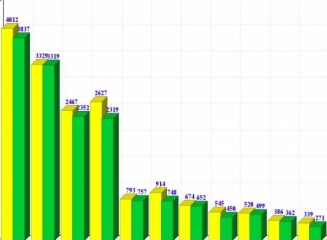
Banca Națională a Moldovei a publicat raportul financiar pentru sistemul bancar la data de 28 februarie 2015. Astfel, sistemul bancar al Republicii Moldova a generat în primele 2 luni ale anului curent un profit cumulat de 335,9 milioane lei.

Principalele surse de venituri ale băncilor comerciale constituie: diferențele de curs de schimb valutar (1,1 miliarde lei), veniturile din dobânzi (807 milioane lei) și veniturile din taxe și comisioane (194,4 milioane lei).

La capitolul venituri din dobânzi lider este Moldova Agroindbank (203,1 mln lei), urmată de Moldindconbank (174,5 mln lei), Victoriabank (116,7 mln lei), Mobiasbanca GSG (65,1 mln lei) și Banca Socială (56,7 mln lei).

Taxele și comisioanele au adus cele mai multe venituri următoarelor instituții financiare: Moldova Agroindbank (39,4 mln lei), Victoriabank (35,3 mln lei), Moldindconbank (30 mln lei), Banca de Economii (24,6 mln lei) și Mobiasbancă GSG (20,6 mln lei).

Operațiunile pe piața valutară au generat cele mai mari venituri (nete) pentru Banca de Economii (673,4 mln lei), Banca Socială (131,1 mln lei), Moldova Agroindbank (72,5 mln lei lei), Victoriabank (62,2 mln lei), Unibank (40,6 mln). De remarcat este faptul că cele 3 bănci (BEM, Banca Socială și Unibank) aflate sub administrarea specială a BNM au obținut aproximativ 75% din totalul veniturilor din operațiunile valutare pe sistem.

Vedeți în continuare tabelul și graficul ce ilustrează tipurile de venituri și rezultatul obținut de fiecare bancă comercială în primele 2 luni ale anului curent (2015).

MAIB te duce la Eurovision!

0

Doreşti să te scufunzi în atmosfera irepetabilă a culturii europene autentice? Doreşti să simţi flerul şi armonia trecutului imperial grandios şi a prezentului strălucitor? Şi toate acestea îmbinate cu un spectacol muzical feeric ultramodern?! Moldova Agroindbank te invită!

Participă la campania „MAIB te duce la Eurovision!” în perioada 20 martie 2015 – 21 aprilie 2015 şi poţi câştiga o călătorie la Eurovision Song Contest Viena 2015!

Condiţia concursului este foarte simplă – trebuie doar să vii la cea mai apropiată de tine filială Moldova Agroindbank (o găseşti aici: www.maib.md/ro/locations) şi să deschizi un depozit în monedă naţională. Extragerea câştigătorului se va efectua din numărul total de participanţi la campanie, aleatoriu, în mod programatic. Toţi participanţii au şanse egale!

În aşa mod MAIB îşi asumă responsabilitatea pentru stabilitatea ta financiară în viitor şi îţi consolidează sentimentul de bunăstare şi prosperitate prin experienţa unică pe care o poţi trăi în metropola europeană!

Detalii cu privire la campania „MAIB te duce la Eurovision!” găsiţi în REGULAMENT sau la Serviciul InfoTel: 022 26 89 98.

(grafic) Ce profit au înregistrat băncile în primele 2 luni ale anului? Care bancă a raportat pierderi la 28.02.2015?

0

Banca Națională a Moldovei a publicat informația privind contul de profit sau pierdere al sectorului bancar la data de 28 februarie. Astfel, în primele 2 luni ale anului curent, sistemul bancar al Republicii Moldova a generat un profit cumulat de 335,9 milioane lei. Dacă să comparăm cu anul precedent (2014), profitul total este dublu în anul curent, în 2014 după 2 luni acest indicator înregistra valoarea de 164,1 milioane lei.

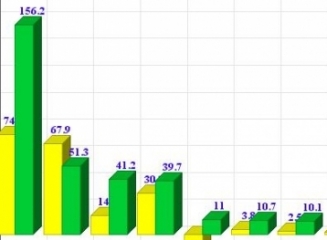
Liderul la 28.02.2015 la capitolul profit este Moldova Agroindbank, înregistrând valoarea de 156,2 milioane lei. MAIB este urmată de către Moldindconbank cu un profit de 51,3 milioane lei și Mobiasbanca Groupe Societe Generale – 41,2 milioane lei.

În continuare în clasament urmează Victoriabank (39,7 milioane lei), Eximbank Gruppo Veneto Banca (11 milioane lei), Energbank 10,7 milioane lei și FinComBank (10,1 milioane lei).

Din datele prezentate de BNM, observăm în 2015 revenirea pe profit a Eximbank Gruppo Veneto Banca, instituție financiară care raporta pierderi în ultimii ani.

De menționat că din 14 bănci comerciale prezente pe piață, una singură a înregistrat rezultat financiar negativ la data de 28.02.2015 – Banca de Economii (-9,4 milioane lei).

Rezultatele financiare ale tuturor 14 bănci din țară le puteți vedea în graficul ce urmează. De asemenea vedeți graficul cu comparația rezultatului financiar dintre primele 2 luni ale anului 2014 cu 2015.

Iurie Cataraga: „Echipa EuroCreditBank va lucra asupra creării unei bănci moldoveneşti cu adevărat inovative”

0

La sfârşitul anului 2014, ca urmare a venirii investitorului străin, EuroCreditBank a majorat volumul capitalului normativ de la 170 mil.lei până la 204,8 mil.lei. Iar deja la începutul lunii februarie a anului curent, Banca Naţională a Moldovei a ridicat toate restricţiile impuse în martie 2013 asupra activităţii băncii comerciale. Despre perspectivele de dezvoltare a băncii, publicația economică Logos-Press a discutat cu dl Iurie Cataraga, Prim-Vicepreşedinte al Comitetului de Conducere al BC „EuroCreditBank” S.A..

– EuroCreditBank a reluat, cu peste o lună în urmă, atragerea depozitelor de la persoanele fizice. Ce oferte atractive a elaborat banca Dumneavoastră pentru cetăţeni?

– Încă de la începutul anului, echipa noastră, pregătindu-se de ridicarea restricţiilor, s-a concentrat asupra actualizării şi îmbunătăţirii ofertei de produse destinate persoanelor fizice, cu care nu am lucrat aproape doi ani. La 5 februarie eram deja pregătiţi să propunem potenţialilor deponenţi o nouă linie de depozite. La această etapă oferta de depozite a băncii noastre este una dintre cele mai avantajoase din sistem. Este vorba despre depozitul Primăvara, cu o rată a dobânzii de 15% anual.

Am actualizat şi liniile de depozite tradiţionale – depozitele Olimpic şi Libertate. Acestea sunt incluse în pachete împreună cu alte servicii, făcându-le unice pe piaţă şi foarte atractive. În cadrul acestei oferte, clienţii noştri au posibilitatea să deschidă un depozit în patru valute: lei moldoveneşti, dolari americani, ruble ruseşti şi euro. Acest pachet oferă clientului posibilitatea să îşi gestioneze gratuit economiile la distanţă (on-line) prin Internet-Banking şi Contact Center. Totodată, deponentului i se eliberează gratuit un card de debit multivalutar Visa sau MasterCard. Deponentul obţine astfel acces de la distanţă la o serie întreagă de facilităţi: plata on-line a unei game largi de servicii, acces direct, la orice oră din zi sau noapte, la mijloacele sale băneşti din bancă, precum şi posibilitatea de suplinire a depozitului, de retragere sau de convertire a valutei, de transfer al mijloacelor băneşti. Prin urmare, acesta este un produs complex, destinat utilizatorilor cu experienţă, care s-au obişnuit să deţină controlul permanent asupra banilor, care preţuiesc confortul şi timpul propriu. 

Bineînţeles că nu am putut renunţa la produsele clasice, cum sunt depozitele Pensionar şi Adolescent.

De asemenea, am elaborat o ofertă de primăvară pentru femei, care, deschizând un depozit la banca noastră, vor putea beneficia în mod gratuit de serviciul Auto Pay, care presupune plata automată pentru serviciile oferite de diverşi prestatori de servicii comunale, de telefonie mobilă etc. Plata pentru servicii se realizează în mod automat după prima înregistrare a datelor în sistem. Astfel, atunci când scumpele noastre femei vor pleca la odihnă împreună cu familia, banca va avea grijă de plata regulată a acestor facturi. Este de menţionat că banca nu percepe comisioane nici pentru gestionarea conturilor, nici pentru realizarea acestor tranzacţii.

În plus, în sistemul nostru de Internet Banking – „Telebank.MD”, la care au acces practic toţi clienţii băncii, cursul de schimb al valutelor este mai atractiv decât la casele de schimb ale EuroCreditBank. În aşa mod noi încercăm să motivăm clienţii să folosească serviciile în reţeaua Internet şi plăţile fără numerar (prin transfer).

Aş vrea să subliniez că în luna martie am elaborat o ofertă specială pentru iubitorii de cumpărături prin internet – „Shoppingmania”. În cadrul acestei acţiuni de promovare, clienţii nu doar primesc gratuit pachetul de servicii Internet Shopping, ci şi pot participa la o tombolă a premiilor băneşti. Pachetul de servicii Internet Shopping a fost creat în scopul simplificării la maximum a cumpărăturilor prin Internet. El constă din conturile curente multivalutare şi Internet-Banking, cardul virtual şi cardul de plată în sistemul Visa sau MasterCard. În plus, acest pachet garantează securitatea deplină la efectuarea operaţiunilor prin Internet, deoarece noi recomandăm clienţilor să păstreze banii nu pe card, ci în conturile curente. Abia după perfectarea nemijlocită a cumpărăturilor pe astfel de platforme ca E-bay, Amazon, Laredoute etc., clienţii completează cardul cu suma necesară pentru achiziţionarea respectivelor produse. Cardul virtual este protejat împotriva scanării neautorizate şi a furtului de mijloace. Pe lângă aceasta, clientul este conectat în mod automat la serviciile gratuite, de exemplu informarea prin sms sau email despre retragerea unei anumite sume din cont. 

Trebuie să recunoaştem că, în linii mari, serviciile prestate în prezent de bănci persoanelor fizice sunt foarte asemănătoare. Deosebirile vizează doar anumite detalii. Din această cauză echipa noastră va dezvolta şi va valorifica în continuare posibilităţile utilizării la distanţă (on-line) a întregului spectru de servicii, va elabora şi va implementa noi facilităţi etc.

– Domnule Cataraga, EuroCreditBank este prima bancă din Moldova care o oferit clienţilor săi posibilitatea de a deschide depozite în ruble ruseşti. De ce a fost determinat acest pas?

– Specialiştii noştri au studiat statistica privind numărul de cetăţeni moldoveni plecaţi peste hotare, iar rezultatele au arătat că cea mai mare parte a acestora lucrează în Federaţia Rusă. Prin acest serviciu ne-am propus să stimulăm concetăţenii noştri care obţin venituri în ruble să nu îşi păstreze economiile acasă, ci să le sporească, deschizând depozite în banca noastră. Sperăm că acest produs se va bucura de popularitate.

– Dar care sunt propunerile băncii pentru persoanele juridice?

– Banca noastră oferă antreprenorilor, în special celor care îşi lansează o nouă afacere, tarife foarte atractive pentru deservirea de casă şi decontări. Aproximativ 30% din serviciile prestate sunt practic gratuite, inclusiv deschiderea şi gestionarea conturilor. La majoritatea serviciilor, tarifele de deservire sunt mai mici decât indicatorii medii de piaţă şi în continuare vom menţine această politică, să-i spunem aşa, a preţurilor mici. În afară de aceasta, noi oferim reduceri semnificative pentru deservirea la distanţă (on-line), iar în cadrul promoţiei desfăşurate în prezent întreprinderile noi pot utiliza gratuit serviciul Internet-Banking în decurs de şase luni.

Faptul că în prezent EuroCreditBank dispune de suficiente lichidităţi ne permite să promovăm produse de creditare foarte atractive. Am elaborat o ofertă interesantă pentru companiile mici şi mijlocii – creditul Investiţional în lei moldoveneşti, dolari SUA şi euro.

Banca noastră este o instituţie financiară nu foarte mare şi de aceea ne putem permite să promovăm o politică de creditare destul de flexibilă. De regulă, experţii noştri, după studierea actelor prezentate de client, îi propun cea mai bună formulă de finanţare a fiecărui proiect în parte.  În aşa mod vrem să demonstrăm că pentru noi este important fiecare client şi suntem gata să devenim pentru el nu atât un creditor, cât un partener de business. 

– Domnule Cataraga, în această etapă există cerere pentru resursele creditare?

– Practic toate instituţiile financiare din ţară s-au confruntat, în ultimele luni, cu o oarecare reducere a cererii pentru resursele creditare. Nu este cazul să discutăm acum cauzele acestui fenomen. Important este că perioada de adaptare s-a încheiat destul de rapid, oamenii s-au obişnuit cu situaţia reală de pe piaţă, cu rata flotantă a dobânzii, iar interesul lor pentru ofertele creditare a început să crească din nou. Este un semnal bun şi estimăm că deja în lunile martie-aprilie situaţia se va îmbunătăţi semnificativ. Vreau să subliniez că ratele dobânzii la creditele în valută străină au rămas neschimbate, şi anume foarte mici…

Numărul subiecţilor economici care solicită finanţare pentru proiectele lor este în creştere, iar noi primim cereri şi le examinăm în termene foarte scurte. Planificăm să ne concentrăm eforturile asupra creditării întreprinderilor micro, mici şi mijlocii. Deocamdată finanţarea va fi realizată din contul mijloacelor proprii. Însă am început negocierile de reluare a colaborării cu Directoratul liniilor de credit pe lângă Ministerul Finanţelor al Republicii Moldova. Sperăm că în timpul cel mai apropiat EuroCreditBank va obţine din nou acces la creditele externe ieftine şi pe termen lung, care se bucură de popularitate printre comercianţi, întreprinderile agricole şi cei care derulează proiecte investiţionale de lungă durată.

– Există tendinţa de revenire a clienţilor care au fost nevoiţi să plece din bancă cu un an-un an jumătate în urmă?

– Vreau să spun că cei mai mulţi clienţi persoane juridice nici nu au plecat de la noi. Alţii însă, în virtutea anumitor circumstanţe, au fost nevoiţi să îşi transfere o parte dintre operaţiuni în alte bănci. După ridicarea tuturor restricţiilor, banca noastră are posibilitatea să ofere clienţilor săi întregul spectru de servicii de care au nevoie. Din această cauză echipa noastră depune eforturi nu doar pentru restabilirea colaborării cu vechii clienţi, ci şi pentru atragerea de noi parteneri. Şi am reuşit acest lucru. Putem vorbi deja despre creşterea numărului de operaţiuni cu conturile persoanelor juridice. Acesta este un semnal bun, deoarece demonstrează încrederea clienţilor în EuroCreditBank şi deschiderea lor pentru o colaborare ulterioară.

– Multe bănci depun eforturi pentru a-şi spori prezenţa pe plan local. Care este strategia EuroCreditBank în acest sens?

– În activitatea sa de mai departe, banca noastră va promova o politică de dezvoltare intensivă, şi nu extensivă. Deşi planurile noastre includ deschiderea de filiale suplimentare în regiunile ţării, această sarcină nu este una prioritară şi nu este un scop în sine. Accentul principal în strategia noastră de dezvoltare va fi pus pe sporirea deservirii la distanţă (on-line), modernizarea canalelor existente de interacţiune cu clienţii, pentru ca ele să devină mai comode, funcţionale, accesibile şi ieftine.

– Despre ce schimbări putem vorbi după venirea noului acţionar al băncii, care sunt sarcinile puse de acesta în faţa organelor executive ale EuroCreditBank?

– În primul rând, a fost formulat obiectivul de modificare cardinală a proceselor de business privind atragerea clienţilor şi vânzarea produselor. Cu alte cuvinte, acestea trebuie implementate, să spunem aşa, la nivel industrial. În acest sens, au început deja lucrările de implementare a unor astfel de tehnologii ca CRM (Customer Reelationship Management), Business Process Management, sisteme care gestionează prelucrarea în interiorul băncii a cererilor clienţilor şi cresc de multe ori viteza de circulaţie a documentelor. Acestor probleme li se acordă o atenţie sporită pentru că, în lumea contemporană, tehnologiile IT sunt vitale pentru sectorul bancar. În Occident există demult ideea că banca este o companie IT financiară dezvoltată, idee foarte adevărată, de altfel. În general, toate tehnologiile bancare cele mai avansate vor fi adaptate de experţii noştri la realităţile sectorului financiar din Moldova şi vor fi implementate de către EuroCreditBank pe măsura pregătirii pieţei pentru acceptarea lor.  

Desigur, planul de afaceri pentru anul 2015 prevede creşterea tuturor indicatorilor activităţii EuroCreditBank. Dar cel mai important, şi acţionarul insistă asupra acestui fapt, este construcţia unui fundament solid pentru creşterea stabilă a băncii. Este vorba aici, pe lângă tehnologiile moderne despre care am amintit mai sus, despre restructurarea băncii pentru a o face mai funcţională şi eficientă.

Ne preocupă nu doar mărimea venitului. La sfârşitul anului 2014 banca noastră s-a alăturat iniţiativei ONU – United Nation Global Compact. UNGC este un contract global, reprezentând o bază pentru reprezentanţii mediilor de afaceri, care se angajează să îşi alinieze activitatea şi strategia la cele 10 principii general recunoscute în domeniul drepturilor omului, relaţiilor de muncă, protecţiei mediului înconjurător şi luptei împotriva corupţiei.

Preconizăm, de asemenea, să participăm activ la iniţiativele legate de dezvoltarea culturii financiare a concetăţenilor noştri.

Prin urmare, echipa EuroCreditBank are drept obiectiv de bază, pentru următorii ani, crearea unei bănci moldoveneşti cu adevărat inovative şi responsabile din punct de vedere social.

Şi noi suntem gata să răspundem acestei provocări.

143 de bănci din zona euro au împrumutat 97,8 miliarde de euro în cea dea 3-a rundă a programului TLTRO

Banca Centrală Europeană a informat recent că a acordat instituţiilor financiare din zona euro credite ieftine pe termen lung în valoare de 97,8 miliarde de euro, peste aşteptările analiştilor care mizau pe credite în valoare de 40 de miliarde de euro, semn că relansarea economică a zonei euro a condus la o creştere a creditării, scrie capital.ro cu referire la Reuters.

În cea de a treia rundă a programului Targeted Longer-Term Refinancing Operations (TLTRO), un număr de 143 de bănci au împrumutat 97,8 miliarde de euro. Comparativ, la precedentele operaţiuni similare organizate în lunile septembrie şi decembrie ale anului trecut, băncile au împrumutat 82,6 miliarde de euro şi 129,8 miliarde de euro.

Un sondaj realizat de Reuters arată că analiştii se aşteptau ca băncile să ia credite în valoare de 40 miliarde de euro la cea de a treia rundă a programului LTRO după ce BCE a făcut mai atractive aceste credite prin eliminarea primei de 10 puncte de bază peste dobânda de referinţă de 0,05% care a fost aplicată la primele două runde ale programului.

Una din băncile care a anunţat că va lua credite de la BCE este cea mai mare bancă italiană, UniCredit SpA. Directorul său general Federico Ghizzoni a declarat miercuri la Roma că UniCredit va încerca să împrumute până la 7 miliarde de euro de la BCE. Ghizzoni a adăugat că împrumuturile băncilor italiene de la BCE ar putea să se ridice până la 30 de miliarde de euro.

BCE oferă băncilor din zona euro credite ieftine pe o perioadă de 4 ani în cadrul setului de măsuri destinat injectării a aproximativ 1.000 de miliarde de euro în economia zonei euro în ideea de a pune capăt scăderii inflaţiei şi a stimula creşterea economică. Creşterea împrumuturilor băncilor de la BCE vine după ce la începutul acestei luni BCE şi-a îmbunătăţit estimările de creştere pentru zona euro, până la 1,5% în acest an de la 1,0% cât estima în luna decembrie.

Clienţii FinComBank S.A. pot alimenta conturile la terminalele QIWI

0

Începând de astăzi, 19 martie, clienţii FinComBank S.A. îşi pot alimenta conturile curente şi cele de card bancar, folosind terminalele self-service puse la dispoziţie de către QIWI, compania cu cea mai extinsă reţea de terminale de plată self-service la nivel naţional.

Această metodă de suplinire a contului este una din cele mai comode. Acum nu mai sunteţi nevoiţi să mergeţi la sucursalele băncii pentru a suplini contul. Pe întreg teritoriul ţării este instalat un număr mare de terminale de plată: în marile centre comerciale, în supermarketuri, și în magazinele de proximitate etc.

FinComBank S.A. a dezvoltat de-a lungul timpului, o gamă variată de modalităţi de accesare a serviciilor si produselor bancare astfel pentru a veni în întâmpinarea dorinţei clienţilor săi de a economisi timp, oferindu-le soluţii rapide, sigure, flexibile şi moderne.

Încasarea numerarului în contul curent și alimentarea cu numerar a contului de card bancar în valută naţională pot fi efectuate în regim non-stop, 7 zile pe săptămână. Aceste plăţi pot fi utilizate inclusiv si pentru achitarea creditului.

FinComBank S.A. vine în sprijinul clienţilor prin dezvoltarea portofoliului de servicii şi oferirea de canale de distribuţie eficiente: 47 de unităţi teritoriale răspândite pe întreg teritoriul ţării şi 54 ATM-uri. Acum si prin cele 530 terminale self-service Qiwi.

Pentru mai multe informaţii:

МD-2012, Republica Moldova,

or. Chișinău, str. Pușkin, 26

E-mail: [email protected]

Web site: http://www.fincombank.cоm

Președintele interimar al Comitetului de Conducere al Băncii de Economii, Viorel Bîrcă, și-a dat demisia

0

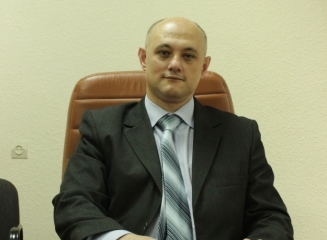
Președintele interimar al Comitetului de Conducere al Băncii de Economii, Viorel Bîrcă (foto), și-a dat demisia, anunță mold-street.com.

Conform sursei, motivele demisiei nu au fost anunțate oficial.

Informația este confirmată de pagina web a băncii, unde funcția de Președinte al Comitetului de Conducere este declarată vacantă la situația din 17 martie 2015.

De asemenea vacantă este și funcția de contabil-șef al instituției financiare.

Viorel Bîrcă a fost numit în calitate de Preşedinte interimar al Băncii de Economii în data de 30 aprilie 2014. Domnul Bîrca este un specialist cu o experiență semnificativă, de peste 10 ani, de activitate în sfera bancară și nemijlocit în cadrul Băncii de Economii.

Dumnealui a fost desemnat, începând cu anul 2012, în funcția de Vicepreședinte al Băncii. Anterior a ocupat funcția de Șef al direcției Audit intern (2004-2010) și Șef al direcției Trezorerie (2010 – 2012).