Acasă Blog Pagina 602

BNM a schimbat administratorii speciali de la Banca de Economii și Banca Socială

0

Banca Națională a Moldovei (BNM) a schimbat administratorii speciali din cadrul Băncii de Economii și a Băncii Sociale, anunță site-ul oficial al regulatorului.

Deciziile au fost luate în urma hotărârii Consiliului de Administrație al BNM din data de 6 aprilie 2015. Astfel la Banca de Economii, Ion Ropot a fost înlocuit cu Grigorii Olaru. La Banca Socială Matei Dohotaru a fost înlocuit cu Sergiu Berghie.

Grigorii Olaru și Sergiu Berghie sunt angajați ai BNM și începând cu ziua de astăzi, 07 aprilie 2015, vor continua gestionarea prudentă a celor 2 instituții financiare, se menționează în comunicatul BNM.

BNM explică aceste modificări prin practica obișnuită de rotație a angajaților săi care exercită funcția de administratori ai băncilor.

Amintim că administrarea specială a fost instiuită în data de 27 noiembrie 2014 la Banca de Economii și respectiv, 30 noiembrie 2014, la Banca Socială.

Statul austriac nu va mai garanta depozitele bancare, legea intră în vigoare în iulie 2015

Într-o lume a banilor făcuţi din nimic, iluzia stabilităţii a fost menţinută şi prin „garantarea” depozitelor bancare ale populaţiei de către stat. Criza financiară globală declanşată în 2007 a schimbat, însă, din mers regulile jocului. Transformarea a fost aşa de profundă încât nu mai există nici măcar reguli pentru schimbarea regulilor, scrie bursa.ro.

Băncile, mai mult sau mai puţin sistemice, au avut nevoie de susţinere financiară din partea guvernelor pentru a se menţine pe linia de plutire, dar costurile extrem de ridicate au început să-şi producă efectele. Toate pachetele de salvare îndreptate către sectorul bancar au avut doar efecte temporare, deoarece nu au abordat un aspect fundamental: calitatea şi valoarea activelor din bilanţurile instituţiilor financiare. Şi nici nu aveau cum să facă acest lucru. „Valoarea” activelor, precum şi „valoarea” garanţiilor din spatele acestora, au fost umflate artificial pe fondul creşterii necontrolate a creditării.

Revenirea cotaţiilor activelor bancare către valori mai „pământene” nu a fost posibilă din cauza necesităţii de a păstra echilibrul bilanţier, în condiţiile în care pasivul este alcătuit, în cea mai mare parte, din depozitele clienţilor.

Acum s-a ajuns la un punct fundamental de răscruce în Europa: lansarea „experimentului” privind eliminarea completă a garantării depozitelor bancare de către stat, pe fondul legislaţiei care stabileşte procedura de bail-in a creditorilor instituţiilor bancare. Oricât ar părea de ciudat şi neverosimil, „cobaiul” nu este vreo ţară de la periferia Europei sau de la periferia zonei euro. Nu, este vorba de Austria, ţară care face parte din aşa-numitul „nucleu dur” al zonei euro.

În prezent, pragul de garantare al depozitelor bancare din Austria este de 100.000 de euro, din care prima jumătate este acoperită de către bănci, iar restul de către guvernul federal. Noua lege, care va intra în vigoare în iulie 2015, a fost elaborată conform noilor norme europene şi elimină obligaţiile guvernamentale în ceea ce priveşte garantarea depozitelor. Acestea vor fi „asigurate” de un fond constituit prin contribuţiile instituţiilor bancare, după cum scrie cotidianul Der Standard.

În conformitate cu reglementările actuale, băncile sunt obligate să contribuie la formarea surselor de rambursare a depozitelor doar după apariţia unui caz de insolvenţă bancară. Noua lege instituie contribuţii obligatorii anuale, a căror valoare depinde de gradul de risc individual al băncilor.

Din păcate, orizontul de constituire a noului fond de garantare este destul de îndepărtat (anul 2024), iar valoarea acestuia va fi de circa 1,5 miliarde de euro, ceea ce reprezintă 0,8% din valoarea cumulată a depozitelor bancare.

„Pentru deponenţi nu se vor observa schimbările”, a fost declaraţia oficială a Ministerului de Finanţe, conform unui articol din cotidianul Die Presse.

Este adevărat, dar orizontul „fericirii” date de ignoranţă şi încrederea oarbă în asigurările guvernamentale nu este, nici pe departe, aşa de îndepărtat.

Noua iniţiativă a guvernului de la Viena a determinat cotidianul german online Deutsche Wirtschafts Nachrichten să scrie că „deponenţii vor fi nevoiţi să se informeze foarte bine cu privire la situaţia băncii unde plasează economiile”, dar „această sarcină este deosebit de dificilă, din cauza rapoartelor financiare confuze şi a complexităţii interdependenţelor din sistemul bancar”.

După cum scrie Der Standard, anumite categorii ale depozitelor se vor bucura de o protecţie sporită. Aici este inclusă garantarea integrală a depozitelor constituite în monedă străină, precum şi a depozitelor marilor companii. De asemenea, depozitele cu o valoare de până la 500.000 de euro, rezultate în urma vânzării unor proprietăţi imobiliare, vor fi garantate integral pentru o perioadă de trei luni de la data constituirii. Alte depozite garantate integral vor fi cele rezultate din moşteniri sau a sumelor obţinute prin partaj în urma divorţului.

O schimbare importantă se referă la perioada de rambursare a sumelor din depozitele garantate. Aceasta se va reduce la 5 zile, de la 20 de zile în prezent.

Având în vedere gradul extrem de redus de acoperire a depozitelor bancare de către noul fond de garantare, legea include posibilitatea atragerii unor surse externe de finanţare prin împrumuturi, dar nu sunt precizate şi sursele, după cum arată articolele din presa austriacă.

Pentru analistul american Martin Armstrong, planurile guvernului de la Viena sunt echivalente cu un default.

„Plăteşti taxe toată viaţa şi ţi se spune că guvernul este gata să te protejeze. Austria demonstrează cum va arăta viitorul pentru toate naţiunile, în condiţiile în care un nou proiect de lege prevede că depozitele nu vor mai fi garantate de către guvern”, scrie Armstrong pe site-ul său.

Ceea ce se întâmplă acum nu este decât faza finală a unui proces cu final aşteptat.

„Guvernele sunt incapabile să administreze economiile, deoarece sunt corupte prin însăşi esenţa lor şi nu pot funcţiona în beneficiul cetăţenilor”, este concluzia lui Martin Armstrong.

Forma finală a legii va oferi un cadru de referinţă pentru viitorul fondurilor de garantare a depozitelor bancare din Europa. Orizontul de timp, al cărui moment zero pentru Uniunea Europeană va fi la începutul anului viitor, mai oferă suficient timp pentru informare şi pregătire, care trebuie să pornească de la premisa „în spaţiu, nimeni nu te aude când strigi”, motto-ul filmului Alien.

La fel ca în faţa unor monştri de origine extraterestră, europenii se vor trezi lipsiţi de apărare în faţa confiscării „reglementate” a depozitelor de o viaţă şi nimeni nu le va auzi durerea, pentru că băncile centrale şi guvernele nu le mai aud strigătele, ci au urechi doar pentru „şoaptele” băncilor.

(grafic) Remitențele în februarie 2015 s-au redus cu peste 20% față de anul precedent

0

Banca Națională a Moldovei a publicat datele pentru luna februarie al anului curent privind transferurile de mijloace bănești din străinătate către persoane fizice prin intermediul băncilor comerciale din Republica Moldova.

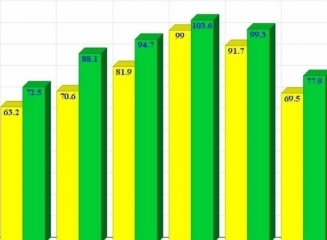
Astfel, în luna februarie (2015) suma transferată net a constituit echivalentul a $77,9 mln, cu $21,4 mln mai puțin decât în aceeași perioadă a anului precedent ($99,3 mln), ceea ce semnifică o diminuare cu 21% față de 2014.

Dacă să comparăm cu anii anteriori, atunci observăm că în luna februarie a lui 2013 transferurile au totalizat $103,6 mln, în 2012 – $94,7 mln, în 2011 – $88,1 mln, 2010 – $72,5 mln, 2009 – $70,4 mln, 2008 – $104,6 mln (vedeți graficul).

Datele includ decontările cu băncile din Republica Moldova, fără băncile situate din partea stângă a Nistrului.

81% din mijloace bănești au fost transferate prin intermediul Sistemelor de remitere de bani. La moment în Republica Moldova sunt utilizate numeroase sisteme de transfer de bani: Anelik, Avers, Blizko, Caspian Money Transfer, Contact, Inter Express, Leader, Money Gram, Privat Money, RIA Money Transfer, Strada Italia, Trabex, Unistream, Western Union, Zolotaya Korona ș.a.

Distribuția valutară a transferurilor brute prin sistemele de remitere de bani în luna februarie a anului curent: 40,5% (euro), 33,8% (dolari SUA), 20,4% (ruble rusești) și 5,3% (lei moldovenești). Transferurile brute reprezintă datele pe sistemele de remitere de bani în baza sumelor eliberate persoanelor fizice rezidente.

Vedeți în continuare graficul ce ilustrează volumul transferurilor de mijloace bănești în primele 2 luni ale anului în perioada 2008 – 2015.

24 cele mai mari bănci din Europa și SUA au concediat 59.000 de oameni în 2014

Marile bănci occidentale au concediat 59 mii de oameni anul trecut. Analiștii consultați de Reuters susțin că este posibil ca băncile europene, în special cele din zona euro, să recurgă la noi concedieri, din cauza că rămân cele mai neprofitabile din lume. De asemenea, instituțiile vor concedia angajați, pe măsură ce tot mai mulți clienți se îndreaptă spre serviciile mobile și de online banking, scrie TheMoneyChannel.

Anul trecut, 18 dintre cele mai mari bănci europene au tăiat, în total, 21.500 locuri de muncă, dar este vorba de mai puţin de jumătate din cele 56.100 de locuri de muncă eliminate de aceleaşi bănci în 2013, potrivit datelor prelucrate de Reuters. La rândul lor, 6 dintre cele mai mari bănci americane au tăiat anul trecut 37.500 de locuri de muncă, după ce în 2013 eliminaseră 45.700 de poziţii.

Astfel, în ultimii doi ani, cele mai mari 24 de bănci europene şi americane au concediat 160.000 de angajați. În cazul celor mai mari 6 bănci din SUA, este vorba despre 7,3% din personalul de conducere, respectiv 4,1% pentru principalele 18 bănci din Europa. Un studiu publicat anul trecut de Fondul Monetar Internaţional (FMI), care a analizat 300 de bănci importante din întreaga lume, relevă faptul că doar 30% dintre creditorii zonei euro au o structură capabilă să le asigure o rentabilitate rezonabilă în timp, faţă de 80% în Statele Unite ale Americii.

Mai mult: băncile închid sucursale şi concediază angajaţi din cauză că tot mai mulţi clienţi se orientează către serviciile bancare mobile şi online. Această tranziţie ar putea pune noi presiuni asupra staff-ului în următorii ani. Luna trecută, analiştii de la Citi au estimat că până la 54% dintre locurile de muncă din sectorul serviciilor financiare se confruntă cu riscuri ridicate, din cauza impactului digitalizării.

BNM înăsprește cerințele față de administratorii și membrii consiliilor băncilor comerciale

0

Majoritatea membrilor consiliului băncii vor trebui să aibă o experiență pe piața financiară, bancară sau nebancară, de minimum 3 ani în funcţii de administrator şi/sau experienţă similară în decursul ultimilor 10 ani. Această nouă prevedere se conţine în modificările la Regulamentul cu privire la exigenţele faţă de administratorii băncii, prezentate spre consultări publice de către Banca Naţională a Moldovei (BNM), informează Moldpres.

BNM doreşte prin modificările propuse să înăsprească exigenţele faţă de administratorii băncilor şi membrii consiliilor acestora, după ce Banca de Economii şi Banca Socială au acordat credite de miliarde, iar recuperarea acestora este pusă la îndoială de experţi. Cazul a devenit subiectul unei anchete parlamentare, iar printre acei cărora li s-au adus învinuiri se află şi administratori ai băncilor.

După modificarea regulamentului, băncile vor fi obligate să anexeze la pachetul de documente şi procesul-verbal al şedinței la care s-a adoptat hotărârea cu privire la numirea sau alegerea administratorului, condiţie care nu este în prezent. La adoptarea deciziei cu privire la confirmarea persoanei înaintate la funcţia de administrator, BNM va lua în considerare şi faptul dacă în perioada în care a activat aceasta „a vizat concluzia pe marginea examinării materialelor privind acordarea creditelor sau a votat pentru acordarea creditului sau a decis de sine stătător referitor la acordarea creditului”.

BNM propune să fie redus de la 5 zile la o zi lucrătoare termenul în care banca notifică în scris banca centrală despre orice încetare a raporturilor de muncă cu indicarea temeiului legal, sau despre orice transfer din funcţie a membrului organului executiv și contabilului-șef al băncii.

Administratorii vor fi obligaţi să prezinte o declaraţie pe propria răspundere privind cunoașterea legislației din domeniul financiar-bancar şi asumarea obligației de respectare a acesteia în exercitarea atribuțiilor funcționale.

Rezervele valutare ale băncilor centrale au scăzut în premieră, după 10 ani de creștere

0

Rezervele valutare ale băncilor centrale au scăzut în martie la 11.600 miliarde de dolari, de la nivelul record de 12.030 miliarde de dolari atins în luna august a anului trecut, marcând întreruperea unei perioade de creştere de zece ani, anunță Mediafax cu referire la Bloomberg.

Deşi scăderea rezervelor valutare este determinată şi de aprecierea dolarului din ultimele luni, care a redus valoarea deţinerilor în alte monede, inclusiv a celor în euro, aceasta evidenţiază o schimbare în politica băncilor centrale, după o perioadă de zece ani în care instituţiile bancare şi-au majorat rezervele valutare în medie cu 824 miliarde de dolari pe an potrivit calculelor Bloomberg.

Printre potenţialele implicaţii ale scăderii nivelului rezervelor valutare globale se numără o dificultate sporită pentru economiile emergente de a-şi majora lichidităţile şi a stimula creşterea economică, accelerarea deprecierii euro faţă de dolar şi scăderea cererii pentru obligaţiunile emise de Trezoreria SUA.

Excluzând efectele rezultate din fluctuaţiile de curs, băncile centrale din ţările emergente, care deţin împreună aproape două treimi din rezerva mondială de valută, au cheltuit în ultimul trimestru al anului trecut 54 miliarde de dolari din rezervele valutare proprii, cea mai mare sumă începând cu anul 2008, potrivit estimărilor Credit Suisse.

China, deţinătoarea celei mai mari rezerve valutare din lume, a contribuit cel mai mult la scăderea rezervei globale. Potrivit datelor Băncii Chinei, rezervele valutare ale instituţiei au scăzut de la 4.000 miliarde de dolari în iunie anul trecut la 3.800 miliarde de dolari la finele anului 2014. Rezervele Arabiei Saudite au coborât în martie anul acesta la 721 miliarde de dolari, de la 731 miliarde de dolari în august anul trecut, în timp ce rezervele Rusiei s-au redus cu 25% în ultimul an, la 361 miliarde de dolari.

Băncile centrale au vândut valută pentru a limita impactul ieşirilor de capital şi a sprijini monedele naţionale, iar analiştii Deutsche Bank estimează că tendinţa va continua, pe fondul scăderii cotaţiilor petroliere şi a creşterii economice slabe din ţările emergente, care limitează intrările de dolari.

O asemenea evoluţie va afecta şi euro, care în ultimii ani a beneficiat de pe urma achiziţiilor făcute de băncile centrale pentru a-şi diversifica deţinerile în valută. Ponderea deţinerilor în euro în totalul rezervelor valutare globale a scăzut la 22% în 2014, cel mai redus procentaj începând cu anul 2002, în timp ce rezervele în dolari au crescut la cel mai ridicat nivel din ultimii cinci ani, de 63%, potrivit datelor Fondului Monetar Internaţional (FMI).

L-Bank (Germania) nu doreşte să fie supravegheată de către Banca Centrală Europeană

Printre băncile care au intrat, anul trecut, sub supravegherea directă a BCE se află şi Landeskreditbank Baden-Württemberg (L-Bank), o bancă regională de dezvoltare din Germania, cu active totale de circa 70 de miliarde de euro la sfârşitul anului 2013. Dar L-Bank nu doreşte să fie supravegheată de BCE, conform declaraţiilor pentru Wall Street Journal, din cauza „cheltuielilor birocratice mult mai ridicate”, scrie bursa.ro.

În aceste condiţii, L-Bank a declanşat o acţiune în justiţie împotriva BCE la Curtea Europeană de Justiţie, cea mai înaltă instanţă a Uniunii Europene. Reprezentanţii BCE au confirmat primirea notificării de la CEJ, dar au refuzat să ofere informaţii suplimentare pentru WSJ.

Banca Centrală Europeană a preluat supravegherea celor mai mari bănci europene în noiembrie 2014. Numărul instituţiilor financiare considerate de importanţă sistemică este de 120, iar pragul minim al valorii activelor pentru includerea în noul cadru de supervizare este de 30 de miliarde de euro.

Conform articolului din cotidianul financiar american, „aceasta este cea mai radicală măsură adoptată împotriva supervizării de către BCE”, iar banca beneficiază inclusiv de sprijin politic.

L-Bank îşi justifică acţiunea prin costurile ridicate ale noului regim de supraveghere, care „îi subminează capacitatea de susţinere a familiilor şi afacerilor locale”. Din cauza caracterului său regional, banca apreciază că este suficientă supravegherea sa de către BaFin (Autoritatea Federală de Supervizare Financiară) şi Bundesbank.

În sprijinul cererii sale, L-Bank a venit şi cu argumentul că funcţionează după „un model de afaceri simplu şi transparent”, în timp ce cadrul de supraveghere al BCE se adresează „băncilor cu activităţi complexe”.

Opinia L-Bank nu este singulară la nivelul instituţiilor financiare regionale din Germania, care apreciază că nu reprezintă un risc major pentru sistemul bancar european, după cum mai scrie WSJ.

În ceea ce priveşte costurile individuale aferente noului cadru de supraveghere, estimările din Wall Street Journal arată că acestea s-au ridicat la 5 – 10 milioane de euro doar pentru operaţiunea de evaluare a calităţii activelor de anul trecut. Argumentele referitoare la costuri nu vor determina, probabil, Curtea Europeană de Justiţie să dea câştig de cauză L-Bank. În fond, acestea reprezintă preţul care trebuie plătit pentru asigurarea stabilităţii financiare.

De asemenea, o victorie a băncii germane împotriva BCE poate crea un precedent pentru acţiuni similare în justiţie şi din partea altor creditori regionali, cu efecte negative asupra stabilităţii sistemului bancar din zona euro.

Serghei Cebotari (Moldova Agroindbank): “Respect pentru trecut. Putere pentru viitor!”

0

Vă prezentăm în continuare interviul acordat recent revistei „BusinessClass” de către Preşedintele Comitetului de Conducere al BC „Moldova Agroindbank” SA, Serghei Cebotari (foto).

– Domnule Cebotari, se cunoaște foarte bine că Moldova Agroindbank este liderul din sistemul bancar al Republicii Moldova de mulți ani, necătând la concurența acerbă și situația social-economică nestabilă. Cum reușește banca să-și păstreze poziția de lider?

– Principalii factori ai succesului și valorile noastre fundamentale sunt echipa profesionistă de manageri, încrederea clienților și sprijinul acționarilor. În baza strategiei noastre stau calitatea produselor și serviciilor, corectitudinea și transparența. Aceasta se referă atât la politica de formare a ratelor de dobândă și a comisioanelor, cât și la procedurile și operațiunile interne ale băncii, respectiv – raportare financiară transparentă, confirmate de către auditul intern și de cel extern. Realizările noastre financiare – nu sunt rezultatul unor scheme odioase, ci a unei activități bancare de calitate derulate în conformitate cu standardele financiare internaționale. Prin urmare, nu veți vedea la Moldova Agroindbank tendințe galopante – aceasta spune despre stabilitatea MAIB și despre faptul că creșterea indicatorilor noștri este stabilă, întemeiată și generează o dezvoltare dinamică pe termen lung. Iar clienții pot fi siguri de stabilitatea băncii și respectiv de situația lor financiară.

– Pe fonul situației pe piața bancară, valutară și în economie în general, nu arată aceasta poziţie prea încrezut din partea Dvs.?

– Luând în calcul evenimentele din sectorul bancar și valutar, care au avut loc recent și pe care noi încă le resimțim într-o oarecare măsură, înțeleg scepticismul Dvs. Pentru a da o notă situației, este nevoie în primul rând de a analiza și a stabili factorii care au dus la această situație. Eu văd un întreg complex de factori interni și externi care au influențat situația actuală. În primul rând – reducerea remitențelor. Scăderea din păcate continuă – în luna ianuarie a anului curent remitențele de peste hotare s-au diminuat cu 25% în comparație cu aceeași perioadă a anului precedent.

Alt factor care a influențat piața valutară are un caracter mai subiectiv și a început mai devreme. În ultimele 6 luni a avut loc o “dolarizare” în masă a economiei și a populației. Mulți agenți economici au păstrat dolarii și euro în așteptarea unei situații mai potrivite, adică un curs mai bun pentru a vinde valuta.

În afară de factorii interni și externi, situația se tensiona din cauza neîncrederii populației și prin urmare a unei reacții de panică, creată inclusiv din cauza evenimentelor din jurul băncilor problematice. De fapt, pentru prima dată țara noastră a pășit în noul an cu un regim de administrare specială instituit concomitent la 3 bănci comerciale. Acest fapt reduce încrederea populației față de sistemul bancar. Și despre acest fapt nu putem să nu vorbim nici noi bancherii, necătând la tot conservatismul nostru.

Toate acestea au dus la faptul că deprecierea leului nostru a fost foarte dificil de a fi stopată. Viteza de depreciere a fost atât de mare încât nici majorarea ratelor de dobândă la depozite nu a dat efectul scontat. Astăzi ratele de dobândă au depășit deja 15% anual. Lichiditatea insuficientă în moneda națională va favoriza și în continuare atragerea de către bănci a resurselor scumpe de la populație. Da, poate sistemul a întârziat puțin cu ridicarea ratelor și acum într-un astfel de tempou încearcă să restabilească echilibrul, dar el a acționat exclusiv reieșind din situația pe piață.

– Este adevărat, noi toți observăm că ratele de dobândă la depozitele în lei devin tot mai atractive. Dar dobânzile atractive la depozite pentru persoane fizice înseamnă și resurse creditare mai scumpe, ceea ce se și întâmplă acum…

– Logic. Acestea sunt procese intrerdependente. Dar ratele la credite nu sunt explicabile doar prin ratele înalte la depozitele atrase. Aici trebuie să luăm în considerare și alte aspecte importante. Am în vedere că costul resurselor noastre depinde inclusiv de ratele la instrumentele de bază ale politicii monetare BNM. În primul rând, aici se are în vedere rata de bază, care influențează mai departe toate celelalte instrumente, inclusiv ratele la creditele OVERNIGHT și REPO, oferite băncilor comerciale. La estimarea costurilor creditelor băncile de asemenea iau în calcul nivelul obligatoriu de rezerve și desigur, nivelul riscului pe care ni-l asumăm creditând o persoană fizică sau juridică. Dvs. cunoașteți că rata de bază a BNM a crescut aproape de 2 ori de la începutul anului. Dar necâtând la aceasta noi suntem înțelegători cu clienții noștri, găsim soluții de compromis, uneori netradiționale, dar procesul de creditare nu-l oprim.

– În ultimul timp se observă și creșterea ratelor procentuale la hârtiile de valoare ale statului. Din ce cauză se întâmplă acest lucru?

– Într-adevăr, ratele la hârtiile de valoare ale statului au crescut brusc. La ultima licitație rata la hârtiile de valoare pentru 364 de zile a depășit nivelul record – 20%! (la data cînd revista se pregătea de tipar). De ce are loc acest proces? Asupra scumpirii hârtiilor de valoare influențează în primul rând, nivelul de lichiditate al băncilor comerciale în calitate de participanți la licitațiile pentru a le cumpăra. Cu cât este mai mare lichiditatea în sistemul bancar, cu atât rata la hârtiile de valoare de stat este mai mică. Important de știut, că principalul scop al băncilor comerciale este creditarea sectorului real al economiei, iar la licitațiile de cumpărare a hârtiilor de valoare ale statului, băncile participă cu excesul de lichiditate. Insuficiența de lichiditate în moneda națională, respectiv, duce la o cerere joasă din partea băncilor comerciale și creșterea ratelor.

– Cum apreciați Dvs. acțiunile Băncii Naționale a Moldovei pentru a menține situația în limitele stabilității?

– Tradițional conducătorii băncilor comerciale răspund în felul următor: acțiunile întreprinse de către regulator corespund cu legislația în vigoare și cu funcțiile BNM. Comportamentul Băncii Naționale este adecvat situației nu doar pe piața valutară și bancară, dar și a situației economiei în general. Nici una din piețe, nici un sector al economiei nu se va scoate singur de păr ca să iasă din mlaștină, cum a făcut-o Munchhausen. Din păcate, până ce, noi suntem nevoiți să urmărim reducerea tempoului de creștere al economiei, inclusiv importul care formează cea mai mare parte a PIB-ului țării – cota acestuia constituia 76,8% din PIB-ul pe anul 2014. În luna ianuarie al acestui an în comparație cu ianuarie 2014, importul s-a diminuat cu peste 15%.

– Dvs. vreți să spuneți că BNM ar trebui să rămână pur şi simplu un observator și să aștepte până economia țării va începe să crească?

– Eu nu afirm aceasta, deși gândurile Dvs. sunt clare pentru mine. Este important să înțelegem și altceva. Pârghiile de control ale BNM asupra situației se limitează la reglementarea politicii monetare, care este de fapt și funcția BNM conform legislației. Banca Națională a luat o poziție aspră în ceea ce privește politica monetară prin folosirea tuturor instrumentelor disponibile. Toate acestea duc la sterilizarea masei monetare. Pe de o parte, aceasta influențează la relaxarea presiunilor inflaționiste, pe de altă parte – cauzează menținerea situației slabe referitor la importuri, împiedică lansarea activă a creșterii economice și în același timp stimulează reducerea puterii de cumpărare a populației. Respectiv noi trebuie să răspundem la  întrebarea: care direcție noi preferăm? Ori continuăm politica “banilor scumpi” – o regelmentare dură, ori relaxăm acest „ham” și oferim posibilitatea unei dezvoltări economice fireşti, activizarea proceselor de comerț exterior, creșterea PIB. Unii economişti chiar afirmă că “nici un guvern nu este mai înțelept decât piața”. În condițiile în care toți – structurile guvernamentale, sectorul privat – printr-un efort comun vor crea premizele necesare, baza pentru activizarea proceselor economice, pentru lansarea economiei la turații depline!

– Cum vedeți dezvoltarea economiei naționale în viitorul apropiat?

– Eu aș enumera câțiva factori de care va depinde dezvoltarea situației în economie. În primul rând – organizarea pieții muncii – crearea de noi locuri de muncă, mărirea productivității muncii în cele mai importante sectoare ale economiei, care este un factor direct ce influențează starea economiei. Această lege a creșterii economice nimeni nu a anulat-o încă.

Situația va depinde în mod serios și de factori externi, inclusiv de transferurile de bani ale concetăţenilor noștri de peste hotare.

Va depinde și de asistenţa externă pentru susținerea bugetului – fie granturi sau credite acordate de organizațiile financiare internaționale. La rândul său aceasta depinde de încrederea în economia noastră din partea investitorilor străini. Iar de aici, avem și următorul factor – este necesar să continuăm acțiunile de îmbunătățire a climatului investițional. Stabilitatea cadrului legal şi normativ, stabilitatea politică, încrederea fermă a investitorilor în protejarea investițiilor lor – toate acestea formează încrederea din partea investitorilor străini.

De asemenea este importantă activizarea activității de comerț extern. Cu ceva timp în urmă în cadrul unui interviu deja am spus că Moldova pierde pozițiile pe piețele tradiționale, confortabile pentru exportatorii noștri. Și asta în condiţiile în care piețele noi încă nu au fost cucerite. Deci situația nu s-a schimbat esențial. Urmările pierderii piețelor estice încă sînt resimțită. Da, procesul de penetrare a piețelor noi este în desfășurare, sunt exemple bune de soluții competente de marketing când produsele noastre tradiționale se fac cunoscute departe de hotarele țării. Dar acest proces ar trebui grăbit.

Evident că indicatorii economici vor depinde și de noul sezon agricol – sperăm să avem condiții favorabile pentru producătorii noștri agricoli.

Nu în ultimul rând vreau să menționez importanța păstrării unei stabilități politice, de care depinde în mare parte dezvoltarea ulterioară a proceselor economice în diferite ramuri. Vreau să cred că noul guvern va face tot posibilul în această direcție.

– Dar la ce să ne așteptăm de la piața bancară după părerea Dvs.?

– În primul rând trebuie rezolvată problema celor trei bănci comerciale, aflate sub administrarea specială a BNM. Foarte importantă este mărirea încrederii față de sistemul bancar, păstrarea stabilității și siguranței pe piața bancară. Sistemul bancar în toate țările lumii este unul din indicatorii de bază ale stării economiei. Clientul atunci când vine la bancă, trebuie să se simtă protejat din punct de vedere financiar, trebuie să simtă că afacerea lui e protejată și trebuie să simtă siguranța în ziua de mâine. Pentru perspectivele sistemului bancar moldovenesc este de asemenea importantă încrederea din partea organizațiilor financiare internaționale, nu pentru bănci aparte, dar pentru întreg sistemul la general. Doar un sistem bancar eficient și stabil poate asigura o dezvoltare completă economică a țării.

Personal sunt optimist în această privință. Dezvoltarea Moldova Agroindbank, pe care  am onoarea să o conduc, îmi dă mie, echipei băncii și clienților toate motivele pentru a privi cu încredere în ziua de mâine. Acestea nu sunt doar cuvinte. Această încredere se bazează pe rezultatele obținute deja și pe potențialul pe care îl avem.

– Care este obiectivul strategic pentru banca Dvs.?

– El rezultă din conştientizarea clară a acelei poziții, pe care banca o ocupă pe piață, dar și de asemenea din tendințele generale și perspectivele dezvoltării țării. În lumina schimbărilor regionale și internaționale, noilor relații ale Moldovei cu Uniunea Europeană, se creează premise pentru ajustarea tuturor proceselor din banca noastră în concordanță cu standardele mai moderne din sfera bancară. Noi ne dorim nu doar să păstrăm poziția de lider în noul context economic și în condițiile concurențiale, dar ne dorim să devenim o bancă a viitorului, care răspunde la cerințele în creștere și așteptările tot mai mari ale clienților. Ne vom perfecționa și ne vom moderniza echilibrat în interesul clienților, acționarilor, angajaților și a societății. Dvs. deja ați observat că Moldova Agroindbank  realizează un proces complex de transformare într-o bancă modernă europeană. Am început procesul de rebranding, am lansat noul logo – care în viziunea noastră, iar ea se bazează pe cercetări de marketing concrete – ilustrează schimbări pozitive și noile valori ale lumii moderne. După schimbarea logo-ului urmează schimbarea aspectului exterior și celui interior al filialelor și agențiilor, iar paralel cu aceasta – modernizarea tehnologică a proceselor pentru atingerea unui nou nivel de calitate. Respectul față de tradiții trebuie să meargă mână de mână cu inovațiile. Avem tot respectul pentru trecut şi putere pentru viitor!

Material tradus din revista BusinessClass.

Evoluţia dolarului american faţă de euro – factori şi prognoze

0

În acest an, dolarul american a ajuns la o cotaţie în raport cu euro mai ridicată decât atunci când a fost introdusă moneda unică europeană. De ce s-a apreciat atât de mult dolarul american, care sunt presiunile de depreciere a monedei unice europene şi ce spun analiştii şi băncile centrale ale lumii despre perspectivele viitoare ale cotaţiei EUR/USD vedeţi în continuare.

Factorii de apreciere și depreciere

Moneda americană s-a întărit semnificativ anul trecut și în debutul anului curent. Astfel, potrivit Citibank, dolarul SUA se bucură de cea mai rapidă creștere din ultimii 40 de ani. Aprecierea respectivă se datorează întăririi economiei americane pe fundalul problemelor economice ale altor state. 

Astfel, pe de altă parte, moneda unică europeană este în declin, ajungând în luna martie curent la cel mai scăzut nivel din anul 2003. Astfel, un dolar american a ajuns puțin sub 1 euro, paritatea dintre aceste două valute fiind tot mai aproape. Deprecierea euro va continua potrivit experților și asta ca urmare a deciziei de „relaxare cantitativă” a politicii monetare de către Banca Centrală Europeană, prin achiziții de obligațiuni.

Ce spun experții și băncile?

Analiştii băncii americane Goldman Sachs susţin că euro va ajunge la acelaşi nivel cu dolarul în jumătate de an, după care îşi va continua deprecierea. Analiştii băncii nipone Nomura consideră că paritatea dintre euro şi dolarul american ar putea fi atinsă mai curând.

Experţii estimează că dolarul SUA ar putea ajunge la o cotaţie de 1.1–1.15 USD pentru 1 EUR până la sfârşitul anului 2015, 1.17 şi 1.25 – până la finele anului 2016 şi respectiv 2017.

Se anticipează că, dacă factorii ce determină aprecierea dolarului american se vor epuiza curând, atunci cei care determină deprecierea monedei unice europene se vor manifesta şi în următoarea perioadă. Aceasta dacă luăm în considerare decizia de „relaxare cantitativă” a politicii monetare a BCE, luată cu scopul de a redresa economia zonei euro și de a aduce inflația pe un trend pozitiv.

Astfel, Banca Centrală Europeană va efectua achiziții lunare de obligațiuni guvernamentale în sumă de 60 miliarde de euro lunar, din martie 2015 până în septembrie 2016. Suma totală a acestor achiziții ar putea să depășească un trilion de euro.

Relaxarea cantitativă presupune achiziționarea de către BCE de obligațiuni guvernamentale și active emise de băncile europene. Cu lichiditățile obținute, se mizează pe dezvoltarea creditării, pentru stimularea creşterii economice și suprimarea deflaţiei. Aceste măsuri de politică monetară nu vor avea aceleași efecte de redresare economică în zona euro, așa cum a arătat practica din SUA și Marea Britanie, susțin unii experții. Mai mult decât atât, această decizie ar duce la continuarea deprecierii euro.

Este bine sau rău?

Unii analişti consideră că deprecierea monedei unice europene va avea un efect benefic asupra zonei euro, prin prisma dependenţei acesteia de exporturi. Astfel, se presupune că o depreciere a euro va duce la creşterea veniturilor exportatorilor.

Economiştii de la ING consideră că o depreciere de 10% a monedei unice europene faţă de celelalte principale valute adaugă 0.3 puncte procentuale la PIB-ul zonei euro. Euro a scăzut cu 9.6% în ultimele trei luni faţă de un coş de 10 valute străine.

Există analişti care sunt de părere că deprecierea euro nu este tocmai una binevenită, având în vedere că economiile mai slabe de la periferie nu sunt exportatori majori sau exportă prioritar în UE.

În ce privește tendințele puternice de apreciere a dolarului american, acestea prezintă riscuri pentru profiturile companiilor americane, mai ales ale companiilor multinaționale. Analiștii de pe Wall Street susțin că profiturile multinaționalelor ar urma să scadă cu 10%. Mai mult decât atât, impactul aprecierii dolarului ar putea dura între 3 și 7 ani.

Impactul asupra Republicii Moldova

Cursul oficial de schimb al monedei naționale în raport cu dolarul american se stabilește luând în considerare cererea și oferta de pe piața valutară internă. Totodată, pentru determinarea cursului leului moldovenesc în raport cu alte valute străine decât dolarul american, se iau în calcul cotațiile internaționale ale acestor valute străine în raport cu dolarul american.

Luând în considerare aceste afirmații, cu siguranță cotațiile internaționale din următoarea perioadă (1-3 ani) se vor regăsi și pe piața valutară a Republicii Moldova. Acestea se vor propaga și prin intermediul factorilor care generează oferta de valută străină de la persoanele fizice (cum ar fi transferurile migranților) și cererea de valută străină de la persoanele juridice (cum ar fi plățile efectuate de petroliști).

În condițiile aprecierii dolarului american, ne putem aștepta la o creștere a prețului carburanților. Pe de altă parte, deprecierea monedei unice europene ar urma să ieftinească produsele importate din statele UE. Republica Moldova este o țară dependentă de resursele energetice de import, dar în același timp efectuează importuri semnificative din țările UE. În atare condiții, ar putea exista un echilibru între presiunile inflaționiste și cele dezinflaționiste venite pe calea comerțului. Alte canale importante sunt cel al remiterilor și al investițiilor străine, impactul cărora asupra pieței valutare din Republica Moldova depinde și de impactul pe care îl vor avea cotațiile internaționale asupra monedelor țărilor de proveniență a acestor influxuri de valută străină.

Autor: Daniela Dermengi

Fitch a retrogradat ratingurile pe termen lung ale principalelor grupuri bancare elene

Fitch Ratings a retrogradat ratingurile pe termen lung ale principalelor grupuri bancare elene: National Bank of Greece (NBG), Piraeus Bank (Piraeus), Alpha Bank şi Eurobank Ergasias, de la ‘B minus’ la ‘CCC’ şi ratingurile de viabilitate de la ‘b minus’ la ‘ccc’, cu perspectivă stabilă, scrie capital.ro cu referire la un comunicat al agenţiei de evaluare financiară.

De asemenea, agenţia a scos de sub supraveghere, cu implicaţii negative, calificativele atribuite celor patru bănci.

Acţiunea vine după revizuirea în scădere a ratingului suveran al Greciei la ‘CCC’ şi reflectă perspectivele economice mai slabe, care afectează calitatea activelor şi solvabilitatea băncilor elene. De asemenea, retrogradarea reflectă presiunile asupra finanţării şi lichidităţilor, deoarece Fitch se aşteaptă să continue retragerile din depozitele băncilor elene.

Revizuirea în scădere a ratingurilor de viabilitate reflectă opinia Fitch privind riscul real al falimentului acestor bănci, ţinând cont de presiunile asupra finanţării, lichidităţilor, solvabilităţii, pe fondul unui mediu operaţional extrem de dificil în Grecia, fiind posibilă o deteriorare suplimentară a calităţii creditelor.

Ratingul de suport la ‘nivelul ‘5’ atribuit de Fitch băncilor elene arată aşteptările agenţiei privind posibilitatea unui ajutor de stat în caz de nevoie, deşi statul elen are la dispoziţie resurse limitate.

În februarie, agenţia de evaluare financiară Moody’s a revizuit în scădere ratingurile pe termen lung ale principalelor bănci din Grecia, pe fondul probabilităţii reduse a unui sprijin sistemic şi a posibilei reduceri a capacităţii Fondului de Stabilitate Financiară al Greciei (HFSF) de a sprijini băncile în caz de nevoie. HFSF, principalul acţionar al băncilor elene, controlează 66,9% din Piraeus Bank, 66,4% din Alpha, 57,2% din National Bank of Greece şi 35,4% din Eurobank.

Ieşirile din depozitele băncilor elene s-au atenuat la trei miliarde de euro (3,2 miliarde de dolari), în martie, au declarat marţi pentru Bloomberg surse care au dorit să-şi păstreze anonimatul. Retragerile nete în perioada decembrie 2014-martie 2015 s-au ridicat la aproximativ 28 miliarde de euro, reducând valoarea totală a depozitelor la aproximativ 137 miliarde de euro, cel mai redus nivel din ultimii zece ani.