Acasă Blog Pagina 600

Expert Grup: Sectorul bancar a fost bulversat de „mega-tranzacțiile” realizate la sfârșitul anului 2014

0

În perioada analizată, situația din sectorul bancar s-a înrăutățit. Băncile implicate în tranzacții dubioase realizate în 2014 au ajuns într-o situație dramatică și se află acum sub administrarea specială a BNM.

Deteriorarea situației economice va afecta calitatea activelor și va genera noi provocări pentru instituțiile financiare. Totodată volatilitatea pieței valutare și încrederea scăzută în instituțiile publice și în cele financiare reprezintă un risc pentru stabilitatea sectorului bancar din Republica Moldova, anunță Expert Grup în raportul Analiza creșterii economice (trimestrul I 2015).

Evoluții recente privind sectorul bancar

Sectorul bancar a fost bulversat de „mega-tranzacțiile” realizate la sfârșitul anului 2014. În rezultatul acestor tranzacții, cele trei bănci implicate s-au pomenit într-o situație critică. În decursul anului 2014 Banca de Economii, Banca Socială și Unibank și-au majorat semnificativ soldul plasamentelor în străinătate. Astfel în oct:14 aceste 3 bănci dețineau în exteriorul țării plasamente în sumă de aproximativ 9,4 miliarde MDL, ceea ce reprezenta 63,9% din mijloacele băneşti datorate de băncile străine instituțiilor financiare din Republica Moldova. În noi:14, cele 3 bănci și-au retras plasamentele din exterior (cel puțin asemenea operațiuni sunt reflectate în rapoartele privind activitatea băncilor). De asemenea, în noi:14 Banca de Economii s-a finanțat de pe piața interbancară si a realocat surse în sumă de aproximativ 11,1 miliarde MDL către Banca Socială. În baza informațiilor privind activitatea economico-financiară a băncilor, se poate presupune că suma oferită de Banca de Economii, includea plasamentele retrase din străinătate. În baza acelorași surse de informații putem admite că la Banca Socială s-au realizat următoarele operațiuni: instituția financiară și-a retras plasamentele din exterior și a primit finanțări din partea Băncii de Economii, iar ulterior aceste surse au fost utilizate în mod suspect. În evidența contabilă a Băncii Sociale utilizarea dubioasă a mijloacelor bănești s -a reflectat prin „îngroșarea” excesivă, cu aproximativ 17,8 miliarde MDL, a grupei „alte active”. Totodată și Unibank a realizat un transfer de mijloace bănești în favoarea Băncii Sociale.

În rezultatul acestor operațiuni suspecte, în sectorul financiar s-a creat o gaură imensă de capital. În timp ce limita pentru principiul II al lichidității (lichiditatea curentă), este de minim 20%, în feb:15 la toate cele 3 bănci acest indicator era mult mai mic: Banca de Economii (-3,6%), Banca Socială (-69,2%) și Unibank (8,2%). Totodată, din cauza volumului enorm al activelor toxice pe care îl dețin cele 3 bănci problematice, aceste instituții financiare nu satisfac criteriul suficienței capitalului ponderat la risc, care este reglementat la un nivel minim de 16%. La finele lunii feb:15, cele 3 bănci aveau următoarele valori ale suficienței capitalului: Banca de Economii (2,4%), Banca Socială (2,9%) și Unibank (15,8%). Situația deplorabilă a băncilor a determinat BNM să instituie administrarea speciala la aceste instituții. Totodată operațiunile efectuate de cele 3 bănci, alături de alți factori, cum ar fi: reducerea exporturilor, veniturilor remise și deprecierea rublei rusești au avut influențe asupra deprecierii MDL.

Prin intermediul tranzacțiilor dubioase din sectorul bancar practic au „dispărut” mijloace bănești în valută. Asupra acestui fapt indică și intervențiile valutare speciale realizate de BNM direct în favoarea celor 3 bănci, operațiuni care s-au efectuat în perioada dec:14-feb:15. Astfel, BNM a realizat intervenții speciale sub formă de vânzări de valută cu Banca de Economii, Unibank și Banca Socială în dec:14 (221 mil USD, dintre care 167,1 mil USD erau destinați pentru închiderea swapurilor valutare deschise anterior), în ian:15 (4,1 mln USD) și în feb:15 (6,8 mln USD).

Deprecierea monedei naționale a cauzat o redistribuie a depozitelor în favoarea depunerilor în valută. Pe parcursul perioadei dec:13-feb:15, ieftinirea leului moldovenesc a determinat creșterea plasamentelor în depozite valutare, în timp ce soldul depunerilor în lei s-a diminuat. Pentru a se proteja de reducerea puterii de cumpărare, generată de deprecierea monedei naționale, populația și agenții economici și-au direcționat economiile către depozite valutare. Astfel, reducerea stocului depozitelor în MDL a fost cauzată de retragerea depunerilor populației și a persoanelor juridice (cu excepția băncilor), însă, pe de altă parte, soldul depozitelor deținute de bănci, a crescut brusc în noi:14. În același timp, soldul depunerilor în valută s-a majorat continuu pentru toate categoriile de deponenți.

Înăsprirea politicii monetare demarată în dec:14 a determinat într-o anumită măsură majorarea ratelor de dobândă. Majorarea ratelor instrumentelor de politică monetară a influențat scumpirea împrumuturilor în MDL. Mărirea ratelor dobânzilor la depozite a fost mai mare comparativ cu creșterea costurilor creditelor bancare. Astfel, în feb:15 comparativ cu noi:14 ratele dobânzii la depozite în MDL s-au majorat cu 3,2 p.p., în timp ce ratele împrumuturilor bancare în lei moldovenești au crescut cu 2,1 p. p.. Creșterea mai rapidă a ratelor dobânzilor la depozite, la fel, putea fi influențată de dorința băncilor de a obține mai multe lichidități în MDL. În acest sens băncile încearcă să facă mai atractivă plasarea economiilor populației în lei moldovenești și sporesc ratele dobânzilor la depuneri. Pe de altă parte creșterea resurselor valutare permite băncilor să reducă ratele dobânzilor asociate depozitelor și împrumuturilor în valută. În feb:15 față de noi:14 ratele dobânzii la depozitele valutare s-au diminuat cu 1 p.p., iar ratele la împrumuturilor în valută s-au redus cu aproximativ 0,9 p. p. 

În contextul incertitudinilor economice, a creșterii ratelor de politică monetară, precum și a diminuării activității băncilor aflate sub administrare specială volumul creditelor acordate s-a redus. După „explozia anomalică” a creditării din noi:14, în perioada dec:14-feb:15 volumul creditelor noi acordate s-a diminuat cu 16,2% f-a-p, deși această reducere s-a temperat: în noi:14 scăderea a constituit -40,9% f-a-p, în timp ce, în feb:15 micșorarea a reprezentat -5,6% f-a-p. Scăderi s-au înregistrat atât pentru creditele acordate în MDL, cât și pentru împrumuturile valutare. Un factor care a determinat această evoluție a fost înăsprirea politicii monetare ce a cauzat scumpirea împrumuturilor bancare, iar în rezultat a crescut și reticența populației și a agenților economici față de accesarea creditelor. Totodată, deprecierea semnificativă a MDL a cauzat și creșterea costurilor asociate deservirii creditelor valutare. În aceste circumstanțe companiile renunță la împrumuturile în valută oferite de instituțiile financiare și încearcă să identifice alte soluții pentru finanțarea activităților economice. De asemenea, în condițiile deteriorării perspectivelor economice băncile devin mult mai prudente, iar acest fapt la fel, cauzează o creditare mai vigilentă din partea instituțiilor financiare. Un alt factor ce a influențat reducerea activității de creditare se referă la acordarea mai exigentă a împrumuturilor de către cele 3 bănci aflate sub administrare specială.

Tendința de deteriorare a calității portofoliului de credite a fost reluată din dec:14. Înrăutățirea portofoliului de credite este caracteristică pentru întregul sector bancar. Deși această evoluție este mai acută la cele 3 bănci problematice: Banca de Economii, Banca Socială și Unibank, și în restul sectorului bancar se atestă creșterea sumei calculate pentru pierderi la active și angajamente condiționale. Astfel, în feb:15 suma calculată pentru pierderi la active și angajamente condiționale s -a redus cu 19,8% f-a-p pentru întregul sector bancar, iar dacă excludem cele 3 bănci problematice scăderea a fost de 6,3% f-a-p. Înrăutățirea calității împrumuturilor trebuie asociată cu agravarea situației economice, fapt ce face mai dificilă rambursarea creditelor, dar și de înăsprirea politicii monetare, care duce la restricționarea activității de creditare.

În sectorul bancar (cu excepția celor 3 bănci problematice) se atestă acumularea activelor lichide. La nivelul sectorului bancar, cu excepția Băncii de Economii, Băncii Sociale și Unibank, în feb:15 nivelul lichidității curente a sporit cu aproximativ 3 p.p. f-a-p, după ce în ian:14 creșterea a constituit 3,4 p.p. Această evoluție este cauzată de reducerea volumului creditării. O altă cauză a majorării activelor lichide ține de faptul că băncile au scăzut semnificativ livrarea lichidităților sub formă de procurări a Certificatelor BNM, chiar și în condițiile în care majorarea ratelor politicii monetare a făcut mai atractiv acest instrument.

Recomandări de politici din partea Expert Grup

– Indiferent de soluția aleasă pentru cele 3 bănci: salvare sau falimentare, aceasta presupune o injecție financiară enormă. În cazul salvării va fi nevoie de fonduri pentru recapitalizare și asigurarea cu lichidități a instituțiilor financiare, iar dacă se optează pentru lichidarea băncilor vor fi necesare surse pentru a rambursa sumele depuse sub forma de depozite. Nu este exclus că soluția lichidării băncilor ar putea fi mult mai costisitoare, deoarece ar putea avea ample urmări nefaste. Lichidarea unei bănci ar putea alarma populația, care ar putea anticipa eronat o prăbușire a întregului sector financiar și s-ar avânta în retragerea masivă a depunerilor. Acest fapt ar duce la o scădere bruscă a volumului de lichidități deținut de bănci și ar impune BNM să finanțeze din nou instituțiile financiare. Nu este exclus că soluția finală ar putea fi o îmbinare dintre salvare și lichidare. Iar în acest context pentru a diminua riscurile ar trebui lichidată banca care are o importanță socială mai mică.

– Este absolut necesară asigurarea unei evoluții stabile a pieței valutare, fără producerea unor oscilații ample. Pentru a dispune de volumul necesar de resurse, ce ar permite stabilizarea pieței, BNM trebuie urgent să identifice surse pentru majorarea rezervelor valutare. O soluție în acest sens este negocierea și semnarea cât mai rapidă a unui nou acord cu FMI. Totuși, starea sectorului bancar ar putea deveni „mărul discordiei” în cadrul negocierilor. Cu siguranță, FMI va insista asupra acestui aspect: părții moldave i se vor cere garanții reale privind asanarea sectorului și vor fi solicitate informații mai ample privind tranzacțiile dubioase. Pe de altă parte, grupurile politico-oligarhice nu doresc să fie făcute publice informațiile despre interesele lor din sectorul financiar și despre posibila lor implicare în anumite operațiuni suspecte. În aceste circumstanțe discreția negociatorilor moldoveni va fi stimulată, iar acest fapt va afecta discuțiile cu FMI.

– Este absolut necesară schimbarea abordării pe dimensiunea supravegherii sectorului financiar și în domeniul sancționării persoanelor implicate în tranzacțiile tenebre. Este nevoie de o atitudine responsabilă și severă din partea instituțiilor publice de resort, față de organizațiile ce se aventurează în tranzacții dubioase și față de persoanele ce realizează sau sunt complici la efectuarea operațiunilor frauduloase. În prezent anumite reușite în acest sens pot fi realizate, doar sub presiunea partenerilor de dezvoltare, în special FMI și UE. Într-un orizont mai îndepărtat de timp un progres mai amplu va fi obținut numai în contextul maturizării clasei politice.
BNM propune modificarea și completarea legii privind reglementarea valutară

0

Proiectul Legii* pentru modificarea şi completarea Legii nr.62-XVI din 21 martie 2008 privind reglementarea valutară este elaborat în scopul îmbunătăţirii cadrului legal aferent domeniului valutar, luînd în considerare angajamentele Republicii Moldova în contextul Acordului de Asociere cu Uniunea Europeană, în particular al Acordului privind instituirea Zonei de Liber Schimb Aprofundat şi Cuprinzător dintre Republica Moldova şi UE (ZLSAC), evoluţiile pe piaţa financiară, monetară și valutară, consecinţele crizei financiare globale, modificarea cadrului legal în domeniile conexe (pieţei de capital, serviciilor de plată şi monedei electronice), se menționează în nota de argumentare al BNM.

Proiectul de lege este în concordanţă cu pct.267 din Planul naţional de acţiuni pentru implementarea Acordului de Asociere Republica Moldova – Uniunea Europeană în perioada 2014-2016, aprobat prin Hotărîrea Guvernului 808 din 07.10.2014, care include obligativitatea elaborării unui proiect de lege pentru modificarea şi completarea Legii nr.62-XVI din 21 martie 2008 privind reglementarea valutară, care va prevedea liberalizarea unor operaţiuni valutare de capital.

Proiectul de lege prevede:

– liberalizarea unor operaţiuni valutare care în prezent sunt supuse autorizării din partea Băncii Naţionale a Moldovei (BNM);

– lărgirea categoriilor de credite/împrumuturi externe asupra cărora va fi aplicat regimul de notificare la BNM;

– introducerea unor prevederi în legătură cu apariţia pe piaţa financiară a prestatorilor de servicii de plată nebancari;

– optimizarea utilizării numerarului la efectuarea operaţiunilor valutare;

– efectuarea operaţiunilor de schimb valutar în numerar cu persoane fizice prin intermediul aparatelor de schimb valutar;

– amendarea listei măsurilor de salvgardare;

– concretizarea condiţiilor de licenţiere şi de activitate a unităţilor de schimb valutar;

– stabilirea termenului de valabilitate nelimitat pentru licenţa casei de schimb valutar şi cea a hotelului;

– concretizări referitoare la controlul valutar asupra activităţii unităţilor de schimb valutar şi aplicarea sancţiunilor faţă de acestea.

Liberalizarea operaţiunilor valutare

În contextul politicii valutare promovate de BNM, care constă în liberalizarea treptată a operaţiunilor valutare supuse autorizării de BNM, precum şi ţinînd cont de angajamentele Republicii Moldova în contextul instituirii ZLSAC, proiectul de lege prevede unele liberalizări ale operaţiunilor valutare menţionate, printre care liberalizarea operaţiunilor valutare supuse autorizării de BNM (cu unele excepţii) în sumă de pînă la 10 000 euro (sau echivalentul lor).

Concomitent, ţinînd cont de statutul organizaţiilor internaţionale, proiectul de lege stabileşte dreptul rezidenţilor de a efectua fără autorizare din partea BNM operaţiuni cu instrumentele financiare emise de organizaţiile menţionate (indiferent de sumă).

Totodată, proiectul de lege prevede liberalizarea totală a operaţiunilor cu instrumente financiare străine efectuate de către băncile licenţiate şi entităţile a căror activitate este reglementată şi supravegheată de Comisia Naţionala a Pieţei Financiare (CNPF), cum ar fi societăţile de asigurări, societăţile de investiţii, organizaţiile de microfinanţare ş.a.

Liberalizarea este posibilă datorită faptului că activitatea acestor entităţi se află sub supravegherea şi controlul, inclusiv din punctul de vedere al normelor prudenţiale, organelor de stat abilitate cu atribuţii de reglementare, supraveghere şi control (BNM şi CNPF), precum şi datorită îmbunătăţirii permanente a cadrului legal existent, inclusiv în contextul armonizării la standardele Uniunii Europene.

De asemenea, este prevăzută liberalizarea acordării de către băncile licenţiate a creditelor financiare în favoarea nerezidenţilor. Actualmente, sumele creditelor acordate de către băncile licenţiate în favoare nerezidenţilor sînt nesemnificative. Astfel, la data de 31.12.2014 stocul creditelor acordate de către băncile licenţiate în favoarea nerezidenţilor a constituit mai puțin de 1% din totalul creditelor acordate.

Se estimează că liberalizarea operaţiunilor ce ţin de acordarea de către băncile licenţiate a creditelor financiare în favoarea nerezidenţilor nu va lua amploare, avînd în vedere următoarele:

1) În Republica Moldova rata dobînzii la credite este mai mare decît cea aplicată peste hotare, fapt care orientează băncile spre plasarea mijloacelor băneşti (inclusiv prin acordarea creditelor) pe piaţa internă;

2) Acordarea creditelor peste hotare limitează posibilităţile băncilor autohtone de a urmări bunurile gajate de către nerezident prin care se asigură rambursarea creditelor respective, fapt care nu stimulează băncile în efectuarea unor astfel de operaţiuni.

Totodată, băncile licenţiate dispun de politici şi proceduri interne de management al riscului de credit care permit de a identifica, monitoriza şi evalua riscul de credit în funcţie de profilul de risc al băncii în scopul menţinerii permanente a unui mediu al riscului de credit adecvat şi controlat.

Proiectul de lege stabileşte dreptul băncilor (rezidente şi nerezidente) de a introduce în/scoate din Republica Moldova, fără autorizarea BNM, numerar în monedă naţională în sumă ce nu depăşeşte 100.000 lei moldoveneşti, precum şi dreptul băncilor nerezidente de a introduce în/scoate din Republica Moldova, fără autorizarea BNM, numerar în valută străină (în prezent operațiunile nominalizate necesită autorizarea BNM).

Notificare

Proiectul de lege prevede aplicarea regimului de notificare la BNM a împrumuturilor/creditelor primite de către rezidenţi de la nerezidenţi în cadrul operaţiunilor aferente investiţiilor directe, şi anume a împrumuturilor/creditelor pe termen lung primite (pentru o perioadă mai mare de 5 ani) în scopul stabilirii sau menţinerii legăturilor economice durabile. Informaţia este necesară în vederea compilării datoriei externe a Republicii Moldova şi prognozării plăţilor aferente deservirii datoriei externe private a ţării, precum şi întocmirii balanţei de plăţi a Republicii Moldova.

De asemenea, proiectul de lege stabileşte neaplicarea regimului de notificare asupra împrumuturilor/creditelor şi garanţiilor primite de la nerezidenţi a căror sumă nu depăşeşte 50.000 de euro (sau echivalentul lor), fapt care va permite de a diminua cheltuielile materiale şi cele de personal implicate în notificarea şi luarea la evidenţă a operaţiunilor în cauză, atît ale BNM, cît şi ale rezidenţilor. Actualmente, potrivit datelor deţinute de BNM (conform situaţiei din 31.12.2014), cota parte a împrumuturilor / creditelor externe în sumă de pînă la 50.000 dolari SUA (sau echivalentul lor), notificate la BNM, constituie circa 25% din numărul creditelor/împrumuturilor notificate, iar valoarea acestora – circa 0,3% din suma împrumuturilor/creditelor notificate la BNM. Luînd în considerare ponderea nesemnificativă a valorii împrumuturilor/creditelor în sumă de pînă la 50.000 dolari SUA în volumul total al împrumuturilor/creditelor notificate, neaplicarea regimului de notificare asupra angajamentelor externe menţionate nu va influenţa asupra plenitudinii informaţiei necesare pentru întocmirea balanţei de plăţi a Republicii Moldova, precum şi pentru analiza pieţei valutare interne a Republicii Moldova.

Prestatorii de servicii de plată

Adoptarea Legii nr.114 din 18.05.2012 cu privire la serviciile de plată şi moneda electronică a impus necesitatea ajustării cadrului legal în domeniul valutar, deoarece după intrarea în vigoare a acestei legi, pe lîngă băncile licenţiate, pe piaţa financiară au apărut noi prestatori de servicii de plată, de exemplu, societăţile de plată, societăţile emitente de monedă electronică, operatorii poştali. Deși Legea nr.114 din 18.05.2012 conține prevederi aferente prestării serviciilor de plată în valută străină de către prestatorii serviciilor de plată, prin proiectul de lege se introduc prevederi mai detaliate în acest sens. Astfel, asupra prestatorilor de servicii de plată nebancari rezidenţi se vor răsfrînge (în limita activităţilor permise acestor prestatori) o mare parte a prevederilor referitoare la drepturile şi obligaţiile băncilor licenţiate aferente efectuării operaţiunilor valutare, şi anume dreptul de a primi/efectua pe teritoriul Republicii Moldova plăţi / transferuri în valută străină, inclusiv în numerar în vederea desfăşurării activităţii permise de Legea nr.114 din 18.05.2012, de a deschide clienţilor conturi de plăţi în valută străină, exercitarea atribuţiilor în calitatea lor de agenţi ai controlului valutar ş.a. Regulile de efectuare de către rezidenţi şi nerezidenţi a plăţilor/transferurilor în cadrul operaţiunilor valutare prin intermediul prestatorilor de servicii de plată nebancari rezidenţi şi prin intermediul băncilor licenţiate vor fi practic similare.

Utilizarea numerarului

Prin proiectul de lege au fost amendate prevederile referitoare la utilizarea numerarului în cadrul operaţiunilor valutare. Astfel, a fost stipulat dreptul prestatorilor de servicii de plată nebancari rezidenţi de a utiliza numerar în valută străină în cadrul activităţilor pe piaţa financiară conform Legii nr.114 din 18.05.2012, a fost exclusă prevederea privind dreptul persoanelor juridice rezidente de a primi de la persoane fizice nerezidente numerar în valută străină sub formă de împrumuturi/credite.

Această modificare este impusă de practica încheierii de către unele persoane juridice rezidente a contractelor de împrumut/credit cu persoane fizice nerezidente anume în vederea posibilităţii utilizării numerarului în valută străină, fapt ce diminuează eforturile BNM şi cele ale Guvernului îndreptate spre restrîngerea ariei de utilizare a numerarului şi promovarea plăţilor fără numerar. În același sens, în anumite cazuri în care legea permite primirea de către persoanele juridice rezidente de la nerezidenți a numerarului în valută străină, prin proiectul de lege, suma unei operațiuni de primire a numerarului în valută străină se limitează pînă la 5000 de euro (sau echivalentul lor). Analiza operațiunilor de înregistrare la conturile bancare ale persoanelor juridice rezidente a numerarului în valută străină a demonstrat că în anii 2012-2014 suma medie a unei operațiuni de acest fel a constituit cca 4900 dolari SUA.

Potrivit proiectului de lege, în Republica Moldova operațiunile de retragere a numerarului în valută străină prin intermediul cardurilor emise persoanelor juridice de prestatori de servicii de plată rezidenţi vor fi posibile numai prin intermediul ghişeelor prestatorilor menţionaţi.

Măsuri de salvgardare

Apariţia pe piaţa serviciilor financiare a prestatorilor noi de servicii de plată, precum şi consecinţele crizei economice globale a condiţionat necesitatea amendării Legii privind reglementarea valutară cu prevederi suplimentare aferente măsurilor de salvgardare. În particular, proiectul de lege prevede, în calitate de măsură de salvgardare, interzicerea sau limitarea, în situaţia unei crizei financiare sistemice, a operațiunilor de retragere a valutei străine (în numerar sau fără numerar) din conturile în valută străină deschise la băncile licenţiate, precum şi din conturile de plăţi în valută străină deschise la prestatorii de servicii de plată nebancari rezidenţi şi permite doar operațiuni de retragere a monedei naţionale. Această măsură a fost recomandată de misiunea de asistenţă tehnică a Fondului Monetar Internaţional (anul 2011).

De asemenea, proiectul de lege prevede dreptul BNM de a aplica, în calitate de măsuri de salvgardare, anumite limitări aferente procurării de către persoanele juridice de valută străină contra monedă națională (cum ar fi stabilirea unui termen maxim de păstrare a valutei străine procurate contra monedă națională).

Unităţi de schimb valutar

Proiectul de lege conţine un şir de amendamente aferente desfăşurării activităţii unităţilor de schimb valutar (USV) care au drept scop simplificarea unor reguli aferente activității de schimb valutar în numerar cu persoanele fizice.

În vederea evitării confuziei în legătură cu faptul că atît legislaţia bancară, cît şi legislaţia valutară utilizează una şi aceeaşi noţiune (punct de schimb valutar) cu sens diferit, prin proiectul de Lege noţiunea de „punct de schimb valutar” în contextul legislaţiei valutare se substituie cu noţiunea de „birou de schimb valutar”, sensul acesteia fiind păstrat.

Luînd în considerare faptul că băncile (comparativ cu casele de schimb valutar) efectuează un spectru mult mai larg de operaţiuni, fapt care le impune un sistem mai complex de gestionare a lichidităţilor deţinute şi a riscurilor la care se expun, proiectul de lege anulează obligativitatea băncilor licenţiate de a asigura la începutul şi în timpul programului de lucru suma echivalentă de 100.000 de lei pentru fiecare punct de schimb valutar.

Pentru casele de schimb valutar a fost anulată cerința de asigurare la începutul şi în timpul programului de lucru a sumei minime echivalente de 400.000 lei pentru efectuarea operațiunilor cu persoane fizice, fiind păstrată cerința de menținere a mijloacelor băneşti circulante, formate din aporturile băneşti în capitalul social, în sumă de 500.000 lei, inclusiv pentru fiecare filială.

În vederea sporirii nivelului de concurenţă pe piaţa operaţiunilor de schimb valutar în numerar cu persoane fizice, proiectul de lege prevede dreptul USV de a modifica pe parcursul programului de lucru cursurile valutare aplicate. De asemenea, proiectul de lege instituie dreptul BNM de a stabili frecvenţa de modificare de către unităţile de schimb valutar a cursurilor de cumpărare şi vînzare în decursul programului de lucru al acestora. Concomitent, în contextul protecţiei drepturilor consumatorilor, proiectul de lege stabileşte cerinţa informării de către USV a persoanelor fizice despre aplicarea cursurilor valutare noi (prin afişarea informaţiei respective) pînă la efectuarea operaţiunii de schimb valutar. În vederea neadmiterii modificării nejustificate a cursurilor valutare, se stabileşte obligativitatea USV de a elabora, dispune şi implementa proceduri interne care vor reglementa modalitatea de modificare în decursul programului de lucru a cursurilor valutare (principiile /motivele de modificare a cursului valutar etc.).

Totodată, proiectul de lege specifică dreptul BNM de a stabili cerințe menite să asigure transparența condițiilor de efectuare a operațiunilor de schimb valutar. De asemenea, în vederea excluderii eventualelor fraude la stabilirea şi aplicarea cursurilor de schimb valutar la anumite valute străine (cele mai frecvent tranzacţionate), proiectul de lege stabileşte obligaţia unităţilor de schimb valutar de a stabili cursurile de cumpărare şi vînzare ale dolarului SUA, euro, lirei sterline, leului românesc şi hrivnei ucrainene cu două zecimale, iar a rublei ruse – cu trei semne zecimale.

În vederea fortificării protecției drepturilor consumatorilor, proiectul de Lege prevede în mod expres dreptul clientului unităţii de schimb valutar de a cere revocarea operaţiunii de schimb valutar pînă la finalizarea operaţiunii, precum şi după finalizarea acesteia – în decurs de 30 minute de la finalizarea operaţiunii de schimb valutar. În ultimul caz urmează a fi respectate concomitent anumite condiţii (în perioada indicată cursul de cumpărare/vînzare a valutei străine cumpărate/vîndute nu a fost modificat; solicitarea de revocare se face în decursul programului de lucru al unităţii de schimb valutar).

Luînd în considerare experienţa altor ţări, proiectul de lege prevede dreptul USV de a efectua operaţiuni de schimb valutar şi/sau prin intermediul aparatelor de schimb valutar, stabilind prevederi suplimentare referitoare la licenţierea unităţilor de schimb valutar care intenţionează să utilizeze aparate de schimb valutar, precum şi reguli privind funcţionarea acestora. Utilizarea aparatelor de schimb valutar nu va duce la obligativitatea majorării capitalului social al casei de schimb valutar.

Licenţierea caselor de schimb valutar şi a hotelurilor

Luînd în considerare experienţa BNM referitoare la licenţierea caselor de schimb valutar şi a hotelurilor care deţin puncte de schimb valutar, precum şi experienţa similară în domeniile conexe (sectorul bancar), proiectul de lege modifică termenul de valabilitate a licenţei de la 5 ani la un termen nelimitat, inclusiv în vederea concordării cu termenul nelimitat de valabilitate a licenţelor eliberate altor entităţi din sectorul financiar (bănci, companii de asigurări, asociaţii de economii şi împrumut, societăţi de plată, societăţi de investiţii etc.).

Pentru casele de schimb valutar taxa pentru licenţă se majorează pînă la 12.000 lei, ceea ce corespunde mărimii taxelor pentru licenţe, stabilite pentru alte entităţi din sectorul financiar (de ex., pentru societăţile de plată – 12.000 lei, societăţile de investiţii – 10.000 lei, companiile de asigurări – 13.000 lei). În cazul reperfectării licenţei, taxa pentru eliberarea copiei autorizate de pe aceasta pentru filiala care deja activează nu se percepe. Taxa pentru licenţa care se eliberează hotelurilor se majorează pînă la 6.000 lei, luînd în considerare faptul că hotelurile efectuează doar operaţiuni de cumpărare a valutei străine.

Au fost operate amendamente menite să consolideze măsurile aplicate de BNM faţă de asociaţii şi managerii caselor de schimb valutar şi cei ai hotelurilor în contextul legislaţiei internaţionale şi naţionale în domeniul prevenirii şi combaterii spălării banilor şi finanţării terorismului (de ex., au fost concretizate cerinţele faţă de aceste persoane).

Ţinînd cont de cerinţele şi condiţiile noi stabilite, precum şi de legislaţia Republicii Moldova au fost operate amendamente la lista documentelor care urmează a fi prezentate la BNM în vederea licenţierii caselor de schimb valutar şi a hotelurilor care deţin puncte de schimb valutar.

De asemenea, au fost introduse modificări care vor optimiza procesul de licenţiere ţinînd cont de experienţa acumulată şi au fost concretizate temeiurile de refuz pentru eliberarea licenţei.

Control valutar

Proiectul de lege prevede un şir de modificări /precizări aferente controlului valutar, de exemplu, au fost concretizate organele controlului valutar şi agenţii controlului valutar, inclusiv prestatorii de plată nebancari rezidenţi şi emitenţii de monedă electronică.

În contextul modificării Legii cu privire la Banca Naţională a Moldovei, prin proiectul de lege au fost amendate prevederile aferente efectuării de către BNM a controalelor la unităţile de schimb valutar. În particular, au fost concretizate cazurile în care BNM are dreptul de a efectua controale inopinate pe teren, dreptul BNM de a utiliza mijloace audio, video, foto în cadrul controalelor pe teren ş.a.

De asemenea, proiectul de lege prevede un şir de amendamente referitoare la aplicarea sancţiunilor faţă de casele de schimb valutar şi de hotelurile care deţin puncte de schimb valutar. În special, au fost revizuite temeiurile de suspendare a activităţii caselor de schimb valutar şi a punctelor de schimb valutar ale hotelurilor şi de retragere a licenţei, au fost stabilite restricţii ce ţin de dreptul casei de schimb valutar de a deschide filialele noi, de a instala aparate noi de schimb valutar în cazul suspendării activităţii acesteia.

În vederea sporirii nivelului de eficienţa a sancţiunii sub formă de retragere a licenţei aplicate de BNM, proiectul de lege prevede:

– majorarea de la 2 luni pînă la 12 luni a perioadei în decursul căreia casa de schimb valutar nu va avea dreptul de a depune o nouă cerere de eliberare a licenţei;

– pierderea pentru o perioadă de 12 luni a dreptului acţionarilor /asociaţilor/administratorilor casei de schimb valutar de a înfiinţa o casa nouă de schimb valutar, de a achiziţiona participaţiuni noi la capitalul social al oricărei case de schimb valutar, de a administra activitatea altei case noi de schimb valutar /filialei acesteia.

În vederea elaborării proiectului de lege a fost examinată practica altor state, cum ar fi România, Cehia, Bulgaria, Slovenia, Serbia, Kazahstan, Federaţia Rusă în domeniul valutar, în particular, în partea ce se referă la utilizarea aparatelor de schimb valutar.

Impactul social şi economic al proiectului de lege constă în eficientizarea funcţionării pieţei valutare a Republicii Moldova, în eliminarea obstacolelor administrative (autorizarea BNM) la efectuarea de către rezidenţi a operaţiunilor valutare în sumă de pînă la 10000 euro (sau echivalentul acestora), crearea condiţiilor necesare pentru desfăşurarea activităţii de prestare a serviciilor în cadrul operaţiunilor valutare de către prestatorii de servicii de plată nebancari, oferirea posibilităţii persoanelor fizice de a efectua operaţiuni de schimb valutar şi prin intermediul aparatelor de schimb valutar, îmbunătăţirea cadrului legal aferent licenţierii, funcţionării şi controlului asupra activităţii unităţilor de schimb valutar.

* avizare repetată în legătură cu noua componentă a guvernului, proiectul a fost supus discuțiilor publice anterior.

(video) Proiect inovațional al Sberbank în 36 de școli: elevii plătesc la cantină printr-o simplă scanare a palmei

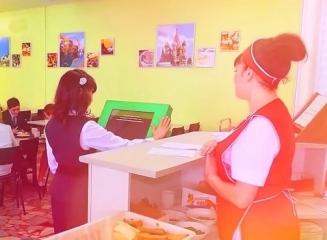
Sberbank a lansat proiectul “Școala viitorului” în 36 de școli din Federația Rusă. Astfel elevii din aceste școli au primit posibilitatea de a achita mâncarea la cantină prin atingerea palmei de terminal, scrie futurebanking.ru.

Una din prioritățile băncii este de “a fi alături de client pentru totdeauna”, din această cauză banca tinde să atragă clienții de la o vârstă cât mai mică. Conform datelor Sberbank, copii până la 16 ani au la dispoziție 230 milioane ruble, bani pe care ei îi pot cheltui de sine stătător. De regulă aceștia sunt banii pe care îi primesc de la părinți pentru cheltuielile zilnice, inclusiv pentru mâncare (alimentație).

În multe școli se realizează proiecte care implică cardurile școlare, care sunt într-același timp un instrument de acces în instituție și instrument de plată în cantine. Dar 40% din carduri sunt pierdute de către elevi în primele 3 luni. Din acest motiv, Sberbank a instalat terminale care necesită confirmarea achitării după parametrii biometrici și respectiv nu este nevoie de astfel de purtători de informație (carduri).

Elevul poate să aleagă la ecran felurile de mâncare și să achite prin atingerea palmei sau a degetelor. În momentul scanării dacă coincid parametrii cu cei înregistrați anterior, banii se decontează din contul personal al elevului, iar părinții primesc un SMS precum că copilul lor a luat masa. Dacă banii de pe cont se termină, părinții îl pot suplini prin diferite metode.

Proiectul de asemenea prevede și controlul intrării și ieșirii din instituția de învățământ, aceasta va oferi părinților informație în timp real când copilul a venit la școală și când a plecat. De asemenea este posibilă integrarea cu agenda electronică a elevului.

Până la sfârșitul anului 2015 se planifică includerea a 100 de școli în acest proiect.

Vedeți în continuare materialul video oferit de Sberbank privind proiectul “Școala viitorului”.

youtube placeholder image

MAIB se transformă într-un “supermarket financiar”: acum, banca oferă şi servicii de asigurare

0

Clienţii ţin la banii, timpul şi confortul lor, de aceea aşteaptă soluţii financiare comode, utile şi eficiente. Doi lideri în sectoarele pe care le reprezintă – BC „Moldova Agroindbank” SA şi Compania de Asigurări „Moldasig” SA – conştientizează aşteptările tot mai exigente ale clienţilor şi răspund cu promptitudine prin lansarea soluţiilor adaptate la necesităţile acestora. 

În cadrul unui parteneriat strategic, MAIB şi Moldasig au lansat activitatea de Bancassurance, graţie căreia clienţii obţin o modalitate rapidă, convenabilă și prietenoasă de a beneficia de servicii de asigurări nemijlocit la filialele şi agenţiile Moldova Agroindbank. Specialiştii băncii au fost instruiţi în domeniu pentru a face faţă cererii vizitatorilor, în conformitate cu standardele superioare ale calităţii caracteristice pentru BC “Moldova Agroindbank” SA.

Ce este Bancassurance de la Moldova Agroindbank şi Moldasig?

Bancassurance este un sistem de Cross-selling (vânzări încrucişate) a poliţelor de asigurare emise de Moldasig prin intermediul reţelei de filiale şi agenţii ale BC „Moldova Agroindbank” SA, care este una din cele mai ramificate din ţară. Odată ce noul serviciu se face disponibil la bancă, MAIB se transformă de facto într-un „Supermarket Financiar” unde clienţii obţin un spectru vast de servicii şi produse financiare, inclusiv de asigurări.

Graţie proiectului Bancassurance, direct de la filialele MAIB clienţii pot accesa orice tip de asigurare:

– Răspundere civilă auto (RCA);

– Carte Verde;

– CASCO;

– Asigurarea Bunurilor;

– Asigurare medicală în străinătate;

– Asigurare de accidente;

– Asigurarea bunului gajat la obținerea unui credit.

Bancassurance, ca o nouă componentă a ofertei comerciale a BC “Moldova Agroindbank” SA, semnifică un alt nivel al calităţii deservirii clienţilor, deoarece reduce timpul şi costurile pentru clienţi, sporind totodată confortul şi siguranţa lor. Iar acest fapt se încadrează în procesul de transformare a MAIB într-o bancă modernă, conformă standardelor bancare europene.

Detalii – la Serviciul InfoTel MAIB: 022/ 268 999 www.maib.md  şi la Compania Moldasig: 0 22/ 889 889 www.moldasig.md .

Ministrul Finanțelor: „Veniturile persoanelor fizice din depozitele bancare în 2015 nu se vor impozita”

0

Veniturile persoanelor fizice din depozitele bancare în 2015 nu se vor impozita, anunță Infotag cu referire la declarația ministrului Finanțelor al Republicii Moldova.

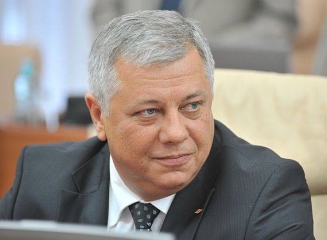
Solicitat de corespondentul agenţiei „INFOTAG” ministrul Finanţelor, Anatol Arapu (foto), a spus că Guvernul a acceptat să prelungească această înlesnire cu încă un an, pentru a menţine atractivitatea pentru ca populaţia să deschidă depozite la bănci.

„Această înlesnire vizează doar persoanele fizice, iar veniturile persoanelor juridice din deschiderea depozitelor la bănci se vor impozita”, a spus ministrul.

Potrivit spuselor sale, Politica bugetar-fiscală pentru 2015 prevede înlesniri la impozitarea deţinătorilor de valori mobiliare de stat.

„Veniturile obţinute din cumpărarea VMS în anul curent, ca şi depozitele populaţiei în bănci, nu se vor impozita”, a spus ministrul.

Vorbind despre perspectivele de semnare de către Guvernul a Memorandului cu Fondul Monetar Internaţional (FMI), Anatol Arapu a spus că în prezent din partea Moldovei se face tot pentru ca în scurt timp să fie purtate negocieri cu Fondul şi de a avea un proiect coordonat al noului Program cu FMI.

Întrebat de corespondent despre termenii în care prin cea mai optimă variantă se va putea ajunge la semnarea Memorandumului, ministrul Finanţelor a dat de înţeles că totul se face în regimul care permite pregătirea şi aprobarea Programului de cooperarea până la vacanţa de vară.

Deutsche Bank riscă o amendă de peste $1,5 miliarde pentru manipularea dobânzii LIBOR

Deutsche Bank, cea mai mare bancă din Germania, ar putea fi amendată cu peste 1,5 miliarde de dolari pentru acuzaţii care vizează manipularea dobânzii LIBOR, aceasta fiind cea mai importantă sancţiune impusă vreodată unei instituţii bancare pentru astfel de învinuiri, scrie Ziarul Financiar cu referire la Financial Times.

Banca germană negociază cu autorităţile din Statele Unite şi Marea Britanie pentru a ajunge la un acord până la finalul lunii aprilie, potrivit unor surse citate de Financial Times.

Condiţiile înţelegerii nu au fost însă stabilite definitiv până în prezent, astfel că amenda ar putea să depăşească suma de 1,5 miliarde de dolari.

De asemenea, una dintre subsidiarele Deutsche Bank din Marea Britanie va pleda vinovat.

„Lucrăm în continuare cu autorităţile care investighează chestiunile legate de dobânzile interbancare oferite”, se arată într-un comunicat al Deutsche Bank.

Banca germană a plătit deja o amendă în valoare de 725 de milioane de euro către Comisia Europeană pentru acuzaţii referitoare la manipularea ratelor LIBOR şi EURIBOR

Până în prezent, UBS, cea mai mare bancă elveţiană după active, a plătit cea mai mare amendă din istorie pentru manipularea dobânzii Libor, în valoare de 1,5 miliarde.

Acţiunile Deutsche Bank au urcat cu până la 1% în deschiderea şedinţei de vineri a bursei din Frankfurt, în urma apariţiei informaţiilor referitoare la încheierea unui acord cu autorităţile americane şi britanice, potrivit Bloomberg.

*LIBOR – reprezintă rata dobânzii practicată pe piața londoneză de către băncile de prim rang care oferă fonduri, respectiv, rata dobânzii pe care o percepe pentru acordarea de împrumuturi bănești. Este cea mai activă rată din lume care caracterizează piața dobânzilor bancare. Ea se determină în funcție de dobânzile pe care băncile care fac parte din piața financiară londoneză le oferă pentru depozitele la termen ale clienților lor.

Câștigi cu promoția “FinComBank elimină granițele – ediția III”

0

FinComBank S.A. a lansat o nouă promoție pentru persoanele care beneficiază de transferuri băneşti. În perioada 10 aprilie – 30 iunie a.c., FinComBank S.A. desfășoară o campanie cu premii bănești.

Participanții la promoție care își vor ridica sau vor transmite transferurile bănești la sucursalele băncii în sumă nu mai mică de 500 Euro/500 USD sau 25 000 RUB, vor putea câștiga unul din cele 6 premii bănești: 3 x 10.000 MDL; 3 x 5.000 MDL.

Pentru înscrierea în promoție este nevoie de a efectua tranzacții în unitățile FinComBank prin sistemele internaționale Western Union, Золотая Корона, Юнистрим, Анелик, Leader, RIA Money, Contact.

În campanie intră orice transfer de bani, fie că primești bani din străinătate sau din Republica Moldova fie că trimiți bani în țară sau în străinătate.

Stabilirea câștigătorilor se va realiza prin tragere la sorti, care vor avea loc: 22 mai 2015 și 06 iulie 2015.

FinComBank (Banca businessului mic si mijlociu) își propune să devină un partener de încredere pentru clienții săi și să le pună la dispoziție cele mai bune produse financiare și recomandări. Prin rețeaua sa de 47 de sucursale deschise în toată țara, banca oferă o gamă bogată de produse și servicii pentru toate categoriile de clienți: persoane fizice, întreprinderi micro, mici și mijlocii.

Pentru mai multe informații contactați:

FinComBank S.A., mun. Chișinău, str. A. Puskin, 26

Теl.: (+373-22) 269-932

E-mail: [email protected]

Web site: www.fincombank.cоm


Moldova Agroindbank a lansat serviciul Cash In

0

BC „Moldova Agroindbank” S.A. este banca care tradiţional implementează cele mai inovative servicii pe piaţa bancară din Republica Moldova în scopul de a fi mai aproape şi a oferi servicii tehnologizate, utile şi comode pentru clienţii săi. Implementarea sistemelor de deservire la distanţă reprezintă o modalitate de a stabili relaţii durabile şi avantajoase între bancă şi clienţii săi.

Astfel, BC „Moldova-Agroindbank” S.A a lansat serviciul Cash In – alimentarea cu numerar a conturilor de card la bancomatele băncii. Acest serviciu permite suplinirea imediată a contului de card Visa Inc şi MasterCard cu orice sumă, fără a fi percepute comisioane şi taxe adiţionale. Serviciul este disponibil pentru alimentarea contului de card MAIB în moneda naţională.

Bancomatele dotate cu serviciul Cash In sunt simple în utilizare: datorită unei noi interfeţe accesibile clienţii BC „Moldova Agroindbank” S.A. îşi vor putea suplini contul de card prin simpla introducere a numerarului necesar în bancomat. Cardul va fi alimentat imediat şi clientul îl va putea folosi în scopul necesar îndată după ce operaţiunea Cash In a fost finalizată.

Serviciul Cash In oferă flexibilitate clienţilor prin faptul că acesta este disponibil 24/24, este absolut gratuit şi nu necesită timp şi eforturi suplimentare pentru a efectua operaţiuni cu cardul.

În prezent, bancomate dotate cu serviciul Cash In sunt amplasate în oraşul Chişinău, la următoarele adrese:

1. Filiala nr.1 – str. V. Alecsandri, nr. 115;

2. Filiala nr. 4 – bd. Dacia, nr. 30/3;

3. Filiala nr.5 – str. A. Russo, nr. 63/6;

4. Magazinul “Foxmart” – bd. Moscovei, nr 5;

5. Centrul Comercial „ Grand Hall” – bd. Negruzzi 2/4;

6. Centrul Comercial „ Elat” – bd. Decebal, nr. 99”.


Proiect de lege al BNM: Băncile vor trebui să afișeze la ecranul bancomatului mărimea comisioanelor percepute

0

Banca Națională a Moldovei vine cu un proiect de modificări la Regulamentul cu privire la cardurile de plată. Modificările vizează în special afișarea comisioanelor percepute de către bănci la efectuarea operațiunilor la bancomate (ATM).

Astfel proiectul BNM cuprinde următoarele formulări:

– Prestatorii de servicii de plată care permit realizarea operațiunilor de plată la ATM prin intermediul cardurilor de plată emise în rețeaua proprie, trebuie să informeze deținătorii de carduri de plată asupra comisioanelor care vor fi percepute;

– Prestatorii de servicii de plată care permit realizarea operațiunilor de plată la ATM prin intermediul cardurilor de plată emise de un alt prestator de servicii de plată, trebuie să informeze deținătorii de carduri de plată asupra comisioanelor care vor fi percepute prin intermediul unui mesaj de atenționare privind aplicarea comisionului în mărimea stabilită de către prestatorul de servicii de plată emitent.

Informația privind operațiunile de plată realizate la ATM prin intermediul cardurilor de plată emise în rețeaua proprie trebuie să corespundă următoarelor cerințe:

a) înscrierea în mod expres, într-o formă clară, vizibilă, ușor de citit, mărimea caracterelor privind comisioanele trebuie să fie egală cu celelalte caractere afișate pe ecranul ATM;

b) prezentarea sumei exacte în moneda națională a comisionului perceput, care va include costul fiecărei operațiuni de plată pe care trebuie să o suporte deţinătorul cardului de plată.

Informația privind operațiunile de plată realizate la ATM prin intermediul cardurilor de plată emise de un alt prestator de servicii de plată trebuie înscrisă în mod expres, într-o formă clară, vizibilă, ușor de citit, mărimea caracterelor mesajului de atenționare trebuie să fie egală cu celelalte caractere afișate pe ecranul ATM.

De asemenea se propune ca în cazul blocării cardului de plată, bancomatele să afișeze un semnal video de avertizare care să conțină următoarele informații:

a) termenul maxim în care deţinătorul cardului de plată poate reintra în posesia cardului de plată;

b) indicarea numărului de telefon la care deţinătorul cardului de plată poate să apeleze, precum și intervalul orar în care deţinătorul cardului de plată poate contacta prestatorul de servicii de plată.”

Propunerile și obiecțiile față de acest proiect pot fi prezentate la BNM până la 30 aprilie 2015.

Grecia: Băncile au mai primit 1,2 miliarde euro de la BCE prin programul de finanțare de urgență

Banca Centrală Europeană (BCE) a aprobat joi suplimentarea cu 1,2 miliarde euro, la 73,2 miliarde euro, a sumei maxime pe care băncile elene o pot accesa prin programul de finanţare de urgenţă ELA (emergency liquidity assistance), potrivit unui bancher grec, anunță Mediafax cu referire la Wall Street Journal.

Oficialli BCE au refuzat să comenteze informaţia.

Săptămâna trecută, BCE a acordat băncilor elene fonduri adiţionale de circa 1 miliard de euro.

În ianuarie, BCE a decis să nu mai permită băncilor elene folosirea obligaţiunilor guvernamentale drept garanţii pentru noi credite accesate de la BCE, obligând astfel banca centrală a Greciei să acceseze fonduri prin facilitatea ELA pentru a furniza lichidităţile necesare în piaţa interbancară.

Mai mult, instituţia bancară a interzis luna trecută principalelor bănci din Grecia să îşi majoreze deţinerile de obligaţiuni pe termen scurt emise de guvernul de la Atena, intensificând presiunile ca autorităţile elene să ajungă la o înţelegere cu creditorii externi, inclusiv BCE, în privinţa continuării reformelor şi a rambursării datoriilor ţării.

Preşedintele BCE, Mario Draghi, a respins acuzaţiile potrivit cărora instituţia bancară europeană ar adopta o poziţie prea dură în privinţa Greciei, spunând că BCE nu face altceva decât să aplice regulile. Potrivit lui Draghi, împrumuturile BCE către Grecia, în valoare totală de aproximativ 100 miliarde de euro, echivalează cu aproape două treimi din PIB-ul ţării.

Creditorii Greciei au dat miercuri termen guvernului de la Atena să prezinte în 6 zile lucrătoare o listă detaliată cu reformele necesare pentru susţinerea economică şi financiară, pentru ca miniştrii de Finanţe din zona euro să poată analiza acordarea unei finanţări de urgenţă cerute de Grecia pentru a preveni intrarea în incapacitate de plată.

Autorităţile de la Atena au solicitat miercuri seara fonduri europene de urgenţă, dar li s-a spus că mai întâi trebuie să prezintă lista de reforme care să asigure sustenabilitatea finanţelor publice, au arătat oficiali europeni, potrivit Reuters.