Acasă Blog Pagina 592

(grafic) Creditele noi acordate în primele 4 luni ale anului 2015 – moneda de acordare, tipuri de debitori și top bănci

0

În primele patru luni ale anului curent, băncile comerciale din Republica Moldova au oferit credite noi în sumă totală de 8,41 miliarde lei. În comparaţie cu aceeaşi perioadă a anului 2014, această sumă este cu circa 9% mai redusă. Totuşi, aceste evoluții au loc și pe fundalul reducerii activității de creditare a celor 3 bănci aflate sub administrare specială – Unibank, Banca de Economii și Banca Socială – ultimele două suspendându-și activitatea de creditare. Potrivit soldului creditelor înregistrate la finele lunii aprilie, cele 3 bănci aflate sub administrare specială deţin o cotă de aproape 10% din soldul total al creditelor din sistemul bancar sau circa 4,1 miliarde lei.

Cea mai mare pondere dintre creditele noi acordate în primele 4 luni ale anului 2015 sunt în lei, acestea însumând circa 5,7 miliarde lei sau aproximativ 68%. Din această sumă, 4,2 miliarde de lei se referă la suma creditelor acordate pentru o perioadă mai mare de 12 luni şi 1,5 miliarde de lei – la credite noi acordate pentru o perioadă de până la 1 an.

Creditele noi acordate în valută străină în perioada ianuarie-aprilie 2015 au atins suma de 2,73 miliarde lei. La fel ca în cazul creditelor în lei, cea mai mare pondere în suma creditelor noi acordate în valută străină o deţin cele pe termen mai mare de 1 an. Acestea din urmă, recalculate în lei moldoveneşti, au însumat circa 2 miliarde de lei, iar cele acordate pe o perioadă de până la 1 an s-au cifrat la 676,7 mil. lei.

După tipurile de debitori, cel mai mare volum dintre creditele noi acordate de bănci, circa 81%, au fost contractate de persoanele juridice. Suma acestora a ajuns la 6,8 miliarde lei, dintre care 4,3 miliarde lei au fost acordate în lei şi 2,5 miliarde lei – în valută străină.

Din volumul total al creditelor noi acordate în valută străină în perioada ianuarie-aprilie 2015, 19% sau 1,6 miliarde lei au fost oferite persoanelor fizice. Creditele noi acordate persoanelor fizice în lei au atins suma de 1,5 miliarde lei, iar cele în valută străină – 47,4 mil lei.

Rata la creditele acordate în lei moldoveneşti a fost într-o continuă ascensiune de la începutul anului curent atât în cazul celor acordate persoanelor fizice, cât şi juridice, atât în cazul celor acordate pe termen scurt, cât şi a creditelor noi acordate pe o perioadă mai mare de 1 an.

În ce priveşte ratele de dobândă pentru creditele noi acordate în valută străină, acestea au fost într-o tendinţă de diminuare pe toate categoriile.

Aceste evoluţii sunt rezultatul anterioarelor decizii de politică monetară restrictive ale Băncii Naţionale a Moldovei, luate cu scopul de a reduce volumul creditelor acordate, de a stimula economisirea în lei şi, în rezultat, de a reduce presiunile inflaţioniste. Din aceleaşi considerente, BNM a decis în şedinţa Consiliului de Administraţie din 28 mai de a majora suplimentar rata de bază, până la 14.5%.

Potrivit situaţiei de la finele lunii aprilie 2015, soldul creditelor acordate economiei a înregistrat suma de 41,8 miliarde lei fiind în scădere cu 3,8% în raport cu sfârşitul lunii aprilie 2014. În comparaţie cu finele anului 2014, soldul creditelor acordate de băncile comerciale a consemnat o creştere uşoară, de 2,3%.

Numărul de credite acordate

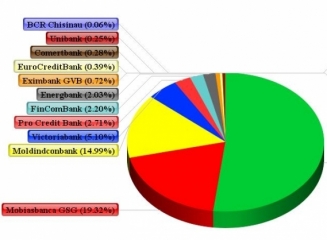
În perioada ianuarie-aprilie 2015, creditele noi acordare au fost la număr 33 793. 52% din acest număr de credite au fost oferite de Moldova-Agroindbank, circa 19% – de către Mobiasbancă și 15% – de Moldindconbank.

Autor: Daniela Dermengi

O nouă agenție FinComBank a fost deschisă în orașul Hîncești

0

FinComBank aduce la cunoștință tuturor locuitorilor raionului Hîncești despre deschiderea unei noi agenții, situată în centrul orașului, pe str. Chișinău 8. Un loc comod unde se pot deservi:

– micro întreprinderile și antreprenorii individuali,

– afacerile mici și mijlocii cât și

– persoanele fizice ce locuiesc în această partea a orașului.

Agenția vă propune un grafic comod de lucru:

8:30 – 17:00 Luni – Vineri;

13:00 – 14:00 Pauza de masă;

9:00 – 13:00 Sâmbăta;

Duminică – zi de odihnă.

Acum în raionul Hîncești ne puteți găsi la cele două reprezentanțe FinComBank:

– Filiala Hîncești de pe str. 31 August 5 și

– Agenția de pe str. Chișinău 8.

Vă așteptăm cu drag!

FinComBank. Într-un pas prin viață

FinComBank este o bancă în continuă creștere, ce vine tot mai aproape de clienții săi, oferindu-le noi oportunități de finanțare și o gamă largă de servicii bancare pentru tine și familia ta, cât și deschizând noi posturi vacante. Astfel contribuim împreună la dezvoltarea economiei naționale.

Date de contact:

Agenția Hîncești

r-ul. Hîncești, str. Chișinău 8

Tel: (269) 2-01-59

Biroul Principal

mun. Chișinău, str. Pușkin 26

Теl.: (022) 26-99-32

E-mail: [email protected]

www.fincombank.cоm

(grafic) Remitențele în aprilie anul curent au totalizat $95,7 mln, în scădere cu 36% față de aprilie 2014

0

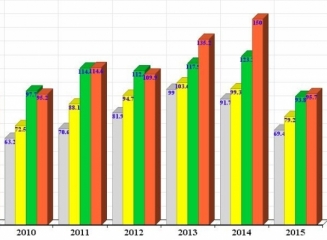
Banca Națională a Moldovei a publicat datele pentru luna aprilie al anului curent privind transferurile de mijloace bănești din străinătate către persoane fizice prin intermediul băncilor comerciale din Republica Moldova. Astfel, în luna aprilie (2015) suma transferată net a constituit echivalentul a $95,7 mln, cu $54,3 mln mai puțin decât în aceeași perioadă a anului precedent ($150 mln), ceea ce semnifică o diminuare cu 36% față de 2014.

Per total în primele 4 luni ale acestui an transferurile nete au totalizat $338,1 mln, în timp ce în aceeași perioadă a lui 2014 – $464,2 mln. Diminuarea pentru datele cumulate pe 4 luni a constituit 27%.

Dacă să comparăm cu anii anteriori, atunci observăm că în luna aprilie a lui 2013 transferurile au totalizat $135,2 mln, în 2012 – $109.9 mln, în 2011 – $114,6 mln, 2010 – $95,2 mln, 2009 – $89,8 mln, 2008 – $156,4mln (vedeți graficul).

Datele includ decontările cu băncile din Republica Moldova, fără băncile situate din partea stângă a Nistrului.

84% din mijloace bănești au fost transferate prin intermediul Sistemelor de remitere de bani. La moment în Republica Moldova sunt utilizate numeroase sisteme de transfer de bani: Anelik, Avers, Blizko, Caspian Money Transfer, Contact, Inter Express, Leader, Money Gram, Privat Money, RIA Money Transfer, Strada Italia, Trabex, Unistream, Western Union, Zolotaya Korona ș.a.

Distribuția valutară a transferurilor brute* prin sistemele de remitere de bani în luna aprilie a anului curent: euro (39,6%), dolari SUA (29,4%), ruble rusești (24,7%) și lei moldovenești (6,3%). Structura valutară a transferurilor brute prin sistemele de remitere de bani reflectă valutele în care sumele transferate au fost ridicate de persoanele fizice (indiferent de valuta originală transferată de peste hotare).

*Transferurile brute reprezintă datele pe sistemele de remitere de bani în baza sumelor eliberate persoanelor fizice rezidente.

Vedeți în continuare graficele ce ilustrează volumul transferurilor de mijloace bănești în primele 4 luni ale anului în perioada 2008 – 2015 și distribuția valutară a transferurilor pentru anul curent.

Banca Națională a Moldovei a majorat rata de bază de la 13.5% la 14.5%

0

Decizia de majorare a ratei de bază a fost luată astăzi, 28 mai 2015, de către Consiliul de administrație al Băncii Naționale a Moldovei prin vot anonim, anunță un comunicat al instituției.

Ultima dată rata de bază a fost majorată la ședința extraordinară a Consiliului de administrație al Băncii Naționale a Moldovei din 17 februarie 2015. Atunci rata de bază a fost majorată cu 5 p.p. – de la 8.5% la 13.5%.

De asemenea a fost majorată rata de dobândă la creditele overnight de la 16.5% până la 17.5%, iar rata la depozitele overnight s-a majorat de la 10.5% la 11.5%.

Normele rezervelor obligatorii din mijloace atrase în lei și în valută neconvertibilă se majorează cu 2.0 puncte procentuale până la 22% pentru perioada 08 iulie 2015 – 07 august 2015. Decizia este argumentată de BNM prin „scopul sterilizării surplusului de lichiditate format pe parcursul ultimelor luni și ameliorării mecanismului de transmisie a deciziilor de politică monetară”. În același timp, norma rezervelor obligatorii din mijloacele atrase în valută liber convertibilă se menține la nivelul actual de 14.0 la sută din baza de calcul.

Mai multe informații despre rata de bază și evoluția acesteia citiți în materialul Rata de bază și mecanismul de influențare a prețurilor.

Procesele de transformare şi modernizare ale Moldova Agroindbank au fost apreciate la nivel internaţional

0

Eforturile MAIB de transformare într-o bancă europeană modernă au fost apreciate de către una din cele mai influente reviste financiare internaţionale – Global Banking & Finance Review. Experţii acesteia au acordat BC „Moldova Agroindbank” SA Titlul de “Cea mai bună bancă comercială din Moldova în anul 2015”.

Aprecierea „Global Banking & Finance Review” se bazează pe cercetările experţilor săi, precum şi pe evaluările profesioniştilor independenţi în domeniul financiar-bancar, dar şi pe opiniile publicului cititor. De regulă, concluziile juriului se fac în baza analizei indicilor de performanţă atinse de bănci, inclusiv active, credite şi depozite, reţeaua de distribuţie, diversitatea şi accesibilitatea produselor şi serviciilor, etc.

MAIB a înregistrat în primele patru luni ale anului curent cele mai bune rezultate de activitate. La 30.04.2015, BC „Moldova Agroindbank” SA deţine un portofoliu de credite brutto în valoare de 10,9 miliarde lei, depozite – 12,7 miliarde lei, precum şi un volum maxim al activelor – 16,9 miliarde lei. Banca continuă să deţină cote maxime pe piaţă la majoritatea indicatorilor, inclusiv la profit care a depăşit suma de 210 milioane lei în patru luni ale anului. BC „Moldova Agroindbank” SA are una dintre cele mai extinse reţele fizice de distribuţie, precum şi o reţea performantă de deservire la distanţă.

Serghei Cebotari, Preşedintele Comitetului de Conducere BC „Moldova Agroindbank” SA:

„Aprecierea „Global Banking & Finance Review” este cu atît mai onorabilă şi importantă pentru Moldova Agroindbank acum cînd banca noastră urmează o transformare de calitate care presupune rebrandingul, schimbarea aspectului exterior şi interior al reţelei, modernizarea proceselor tehnologice şi atingerea unui nou nivel al calităţii. Iar faptul că premiul este acordat al treilea an consecutiv confirmă continuitatea acţiunilor noastre, stabilitatea şi siguranţa clienţilor.”

Global Banking & Finance Review este un portal financiar de frunte, oferind știri, analize, opinii, recenzii, interviuri din lumea financiar-bancară, din domeniile comerţului, tehnologiilor, investițiilor, de brokeraj, de schimb valutar, din domeniul taxelor şi legislaţiei, managementului, etc.

În cei 24 de ani de activitate Moldova Agroindbank a fost menţionată de nenumărate ori cu distincţii ale celor mai renumite organizaţii şi publicaţii în domeniu, printre care: „Finance Central Europe”; „Global Finance”; „World Finance”; „Trade Finance”; „Euromoney”; „The Banker”; „Finance Central Europe”, “Commerzbank” AG, etc., precum şi numeroase premii regionale şi naţionale.

Expert-Grup: 5 surse fundamentale ale crizei de la Banca de Economii, Banca Socială și Unibank

0

Conform Expert-Grup, criza de la Banca de Economii (BEM), Banca Socială (BS) și Unibank (UB) a avut loc în rezultatul suprapunerii a 5 factori fundamentali:

– reacția întârziată și insuficientă din partea BNM și a altor instituții relevante;

– schimbări obscure în structura acționariatelor BEM, BS și UB;

– încălcarea principiilor de bază de guvernanță corporativă la cele 3 bănci;

– sporirea artificială a capacității de creditare ale BEM, BS și UB;

– administrarea defectuoasă de la BEM de până la criză.

1. Reacția întârziată și insuficientă din partea BNM și a altor instituții relevante

Criza de la cele 3 bănci nu ar fi fost posibilă dacă instituțiile responsabile de stabilitatea financiară din țară ar fi acționat prompt și eficient. Astfel, BNM și Ministerul Finanțelor cunoșteau despre probleme de la BEM încă din 2011. Acestea s-au informat reciproc, precum și au atenționat Comitetul Național de Stabilitatea Financiară. Totodată, BNM analiza problema plasamentelor interbancare încă din 2013 și a avertizat de mai multe ori BEM, BS și UB privind riscurile de concentrare și de credit asociate cu aceste activități. În plus, întregul raport al companiei Kroll a fost bazat, în mare parte, pe informația deja deținută de către BNM, fapt ce sugerează că autoritatea de reglementare era la curent cu tranzacțiile dubioase de la cele 3 bănci însă, intenționat sau din cauza unor constrângeri și a lipsei de garații legale, nu a acționat suficient pentru prevenirea sau remedierea problemelor identificate.

Au avut loc tentative din partea BNM de a preveni tranzacțiile respective, însă unele au fost insuficiente, iar altele ineficiente sau întârziate. Spre exemplu, în decembrie 2013, a fost emisă Hotărârea Consiliului de administrație al BNM nr. 240. Conform acesteia, BNM a ajustat actele normative pentru a limita orice fel de expunere la 15% de la CNT, cu scopul împiedicării băncilor să manipuleze cu indicatorii de lichiditate și capital. Însă, hotărârea respectivă a fost suspendată pentru perioada 10 februarie 2014 – 1 decembrie 2014 în urma încheierii Judecătoriei Rîșcani, mun. Chișinău, care ulterior a fost casată prin decizia Curții de Apel din 1 decembrie 2014. Totodată, modificările la Codul Penal care majorează nivelul responsabilității conducerii și acționarilor pentru performanța băncilor au fost introduse abia în iulie 2014, iar nivelul sancțiunilor prevăzute sunt relativ blânde comparativ cu magnitudinea potențialelor încălcări a legislației. Nu în ultimul rând, nu a fost finalizat procesul de ajustare a cadrului legal care să prevină crize și tranzacții similare pe viitor. Spre exemplu, judecătoriile pot și în continuare să emită decizii care pot afecta guvernanța corporativă și interesele deponenților, deciziile BNM pot fi suspendate prin decizii judecătorești, verificarea calității acționarilor se face în continuare doar pentru cei care dețin pachete de acțiuni ce depășesc 5% din capitalul social, acțiunile băncilor comerciale pot fi gajate în continuare sau procurate din contul împrumuturilor oferite de companii off-shore, iar noțiunea de activitate concertată rămâne destul de vag definită de cadrul normativ.

Tranzacțiile frauduloase nu puteau trece neobservate de către BNM, iar criza de la BEM, BS și UB poate fi considerată un adevărat eșec de reglementare bancară. Orice tranzacții cu entități de peste hotare se realizează prin intermediul sistemei Swift, la care are acces și BNM, iar plățile în monedă națională sunt la fel monitorizate în timp real. BNM cunoştea despre faptul că fragmentarea acţionariatului în cele trei bănci poate duce la riscuri adiţionale. Concluziile şi constatările raportului Kroll, realizat în baza datelor oferite de către BNM confirmă că autoritatea bancară cel puţin dispunea de informaţii care să creeze suspiciuni rezonabile cu privire la acţiuni concertate ale mai multor acţionari minoritari pentru a obţine controlul băncilor. Nu este clar de ce BNM nu a depus mai mult efort întru a verifica şi a bloca schimbările de acţionari, precum și activitatea de creditare dubioasă de la cele 3 bănci. Acest lucru devenea imperativ, luând în calcul mai multe tentative de preluări ostile asupra unor bănci relevante din Republica Moldova în anul 2011. Raportul misiunii FMI din 18 noiembrie 2014,menţionează că BNM a beneficiat încă în anul 2011 de suport tehnic în baza căruia BNM a primit mai multe soluţii de ordin legislativ pentru a consolida şi îmbunătăţi funcţia de reglementare a guvernanţei bancare şi transparentizarea acţionariatului în cadrul băncilor. Recomandările de politici au fost parţial aprobate prin asumarea răspunderii de către Guvern.

2. Administrarea defectuoasă de la BEM de până la criză

Deși raportul companiei Kroll a cuprins perioada 17 august 2012 – 26 noiembrie 2014, investigarea cauzelor fundamentale care au dus la decapitalizarea BEM, BS și UB trebuie să înceapă cel puțin din 2009. Originea crizei poate fi considerată din momentul agravării substanțiale a portofoliului de credite a BEM, după preluarea activelor toxice de la Investprivatbank, care a falimentat în 2009, dar în special a intensificării creditării imprudente începând cu 2010. Drept rezultat, ponderea creditelor neperformante în total credite s-a majorat de la doar 9,1% în T1-11 la 31,9% în T4-11, la finalul anului 2012 aceasta a constituit tocmai 55,3%, la finalul lui 2013 – 58,4%, iar în T1-15 aceasta a crescut la 72,6%. La alte bănci, în perioada relevantă, ponderea creditelor neperformante nu a variat considerabil, fiind în jurul cotei de 12-13%.

Activitatea de creditare a BEM din 2010-2011 necesită o atenție, cel puțin, la fel de amplă ca și evenimentele recente de la cele 3 bănci. Nu este clar de ce autoritățile nu au solicitat investigarea și acestei perioade, în special dacă luăm în considerație conflictele între acționari și preluările ostile a acțiunilor de la BEM din 16 mai – 9 august 2011 și primăvara anului 2012, în rezultatul cărora un pachet important de acțiuni a ajuns în proprietatea unor firme din zone off-shore care apoi au fost transferate unor companii din Federația Rusă. Aceasta a cauzat mai multe blocaje de management, fapt ce a afectat și mai mult activitatea prudențială a băncii. Majoritatea din creditele neperformante acumulate de BEM, în valoare de 1 miliard lei au fost cesionate în data de 18 martie 2013 către o companie off-shore cu reputație dubioasă. Ulterior, situația critică de la BEM a servit motivul principal al cedării pachetului majoritar al statului către investitori din Federația Rusă, cu reputație la fel de dubioasă. La scurt timp, unii acționari BEM au utilizat acțiunile deținute la această bancă pentru a garanta creditele obținute de către alte companii de la BS.

3. Schimbări obscure în structura acționariatelor BEM, BS și UB

Aparent, restructurările acționariatelor BEM, BS și UB au servit drept pistă necesară pentru efectuarea operațiunilor dubioase și ingineriilor financiare de la cele 3 bănci. În anul 2013 s-au produs o serie de restructurări ale acționariatelor BEM, BS și UB, în rezultatul cărora pachete mai mici de 5% din capitalul social al băncilor au revenit unor companii și persoane fizice. La prima vedere aceștia nu aveau afilieri reciproce, însă, conform constatărilor experților KROLL, există o probabilitate înaltă a activității concertate din partea noilor acționari (atât între acționarii aceleiași bănci, cât și între acționarii BEM, BS și UB). Având în vedere faptul că pachetele de acțiuni tranzacționate nu depășeau pragul de 5% din capitalul social, acestea nu puteau fi automat calificate drept pachete cu cote substanțiale și, respectiv, nu solicitau permisiunile prealabile din partea BNM.

BNM putea suspecta că dobândirea acțiunilor în pachete mai mici de 5% în aceeași perioadă, într-un mod similar, reprezenta o dobândire concertată, cu scopul de a evita permisiunea BNM. În acest caz, BNM putea bloca dreptul de vot. Aceasta nu s-a întâmplat și a subminat și mai mult calitatea guvernanței corporative din cadrul băncilor și a facilitat implicarea băncilor în activități de creditare dubioasă, de care au beneficiat companii cu afilieri aparente cu unii din acționarii celor 3 bănci. Omisiunea BNM în acest caz de a bloca drepturile oferite de aceste acțiuni ar putea fi explicată prin practicile sale anterioare, care au tolerat operațiuni similare cu acțiunile altor bănci.

O altă problemă este modul în care noii acționari ai BEM, BS și UB din 2013 au achiziționat acțiunile. La toate cele 3 bănci, noii acționari au procurat pachetele de acțiuni în baza împrumuturilor și creditelor contractate de la companii off-shore și bănci rusești. Totodată, nu este clar ce gaj sau alte tipuri de garanții au utilizat acționarii pentru a obține aceste finanțări. Este cert, însă, faptul că proveniența banilor cu care au fost achiziționate pachetele de acțiuni este una netransparentă și dubioasă. Totodată, BNM nu a intervenit suficient pentru a asigura calitatea acționariatului băncilor.

4. Încălcarea principiilor de bază de guvernanță corporativă la BEM, BS și UB

Restructurările acționariatelor au subminat esențial calitatea guvernanței corporative din cadrul BEM, BS și UB. În unele cazuri, reprezentanții managementului de vârf aveau grade de rudenie cu unii acționari, fapt ce a subminat funcția de control din partea acționarilor asupra managementului băncii. Totodată, în 2013, în funcția de director BEM a fost numită o persoană care anterior deținea funcția de vice-director la BS, iar potrivit experților Kroll, acesta consulta deciziile manageriale la BS încă în 2014. În plus, unii manageri de bănci aveau afilieri evidente de familie și de afaceri cu acționarii și membrii consiliilor de administrare la alte bănci (din cadrul BEM, BS și UB). Aceasta a permis implicarea băncilor respective în activități riscante și chiar dubioase de creditare, scopul cărora aparent era diferit de cel urmărit în mod normal de către băncile comerciale. În final, încălcarea principiilor de bază de guvernanță corporativă a fost unul din factorii fundamentali ai decapitalizării BEM, BS și UB.

5. Ingineriile financiare și sporirea artificială a capacității de creditare a BEM, BS și UB

Activitatea de creditare dubioasă a fost precedată de o serie de inginerii financiare care au dus la majorarea artificială a capacității de creditare a celor 3 bănci și au permis mascarea lacunelor privind lichiditatea și calitatea portofoliilor bancare. BEM, UB și BS au utilizat scheme de cesionare a portofoliilor creditare în favoarea unor companii off-shore. Lichiditățile obținute erau plasate sub forma unor depozite interbancare, care ulterior se transformau în credite acordate unor companii aparent afiliate între ele și ulterior erau cedate companiilor off-shore. Scopul acestor tranzacții era de a ascunde în bilanțurile contabile creditele neperformante, fapt ce permitea disponibilizarea fondurilor suplimentare pentru activitatea de creditare (din contul diminuării fondurilor de reduceri pe care băncile sunt obligate să le mențină proporțional creditelor neperformante). Este interesant că sporirea capacităților de creditare a fost posibilă și cu implicarea unor bănci locale (Victoriabank, Moldindconbank, Moldova Agroindbank), dar și bănci din Federația Rusă (Metrobank, Alef-Bank, Gazprombank și Interprombank), care au deschis depozite interbancare la cele 3 bănci. Aparent, BNM a atenționat în 2013 conducerile BEM, BS și UB privind riscurile asociate depunerilor interbancare și creșterii nivelului de concentrare a expunerilor, însă acțiunile necesare de remediere nu au fost întreprinse. Totodată, BNM nu a fost suficient de perseverentă în combaterea tranzacțiilor respective, mai ales că magnitudinea acestora atingerea cote istorice pentru Republica Moldova.

Sporirea creditării obscure de la BEM, BS și UB era imposibilă fără manipularea cu indicatorii de lichiditate și de expunere. În particular, băncile deschideau depozite de până la 30 de zile la anumite bănci rusești (cu care aparent aveau înțelegeri reciproce), după care băncile respective deschideau depozite la cele 3 bănci pentru un termen mai mare de 30 de zile, cu sume similare și practic în aceleași zile. La expirarea termenului de 30 de zile pentru depozitele plasate în băncile rusești, acestea reveneau pentru o zi la BEM, BS și UB după care se deschideau noi depozite de până la 30 de zile la băncile rusești. Aceste tranzacții aveau cel puțin 2 scopuri. În primul rând, aceasta permitea manipularea cu indicatorii de lichiditate a celor 3 bănci. Faptul că depozitele BEM, BS și UB deschise la băncile rusești aveau un termen mai mic de 30 zile, acestea se considerau ca și active lichide și, respectiv, de jure nivelele raportate de lichiditate nu erau afectate. În al doilea rând, depozitele celor 3 bănci deschise la băncile rusești erau utilizate în calitate de garanții pentru creditele dubioase acordate unor companii aparent afiliate. Aceasta a permis mascarea nivelului expunerilor față de o serie de debitori cu capacitate slabă de plată și reputație dubioasă.

Vedeți raportul integral pregătit de către Expert-Grup.

Una dintre cele mai mari bănci din Europa a acordat MAIB premiul în domeniul plăților comerciale și transferurilor interbancare

0

Una din cele mai mari bănci din Europa – Commerzbank AG – a conferit BC „Moldova Agroindbank” SA Premiul în domeniul plăților comerciale și transferurilor interbancare, pentru anul 2014.

Premiul i-a fost decernat Preşedintelui Comitetului de Conducere al BC “Moldova Agroindbank” SA,  Serghei Cebotari, în capitala Georgiei Tbilisi, unde Preşedintele MAIB a participat la Reuniunea Anuală a Băncii Europene pentru Reconstrucţie şi Dezvoltare (BERD). Distincţia i-a fost înmânată de către Directorul regional Instituții Financiare ale Commerzbank AG pentru CSI şi Țările Baltice, Axel Nikolaus Bommersheim.

Premiul reflectă raportul optim dintre numărul de plăţi efectuate şi calitatea perfectării instrucţiunilor de plată – STP (Straight Through Processing), înregistrat de către MAIB în anul 2014. De accentuat că Moldova Agroindbank SA a atins unul din cele mai înalte coeficiente de prelucrare automată a transferurilor internaţionale respectând întocmai recomandările Commerzbank, ce permite procesarea momentană a plăţilor clienţilor băncii.

Preşedintele MAIB, Serghei Cebotari a calificat distincţia acordată de Commerzbank drept o apreciere a performanţei atinse de Moldova Agroindbank în perfectarea plăţilor comerciale şi a transferurilor interbancare prin băncile corespondente din diferite ţări ale lumii.

“Mulţumim Commerzbank pentru acest prestigios premiu care arată odată în plus că BC “Moldova Agroindbabnk” SA a atins un nou nivel al calităţii, demn de o bancă europeană modernă, iar clienţii şi partenerii noştri pot avea în continuare toată încrederea în noi”, a menţionat Serghei Cebotari.

Commerzbank AG este una din cele mai mari companii financiare transnaţionale din lume. Moldova Agroindbank colaborează cu Commerzbank, în calitate de bancă corespondentă, din anul 1994. MAIB are posibilitatea de a efectua plăţi interbancare prin Commerzbank în mai multe valute internaţionale, inclusiv Euro, Dolar SUA, Franc elveţian, Lira sterlină, Yenul japonez, Yuanul chinezesc. Actualul Premiu este al treilea la număr venit din partea acestei instituţii financiare faimoase. De asemenea, în anii precedenţi Moldova Agroindbank a obţinut premii similare din partea băncii americane Citibank.

Un nou pas spre eliminarea secretului bancar – UE și Elveția au semnat un acord ce prevede schimbul automat de informații

Uniunea Europeană şi Elveţia au semnat astăzi (27 mai 2015) un acord istoric privind transparenţa în domeniul fiscal, care va îmbunătăţi semnificativ lupta cu evaziunea prin eliminarea secretului bancar, părţile semnatare urmând să facă schimb automat de informaţii despre conturile rezidenţilor, din 2018, anunță Mediafax.

Acordul pune capăt secretului bancar pentru rezidenţii Uniunii Europene şi va împiedica evazioniştii să ascundă fonduri nedeclarate în conturi din Elveţia, se arată într-un comunicat al Comisiei Europene.

Acordul a fost semnat de comisarul pentru Economie Pierre Moscovici, Janis Reirs, ministrul de Finanţe din Letonia, ţară care deţine preşedinţia prin rotaţie a UE, şi de secretarul de stat pentru Finanţe Internaţionale din Elveţia, Jacques de Watteville.

„Acordul de astăzi semnalează o nouă eră a transparenţei fiscale şi de cooperare între UE şi Elveţia, este o nouă lovitură dată evazioniştilor, un nou pas spre fiscalitate corectă în Europa. UE a deschis calea către schimbul automat de informaţii, în speranţa că şi alţi parteneri internaţionali o vor urma. Acest acord este dovada că ambiţia şi determinarea UE pot da rezultate”, a declarat Moscovici.

Schimbul automat de informaţii este considerat unul dintre cele mai eficiente instrumente pentru combaterea evaziunii fiscale, oferind autorităţilor informaţii esenţiale despre veniturile din străinătate ale persoanelor, pentru a putea evalua şi colecta taxele aferente.

Potrivit acordului dintre UE şi Elveţia, statele membre vor primi, anual, numele, adresele, datele de identificare fiscală şi datele de naştere ale persoanelor cu conturi în Elveţia, precum şi alte informaţii despre situaţia lor financiară, se arată în comunicat.

Noul acord corespunde cu regulile sporite de transparenţă convenite anul trecut de statele membre UE, precum şi cu noile standarde ale Organizaţiei pentru Cooperare şi Dezvoltare Economică şi ale G20, privind schimbul automat de informaţii.

Comisia Europeană finalizează în prezent negocierile pentru acorduri similare cu Andorra, Liechtenstein, Monaco şi San Marino, care ar urma să fie semnate până la sfârşitul acestui an.

Prima extragere la sorți a campaniei “FinComBank elimină granițele 3” a avut loc

0

Noi apreciem munca fiecăruia, oriunde nu s-ar afla, fie în țară, fie peste hotare, și înțelegem că fiecare bănuț trimis acasă la cei dragi, contează. 

De aceea am inițiat Campania “FinComBank elimină granițele 3” pentru a-ți răsplăti încrederea acordată față de FinComBank, premiindu-te atât pe tine cât și pe cei dragi.

Pentru că pe data de 22 mai a avut loc prima extragere la sorți a promoției, aducem sincere felicitări primilor 3 câștigători ai campaniei:

  • Vdovii Nicolai – 5.000 lei;
  • Goncearuc Dina –  5.000 lei;
  • Grajdeanu Raisa – 10.000 lei.

Grăbește-te și tu ai șansă să câștigi. Au mai rămas 3 premii.

Următoarea extragere va avea loc pe 6 iulie 2015.

Amintim condițiile de participare:

Fă un transfer bănesc sau primește bani la orice sucursală FinComBank în sumă nu mai mică de 500 Euro/500 USD sau 25 000 RUB, și câștigă unul din cele 6 premii băneşti: 3 x 10.000 MDL; 3 x 5.000 MDL.

Pentru înscrierea în promoție este nevoie de a efectua tranzacții în unitățile FinComBank prin sistemele internaţionale: Western Union, Золотая Корона, Юнистрим, Анелик, Leader, RIA Money, Contact.

Pentru detalii te poți adresa:

mun. Chișinău, str. Pușkin 26

Теl.: (022) 26-99-32

E-mail: [email protected]

www.fincombank.cоm

Banca Vaticanului a înregistrat în 2014 un profit net de 69,3 milioane euro

Banca Vaticanului – Istituto per le Opere di Religione (IOR) – a anunţat recent că în 2014 a înregistrat un profit net de 69,3 milioane de euro, în creştere semnificativă faţă de profitul de 2,9 milioane de euro înregistrat în 2013, în principal ca urmare a veniturilor mai mari din tranzacţionarea de obligaţiuni precum şi a reducerii cheltuielilor operaţionale, scrie economica.net cu referire la Reuters.

IOR a precizat că, din profitul realizat anul trecut, va dona 55 de milioane de euro către bugetul Sfântului Scaun urmând ca restul de 14,3 milioane de euro să fie depozitat în rezervele sale, conform Agerpres.

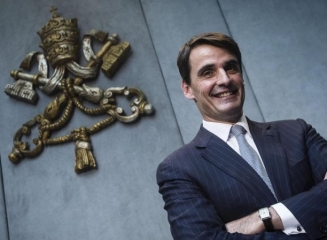
“Accentul principal este pus pe îmbunătăţirea fundamentală a standardelor noastre privind serviciile cu clienţii precum şi pe profesionalizarea serviciilor noastre de management de active”, a declarat preşedintele IOR, Jean-Baptiste de Franssu (foto).

În raportul său anual, IOR a informat că face progrese în îndeplinirea noilor standarde mai stricte de supervizare care au fost introduse în ultimii ani. După ce a fost implicată în trecut în câteva scandaluri răsunătoare, una din reformele implementate de IOR a fost închiderea conturilor care nu au legătură cu biserica sau sunt inactive. Banca a informat că în perioada de după luna mai 2013 a închis 4.614 astfel de conturi, ceea ce a condus la diminuarea bazei sale de clienţi până la 15.181, ia alte 274 de conturi sunt pe cale să fie închise.

Banca Vaticanului a fost înfiinţată în 1942 de Papa Pius al XII-lea. Baza sa de clienţi este formată din instituţiile catolice, membrii clerului, angajaţii actuali sau foşti ai Vaticanului, ambasadele şi diplomaţi acreditaţi pe lângă Sfântul Scaun.