Acasă Blog Pagina 588

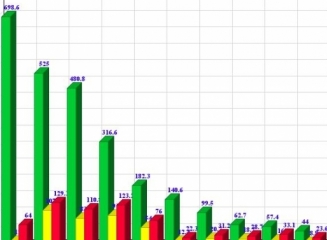
(grafic) Venituri din dobânzi, taxe și comisioane, diferențe de curs – cât a câștigat fiecare bancă până la 31 mai 2015?

0

Banca Națională a Moldovei a publicat raportul financiar pentru sistemul bancar la data de 31 mai 2015. Astfel, sistemul bancar al Republicii Moldova a generat în primele 5 luni ale anului curent un profit cumulat de 599,2 milioane lei.

Principalele surse de venituri ale băncilor comerciale constituie: veniturile din dobânzi (2,7 miliarde lei), diferențele de curs de schimb (1 miliard lei) și veniturile din taxe și comisioane (506 milioane lei).

La capitolul venituri din dobânzi lider este Banca Socială (698,6 milioane lei), urmată de Moldova Agroindbank (525 milioane lei), Moldindconbank (480,8 milioane lei), Victoriabank (316,6 milioane lei) și Mobiasbanca GSG (182,3 milioane lei).

Taxele și comisioanele au adus cele mai multe venituri următoarelor instituții financiare: Moldova Agroindbank (107,9 milioane lei), Victoriabank (91,5 milioane lei), Moldindconbank (83,5 milioane lei), Banca de Economii (63,7 milioane lei) și Mobiasbancă GSG (54,5 milioane lei).

Operațiunile pe piața valutară au generat cele mai mari venituri (nete) pentru Banca de Economii (397,7 milioane lei), Moldova Agroindbank (129,3 milioane lei), Victoriabank (123,2 milioane lei), Moldindconbank (110,8 milioane lei) și Mobiasbancă GSG (76 milioane lei).

Vedeți în continuare tabelul și graficul ce ilustrează tipurile de venituri și rezultatul obținut de fiecare bancă comercială în primele 5 luni ale anului curent (2015).

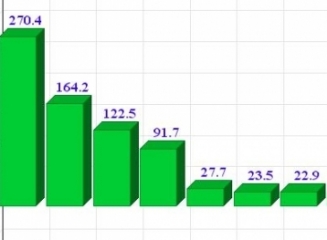
(grafic) Top bănci după mărimea profitului înregistrat la 31.05.2015. Care bănci înregistrează pierderi?

0

Banca Națională a Moldovei a publicat informația privind contul de profit sau pierdere al sectorului bancar la data de 31 mai 2015. Astfel, în primele 5 luni ale anului curent, sistemul bancar al Republicii Moldova a generat un profit cumulat de 599,2 milioane lei.

Dacă să comparăm cu anul precedent (2014), profitul total pe sistem a crescut cu peste 32%. La 31 mai 2014 acest indicator înregistra valoarea de 453 milioane lei.

Liderul la 31.05.2015 la capitolul profit este Moldova Agroindbank, înregistrând valoarea de 270,4 milioane lei. MAIB este urmată de către Moldindconbank cu un profit de 164,2 milioane lei și Victoriabank – 122,5 milioane lei.

În continuare în clasament urmează Mobiasbancă Groupe Societe Generale (91,7 milioane lei), ProCredit Bank (27,7 milioane lei), FinComBank (23,5 milioane lei), Energbank (22,9 milioane lei) și Eximbank Gruppo Veneto Banca (21,9 milioane lei).

De menționat că din 14 bănci comerciale prezente pe piață, 2 instituții financiare au înregistrat un rezultat financiar negativ la data de 31.05.2015 – Unibank (-18,7 milioane lei) și Banca de Economii (-151,2 milioane lei). Ambele bănci se află sub administrare specială a BNM începând cu sfârșitul anului precedent. O altă bancă aflată sub administrarea specială a BNM – Banca Socială – a raportat un profit în valoare de 1,6 milioane lei după 5 luni de activitate în anul curent.

Rezultatele financiare ale tuturor 14 bănci din țară le puteți vedea în graficul ce urmează. De asemenea vedeți graficul ce prezintă comparația rezultatului financiar dintre primele 5 luni ale anului 2014 cu 2015.

European Deposit Insurance Scheme (EDIS) – noua propunere pentru garantarea depozitelor la nivel european

Liderii UE discută dacă deponenţii din băncile europene vor putea fi beneficiarii unei scheme unice de garantare până în anul 2017. Deponenţii din statele membre ale Uniunii Europene vor fi protejaţi în cazul falimentului unei bănci de o garanţie la nivelul întregului spaţiu comunitar care, de la mijlocul lui 2017, se va adăuga schemelor de garantare existente deja la nivel naţional, potrivit unui raport care va fi prezentat astăzi de preşedinţii celor cinci instituţii UE, scrie capital.ro cu referire la Reuters.

Statele membre UE au deja obligaţia de a proteja depozitele bancare de până la 100.000 de euro dar performanţele slabe înregistrate de unele instituţii de credit precum şi îngrijorările cu privire la posibilitatea intrării Greciei în incapacitate de plată, ceea ce ar afecta băncile elene, ar putea face insuficientă actuala garanţie.

Pentru a-i proteja pe contribuabilii europeni de riscul de a fi nevoiţi să vină în ajutorul băncilor, aşa cum s-a întâmplat după criza financiară din 2008, preşedintele Comisiei Europene, Jean-Claude Juncker, alături de alţi lideri ai UE printre care şi preşedintele Băncii Centrale Europene, Mario Draghi, au propus o schemă de garantare a depozitelor la nivel european (European Deposit Insurance Scheme). Potrivit planului iniţial, băncile vor finanţa EDIS, aceasta urmând să se adauge contribuţiilor impuse deja instituţiilor europene de credit pentru înfiinţarea fondului unic de rezoluţie a băncilor, Single Resolution Fund (SRF).

Propunerea, care face parte dintr-un raport ce va fi prezentat săptămâna aceasta de liderii UE, prevede o serie de modificări în cazul SRF pentru ca acesta să poată beneficia de sprijinul oferit fondul de salvare a zonei euro (European Stability Mechanism) până în 2024. ESM va oferi împrumuturi de urgenţă pentru SRF în cazul în care capitalul acestuia din urmă nu este suficient pentru a veni în sprijinul băncilor. La rândul său ESM este revizuit de liderii UE, care vor ca acest fond de 500 de miliarde de euro să poată fi capabil să recapitalizeze mai rapid băncile cu probleme se preconizează în prezent.

Obiectivul acestor modificări este ruperea cercului vicios sesizat în timpul crizei când statele cu probleme de lichidităţi au venit în sprijinul băncilor aflate în dificultate, care la rândul lor erau cumpărători importanţi de obligaţiuni guvernamentale. În ideea de a limita acest cerc vicios, raportul susţine că liderii UE ar trebui să revizuiască în mod periodic expunerea băncilor pe obligaţiunile guvernamentale de exemplu prin stabilirea unor limite de expunere.

Supraveghere specială vs administrare specială

0

În data de 12 iunie 2015, Banca Națională a Moldovei a decis să instituie supraveghere specială asupra a trei bănci importante din sistem, pentru o perioadă de trei luni. Este vorba despre Moldova-Agroindbank, Victoriabank și Moldindconbank. Ce este important de menționat este că semnificația termenului de „supraveghere specială” este total diferită de cea de „administrate specială”; altfel spus, situația financiară de la MAIB, VB și MICB este incomparabilă cu cea existentă actualmente la Banca de Economii, Banca Socială și Unibank.

Supraveghere specială vs administrare specială

Potrivit Legii privind instituțiile financiare, Banca Naţională poate institui procedura de supraveghere specială a unei bănci în cazul constatării unor neregularități în activitatea băncii, acţionariatului sau administratorilor, precum şi în cazul unei situaţii financiare precare a acesteia.

Supravegherea specială se efectuează printr-o comisie instituită în acest scop, formată din maximum 5 salariaţi din cadrul Băncii Naţionale. Membrii comisiei de supraveghere specială au acces la toate informaţiile, documentele şi registrele băncii, fiind obligaţi să păstreze secretul profesional privind operaţiunile acesteia.

Comisia de supraveghere specială prezintă Băncii Naţionale rapoarte periodice şi recomandări referitoare la situaţia băncii. În funcţie de propunerile şi concluziile rezultate din rapoartele comisiei de supraveghere specială, Banca Naţională hotărăşte cu privire la încetarea sau continuarea supravegherii speciale pentru o perioadă de cel mult 3 luni de la data instituirii ei.

În cazul în care în activitatea băncii se constată în continuare deficienţe grave, Banca Naţională poate hotărî, în funcţie de situaţia concretă, aplicarea măsurii de administrare specială a băncii sau a altor măsuri prevăzute de lege, inclusiv retragerea licenţei şi lichidarea silită a băncii.

Administrarea specială reprezintă un regim de administrare instituit pentru o anumită perioadă în privinţa unei bănci, care prevede realizarea unui complex de măsuri administrative, financiare, juridice, organizatorice în scop de stabilire a condiţiilor optime pentru conservarea valorii activelor, eliminarea deficienţelor în administrarea băncii şi a patrimoniului ei, încasarea creanţelor, stabilirea posibilităţilor de remediere a situaţiei financiare, inclusiv de restructurare, sau de lichidare a băncii.

Banca Naţională poate institui administrarea specială asupra unei bănci în cazul în care:

– instituirea măsurii de supraveghere specială nu a dat rezultate;

– cuantumul capitalului băncii este mai mic deсât cuantumul capitalului reglementat ori coeficientul suficienţei capitalului este mai mic cu cel puţin 1/3 faţă de coeficientul stabilit în actele normative;

– coeficientul lichidităţii băncii este mai mic cu cel puţin 1/4 faţă de coeficientul stabilit în actele normative;

– banca nu respectă sau nu este capabilă să respecte măsurile de remediere impuse de Banca Naţională;

– banca împiedică sistematic exercitarea atribuţiei de supraveghere bancară prin tăinuirea conturilor, activelor, registrelor, rapoartelor, documentelor şi a informaţiilor sau prin refuzul neîntemeiat de prezentare a acestora angajaţilor împuterniciţi ai Băncii Naţionale;

– organele de conducere ale băncii nu sunt capabile să asigure activitatea băncii în conformitate cu legislaţia, în special în legătură cu conflictele ce dezorganizează activitatea băncii, cu arestul, suspendarea din funcţie a administratorilor în cadrul unei cauze penale sau cu condamnarea acestora pentru infracţiunea comisă;

– aceasta se solicită de bancă în baza hotărârii consiliului sau adunării generale a acţionarilor băncii.

Administrarea specială se instituie pe un termen de până la 9 luni. Termenul de administrare specială poate fi prelungit doar o singură dată pentru o perioadă ce nu poate depăşi 3 luni.

Situația financiară la Moldova-Agroindbank, Victoriabank și Moldindconbank versus Situația financiară la Banca de Economii, Banca Socială și Unibank

Potrivit celor mai recente date publicate de BNM, Moldova-Agroindbank, Moldindconbank și Victoriabank sunt cele mai profitabile bănci din sistem. Astfel, profitul obținut de Moldova-Agroindbank în primele 4 luni ale anului curent a fost de 210.2 mil. lei, Moldindconbank – 117.1 mil. lei și Victoriabank – 85.7 mil. lei. Profiturile fiecărei bănci dintre aceste trei au fost în creștere în raport cu aceeași perioadă a anului trecut, în mod special cele ale MAIB care s-au majorat cu 70%, urmată de VB care și-a majorat profitul cu 39% și MICB – cu 1.4%.

Totodată, din grafic se remarcă că Banca de Economii și Unibank au obținut pierderi de la începutul anului curent, iar Banca Socială – are un profit modest de 1.6 mil. lei.

Diferența semnificativă dintre situația financiară a celor trei bănci sub supraveghere specială și situația financiară a celor trei bănci sub administrate specială se vede și la nivelul indicatorilor reglementați de actele normative ale BNM, precum și în calitatea portofoliilor de credite ale acestor bănci licențiate.

Indicatori

 Suficienţa capitalului ponderat la risc

(≥ 16%)

 Soldul datoriei la credite neperformante (suma de bază) / Soldul datoriei la credite (suma de bază)

 Principiul I – Lichiditatea pe termen lung

(≤ 1)

   Principiul II – Lichiditatea curentă (≥ 20%)

Unitatea de măsură

%

%


%

TOTAL

14.64

14.00

1.51

26.19

Unibank

14.2

75.22

0.47

5.46

Banca Socială

3.19

37.27

23.44

4.24

Banca de Economii

2.15

79.22

0.29

9.42

Moldindconbank

18.68

7.92

0.75

29.66

Victoriabank

22.26

10.07

0.70

46.32

MAIB

19.98

7.13

0.72

32.89

Comerțbank

63.84

11.52

0.73

46.42

EuroCreditBank

117.35

15.08

0.57

46.27

FinComBank

22.82

3.70

0.78

31.24

Eximbank

39.7

21.18

0.93

31.04

Mobiasbanca

25.19

6.59

0.52

44.22

Energbank

26.51

14.70

0.62

43.55

BCR Chișinău

120.16

31.13

0.52

57.25

ProCredit Bank

21.34

6.88

0.57

31.00


Banca de Economii, Banca Socială și Unibank continuă să nu respecte indicatorii de prudență bancară, cum ar fi suficiența capitalului ponderat la risc care trebuie să fie mai mare de 16%, precum și principiul de lichiditate curentă, ponderea activelor lichide în total active fiind sub 20% la aceste bănci sau sub nivelul minim stabilit de actele normative ale BNM. Banca Socială are probleme și cu lichiditatea pe termen lung. În ceea ce privește calitatea portofoliilor de credite la băncile aflate sub administrare specială, constatăm la acestea cote semnificative ale creditelor neperformante, mult mai mari decât media pe sistem (în calcul mediei pe sistem au intrat și cifrele înregistrate de BEM, Banca Socială și Unibank).

Pe de altă parte, Moldova-Agroindbank, Moldindconbank și Victoriabank nu au probleme cu nerespectarea indicatorilor de prudență bancară și au portofolii de credite destul de echilibrate.

Potrivit conducerii BNM, instituirea supravegherii speciale la Moldova-Agroindbank, Moldindconbank și Victoriabank ține mai mult de necesitatea acordării unei atenții speciale structurii acționariatului din aceste bănci. Expertul analitic Adrian Lupușor remarcase într-o postare pe Facebook că o cauză a instituirii supravegherii speciale ar putea fi expunerea acestor trei bănci la băncile aflate sub administrare specială, dar și în astfel de condiții expertul nu consideră că asta ar crea mari probleme. Pe de altă parte, conducerea BNM susține că MAIB, Victoriabank și Moldindconbank nu mai au plasamente la Banca de Economii, acestea activează în regim normal, au mijloace suficiente pentru deservirea clienților și sunt supravegheate zilnic de către BNM.

Autor: Daniela Dermengi

BNM începe implementarea proiectului „Registrul Riscurilor de Credit”

0

Pe 15 iunie 2015, Banca Națională a Moldovei a inițiat proiectul de implementare a Registrului Riscurilor de Credit, anunță un comunicat al instituției.

Acesta este un sistem informatic modern pentru colectarea, stocarea, prelucrarea și analiza sistematică a informației detaliate cu privire la toate creditele acordate de băncile licențiate din Republica Moldova. Riscul de credit reprezintă riscul de pierdere în cazul în care debitorul băncii nu rambursează un credit la scadență și sau nu achită dobânzile aferente.

Implementarea Registrului Riscurilor de Credit va permite Băncii Naționale să monitorizeze mai eficient calitatea creditelor din sistemul bancar și să solicite băncilor implementarea în timp util a măsurilor necesare pentru diminuarea pierderilor potențiale din activitatea de creditare. Acest sistem va diminua considerabil timpul necesar pentru colectarea și prelucrarea informației cu privire la portofoliile de credit și va reduce eforturile băncilor de raportare către BNM. Informația colectată va fi gestionată de BNM, aplicând cele mai bune standarde internaționale de securitate, respectând strict legislația în vigoare cu privire la păstrarea secretului bancar și protecția datelor cu caracter personal.

Soluția informatică va fi implementată pînă în trimestrul II, 2016 de către un consorțiu internațional format din: Selex ES S.p.A. (Italia), S.C. Crystal-System S.R.L. (România) și S.C. Siveco România S.A. (România).

Registrul Riscurilor de Credit va fi utilizat de BNM doar în scopul activității sale de supraveghere a sistemului bancar. Acest sistem nu are scop comercial și nu va concura cu serviciile prestate de companii private în domeniul istoriilor de credit.

Alex Kremer (Banca Mondială): Noi recomandăm autorităților lichidarea Băncii de Economii, Banca Socială și Unibank

0

Aceasta este opinia Directorului Băncii Mondiale în Moldova – dl Alex Kremer, referitor la soarta celor 3 bănci aflate sub administrare specială a BNM, citată de Infotag.

“Noi recomandăm autorităților ca cele trei bănci aflate în prezent sub administrare specială – Banca de Economii, Banca Socială și Unibank – să fie lichidate. Orice încercare de a naționaliza și recapitaliza Banca de Economii nu ar spori doar costul direct pentru bugetul public, dar ar crea și un risc ca banii contribuabililor să fie utilizați pentru a acoperi pierderile ascunse și pierderile potențiale de viitor. Într-adevăr, nu este exclus că o parte din datoriile restante ale Băncii de Economii sunt către persoane implicate în această fraudă. Dacă acest lucru ar fi adevărat, revitalizarea Băncii de Economii le-ar permite să extragă și mai mulți bani din contul contribuabililor”, menționează dl Kremer.

De asemenea Directorul Băncii Mondiale anunță că finanțarea în valoare de $45 milioane rezervată Moldovei pentru 2015 ar putea să nu mai fie acordată din cauza problemelor din sectorul bancar:

“Totuși, Banca Mondială nu poate oferi un suport atât de mare bugetului țării fără acțiuni decisive în vederea soluționării problemelor din sectorul bancar al Moldovei. Ar fi ilogic și iresponsabil ca Banca Mondială să transfere în buget banii acționarilor săi prin “ușa din față”, în timp ce există riscuri ca sume și mai mari de bani publici să fie pierdute prin „ușa din spate”, din cauza fraudelor și corupției din sectorul bancar. Aceasta a fost poziția Băncii Mondiale din momentul apariției problemelor în sectorul bancar la începutul anului 2014.”

Raiffeisen: „Afacerile grupului din Rusia merg bine. Ne dorim creștere în România, Cehia și Slovacia”

Grupul bancar austriac Raiffeisen vrea să înregistreze activitate în creştere în România, Cehia şi Slovacia, în contextul în care înregistrează pierderi în Ucraina.

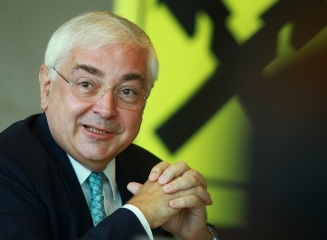
Afacerile grupului bancar austriac Raiffeisen Bank International AG (RBI) în Rusia merg bine în pofida dificultăţilor cu care se confruntă economia locală şi a tensiunilor politice privind Ucraina, a afirmat preşedintele RBI, Walter Rothensteiner (foto), adăugând că obiectivul băncii este să înregistreze creştere în România, Cehia şi Slovacia, scrie capital.ro cu referire la Reuters.

„Nu ne putem plânge deloc de subsidiara noastră din Rusia, care este probabil cea mai bună bancă din această ţară cu un grup de clienţi de primă clasă”, a declarat Walter Rothensteiner într-un interviu acordat publicaţiei austriece Kurier.

Referindu-se la subsidiara din Ucraina, care înregistrează pierderi, preşedintele RBI a apreciat că „situaţia este neplăcută dar nu putem face nimic în această privinţă”. Ungaria se redresează lent iar alte pieţe unde este prezentă RBI nu merg rău, inclusiv Austria, a explicat reprezentantul grupului austriac. Acesta a minimalizat potenţialul impact în regiune al creditelor ipotecare în franci elveţieni.

„Este, parţial, o problemă în Polonia, dare avem clienţi de primă clasă şi nu vedem că vor intra în incapacitate de plată”, a dat asigurări Rothensteiner.

În 2014, Raiffeisen Bank International a înregistrat pierderi preliminare de 493 milioane euro, ceea ce a determinat RBI să anunţe că va reduce sau va renunţa la operaţiunile mai mici din Asia şi SUA, îşi va reduce semnificativ expunerea la Ucraina şi Rusia şi va vinde banca sa online din Slovacia, Zuno. Banca austriacă speră că prin aceste măsuri vor fi reduse activele riscante cu 16 miliarde euro până la sfârşitul lui 2017.

Întrebat dacă banca ar putea reveni pe profit în 2015, preşedintele RBI a răspuns:

„Oamenii uită întotdeauna că celelalte 13 din cele 15 subsidiare au o evoluţie bună iar tendinţa va continua.”

În această vară te provocăm să fii ECO

0

Alege mersul cu bicicleta în locul transportului public sau cu mașina personală și contribuie la îmbunătățirea mediului înconjurător.

Mai puține gaze. Mai puține toxine, și mai mult SPORT.

Acum drumul spre market va fi mai scurt. Nu vei petrece prea mult timp blocat între mașini, ai posibilitatea de a alege o rută mai puțin aglomerată și pe un traseu mai atractiv și mai curat.

Te întrebi de ce?

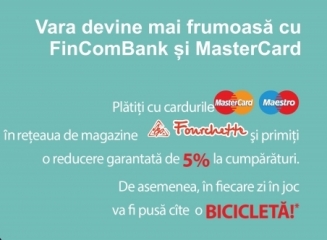
Pentru că orice plată efectuată prin cardurile MasterCard și Maestro în cadrul rețelei de supermarkete Fourchette îți aduce zilnic câte o BICICLETĂ.

Dorești mai mult?

PLUS ai și 5% reducere la toate cumpărăturile din supermarket.

Împreună contribuim la îmbunătățirea mediului înconjurător. Te provocăm, te premiem și îți oferim și reduceri.

Fii ECO. Alătură-te.

FinComBank. Într-un pas prin viață

FinComBank este o bancă în continuă creștere, ce vine tot mai aproape de clienții săi, oferindu-le noi oportunități de finanțare și o gamă largă de servicii bancare pentru tine și familia ta, cât și deschizând noi posturi vacante. Astfel contribuim împreună la dezvoltarea economiei naționale.

Date de contact:

Biroul Principal

mun. Chișinău, str. Pușkin 26

Теl.: (022) 26-99-88

E-mail: [email protected]

www.fincombank.com


Moldindconbank vine cu precizări referitor la regimul de supraveghere instituit de BNM

0

Moldindconbank vine cu precizări referitor la regimul de supraveghere instituit de BNM, printr-un comunicat de presă remis astăzi, 12 iunie 2015.

„BC Moldindconbank S.A. aduce la cunoştinţă că regimul de supraveghere instituit de către Banca Naţională a Moldovei conform legislaţiei, prevede o monitorizare mai specială a activităţii băncii fapt ce nu presupune substituirea organelor de conducere şi nu afectează activitatea curentă a băncii.

Comitetul de conducere precizează că BC Moldindconbank S.A. activează în regim normal, iar operaţiunile şi serviciile bancare sunt prestate clienţilor fără careva restricţii.

De menţionat, că această măsură întreprinsă de către BNM, va constitui un prilej în plus pentru a spori transparenţa şi credibilitatea uneia din cele mai mari şi performante instituţii bancare din ţară ca BC Moldindconbank S.A., astfel fiind excluse careva motive pentru speculaţii nefondate.”

Comunicat MAIB: „Supravegherea specială nu prezintă temei pentru periclitarea activităţii curente a băncii”

0

„Stimaţi clienţi şi parteneri ai băncii, BC „Moldova Agroindbank” SA vă comunică despre instituirea de către Banca Naţională a Moldovei, în conformitate cu art. 37 din Legea instituţiilor financiare, a procedurii de supraveghere specială, care a fost cauzată de situaţia instabilă politică şi economică din Republica Moldova şi în mod special de problemele cu care se confruntă în ultima perioadă întregul sistem bancar autohton.

Supravegherea specială instituită de către BNM va avea ca scop monitorizarea mai sporită a activităţii băncii, inclusiv structurii acţionariatului băncii şi nu prezintă în nici un caz temei pentru periclitarea activităţii curente a celei mai profitabile şi mai sigure instituţii financiar-bancare din Republica Moldova. Accentuăm că banca activează în regim normal, depozitele clienţilor băncii sunt în siguranţă şi că lipsesc orice temeiuri pentru îngrijorări.

Comitetul de Conducere al BC „Moldova Agroindbabk” SA, fiind în drepturi depline de exercitare a guvernării băncii, consideră că întregul proces de supraveghere sporită al sistemului bancar, lansat de Banca Naţională a Moldovei, ar putea elimina în viitorul apropiat orice suspiciune privind modul netransparent de guvernare a afacerilor băncilor şi va constitui un prilej în plus pentru consolidarea imaginii şi a reputaţiei BC „Moldova Agroindbank” SA – în calitate de bancă credibilă, transparentă şi stabilă.

BC „Moldova Agroindbank” SA urmând cele mai bune principii de Guvernare Corporativă, îşi reiterează disponibilitatea şi interesul pentru o comunicare directă şi deschisă cu instituţiile de supraveghere, clienţii, partenerii şi mass-media, fiind în acest sens un bun exemplu de urmat.”