Acasă Blog Pagina 584

Rusia va implementa de anul acesta propriul sistem de carduri. Se vor inspira de la JCB și UnionPay.

Rusia trebuie să implementeze de anul acesta propriul sistem de carduri bancare, pentru a opri dependenţa de bănci străine, afirmă preşedintele rus, Vladimir Putin, citat de site-ul agenţiei TASS’, preluat de Mediafax.

„Actuala situaţie, în care majoritatea cetăţenilor ruşi folosesc carduri emise de sisteme bancare străine, trebuie corectată. Este anormal ca firme precum Visa şi MasterCard să furnizeze servicii pentru 97 la sută dintre cetăţenii ruşi”, a afirmat Putin.

„Trebuie să lansăm de anul acesta propriul sistem de carduri bancare de plastic pentru cetăţenii ruşi”, a adăugat Putin într-o conferinţă de presă organizată în oraşul rus Ufa, unde s-au desfăşurat reuniunile organizaţiei statelor emergente BRICS şi Grupului de cooperare de la Shanghai.

„Sistemul va fi creat astfel încât să nu fie folosit doar în Rusia, ci şi în străinătate”, a adăugat preşedintele Rusiei.

Vladimir Putin a subliniat că Rusia se va inspira din sistemele de plată implementate de ţări precum Japonia (JCB) şi China (UnionPay).

„Sunt încrezător că se vor înregistra progrese în tranziţia la propriul sistem bancar, Rusia are o piaţă imensă”, a declarat Putin.

Rusia este vizată de sancţiuni economice, financiare şi diplomatice impuse de Occident în contextul crizei din Ucraina.

Comisia Europeană acuză oficial MasterCard de „umflarea artificială” a costului plăților în Europa

Comisia Europeană a acuzat recent în mod oficial compania MasterCard că „umflă artificial” costul plăţilor cu cardurile bancare în Europa, scrie economica.net cu referire la AFP.

Comisia a înaintat MasterCard o „declaraţie de obiecţii” prin care susţine că regulile MasterCard împiedică băncile să ofere comisioane mai mici pentru comercianţii cu sediul într-un alt stat membru unde comisioanele sunt mai mici. În consecinţă, comercianţii nu pot profita de comisioanele mai mici din altă parte, iar competiţia transfrontalieră dintre bănci este limitată, ceea ce încalcă regulile antitrust europene.

„În prezent, bănuim că MasterCard umflă artificial costul plăţilor cu cardul, ceea ce îi afectează pe consumatorii şi comercianţii din UE. Suntem îngrijoraţi atât de regulile aplicate de MasterCard pentru tranzacţiile transfrontaliere în interiorul UE cât şi cu privire la comisioanele percepute de la comercianţi pentru a primi plăţi efectuate de cardurile emise în afara Europei”, a declarat comisarul european pentru Concurenţă, Margrethe Vestager.

Executivul comunitar a deschis o anchetă împotriva MasterCard în luna aprilie 2013. MasterCard va trebui acum să răspundă acuzaţiilor Bruxelles-ului. Ulterior Comisia va lua o decizie finală, iar dacă se va dovedi că bănuielile sale sunt întemeiate ar putea decide să aplice o amendă de maximum 10% din cifra de afaceri a companiei, scrie Agerpres.

Plăţile cu cardul joacă un rol cheie pe piaţa unică, atât pentru achiziţiile interne cât şi pentru cumpărăturile peste graniţă sau cele efectuate online. Anual, peste 40% din plăţile non-cash ale consumatorilor şi companiilor europene se fac în prezent prin intermediul cardurilor.

În luna martie a acestui an, Parlamentul European a adoptat un act legislativ care limitează comisioanele pe care băncile le aplică între ele cu ocazia plăţilor efectuate cu cardul bancar. Noua lege europeană prevede că pentru tranzacţiile cu cardurile de credit comisionul va fi limitat la 0,3% din valoarea tranzacţiilor atât în cazul plăţilor transfrontaliere cât şi al celor domestice. Pentru cardurile de debit comisionul va fi limitat la 0,2% din valoarea tranzacţiilor.

Noile reguli se referă la cardurile de tip MasterCard şi Visa. În schimb, plafonarea comisioanelor nu va afecta unele carduri precum cele utilizate în sisteme cu trei părţi (cum este cazul American Express sau Diners).

Banca de Dezvoltare a BRICS va deveni operațională în 2016, cu un capital inițial de $50 miliarde

Banca de Dezvoltare a BRICS, care va fi dotată iniţial cu un capital de 50 de miliarde de dolari, va deveni operaţională începând din 2016, relatează Mediafax cu referire la Euronews.

Noua bancă mondială de dezvoltare a fost creată în scopul finanţării unor proiecte mari de infrastructură.

Potrivit preşedintelui rus Vladimir Putin, ea va interveni şi în caz de fluctuaţii pe piaţă.

„Am discutat situaţia economică mondială. Suntem preocupaţi de situaţia de pe pieţe, de puternica volatilitate a preţurilor la energie şi materii prime şi de acumularea datoriilor suverane ale unor ţări. Toate aceste dezechilibre afectează dinamica creşterii economiilor noastre. În aceste circumstanţe, ţările (emergente) din cadrul BRICS trebuie să fie capabile să-şi activeze propriile resurse şi rezerve interne”, a spus el.

Ţările membre BRICS – Brazilia, Rusia, India, China şi Africa de Sud – reprezintă 40% din populaţia mondială şi 1/5 din PIB-ul planetei.

„Ţările membre BRICS au importante resurse naturale şi umane şi vaste pieţe interne, un puternic potenţial de dezvoltare şi de influenţă politică”, a declarat la rândul său preşedintele chinez Xi Jinping.

Nouă Bancă pentru Dezvoltare va fi dotată iniţial cu un capital de 50 de miliarde de dolari, la care cele cinci ţări membre BRICS au contribuit în mod egal cu câte zece miliarde de dolari. De asemenea, banca va dispune de un fond comun de rezervă în valoare de 100 de miliarde de dolari.

Banca va avea sediul la Shanghai şi va fi prezidată iniţial de un indian, care va asigura un mandat de cinci ani.

Safeurile bancare – un mod sigur de păstrare a obiectelor de valoare. Cât costă chiria unui safeu la băncile din Moldova?

0

Safeurile bancare reprezintă o opțiune comodă pentru păstrarea temporară sau de lungă durată a obiectelor valoroase sau a mijloacelor bănești. Fie că plecați în vacanță sau într-o călătorie de afaceri, ori veți sta departe de casă o perioadă mai lungă – puteți apela la acest serviciu oferit de băncile din țară.

Ce se permite de păstrat în safeurile bancare?

– mijloace bănești în numerar;

– valori mobiliare;

– documente sau acte personale (testamente, acte de proprietate etc.)

– bijuterii;

– opere de artă;

– metale prețioase;

– alte bunuri de valoare. 

Se interzice de păstrat în safeuri bancare: armament și muniții, substanțe explozibile și ușor inflamabile, substanțe narcotice și psihotrope, obiecte cu miros specific sau urât mirositoare, valori furate sau urmărite de legea penală ș.a.

Care este prețul chiriei unui safeu?

Costul acestui serviciu depinde de mai mulți factori. În primul rând depinde de mărimea casetei pe care urmează să fie utilizată de către clienți. Dimensiunile casetelor variază la fiecare bancă, dar prețul se încadrează în intervalul 60 – 500 lei pe lună. De asemenea prețul poate varia în funcție de localizarea acestuia, de exemplu Moldova Agroindbank a stabilit tarif separat pentru safeurile amplasate în filialele din municipiul Chișinău și cele din teritoriu. Bănci precum Unibank sau Victoriabank oferă discount (până la -20%) în cazul locațiunii pe o perioadă mai îndelungată.

Un alt moment important este plata de garanție (gaj) pentru cheia pe care o primește clientul băncii. Această plata se efectuează în momentul semnării contractului și se restituie atunci când se restituie cheia. Mărimea gajului variază de la 150 lei la 2.000 lei.

De asemenea un lucru care nu trebuie neglijat – penalitățile pentru neachitarea la timp a plăților lunare sau pentru nerestituirea cheii la timp. Penalitățile pot fi în mărime de 0,5-1% din plata lunară pentru fiecare zi de întârziere. 

Vedeți în continuare tabelul în care găsiți băncile din Republica Moldova care oferă acest serviciu, dimensiunile casetelor și detalii despre costul chiriei.

Pentru a afla mai multe detalii am apelat la băncile din țară și le-am adresat câteva întrebări. Vedeți în continuare informații suplimentare referitor la utilizarea safeurilor bancare.

Victoriabank

1. Ce tipuri de safeuri individuale oferă clienților persoane fizice banca Dvs.? Care sunt condițiile și regulile generale de utilizare a safeurilor?

Pentru a asigura integritatea obiectelor de preţ a persoanelor fizice (numiţi în continuare “Locatari”), Banca are organizată un Tezaur separat, dotat cu safeuri individuale de diverse mărimi. Fiecare safeu individual este numerotat şi dotat cu un lacăt cu două chei identice, care se transmit Locatarului la încheierea Contractului de locaţiune a safeurilor individuale. Persoana responsabilă a Băncii deţine numai codul electronic pentru deschiderea safeului împreună cu Locatarul.

Bunurile care pot fi depuse în safeuri individuale includ:

a) bijuterii din metale şi pietre preţioase;

b) semne băneşti „cash”;

c) diverse colecţii (de monede, obiecte istorice vechi, etc.);

d) documente de valoare;

e) obiecte fără valoare determinată;

f) testamente;

g) titluri, acţiuni, obligaţiuni, certificate de proprietate, certificate de depozit, etc.

Nu se admit a fi păstrate în safeuri individuale:

a) obiecte inflamabile;

b) substanţe narcotice şi psihotrope;

c) arme, substanţe explozibile, toxice şi alte similare acestora;

d) orice produse perisabile sau urât mirositoare;

e) valori furate sau urmărite de legea penală;

f) alte obiecte şi valori interzise de legislaţia Republicii Moldova.

Banca nu ţine evidenţa bunurilor depuse de către Locatar în safeuri individuale şi garantează inviolabilitatea acestuia prin excluderea accesului altor persoane decât a Locatarului sau persoanelor împuternicite de el în modul corespunzător.

În baza Cererii în care Locatarul solicită depozitarea la Bancă a diferitor bunuri pentru a fi păstrate în Tezaurul cu safeuri individuale, şi după completarea unui Chestionar persoană fizică, se va încheia un Contract de locaţiune a safeurilor individuale din Tezaur în 2 exemplare, în care se va indica şi numărul safeului repartizat. Un exemplar al contractului va fi înmânat Locatarului, altul va rămâne la Bancă.

Locatarul – persoană fizică este obligat să prezinte actul de identitate valabil.

Locatarul are obligaţia de a prezenta persoanei responsabile actul de identitate de fiecare dată când vizitează Banca.

Persoana responsabilă transmite Locatarului ambele chei de la safeul individual după depunerea de către acesta a sumei de asigurare, conform tarifelor Băncii, care este indicată în Contractul de locaţiune. Plata pentru locaţiunea safeului şi suma de asigurare poate fi achitată numai în MDL.

2. Unde sunt amplasate aceste safeuri? Sunt disponibile în anumite filiale sau în toate filialele băncii?

Safeurile individuale sunt disponibile pe următoarele adrese:

– mun. Chişinău, bd. Ştefan cel Mare Și Sfînt, nr.77 (Filiala nr. 11);

– mun. Chişinău, str. Șoseaua Hîncești, nr.43 (Agenția nr. 24 a filialei nr. 17).

3. Cum are loc accesul persoanelor la aceste safeuri? Care este procedura?

Când se prezintă la Bancă, Locatarul este obligat să ateste dreptul de folosinţă asupra safeului individual, prin prezentarea actului de identitate valabil şi să anunţe numărul safeului repartizat conform Contractului de locaţiune.

Pentru eventuale necesităţi legate de bunurile din safeu, Locatarului i se acordă o masă plasată direct în Tezaurul cu safeuri individuale. Locatarul este în drept să se afle în Tezaur nu mai mult de cinci minute. În cazul în care Locatarul are nevoie de mai mult timp, acestuia i se acordă o cabină în altă încăpere a Băncii aflată sub supravegherea gardianului.

Persoana responsabilă a Tezaurului nu este în drept să asiste la introducerea, examinarea sau scoaterea bunurilor din safeu de către Locatar, ea trebuie să se afle în această perioadă de timp în încăperea de la intrarea în Tezaur.

Locatarul are dreptul să depună bunurile în safeul individual conform unei note inventar,  completată în două exemplare, dintre care unul se înmânează Locatarului, cel de-al doilea se păstrează în dosarul personal al acestuia. În baza notei inventar pot fi depuse în safeu numai mijloacele băneşti în monedă naţională sau în valută străină cu care  operează Banca, contra comisionului stabilit în tarifele Băncii. Anterior trecerii în nota de inventar mijloacele băneşti se verifică dacă nu sunt false.

În cazul ridicării sau completării mijloacelor băneşti depuse în safeu, se completează o nouă notă inventar, iar pe cea veche Locatarul face menţiunea „Anulată”.

Nu se întocmesc note inventar în cazul când Locatarul nu doreşte să declare suma mijloacelor băneşti depuse în safeul individual.

Persoana responsabilă urmăreşte respectarea termenului de păstrare al valorilor în safeul individual. În cazul în care Locatarul nu se prezintă pentru reînnoirea contractului timp de 6 luni de la data expirării termenului de păstrare, Banca informează în scris Locatarul despre o eventuală deschidere forţată a acestuia în caz de neprezentare. În înştiinţare se indică data probabilă de deschidere a safeului individual în lipsa Locatarului.

În caz de prorogare a termenului de păstrare a valorilor, se va anexa o completare la Contractul de locaţiune în care se va indica perioada şi se vor efectua plăţile pentru termenul nou de păstrare a bunurilor.

După expirarea termenului de acţiune a Contractului sau în urma rezilierii anticipate a acestuia şi predarea ambelor chei de către Locatar, Banca restituie acestuia suma de asigurare.

4. Care este termenul minim / maxim pentru care persoanele fizice pot utiliza un safeu bancar?

Termenul de locațiune este de la o zi calendaristică până la nelimitat. În dependență de termen solicitat, sunt prevăzute reduceri de comision (5-20%).

=====================================================================================================

Mobiasbancă Groupe Societe Generale 

1. Ce tipuri de safeuri individuale oferă clienților persoane fizice banca Dvs.? Care sunt condițiile și regulile generale de utilizare a safeurilor?

Mărimea celulei de safeu bancar:

– Mică (până la 400x152x420 mm);

– Medie (până la 400x212x420 mm);

– Mare (până la 400x562x420 mm);

Numărul deponenţilor: Cu un deponent / Cu doi deponenţi.

La arendarea safeului bancar clientul stabileşte împreună cu banca:

– Termenul pentru care se arendează safeul bancar;

– Posibilitatea întocmirii inventarului în cazurile când se depun în safeu mijloace bănești în valuta națională sau străină;

– Mărimea celulei de safeu bancar.

Se permite de a păstra în caseta de valori orice bun care se încadrează în limitele legislaţiei în vigoare a R. Moldova.

2. Unde sunt amplasate aceste safeuri? Sunt disponibile în anumite filiale sau în toate filialele băncii?

Serviciul de arendă a safeurilor este disponibil în 17 filiale, dintre care 4 – în regiuni 

3. Cum are loc accesul persoanelor la aceste safeuri? Care este procedura?

Clientul are acces deplin la bunurile păstrate la Bancă, ori de câte ori va avea nevoie, în timpul programului de lucru al unităţii bancare unde sunt păstrate bunurile, cu condiția prezentării actului de identitate valabil, și a cheii lacătului safeului care îl deține. 

Accesul la safeu a unei persoane împuternicite se realizează în baza Procurii;

Accesul la safeu cu întocmirea „Notei de inventar” (în cazul depunerii spre păstrare a numerarului) se permite strict cu însoţirea de către responsabilul de prestare a serviciului Arenda Casete Valori din cadrul unităţii unde clientul îşi păstrează bunurile.

4. Care este termenul minim / maxim pentru care persoanele fizice pot utiliza un safeu bancar?

De la 1 lună până la nelimitat.

============================================================================================================

Moldova Agroindbank – Lidia Perjaru, şef al Direcţiei Vînzări Produse Necreditare, Departamentul Vînzări Retail

– Ce tipuri de safeuri individuale oferă clienților persoane fizice banca Dvs.? Care sunt condițiile și regulile generale de utilizare a safeurilor?

– Desigur, plecând de acasă, deseori ne confruntăm cu situaţia cînd trebuie să lăsăm lucrurile de preţ, pe care, cu tot respectul, nu le putem încredinţa vecinilor. Fiţi de acord că păstrarea bunurilor de valoare „la saltea”, în dulap sau chiar într-un safeu ascuns în cameră după un tablou – este un obicei lipsit nu doar de siguranţă, ci şi de bon ton. Există o alternativă  de păstrare a obiectelor de valoare, pe care o oferă BC „Moldova Agroindbank” SA. Este vorba de safeurile individuale pe care le punem la dispoziţia clienţilor persoanelor fizice în filialele noastre. Astfel, plecând de acasă pe o anumită perioadă de timp, puteţi savura plăcerea odihnei din plin, dacă vă încredinţaţi băncii noastre. Safeurile reprezintă un loc sigur, convenabil, în condiţii de maximă siguranţă, pentru păstrarea obiectelor de valoare. Aici puteţi păstra în siguranţă bijuteriile, documentele, hârtiile de valoare, lucrări de artă – totul ceea ce are valoare pentru Dumneavoastră. Odată ce clientul a avut încrederea în noi, îi oferim, pe lîngă siguranţa completă şi integritatea absolută a lucrurilor, şi condiţii convenabile de păstrare.

În filialele sale din Chişinău, banca aplică un tarif de 120 MDL pe lună pentru o casetă mică şi de 135 MDL pe lună  pentru o casetă mare. În filialele din teritoriu există un tarif unic de 120 de lei. Clientul urmează să ofere o sumă anumită drept gaj pentru chei. Pentru rezidenţi acest tarif constituie 200 MDL/cheie, iar pentru nerezidenţi – 300 MDL/cheie.

– Unde sunt amplasate aceste safeuri? Sunt disponibile în anumite filiale sau în toate filialele băncii?

– Safeurile sunt localizate în sediile filialelor BC „Moldova Agroindbank” SA.special echipate. Camerele sunt dotate cu echipament modern de cel mai înalt grad de protecţie. O bună parte din filiale oferă acest serviciu, astfel încît în fiecare sector al capitalei şi în fiecare centru raional din ţară clientul poate depune lucrurile de preţ la păstrare în condiţii de maximă siguranţă. Lista întreagă a filialelor unde sunt disponibile safeurile individuale o puteţi găsi pe site-ul băncii: maib.md. După semnarea contractului de prestare a serviciilor safeul este la dispoziţia Dumneavoastră.

– Care este termenul minim / maxim pentru care persoanele fizice pot utiliza un safeu bancar?

Termenul de închiriere a safeului depinde de dorinţa clientului şi poate constitui de la o lună pînă la mai mulţi ani. Perioadele scurte de închiriere sunt utile mai ales cînd plecaţi de acasă cu afaceri sau cînd mergeţi într-o vacantă. Aşa că, dacă vă pregătiţi să mergeţi  în vacanţă, acum este cel mai oportun moment să beneficiaţi de serviciul MAIB de închiriere a safeurilor individuale. Iar pentru o siguranţă continuă a bugetului familiei, Moldova Agroindbank vă recomandă să beneficiaţi de întreg ciclu de servicii şi produse bancare, inclusiv atunci  cînd vă aflaţi peste hotare. Vă invit să intraţi pe pagina web a băncii www.maib.mdpentru a lua cunoştinţă de portofoliul nostru de servicii. Pentru a vizualiza interviul complet accesaţi linkul: www.maib.md/ro/news/64513/.

======================================================================================================

FinComBank

1. Ce tipuri de safeuri individuale oferă clienților persoane fizice banca Dvs.? Care sunt condițiile și regulile generale de utilizare a safeurilor?

Pentru păstrarea în siguranţă a valorilor persoanelor fizice şi juridice banca propune celule de safeu de două tipuri cu dimensiuni diferite: 30 x 30 cm şi 30 x 13 cm.

Depunerea şi extragerea valorilor în casetă/din casetă se efectuează de către Deponent.

În casete se permite de păstrat: bijuterii din metale şi pietre preţioase; numerar; diverse colecţii (monede, obiecte de valoare istorică etc.); documente de valoare; obiecte inestimabile; testamente; hârtii de valoare, acţiuni, obligaţiuni, certificate de proprietate, certificate de depozit etc.; altă proprietate, care nu este interzisă pentru circulaţie pe teritoriul Republicii Moldova.

În casete este interzis de a păstra: armament, muniţii, explozive, obiecte uşor incendiabile, toxice, narcotice, psihotrope, otrăvitoare, radioactive şi alte lucruri şi obiecte, capabile să influenţeze negativ asupra organismului şi mediul înconjurător, şi de asemenea produse alimentare şi obiecte cu miros specific.

2. Unde sunt amplasate aceste safeuri? Sunt disponibile în anumite filiale sau în toate filialele băncii?

La momentul actual puteţi utiliza casetele individuale de safeu din cadrul Filialei № 6, care este amplasată în sectorul Rîşcani al mun. Chişinău, pe adresa: bd. Moscova, 9, cât și cele din cadrul Filialei Nr. 8 din or. Cahul, str. Republicii 20A.

3. Cum are loc accesul persoanelor la aceste safeuri? Care este procedura?

Predarea în folosire a casetei de safeu se efectuează în baza Contractului care se încheie cu Deponentul în două exemplare. Primul exemplar se înmânează Deponentului, iar al doilea rămâne în Bancă.

Contractul se încheie în baza următoarelor documente:

a) cu persoane juridice, care nu sunt clienţi ale Băncii:

– documentul privind înregistrarea persoanei juridice (original şi copia);

– extrasul, eliberat de Camera Înregistrării de Stat (original şi copia);

– fişa cu specimene de semnături şi amprenta ştampile, confirmată notarial;

– buletinul de identitate a conducătorului persoanei juridice (original şi copia) sau a reprezentantului lui la prezentarea procurii corespunzătoare. 

b) cu persoane juridice, care sunt clienţi ale Băncii:

– fişa cu specimene de semnături şi amprenta ştampile, confirmată de contabilul şef al filialei unde este deschis contul curent al clientului;

– buletinul de identitate a conducătorului persoanei juridice (original şi copia) sau a reprezentantului lui la prezentarea procurii corespunzătoare. 

c) cu persoane fizice – buletinul de identitate (paşaportului) şi a copiei lui.

După încheierea Contractului, deponentul achită plata pentru întreaga perioadă de utilizare a casetei şi suma amanetului pentru cheia de la casetă. Suma plăţii pentru utilizarea casetei se determină reieşind din perioada utilizării ei, în conformitate cu Tarifele Băncii în vigoare. 

Plata pentru utilizarea casetei şi amanetul pentru cheia de la casetă sunt achitate sau prin virament prin transfer de la contul curent al Deponentului, sau la casieria filialei prin ordin de încasare a numerarului.

După introducerea de către Deponent a plăţii acestuia i se eliberează Permis de intrare în tezaurul cu casete şi cheia de la safeu contra semnătură pe exemplarul Contractului, după primirea cheii de la casetă de safeu, Deponentul introduce valorile, închide caseta în prezenţa casierului şef, iar cheia primită o păstrează la sine.

În viitor, pentru efectuarea operaţiunilor cu caseta de safeu (introducerea sau retragerea valorilor) Deponentul trebuie să prezinte casierului şef permisul de intrare în tezaurul cu casete şi buletinul de identitate.

În cazul când Deponentul este persoană fizică, acces la  casetă mai pot avea și persoanele împuternicite de el prin procură notarial confirmată şi cu condiţiile prevăzute în contract. În această situaţie Banca nu poartă răspundere pentru conţinutul casetei.

În cazul în care Deponentul este persoana juridică, acces la casetă au conducătorul sau reprezentatul, împuternicit de către conducător, în baza unei procuri speciale, care se prezintă Băncii în original şi se anexează la exemplarul Contractului, care se păstrează în Bancă. În cazul schimbării conducerii, Deponentul trebuie să informeze imediat Banca despre acest fapt.

4. Care este termenul minim / maxim pentru care persoanele fizice pot utiliza un safeu bancar?

Casetele de safeu se predau în folosire pe termen de la o lună. După dorinţa Deponentului termenul poate fi prelungit.

Băncile greceşti au suficiente lichidităţi până luni, 13 iulie 2015

Băncile greceşti au suficiente lichidităţi în bancomate pentru a deservi populaţia, până luni, a declarat, joi, şeful Asociaţiei Băncilor Greceşti, Louka Katseli, scrie capital.ro cu referire la Reuters.

„Ştim că totul este asigurat până luni”, a spus Katseli, la postul grec Skai TV.

Autorităţile elene au extins vacanţa bancară până pe data de 13 iulie, restricţionând retragerea din bancomate la 60 de euro pe zi. Decizia de închidere a băncilor a fost luată pe 29 iunie, în urma eşuării negocierilor pentru ajutor între Grecia şi creditorii internaţionali.

Pe termen lung, însă, unele mari bănci greceşti ar putea să fie închise sau preluate de rivalii mai puternici, într-un proces de restructurare a sectorului, care ar urma oricărui program de salvare a Greciei, au declarat, pentru Reuters, o serie de oficiali europeni.

Liderii europeni se reunesc duminică într-un efort de ultim moment pentru a ajunge la un acord cu Grecia, după mai multe luni de negocieri fără succes, care au adus Grecia pe punctul de a ieşi din zona euro.

Un oficial european a declarat că primele 4 mari bănci greceşti, National Bank of Greece, Eurobank, Piraeus şi Alpha Bank, ar putea fi reduse la două instituţii, o măsură care, fără îndoială, se va lovi de opoziţia autorităţilor de la Atena. O a doua sursă a apreciat că, deşi fuziunea băncilor elene este necesară, acest proces ar putea să se deruleze pe o perioadă mai lungă de timp.

“Economia Greciei este în ruine. Acest lucru înseamnă că băncile au nevoie de un nou început”, a declarat prima sursă. În opinia acesteia, „cazul Ciprului ar putea fi un model”. În Cipru, una din primele două mari bănci din insulă a fost închisă, în cadrul programului de asistenţă convenit cu creditorii internaţionali. De asemenea, în Irlanda, trei bănci au fost fie închise, fie au fuzionat cu rivali mai puternici.

Orice închidere a unei bănci, proces ce va fi gestionat în principal de autorităţile elene, sub supravegherea supervizorilor de la Banca Centrală Europeană, nu îi va afecta pe clienţi, deoarece depozitele şi conturile lor vor migra la noul proprietar al băncii lor. Însă, un bancher grec a apreciat că orice fuziune a principalelor bănci elene va reduce concurenţa. În plus, fuziunea băncilor duce la pierderea de locuri de muncă, ceea ce le face nepopulare.

Cele 4 mari bănci greceşti au fost supuse anul trecut la testele de stres derulate de Banca Centrală Europeană. Cu excepţia Alpha Bank, celelalte 3 bănci greceşti nu au trecut testele de rezistenţă.

(grafic) Calitatea portofoliilor de credite – evoluțiile anului 2015

0

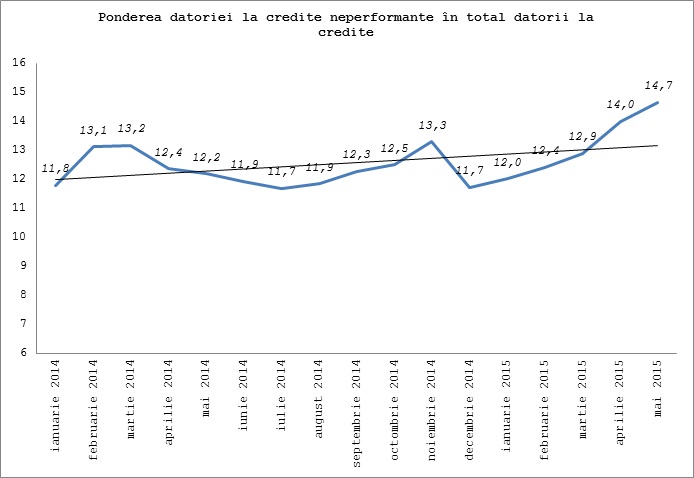
Portofoliile de credite din sistemul bancar autohton sunt tot mai puțin calitative, ponderea datoriei la creditele neperformante în total datorii la credite fiind într-o tendință generală de creștere în ultimul an. Astfel, dacă în debutul anului 2014, acest indicator se cifra la 11,8 la sută, atunci potrivit situației de la finele lunii mai, ponderea datoriei la credite neperformante s-a ridicat la 14,66%. Această situație are loc în principal din cauza creditelor neperformante ale celor trei bănci aflate sub administrare specială.

De la începutul anului curent se atestă o continuă deteriorare a portofoliului de credite din sistemul bancar. La finele lunii mai 2015, soldul datoriei la credite a constituit 41,8 mlrd lei, fiind într-o ușoară scădere comparativ cu începutul anului 2015.

În ce privește soldul datoriei la creditele neperformante, acestea s-au cifrat la sfârșitul lui mai la 6,1 mlrd lei, fiind într-o creștere cu peste 20% în raport cu ianuarie 2015. În atare condiții, ponderea soldului datoriei la creditele neperformante în soldul total al datoriei la credite a crescut semnificativ.

Sursa grafic: realizat de autor în baza datelor BNM

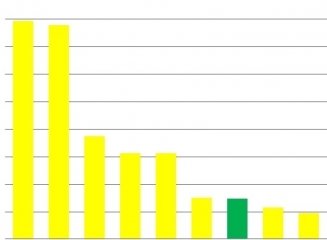
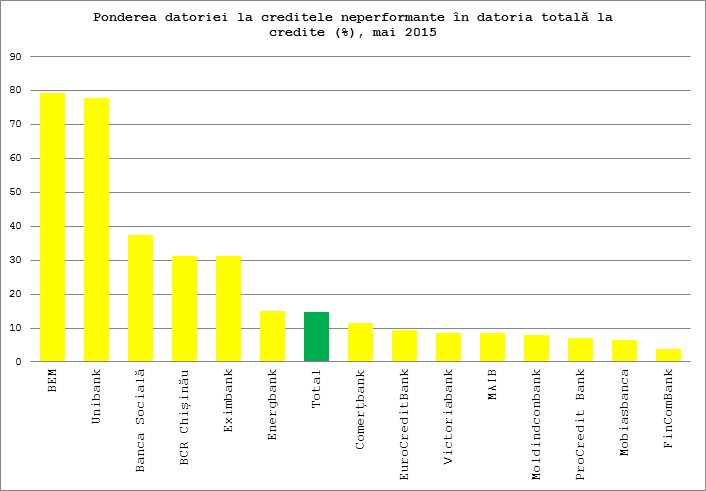
Din graficul de mai jos se poate vedea că potrivit situației de la finele lunii mai, cele mai necalitative portofolii de credite le dețin Banca de Economii (79,2%) și Unibank (77,9%), urmate la mare distanță de Banca Socială (37,5%).

Deteriorarea portofoliului de credite la BEM nu este o noutate, creditele neperformante fiind o problemă cunoscută încă de la începutul anului 2014. Pe parcursul anului curent, deteriorarea și mai mult a portofoliului de credite a fost cauzată de scăderea soldului datoriei totale la credite.

La Unibank, soldul datoriei la credite neperformante a ajuns la o pondere de 70% în ultimele două luni de raportare (aprilie și mai). În raport cu ianuarie 2015, în luna mai, soldul datoriei la credite neperformante era de peste 5 ori mai mare.

La Banca Socială, calitatea portofoliului de credite a suferit o deteriorare încă de la finele anului trecut, din noiembrie 2014. În ce privește evoluțiile din anul curent, se atestă o creștere în plus a ponderii soldului datoriei la creditele neperformante, cauzată în principal de diminuarea soldului datoriei totale la credite.

Sursa grafic: realizat de autor în baza datelor BNM

Dacă am lua în calcul calitatea portofoliilor de credite exceptând creditele neperformante ale băncilor aflate sub administrare specială, am obține o pondere a soldului datoriei la credite neperformante în total datorii la credite de 9,8%.

Sub această medie se poziționează 7 bănci din 11, cel mai bine la capitolul calității portofoliilor de credite poziționându-se FinComBank (3,8%), Mobiasbanca Groupe Sosciete Generale (6,4%) și ProCredit Bank (6,9%). Spre deosebire de FinComBank și ProCredit Bank, la Mobiasbanca GSG soldul datoriei la creditele neperformante a crescut de la începutul anului curent.


31 ianuarie 2015

31 mai 2015


Soldul datoriei la credite

(suma de bază)

Soldul datoriei la credite neperformante

(suma de bază)

Soldul datoriei la credite neperformante (suma de bază) / Soldul datoriei la credite

(suma de bază)

Soldul datoriei la credite

(suma de bază)

Soldul datoriei la credite neperformante

(suma de bază)

Soldul datoriei la credite neperformante (suma de bază) / Soldul datoriei la credite

(suma de bază)

Unitatea de măsură

mil. lei

mil. lei

%

mil. lei

mil. lei

%

FinComBank

1082.4

50.1

4.6

1091.3

41.0

3.8

Mobiasbanca

3492.9

197.3

5.7

3398.5

218.8

6.4

ProCredit Bank

2361.1

176.9

7.5

2424.4

168.3

6.9

Moldindconbank

9205.7

719.7

7.8

9322.8

738.0

7.9

MAIB

11079.8

641.4

5.8

10876.9

922.4

8.5

Victoriabank

5994.3

687.3

11.5

6256.4

533.7

8.5

EuroCreditBank

176.6

28.2

16.0

181.0

17.3

9.6

Comerțbank

416.6

15.6

3.7

407.6

47.4

11.6

Energbank

1080.0

112.9

10.5

974.3

146.9

15.1

Eximbank

2365.9

444.4

18.8

2288.5

716.5

31.3

BCR Chisinau

476.0

151.4

31.8

453.5

142.2

31.4

Banca Socială

2012.5

717.5

35.7

1897.5

711.6

37.5

Unibank

982.2

108.0

11.0

895.7

697.5

77.9

BEM

1413.8

1020.5

72.2

1288.5

1021.0

79.2

Total

42139.9

5071.3

12.0

41756.9

6122.6

14.7

Sursa tabel: realizat de autor în baza datelor BNM

Dintre băncile din sistem cu importante portofolii de credite, se remarcă Moldova-Agroindbank și Eximbank GVB, la care se atestă pe parcursul anului curent creșterea semnificativă a soldului datoriei la creditele neperformante. Astfel, la MAIB, datoria la creditele neperformante a crescut de la 641.4 mil. lei la 922.4 mil. lei sau cu circa 44%. La Eximbank, creșterea datoriei la creditele neperformante a fost de peste 60%, de la 444.4 mil. lei la 716.5 mil. lei.

În anul 2008, anul de dinaintea crizei financiare ce urma să afecteze economia națională în anul 2009, ponderea creditelor neperformante era de sub 6%. În anul 2009, pe fundalul crizei, ponderea acestora s-a ridicat la peste 16%. Ulterior, calitatea portofoliilor de credite bancare s-a ameliorat, dar nu s-a reușit să revenim la situația de până la criză.

Autor: Daniela Dermengi

Cele mai profitabile depozite bancare în dolari SUA (iulie 2015)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6, 12 și 24 luni) în dolari SUA, în vigoare la 08 iulie 2015. În acest clasament nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.

Top depozite 6 luni

2,25% – rata dobânzii anuală oferită de către Moldova Agroindbank (depozitul Clasic). Oferta MAIB nu permite nici depuneri suplimentare, nici retrageri de bani din cont. Suma minimă de constituire – 100 USD.

2,2% – dobândă oferită de depozitul Vacanță (Banca Socială). Nu se permit depuneri suplimentare, nici retrageri parțiale de mijloace bănești. Rata dobânzii este fixă. Suma minimă de constituire – 500 USD.

2% – rata dobânzii oferită de multiple bănci: Moldova Agroindbank (depozitul Clasic+), Banca de Economii (depozitul Exclusiv) și Banca Socială (depozitul Toamna de aur). Depuneri suplimentare la cont permit MAIB și Banca Socială. Retrageri parțiale se permit doar în cazul depozitului oferit de MAIB. Capitalizarea dobânzii este posibilă la produsul Toamna de aur. Suma minimă de constituire: 500 USD pentru Banca de Economii sau Banca Socială și 10.000 USD pentru MAIB.

Top depozite 12 luni

3,5% – dobândă oferită de Comerțbank (depozitul Barocco). Nu se permit depuneri suplimentare și nici retrageri parțiale de mijloace bănești din cont.

3,2% – rata dobânzii valabilă la depozitul Maxima (FinComBank). Produsul permite depuneri suplimentare, cu excepția ultimelor 3 luni. Retrageri parțiale se permit până la limită de 10% până la soldul minim. Sold minim – 200 USD.

3% – dobânda anuală oferită de Energbank prin intermediul depozitului Loial. Se permit depuneri suplimentare, cu excepția ultimelor 2 luni. Retrageri parțiale de bani se permit cu condiția păstrării în cont a mijloacelor în valoare nu mai mică de 50% din suma depusă.

Top depozite 24 luni

4% – dobândă oferită de Comerțbank (depozitul Barocco). Nu se permit depuneri suplimentare și nici retrageri parțiale de mijloace bănești din cont.

3,75% – dobândă oferită Moldova Agroindbank prin intermediul depozitului Clasic. Nu se permit depuneri suplimentare sau retrageri parțiale din cont. Suma minimă de constituire – 100 USD.

3,7% – rata dobânzii valabilă la depozitul Maxima (FinComBank). Produsul permite depuneri suplimentare, cu excepția ultimelor 3 luni. Retrageri parțiale se permit până la limită de 10% până la soldul minim. Sold minim – 200 USD.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială etc.

Povestea românului care conduce a 5-a bancă din Madagascar, cu 800 de angajați și active de 30 milioane euro

Cu o experienţă de peste 20 de ani în domeniul finanţărilor dintre care mai bine de jumătate în poziţii executive, Adrian Chindriş (foto) şi-a construit o carieră solidă pe piaţa românească. Din 2001 până în 2009, când a plecat în Afghanistan, a fost CEO şi membru în bord al CAPA Finance (anterior Patria Credit), cea mai mare instituţie de micro-finanţare din România.

De-a lungul carierei sale a fost implicat direct şi indirect în activitatea companiilor World Vision International şi MEDA Canada. La nivel internaţional, Adrian Chindriş a fost implicat în diferite proiecte în ţări ca Georgia (2012), Nicaragua (2000), Kenya şi Tanzania (2011), scrie businessmagazin.ro.

„Sunt singurul director de bancă din Madagascar care nu are gardă de corp, colegii mei se distrează spunând că majoritatea gărzilor de corp ar trebui să fie protejate de mine pentru că îmi ajung până la umăr. Ne distrăm pe tema asta, dar am încercat, la fel cum am procedat pe vremuri şi în Afganistan, o variantă de „camuflaj”, declară Adrian Chindriş, românul care povesteşte experienţa sa de bancher în Madagascar pentru Business Magazin într-o zi călduroasă de vară.

E venit în ţară în concediu, „în fiecare an am 3-4 săptămâni de concediu, dar pentru asta trebuie să renunţ la multe week-enduri libere din timpul anului,” explică el calm, relaxat, vorbind cumpănit, poate o reminiscenţă a originii sale de clujean sau poate apanajul de bancher. Chindriş este unul din cele câteva zeci sau poate sute de români care au mandate în ţări în care conaţionalii noştri sunt mai puţin întâlniţi prin comparaţie cu destinaţiile preferate de regulă, ca SUA, Canada, vestul Europei sau zona apropiată.

În Madagascar, de pildă, nu numai că nu există o comunitate de români, dar nici nu „există vreunul, de care să ştiu eu,” spune Chindriş, care completează însă că a fost un român care a avut un mandat de câteva luni în cadrul Orange în Madagascar.

Ţara are rezonanţă la nivel mondial mai degrabă mulţumită seriei de filme „Pinguinii din Madagascar”, dar acolo nu există nici zebre, nici lei şi cu atât mai puţin pinguini. De fapt, singurul personaj care îşi găseşte în insula africană ţara de baştină este lemurianul King Julien.

„Este o ţară extraordinar de săracă, de coruptă, o fostă colonie franceză. Un loc în care un român se adaptează repede pentru că dreptul francez este prezent şi acolo, ca şi la noi. Forma sistemelor economice şi sociale seamănă cu cele de la noi. Au un trecut socialist căruia nu vor să-i spună comunism, dar recunosc clădirile, construcţii ministeriale de tip sovietic”, spune Adrian Chindriş, care de 2 ani deţine funcţia de CEO al Accés Banque Madagascar.

A cumpănit cam zece minute înainte de a accepta poziţia, dar, povesteşte el, nu era la primul contact cu o ţară „exotică”. După ce şi-a încheiat în 2010 mandatul de conducere al instituţiei de microfinaţare CAPA Finance (acum Patria Credit) pe piaţa românească, a urmat o perioadă în care s-a concentrat pe consultanţă în acelaşi domeniu, adică microcreditare, creditare rurală, finanţare IMM, eficientizare de procese, de management. Iar proiectele pentru care a lucrat l-au purtat în Africa de Est, în Africa de Sud, Afganistan, Georgia, Zambia, perioada cuprinsă între 2010-2013 fiind cea în care a avut misiuni de la câteva săptămâni la 6 luni.

Banca pe care o conduce acum, este conform estimărilor, pentru că nu există date oficiale, a cincea din sistem în funcţie de active, plasate în jurul a 30 de milioane de euro, în creştere cu 27% în 2014 şi cu 21% în 2013, an în care românul a preluat mandatul. În acelaşi interval, şi numărul de clienţi a crescut de la 28.000 la 34.000, cea mai mare pondere (peste 90%) fiind reprezentată de aşa numiţii clienţi micro, fie cu activităţi în agricultură sau cei din zona urbană, unde au activităţi, de pildă în domeniul comerţului sau al serviciilor medicale.

Valoarea medie a unui credit se plasează în jurul a 800 de euro, aprobarea se face în 2, maxim 3 zile; „nu folosim documente financiare, ci doar de identificare, dovada vecinătăţii, avem tehnicile noastre de înlocuire a documentelor pe care în România, de exemplu un mic antreprenor trebuie să le ofere băncii”. De regulă, creditul se rambursează, prin plăţi lunare, între 9 şi 12 luni, iar din acest punct de vedere, arată Chindriş, nu e nimic diferit faţă de România. Dar în rest, diferenţele sunt enorme.

Când a ajuns, în vara lui 2013, în Madagascar, îşi aminteşte acum, prima impresie a fost existenţa a foarte multă apă pentru că drumul dinspre aeroport spre oraş trece printr-o salbă de câmpuri de orez.

„Era linişte, o aparenţă de calm, de siguranţă, care te păcăleşte. A doua zi era duminică şi am vrut să vizitez centrul, iar un adolescent a încercat să-mi fure de la gât lănţişorul care nu exista. Nu aveam, fusesem prevenit, dar arătam prea alb, prea a „Posibil posesor de lănţişor”.

Ulterior auzi tot felul de poveşti, cum dispare ceasul de la mână când încearcă să-ţi smulgă şi mâna prin geamul de la maşină, când eşti în trafic”, povesteşte bancherul. Tot el spune, simplu, că aceasta este o realitate, care nu diferă de multe alte ţări în care a fost. 80% din populaţia Madagascarului trăieşte cu mai puţin de un dolar pe zi, sub pragul de sărăcie, iar în supermarketuri preţurile sunt comparabile cu cele din Europa, majoritatea lucrurilor fiind importante.

„Diferenţa între cei săraci şi cei bogaţi este atât de evidentă încât vrând nevrând devii trist. Este fotografia de fiecare zi, foarte greu de definit. România din acest punct de vedere, nu a fost atât de săracă nici în urmă cu 15-20 de ani”, explică Chindriş. În primul rând, nu se vedea, sărăcia fiind aproape invizibilă pentru cei care nu se uitau în direcţia ruralului sărac, povesteşte bancherul, care vreme de 13 ani a colaborat cu World Vision International, organizaţie mondială implicată în sprijinirea copiilor, familiilor şi comunităţilor aflate în situaţii de sărăcie extremă sau sunt nedreptăţiţi.

Românul a fost implicat, în cadrul World Vision, în proiecte de microfinanţare şi servicii financiare pentru ţări sărace, iar unul dintre handicapurile României, atunci când erau încercări de atragere de fonduri speciale „a fost faptul că săracii noştri aveau case cu zid şi acoperiş. Nu e nici-o glumă.” Majoritatea donatorilor veneau în România, povesteşte el, comparau casele cu ce văzuseră în America Latină şi spuneau că oamenii de aici sunt bogaţi. „Acesta a fost un handicap, până am reuşit să-i facem să înţeleagă pe cei din afară că este vorba doar de nişte ziduri, că băile nu există, că WC-urile sunt în fundul curţii. Atunci când te uiţi la o ţară trebuie să ai o viziune integrată, contează de unde începi şi unde termini cu uitatul,” afirmă Chindriş. În opinia sa, nici România nu a fost foarte departe de situaţia în care se află acum Madagascar. „Noi am avut nişte sisteme în plus, am avut poate un pic mai multă voinţă şi n-am avut atâtea lovituri de stat sau perioade de tranziţie”.

Or Madagascar are 5 ani de aşa zisă tranziţie, care s-a încheiat în februarie 2014, atunci când a fost confirmat preşedintele ales. Malgaşilor, cum sunt numiţi localnicii, nu le place să li se spună africani, deşi, arată Chindriş, multă lume îi consideră parte a Africii de Est.

„În Madagascar unul din primele lucruri care le-am învăţat a fost că ceea ce a făcut rău ţării a fost sistemul francez. E uşor din punct de vedere politic să manevrezi populaţia care este doar parţial educată şi sunt obişnuiţi să arate cu degetul – ăla e de vină”.

Iar viaţa unui bancher din Madagascar diferă din multe puncte de vedere de cea a unuia din România. Chindriş îşi începe ziua de muncă la 5.30, iar pe parcursul ultimului an şi-a făcut timp să petreacă o oră la sală, iar la 8 fără 20 intră în bancă şi pentru că este primul care ajunge porneşte aparatul de cafea (e mare cafegiu, s-a lăsat de fumat de 15 ani şi ocazional îşi aprinde un trabuc), apoi se uită pe agenda zilei respective, pentru a puncta întâlnirile, mai ales cele din afara băncii; când petrece în trafic 2 ore, are laptopul sau documente de citit în maşină. Munceşte în medie 10-12 ore zilnic iar la finalul zilei de muncă de cele mai multe ori pleacă acasă, deschide toate mijloacele de comunicare – skype, what’s up – şi intră în contact cu familia, care a rămas acasă, în România.

Povesteşte că 4 luni şi jumătate a fost cea mai lungă perioadă de timp în care nu şi-a văzut familia, iar în Antananarivo, până acum, în vizită a venit doar soţia sa. Făcuse la un moment dat planurile de călătorie pentru întreaga familie, cu cei patru copii cu vârste cuprinse între 5 şi 14 ani (din două căsătorii), iar Organizaţia Mondială a Sănătăţii a lansat un avertisment pentru ciumă în Madagascar şi planurile au fost anulate.

„Copii noştri trebuie să înveţe despre lume şi aşa”, spune Chindriş care mărturiseşte că are o mică frustrare personală legată de faptul că întâlneşte foarte puţini români în ţările din Africa.

 „Africanii ştiu foarte multe despre România, dar totul vine din perioada despre care noi nu vrem să discutăm, înainte de ‘89”. Una peste alta, viaţa socială a românului în Madagascar nu e foarte bogată, Chindriş ieşind uneori la cină cu colegii sau oaspeţii din străinătate. „Antananarivo are un avantaj, un specific dat de moştenirea franceză, cu restaurante extraordinar de bune şi nu foarte scumpe”.

Pe de altă parte, viaţa unui profesionist în Madagascar este foarte diferită, pentru că lucrurile nu sunt aşa aşezate ca în România, unde „Banca Naţională cel puţin în ultimii 10-12 ani a creat un cadru hiperreglementat – nu vreau să comentez, dar cel puţin e clar şi primeşti răspunsuri rapide. Ţi se spune foarte clar ce să faci”. În Madagascar însă, unul dintre primele aspecte pe care le-a învăţat a fost că sistemul bancar nu e foarte reglementat şi deşi nu s-a speriat, spune că a avut şi are în continuare emoţii.

„E preferabil să ai o lege mai puţin bună, dar clară, decât să ai o lege care te împinge să depinzi de oameni, de cheful cuiva, de capacitatea de a te adapta acelui personaj şi acelui sistem. Or eu am lucrat în permanenţă în instituţii care nu au acceptat – sau au acceptat dar doar în condiţii extreme – sistemul de persuasiune, motivare cu cadouri”. Îi este greu, dă ca exemplu, în momentul în care un director de departament îi spune că omul cu care discută aşteaptă „o atenţie”, pentru că altfel nu se rezolvă situaţia, iar Chindriş răspunde că regulile băncii nu permit acest lucru.

O altă diferenţă între situaţia unui bancher român pe plan local şi cea a unuia din ţări exotice este că în fiecare zi se poate întâmpla ceva, „şi nu e genul de ceva care îl vedem aici la televizor, ci acel ceva care scoate oameni în stradă, care te sileşte să pui gărzi armate la uşa tuturor agenţiilor, ceva-ul acela care te scoate din birou în 30 de secunde pentru că afli că una din agenţii ţi-a fost atacată şi trebui să te duci acolo şi în primul rând să repui oamenii pe linia de plutire, să faci ancheta ta, pentru că poliţia nu are mijloace.” De 2 ani, de când a ajuns Chindriş în Madagascar s-a întâmplat o singură dată ca o sucursală dintre cele 23 pe care le are acum reţeaua să fie atacată, dar atunci casierul principal a fost silit să se aşeze în genunchi şi avea pistolul la tâmplă. Iar altă dată sediul băncii a fost asediat şi mulţimea a vrut să-i dea foc, crezând că instituţia administra banii unui personaj politic dezavuat la acel moment, iar românul spune că a fost doar un zvon.

O altă particularitate a pieţei din Madagascar este dată de accesul dificil în diferite părţi ale ţării, a cărei suprafaţă este mai mare decât a Franţei, iar din nord până în sud are 2000 km, cu o infrastructură precară. Instituţia condusă de român, care are 800 de angajaţi, pregăteşte deschiderea unei sucursale în principalul centru de prelucrare a vaniliei, una din cele mai importante surse de venituri în valută, din export, după minerale. Iar pentru a ajunge în acea localitate, de la unul din drumurile principale, cu o maşină bună, drumul de 300 km până în localitatea respectivă poate fi parcurs în 3 zile.

„E una dintre diferenţele mari, accesul la oameni, la sucursale. Trebui să creşti oameni şi să ştii să-i controlezi de la distanţă, pentru că nu putem să trimitem în fiecare lună pe cineva cu avionul, e prea mare cheltuiala. Practic cheltuieşti pe control cât nu face.”

Întrebat dacă s-a aflat vreodată într-o situaţie periculoasă, Chindriş spune că acest lucru depinde de percepţie. A plecat din Afganistan înainte de terminarea mandatului pentru că exista o ameninţare directă la adresa sa, dar lucrase anterior la un proiect în cadrul căruia a călătorit chiar şi în nordul ţării, ca să evalueze potenţialul pieţei agro şi microcreditare. Povesteşte că în acea localitate rurală şeful de agenţie era un mulah, liderul spiritual al satului, „foarte deştept din partea băncii respective, pentru că Şaria (legea islamică) nu acceptă ideea de dobândă la credite”. Chindriş a ajuns prima oară în Afganistan în 2011, după ce s-a gândit la propunerea de a merge acolo tot zece minute.

De fapt, experienţa sa în carieră l-a purtat în multe locuri îndepărtate de ţara natală, şi spune că dacă un zbor cu avionul are o durată mai mică de 5 ore i se pare „foarte aproape”. Pentru a ajunge în Antananarivo, pleacă de la Bucureşti dimineaţa la 7 şi ajunge la miezul nopţii la destinaţie, şi asta, ţine să precizeze, pentru că are legături foarte bune; doar zborul din Paris până în Antananarivo durează 11h30. Dar şi în anii anteriori acestui mandat, spune el, zbura mult, de 3-4-5 ori pe an către SUA, Canada sau Africa de Sud.

Întrebat de ce crede că managerii românii sunt vânaţi de companii străine, spune:

„Fără să mă refer la mine, calitatea forţei de muncă, a creierului românesc, este peste resursele multor ţări din lumea asta. Muncim altfel, gândim altfel, dar nu ştiu cui sau cărui sistem se datorează treaba asta. Nu degeaba există o mulţime de firme care îşi aleg manageri români”.

Sursa: bunsinessmagazin.ro

Încă 3 participanți la promoția “FinComBank elimină granițele” se vor bucura de premii bănești

0

Noi apreciem munca fiecăruia, oriunde nu s-ar afla, fie în țară, fie peste hotare, și înțelegem că fiecare bănuț trimis acasă la cei dragi, contează.

De aceea am desfășurat Campania “FinComBank elimină granițele 3” în perioada 10 aprilie – 30 iunie, pentru a-ți răsplăti încrederea acordată față de FinComBank, premiindu-te atât pe tine cât și pe cei dragi.

Participanţii la promoţie care și-au ridicat sau au transmis bani prin intermediul sucursalelor băncii în sumă nu mai mică de 500 Euro/500 USD sau 25.000 RUB, au câştigat cele 6 premii băneşti: 3 x 10.000 MDL; 3 x 5.000 MDL.

Pentru înscrierea la promoție a fost necesar de a efectua tranzacții în unitățile FinComBank prin sistemele internaţionale Western Union, Золотая Корона, Юнистрим, Анелик, Leader, RIA, Contact.

Astefl, la sfârșitul acestei promoții aducem sincere felicitări premianților:

BAGHICI MARIANA – 5.000 lei

FOCOVA SVETLANA – 10.000 lei

SALMANOV ZULPUKAR – 10.000 lei

și mulțumim tuturor participanților.

Beneficiați de transferurile bănești prin intermediul FinComBank și bucurați-vă de premii.

FinComBank. Într-un pas prin viață

FinComBank este o bancă în continuă creștere, ce vine tot mai aproape de clienții săi, oferindu-le noi oportunități de finanțare și o gamă largă de servicii bancare pentru tine și familia ta, cât și deschizând noi posturi vacante. Astfel contribuim împreună la dezvoltarea economiei naționale.

Date de contact:

Biroul Principal

mun. Chișinău, str. Pușkin 26

Теl.: 022 26-99-32

E-mail: [email protected]

www.fincombank.md/promo_146/

Cele mai profitabile depozite bancare în euro (iulie 2015)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Republica Moldova pentru depozitele la termen (6, 12 și 24 luni) în euro, în vigoare la 07 iulie 2015. În acest clasament nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.

Top depozite 6 luni

2,2% – dobândă oferită de depozitul Vacanță (Banca Socială). Nu se permit depuneri suplimentare, nici retrageri parțiale de mijloace bănești. Rata dobânzii este fixă. Suma minimă de constituire – 500 EUR.

2% – rata dobânzii oferită de multiple bănci – Moldova Agroindbank (depozitul Clasic), Banca de Economii (depozitul Exclusiv) și Banca Socială (depozitul Toamna de aur). Depuneri suplimentare permite doar produsul oferit de Banca Socială. Retrageri parțiale nu permite nici o ofertă enumerată anterior. Suma minimă de constituire: 100 EUR (MAIB) și 500 EUR (Banca de Economii și Banca Socială).

1,8% – dobândă oferită de depozitul Maxima (FinComBank) și Standart+ (Unibank). Ambele depozite permit depuneri suplimentare (cu excepția ultimelor 2 sau 3 luni). Retrageri parțiale de mijloace bănești de asemenea sunt posibile la ambele opțiuni. Unibank oferă posibilitatea capitalizării dobânzii pentru acest depozit.

Top depozite 12 luni

2,8% – dobândă oferită de depozitul Maxima (FinComBank). Acest depozit permite depuneri suplimentare în cont, cu excepția ultimelor 3 luni. Retrageri parțiale se permit (10% până la suma minimă). Aportul inițial – 200 EUR.

2,75% – rata dobânzii anuală oferită de către Comerțbank prin intermediul depozitului Barocco. Nu se permit depuneri sau retrageri de bani din cont.

2,7% – dobândă oferită de Eximbank GVB (depozitul Libero). Se permit depuneri suplimentare cu excepția ultimei luni. Retrageri de bani nu sunt posibile. Rata dobânzii – fixă. Suma minimă de constituire – 500 EUR.

Top depozite 24 luni

3,5% – rata dobânzii oferită de către Moldova Agroindbank (depozitul Clasic) și FinComBank (depozitul Maxima). Depuneri la cont permite FinComBank, cu excepția ultimelor 3 luni. Retrageri sunt posibile doar în cazul produsului Maxima. Suma minimă de constituire: 100 EUR (MAIB) și 200 EUR (FinComBank).

3,25% – dobânda anuală oferită de către depozitele Barocco (Comerțbank) și Standard (EuroCreditBank). Depuneri și retrageri de mijloace bănești se permit la produsul oferit de EuroCreditBank.

3,1% – rata dobânzii accesibilă la Energbank, depozitul La termen. Nu se permit depuneri sau retrageri de bani din cont. Suma minimă de constituire – 300 EUR.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială etc.