Acasă Blog Pagina 582

Un nou produs de la Moldindconbank – Depozitul FESTIVAL!

0

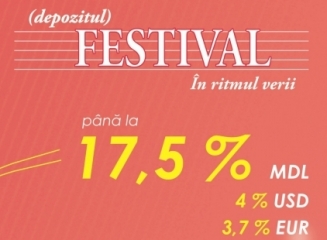
Pentru a trăi vara din plin, Moldindconbank a creat un produs special – Depozitul FESTIVAL. 

➢ Rata dobânzii pînă la 17,5 % în lei (FIXĂ primele 6 luni),

➢ Posibilitate de completare (primele 2 luni),

➢ Card bancar gratuit.

Depozitul FESTIVAL – în ritmul verii!

Mai multe detalii despre condiţiile depozitului găsiţi AICI.

Deja mai bine de 55 de ani BC Moldindconbank S.A. şi-a demonstrat stabilitatea, succesul şi siguranţa pentru cei peste 350 mii de clienţi ai săi, plasîndu-se ferm pe primele poziţii printre băncile autohtone.

Vă aşteptăm cu drag în oficiile Moldindconbank!

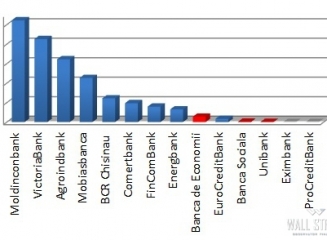
(grafic) Top bănci după mărimea portofoliilor de Valori Mobiliare de Stat deținute (iunie 2015)

0

În luna iunie 2015, conform datelor publicate de Banca Naţională a Moldovei (BNM), valoare contabilă a portofoliilor de Valori Mobiliare de Stat (VMS) deţinute de bănci până la scadență, constituie 3,805.6 mil lei, cu 103.7 mil lei sau 2.8 la sută mai mare comparativ cu luna precedentă, scrie wall-street.md.

În clasament, comparativ cu luna mai, Victoriabank a ceda prima poziţie. Ca urmare, în luna iunie, pe primul loc se poziționează Moldindconbank – 1,044.0 mil lei, urmată de Victoriabank – 851.4 mil lei şi Moldova-Agroindbank – 643.2 mil lei. Aceste trei bănci deţin 66,71 la sută din totalul portofoliilor de VMS.

Din 14 bănci existente în Republica Moldova, 9 bănci deţin calitatea de dealer primar, 3 bănci (Banca de Economii, Banca Socială şi Unibank) au pierdut calitatea de dealer primar odată cu instituirea administrării speciale şi în portofoliile lor se mai regăsesc VMS, iar 2 bănci nu sunt dealeri primari (ProCredit Bank şi Eximbank), respectiv nu au portofolii de VMS.

Dealerii primari sunt creatorii de piaţă, care sunt obligaţi trimestrial să cumpere pe piaţa primară VMS în proporţie de 2.0% din volumul mediu trimestrial oferit de Ministerul Finanţelor (MF) pe parcursul a patru trimestre precedente în cazul dealerilor primari al căror nivel al activelor este mai mare sau egal cu 1.0 mlrd lei şi 1.0% din volumul mediu trimestrial în cazul în care nivelul activelor este mai mic de 1.0 mlrd lei.

Totodată, contribuie la crearea lichidităţii pieţei secundare a VMS, efectuând trimestrial tranzacţii în volum minim de 1.5% din volumul total al tranzacţiilor de vânzare / cumpărare efectuate cu VMS în trimestrul precedent de către toţi dealerii primari (cu excepţia operaţiunilor de piaţă deschisă ale BNM).

În luna iunie, cea mai mare creștere a valorii portofoliului de VMS a înregistrat EuroCreditBank – 23,6 la sută, urmată de Energbank şi Moldindconbank cu aceeaşi cotă procentuală de 14,8, iar la capitolul descreştere, respectiv, băncile aflate sub administrare specială – Banca de Economii – 30,2 la sută, Unibank – 4 la sută şi Banca Socială – 3,4 la sută. Victoriabank la fel a înregistrat o descreşte de 12,9 la sută a valorii portofoliului de VMS, din care cauză a cedat prima poziție în clasament.

Portofoliile de VMS influențează pozitiv la lichidate, nivelul de risc şi profitabilitatea băncilor.

Autor: Dionisie Comerzan

Larisa Rudenco (FinComBank): PAC II se pliază perfect pe strategia de dezvoltare a băncii, deoarece este orientat spre businessul mic și mijlociu

0

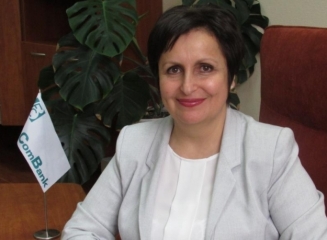
Într-o situație nestabilă de piață din punct de vedere economic și politic, este greu să menții relații de lungă durată cu clienții locali, partenerii internaționali și investitorii. FinComBank, alături de încă 3 bănci, a reușit să convingă Banca Mondială de a fi inclusă în programul de finanțare și recent FinComBank a acceptat să participe la Proiectul de Ameliorare a Competitivității (PAC II). Despre cum a reușit instituția să adere la acest proiect în situația deloc ușoară în sistemul bancar Mold-street.com a discutat cu D-na Larisa Rudenco (foto) – vicepreședintele Comitetului de Conducere al Băncii.

Mold-Street: FinComBank a fost selectată pentru a face parte din Proiectul de Ameliorare a Competitivității, faza II (PAC II). A fost dificil să obțineți acest drept?

Larisa Rudenco: Suntem doar patru bănci care au posibilitatea să crediteze din aceste resurse, și recunosc, că acest drept a fost obținut nu atât de ușor. Criza din 2010 ne-a adus pierderi de 83 mil. lei. Ceea ce a avut loc pentru prima dată în 17 de ani de activitate a băncii, din cauza nerambursării creditelor mari. Am fost limitați și în finanțările din partea IFAD-RISP la liniile de credit. Aveam resurse din refinanțări însă acest lucru nu ne dădea dreptul să luăm credite în condiții privilegiate pe termen lung. În această situație ne-am schimbat segmentul de piață, orientându-ne spre businessul mic și mijlociu. Din 2012 pentru a gestiona și mai bine riscurile a fost creată o nouă subdiviziune. În rezultat, calitatea portofoliului la credite, de doi ani, se menține pe primele locuri în sistemul bancar. Aderarea la PAC II, în condițiile menționate mai sus, a fost foarte benefică pentru bancă. Plus la aceasta, am fost examinați foarte sever cu acest prilej. Timp de două săptămâni un grup de reprezentanți ai Băncii Mondiale au făcut cunoștință cu mai multe domenii de activitate ale FinComBank, inclusiv abordarea procesului de creditare, au analizat metodele de selecție a clienților și modul de acordare a creditelor. Faptul că am suportat pierderi în 2010 ne-a făcut să schimbăm abordările. Am schimbat politica de creditare, care a devenit mai strictă. Legea privind spălarea banilor, toate regulamentele Băncii Naționale sunt respectate întocmai, așa cum presupun înțelegerile cu creditorii noștri.

– A fost nevoie de anumite schimbări în politica sau în guvernarea corporativă a băncii pentru a se califica la PAC II? Cum se înscrie acest proiect în strategia băncii?

– Nu am schimbat politica pentru a primi aceste mijloace. Din contra, le-am primit deoarece, la timp am modificat procedurile, structura secției pentru gestionarea riscurilor, politica și modul de creditare. Acum toate tranzacțiile sunt examinate în oficiul central, inclusiv a persoanelor fizice. Drept urmare, practic nu mai avem credite problematice. Pentru a fi admiși în proiectul PAC II am făcut, totuși, un efort considerabil. PAC II se pliază perfect pe strategia de dezvoltare a FinComBank, deoarece, este orientat spre businessul mic și mijlociu, care reprezintă, de fapt, și grupul nostru țintă. PAC II oferă pentru creditare mijloace ieftine pe termen lung, exact de ce au nevoie afacerile mici și mijlocii de la noi.

– Ce presupune proiectul şi care este sarcina băncii în cadrul lui? Cât de importantă este participarea băncii la astfel de proiecte?

– Astfel de proiecte ne oferă undă verde pentru creditarea pe termen lung. La rândul lor, clienții acestui program beneficiază de o rată scăzută a dobânzii la credite. Este vorba despre bani ieftini, pe termen lung.

– Cine și cum poate beneficia de proiectul dat?

– Proiectul presupune creditarea întreprinderilor exportatoare și producătoare de mărfuri, destinate exportului. Altfel spus, toate afacerile, care, într-un fel sau altul, au legătură cu exportul, pot fi admise pentru creditare în cadrul programului PAC II. Spre exemplu, dacă o întreprindere agricolă, producătoare de cereale, are contract cu un exportator de cereale, contractul reprezintă confirmarea că cerealele sunt exportate și noi finanțăm firma agricolă.

– Ce rate ale dobânzilor la credite oferiți în cadrul programului PAC II?

– În cadrul proiectului acum avem rate ale dobânzilor de 9,5% la creditele în lei, 5,5% la creditele în euro și în dolari.

– Anul acesta ştirile din sectorul bancar vin zilnic ca de pe front, aducând o veste mai rea decât alta. Ce impact au aceste noutăți asupra atmosferei de lucru?

– Cu siguranță, cu o astfel de imagine a sectorului bancar, creată în ultimii ani, este foarte dificil de lucrat, deoarece toate aceste evenimente negative legate de unele bănci se răsfrâng și asupra celorlalte.

– Transparenţa acţionarilor, tranzacţii dubioase cu acţiuni, atacurile raider asupra pachetelor de acțiuni în bănci au fost în atenția opiniei publice cel puțin în ultimii patru ani. Banca Dvs. a evitat astfel de situații.

– Cât privește transparența acționarilor, începând cu anul 2008, când un pachet de acțiuni al FinComBank a fost cumpărat de un fond de investiții american, acționariatul băncii n-a mai suportat vre-o modificare. Am fost ocoliți de tranzacții dubioase despre care vorbiți, de atacuri raider, iar structura acționarilor este la moment printre cele mai transparente din Republica Moldova.

– Care este la moment atmosfera pe piața de credite?

– Atmosfera e destul de apăsătoare. În contextul mulțimii de credite nerambursate, acest exemplu poate fi tentant și pentru alte companii. Acest lucru se simte mai ales când înaintăm cerințe privind gajul. De regulă, negocierile privind gajul sunt extrem de dificile. Cu toate acestea, poziția noastră în această privință rămâne fermă.

– Dar, pe de altă parte, care este atitudinea în privința depozitelor?

– E și firesc ca în situația actuală de pe piață să apară întrebări din partea clienților, nu este periculos să ții banii în depozite? Cel mai bun argument în favoarea noastră în acest caz este transparența activității băncii și indicatorii economici ai instituției, care sunt publicați lunar pe site-ul Băncii Naționale. De acolo oricine se poate informa despre situația fiecărei instituții în parte pentru a lua o decizie – unde să-și păstreze banii. La noi n-au existat niciodată mișcări bruște cum ar fi ieșiri ale unor sume mari de bani, reducerea sau scăderea bruscă a activelor. Avem o dinamică stabilă ascendentă. Dacă încă anul trecut aveam în primele luni unele pierderi de ordin operațional, de atunci ne-am situat pe un trend stabil de profitabilitate. Ne străduim prin tot ce facem să obținem încrederea clienților.

– Ce impact a avut intrarea unei companii internaționale în acționariatul băncii?

– În primul rând a avut un impact pozitiv asupra imaginii băncii într-o perioadă destul de dificilă, când toată lumea trecea prin criză. Apoi vreau că concretizez că ei exercită un control strict și permanent asupra activității băncii. WNISEF a venit în anul când erau retrageri de pe conturile curente ale clienților. Toate acestea, împreună cu faptul că s-a adoptat o politică de ascensiune durabilă, pe temeiuri sănătoase, a condus la creșterea volumului banilor pe conturile clienților. în acești ani am arătat că noi putem lucra corect, putem oferi credite bune. Într-adevăr, nu avem creșteri spectaculoase ca alte bănci, însă avem o bază de clienți pe care îi respectăm.

– Care este profilul clienților FinComBank?

– Clienții noștri sunt clienți disciplinați, care lucrează mult, își dezvoltă afacerile. Am stabilit cu ei de la bun început relații de parteneriat și vrem să creștem odată cu ei.

– Ce planuri are banca pentru următorii ani? Va fi schimbată politica de creditare?

– Vom continua în același mod. Nu vom schimba ceva esențial în politica de creditare, în relațiile cu clienții. Vom acorda și mai departe prioritate afacerilor mici și mijlocii. Acest segment permite o dezvoltare durabilă și coerentă. Nu provoacă riscuri de genul celor specific clienților mari. În cazul întreprinderilor mici și mijlocii, chiar dacă există unele probleme, acestea nu influențează simțitor starea portofoliului de credite. Însă astfel de cazuri nu sunt atât de frecvente deoarece aceste întreprinderi mici și mijlocii sunt mult mai rezistente la intemperii de genul crizelor de diferit fel. Noi credităm toate afacerile, fără excepții, începând de la cele mai mici, fie ele din comerț, agricultură, industria ușoară sau cea alimentară. Și tindem să fim alături de clienții noștri pe tot parcursul activității lor. Dacă încheiem un contract de creditare cu o companie micro, ne așteptăm ca aceasta să devină întreprindere mică și ulterior să crească până la nivel mijlociu. Urmărim astfel de evoluții și ne bucură faptul, că acești clienți ai noștri se dezvoltă.

Sursa: mold-street.com

Deponenții băncilor elene au retras din conturi 40 miliarde de euro în ultimele 6 luni

Preşedintele Asociaţiei Băncilor Greceşti, Louka Katseli, a declarat că aproximativ 40 de miliarde de euro au fost retrase din băncile greceşti începând din luna decembrie 2014 de către deponenţii îngrijoraţi de siguranţa depozitelor lor, ceea ce afectează capacitatea băncilor de a funcţiona normal, scrie economica.net cu referire la AFP şi AP.

Băncile greceşti, închise din data de 29 iunie, şi-au reluat luni activitatea, chiar dacă au rămas în vigoare, cu unele relaxări, restricţiile asupra mişcărilor de capital. Limita maximă a fondurilor care pot fi retrase zilnic de la bancomat este fixată la 300 de euro, până vineri, când aceasta va fi majorată la 420 de euro (săptămânal), în loc de 60 de euro pe zi cum a fost până luni.

În plus, populaţia Greciei poate utiliza din nou cardurile de credit pentru cumpărăturile externe. În schimb, majoritatea populaţiei nu poate în continuare să scoată mari sume de bani, să transfere bani în alte ţări şi să deschidă noi conturi bancare.

Louka Katseli i-a îndemnat pe oameni să-şi aducă din nou economiile la bănci pentru a susţine sistemul financiar, scrie Agerpres.

„Dacă scoatem bani din seifuri şi îi depozităm la bănci vom întări lichiditatea”, a declarat Katseli, pentru postul de televiziune Mega TV.

Restricţiile asupra mişcărilor de capital afectează companiile din Grecia, 23% din firme declarând că încearcă să-şi mute sediul în străinătate pentru a îmbunătăţi stabilitatea şi fluxul de numerar, arată rezultatele unui studiu publicat, luni, de grupul non-profit Endeavour Greece.

În paralel, Grecia a achitat luni o datorie de aproximativ 4,2 miliarde de euro către Banca Centrală Europeană (BCE), în absenţa căreia Atena nu ar mai fi beneficiat de finanţarea de urgenţă pentru băncile elene, în valoare de aproape 90 de miliarde de euro.

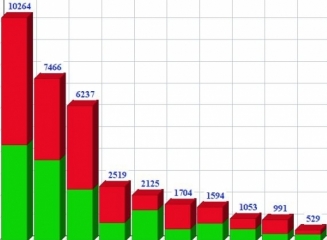
(grafic) Evoluția soldului depozitelor populației în iunie 2015 – continuă migrarea depozitelor de la BEM, Banca Socială și Unibank

0

Banca Națională a Moldovei a publicat datele statistice privind structura depozitelor din sectorul bancar la sfârșitul lunii iunie al anului curent (30.06.2015). Per ansamblu soldul depozitelor persoanelor fizice s-a majorat pe parcursul lunii iunie cu 717 milioane lei, înregistrând valoarea de 35,3 miliarde lei.

Depozitele populației în moneda națională constituiau 16 miliarde de lei, în creștere cu 133 milioane de lei față de luna precedentă, iar cele acceptate în valută (recalculate în lei) totalizau echivalentul a 19,3 miliarde lei, înregistrând o creștere de peste 583 milioane lei pe parcursul lunii iunie.

Privind per ansamblu la depozitele acceptate de la populație, liderul a rămas neschimbat – Moldova Agroindbank, portofoliul căreia depășește valoarea de 10,2 miliarde lei. MAIB este urmată de către Moldindconbank (7,5 miliarde lei) și Victoriabank (6,2 miliarde lei).

Observăm în luna iunie creșterea soldului depozitelor în moneda națională la 9 instituții financiare. Cele mai mari creșteri ale soldului depozitelor în lei le-au înregistrat Moldova Agroindbank (+188 milioane lei), Moldindconbank (+156 milioane lei) și Mobiasbancă GSG (+ 42 milioane lei). Cele mai mari scăderi ale soldului depozitelor în moneda națională au avut loc la Banca de Economii (-237 milioane lei), Banca Socială (-74 milioane lei) și Unibank (-25 milioane lei). Vedeți tabelul cu evoluțiile pentru fiecare bancă în parte.

Soldul depozitelor în valută (recalculate în lei) s-a majorat la 11 din cele 14 instituții financiare prezente pe piață. Cel mai mult s-a majorat soldul depozitelor în valută la Moldova Agroindbank (+313 milioane lei), Moldindconbank (+120 milioane lei) și Mobiasbancă GSG (+103 milioane lei). Diminuarea soldului au înregistrat doar băncile aflate sub administrare specială a BNM – Banca de Economii (-146 milioane lei), Banca Socială (-44 milioane lei) și Unibank (-14 milioane lei).

Băncile aflate sub administrare specială a BNM

Privind la evoluția soldului depozitelor la băncile aflate sub administrare specială a BNM – Banca de Economii, Banca Socială și Unibank – se observă un trend descendent. Astfel, pe parcursul primelor 6 luni ale anului curent, depozitele la cele 3 bănci s-au micșorat cu peste 3 miliarde de lei. Dacă la începutul anului soldul depozitelor populației la Banca de Economii contabiliza 3,9 miliarde lei, atunci la 30.06.2015 deja înregistra o valoare de 2,1 miliarde lei. În valoare absolută, Banca Socială a înregistrat un declin de aproximativ 1 miliard de lei, iar Unibank – 411 milioane lei. Vedeți graficul cu evoluția soldului depozitelor populației la aceste 3 bănci.

De asemenea vedeți în continuare tabelul și graficele ce ilustrează evoluția portofoliilor de depozite atrase de la populație de către băncile comerciale din Moldova.

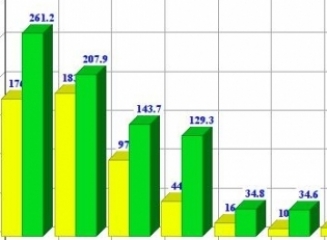
(grafic) Top bănci după mărimea profitului înregistrat în semestrul I (2015)

0

Banca Națională a Moldovei a publicat informația privind contul de profit sau pierdere al sectorului bancar la data de 30 iunie 2015. Astfel, în semestrul I al anului curent, sistemul bancar al Republicii Moldova a generat un profit cumulat de 605,4 milioane lei.

Dacă să comparăm cu anul precedent (2014), profitul total pe sistem a crescut cu peste 23%. La 30 iunie 2014 acest indicator înregistra valoarea 491,4 milioane lei.

Liderul la 30.06.2015 la capitolul profit este Moldova Agroindbank, înregistrând valoarea de 261,2 milioane lei. MAIB este urmată de către Moldindconbank cu un profit de 207,9 milioane lei și Victoriabank – 143,7 milioane lei.

În continuare în clasament urmează Mobiasbancă Groupe Societe Generale (129,3 milioane lei), Energbank (34,8 milioane lei), FinComBank (34,6 milioane lei) și ProCredit Bank (32,7 milioane lei).

De menționat că din 14 bănci comerciale prezente pe piață, 2 instituții financiare au înregistrat un rezultat financiar negativ la sfârșitul primului semestru – Banca Socială (-135,6 milioane lei) și Banca de Economii (-166,8 milioane lei). Ambele bănci se află sub administrare specială a BNM începând cu sfârșitul anului precedent.

O altă bancă aflată sub administrarea specială a BNM – Unibank – a raportat un profit în valoare de 12,1 milioane lei după 6 luni de activitate în anul curent.

Rezultatele financiare ale tuturor 14 bănci din țară le puteți vedea în graficul ce urmează. De asemenea vedeți graficul ce prezintă comparația rezultatului financiar dintre semestrul I (2014 cu 2015).

Depozit la 15,5% anual, cu posibilitatea de suplinire nelimitat, pentru deţinătorii Cardului de Pensie de la MAIB

0

Beneficiarii de pensii şi alte prestaţii sociale care îşi perfectează un Card de Pensie la BC „Moldova Agroindbank” SA pot beneficia de un produs special, unic pe piaţa bancară din Moldova.

MAIB a elaborat un depozit individual destinat acestei categorii de clienţi – „Profitabil Senior”, cu rata dobânzii de 15,5% anual. Clientul poate face depuneri suplimentare în contul de depozit oricând doreşte. O poate face la orice filială sau chiar de acasă, de la computerul conectat la Internet, prin intermediul sistemului Internet Banking M@IB.

Depozitul „Profitabil Senior” are şi alte avantaje, printre care suma iniţială de doar 100 de lei pe care clientul o depune la deschiderea contului. Dobânda de 15,5% se plăteşte lunar la contul de card sau la contul curent, iar la expirarea termenului depozitului mijloacele băneşti se transferă în contul curent, termenul depozitului fiind de 365 de zile.

„Ne-am dorit să obţinem un avantaj competitiv unic şi durabil pentru acest nou produs. De aceea am pornit de la necesităţile reale ale beneficiarilor de pensii, alocaţii şi alte prestaţii sociale, care să se bucure de siguranţă, comoditate şi de o încredere mai mare în ziua de mâine”, a comentat Vicepreşedintele Comitetului de Conducere al BC „Moldova Agroindbank” SA, Oleg Paingu.

Detalii privind depozitul „Profitabil Senior” şi Cardul de Pensie de la Moldova Agroindbank puteţi obţine în orice filială a băncii sau la serviciul Call Center: 022 268 999.

FinComBank aduce sincere mulțumiri Platformei Femeilor Antreprenoare din Moldova

0

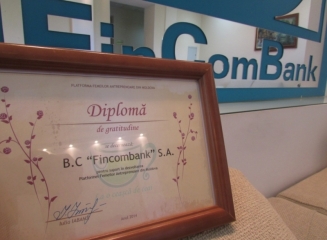
Zilele acestea am fost surprinși, dar și încântați când am găsit în oficiul FinComBank o diplomă.

Evident pe parcursul mai multor ani FinComBank a fost premiată de nenumărate ori, dar o Diplomă de gratitudine, recunoaștem, că nu am avut până acum.

Ca de obicei, Platforma Femeilor Antreprenoare din Moldova reușește să ne surprindă.

Suntem încântați că putem să-i aducem un suport în dezvoltare și deschiși de fiecare dată pentru colaborare.

Organizația pentru Dezvoltarea Întreprinderilor Mici și Mijlocii (ODIMM) a lansat, în 2013, Platforma Femeilor Antreprenoare cu genericul „La o ceașcă de ceai”.

Obiectivul principal al acesteia este dezvoltarea abilităților profesionale și antreprenoriale ale femeilor de afaceri din țara noastră, prin organizarea diferitelor evenimente: întruniri cu oameni de afaceri remarcabili, femei de succes, traininguri tematice, workshopuri, dezbateri, concursuri, promovări de produse și servicii, master-class-uri, sesiuni de networking şi transfer de bune practici.

FinComBank. Într-un pas prin viață.

FinComBank este banca orientată spre finanțarea business-ului mic și mijlociu. Coeficientul creditelor acordate întreprinderilor mici şi mijlocii constituie 65,46%  din portofoliu total de credite.

FinComBank pune la dispoziţia clienţilor săi linii de afaceri specializate, precum si operaţiuni zilnice, credite investiţionale şi pentru suplinirea mijloacelor circulante, pachete salariale, credite de consum, depozite cu dobânzi atractive, internet banking, carduri bancare şi alte produse.

Pentru detalii vă puteți adresa:

Oficiul Central FinComBank S.A.

mun. Chişinău,

str. A. Puşkin 26,

tеl. 022 26-99-32

Web site: fincombank.md

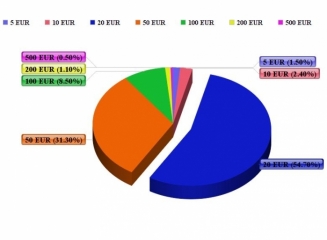
(grafic) BCE a retras din circulație 454.000 bancnote euro false în semestrul I (2015)

În semestrul I 2015 au fost retrase din circulație, în total, 454 000 de bancnote euro contrafăcute, cifră care indică o scădere cu 10,5% față de semestrul II 2014, dar care se menține mai ridicată decât în semestrul I 2014. Volumul bancnotelor contrafăcute rămâne în continuare foarte scăzut, raportat la numărul în creștere de bancnote autentice aflate în circulație (peste 17 miliarde în semestrul I 2015), anunță un comunicat al Băncii Centrale Europene.

Încă de la introducerea primei serii de bancnote euro, Eurosistemul – Banca Centrală Europeană (BCE) și băncile centrale naționale din zona euro – recomandă publicului să dea dovadă de vigilență în privința bancnotelor primite. Bancnotele autentice pot fi recunoscute cu ușurință utilizând metoda simplă „atinge, privește, înclină”, prezentată atât pe paginile referitoare la euro de pe website-ul BCE, cât și pe website-urile băncilor centrale naționale din Eurosistem.

Dacă o persoană primește o bancnotă suspectă, aceasta din urmă poate fi verificată prin comparație directă cu una despre care se știe că este autentică. În cazul în care suspiciunile sunt confirmate, trebuie contactate organele de poliție sau, în funcție de practica națională, banca centrală națională respectivă. Eurosistemul sprijină organele de aplicare a legii în activitatea de combatere a contrafacerii monedei euro.

Eurosistemul are datoria de a proteja integritatea bancnotelor euro și de a îmbunătăți în continuare tehnologia de producere a bancnotelor. Seria „Europa” este menită să sporească gradul de siguranță a bancnotelor și să contribuie la menținerea încrederii publicului în moneda euro.

Mai jos este prezentată structura, pe cupiuri, a numărului total de bancnote contrafăcute retrase din circulație în semestrul I 2015.

În perioada respectivă:

– bancnotele de 20 EUR și de 50 EUR au continuat să înregistreze cel mai mare număr de contrafaceri. Comparativ cu cifrele raportate pentru semestrul II 2014, proporția de bancnote de 20 EUR contrafăcute a scăzut ușor, în timp ce cea de bancnote de 50 EUR a crescut. Cumulate, ponderile acestora au reprezentat 86% din numărul total al bancnotelor contrafăcute;

– cele mai multe (97,9%) dintre bancnotele contrafăcute au fost identificate în țări din zona euro. Numai aproximativ 1,6% au provenit din state membre ale UE din afara zonei euro și mai puțin de 0,5% din alte regiuni ale lumii.

Banca Socială organizează o licitație publică de vânzare (cu reducere) în data de 03.08.2015

0

Banca Socială anunță despre faptul că la data de 03.08.2015, ora 11-00 se va desfășura licitația publică cu reducere (dar nu mai mult de 10% din prețul inițial), de vânzare a următoarelor bunuri:

– Apartament cu 1 odaie, amplasat pe adresa: mun. Chișinău, str. Cojbuc, 1, ap. 37, nr. cad – nr.0100419.126.01.037, suprafața totală – 29,3 m.p. Preț inițial – 500.000 lei.

– Încăperi comerciale și oficiu, suprafața totală – 1295,5 m.p., nr. cad. –nr.0100419.124.01(111,118,120,351,352,358), amplasat pe adresa: mun. Chișinău, str. Pușkin, 44. Preț inițial – 50.000.000 lei.

– Autocamion GAZ – 5312, anul 1988, or. Rezina. Preț inițial – 15.500 lei.

– Construcție de producere în or. Rezina, str. Orhei, 2 (suprafața totală – 815,4 m.p.), cu teren aferent (0,234 ha), nr. cad. – nr.6701.211.001(01). Preț inițial – 1.750.000 lei.

– Teren agricol, suprafața totală – 0,7102 ha, nr. cad. – nr.8039315.079, amplasat pe adresa: mun. Chișinău, com. Trușeni. Preț inițial – 490.000 lei.

– Subsol cu suprafața totală de 161 m.p. și încăpere la etajul întâi cu suprafața totală de 33,1 m.p. (nr. cad. 9201106.607.01(001)), amplasate pe adresa: or. Ungheni, str. Națională, 17. Preț inițial – 850.000 lei.

– Casa de locuit – 121,8 m.p. și construcție accesorie – 89,7 m.p. cu teren aferent – 0,0711 ha, amplasată pe adresa: or. Rezina, str. Orhei, 6, nr. cad. – nr.6701.211.002(01,02). Preț inițial – 170.000 lei.

– Autocamion GAZ – 5312, anul 1992, or. Rezina. Preț inițial – 20.000 lei.

– Imobilul combinatului de prelucrare a lemnului, amplasat pe adresa: mun. Bălți, str. Ștefan cel Mare 170, suprafața totală – 11043,6 m.p. cu teren aferent 2,76 ha, nr. cad. – nr.0300212.009(01-05), nr.0300212.017(01-02). Preț inițial – 7.100.000 lei.

Condițiile pentru participare la licitație:

1) Cerere;

2) Dovada achitării avansului în mărime de 5% din prețul inițial și taxa de participare în mărime de 50 lei;

3) Actul de identitate, extras de la C.Î.S., procura specială.

Rechizitele bancare:

B.C. „BANCA SOCIALĂ” S.A., mun. Chișinău, str. Mitr. G. Bănulescu Bodoni, 61

c/f 1002600035719, BSOCMD2X, cont pentru achitarea avansului pentru participare la licitație – 280570332, cont pentru achitarea taxei de participare la licitație – 280570321.

Termenul limită pentru depunerea cererilor de participare este data de 31.07.2015, ora 17-00. Participanții la licitație se înregistrează de la ora 10-00 pînă la ora 10-50, data de 03.08.2015.

Înregistrarea participanților se va încheia cu 10 min. pînă la începutul licitației.

Licitația va avea loc la sediul central al B.C. „BANCA SOCIALĂ” S.A. pe adresa: mun. Chișinău, str. Mitr. G. Bănulescu Bodoni, 61.

Informații suplimentare la tel 068 88 18 18, [email protected] – Șef al Secției Realizarea Gajului B.C. „BANCA SOCIALĂ” S.A. Iurii Cuznețov.