Acasă Blog Pagina 571

(grafic) Lichiditate bancară – mijloace bănești. Analiza lichidității bancare la data de 31.08.2015.

0

Potrivit Regulamentului cu privire la lichiditatea băncii, aprobat de Consiliul Administrației al BNM, ”lichiditatea este capacitatea băncii de a plasa în active şi de a asigura în orice moment onorarea la scadenţă a obligaţiilor sale de plată.”

Acest Regulament distinge 2 principii de lichiditate:

1. Principiul I (lichiditatea pe termen lung)

2. Principiul II (lichiditatea curentă).

Principiul I al lichidităţii prevede ca suma activelor Băncii cu termenul de rambursare mai mult de 2 ani să nu depăşească suma resurselor ei financiare. (A/P <1).

Principiul II al lichidităţii prevede ca lichiditatea curentă a Băncii, exprimată ca coeficient al activelor lichide la activele totale, nu trebuie să fie mai mică decât normativul stabilit de BNM. (Active Lichide/Total Active*100 ≥ 20%).

Activele băncii pot fi divizate în trei grupuri mari conform gradului lor de lichiditate:

1. Active cu lichiditatea de gradul A (lichiditatea înaltă)

• numerar şi metale preţioase,

• depozite la Banca Naţională a Moldovei,

• valori mobiliare lichide,

• credite şi împrumuturi interbancare nete curente (diferenţa dintre creditele acordate de Bancă altor bănci şi creditele primite de Bancă de la alte bănci).

2. Activele cu lichiditatea de gradul B (lichiditate medie): credite şi alte plăţi în favoarea Băncii cu data scadenţei în următoarele 30 zile, valori mobiliare şi valori care sunt cotate la Bursa de Valori a RM şi alte valori (inclusiv şi unele active nemateriale).

3. Activele cu lichiditatea de gradul C (active nelichide): credite și alte plăţi în favoarea Băncii cu data scadenţei peste 30 zile, datorii dubioase si compromise, imobilizări corporale şi necorporale ale Băncii etc.

În lumina evenimentelor ce au avut loc în sectorul bancar autohton, pe parcursul ultimilor ani, urmările cărora se resimt și în prezent, putem observa nivelul scăzut al lichidității curente (principiul II) pe sector. Astfel, la situația din 31.08.2015 coeficientul Principiului II pe sector a fost de 14.08 la sută. Aceasta a fost cauzat de faptul că unele bănci nu au respectat acest normativ de 20 la sută, altele chiar au înregistrat valori negative (Banca Socială -75.83%).

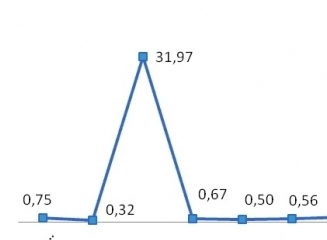
Principiul I (lichiditatea pe termen lung) la finele lunii august a fost de 1.58. Aceasta se datorează faptului depășirii circa de 32 de ori a acestui indicator de către Banca Socială, care a constituit 31.97.

Dacă excludem din calcul băncile ce au încălcat acești indicatori media pe sistem a Principiului II de lichiditate e 38.12 la sută, fiind cu 18.12 mai mare decât normativul stabilit, în același timp coeficientul Principiului I va constitui circa 0.70.

Această perturbare a situației economico-financiare în sectorul bancar se datorează tranzacțiilor cu caracter dubios ce au avut loc în cele trei bănci comerciale, detaliat despre care a fost descris în raportul companiei de investigație Kroll.

Figura nr. 1: Principiul I (lichiditatea pe termen lung) pe sector la situația din 31.08.2015

Sursa: Elaborat de către autor în baza datelor prezentate de BNM

În urma analizei figurii nr.1 putem observa că doar Banca Socială nu a reușit să se conformează normativului stabilit de BNM. Unele bănci au coeficientul la limită fapt ce se datorează politicii sale de gestiune a lichidității de a investi pe termen lung. Reamintim că normativul Principiului I de lichiditate este mai mic de 1. 

Figura nr. 2: Principiul II (lichiditatea curentă) pe sector la situația din 31.08.2015

Sursa: Elaborat de către autor în baza datelor prezentate de BNM

Din figura nr.2 putem observa că cele trei bănci care urmează să intre în proces de lichidare nu respectă normativul stabilit de 20 la sută. În linii generale băncile respectă și se încadrează în normativul stabilit de către BNM. Multe bănci având un coeficient destul de mare putem deduce faptul că băncile date au un exces de lichiditate.

În vederea susținerii funcționării adecvate a pieței monetare interbancare, Banca Națională Moldovei va continua să gestioneze ferm surplusul de lichiditate prin operațiuni de sterilizare, conform calendarului anunțat.

Bineînțeles că excesul de lichiditate nu e prea avantajos pentru o bancă, ceea ce ar însemna că banca nu investește resursele sale sau există careva restricții legale, pentru conformarea cărora banca este obligată sa-și rezerve mai mult mijloace bănești. Așadar, banca având numerar în exces sau în contul corespondent la BNM, poate și mai ușor să ramburseze depozitele clienților săi. Capacitatea de acoperire depozitelor persoanelor fizice la situația din 31.08.2015 pe sector a fost de 41.32 la sută, chiar dacă unele bănci au active lichide negative.

Figura nr.3: Soldul activelor lichide/ Soldul depozitelor persoanelor fizice pe sector la situația din 31.08.2015

Sursa: Elaborat de către autor în baza datelor prezentate de BNM

Din figura nr.3 putem deduce că toate băncile dispun de suficiente mijloace bănești pentru a rambursa depozitele persoanelor fizice. La prima vedere pare că majoritatea băncilor nu-și investesc rațional mijloacele bănești, dar în realitate lucrurile stau un pic altfel.

După cum am menționat mai sus, coeficientul de lichiditate destul de înalt se datorează și unor restricții legale, precum ar fi norma rezervelor obligatorii de la mijloacele atrase în lei moldovenești și valute neconvertibile stabilită de Banca Națională a Moldovei.

La situația din 31.08.2015 norma rezervelor obligatorii de la mijloacele atrase în lei moldovenești și valute neconvertibile a fost de 26 la sută (figura nr.4), volumul mijloacelor bănești atrase supuse rezervării în lei moldovenești, la situația din 31.08.2015 a fost de 21,315.8 mil. lei, suma rezervelor menținute în conturile corespondente la BNM a constituit 5, 542 mil. lei. (sursa: bnm.md). Mijloacele bănești aflate în contul corespondent la BNM intră în calculul activelor lichide respectiv duc la majorarea coeficientului principiului II de lichiditate. În cazul în care băncile au probleme cu lichiditate Banca Națională va propune în continuare lichidități băncilor, conform calendarului anunțat pentru anul 2015, prin operațiuni REPO pe termen de 14 de zile, la rată fixă, egală cu rata de bază a Băncii Naționale plus o marjă de 0.25 puncte procentuale.

Băncile efectuează operațiuni REPO în scopul menținerii rezervelor obligatorii în lei moldovenești, în scopul acordării creditelor clienților săi sau reinvestirii mijloacelor bănești în valori mobiliare de stat, dar și în general pentru menținerea nivelului lichidității adecvat.

Figura nr. 4: Evoluția normei rezervelor obligatorii în lei moldovenești și valută neconvertibilă pentru perioada Februarie – August 2015

Sursa: Elaborat de către autor în baza datelor prezentate de BNM

Dacă e să analizăm figura nr.4, putem spune că se așteaptă a majorare a principiului II de lichiditate (lichiditate curentă) din cauza că băncile vor fi nevoite să mențină mijloace bănești în conturile sale corespondente la BNM, astfel banii vor fi ”înghețați” și nu vor putea fi folosite de către bancă în scopul exercitării activității sale de bază, de a investi în active. În opinia experților, reieșind din situația creată, banca pune clienții săi de două ori într-o situație neplăcută, prima dată oferindu-le rata mare la credite și a doua oară oferindu-i mai puține mijloace financiare.

În același timp Banca Națională a Moldovei a majorat și rata de bază, în scopul sterilizării leului și reducerii presiunii asupra cursului de schimb valutar. Urmare a majorării ratei de bază s-au scumpit și resursele atrase de la populație, așadar acesta fiind scopul Băncii Naționale, încurajarea populației de a investi în depozitele bancare. Majorarea ratei de bază a condus și la majorarea ratei la creditele bancare fapt ce duce la diminuarea volumului de credite acordate noi și poate duce la înrăutățirea portofoliilor de credite ca urmare a stării economico-financiare slabe a debitorului.

De la începutul anului 2015 rata de bază s-a majorat cu 11 puncte procentuale. Pe data de 24.09.2015 Consiliul de Administrare al BNM a decis menținerea acesteia la nivel de 19.5 la sută.

Figura nr.5: Evoluția ratei de bază în perioada Ianuarie – Septembrie 2015 (%)

Sursa: Elaborat de către autor în baza datelor prezentate de BNM.

Reieșind din cele expuse mai sus și analizând figura nr.5, putem spune că e destul de periculos de a menține această politică monetară, există un risc sporit de incapacitate de finanțare la genții economici și nu sunt excluse posibile falimente ale acestora.

În urma analizei lichidității întregului sistem bancar pe parcursul lunii august 2015, ne permitem să constatăm, că adoptarea asemenea politicii monetare dure în condiții de recesiune economică nu a dat rezultate așteptate. Prezenta politică monetară a Băncii Naționale stopează procesul băncilor în crearea banilor prin acordarea creditelor clienților săi, aceasta fiind una dintre funcțiile fundamentale ale creditului.

În opinia reprezentaților Ligii Bancherilor din Republica Moldova, recesiunea poate fi stopată numai prin măsuri economice și de ordin  monetar, inclusiv prin politica ”banilor ieftini” pentru economie, ce va aduce la diminuarea costului creditului (micșorarea ratei dobânzii), contribuind la creșterea volumului de credite acordate economiei și înviorarea mediului de afaceri. Responsabilitatea pentru securitatea economică a statului o poartă atât Guvernul, cât și Banca Națională a Moldovei. Însăși Legea cu privire la BNM obligă banca centrală să sprijine politica economică generală a statului prin conlucrarea eficientă cu Guvernul în problemele financiare şi bugetare, dar şi să explice Parlamentului politicile pe care le promovează. Doar prin conjugarea eforturilor comune ale acestor instituții ale statului de primă importanță putem conta pe rezultate concrete de relansare economică în viitor.

Autor: Malendra Denis, economist, specializat în activitate bancară.
Operațiunile cu cardurile emise de Banca Socială vor fi blocate începând cu 09 octombrie 2015

0

Despre acest fapt anunță un comunicat plasat astăzi, 01 octombrie 2015, pe site-ul instituției financiare.

Astfel, începând cu 09 octombrie 2015, nu vor mai fi efectuate operațiuni cu cardurile emise de Banca Socială.

Vedeți în continuare anunțul integral al Băncii Sociale.

“Pentru protejarea economiilor clienţilor băncii şi în legătură cu necesitatea transferării soldurilor cardurilor bancare la o altă bancă, BC ”BANCA SOCIALĂ” S.A. anunţă clienţii săi privitor la blocarea operaţiunilor cu cardurile bancare emise de bancă, începând cu data de 09.10.2015, orele 17:00.

Cerem scuze pentru incomodităţile create.”

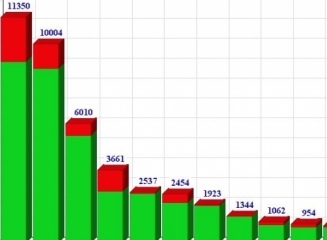
(grafic) Top bănci după mărimea portofoliului de credite la 31.08.2015

0

Banca Națională a Moldovei a făcut publice datele privind portofoliul de credite al băncilor comerciale la data de 31.08.2015.

Astfel, la sfârșitul lunii august, portofoliul total de credite al băncilor constituia 43,2 miliarde lei. Dintre acestea – 57,2% (24,7 miliarde lei) reprezintă împrumuturile în moneda națională, 26,7% – în euro, 16% – în dolari SUA. Soldul creditelor acordate în alte valute decât cele enumerate mai sus, totalizează echivalentul a 40,7 milioane lei.

Dacă să privim la tipul de debitori, soldul creditelor acordate persoanelor juridice rezidente totalizează 36,5 miliarde lei, iar celor nerezidente – 465 milioane lei. Persoanele fizice rezidente beneficiază de împrumuturi în valoare de 6,2 miliarde lei, iar cele nerezidente – doar 12 milioane lei.

De la începutul anului curent, portofoliul de credite acordate persoanelor juridice s-a majorat cu peste 800 milioane lei, iar cel al persoanelor fizice a înregistrat o creștere de peste 250 milioane lei. Vedeți graficul cu evoluția lunară a portofoliilor în funcție de tipul de debitori, pe parcursul anului curent.

Lider la capitolul creditarea persoanelor juridice este Moldova Agroindbank cu un portofoliu de credite de 9,1 miliarde lei, urmată de Moldindconbank (8,8 miliarde lei) și Victoriabank (5,4 miliarde lei). Vedeți tabelul ce conține informații privind soldul creditelor acordate persoanelor juridice de către toate băncile comerciale din țară.

La capitolul creditării populației lider este de asemenea Moldova Agroindbank, soldul creditelor depășește 2,2 miliarde lei. Locul secund este ocupat de Moldindconbank (1,2 miliard lei), iar pe poziția a treia se află Mobiasbancă GSG (1,1 miliarde lei).

Vedeți în continuare grafice și tabele ce ilustrează portofoliile de credite ale băncilor, soldul acestora în dependență de monedă sau tipuri de debitori.


Societe Generale ia în considerare închiderea a 400 de subdiviziuni din Franța în următorii 5 ani

Societe Generale ia în considerare închiderea în următorii 5 ani fiecărei a 5-a subdiviziuni din Franța. Acest fapt se datorează în primul rând migrării consumatorilor către bankingul digital, scrie Financial Times cu referire la surse apropiate discuțiilor. 

Societe Generale poate închide 400 din cele 2221 reprezentanțe ca parte a procesului de transformare a rețelei sale retail pînă în 2020.

Oficialii băncii au refuzat să spună numărul exact al reprezentanțelor ce urmează a fi închise, dar au menționat:

“Ne dorim accelerarea transformării rețelei noastre retail din Franța și să ne adaptăm la schimbarea necesităților consumatorului. Vom prezenta pînă la sfârșitul anului curent un plan detailat al modelului nostru 2020, inclusiv informații despre subdiviziuni.”

Sub presiunea reducerii costurilor și a îmbunătățirii câștigurilor pentru acționari, băncile din întreaga Europă își închid filialele și se focusează asupra mobile bankingului.

Ponderea clienților Societe Generale care vizitează lunar o filială a scăzut de la 57% (în 2007) la 42% în acest an, conform datelor prezentate de bancă. În același timp, numărul persoanelor care accesează online conturile bancare a crescut brusc.

Societe generale a făcut un anunț intern în care spune despre accelerarea transformării rețelei sale de retail și despre închiderea a 40 de subdiviziuni în acest an.

Divizia retail a Societe Generale a generat un profit de 419 milioane euro în trimestrul II al anului curent, în creștere cu 20% față de anul precedent. Profitul din investment banking a constituit 619 milioane euro în aceeași perioadă.

Veaceslav Negruța: „Fără un plan de asanare a sectorului bancar nu ne putem mişca mai departe”

0

Vă prezentăm în continuare un fragment din interviul acordat revistei Profit de către Veaceslav Negruța, expert al Centrului Analitic Independent ”Expert-Grup”și fost ministru al finanţelor. În acest interviu Veaceslav Negruța vorbește despre situația din sectorul bancar, rolul BNM, lichidarea celor 3 bănci, a doua etapă a investigațiilor ce urmează a fi derulată ș.a.

Profit: Lipsa de transparenţă în sectorul bancar s-a numărat printre cauzele care au dus la suspendarea programului de colaborare între Guvernul Moldovei şi FMI. În opinia Dvs., cum poate fi îmbunătăţită transparenţa în sistemul bancar, în condiţiile în care ”jaful” secolului a lăsat o amprentă foarte puternică asupra sistemului?

Veaceslav Negruța: Fără un plan de asanare a sectorului bancar nu ne putem mişca mai departe. Din păcate, BNM, care este regulatorul sectorului bancar, nu a prezentat public niciun plan de asanare. Noi nu cunoaştem care este foaia de parcurs în cazul celor trei bănci care în curând vor intra în procedura de lichidare.

De asemenea, nu ştim care este motivul şi soarta de mai departe a celorlalte trei bănci care au fost trecute sub supraveghere specială. Aceste trei bănci au fost cele care au concurat pentru obţinerea dreptului de deservire a conturilor trezoreriale – afacere pe care a avut-o până nu de mult BEM. Tenderul a fost câştigat de MAIB care va administra în următorii trei ani banii publici. Să nu ne pomenim la anul într-o situaţie similară celei din 2014, şi să constatăm că banii publici au plecat pe apa sâmbetei. Noi nu cunoaştem o strategie certă ce ţine de supravegherea şi gestionarea situaţiei pentru următorii cinci ani, pentru a recăpăta încrederea în sistemul bancar, considerat până nu de mult unul dintre cele mai bine dezvoltate sectoare din Moldova.

Din acest punct de vedere, rolul BNM este unul crucial. Nu cred că actuala conducere a BNM mai are dreptul moral să elaboreze acest plan de asanare şi să-l implementeze. În acest caz este nevoie de decizii radicale. Dar asta nu înseamnă că există garanţia că odată cu schimbarea conducerii vor veni alte persoane mai integre şi mai puţin conectate politic la diferite grupuri. Au existat numeroase recomandări din partea FMI şi a Băncii Mondiale încă în februarie 2014, când a fost efectuată analiza sectorului financiar din Moldova. Există un set întreg de măsuri, care trebuie doar acceptat şi preluat. Sunt oameni cu experienţă şi expertiză care au sugerat cum poate fi salvată situaţia. Cu regret, constatăm că regulatorul este ghidat de alte priorităţi.

– Lichidarea celor trei bănci este o condiţie a partenerilor externi, inclusiv a FMI. La ce aspecte esenţiale trebuie să fie atrasă atenţia în cadrul procesului de lichidare, pentru a nu duce la agravarea situaţiei şi aşa precară din acest sector?

– Un prim aspect ţine de faptul că tergiversarea lichidării acestor trei bănci costă tot mai mult şi mai mult. Procesul este deja prea întârziat. Ba mai mult, se împart numeroase bunuri, deşi oficial licenţa acestor bănci este încă valabilă. Există neconcordanţe legale admise de către regulator.

Ce aspecte trebuie luate în calcul în procesul de lichidare? Aspectele cu deponenţii sunt într-un fel rezolvate, prin punerea în seama contribuabililor a întregii poveri. Totodată, în linii mari, cei care muncesc în aceste trei bănci deja intenţionează să plece la alte bănci. Nu văd careva presiuni serioase din partea angajaţilor, chiar dacă se încearcă anumite acţiuni prin filiera sindicatelor.

De asemenea, nu cred că vor apărea careva blocaje în gestionarea banilor publici, pentru că sistemul trezorerial va fi preluat de o altă bancă. Dar lecţia celor trei bănci trebuie învăţată, iar concluziile trase. Din păcate, nu văd astfel de porniri. Există semnale că cele trei bănci aflate sub supraveghere specială, pe lângă faptul că au probleme cu transparenţa acţionariatului, au preluat anumite practici proaste de la cele trei care vor fi lichidate. Respectiv, BNM admite perpetuarea situaţiei şi a ilegalităţilor în sectorul bancar. Nu văd determinare şi acţiune în deciziile BNM.

– Cel mai probabil, fraudele de la cele trei bănci vor fi investigate în continuare de compania Kroll. Ce aşteptări aveţi de la această investigaţie?

– Sunt lucruri diferite, ce aşteptări avem de la investigaţie şi care va fi compania care va face această investigaţie. De la cea de-a doua etapă ne aşteptăm la o veritabilă investigaţie cu elemente penale şi, evident, recuperarea banilor ajunşi în off-shore sau jurisdicţii dubioase. Cred că acestea sunt aşteptările întregii societăţi, dar şi ale celor care activează în domeniul finanţelor, pentru a recăpăta măcar puţin câte puţin din încrederea şi transparenţa de altădată. Pe de altă parte, am dubii că Kroll va fi onorat cu acest contract de investigare şi recuperare. Motivul este simplu. Nu exclud că, dat fiind existenţa unui singur ofertant, licitaţia va fi anulată şi anunţat un alt tender. Şi atunci perpetuarea procedurilor de selectare va mai dura. Cred că este şi în interesul anumitor personaje de la guvernare ca acest proces să fie tărăgănat, având în vedere că se simt cu musca pe căciulă.

– În opinia Dvs., de ce alte companii internaţionale cu renume nu au manifestat interes pentru această investigaţie?

– E simplu. Dacă ne uităm atent la procedura de lansare a celei de-a doua etape de achiziţionare a serviciilor de investigaţie, observăm că invitaţia de participare nu a fost făcută publică, ci trimisă direct la patru companii. Una dintre acestea este Kroll, cunoscută drept companie de investigaţie şi recuperare, însă celelalte trei sunt companii de audit, iar profilul lor din start nu le permite să participe la etapa a doua de investigaţie. Mai mult decât atât, compania de audit KPMG este în conflict de interese cu BNM, pentru că este auditorul acesteia. La PricewaterhouseCoopers a activat chiar guvernatorul BNM, dar şi alţi conducători din ţară. Prin urmare, era şi de aşteptat că doar o companie putea să aplice pentru aceste servicii. Eu nu exclud că scurgerile de informaţii care s-au făcut din primul raport Kroll ar fi avut intenţia de a descuraja Kroll să participe la a doua etapă. Aceasta, însă, au avut curajul şi încăpăţânarea să-şi depună oferta.

Acum mă întreb dacă în prima etapă BNM a avut o listă de companii de investigaţie, printre care nu erau companii de audit, de ce în etapa a doua invitaţiile nu au fost trimise anume acestor companii specializate? Cred că situaţia s-a modelat astfel încât să se obţină un singur ofertant. Decizia aparţine exclusiv BNM – regulatorul a solicitat aceste servicii, fiind o instituţie independentă. Ulterior, BNM va expedia decizia luată Comitetului de stabilitate financiară, după care va fi luată o decizie finală. Întrebarea care apare acum este cine sunt membrii acestui Comitet – politicieni, miniştri, care au conexiuni politice, dar şi conexiuni cu companiile de audit. Prin urmare, ar fi corect ca aceştia să se abţină să dea sfaturi. În acest caz, ne întrebăm ce doreşte de fapt BNM: o decizie sau o acoperire a lipsei de decizie?

– Unii experţi susţin că lichidarea celor trei bănci înseamnă de fapt că miliardul furat nu va mai fi recuperat, iar astfel se vor şterge toate urmele. Care este părerea Dvs. la acest subiect? Lichidarea băncilor va ajuta sau va îngreuna recuperarea banilor?

– Procedura de lichidare trebuie urmată strict conform legislaţiei, iar tot ce ţine de investigare şi recuperare să se desfăşoare în paralel. Este vorba de două procese total separate. Asta ar însemna, cu siguranţă, că nicio înregistrare electronică sau pe hârtie nu poate fi lichidată. Ele trebuie puse la dispoziţie oricând vor fi solicitate de cei preocupaţi de investigaţia şi recuperarea banilor pierduţi.

Interviul integral este disponibil pe profit.md.

MAIB optimizează programul de primire a plăţilor în numerar de la persoanele fizice

0

Moldova Agroindbank aduce la cunoştinţă că, în scopul asigurării confortului şi operativităţii în deservire la ghişeele băncii, a optimizat programul de primire de către filialele şi agenţiile băncii a plăţilor în numerar de la persoanele fizice în favoarea furnizorilor de servicii şi altor beneficiari. 

Astfel, începînd cu 28 septembrie 2015, incasarea de la populaţie a plăţilor în numerar în favoarea furnizorilor de servicii şi altor beneficiari la ghişeele băncii se va efectua conform următorului program.

La filialele băncii:

– în zilele de luni pînă vineri: de la ora 14.00 pînă la finalizarea programului de lucru cu clienţii persoane fizice;

– în ziua de sîmbătă: pe tot parcursul programului de lucru cu clienţii persoane fizice.

La agenţiile băncii:

– în zilele de luni pînă sîmbătă: pe tot parcursul programului de lucru cu clienţii persoane fizice.

Cu acest prilej, MAIB informează clienţii despre posibilitatea utilizării sistemului de deservire la distanţă – Internet Banking M@IB, care permite efectuarea unui spectru larg de operaţiuni bancare, inclusiv transfer de bani către persoane terţe, achitarea serviciilor comunale, etc., de la computer, de la telefonul mobil sau tabletă. Serviciile de achitare a utilităţilor comunale sunt gratuite.

De asemenea, la dispoziţia clienţilor banca a dotat cu utilaj modern, inclusiv cu bancomate cash-in/cash-out 5 centre de autoservire 24 din 24 şi 37 zone de autoservire în incinta filialelor, unde pot fi efectuate operaţiuni bancare de sine stătător – operativ, sigur şi comod.   

Pentru mai multe informaţii apelaţi serviciul Call Center (373) 22 268 999 sau vizitaţi site-ul băncii: www.maib.md.

Autoritățile din Elveția suspectează 7 bănci importante de manipularea prețurilor la metale prețioase

Autoritatea de Concurenţă din Elveţia (COMCO) a anunţat deschiderea oficială a unei investigaţii în cazul a 7 bănci importante, bănuite ca ar fi manipulat preţurile metalelor preţioase, scrie economica.net cu referire la Agerpres.

Băncile elveţiene UBS Group AG şi Julius Baer Group AG alături de cele străine Deutsche Bank AG, HSBC, Barclays, Morgan Stanley şi Mitsui sunt suspectate de COMCO că ar fi încheiat acorduri ilegale pentru a stabili preţurile metalelor preţioase, inclusiv aur, argint, platină şi paladiu.

Investigaţia ar urma să se finalizeze în 2016 sau 2017, a anunţat Patrik Ducrey, directorul COMCO, care a refuzat să dea detalii privind ancheta.

În cazul în care băncile sunt găsite vinovate de manipularea preţului materiilor preţioase, ele ar putea fi amendate de autorităţile elveţiene cu până la 10% din venituri.

Victor Onici (SIBA): “După calculele noastre, doar 30% din lucrătorii bancari disponibilizaţi, vor fi reangajaţi la alte bănci”

0

Procesul de lichidare a Băncii de Economii (BEM), a Băncii Sociale şi Unibank, transformate în bănci-fantomă în rezultatul retragerii ilegale a circa $1 mlrd, va fi unul complicat şi cât se poate de dureros, mai ales pentru angajaţi. În acelaşi timp, preşedintele Sindicatului Lucrătorilor Instituţiilor Bancare şi de Asigurări (SIBA), Victor Onici, dă asigurări că instituţia pe care o conduce va monitoriza cu stricteţe întreg procesul de disponibilizare a salariaţilor şi nu va permite niciun fel de abateri de la buchea legii.

Vă prezentăm în continuare interviul acordat de către Victor Onici revistei Profit.

Profit: Dle Onici, la 4 septembrie curent, reprezentanţii SIBA au avut o întrevedere cu oficiali de la BNM în cadrul căreia s-a discutat soarta celor câteva mii de angajaţi ai BEM, Băncii Sociale şi Unibank care urmează a fi disponibilizaţi în urma procesului de lichidare a celor trei bănci. Care sunt rezultatele acelei întrevederi?

Victor Onici: În primul rând, aş vrea să menţionez că în urma lichidării celor trei bănci, circa 3 mii de angajaţi ai sectorului bancar vor rămâne fără salarii. În total, lichidarea acestor bănci va lăsa fără o sursă de existenţă circa 10 mii de cetăţeni ai RM, inclusiv copii, soţi/soţii şi alţi membri ai familiilor lucrătorilor bancari. Anume aceasta este problema şi durerea noastră. În cadrul întrevederii de la 4 septembrie, reprezentanţii BNM ne-au informat că la 16 octombrie urmează a fi anunţată lichidarea celor trei bănci. Conform legislaţiei, pentru prima lună, salariaţii vor primi plata unei indemnizaţii de eliberare din serviciu egală cu mărimea sumată a unui salariu mediu săptămânal pentru fiecare an lucrat la unitatea în cauză, dar nu mai mică decât un salariu mediu lunar. Pentru a doua lună, vor primi plata unei indemnizaţii de eliberare din serviciu egală cu cuantumul salariului mediu lunar dacă persoana concediată nu a fost plasată în câmpul muncii. Pentru a treia lună, salariaţii vor beneficia de plata unei indemnizaţii de eliberare din serviciu egală cu cuantumul salariului mediu lunar dacă, după concediere, salariatul s-a înregistrat în decurs de 14 zile calendaristice la agenţia teritorială de ocupare a forţei de muncă în calitate de şomer şi nu a fost plasat în câmpul muncii. Viceguvernatorul BNM, Ion Sturzu, a promis că legislaţia va fi strict respectată în procesul de lichidare a celor trei bănci. De asemenea, ni s-au dat asigurări că BNM lucrează intens la soluţionarea acestei probleme, care este una extraordinară şi deloc uşoară.

La întrunirea de la începutul lunii septembrie, de asemenea, a fost luată decizia ca în toate colectivele de muncă din cele trei bănci să fie organizate adunări la care angajaţii băncilor să fie informaţi despre deciziile luate de comun acord cu BNM, iar în timpul apropiat urmează să se ia o hotărâre în ceea ce priveşte necesitatea organizării unui miting de protest de amploare.

– În cazul organizării unei asemenea acţiuni de protest, care va fi principala cerinţă?

– Prima cerinţă va fi stoparea lichidării celor 3 bănci, iar în caz de lichidare să fie respectată legislaţia şi toate persoanele disponibilizate să fie reangajate în câmpul muncii. Aş vrea să menţionez faptul că la întrunirea din 4 septembrie au participat reprezentanţii sindicatelor din toate băncile. Scopul nostru a fost să-i familiarizăm cu activitatea SIBA, metodele prin care sunt apărate drepturile salariaţilor şi beneficiile de care se bucură membrii organizaţiei noastre.

– Din cei 3 mii de angajaţi care urmează a fi disponibilizaţi, câţi sunt de la BEM, cea mai mare instituţie care urmează a fi lichidată?

– Circa 2 200 de angajaţi sunt de la BEM. Este de notat faptul că angajaţii BEM întotdeauna au primit cele mai mici salarii, iar la moment prevederile contractului colectiv de muncă, document juridic garantat de Constituţie, au fost unilateral stopate de către administratorul special numit de BNM la această bancă. În special, a fost stopată achitarea tuturor ajutoarelor materiale, a bonusurilor şi adaosurilor la salarii cu ocazia diferitor sărbători. Federaţia „SIBA” s-a adresat Inspecţiei Muncii care a obligat conducerea băncii să achite toate aceste plăţi timp de 10 zile.

Administratorul băncii a refuzat să facă acest lucru, astfel cazul a ajuns în judecată. La 3 iulie, instanţa a luat decizia în favoarea sindicatelor şi a Inspectoratului Muncii. Administraţia băncii a atacat, însă, decizia în instanţa superioară, iar acum suntem în aşteptarea verdictului. Potrivit avocaţilor noştri, şansele de a câştiga procesul sunt mari. Dacă obţinem câştig de cauză, BEM va fi obligată să achite angajaţilor toate plăţile.

Pe parcursul ultimelor luni, am adresat mai multe scrisori deschise preşedintelui ţării, speakerului Parlamentului şi Guvernului prin care am cerut ca cele 3 bănci să nu fie lichidate, iar în cazul în care totuşi acest lucru se va întâmpla, lucrătorii bancari să fie reangajaţi.

În special ne îngrijorează semnalele pe care le primim din partea angajaţilor de la BEM care susţin că sunt forţaţi să scrie cereri de concediere. Ne-am adresat tuturor colectivelor de muncă cu rugămintea de a nu semna nicio cerere, deoarece în acest caz angajaţii nu vor avea dreptul la niciun fel de indemnizaţii şi compensaţii în caz de lichidare a băncilor.

– Membrii Guvernului Gaburici care nu au fost reangajaţi în Guvernul condus de Valeriu Streleţ au primit o compensaţie unică în sumă de 6 salarii minime. Se va întâmpla acest lucru şi în cazul angajaţilor celor trei bănci?

– Legea nu prevede achitarea unei asemenea compensaţii în cazul lucrătorilor bancari. În cazul membrilor Cabinetului de Miniştri, aceste compensaţii unice au fost achitate în baza unei hotărâri de Guvern. În cea de-a treia scrisoare deschisă adresată Preşedintelui Nicolae Timofti, Speakerului Andrian Candu şi Guvernatorului BNM Dorin Draguţanu, unul dintre puncte a fost examinarea posibilităţii achitării unei indemnizaţii unice salariaţilor care cad sub incidenţa lichidării băncilor după modelul acordării indemnizaţiilor membrilor Guvernului. De asemenea, am cerut ca statul să-şi asume cheltuielile pentru recalificarea angajaţilor băncilor, care nu vor fi angajaţi în alte instituţii financiare.

Până la moment, din totalul de circa 3 mii de angajaţi care urmează a fi disponibilizaţi, doar 80 au fost reangajaţi la Poşta Moldovei. Cifrele vorbesc de la sine. BNM a promis să conlucreze cu băncile comerciale, astfel încât o bună parte din funcţiile şi angajaţii celor 3 bănci să fie preluaţi de către celelalte instituţii financiare.

După calculele noastre, doar 30%, sau mai puţin de 1 000 din lucrătorii bancari disponibilizaţi, vor fi reangajaţi la alte bănci.

– Sindicatele din start s-au pronunţat împotriva lichidării celor 3 bănci. La moment se pare că aceste instituţii financiare vor fi totuşi închise. V-aţi conformat acestei decizii?

– Considerăm că activităţile care au dus la lichidarea acestor bănci au fost începute cu 2-3 ani în urmă. În 2013 şi 2014 mai multor agenţi economici şi ministere, de exemplu Moldtelecom sau Ministerul Sănătăţii şi cel al Educaţiei, li s-a propus să-şi transfere conturile de la BEM la alte bănci. Nu putem înţelege cum a fost posibil ca Guvernul, acţionarul majoritar al BEM, să propună clienţilor săi, instituţiilor de stat, să treacă la alte bănci. Astfel, încetul cu încetul, majoritatea clienţilor au plecat de la BEM. Procesul s-a accelerat după adoptarea, în mai 2015, a unei hotărâri de Guvern prin care agenţilor economici li s-a propus să-şi transfere conturile la alte bănci sau la Poşta Moldovei.

– Cu ce se ocupă la moment angajaţii celor 3 bănci în situaţia în care numărul clienţilor s-a redus considerabil?

– În cazul BEM, la moment, numărul clienţilor este încă destul de mare şi mai mult decât atât, nu cred că această bancă va dispărea. 

– Consideraţi că Moldova are nevoie de o bancă de stat?

– Da, are nevoie. Nu mă pot încă împăca cu gândul că Banca de Economii va fi lichidată. Nu poate această bancă a poporului pur şi simplu să dispară. Cine va acorda credite preferenţiale tinerilor care vor să-şi achiziţioneze locuinţe? Această problemă ar putea fi mult mai uşor soluţionată în cazul existenţei unei bănci de stat.

– Practica a demonstrat însă că mentalitatea sovietică – a tuturor şi a nimănui, deci se poate de furat – continuă să persiste în ţara noastră şi nu duce la nimic bun…

– Din păcate acest lucru este adevărat. Nu în zadar se spune că cel mai greu este să schimbi mentalitatea unui popor. Şi totuşi, în condiţiile unui control strict din partea autorităţilor, existenţa unei bănci de stat îşi are rostul.

– Pe parcursul celor 24 de ani de independenţă, în Moldova au fost lichidate mai multe bănci. Cel mai recent exemplu este cel al Investprivatbank, lichidată în 2009. Care sunt lecţiile învăţate din acel proces?

– Practica de lichidare a Investprivatbank a arătat că au fost comise şi încălcări. Iniţial, mai mulţi angajaţi au fost impuşi să scrie cereri de concediere. Totuşi, ulterior, în urma negocierilor purtate de sindicate cu lichidatorul şi reprezentanţii BNM, toţi cei circa 500 de angajaţi ai Investprivatbank au fost disponibilizaţi în conformitate cu legislaţia în vigoare. A existat un control strict din partea noastră.

Acelaşi lucru se va întâmpla şi în cazul demarării procesului de lichidare la BEM, Banca Socială şi Unibank. Vom face tot posibilul pentru a apăra fiecare angajat. Pot să vă spun că procesul de lichidare a Investprivatbank, demarat în 2009, nu a fost finalizat încă. Vorbim aici de o bancă mică. Puteţi să vă imaginaţi când va fi finalizat acest proces în cazul BEM, care este o bancă cu mult mai mare. Probabil peste câţiva zeci de ani.

– Caţi la sută din foştii angajaţi ai Investprivatbank au fost reangajaţi în sistemul bancar?

– Atunci nu s-a pus problema reangajării. Dar toate plăţile au fost achitate conform legislaţiei.

– Cum aţi caracteriza negocierile pe care le purtaţi cu Guvernul şi BNM? Vedeţi mai multă deschidere din partea autorităţilor?

– Situaţia este destul de complicată. La moment autorităţile par să fi adoptat o poziţie mult mai constructivă şi să demonstreze mai multă deschidere. Sperăm foarte mult că Guvernul şi BNM îşi vor ţine promisiunile şi vor respecta întocmai legislaţia în vigoare, după cum au promis în cadrul întrevederii de la 4 septembrie. Noi, sindicaliştii, vom monitoriza acest proces şi vom insista asupra respectării tuturor prevederilor Codului Muncii.

– Privită dintr-o parte, se creează impresia că situaţia de la Unibank este diferită de cea de la BEM şi Banca Socială, iar soarta de mai departe a acestei bănci, de asemenea, ar putea fi diferită.

– Într-adevăr, situaţia de la Unibank este diferită. Această bancă, din cât se pare, a fost mai puţin implicată în tranzacţii dubioase. Potrivit salariaţilor Unibank, până la moment, legislaţia a fost respectată întocmai de către conducerea băncii.

Părerea mea este că această bancă, la care situaţia financiară este mult mai bună decât la BEM şi Banca Socială, nu va fi lichidată. Spre deosebire de cele două bănci, Unibank a reuşit să-şi menţină majoritatea clienţilor. Colectivul este unit, iar conducerea respectă întocmai contractul colectiv de muncă. La Unibank nu au fost înregistrate cazuri de exercitare a presiunilor asupra angajaţilor. Nimeni nu a fost forţat să depună cerere de demisie. Desigur, unii angajaţi pleacă, dar nu forţat.

De la BEM şi de la Banca Socială, de asemenea, unii angajaţi au plecat de bună voie şi nesiliţi de nimeni. Unii dintre ei, specialişti de înaltă calitate, şi-au găsit deja locuri de muncă la alte bănci. Totuşi numărul lor este foarte mic.

– Câte din cele 14 bănci sunt membri ai SIBA?

– Zece. La alte 4 bănci, inclusiv la FinComBank, Mobiasbancă şi ProCredit Bank, nu există organizaţii sindicale. SIBA are circa 9,000 de membri, ceea ce reprezintă circa 78% din toţi lucrătorii sistemului bancar. Cotizaţiile de membru sunt de 1%. Din această sumă, 60% rămân la organizaţiile sindicale locale, iar 40% vin la noi. Din suma respectivă noi întoarcem înapoi membrilor de sindicate 20% sub diferite forme, inclusiv organizarea odihnei copiilor şi a diferitor concursuri şi festivităţi, sărbători sportive, acordarea de ajutoare materiale etc.  

– Potrivit datelor statistice, lucrătorii bancari sunt printre cei mai bine plătiţi angajaţi din RM, cu salarii medii de 8-10 mii lei. Această cifră însă include atât salariile de zeci şi chiar sute de mii de lei ale managementului superior, precum şi salariile de doar câteva mii de lei ale subalternilor managementului inferior.

– În primul rând, aş vrea să menţionez că potrivit ultimelor date statistice sistemul bancar nu mai deţine prima poziţie la capitolul salarii, ea fiind ocupată de angajaţii Moldtelecom. În al doilea rând, un număr destul de mare de angajaţi ai sectorului bancar, în special casieri, şoferi, şoferi incasatori sau contabili au salarii de doar 2-3 mii de lei. Cele mai mici salarii sunt achitate la BEM şi Banca Socială. Anterior, am propus în repetate rânduri semnarea unui acord cu BNM şi Asociaţia Băncilor care să prevadă majorarea salariilor categoriilor de angajaţi menţionaţi mai sus. Cu regret, propunerea noastră de a stabili un salariu minim pentru unele categorii de lucrătorii bancari nu a fost auzită.

Sursele Infotag au numit 8 candidați potențiali pentru funcția de Guvernator al BNM

0

În paralel cu examinarea cererii de demisie a conducerii Băncii Naţionale (BNM) Parlamentul a organizat consultări cu cei mai probabili candidaţi la funcţia de Guvernator al băncii centrale.

O sursă sigură a relatat corespondentului „Infotag” că printre potenţialii candidaţi sunt examinaţi specialişti notorii din domeniul bancar şi financiar, care activează atât în Moldova, cât şi peste hotarele ţării.

„Cei care se ocupă de negocieri au fost informaţi că autorităţile Republicii Moldova doresc să selecteze cel mai potrivit candidat la funcţia de Guvernator al BNM în strânsă colaborare cu partenerii externi. În primul rând aceasta se datorează situaţiei în care se află la moment sistemul bancar al Moldovei”, a spus interlocutorul agenţiei.

La rugămintea corespondentului de a numi cel puţin câţiva probabili candidaţi, cu care deja se negociază sau se va negocia, sursa a spus că „în lista potenţialilor candidaţi sunt peste 10 specialişti”.

„Unii sunt foarte cunoscuţi în ţară deoarece numele lor sunt pronunţate de participanţii pieţei de capital din Moldova, dar sunt şi cei cunoscuţi doar în cercul restrâns al bancherilor şi finanţiştilor. Printre potenţialii candidaţi sunt bancheri cunoscuţi – Leonid Talmaci (preşedintele Moldindconbank), Serghei Cebotari (preşedintele Moldova Agroindbank), Natalia Politov-Cangaş (preşedintele Victoriabank), precum şi Dumitru Ursu (fost vuceguvernator al BNM), Veaceslav Negruţa (fost ministru al Finanţelor), Veronica Bacalu (ex-viceguvernator al BNM, în prezent înalt funcţionar al FMI), Lilia Burunciuc (ex-viceguvernator al BNM, în prezent înalt funcţionar al Băncii Mondiale), Maia Sandu (fost ministru al Educaţiei şi fostă angajată a Băncii Mondiale)”, a spus interlocutorul agenţiei.

Experţi şi participanţi ai pieţei de capital, intervievaţi de corespondentul „Infotag”, consideră că problema invitării la funcţia de Guvernator al BNM a finanţiştilor din străinătate se loveşte de aspectul material.

„Nu oricine dintre cei care acum muncesc la asemenea instituţii ca FMI sau Banca Mondială, vor dori să lase totul baltă şi să vină în Moldova pentru a conduce BNM şi să rezolve sarcinile complicate de depăşire a crizei din sectorul bancar”, afirmă ei.

Un bancher cu experienţă a spus că în procesul de selectare a celui mai potrivit candidat la funcţia de Guvernator al BNM trebuie, în primul rând, să se pornească de la ideea că această persoană va şti ce face.

„Candidatul trebuie să dispună de cunoştinţe aprofundate în macroeconomie, să aibă idee despre modelele macroeconomice şi cel mai important despre consecinţele pe care le au asemenea modele asupra economiei şi situaţia social-economică per ansamblu”, a spus bancherul.

Potrivit spuselor sale, Guvernatorul BNM trebuie să fie „maxim independent”, capabil să ia decizii necesare pieţei şi economiei, nu partidelor politice, care „sunt îmbibate” cu interesele politicienilor.

„Asemenea „bâtă”, de care dispune BNM, trebuie mânuită de un specialist bun, care conştientizează consecinţele deciziilor adoptate de acest organism al statului”, consideră el.

Experţii afirmă că având în vedere situaţia sectorului bancar noul şef al BNM „să nu fie şi să nu cadă în plasa politicienilor”.

„Este foarte important ca şeful băncii să-şi aleagă foarte bine adjuncţii, în special dacă nu va fi reprezentant al sistemului bancar al ţării. Trebuie să aibă opinie proprie faţă de deciziile care i se vor propune pentru adoptare”, menţionează ei.

Interlocutorii agenţiei consideră că ar fi mai raţional de a aproba un candidat care ar avea şanse să rămână pentru un al doilea mandat, pentru a conduce BNM timp de 14 ani.

„Deşi s-ar putea de aprobat şi un candidat cărui i-ar fi suficient şi un mandat pentru a depăşi criza din sistemul bancar, restabilind încrederea organismelor financiare internaţionale în băncile moldoveneşti, faţă de managementul corporativ al căror investitorii şi creditorii externi nu vor avea obiecţii”, a conchis bancherul.

Banca Centrală a Cehiei a menţinut pentru a 23-a lună consecutiv dobânda de politică monetară la nivelul minim record de 0,05%

Banca Centrală a Cehiei (CNB) a menţinut recent dobânda de politică monetară la nivelul minim record de 0,05%, pentru a 23-a lună consecutiv, în linie cu estimările analiştilor şi cu politica instituţiei de a păstra costul creditului la un nivel extrem de scăzut pentru a stimula economia, scrie economica.net cu referire la Bloomberg și Agerpres.

De asemenea, Comitetul de politică monetară a confirmat angajamentul CNB de a interveni pe pieţele valutare, dacă va fi necesar, pentru deprecierea coroanei, în vederea menţinerii unui curs de schimb de 27 de coroane pentru un euro.

Economia cehă înregistrează cel mai rapid ritm de creştere din ultimii 8 ani.

Anul acesta, coroana cehă s-a apreciat cu 1,9% faţă de euro, depăşind evoluţia zlotului polonez şi forintului maghiar. Joi, euro se tranzacţiona la 27,147 coroane. În noiembrie 2013, Banca Centrală a Cehiei a introdus o limită de curs de schimb de 27 de coroane pentru un euro în 2013.

Malta, Cehia şi România au avut cea mai mare creştere economică din Uniunea Europeană în trimestrul doi din 2015, comparativ cu perioada similară din 2014, potrivit celei de-a doua estimări publicate, marţi, de Oficiul European pentru Statistică (Eurostat).

Conform datelor Eurostat, în trimestrul doi din 2015, comparativ cu perioada similară din 2014, statele cu cea mai mare creştere economică din Uniunea Europeană au fost Malta (4,8%), Cehia (4,4%) şi România (3,7%).