Acasă Blog Pagina 570

Noi reguli de conduită pentru oficialii Băncii Centrale Europene

Banca Centrală Europeană a publicat recent liniile directoare ale noului cod de conduită destinat să îi împiedice pe membrii comitetului executiv să dezvăluie în mod accidental informaţii care pot influenţa piaţa, scrie economica.net cu referire la Reuters și Agerpres.

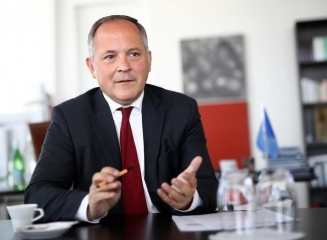
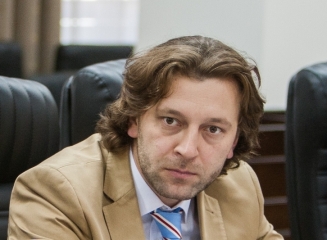
Noul cod de conduită a fost elaborat după ce în luna mai a acestui an Benoit Coeure (foto), membru în comitetul director al BCE, a ţinut un discurs la un eveniment pe bază de invitaţie organizat la Londra la care au participat mai mulţi manageri de fonduri, bancheri şi academicieni, în cursul căruia a anunţat că BCE îşi va accelera achiziţiile de obligaţiuni în lunile următoare. A doua zi, când discursul a fost făcut public, comentariile lui Benoit Coeure au influenţat semnificativ cursul de schimb al euro precum şi pieţele de acţiuni.

Oficialii BCE „vor accepta să ţintă discursuri la evenimente unde comentariile lor pot influenţa pieţele financiare numai cu condiţia ca declaraţiile lor să poată fi publicate pe pagina de Internet a BCE la începutul discursului sau dacă declaraţiile pot fi urmărite de public, prin webcast, sau dacă este prezentă şi media”, se arată într-un comunicat al BCE.

În plus, oficialii BCE „vor evita să ofere oricărei instituţii, companii sau persoane care ar putea să profite de pe urma acestor informaţii, opinii personale cu privire la situaţia economiei sau a sectorului financiar care ar putea fi relevante pentru direcţia viitoare a politicii monetare, opinii care nu au fost exprimate deja în mod public”, se mai arată în comunicatul BCE.

Oficialii băncilor centrale ţin în mod obişnuit discursuri la evenimente şi participă la reuniuni la care nu este permisă prezenţa media. Numai oficialii BCE participă la sute de astfel de evenimente organizate în fiecare an de o gamă largă de organizaţii. În urma scandalului provocat de Benoit Coeure, BCE a decis că nu va mai furniza jurnaliştilor copii sub embargou ale discursurilor ţinute de oficialii BCE.

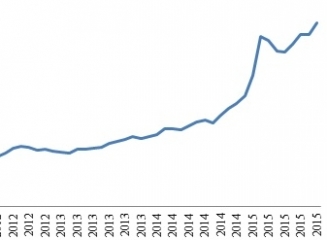
(grafic) Evoluția cursului leului moldovenesc în sezonul rece al anului

0

Toamna este anotimpul care aduce sezonul rece, iar sezonul rece este perioada în care volumul importurilor de resurse energetice este mai mare.

Altfel spus, cererea de valută străină din partea agenților economici, implicit importatorii de resurse energetice, crește, iar asta generează pe piață presiuni de depreciere a monedei naționale.

Totuși, în atare condiții, este important de urmărit și evoluția ofertei de valută străină de la persoanele fizice – presiunile de depreciere a monedei naționale în ultimii ani venind anume de pe partea de ofertă – precum și evoluția gradului de acoperire a cererii de către ofertă.


oferta netă

vânzări nete

grad de acoperire

2013

2,934.7

2,669.9

109.9%

2014

2,048.6

2,617.7

78.3%

2015 (8 luni)

1,020.6

1,136.9

89.8%

Sursa: Realizat de autor în baza datelor din Rapoartele anuale ale BNM, www.bnm.md

Factorul principal care a determinat diminuarea ofertei de valută străină spre finalul anului 2014 și în anul 2015 a fost scăderea transferurilor efectuate de persoanele fizice, în principal din Federația Rusă, unde se află cei mai mulți emigranți moldoveni.

Sursa: Realizat de autor în baza datelor publicate pe www.bnm.md

Totodată, se remarcă diminuarea depozitelor în lei în favoarea celor în valută străină, ceea ce înseamnă că populația, pe fondul creșterii cursului, și-a retras leii din conturile de depozit, i-a schimbat în valută și ulterior i-a replasat pe conturi de depozit. Aceasta a creat presiuni suplimentare de depreciere a monedei naționale.

Sursa: Realizat de autor în baza datelor publicate pe www.bnm.md

Pe de altă parte, vânzările nete de valută străine către persoanelor juridice au rămas practic neschimbate, ceea ce înseamnă că oferta de valută străină de la persoanele fizice în scădere a devenit insuficientă pentru a acoperi integral cererea de valută a agenților economici.

Sursa: www.bnm.md

Așteptările ar fi că cererea de valută străină din partea agenților economici urmează să crească în sezonul rece, în principal pentru plățile efectuate de Moldovagaz. Totodată, vom asista la diminuarea procurărilor de valută efectuate de cei mai mulți agenți economici importatori de produse și servicii consumate de populație, asta în condițiile în care consumul final al gospodăriilor scade pe fondul diminuării remiterilor emigranților.

Pe de altă parte, embargourile impuse de Federația Rusă, dar și scăderea puterii de cumpărare a Ucrainei, fac ca exporturile Moldovei să scadă, la fel ca și vânzările de valută efectuate de agenții economici. În atare condiții pe net, cererea de valută străină a agenților economici ar putea rămâne în continuare neschimbată, iar presiunile de depreciere/apreciere ar putea veni în continuare de pe partea de ofertă.

Autor: Daniela Dermengi

(foto) Elementele de siguranță pe noile bancnote de lei moldovenești. Cum se văd la lumina zilei și în lumină ultravioletă?

0

Recent Banca Națională a Moldovei a anunțat că începînd cu data de 12 octombrie 2015 va pune în circulație pe teritoriul Republicii Moldova 7 bancnote modernizate cu valoarea nominală de 1 leu, 10 lei, 20 lei, 50 lei, 100 lei, 200 lei și 500 lei.

Acestea vor fi acceptate ca mijloc de plată fără restricții și vor fi eliberate în circulație treptat, pe măsura epuizării stocurilor de bancnote puse în circulație anterior, în anii 1993- 2013.

Noile bancnote conțin elemente de siguranță ca microtext, filigran, fir de siguranță, elemente de suprapunere, imprimare în relief ș.a.

Vă prezentăm în continuare elementele de siguranță ce vor fi aplicate asupra noilor bancnote. Aceste elemente sunt vizibile la lumina zilei și/sau în raza luminilor ultraviolet.

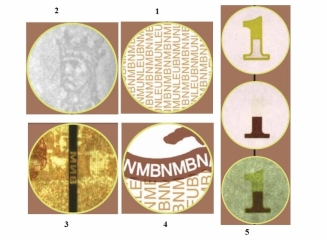
Noua bancnotă de 1 leu la lumina zilei


1. Microtext – în partea de sus și de jos a zonei cuprinsă între cele două elemente verticale decorative, este imprimat microtextul “BNM” și “UNLEU”.

2. Filigran – filigranul poziționat în dreapta aversului, pe zona neimprimată: portretul lui Ștefan cel Mare, orientat spre centru, care devine vizibil când bancnota este luminată din partea opusă privitorului.

3. Fir de siguranță – firul de siguranță metalizat, cu textul “BNM”, încorporat în hârtie este poziționat în stânga aversului, între portretul lui Ștefan cel Mare și ghioșul central.

4, Microtext – pe chenarul cercului unde este amplasat textul “PE UN PICIOR DE PLAI, PE-O GURĂ DE RAI” este imprimat microtextul “BNM”

5. Element de suprapunere – pe zona neimprimată a aversului și reversului sunt imprimate fragmente ale cifrei 1, astfel ca atunci când bancnota este privită prin transparență și luminată din partea opusă privitorului, cifra 1 se vede în întregime.

Noua bancnotă de 1 leu în lumină ultraviolet


1. Fir de siguranță – firul de siguranță cu fluorescență în lumina UV are proprietăți de fluorescență de culoare albastră.

2. Fluorescență în lumină UV – două elemente verticale decorative, ornamentul național multicolor și ghioșul central de pe aversul bancnotei vor apărea verde în lumină ultravioletă.

3. Fibre bi-fluoriscente – fibrele bi-fluorescente în lumină ultravioletă vor apărea verde/albastru și galben/roșu.

4. Imprimare invizibilă – pe zona neimprimată a aversului este poziționat un dreptunghi care va apărea verde în lumină ultravioletă. În interiorul dreptunghiului sunt imprimate sigla BNM și textul “BNM”.

=======================================================================================================

Noua bancnotă de 10 lei la lumina zilei


1. Firul de siguranță – firul de siguranță metalizat cu textul “BNM”, încorporat în hârtie este poziționat în dreapta aversului între ghioșul central și elementul vertical decorativ.

2. Imprimare în relief – valoarea nominală a bancnotei “10” din stânga sus de pe avers, textul “Ștefan cel Mare” de pe avers, portretul lui Ștefan cel Mare de pe avers, textul “Republica Moldova” de pe avers sunt imprimate în relief (detectabil prin palpare).

3. Filigran – filigranul poziționat în dreapta aversului pe zona neimprimată: portretul lui Ștefan cel Mare, orientat spre centru, care devine vizibil când bancnota este luminată din partea opusă privitorului.

4. Relief concav – în partea stângă a rozetei centrale de pe avers este imprimată în relief concav cifra 10, care reprezintă valoarea nominală a bancnotei. În partea dreaptă a rozetei centrale de pe avers este imprimat în relief concave textul “LEI”.

5. Microtext – pe chenarul cercului unde este amplasat textul “PE-UN PICIOR DE PLAI PE-O GURĂ DE RAI” este imprimat microtextul “BNM”

6. Microtext – în partea de sus și de jos a zonei cuprinsă între cele două elemente verticale decorative, este imprimat microtextul “BNM” și “ZECELEI”.

7. Element de suprapunere – pe zona neimprimată a aversului și reversului sunt imprimate fragmente ale cifrei 10, astfel ca atunci când bancnota este privită prin transparență și luminată din partea opusă privitorului, cifra 10 se vede în întregime.

Noua bancnotă de 10 lei în lumină ultravioletă


1. Fluorescență în lumină UV – două elemente verticale decorative, ornamentul național multicolor și ghioșul central de pe aversul bancnotei vor apărea verde în lumină ultravioletă.

2. Fibre bi-fluoriscente – fibrele bi-fluorescente în lumină ultravioletă vor apărea verde/albastru și galben/roșu.

3. Fir de siguranță – fir de siguranță cu fluorescență în lumina UV are proprietăți de fluorescență de culoare albastră.

4. Imprimare invizibilă – pe zona neimprimată a aversului este poziționat un dreptunghi care va apărea verde în lumină ultravioletă. În interiorul dreptunghiului sunt imprimate sigla BNM și textul “BNM”.

=======================================================================================================

Noua bancnota de 20 de lei în lumina zilei


1. Firul de siguranță – firul de siguranță metalizat cu textul “BNM”, încorporat în hârtie este poziționat în dreapta aversului între ghioșul central și elementul vertical decorativ.

2. Imprimare în relief – valoarea nominală a bancnotei “20”, textul “Ștefan cel Mare” de pe avers, portretul lui Ștefan cel Mare de pe avers, textul “Republica Moldova” de pe avers sunt imprimate în relief (detectabil prin palpare).

3. Filigran – filigranul poziționat în dreapta aversului pe zona neimprimată: portretul lui Ștefan cel Mare, orientat spre centru, care devine vizibil când bancnota este luminată din partea opusă privitorului.

4. Relief concav – în partea stângă a rozetei centrale de pe avers este imprimată în relief concav cifra 20, care reprezintă valoarea nominală a bancnotei. În partea dreaptă a rozetei centrale de pe avers este imprimat în relief concave textul “LEI”.

5. Microtext – pe chenarul cercului unde este amplasat textul “PE-UN PICIOR DE PLAI PE-O GURĂ DE RAI” este imprimat microtextul “BNM”

6. Microtext – în partea de sus și de jos a zonei cuprinsă între cele două elemente verticale decorative, este imprimat microtextul “BNM” și “DOUAZECILEI”.

7. Element de suprapunere – pe zona neimprimată a aversului și reversului sunt imprimate fragmente ale cifrei 20, astfel ca atunci când bancnota este privită prin transparență și luminată din partea opusă privitorului, cifra 20 se vede în întregime

Noua bancnotă de 20 de lei în lumina ultraviolet


1. Fluorescență în lumină UV – două elemente verticale decorative, ornamentul național multicolor și ghioșul central de pe aversul bancnotei vor apărea verde în lumină ultravioletă.

2. Fibre bi-fluoriscente – fibrele bi-fluorescente în lumină ultravioletă vor apărea verde/albastru și galben/roșu.

3. Fir de siguranță – fir de siguranță cu fluorescență în lumina UV are proprietăți de fluorescență de culoare albastră.

4. Imprimare invizibilă – pe zona neimprimată a aversului este poziționat un dreptunghi care va apărea verde în lumină ultravioletă. În interiorul dreptunghiului sunt imprimate sigla BNM și textul “BNM”.

=======================================================================================================

Noua bancnotă de 50 lei în lumina zilei


1. Firul de siguranță – firul de siguranță metalizat cu textul “BNM”, încorporat în hârtie este poziționat în dreapta aversului între ghioșul central și elementul vertical decorativ.

2. Imprimare în relief – valoarea nominală a bancnotei “50” din stânga sus de pe avers, textul “Ștefan cel Mare” de pe avers, portretul lui Ștefan cel Mare de pe avers, textul “Republica Moldova” de pe avers sunt imprimate în relief (detectabil prin palpare).

3. Filigran – filigranul poziționat în dreapta aversului pe zona neimprimată: portretul lui Ștefan cel Mare, orientat spre centru, care devine vizibil când bancnota este luminată din partea opusă privitorului.

4. Relief concav – în partea stângă a rozetei centrale de pe avers este imprimată în relief concav cifra 50, care reprezintă valoarea nominală a bancnotei. În partea dreaptă a rozetei centrale de pe avers este imprimat în relief concave textul “LEI”.

5. Microtext – pe chenarul cercului unde este amplasat textul “PE-UN PICIOR DE PLAI PE-O GURĂ DE RAI” este imprimat microtextul “BNM”

6. Microtext – în partea de sus și de jos a zonei cuprinsă între cele două elemente verticale decorative, este imprimat microtextul “BNM” și “CINCIZECILEI”.

7. Element de suprapunere – pe zona neimprimată a aversului și reversului sunt imprimate fragmente ale cifrei 50, astfel ca atunci când bancnota este privită prin transparență și luminată din partea opusă privitorului, cifra 50 se vede în întregime

Noua bancnotă de 50 lei în lumină ultravioletă


1. Fluorescență în lumină UV – două elemente verticale decorative, ornamentul național multicolor și ghioșul central de pe aversul bancnotei vor apărea galben în lumină ultravioletă.

2. Fibre bi-fluoriscente – fibrele bi-fluorescente în lumină ultravioletă vor apărea verde/albastru și galben/roșu.

3. Fir de siguranță – fir de siguranță cu fluorescență în lumina UV are proprietăți de fluorescență de culoare albastră.

4. Imprimare invizibilă – pe zona neimprimată a aversului este poziționat un dreptunghi care va apărea verde în lumină ultravioletă. În interiorul dreptunghiului sunt imprimate sigla BNM și textul “BNM”.

=======================================================================================================

Noua bancnotă de 100 lei în lumina zilei


1. Firul de siguranță – firul de siguranță metalizat cu textul “BNM”, încorporat în hârtie este poziționat în dreapta aversului între ghioșul central și elementul vertical decorativ.

2. Microtext – în zona cuprinsă între două elemente verticale decorative este imprimat microtextul “BANCANATIONALAAMOLDOVEI” și “REPUBLICA MOLDOVA”

3. Imprimare în relief – sigla BNM de pe avers, textul “Ștefan cel Mare” de pe avers, portretul lui Ștefan cel Mare de pe avers, textul “Republica Moldova” de pe avers sunt imprimate în relief (detectabil prin palpare).

4. Filigran – filigranul constituit din două componente, poziționate în dreapta aversului pe zona neimprimată: portretul lui Ștefan cel Mare, orientat spre centru și textul “BNM”, care devin vizibil când bancnota este luminată din partea opusă privitorului.

5. Relief concav – în partea stângă a rozetei centrale de pe avers este imprimată în relief concav cifra 100, care reprezintă valoarea nominală a bancnotei. În partea dreaptă a rozetei centrale de pe avers este imprimat în relief concave textul “LEI”.

6. Microtext – pe chenarul cercului unde este amplasat textul “PE-UN PICIOR DE PLAI PE-O GURĂ DE RAI” este imprimat microtextul “BNM”.

7. Microtext – în partea de sus și de jos a zonei cuprinsă între cele două elemente verticale decorative, este imprimat microtextul “BNM” și “UNASUTALEI”.

8. Element de suprapunere – pe zona neimprimată a aversului și reversului sunt imprimate fragmente ale cifrei 100, astfel ca atunci când bancnota este privită prin transparență și luminată din partea opusă privitorului, cifra 100 se vede în întregime.

Noua bancnotă de 100 lei în lumină ultravioletă


1. Fluorescență în lumină UV – trei elemente verticale decorative, ornamentul național multicolor și ghioșul central de pe aversul bancnotei vor apărea portocaliu în lumină ultravioletă.

2. Fibre bi-fluoriscente – fibrele bi-fluorescente în lumină ultravioletă vor apărea verde/albastru și galben/roșu.

3. Fir de siguranță – firul de siguranță cu fluorescență în lumina UV are proprietăți de fluorescență multicoloră (curcubeu).

4. Imprimare invizibilă – pe zona neimprimată a aversului este poziționat un dreptunghi care va apărea verde în lumină ultravioletă. În interiorul dreptunghiului sunt imprimate sigla BNM și textul “BNM”.

=======================================================================================================

Noua bancnotă de 200 lei în lumina zilei


1. Firul de siguranță – firul de siguranță metalizat cu textul “BNM”, încorporat în hârtie este poziționat în dreapta aversului între ghioșul central și elementul vertical decorativ.

2. Microtext – în zona cuprinsă între două elemente verticale decorative este imprimat microtextul “BANCANATIONALAAMOLDOVEI” și “REPUBLICA MOLDOVA”

3. Imprimare în relief – sigla BNM de pe avers, textul “Ștefan cel Mare” de pe avers, portretul lui Ștefan cel Mare de pe avers, textul “Republica Moldova” de pe avers sunt imprimate în relief (detectabil prin palpare).

4. Filigran – filigranul constituit din două componente, poziționate în dreapta aversului pe zona neimprimată: portretul lui Ștefan cel Mare, orientat spre centru și textul “BNM”, care devin vizibil când bancnota este luminată din partea opusă privitorului.

5. Imprimare relief concav – în partea stângă a rozetei centrale de pe avers este imprimată în relief concav cifra 200, care reprezintă valoarea nominală a bancnotei. În partea dreaptă a rozetei centrale de pe avers este imprimat în relief concave textul “LEI”.

6. Microtext – pe chenarul cercului unde este amplasat textul “PE-UN PICIOR DE PLAI PE-O GURĂ DE RAI” este imprimat microtextul “BNM”

7. Microtext – în partea de sus și de jos a zonei cuprinsă între cele două elemente verticale decorative, este imprimat microtextul “BNM” și “DOUASUTELEI”.

8. Element de suprapunere – pe zona neimprimată a aversului și reversului sunt imprimate fragmente ale cifrei 200, astfel ca atunci când bancnota este privită prin transparență și luminată din partea opusă privitorului, cifra 200 se vede în întregime.

Noua bancnotă de 200 lei în lumină ultravioletă


1. Fluorescență în lumină UV – trei elemente verticale decorative, ornamentul național multicolor și ghioșul central de pe aversul bancnotei vor apărea galben în lumină ultravioletă.

2. Fibre bi-fluoriscente – fibrele bi-fluorescente în lumină ultravioletă vor apărea verde/albastru și galben/roșu.

3. Fir de siguranță – firul de siguranță cu fluorescență în lumina UV are proprietăți de fluorescență multicoloră (curcubeu).

4. Imprimare invizibilă – pe zona neimprimată a aversului este poziționat un dreptunghi care va apărea verde în lumină ultravioletă. În interiorul dreptunghiului sunt imprimate sigla BNM și textul “BNM”.

=======================================================================================================

Noua bancnotă de 500 lei în lumina zilei


1. Firul de siguranță – firul de siguranță metalizat cu textul “BNM”, încorporat în hârtie este poziționat în dreapta aversului între ghioșul central și elementul vertical decorativ.

2. Microtext – în zona cuprinsă între două elemente verticale decorative este imprimat microtextul “BANCANATIONALAAMOLDOVEI” și “REPUBLICA MOLDOVA”

3. Imprimare în relief – sigla BNM de pe avers, textul “Ștefan cel Mare” de pe avers, portretul lui Ștefan cel Mare de pe avers, textul “Republica Moldova” de pe avers sunt imprimate în relief (detectabil prin palpare).

4. Filigran – filigranul constituit din două componente, poziționate în dreapta aversului pe zona neimprimată: portretul lui Ștefan cel Mare, orientat spre centru și textul “BNM”, care devin vizibil când bancnota este luminată din partea opusă privitorului.

5. Imprimare relief concav – în partea stângă a rozetei centrale de pe avers este imprimată în relief concav cifra 500, care reprezintă valoarea nominală a bancnotei. În partea dreaptă a rozetei centrale de pe avers este imprimat în relief concave textul “LEI”.

6. Microtext – pe chenarul cercului unde este amplasat textul “PE-UN PICIOR DE PLAI PE-O GURĂ DE RAI” este imprimat microtextul “BNM”

7. Microtext – în partea de sus și de jos a zonei cuprinsă între cele două elemente verticale decorative, este imprimat microtextul “BNM” și “CINCISUTELEI”.

8. Element de suprapunere – pe zona neimprimată a aversului și reversului sunt imprimate fragmente ale cifrei 500, astfel ca atunci când bancnota este privită prin transparență și luminată din partea opusă privitorului, cifra 500 se vede în întregime.

Noua bancnotă de 500 lei în lumină ultravioletă


1. Fluorescență în lumină UV – trei elemente verticale decorative, ornamentul național multicolor și ghioșul central de pe aversul bancnotei vor apărea portocaliu în lumină ultravioletă.

2. Fibre bi-fluoriscente – fibrele bi-fluorescente în lumină ultravioletă vor apărea verde/albastru și galben/roșu.

3. Fir de siguranță – firul de siguranță cu fluorescență în lumina UV are proprietăți de fluorescență multicoloră (curcubeu).

4. Imprimare invizibilă – pe zona neimprimată a aversului este poziționat un dreptunghi care va apărea verde în lumină ultravioletă. În interiorul dreptunghiului sunt imprimate sigla BNM și textul “BNM”.

Sursa foto: bnm.md

Un nou serviciu de la VictoriaBank: Alimentează contul tău prin intermediul terminalelor de plată QIWI

0

VictoriaBank continuă lansarea de noi servicii inteligente care vin să economisească timpul și să reducă efortul Dvs. Astfel, începând cu 6 octombrie 2015, toți clienții băncii pot să-și alimenteze conturile sale curente, de card sau cele de depozit folosind cele peste 600 de terminalele de plată QIWI din țară, în regim non-stop. 

Astfel, nu mai este obligatoriu să veniți la bancă pentru a achita creditul sau pentru a depune banii în cont. Alimentarea contului de card are loc în mod automat, conform sesiunilor de procesare de 5 ori pe zi, iar contul curent sau de depozit în regim real.

Alimentarea se poate face doar în moneda națională, iar valoarea unei tranzacții nu poate depăși suma de 2500 de lei.

Pentru alimentarea contul bancar este necesar să respectați următorii pași:

– Identificați cel mai apropiat terminal de plată QIWI;

– Din meniul principal selectați logo-ul VictoriaBank;

– Introduceți codul IDNP (numărul de identificare din 13 cifre);

– Introduceţi numărul contului pe care doriţi să-l alimentați;

– Introduceţi bancnota(-ele);

– Verificaţi pe ecranul monitorului corectitudinea sumei introduse;

– Finalizaţi tranzacţia;

– Luați şi păstraţi cecul de confirmare al operaţiunii.

Noul serviciu a fost lansat ca urmare a unei colaborări dintre VictoriaBank și compania „QIWI-M” SRL.

Terminalele QIWI sunt instalate în principalele centre comerciale din țară, dar și în cele mai aglomerate și vizitate zone din localitățile Republicii Moldova.

Adresele de amplasare ale terminalelor QIWI le găsiți AICI.

Reamintim că printre serviciile de deservire la distanță lansate de VictoriaBank se numără “DA! Internet Banking”, „DA! Mobile Banking”, “DA! ATM Banking” și “DA! SMS Banking”.

Dumitru Alaiba: “Angajații nu sunt o turmă pe care managerul să o poată mâna dintr-o bancă în alta”

0

Prim-ministrul Valeriu Streleț a solicitat elaborarea unei Hotărâri de Guvern, astfel încât fiecare salariat să-şi aleagă singur banca comercială la care să-şi încaseze plăţile pentru munca prestată. Despre această inițiativă a anunțat recent Consiliul Economic al Prim-ministrului. Pentru a afla mai multe detalii privind această inițiativă am apelat la Dumitru Alaiba, șeful Secretariatului Consiliului Economic al Prim-ministrului.

– Dumitru, spune-ne te rog când a apărut această inițiativă și de unde vine ea? Care sunt premisele implementării unei astfel de decizii la nivel de stat?

– Inițiativa dată a fost propusă Consiliului Economic și este în continuare susținută de cele mai mari asociații de afaceri, printre care Asociația Investitorilor Străini, Asociația Businessului European. Premierul a susținut-o și a dat instituțiilor responsabile instrucțiunile de rigoare.

Premisele sunt simple – vrem să animăm concurența dintre băncile comerciale, deschizând încă un teritoriu pe care acestea să lupte pentru fiecare client. Este spre binele tuturor, în primul rând al clienților. Or, la moment băncile practic nu concurează între ele, iar asta e o problemă pentru toată economia, tot sectorul privat. De asemenea, este doar normal ca fiecare persoană să aleagă banca în care are încredere. Situația prezentă este și un focar de corupție, în special în cadrul instituțiilor de stat. Or, decizia la ce bancă vor primi salariul toți angajații este luată de șeful instituției, practic în lipsă totală de transparență. La privat, directorii de companii sunt ”corupți” prin alte beneficii – fie un credit mai ieftin, sau alte beneficii.

Problema cea mai mare a economiei noastre este anume în sectorul bancar. Nu există o concurență reală, iar asta se vede cu ochiul liber. Prin asemenea inițiative vrem să creăm condiții în care băncile ar fi puse în situația inevitabilă de a concura, a lupta pentru fiecare client, nu pur și simplu a diviza piața. Asemenea condiții sunt de asemenea prielnice atragerii noilor investitori în sector, fiind o oportunitate pentru orice bancă nouă, odată ce oferă calitate a serviciilor și tarife accesibile, să atragă cât mai mulți clienți.

– De ce anume acum? Ce urmează să se întâmple pînă la termenul limită stabilit (02.11.2015)? Iar după (ulterior)?

– Un alt motiv din care vrem să implementăm reforma asta cât mai repede reiese din obiectivul trasat de Guvern de a atrage noi investitori, transparenți și credibili, pe piața bancară din Moldova, să concureze onest și să ofere produse de calitate și oferte atractive. Implementând reforme ca aceasta astăzi, creăm oportunitatea oricărui nou jucător pe piață să intre în competiție pentru clienți și să își atragă o cotă a pieței mai mare într-un timp restrâns. Deci creăm o oportunitate ca să câștige lupta cei ce sunt mai competitivi, care oferă produse moderne, nu cei care au cei mai mulți prieteni sus-puși. Iar asta este în interesul întregii economii.

Până la termenul limită urmează să aprobăm noile reglementări, după care sperăm inițiativa să fie preluată de băncile comerciale. Prima bancă care va lansa pe piață un produs legat de oportunitatea aceasta, va putea atrage mulți clienți noi. Aici paralela portabilității numerelor de mobil e valabilă. Sperăm să vedem campanii de marketing și promovare a produselor – asta înseamnă concurență.

– Care sunt pașii și cât poate dura implementarea acestei inițiative? Când un salariat își va putea efectiv alege banca comercială la care să-și încaseze salariul?

– Odată cu aprobarea noilor reglementări, sperăm să avem un efect vizibil. Cum am zis, extrem de mult va depinde de modul în care băncile comerciale vor valorifica această ocazie. Dacă vor dori să ofere produse de acest gen pentru salariați, să intre într-o concurență reală, atunci vom avea efecte. Dacă băncile comerciale vor menține liniștea, așa cum este și la moment, atunci această inițiativă nu va da rezultate imediate și va avea efecte mult mai lente.

– Cine are de câștigat de la introducerea acestei măsuri? Care sunt urmările benefice?

– În primul rând câștigă libera concurență. Or, în Consiliul Economic aceasta este una din cele mai mari îngrijorări exprimate de mediul de afaceri – faptul că nici într-un sector practic nu există concurență reală – fiecare segment al pieței fiind dominat fie de un singur jucător, fie de câțiva actori care refuză să intre în competiție. Asta e realitatea. Același lucru se întâmplă și în sectorul bancar. Vrem să încercăm să schimbăm, cât de puțin, această stare de lucruri. Urmare a animării concurenței din sectorul bancar, vom spera la efectele pozitive ce pot fi ușor estimate – produse mai bune, condiții mai atractive pentru persoane fizice și juridice.

De asemenea, salariatul câștigă dreptul său inerent de a-și alege singur banca. Anume asta ar și trebui să animeze concurența dintre băncile comerciale – faptul că fiecare persoană, odată ce este nemulțumită de serviciile oferite de o bancă, ar fi liber să migreze acolo unde primește calitate la preț rezonabil.

Din păcate, calitatea serviciilor bancare în Moldova este la nivelul anilor 90. Deseori este mai ușor să îți rezolvi o problemă cu o instituție a statului decât cu o instituție bancară – există instituții de stat mult mai debirocratizate decât unele bănci comerciale. Tot asta e din cauza că lipsește o concurență reală, iar anume din acest motiv avem un sistem bancar mic și controlat.

– Dacă cineva câștigă, e și normal că altcineva va pierde. Cine are de pierdut în urma implementării inițiativei Consiliului Economic? De ce?

– Cu siguranță pierd câțiva manageri din diferite instituții ale statului și întreprinderi de stat care primesc anumite beneficii pe aceste fluxuri salariale. Și sper să piardă acele bănci comerciale care sunt incapabile să funcționeze în condiții de concurență liberă, fiind obișnuite să funcționeze și să fie profitabile doar în piețe controlate. Asemenea instituții (nu doar în sectorul bancar ci chiar în toată economia) trebuie să moară, cu cât mai degrabă, cu atât mai bine, astfel eliberând locul pentru alți jucători, noi, moderni, deschiși, demni de secolul 21. La general vorbind, o chestie mai bună decât forțele liberei concurențe încă nu a fost descoperită – trebuie să creăm condiții în care cel mai competitiv jucător câștigă.

– Cum crezi că vor întâmpina băncile comerciale ideea aceasta? Nu pare foarte tentantă, deoarece implică o luptă mult mai aprigă pentru fiecare client din segmentul persoanelor fizice, respectiv noi cheltuieli pentru atragerea de clienți și menținerea celor existenți. În linii mari vom avea câteva sute de mii de clienți care vor avea libertatea să-și migreze salariul de la o bancă la alta.

– Cred că există o parte din băncile comerciale care sunt contra și sunt și așa bănci comerciale care văd și o oportunitate în această inițiativă. Noi vrem să reieșim dintr-un singur fapt – că acest lucru este pur și simplu normal, deci trebuie să fie făcut. Cine va câștiga și cine va pierde – depinde de forțele pieței, de competitivitatea fiecărui participant.

– În România acest mecanism funcționează. Mai sunt careva țări din regiune unde salariații sunt liber să-și aleagă banca? În Uniunea Europeană? SUA? Povestește-ne exemple internaționale referitor la implementarea unei astfel de inițiative și/sau funcționarea acesteia.

– În absolut toate țările acest lucru e o normalitate. Angajatul de fapt prestează un serviciu contra unei remunerări lunare, corect? Nici o companie nu poate dicta unui prestator de servicii (să zicem, servicii internet, GSM, de transport, catering, traduceri, curierat, etc.) la ce bancă să se deservească. Nici în cazul angajaților acest lucru nu trebuie să existe. Nimeni nu ne poate impune, în calitate de consumatori la ce serviciu de taxi să apelăm, de ce ne-ar impune la ce bancă să ne deservim? Angajații nu sunt o turmă pe care managerul să o poată mâna dintr-o bancă în alta. Fiecare trebuie să decidă pentru sine. Este într-atât de banal. Dar cel mai important este ca fiecare angajat să își revendice acest drept.

– Dumitru, îți mulțumesc pentru informațiile oferite!

                                                                                                                                                               A dialogat Sergiu Tabarcea

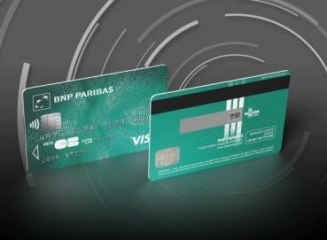
BNP Paribas testează împreună cu 1000 de deținători de carduri un nou cod de securitate – One Time Motion Code

Plata online cu cardul bancar poate fi vulnerabilă atunci când printr-o împrejurare nedorită un alt utilizator obţine seria cardului, data expirării, numele titularului şi chiar şi codul CVC/CVV de pe verso. El este numit CVC (Card Verification Code) de către MasterCard şi CVV (Card Verification Value) de către VISA. Cu toate aceste date la îndemână, un impostor poate face orice plată la distanţă, oriunde, în orice cuantum, scrie efinance.ro.

Pentru a elimina acest neajuns şi risc, BNP Paribas şi Oberthur Technologies testează la acest moment un cod de securitate dinamic, care înlocuieşte codul static din trei cifre de pe spatele cardurilor. Noul cod se numeşte OT MOTION CODE (One Time Motion Code) şi funcţionează în cazul unui eşantion de 1.000 de clienţi francezi. Un astfel de cod se schimbă la un interval bine definit de timp, iar refolosirea sa este absolut imposibilă.

„Testele respective sunt în deplină consonanţă cu planurile noastre de a îmbunătăţi continuu experienţa clienţilor noştri. Prin verificările pe care le facem cu ajutorul clienţilor noştri din Franţa, vom spori considerabile încrederea tuturor clienţilor noştri în siguranţa plăţilor online”, spune Marc Espagnon, Head of Payment and Cash Management din cadrul BNP Paribas.

„Pentru Oberthur Technologies, prioritar este să adaptăm noile reflexe ale achizitorilor de produse şi servicii la nişte soluţii de plată la distanţă care să îmbine cu succes o interfaţă cât mai prietenoasă cu o securitate cât mai avansată. Codul dinamic propus de noi reprezintă o soluţie total integrată, ce urmăreşte cardul de la producţia sa până la autentificarea lui în servere”, declară Eric Duforest, Managing Director al Financial Services Institutions din cadrul Oberthur Technologies (OT).

„Peste 90% din tranzacţiile online din Franţa sunt cele care folosesc pentru plată cardurile bancare. Noul cod dinamic va îmbunătăţi serios siguranţa tranzacţiilor şi va fi va compatibil cu toate website-urile de e-commerce. Suntem bucuroşi să susţinem iniţiativa BNP Paribas şi OT”, adaugă Gilbert Arira, CEO al Groupement des Cartes Bancaires.

BNP Paribas este cea mai mare bancă din Franţa, cea mai mare bancă din zona Euro şi una dintre cele mai mari companii franceze. BNP Paribas operează în 75 de ţări şi dispune de 185.000 de angajaţi, atingând venituri totale de peste 39 miliarde euro în 2014.

Oberthur Technologies (OT) este unul dintre liderii globali ce furnizează carduri bancare şi soluţii digitale de securitate destinate spaţiului mobil. OT are 6.300 de angajaţi la nivel global, din care 700 lucrează în domeniul de cercetare-dezvoltare. OT dispune de de 50 de birouri de vânzări pe 5 continente şi câte o facilitate de producţie în fiecare regiune. Reţeaua OT deserveşte la nivel global clienţi în 140 de ţări.

Sursa imagine: businesswire.com

Sursa text: efinance.ro

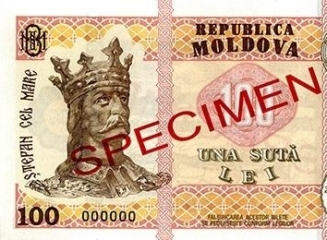
(foto) BNM pune în circulație bancnote modernizate cu valoarea nominală de 1, 10, 20, 50, 100, 200 și 500 lei

0

Începînd cu data de 12 octombrie 2015, Banca Națională a Moldovei pune în circulație pe teritoriul Republicii Moldova șapte bancnote modernizate cu valoarea nominală de 1 leu, 10 lei, 20 lei, 50 lei, 100 lei, 200 lei și 500 lei. Acestea vor fi acceptate ca mijloc de plată fără restricții și vor fi eliberate în circulație treptat, pe măsura epuizării stocurilor de bancnote puse în circulație anterior, în anii 1993- 2013. Bancnotele emise anterior, cu valorile nominale respective se vor afla în circulație în paralel cu bancnotele modernizate și vor fi retrase, de asemenea, treptat ca rezultat al uzării, deteriorării și devenirii necorespunzătoare circulației.

Modernizarea bancnotelor prin completarea cu noi elemente de siguranță reprezintă o procedură utilizată de majoritatea băncilor centrale și este de obicei întreprinsă o dată la fiecare 5–7 ani. Aceasta are drept scop diminuarea riscurilor de falsificare și contrafacere a monedei naționale.

Designul și mărimea bancnotelor sunt identice celor emise anterior, cu excepția dimensiunii bancnotei cu valoarea nominală de 100 lei care va căpăta dimensiunile identice grupului bancnotelor – 200 lei, 500 lei și 1000 lei.

Astfel, la bancnotele cu valoarea nominală de la 1 leu la 500 lei, pe firul de siguranţă metalizat încorporat în hârtie apare textul „BNM”. În lumină UV firul metalizat are proprietăţi de fluorescenţă de culoare albastră la bancnotele cu valorile nominale 1-50 lei și multicoloră (curcubeu) la bancnotele de 100-500 lei.

Fluorescenţa poate fi observată și pe zona neimprimată a aversului în care este amplasat un dreptunghi văzut verde în lumină ultravioletă. În interiorul dreptunghiului sunt imprimate sigla BNM și textul „BNM”.

Imprimarea în relief și cea în relief concav reprezintă elemente de siguranță ce nu au fost aplicate pînă acum și pot fi percepute la bancnotele cu valorile nominale între 10 lei și 500 lei. Astfel, portretul lui Ștefan cel Mare, textele „REPUBLICA MOLDOVA” și „ȘTEFAN CEL MARE” de pe avers sunt imprimate în relief detectabil prin palpare. Din partea stângă și cea dreaptă a rozetei centrale de pe avers este imprimată în relief concav valoarea nominală a bancnotei și, respectiv, textul „LEI”.

La bancnotele cu valorile nominale de la 100 lei, 200  lei și 500 lei apare filigranul constituit din două componente  poziţionate în dreapta aversului, pe zona neimprimată: portretul lui Ştefan cel Mare și textul „BNM”, vizibile la iluminarea bancnotei din partea opusă privitorului.

Elementele de siguranță suplimentare conferă leilor moldovenești modernizați o calitate și, deci, credibilitate mult mai înaltă. Vedeți în continuare imagini cu noile bancnote ce urmează a fi puse în circulație.


MAIB, Moldindconbank și Victoriabank au fost incluse în TOP 200 bănci din spațiul CSI

0

În lista a 200 celor mai mari bănci din CSI în 2015 au fost incluse şi 3 bănci din Moldova, scrie agenţia Infotag, cu referire la studiul desfăşurat de RIA Rating.

Moldova Agroindbank s-a clasat pe locul 148 cu active la 1 ianuarie de $1 mlrd., deşi acestea s-au redus într-un an cu 4,6%, şi o cotă în sistemul bancar al republicii de 16%. În ratingul din 2014 banca a urcat pe locul 189.

De asemenea, cu 34 poziţii şi-au îmbunătăţit indicele Moldindconbank, care a urcat pe locul 165, având în vedere că activele sale s-au redus într-un an cu 13,5% – până la $0,85 mlrd., iar cota în sectorul bancar s-a redus de la 16,8% la 13,6%.

Pe locul 177 s-a clasat Victoriabank, care în anul trecut nu a ajuns în rating. Banca are active de $0,78 mlrd. şi o cotă în sectorul bancar de 12,5%.

La fel ca în anul trecut cel mai bine în rating sunt reprezentate băncile din Rusia – 60,5%, pe locul doi au urcat băncile din Kazahstan – 10,5%. Cota băncilor ucrainene este de 9,5%, azere – 5%. Belarus şi Uzbekistan au în rating câte 4,5%, iar Armenia, Georgia şi Moldova – câte 1,5%.

Potrivit estimărilor experţilor RIA Rating activele cumulate ale sistemelor bancare din statele CSI s-au redus în anul trecut cu 21,3% – până la $1,7 trln., faţă de creşterea cu 9,3% şi 23,1% în 2013 şi 2012. Spre comparaţie, a 10-a cea mai mare bancă din lume (Credit Agricole) are active de peste $1,9 trln., adică mai mult decât toate băncile CSI în comun, iar per ansamblu sistemul bancar mondial a demonstrat în 2014 o creştere a activelor de 2%. Încetinirea ritmurilor de creştere a activelor băncilor CSI a început în 2013, iar în 2014 s-a înregistrat o adevărată prăbuşire.

Dinamica negativă a sectorului bancar din CSI este generată de două tendinţe principale: deprecierea valutelor naţionale şi falimentul unui număr mare de bănci mici.

––––––––––––––––––––––––––––––––––––––––––––––––

––––––––––––––––––––––––––––––––––––––––––––––––

Vedeți ratingul complet elaborat de către RIA Rating.

Începând cu 09.10.2015 (ora 21.00) vor fi stopate toate operațiunile cu cardurile emise de BEM, Unibank și Banca Socială

0

În cadrul acțiunilor de pregătire pentru retragerea licențelor Băncii de Economii, Unibank și Băncii Sociale, operațiunile cu cardurile bancare emise de aceste bănci vor fi oprite, începînd cu 9 octombrie 2015, ora 21.00, anunță un comunicat al Băncii Naționale a Moldovei. 

Soldurile neutilizate din conturile de carduri, împreună cu depozitele la vedere și cele la termen ale persoanelor fizice și juridice de la băncile sus-menționate, vor fi transferate în mod centralizat la alte bănci, cu păstrarea condițiilor din contractele de depozit existente.

Informația referitoare la băncile destinatare va fi pusă la dispoziția clienților Băncii de Economii, Unibank și Băncii Sociale prin subdiviziunile teritoriale la care sunt deserviți și prin mass-media.

Deținătorii de carduri emise de Banca de Economii, Unibank și Banca Socială sunt rugați să se asigure cu mijloacele bănești necesare înainte de blocarea cardurilor emise de aceste bănci.

Acum ai acces la card de pe smartphone cu Mobile-Banking de la Moldindconbank!

0

Declarată drept „cea mai inovativă bancă din Moldova” conform revistei americane de specialitate „Global Finance”, Moldindconbank continuă să-şi surprindă clienţii cu noi servicii şi opţiuni electronice menite să asigure clienţilor efectuarea tranzacţiilor bancare în condiţii de maximă siguranţă, operativitate şi confort.

Ultima realizare în domeniu este lansarea oficială a aplicaţiei Mobile-Banking pentru deţinătorii cardurilor Moldindconbank, care completează perfect gama serviciilor disponibile pentru deservirea clienţilor la distanţă Web-Banking, ATM-Banking şi SMS-notificări.

Prin lansarea aplicaţiei Mobile-Banking, Moldindconbank răspunde necesităților clienților şi tendinţei de simplificare a procesului de utilizare a serviciilor bancare, punînd la dispoziţie platforma necesară pentru accesarea cardului bancar direct de pe smartphone-ul sau tableta personală.

Utilizarea aplicaţiei este gratuită, este disponibilă în magazinele electronice (Android Play Market sau App Store) şi poate fi utilizată de către toţi utilizatorii de carduri Moldindconbank.

Posibilităţile Mobile–Banking:

➢ Acces la soldul cardurilor deţinute;

➢ Vizualizarea istoriei tranzacţiilor, divizate pe carduri/conturi;

➢ Blocarea/deblocarea cardului (în cazul pierderii cardului, situaţiilor de fraudă etc.);

➢ Activarea serviciului de securitate avansată a cardurilor: „fereastra tranzacţională”;

➢ Transfer de bani pe cardurile emise de Bancă, alte bănci din Moldova şi băncile

străine* (serviciul P2P.MICB);

➢ Vizualizarea/expedierea prin email a rechizitelor bancare a conturilor de card;

De asemenea, clienţii vor aprecia avantajele unice pe care le oferă aplicaţia:

● Înregistrarea la distanţă fără necesitatea apelării la filială;

● Acces simplificat/personalizat prin setarea unui cod de 5 cifre (fără login şi parolă);

● Interfaţă simplă şi comodă de utilizat.

Pentru a beneficia de serviciile respective este necesar de instalat aplicaţia MICB.MobileBanking pe smartphone-ul sau tableta dvs., disponibilă online în Android Play Market – pentru dispozitivele mobile dotate cu sistemul Android, sau în App Store – pentru dispozitivele cu sistemul iOS.

Autentificarea în aplicaţie este posibilă prin introducerea numelui de utilizator şi parolei valabile pentru sistemul Web-Banking de la Moldindconbank. Dacă nu sunteţi utilizator Webbanking atunci vă puteţi înregistra foarte simplu şi absolut gratis aici: >>ABONEAZĂ-TE ONLINE AICI!<<.

Pentru informaţii detaliate despre utilizarea Mobile-Banking puteţi accesa site-ul Băncii www.micb.md sau să apelaţi la serviciul suport 24/24, tel. (+373) 22 54-89-40.

Vedeţi aici: Instrucţiunea de utilizare MICB.Mobile-Banking

Vedeţi aici: Condiţiile de utilizare MICB.Mobile-Banking

Notă

*transferurile la cardurile emise de băncile moldoveneşti şi străine pot fi efectuate doar între cardurile MasterCard în cadrul serviciului P2P.MICB, conform tarifelor Băncii. Transferuri pe cardurile emise de băncile străine va fi lansat în timpul apropiat.