Acasă Blog Pagina 553

Businessul mic și mijlociu din Găgăuzia – susținut de organizațiile de finanțare

0

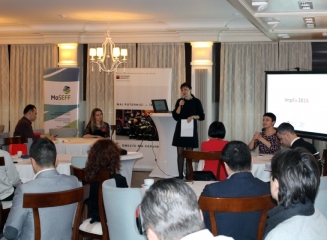
Bașkanatul Găgăuziei și FinComBank a întrunit instituțiile de finanțare locale și internaționale și întreprinderile mici și mijlocii (IMM) din regiune pentru prezentarea oportunităților de finanțare și dezvoltare a competitivității IMM-urilor din regiune.

Astfel, antreprenorii din regiunea Găgăuz Yeri s-au familiarizat cu sursele externe de finanțare și alte oportunități pentru sporirea  competitivității și pentru dezvoltarea afacerilor.

Proiectul Creșterea Competitivității, finanțat de Banca Mondială, a descris modalitatea prin care IMM-urile pot apela la finanțare, precum și măsurile existente pentru sporirea competitivității IMM-urilor. Programul BERD SBS Moldova, a oferit detalii despre susținerea prin consultanță și suportul acordat întreprinderilor mici, în special prin co-finanțarea serviciilor de consultanță necesare dezvoltării IMM-urilor. De asemenea, IFAD Moldova a prezentat oportunitățile de afaceri în mediul rural și produsele financiare destinate special IMM-urilor.

”Consider că IMM-urile au nevoie de o abordare specială, atunci când vorbim despre produsele si serviciile financiare destinate acestora, căci condițiile economice ale acestora sunt total diferite, în comparație cu întreprinderile mari. Pe de altă parte, se știe bine că anume IMM-urile sunt motorul de dezvoltare economică a țării, și asigurare cu locuri de muncă. Mulțumesc pe această cale Bașcanatului Găgăuz Yeri pentru receptivitatea de care au dat dovadă la inițiativa noastră de a aduna la aceeași masă finanțatorii și IMM-urile. Mai mult, noi, FinComBank, suntem mândri de succesele remarcabile de care se bucură clienții noștrii din categoria IMM-urilor, în urma apelării la serviciile financiare ale băncii. Abordarea noastră este absolut individuală pentru nevoile și capacitățile fiecărui client în parte”, a spus Victor Hvorostovschii, Președintele FinComBank.

Deopotrivă, la eveniment au mai participat  reprezentanți ai Ministerului Finanțelor, Programului 2KR, precum și ai Fondului  Provocările Mileniului, ce au informat businessul mic și mijlociu despre liniile de credit destinate antreprenoriatului din regiunile R. Moldova.

La masa rotundă au participat cca 100 de antreprenori din regiune, care au discutat despre opțiunile de creditare și finanțare, oferite de Unitatea de Implementare a Proiectului, Banca Mondială, Proiectul Creșterea Competitivității; Programului Național BAS, BERD; Direcția Linii de Creditare, Ministerul Finanțelor al Republicii Moldova; CPIU – IFAD Moldova; Programele IFAD; Fondul Provocările Mileniului și 2KR.


_____________________________________________________________________________________________________

Despre FinComBank S.A.

Banca de Finanţe şi Comerţ S.A. (FinComBank) este una din băncile comerciale universale lider din Republica Moldova. FinComBank oferă un spectru larg de servicii bancare corporative şi investiţionale atât cetăţenilor locali, cît şi persoanelor străine. Printre clienții FinComBank se numără persoane fizice, businessul mic şi mijlociu, la fel şi întreprinderile mari, care reprezintă toate sectoarele de bază a economiei țării. Pe parcursul mai multor ani banca are o colaborare de succes cu Banca Mondială, Fondul European pentru Europa de Sud-Est (European Fund for Southeast Europe), Corporaţia pentru investiţii străine private (Overseas Private Investment Corporation (OPIC), FinComBank este membru al Proiectul de Servicii Financiare Rurale şi Dezvoltarea Businessului Agricol (IFAD), al Proiectului de Investiţii şi Servicii Rurale (RISP), precum şi al Proiectului de Ameliorare a Competitivităţii, faza II (PACII).

La moment, FinComBank deține 17 filiale şi 62 agenţii plasate în toată țara.

Pentru mai multe informații, întreprinzătorii din regiune se pot adresa pentru detalii la:

Filiala 12, MD-3800 mun. Comrat, str. Pobeda, 115

Vitalie Țveatcov, Șeful Filialei Comrat (+298)  2-75-80.

Expert-Grup a prezentat 7 soluții urgente pentru consolidarea sistemului bancar moldovenesc

0

Criza bancară care a perturbat economia moldovenească în 2015 poate fi atenuată printr-un plan care include 7 măsuri urgente, implementate atât la nivelul BNM și altor instituții relevante, cât și la nivelul băncilor comerciale, în următorii doi ani. Acest plan ar atenua consecințele crizei, și preveni crize similare pe viitor.

Documentul, prezentat de Expert-Grup în cadrul unei conferințe de presă, a fost dezbătut și în cadrul unei ședințe închise de săptămâna trecută la care au participat reprezentanții tuturor instituțiilor vizate.

La baza planului de consolidare a sectorului bancar stau 2 principii fundamentale: 

1. o bancă centrală independentă și bine echipată cu instrumente moderne de monitorizare și reglementare bancară;

2. bănci comerciale administrate și deținute de persoane profesioniste și integre, cu guvernanță corporativă exemplară și suficient capitalizate pentru a putea absorbi pe cont propriu orice eșec de management.

Setul de 7 măsuri propus de autorii studiului:

1. Întărirea independenței BNM

Acțiunile în acest sens trebuie să vizeze eliminarea pârghiilor prin care anumite cercuri de interese politice sau private pot pune presiuni asupra băncii centrale. Pe lângă sporirea eficienței activităților de reglementare aceasta asigură și o mai bună responsabilizare a băncii centrale.

2. Fortificarea monitorizării supravegherii bancare

Măsurile se referă la diminuarea factorului uman în procesul de monitorizare și reglementare prin implementarea soluțiilor TIC, sporirea capacității BNM în a identifica și contracara activitățile concertate, înăsprirea sancțiunilor penale pentru abuzul de piață și alte încălcări din partea băncilor comerciale, dar și eficientizarea comunicării și coordonării între instituțiile responsabile în mod direct sau indirect de stabilitatea financiară.

3. Sporirea transparenței acționarilor din sistemul bancar

Este necesară instituirea unui mecanism clar de evaluare a „calității” acționarilor pentru a nu admite deținerea acțiunilor bancare de către persoane cu profil de integritate dubios. În acest sens, acțiunile trebuie să vizeze implementarea și instituționalizarea testului fit-and-proper (standarde minime de integritate și transparență) și facilitarea schimbului de informații cu statele de reședință a acționarilor finali ai băncilor.

4. Îmbunătățirea guvernanței corporative în bănci

Sunt necesare atât măsuri motivaționale, printre care elaborarea și promovarea unui Cod general de Guvernanță Corporativă, elaborarea și publicarea anuală a rapoartelor privind transparența gestionării riscurilor și promovarea unor standarde etice și profesionale pentru funcționarii din cadrul băncilor, cât și măsuri coercitive, cum ar fi înăsprirea sancțiunilor pentru guvernarea improprie.

5. Responsabilizarea managerilor bancari

Autorii studiului propun dezvoltarea principiului verificării duble (four eye approach), dar și implementarea mecanismului de bail-in, în care acționarii sub obligați să acopere din sursele proprii pierderile și orice alte consecințe ale management-ului defectuos. În lista de acțiuni mai intră și sporirea independenței membrilor Consiliilor de administrație care verifică activitatea managerilor bancari și înăsprirea sancțiunilor pentru administrarea necorespunzătoare a băncilor.

În acest context, Adrian Lupușor, directorul executiv al Expert-Grup și unul din autorii studiului, a declarat:

„În esență, este necesar de dezvoltat un sistem în care greșelile bancherilor să fie plătite tot de bancheri, și nu de cetățeni”.

6. „De-offshorizarea” sectorului bancar

Interzicerea oricăror interacțiuni dintre bănci și companiile din regiunile care nu respectă standardele de transparență, precum și armonizarea deplină a legislației autohtone cu prevederile UE în domeniul spălării banilor.

7. Sporirea capacității băncilor de a absorbi pierderi

Este necesară revizuirea indicatorilor prudențiali conform prevederilor Basel III, delimitarea unor cerințe și mai stringente pentru băncile sistemice în raport cu băncile mici și majorarea plafonului de garantare a depozitelor bancare.

Vedeți în continuare infograficul ce conține planul detailat și imagini video de la conferința de presă.

Sursa infografic: budgetstories.md

Sursa imagini video: privesc.eu

Cele mai profitabile depozite bancare la termen în lei (februarie 2016)

0

Vă prezentăm în continuare cele mai atractive oferte ale băncilor comerciale din Republica Moldova pentru depozitele la termen în lei (MDL), în vigoare la 08 februarie 2016. În acest clasament nu au fost luate în calcul depozitele bancare destinate unor categorii aparte de clienți (copii, pensionari sau migranți).

Top depozite 3 luni

17,5% – dobândă anuală oferită de depozitul Primavera (Eximbank GVB). Nu se permit depuneri sau retrageri din cont. Rata dobânzii – fixă. Suma minimă de constituire – 5.000 MDL.

17,25% – dobândă anuală oferită de către Mobiasbancă GSG (depozitul Platinum Etalon), FinComBank (depozitul Pe termen) și Energbank (depozitul De iarnă+). Depuneri și retrageri de mijloace bănești nu permite nici un depozit enumerat anterior. Rata dobânzii este fixă pentru produsele oferite de Mobiasbancă și FinComBank. Suma minimă de constituire: 500 MDL (FinComBank), 5.000 MDL (Mobiaasbancă) și 10.000 MDL (Energbank).

17% – rata dobânzii oferită de către Comerțbank (depozitul Gotik), Eximbank (depozitul Romantico), Moldindconbank (depozitul Colind 2016) și Victoriabank (depozitul Magic). Toate opțiunile oferă rata fixă a dobânzii. Depuneri suplimentare permite doar Victoriabank (în primele 2 luni). Retrageri parțiale nu permite nici un depozit enumerat anterior. Sold minim: 1.000 MDL în cazul Comerțbank, Moldindconbank sau Victoriabank și 5.000 MDL la depozitul oferit de Eximbank.

Top depozite 6 luni

18,25% – dobândă accesibilă la FinComBank, depozitul De sărbători. Se permit depuneri suplimentare în primele 3 luni, retrageri nu sunt posibile. Rata dobânzii – fixă. Suma minimă de constituire – 1.000 MDL.

18% – dobânda anuală oferită de Comerțbank (depozitul Gotik), Mobiasbancă Groupe Societe Generale (depozitul Platinum Etalon) și Eximbank GVB (depozitul Campagna). Depuneri suplimentare sau retrageri parțiale de mijloace bănești din cont nu permite nici un depozit menționat. Rata dobânzii este fixă la toate cele 3 oferte. Sold minim: 1.000 MDL (Comerțbank) și 5.000 MDL (Mobiasbancă GSG și Eximbank GVB).

17,75% – rata dobânzii oferită de depozitul De iarnă+ (Energbank). Nu se permit depuneri sau retrageri de bani din cont. Plata dobânzii se efectuează lunar la contul de card. Suma minimă de constituire – 10.000 MDL.

Top depozite 12 luni

18,5% – dobândă anuală oferită de către Mobiasbancă GSG (depozitul Platinum Etalon). Nu se permit depuneri sau retrageri de bani din cont. Rata dobânzii – flotantă. Suma minimă de constituire – 5.000 MDL.

18,25% – rata dobânzii accesibilă la Eximbank prin intermediul depozitului Campagna. Nu se permit depuneri și retrageri de mijloace bănești. Sold minim – 5.000 MDL.

18% – rata dobânzii disponibilă la Energbank (depozitul De iarnă+), Moldindconbank (depozitul Colind 2016), Moldova Agroindbank (depozitul Meridian) și Victoriabank (depozitele Standard și Magic). Depuneri suplimentare permit depozitele oferite de MAIB și Victoriabank. Retrageri parțiale nu permite nici o opțiune cu excepția depozitului Standard. Rata dobânzii fixă – oferită de produsele Colind 2016 și Magic, ambele pentru primele 6 luni. Capitalizarea dobânzii este posibilă la depozitele oferite de Victoriabank.

Top depozite 24 luni

18,75% – dobândă anuală oferită de către Mobiasbancă GSG prin intermediul depozitului Platinum Etalon. Nu se permit depuneri suplimentare sau retrageri parțiale de mijloace bănești. Rata dobânzii – flotantă. Suma minimă de constituire – 5.000 MDL.

18,3% – dobândă oferită de depozitul La termen (Energbank). Nu se permit depuneri și retrageri de mijloace bănești. Suma inițială de constituire – 3.000 MDL.

18,25% – rata dobânzii accesibilă la Victoriabank (depozitul Standard). Depuneri la cont se permit nelimitat, cu excepția ultimelor 2 luni. Retrageri parțiale se permit după primele 6 luni. Este posibilă capitalizarea dobânzii. Sold minim – 3.000 MDL.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca preferată și alte opțiuni.

Comisia Europeană ia în calcul scoaterea din circulație a bancnotelor de 500 de euro

“Bancnota preferată a gangsterilor și a grecilor cu bani la ciorap”: astfel descrie Financial Times bancnota de 500 de euro. În multe țări, aceasta este preferata celor care operează cu bani negri, de aceea, potrivit CNBC, era cunoscută drept “bin Laden”. Iar acum, în sfârșit, Comisia Europeană promite că va lua măsuri concrete în acest caz, scrie incont.stirileprotv.ro.

De ani buni există cereri pentru eliminarea acestei bancnote, a cărei valoare e prea mare pentru a fi folosita în tranzacțiile uzuale, dar perfectă pentru activitățile de crimă organizată sau, pur și simplu, pentru evaziunea fiscală.

În 2010, băncile din Marea Britanie au impus să nu mai schimbe această bancnotă în lire, după ce un raport a stabilit că 90% dintre hârtiile de 500 de euro sunt folosite în activități infracționale. În 2014, Banca Centrală Europeană a refuzat să scoată din circulație această bancnotă sau să o înlocuiască cu una de plastic.

„Toată lumea știe că infractorii preferă mașinile nemțești mari, asta nu înseamnă că trebuie să interzicem producția acestor mașini”, și-a justificat atunci decizia unul dintre directorii BCE, citat de Reuters.

De data aceasta, însă, Comisia Europeană vrea să ia masuri concrete, după ce un raport al Europol a arătat ca bancnota e folosită pentru finanțarea terorismului.

„Hârtia de 500 de euro este instrumentul financiar favorit al infractorilor pentru stocarea profiturilor obținute din activități ilegale”, se arată în raport.

În document se dă și exemplul unei rețele de spălare de bani din Portugalia, condusă de un general din Angola, care ținea în apartamentul său din Lisabona 8 milioane de euro în astfel de bancnote. De asemenea, ele permit transportarea ilegală a unor sume mari de bani, ascunse, de pildă, în ouă cu surprize, în pliculețe de zahăr sau în încărcătoare de telefon.

„Cu cât e mai mare bancnota, cu atât ocupă mai puțin spațiu”, spun investigatorii agenției europene de politie.

Comisia Europeană ia acum în considerare posibilitatea scoaterii din circulație a bancnotelor de 500 de euro.

„Comisia va colabora cu Banca Centrală Europeană, Europol și alte instituții pentru a stabili ce acțiuni sunt necesare în acest sens”, a anunțat recent Bruxelles-ul.

Președintele BCE, Mario Draghi, a confirmat că vor exista schimbări în privința bancnotelor cu valoare mare, dar că va fi nevoie de timp.

Mobiasbancă continuă finanțarea companiilor de import-export

0

Mobiasbancă – Groupe Société Générale susţine continuu dezvoltarea mediului de afaceri din Moldova prin organizarea evenimentului ImpEx, ediţia 2016, desfăşurat la Chișinău în data de 4 februarie 2016. Evenimentul a întrunit oameni de afaceri din domeniul de activitate de import – export.

Evenimentul este o platformă de comunicare între companiile din domeniu şi Mobiasbancă cu scopul de a împărtăși experiența vastă în utilizarea instrumentelor de finanțare a activității de import – export. În cadrul discuțiilor interactive, reprezentanţii companiilor au avut oportunitatea să comunice direct cu Președintele Comitetului de Direcție – CEO, Ridha Tekaia, și Membrul Comitetului de Direcție, Director Comercial Corporate Banking, Elena Guzun, specialiști consacrați ai băncii în materie de Trade Finance, leasing financiar şi finanțarea din resursele Organizațiilor Financiare Internaționale.

Domnul Ridha Tekaia, în discursul său a menționat că banca, având cele mai bune practici ale Groupe Société Générale, poate oferi consultanţă profesionistă în domeniul tranzacțiilor economice internaționale şi evaluării riscurilor proiectelor de import – export.

Mobiasbancă – este prima bancă certificată standardului internaţional ISO 9001:2008 în domeniul produselor Trade Finance, recunoscută prin reţeaua extinsă de filiale Groupe Société Générale în străinătate, cu o echipă profesionistă și unica bancă din întreg sectorul bancar cu cea mai larga ofertă de finanțare din resursele Organizațiilor Financiare Internaționale.

În cadrul evenimentului, fiind unica bancă-participantă în programul MoSEFF (linia de finanţare a Proiectelor de Eficiență Energetică și Energii Regenerabile în Republica Moldova), Mobiasbancă a oferit oamenilor de afaceri consultanţă în domeniul eficienței energetice şi a prezentat avantajele acesteia cu suportul reprezentanților Programului MoSEFF în Republica Moldova.

De asemenea, participanţii la eveniment au avut posibilitatea să se înscrie gratuit la un curs de instruire la distanță „Introduction to Trade Finance”, oferit de Mobiasbancă prin intermediul Programului de Facilitare a Comerțului (TFP) al Băncii Europene de Reconstrucții și Dezvoltare (BERD).

Mobiasbancă va continua să susțină mediul de afaceri și să ofere tot suportul și expertiza sa pentru finanțarea activităților de import – export.


Serghei Cebotari (MAIB): “Trebuie întreprinse toate măsurile pentru recăpătarea încrederii totale față de sistemul bancar”

0

Vă prezentăm în continuare un fragment din interviul acordat ziarului “Logos-Press” de către Președintele Comitetului de Conducere al Moldova Agroindbank, Serghei Cebotari (foto).

– Domnule Cebotari, deseori în presă întâlnim păreri sau comentarii care sunt departe de a fi evaluări sau analize profesioniste și realiste ale sistemului bancar. Din acest motiv, dorim să ne adresăm Dvs., unui bancher profesionist cu experiență bogată, cu rugămintea să comentați ce se întâmplă cu adevărat în sistemul bancar din Republica Moldova? Banii iubesc liniștea, dar la noi nu e liniște deloc …

– Întregul an 2015, și îndeosebi a doua jumătate a lui, a fost dominat de ieșirea de pe piață a 3 bănci. Toți au avut ocazia să observe migrarea activă a clienților din toate segmentele, îndeosebi a persoanelor fizice. Respectiv băncile, au depus toate eforturile de ordin logistic și de marketing, au investit mijloace bănești pentru a atrage acești clienți, în special a deponenților persoane fizice pentru a crea condițiile necesare de deservire. Paralel cu aceasta, lichidarea celor 3 bănci a contribuit la înăsprirea comportamentului regulatorului față de băncile care au rămas pe piață. Și aceasta a fost o reacție corectă, destul de clară din punct de vedere profilactic, fiindcă acestea sunt de fapt funcțiile fireşti ale regulatorului. De asemenea eu înțeleg și reacția societății, care a fost bulversată de evenimentele din sectorul bancar, un  element sensibil al economiei naționale, care în țara noastră a rămas imun chiar și față de crize serioase. Societatea, clienții nu au putut să nu observe procesele ce au avut loc în 3 cele mai mari bănci, și din acest motiv tema bancară se discută intens. Deci, sectorul bancar a devenit un subiect atractiv pentru interviuri și talk-show. Desigur despre aceasta trebuie de discutat, dar foarte important este ca evaluările și declarațiile pe care le fac experții să fie în baza unei analize amănunțite a fiecărui caz în parte și a fiecărei bănci în parte.

– Lichidarea a 3 bănci este un eveniment destul de deosebit care dă motive pentru comentarii, atât profesioniste cât și la nivel de amatori. În calitate de specialist bancar, spuneți cum acest eveniment a influențat celelalte bănci, cum a influențat clienții dar și piața în general?

– A avut loc redistribuirea clienților. Băncile care și-au confirmat siguranța datorită angajamentelor respectate față de clienți, au reușit să atragă numeroși clienți noi. De exemplu, Moldova Agroindbank a reușit să atragă o mare parte din beneficiarii de plăți sociale și deponenții celor 3 bănci, a preluat deservirea conturilor trezoreriale și ale organelor vamale. Avantajele concurențiale – predictibilitatea, stabilitatea și etica de afaceri strictă – au fost acei factori care au determinat venirea noilor clienți, confirmând înalta încredere față de bancă. Anumite tendințe ale anului trecut se vor menține. Deși după prima lună a anului este greu de anticipat o dinamică concretă, se observă o recuperare lentă. Sperăm la o relaxare a politicii monetare în februarie-martie și revenirea la normal în a doua jumătate a anului curent.

– Și totuși, numiți cele mai serioase probleme ale sectorului bancar …

– Sistemul bancar este parte a economiei naționale, el trebuie analizat anume în acest context. Dar ce observăm dacă privim la economia națională? Aici putem nominaliza foarte mulți factori, care arată un singur lucru – economia țării trece printr-o perioadă de recesiune. Acestea sunt și incertitudinea condițiilor economice, și ritmurile lente de dezvoltare, mediul de afaceri complicat, fluctuațiile valutare, scăderea cererii și puterii de cumpărare, declinul din industrie și agricultură, diminuarea remitențelor. Lipsa finanțării din afara țării limitează posibilitatea de a diversifica sursele de mijloace bănești atrase și respectiv frânează și mai mult activitatea economică. Politica dură monetară duce la menținerea ratei dobânzii la credite la un nivel înalt, ceea ce de asemenea pune presiune pe economie. Cu siguranță, băncile nu au cum să nu reacționeze la toți acești factori.

– Din prima sursă, povestiți cum stau lucrurile referitor la calitatea portofoliului de credite al Moldova Agroindbank?

– Desigur, situația generală a economiei reduce activitatea creditară în întreg sistemul și creează probleme pentru agenții economici, majorând astfel riscul de a nu rambursa creditele în termenii stabiliți și în volumele necesare. La fel ca și în întreg sistemul, MAIB are astfel de credite. Dacă să comparăm începutul și sfârșitul anului 2015 portofoliul de credite a suferit modificări. Sunt credite care au fost recalificate în categoria nefavorabile. Aceste credite se renegociază, se prolonghează termenul, are loc modificarea graficului de întoarcere a mijloacelor bănești și asta desigur modifică calitatea portofoliului de credite deoarece are loc reclasificarea creditelor dintr-o categorie în alta, mai joasă. Acestea sunt procese clare, dar asta nu înseamnă că situația iese de sub control. Majoritatea acestor credite – sunt credite curente, care sunt rambursate conform graficului stabilit.

Aș vrea să subliniez că în condițiile actuale create, este foarte important ca băncile să posede “rezerve de siguranță”. Acesta este profitul, care servește drept bază pentru crearea rezervelor (fondul de risc) pentru a face față situațiilor de criză. Pot spune cu certitudine că Moldova Agroinbank dispune de astfel de rezerve! Cred că profesioniștii înțeleg corect această problemă precum și faptul că pentru bănci acesta este un proces ciclic normal în condițiile recesiunii economice. Aș vrea să repet, Molodva Agroinbank merge în întâmpinarea clienților, manifestă înțelegere. Sunt sigur că această etapă deloc simplă pentru sectorul bancar dar și pentru economie va fi depăşită cu succes. Moldova Agroinbank în calitate de bancă sistemică, bancă-lider și bancă puternică, joacă un rol important în procesul de menținere a siguranței și stabilității întregului sector bancar. Responsabilitatea pentru bunăstarea clienților – este principala noastră obligațiune și cel mai important stimulent.

– Explicați vă rog, ce înseamnă pentru banca Dvs. supravegherea specială a BNM și ce a cauzat instituirea acesteia?

– Nu este un secret că 3 cele mai mari bănci din țară se află sub supraveghere specială a Băncii Naționale a Moldovei și nu e secret că are loc un diagnostic study, care se efectuează de către companii de audit internaționale. Aceasta a fost o decizie firească a regulatorului, luată în urma închiderii a 3 bănci mari din țară. Sunt ferm convins că rezultatele supravegherii speciale vor confirma stabilitatea, potențialul și siguranța Moldova Agroindbank.

Și Dvs. aveți perfectă dreptate când spuneți că Moldova Agroindbank a înregistrat în 2015 rezultate financiare deosebite. MAIB a finisat anul 2015 cu un profit record pentru sine și pentru sector, în mărime de 378,5 milioane lei. Și acest rezultat este atins după crearea fondului de risc despre care am vorbit anterior. Este un motiv de mândrie și dovadă a încrederii înalte a clienților față de bancă.

– Ce mesaj ați vrea să transmiteți clienților, cititorilor, societății?

– Aș vrea să evidențiez importanța restabilirii încrederii totale față de sistemul bancar și față de fiecare bancă în parte. Pentru aceasta trebuie inclusiv de urmărit respectarea tuturor principiilor de guvernare corporativă a băncilor, care include un set de factori: managementul, profesionalismul, acționarii ș.a. Abordarea respectivă, înțelegerea și acceptarea acestor lucruri ne vor permite să mergem înainte.

Ceea ce ține nemijlocit de banca noastră, afirm cu încredere că echipa noastră profesionistă de top-manageri știe să evalueze corect situația de pe piața bancară și întreprinde toate acțiunile necesare pentru ca banca să se dezvolte stabil, păstrând și dezvoltând relațiile reciproc avantajoase cu clienții. Datorită acestui resurse serioase, precum este siguranța și înalta încredere pe care ne-au acordat-o clienții noștri, banca noastră va rămâne și în continuare liderul sectorului bancar din Moldova. Acesta este principalul meu mesaj pentru clienți.

Sursa: maib.md / Logos-Press

Guvernarea corporativă – elementul cheie al performanţei sectorului bancar

0

Băncile îndeplinesc un rol esenţial în economie, prin intermedierea mijloacelor financiare de la deponenţi către activităţi care susţin dezvoltarea sectorului real si determină creşterea economică.

Siguranţa băncilor şi soliditatea acestora sunt esenţiale pentru stabilitatea financiară, de aceea modalitatea în care acestea îşi desfăşoară activitatea este primordială pentru sănătatea economiei.

În octombrie 2010 Comitetul Basel pentru Supravegherea Bancară (BCBS) a emis documentul cu denumirea „Principii pentru consolidarea guvernării corporative” în care detaliază 14 principii de baza ale unei guvernări corporative eficiente în bănci. Respectarea acestor principii, furnizează stimulente adecvate atât Consiliului băncii cât şi conducerii executive pentru a-şi atinge obiectivele, a facilita o monitorizare efectivă a activităţii băncii, precum şi încurajează utilizarea cât mai eficientă a resurselor.

Recent Comitetul Basel pentru Supraveghere Bancară a mai lansat un set de linii directoare privind guvernanţa corporativă în bănci, care este esenţială pentru buna funcţionare a sectorului bancar şi a economiei în ansamblu.

Printre principalele elemente de noutate aduse în domeniul guvernanţei corporative prin Acordul Basel III (2014) se enumeră:

  • definirea organului de conducere;
  • stabilirea de cerinţe privind organul de conducere: componenţă, selecţia membrilor (având în vedere principiul diversităţii, cunoştinţele, calificările, experienţa);
  • principiul proporţionalităţii ceia ce presupune reiterarea principiului în funcţie de natura, amploarea şi complexitatea riscurilor aferente modelului de afaceri, obligativitatea constituirii unui comitet de nominalizare şi a unui comitet de administrare a riscurilor semnificative de către instituţiile bancare, componenţa şi responsabilităţile comitetelor respective, existenţa unei funcţii de administrare a riscurilor şi a unui coordonator al acesteia.

Astfel, reunind din aceste noi atribuţii, standardele actuale ale unei guvernanţe corporative a instituţiilor bancare presupun completarea cu următoarele principii:

  • conducerea şi controlul instituţiilor bancare efectiv se efectuează de Consiliul de Administraţie al acestora (board of directors);
  • este strict necesară o clară divizare a responsabilităţilor de supraveghere şi executive;
  • asigurarea menţinerii unui echilibru între conducerea executivă şi non-executivă, astfel încât niciun grup să nu devină dominant;
  • Consiliul de Administraţie să deţină informaţii de management de calitate pentru a fi capabil să-şi exercite efectiv funcţia;
  • procedurile de numire a membrilor Consiliului să fie transparente;
  • anual, membrii board-ului să-şi evalueze riguros propria performanţă;
  • membrii board-ului să fie aleşi la intervale regulate;
  • plata directorilor să fie satisfăcătoare, dar nu excesivă şi să se afle în strânsă relaţie cu performanţa instituţiei.

În conformitate cu prevederile regulamentului Băncii Naţionale a Moldovei cu privire la sistemele de control intern în băncile comerciale din Republica Moldova, ale Codului de guvernare corporativă, aprobat de Comisia Naţională a Pieţei Financiare, precum și Legea instituţiilor financiare si Legea privind societăţile pe acţiuni, băncile din Republica Moldova au fost obligate să-şi elaboreze codul său de guvernare corporativă. Aprobarea acestui act normativ ţine de competenţa Adunării Generale a acţionarilor băncii. Codul de guvernare corporativă este inclus în lista informaţiei obligatorii a fi dezvăluite publicului şi este plasat de către bănci pe site-urile acestora.

În anul 2014 Banca Naţionala a Moldovei a prezentat spre avizare proiectul unui nou regulament cu privire la sistemele de control intern în băncile comerciale din Republica Moldova, în care au fost instituite roluri clar definite ale funcţiei de risc management şi de conformitate în cadrul unei guvernări corporative eficiente.

Necătînd la faptul că regulamentul menţionat încă nu a fost aprobat de BNM in redacţia nouă, unele bănci, în scopul alinierii la cerinţele Directivelor europene deja au instituit funcţii separate de conformitate în cadrul structurii sale organizaţionale, precum şi au transferat responsabilitatea funcţiei de management a riscurilor în subordinea directă a Consiliului băncii.

Autor: Viorica Bulgari

Germania ar putea interzice plățile în numerar mai mari de 5.000 de euro

Guvernul german studiază posibilitatea introducerii unei limite superioare pentru plăţile în numerar, în dorinţa de a combate spălarea de bani şi finanţarea activităţilor teroriste, scrie capital.ro cu referire la DPA.

„Ne-am gândit la o limită de 5.000 de euro”, a declarat adjunctul ministrului german de Finanţe, Michael Meister, precizând însă că nu se pune problema eliminării tranzacţiilor în numerar.

„Există riscul finanţării terorismului şi încercăm să soluţionăm, în mod adecvat, şi problema spălării de bani”, în cazul în care tranzacţii mari sunt derulate în mod anonim, a adăugat oficialul german.

Autorităţile de la Berlin aşteaptă să vadă dacă acest subiect va fi luat în discuţie de Comisia Europeană şi alte guverne occidentale înainte de a decide ce va face în continuare. În cazul în care Bruxelles-ul nu va introduce o limită, Germania intenţionează să continue cu propriul său plan, a precizat Meister.

Plăţile cu numerar joacă un rol mai mare în Germania decât în multe alte state occidentale, ca urmare a experienţei traumatizante din anii 1920, când Germania a cunoscut efectele destabilizatoare ale hiperinflaţiei. Potrivit Băncii Centrale a Germaniei (Bundesbank), aproximativ 79% din toate tranzacţiile derulate la nivel naţional în 2014 au fost efectuate în numerar.

Câteva state europene, inclusiv Spania şi Italia, au introdus deja o serie de limite pentru plăţile în numerar, iar altele, precum Portugalia, se gândesc să introducă restricţii similare.

Estimator-VM: Clasamentul eficienței bancare pentru anul 2015 este condus ferm de Moldova Agroindbank

0

Prima poziție în cadrul Clasamentului eficienței bancare elaborat pentru anul 2015 de către Agenția de Rating și Estimare Estimator-VM SRL, o deține ferm Moldova Agroindbank, revenind astfel, pe poziția de lider deținută pe parcursul a 6 luni ale anului 2015.

Două bănci comerciale, și anume Victoriabank și Moldindconbank au acumulat același punctaj, deținând concomitent poziția secundă în cadrul clasamentului. Agenția remarcă că pe parcursul ultimelor 3 luni Victoriabank a forțat activitatea ajungând în cele din urmă banca poziționată pe treapta a 2-a la finele a 9 luni ale anului precedent (2015).

La o distanță mică de Victoriabank și Moldindconbank se poziționează Mobiasbancă – Groupe Societe Generale, forțând astfel și mai mult poziția secundă pe parcursul ultimelor luni ale anului trecut. De fapt asistăm la o detașare evidentă a 4 bănci remarcate mai sus în avante după toți indicatorii absoluți și relativi pe întreg sistemul bancar din Republica Moldova.

Prin urmare, graficul actualului clasament prezintă un tablou de unde se evidențiază că cele 4 bănci iau valori peste unitate (1) în calculele clasamentului, adică poziționându-se cu mult peste media pe sistemul bancar. Celelalte 7 bănci se poziționează sub media pe sistemul bancar, luând valori inferioare unității (1).

Moldova Agroindbank se mai plasează pentru aceiași perioadă pe prima treaptă și în cadrul sub-clasamentelor Venituri totale și Venit net.

Mobiasbancă – Groupe Societe Generale a înregistrat cel mai bun indice a profitabilității operaționale (ROS), precum și a rentabilității financiare (ROE). De remarcat, că deja al 3-lea trimestru consecutiv locul primar în sub-clasamentele ROE (rentabilitatea financiară) și ROS (rentabilitatea operațională) e deținut de Mobiasbancă GSG.

Cea mai rapidă rotaţie a activelor o deține mai mult de 1 an EuroCreditBank.

Puține repoziționări au survenit în actualul TOP în mijlocul clasamentului. Autorii clasamentului remarcă avansarea pe treptele topului a FinComBank și EuroCreditBank.

Clasamentul eficienței băncilor comerciale din Republica Moldova este elaborat în baza datelor financiare dezvăluite public pentru anul 2015. Metodologia aplicată la elaborarea acestui top este fixată pe 5 indicatori de eficiență (venituri totale, venit net, ROE, ROS și rotația activelor).

Vedeți în continuare clasamentul eficienței bancare elaborat pentru anul 2015 de către Agenția de Rating și Estimare Estimator-VM SRL.

Dorin Drăguțanu: “Eu și domnul Moloșag nu ne vom retrage cererile de demisie”

0

Declarația a fost făcută astăzi, 04 februarie 2016, în cadrul unei conferințe de presă organizate la Banca Națională a Moldovei.

Referitor la statutul său de guvernator în urma depunerii cererii de demisie și expirării termenului în care Parlamentul trebuia să accepte demisia, Dorin Drăguțanu a declarat:

“Legislația din Republica Moldova nu presupune interimat pentru funcția de Guvernor BNM, nu presupune poziții “demisionar”, “în exercițiu” – nu există așa ceva. Legislația RM spune următoarele: fie o persoană este guvernator, fie o persoană – nu este guvernator. O persoană este guvernator atunci când îl numește parlamentul, și o persoană nu este guvernator atunci când acea persoană nu mai există, parlamentul îl demite sau acceptă demisia guvernatorului. Prin urmare în fața Dvs. stă Guvernatorul BNM cu funcții depline.

Noi vom rămâne în funcție pentru a asigura buna gestiune a băncii. Ar fi irațional și ilogic să lăsăm în circumstanțele actuale banca fără management. Cererile de demisie ale noastre sunt valabile, nu există termen pentru ele. În momentul în care Parlamentul va lua act de demisia noastră, din acel moment calitatea noastră de guvernator și prim vice-guvernator va înceta.”

Întrebat dacă a fost solicitat să rămână în funcție în continuare, dumnealui a subliniat:

“Eu și domnul Moloșag nu ne vom retrage cererile de demisie.”

De asemenea în cadrul conferinței de presă guvernatorul BNM, Dorin Drăguțanu, a fost întrebat despre starea sectorului bancar, în special în urma ultimelor declarații din mass-media referitor la stabilitatea sectorului și a celor mai mari 3 bănci – Moldova Agroindbank, Moldindconbank și Victoriabank:

“Sistemul bancar este stabil, clienții sunt calmi. […] Situația acestor 3 bănci nu s-a schimbat comparativ cu luna iunie 2015 în ceea ce privește stabilitatea și activitatea lor.”

În cadrul aceleiași conferințe Guvernatorul a declarat că în timpul apropiat, BNM împreună cu Kroll, vor veni cu unele detalii despre desfășurarea investigației de la cele 3 bănci aflate în proces de lichidare – Banca de Economii, Banca Socială și Unibank.

Urmăriți imagini video de la conferința de presă de astăzi. Imagini: privesc.eu.