Acasă Blog Pagina 549

BNM a diminuat rata de bază cu 0,5 p.p. stabilind nivelul acesteia la 19%

0

Decizia a fost luată astăzi, 25 februarie 2016, la ședința Comitetului executiv al Băncii Naționale a Moldovei, anunță un comunicat de presă al instituției.

De asemenea se vor reduce cu 0,5 puncte procentuale (p.p.) ratele de dobândă la creditele și depozitele overnight.

Deciziile luate de Comitetul executiv al BNM astăzi, 25.02.2016:

“1. Se diminuează rata de bază aplicată la principalele operaţiuni de politică monetară pe termen scurt cu 0.5 puncte procentuale, de la 19.5 pînă la 19.0 la sută anual.

2. Se diminuează ratele de dobîndă:

  • la creditele overnight cu 0.5 puncte procentuale, de la 22.5 pînă la 22.0 la sută anual;
  • la depozitele overnight cu 0.5 puncte procentuale, de la 16.5 pînă la 16.0 la sută anual.

3. Se menţine norma rezervelor obligatorii din mijloace atrase în valută liber convertibilă la nivel de 14.0 la sută din baza de calcul.

4. Se menţine norma rezervelor obligatorii din mijloace atrase în lei moldovenești și în valută neconvertibilă la nivelul actual de 35.0 la sută din baza de calcul.”

Următoarea ședinţă a Comitetului executiv al BNM cu privire la politica monetară va avea loc pe data de 31 martie 2016.

Cardul de credit – instrumentul care îţi rezolvă necesitatea urgentă de mijloace băneşti

0

Cine nu a fost în situaţia în care urgent i-a apărut necesitatea unor cheltuieli neprevăzute, dar timp pentru a merge la banca şi a contracta un credit nu este? Dar cine nu şi-ar dori să utilizeze mijloace băneşti din credit, totodată să nu achite dobânda pentru acesta?

La sigur că exista mulţi doritori, mai puţini însa cunosc, că exista aşa un produs bancar, care este oferit şi de băncile autohtone – este vorba de cardul de credit.

Ce este un card de credit?

Cardul de credit reprezintă un împrumut, aflat permanent la dispoziţia clientului. Suma maxima care poate fi obţinuta cu ajutorul cardului este numită limita de credit.

Aceasta se micşorează pe măsură ce banii sunt utilizaţi si se reîntregeşte odată cu rambursarea. E similar unui portmoneu electronic de rezervă din care poţi să foloseşti mijloace băneşti, dar timp de un anumit număr de zile – aşa numita „perioada de graţie” trebuie să le restitui, altfel vei plăti dobândă.

Cardul poate fi folosit de client după cum dorește. Prin natura sa, cardul de credit este un produs destinat facilitării plaţilor la comercianţi şi, mai puţin, utilizării în scopul retragerii de numerar de la bancomate, dat fiind nivelul mai înalt al comisioanelor la retragerea de numerar în comparaţie cu cardurile de debit.

Pe piaţa bancară autohtonă mai multe bănci oferă posibilitatea de a primi un card de credit, printre acestea se numără:

  • EuroCreditBank cu cardul de credit “SMART” – limita liniei de credit de până la 30.000 lei;
  • Cardul de credit „Magic” de la VictoriaBank limita liniei de credit de până la 20.000 lei;
  • Cardul de credit de la Moldova Agroindbank cu limita liniei de credit de până la 50.000 lei
  • Credit cardul de la “Moldindconbank”- cu o limită a liniei de credit de până la 100.000 lei;
  • Cardul de credit “Neos” de la Mobiasbancă Groupe Societe Generale.

Care sunt avantajele cardurilor de credit:

  • comod – primiţi banii rapid direct la card, fără gaj şi cu pachet minim de documente, dobânzi şi comisioane transparente;
  • convenabil – nu achitaţi dobânda în perioada de graţie, care poate ajunge până la 60 de zile se achită dobânda doar pentru suma şi perioada efectivă de utilizare a creditului;
  • universal – acces permanent, 24/24 ore, 7/7 zile, oriunde – în ţară sau peste hotare;
  • flexibil – puteţi achita orice bunuri, servicii, facturi, cumpărături online, călătorii turistice, etc. Posibilităţi nelimitate în utilizarea creditului – nu este necesară confirmarea destinaţiei resurselor creditare utilizate;
  • sigur – siguranţa sporită a tranzacţiilor cu 3D secure;
  • uşor de gestionat – pe contul de card pot fi efectuate operaţiuni prin intermediul sistemelor de deservire la distanţă, cum ar fi vizualizarea tranzacţiilor efectuate, transferul de mijloace din contul de card la contul curent sau la conturile din alte bănci).

Cine sunt potenţialii beneficiari ai cardul de credit?

  • Persoanele cu viza de reşedinţă permanentă în Moldova;
  • Vârsta minimă 18 ani si maxim la terminarea contractului de credit: 62 de ani la barbaţi, 57 de ani la femei;
  • Persoanele cu un venit lunar stabil cu o vechime la locul de munca actual de minim 6 luni.

Comisioane ZERO pentru:

  • Emiterea cardului de credit;
  • Achitarea cumpărăturilor la comercianţi;
  • Rambursarea anticipată a sumelor de credit.

Rata dobânzii la cardurile de credit:

  • 0% – pentru perioadă de graţie
  • Dobânda este flotantă la toate băncile şi variază între 17,5% şi 20%, se achită doar pentru suma şi perioada efectivă de utilizare a creditului.

Comisioanele pentru retragerea numerarului din bancomate

Deoarece cardul de credit este mai puţin destinat utilizării în scopul obţinerii de numerar, băncile din ţară aplică comisioane considerabile pentru retragerea de numerar din bancomate, acestea fiind divizate în dependenţă de faptul la bancomatul cărei bănci a fost retras numerarul:

  • Retragere de numerar la banca emitentă a cardului – variază de la „gratis pentru primele 5 retrageri lunare) până la 2,5% din suma retrasă + 1 EUR; 
  • Retragere de numerar la bancomatele altor bănci din Moldova – variază de la (0,5% + 1 EUR) până la (4,5% +2 EUR);
  • Retragere de numerar la bancomatele altor bănci din străinătate – variază de la (1,5% + 2 EUR) până la (4,5% +3 EUR).

Este de atenţionat că unele bănci aplică şi alte comisioane suplimentare, cum ar fi pentru activarea liniei de credit, astfel este recomandabil a studia cu atenţie tarifele băncii la care doriţi să obţineţi cardul de credit, pentru a fi informaţi deplin referitor la costuri.

Autor: Viorica Bulgari

România: Numărul tranzacțiilor contactless cu cardurile MasterCard și Maestro au avansat cu 636% în 2015

În România, numărul de tranzacții contactless efectuate cu cardurile MasterCard și Maestro a avansat cu 636% anul trecut. În același timp, volumele tranzacționate prin carduri contactless MasterCard și Maestro au crescut de 10 ori, față de 2014, scrie nocash.info.ro.

Valoarea medie a unei tranzacții contactless MasterCard sau Maestro la nivelul pieței locale este de 60 lei (RON), potrivit datelor MasterCard pentru anul 2015. Prin comparație, valoarea medie a unei tranzacții cu cardul este de 145 lei (RON).

“De altfel, preferința pentru aceste carduri este evidentă – în 2015, numărul de carduri contactless active MasterCard și Maestro era de șase ori mai mare decât în 2014”, potrivit comunicatului de presă al MasterCard.

“Popularitatea plăților contactless este în creștere, ceea ce arată că tot mai mulți consumatori apreciază beneficiile pe care le aduce această tehnologie în termeni de eficiență, securitate și ușurință în utilizare. Faptul că ne aflăm printre țările cu cele mai mari rate de creștere din Europa denotă nu doar potențialul de dezvoltare al segmentului contacless, ci și faptul că România își reduce într-un mod accelerat decalajul față de țările dezvoltate, unde plata contacless este deja un gest normal” a declarat Cosmin Vladimirescu, General Manager pentru România în cadrul MasterCard.

Europenii preferă, de asemenea, tehnologia contactless pentru efectuarea plăților, numărul total de tranzacții contactless MasterCard sau Maestro depășind pragul de 1 miliard în 2015 – o creștere de 150% față de nivelul înregistrat în 2014. La nivel european, 13% dintre tranzacțiile procesate de MasterCard în magazine în trimestrul al patrulea al 2015 au fost contactless.

Cele mai recente date arată că valoarea totală a tranzacțiilor contactless MasterCard și Maestro a crescut, la nivelul întregii Europe, cu 183% în 2015 față de 2014, în timp ce numărul de carduri contactless, telefoane mobile sau alte dispozitive cu funcţionalităţi de plată contactless a crescut cu 121%. Mai mult de atât, numărul de carduri contactless și dispozitive de plată contactless a crescut cu 50% în 2015.

În Europa sunt deja mai mult de 10 țări care au în circulație peste 5 milioane de carduri contactless fiecare, în timp ce, la nivel internațional, tehnologia contactless este prezentă în 74 țări, cele mai recente apariții pe harta globală contactless fiind Islanda și Estonia.

Tendința de creștere accelerată a tehnologiei contactless se continuă și la nivelul comercianților, în contextul în care numărul de locații care acceptă plata contactless a crescut cu 72% în 2015 față de 2014. MasterCard estimează că peste 4 milioane de locații, la nivel internațional, acceptă plăți MasterCard contactless.

George Simon, președintele diviziei CEE în cadrul MasterCard Europe a afirmat:

“Prin intermediul tehnologiei MasterCard contactless, consumatorii pot beneficia de o metodă de plată rapidă, sigură și inteligentă, ideală pentru cumpărăturile de zi cu zi. Europenii au adoptat cu rapiditate această metodă de plată, preferând tot mai mult tehnologia contactless pentru plata cumpărăturilor – cu un efect pozitiv atât în rândul comercianţilor, cât şi al instituţiilor emitente. La nivelul Europei Centrale şi de Est, preferinţa consumatorilor pentru contactless este evidentă: în Cehia, 77% dintre tranzacțiile MasterCard realizate în magazine pe parcursul anului trecut au fost contactless; în Polonia, cifra a fost de 55%, în Ungaria de 38% și în Slovacia de 38%.”

Decizia privind selectarea candidatului la funcția de Guvernator BNM trebuie luată pînă la 03 martie 2016

0

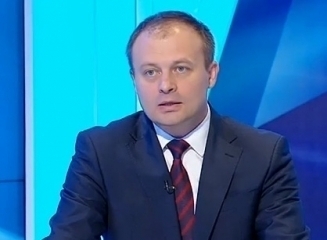
Declarația a fost făcută de către președintele Parlamentului Republcii Moldova, domnul Andrian Candu, după ședința de astăzi a Comisiei privind selectarea candidatului la funcția de guvernator al BNM.

“Sunt 9 candidați, astăzi a fost convocată Comisia pentru selectarea candidatului, am trecut în revistă dosarele. Sunt unii candidați la care urmează să mai revenim pentru a preciza calificările ce țin de domeniul financiar și experiența pe care o au. Suntem siguri că pînă la sfârșitul săptămânii vom primi toate informațiile suplimentare. Planificăm pînă la sfârșitul săptămânii să avem toată informați necesară pentru a-i accepta pe toți 9 la etapa interviurilor.

Săptămâna viitoare, cel mai probabil marți și miercuri încercăm să organizăm interviurile. Ele vor fi pe viu cu cei care sunt prezenți sau care pot ajunge la Chișinău săptămâna viitoare. Ceilalți, care sunt peste ocean sau la distanțe mai mari și nu au posibilitatea să vină la Chișinău, vom organiza conferințe video / telefonice, pentru a înțelege foarte bine calitatea acestor candidați,” a declarat Andrian Candu.

Ștefan Creangă, președintele comisiei a adăugat:

„Putem spune cu siguranță că la moment 6 candidați sunt admiși pentru a participa la interviu, un candidat urmează formal să prezinte copia actului de identitate, să aibă dovada de cetățenie și copia studiilor universitare. La 2 candidați urmează să verificăm experiența în domeniul financiar-bancar”.

De asemenea președintele Parlamentului a menționat că își dorește ca în ședința de joi, 3 martie 2016, să poată prezenta plenului Parlamentului candidatul la funcția de Guvernator BNM:

„Scopul este ca pînă miercuri seara (2 martie 2016), să trecem prin toate interviurile, calificările și evaluările necesare, în așa fel încât miercuri seara să fie decizia privind selectarea candidatului și să-mi de a mie posibilitatea vin în plen joi (3 martie 2016 ).”

Vedeți în continuare declarațiile lui Andiran Candu și Ștefan Creangă. Imagini: realitatealive.md

Metoda bail-in: metodă de asanare a băncilor sau cale spre nicăieri?

0

Dezastrul întregului sistem financiar-bancar elen a născut semne de întrebare în rândul tuturor sistemele financiare ale țărilor membre din cadrul Uniunii Europene.

Rezoluția bancară este un subiect foarte important în zilele noastre, după ce multe instituții financiare internaționale mari s-au confruntat cu situații de insolvabilitate. Multe dintre Băncile Centrale nu prea agreează Legea Insolvabilității în forma în care există aceasta, de aceea dau preferințe metodelor noi existente. Un termen relevant este ”bail-in”. Prezentul articol va da răspuns cum metoda ”bail-in” poate salva băncile, astfel atenuând contagiunea în sectorul bancar.

Interconexiunea și riscul sistemic

Băncile mari au un nivel de interconexiune foarte înalt. Aceasta ar însemna că în cazul în care o bancă mare are o problemă, aceasta va fi transmisă altei bănci. Mecanismul nu are importanță. Poate fi un simplu atac de știri atribuit unei bănci, sau înrăutățirea clasificării activelor unei bănci mai mari, induce automat după sine, reclasificarea activelor la băncile care sunt interconectate cu aceasta. În cazul în care obligațiunile unei bănci sunt activele altei bănci, sau când centru de decontare (clearing) întimpină probleme, în așa situații, este foarte important de a face stres testările la lichiditate și gradului de îndatorare (leverage), pentru a putea face față provocărilor. Băncile mari, sunt subiecții de executare a obligațiunilor sale. Depozitele interbancare, după natura sa, sunt activele lichide mereu sensibile spre executare. Unele obligațiuni ale băncilor mari, precum valorile mobiliare și REPO, expiră destul de repede și sunt lichide. Însă, această lichiditate este iluzorie, majoritatea contractelor derivative au un provizion de închidere și un gaj stabil. În situații de stres băncile formează un provizion mai mare ceea ce duce la diminuarea lichidaților.

Bail-in vs bail-out. Mecanismul bail-in

În luna August 2010, Comitetul de la Basel a publicat un document consultativ, în care a fost introdus așa numitul concept de ”instrumente de capital condiționat”, care prevede că investitorii privați și creditorii băncii să contribuie la salvarea acesteia în cazul în care banca întâlnește dificultăți.

Conceptul de bail-in prevede convertirea forțată a depozitelor persoanelor fizice și juridice, mai mari de plafonul garantat în țările UE (100.000 euro) în capitalul social al băncilor.
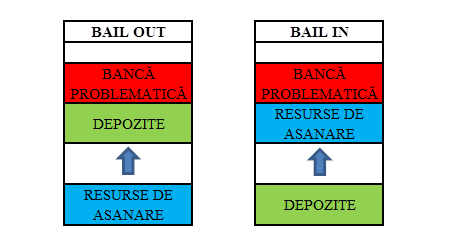
Figura 1. Diferența între bail-in și bail-out. Sursa: wikipedia.org.

Metoda bail-in, reprezintă conceptul invers al metodei bail-out, atunci când au fost vărsate mijloace bănești publice în capitalul băncilor. În urma acestor vărsăminte a avut de suferit întreaga clasa socială, prin faptul că s-a format o gaură în bugetele de stat.

Practica a arătat că vărsământul mijloacelor bănești în capitalul adițional de gradul I sau în capitalul de gradul II (datorii subordonate) nu au putut să absoarbă toate riscurile.

În scopul prevenirii contaminării întregului sector bancar de către bancă problematică, în anul 2012 Comisia Europeană a propus un cadru normativ pentru Recuperarea și Rezoluția Bancară (Bank Recovery and Resolution, BRR), care va fi aplicabil începând cu 1 ianuarie 2018. Acest cadru recent a fost suplinit cu un Mecanism Unic de Rezoluție (Single Resolution Mechanism), prin prisma cărui Banca Centrală Europeană va aplica măsurile de rezoluție asupra băncilor.

Acest cadru prevede că băncile aflate în dificultate să fie recapitalizate prin scutirea datoriilor sau prin metoda alternativă, convertirea obligațiunilor în capital (bail-in). Se preconizează că acest mecanism va permite băncilor aflate în dificultate să-și continue activitatea în regim normal, astfel, va avea loc diluția acționarilor sau unii din ei vor fi radiați complet din structura de acționariat al băncii. Mai mult decât atât, mecanismul bail-in va permite ruperea lanțului între instituțiile financiare de importanță sistemică și cele independente. După cum este descris în Recuperarea și Rezoluția Bancară, bail-in va fi aplicabil la toate datoriile neasigurate cu oarecare active sau alt gaj dar, nu și asupra depozitelor garantate de plafonul stabilit de legislație (în UE 100.000 euro), precum și asupra plasamentelor interbancare și activele clienților.

Potrivit acestui cadru normativ, acționarii primii, vor absorbi în întregime toate pierderile inițiale până ca oricare datorie să devină subiectul scutirii. Ulterior acționarii care dețin capital de gradul II (datorii subordonate), în măsură egală vor împărți toate pierderile și în final, deponenții a căror depozite depășesc plafonul de asigurare stabilit de legislație vor absorbi pierderile rămase.

Bail-in – cauza contaminării, dar nu și remediu acesteia

Deoarece instituțiile financiare tind să dețină datoriile reciproce, bail-in este calificat ca o cauză potențială de contaminare. De exemplu: dacă apare bail-in la banca ”X”, alte companii care dețin creanțe la banca respectivă, vor suferi pierderi, și posibil și o modificare în portofoliul de investiții (creanțele se transformă în capital). De fapt, bail-in introduce schimbări pozitive, atunci când o bancă este in situația de insolvabilitate, acționarii acesteia au de suferit pierderi, scutind întreaga clasă socială de contribuabili, în cazul în care banca respectivă va primi ajutor din partea guvernului, prin metoda de bail-out.

Asanarea băncilor în Republica Moldova

În data de 16 octombrie 2015, Comitetul Executiv al Băncii Naționale a Moldovei a hotărît să retragă licențele de desfășurare a activităților financiare ale Băncii de Economii S.A., BC ,,BANCA SOCIALĂ” S.A. și B.C. ,,UNIBANK” S.A ca urmare a insolvabilității acestora și altor încălcări de la prevederile legislației în vigoare, și inițierea procesului de lichidare silită a acestor bănci, în conformitate cu Legea instituțiilor financiare.

În cazul acestor bănci, Banca Națională a Moldovei a oferit un credit în sumă de 14,2 miliarde de lei, sub garanția guvernului, din contul cărora au fost rambursate depozitele persoanelor fizice. În această situație regulatorul a mers pe cale de bail-out, metoda de bail-in nefiind prevăzută de legislația autohtonă. Această garanție va fi convertită în datoria de stat internă, dacă e să împărțim suma integrală de 14,2 miliarde la numărul de locuitori (3,5 mln în anul 2015, potrivit datelor BNS), fiecărui cetățean al Republicii Moldova i-ar reveni o contribuție de circa 4000 de lei.

Concluzii

Criza financiară recentă a dat o lecție importantă precum că, în multe jurisdicții autoritățile nu au suficiente pârghii pentru a face față falimentelor unor bănci de importanță sistemică. Ca rezultat guvernele au fost impuse, să injecteze lichidități (bail-out) în capitalul băncilor problematice în scopul prevenirii răspândirii perturbărilor.

Bail-in este un mecanism care din punctul său de vedere al asanării băncilor nicăieri în lume nu și-a demonstrat eficiența. Nu se exclude, că într-o oarecare măsură, acest mecanism va economisi resursele financiare de care are nevoie banca în situații de criză. Însă, în practică este cunoscut doar un singur exemplu – The Bank of Cyprus. În SUA și în UE acest mecanism este indirect prevăzut de cadru normativ legal, dar nu s-a aplicat în practică niciodată. Prin urmare, mecanismul bail-in, este o parte importantă în mozaicul măsurilor care pot fi întreprinse pentru a exclude problema ”too big to fail”.

Autor: Denis Malendra, economist specializat în activitate bancară.

9 întrebări pentru cei 9 candidați la funcția de Guvernator BNM

0

Fostul ministru al Finanțelor, Veaceslav Negruța, a adresat pe blogul său câte o întrebare pentru fiecare candidat la funcția de Guvernator BNM.

Vedeți în continuare întrebările adresate fiecărui candidat:

„Pentru Roman Cernîsev:

  • Cum credeţi, care ar fi şansele să deveniţi într-o bună zi guvernator al Băncii Centrale din Israel? După plecarea lui Stanley Fischer au apărut oportunităţi pentru multă lume.

Pentru Vadim Brînzan:

  • Sectorul financiar preferă, din păcate, zone off-shore. Cum priviţi acest proces şi dacă aveţi sugestii de de-offshore-izare (a proprietarilor şi tranzacţiilor) atât aici, în Republica Moldova, cât şi la nivel internaţional?

Pentru Sergiu Cioclea:

  • Din experienţa în această regiune, cum vi se par „tranzit”-urile de mijloace financiare, cu miliardele, dintr-o jurisdicţie în altele, preferabil în anumite paradisuri fiscale, şi dacă vedeţi posibilităţi de recuperare ale acestor fonduri stoarse anterior?

Pentru Serghei Melnik:

  • Ce credeţi despre piaţa de capital din Republica Moldova şi care ar fi perspectivele acestui sector, dar şi a CNPF ca regulator al sectorului financiar non-bancar?

Pentru Valeriu Chiţan:

  • Unde vedeţi că-i „locul” celor 14,2 miliarde de lei, oferite de BNM băncilor comerciale cu garanţia Guvernului în 2014-2015: în datorie publică sau, totuşi, în „cerinţele BNM faţă de băncile comerciale” în procedură de lichidare?

Pentru Victor Timotin:

  • Redobândirea independenţei instituţionale a BNM poate fi realizată fără o susţinere şi dialog cu partenerii externi, în condiţiile politice interne din Republica Moldova?

Pentru Gheorghe Dimitrov:

  • Băncile comerciale clasice tot mai mult simt concurenţă din partea altor sectoare, care vin cu produse capabile să substituie băncile tradiţionale. Cum vedeţi evoluţia şi competiţia din sectorul bancar în Republica Moldova, poate un număr optim de concurenţi în piaţa internă? (dacă e loc de „optim” în condiţii de competiţie).

Pentru Sergiu Iachim:

  • Vedeţi perspective pentru bănci comerciale specializate în Republica Moldova, de exemplu specializate strict pe creditarea anumitor sectoare ale economiei? Sau universalitatea este modelul de business bancar şi pentru viitor?

Pentru Vladimir Munteanu:

  • Cum credeţi, dominaţia unui grup relativ mic (ca număr) de bănci în sectorul bancar este dovada lipsei de concurenţă şi „monopolizare concertată” a sectorului bancar (cu transparenţă nesigură a acţionarilor la etapa iniţială) sau sunt tradiţii şi bune practici şi eficienţa este determinantă în această stare de lucruri în Republica Moldova?

De asemenea Veaceslav Negruță are o întrebare pentru toți candidații:

  • Instrumentele monetare aplicate de BNM corelează adecvat cu ţintirea inflaţiei (în lei), ca strategie de politică monetară, în condiţiile unei dolarizări/eurorizări pronunţate a tranzacţiilor comerciale interne, unei economii tenebre de peste 35 la sută, statistică oficială parţial eronată , etc.?”

Amintim că domnul Veaceslav Negruță a fost printre candidații care au aplicat la funcția de Guvernator BNM în cadrul primului concurs organizat de Parlament în toamna anului trecut. Atunci, însă, Comisia a luat decizia de a nu a înainta nici o candidatură la funcția respectivă. 

Cadouri de la partenerii Pay&Save, pentru cei mai fideli clienţi

0

Proiectul Pay&Save de la MAIB lansează campania promoțională “Cadouri de la partenerii Pay&Save”. În cadrul campaniei puteţi câştiga un certificat cadou în sumă de 250 lei pentru cumpărături la „Art-salon molDeco” sau o cină pentru două persoane la „Bibliotheque Central Cafe”.

Doar în perioada 22.02.2016 – 04.03.2016, ascultați „Positive Morning” și ”Discovery Hit” la Radio Discovery 96.2 FM, distribuiți postarea promoției pe pagina de facebook Pay&Save, dați un “Like” paginii Pay&Save și participați la concurs.

Datorită partenerilor săi – „Art-salon molDeco” şi „Bibliotheque Central Cafe”, Pay&Save vine cu noi cadouri pentru cei mai loiali clienţi ai săi.

Participaţi şi aveţi ocazia să vizitaţi „Art-salon molDeco”, unde veţi beneficia de cele mai calitative servicii și materiale pentru înrămare sau aveţi ocazia să savuraţi atmosfera caldă de la „Biblioteque Central Cafe”.

Prindeți semnalul de concurs la „Positive Morning” pe Radio Discovery 96.2 FM și cîştigați cadouri de la partenerii Pay&Save!

Programul de loialitate Pay&Save este destinat deținătorilor de carduri Moldova Agroindbank. Achitați cumpărăturile dvs. cu cardul MAIB la partenerii Pay&Save și primiți cashback garantat la fiecare plată.

9 candidați pentru funcția de Guvernator al Băncii Naționale a Moldovei

0

Primirea aplicațiilor pentru participare la concurs s-a încheiat ieri, 22 februarie 2016. Timp de 10 zile 9 persoane au trimis actele necesare pentru funcția de Guvernator al Băncii Naționale a Moldovei.

Concursul a fost anunțat în data de 12 februarie 2016. Conform condițiilor, la această etapă au avut posibilitatea să participe persoanele care cumulativ corespund cerințelor:

  • dețin cetățenia Republicii Moldova;
  • au studii superioare / post-universitare;
  • au experiență de cel puțin 10 ani în domeniul financiar sau monetar;
  • cunosc foarte bine și au capacitatea de a vorbi fluent limba engleză.

Vă prezentăm în continuare cei 9 candidați (în ordinea depunerii aplicațiilor) la funcția de Guvernator BNM:

1. Roman Chernishev

2. Vadim Brînzan

3. Sergiu Cioclea

4. Serghei Melnik

5. Valeriu Chițan

6. Victor Timotin

7. Gheorghe Dimitrov

8. Sergiu Iachim

9. Vladimir Munteanu

Președintele Parlamentului Andrian Candu va convoca astăzi, 23 februarie 2016, ședința Comisiei pentru selectarea candidatului la funcția de Guvernator al Băncii Naționale a Moldovei, în cadrul căreia vor fi examinate dosarele de concurs.

Vladimir Munteanu – candidatul cu nr.9 la funcția de Guvernator BNM

0

Cel de-al nouălea (și ultimul) candidat înscris în concurs se numește Vladimir Munteanu. Dumnealui are experiență mai mare de 20 de ani în sectorul financiar-bancar, inclusiv în cadrul BNM, FMI și Banca Mondială.

Studiile menționate în CV:

1985-1992 – Academia de Studii Economice din Moldova, facultatea de Economie.

1992-1993 Center for International Banking Studies de la Istanbul

1998 – Georgetown University din SUA

2004-2005 Harvard University, Masterat (MPA)

Domnul Vladimir Munteanu a activat în cadrul BNM în perioada 1992-2000 unde a ocupat inclusiv funcția de șef al departamentului Operațiuni de schimb valutar și Relații Internaționale.

Între anii 2000-2002 a activat la banca Mondială în calitate de consultant pentru directorul executiv pentru următoarele țări Armenia, Bosnia & Herzegovina, Bulgaria, Georgia, Croația, Cipru, Issrael, Macedonia, Moldova, România, Ukraina, și Olanda.

În perioada 2003-2004 a lucrat la ambasada Republicii Moldova la Washington.

2005-2007 Consultant pentru Directorul Executiv al FMI pentru Armenia, Bosnia & Herzegovina, Croația, Cipru, Israel, Macedonia, Moldova, Montenegro, România, Ukraine, Bulgaria, Georgia, Olanda. 

2009 – 2011: Economist superior la Departamentul European al Fondului Monetar Internațional.

2012 – 2014: Consultant partener la MEGA – International Consultants (SUA / Moldova).

Vladimir Munteanu este născut în 1968, este căsători și are un copil. Vorbește fluent engleza, româna și rusa.

Vedeți în continuare CV-ul și scrisoare de motivare prezentată de Vladimir Munteanu.

Sergiu Iachim – candidatul nr.8 la funcția de Guvernator BNM

0

Pe site-ul Parlamentului a fost înregistrată candidatura lui Sergiu Iachim pentru funcția de Guvernator al Băncii Naționale a Moldovei. Sergiu Iachim este originar din Moldova, are vârsta de 36 de ani.

Studiile menționate în CV:

2006: Universitatea Tehnică din Moldova, licențiat în economie.

2008: Masterat în științe actuariale la Universitatea catolică din Louvain, Belgia.

2013: MBA la Vlerick Business School din Belgia.

Experiența de muncă cuprinde următoarele joburi: Finncial Officer la Fortis (Belgia), Risk Manger la Ageas (făcea parte din grupul Fortis), Business Anlyst la Cytec (Belgia).

În 2014 a activat în calitate de consultant la compania Aquila Risk Solutions din Luxembourg, iar din 2015 este consultant la Credit Agricole (Luxembourg).

Domnul Sergiu Iachim vorbește fluent româna, rusa, engleza și franceza.

Vedeți în continuare CV-ul și scrisoarea de motivare candidatului la șefia BNM.