Acasă Blog Pagina 545

(grafic) Rezultatul financiar la 29.02.2016 – care bănci au raportat cele mai mari profituri?

0

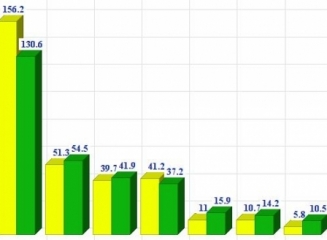
Banca Națională a Moldovei a publicat informația privind contul de profit sau pierdere al sectorului bancar la data de 29 februarie 2016. Astfel, în primele două luni ale anului curent sistemul bancar al Republicii Moldova a generat un profit cumulat de 320,6 milioane lei.

În comparație cu perioada similară a anului precedent (2015) când acest indicator înregistra valoarea de 335,9 milioane lei, profitul total pe sector s-a diminuat cu 5%.

Cele mai mari profituri la sfârșitul lunii februarie le-a raportat Moldova Agroindbank – 130,6 milioane lei. Locul secund este ocupat de Moldindconbank cu un rezultat financiar de 54,5, milioane lei profit, poziția a 3-a îi revine Victoriabank, care a finisat primele două luni a anului curent cu un profit în valoare de 41,9 milioane lei. Pe locul 4 s-a clasat Mobiasbancă Groupe Societe Generale, profitul raportat la 29.02.2016 a constituit 37,2 milioane lei.

În continuare în clasament urmează Eximbank GVB (15,9 milioane lei), Energbank (14,2 milioane lei), BCR Chișinău (10,5 milioane lei), FinComBank (8,3 milioane lei), Comerțbank (7 milioane lei) și EuroCreditBank (1,6 milioane lei).

Unica instituție financiară care a raportat pierderi (-1 milion de lei) pentru primele 2 luni a anului curent este ProCredit Bank.

Comparând cu aceeași perioadă a anului precedent, 7 bănci (Moldindconbank, Victoriabank, Eximbank GVB, Energbank, BCR Chișinău, Comerțbank, EuroCreditbank) și-au îmbunătățit rezultatul, iar 4 instituții financiare (Moldova Agroindbank, Mobiasbancă GSG, FinComBank, și ProCredit Bank) au înregistrat diminuarea indicatorului de profit net.

Vedeți informații detaliate în graficul și tabelul ce urmează.

BC ”BANCA SOCIALĂ” SA în proces de lichidare, anunță licitație publică pentru data de 05.04.2016

0

B.C. „BANCA SOCIALĂ” S.A. în proces de lichidare anunță pentru data de 05.04.2016, ora 11-00 desfășurarea licitației „cu strigare” de vânzare a următoarelor bunurilor: apartamentelor, caselor de locuit, complexul bunurilor imobile, transporturilor auto, imobilului comercial, terenului agricol, subsolurilor.

Lot nr.1 – Cota parte din capitalul social al SRL Moldmediacard (IDNO – 1002600056187) în mărime – 31,7%. Preț inițial – 4 690 000 lei.

Lot nr.2 – Cota parte din capitalul social IM Biroul de credit SRL (IDNO – 1008600017816) în mărime – 8,9311%. La licitație sînt invitate persoanele care corespund cerinţelor faţă de asociaţii birourilor istoriilor de credit, stipulate în art. 16 alin. (2) subalin. (2) lit. (b) din Legea nr. 122-XVI din 29.05.2008 privind birourile de credit şi Capitolul II din Regulamentul privind licenţierea activităţii biroului istoriilor de credit, aprobat prin Hotărîrea Comisiei Naţionale a Pieţei Financiare nr. 7/4 din 20 februarie 2009. Preț inițial – 3 850 000 lei.

Lot nr.3 – Complexul bunurilor imobile, suprafaţa totală – 1 295,5 m.p., nr. cadastrale – 0100419.124.01 (111, 118, 120,351, 352, 358), amplasat pe adresa mun. Chișinău, str. Pușkin 44. Preț inițial – 45 000 000 lei.

Lot nr.4 – Autoturism Cadillac Escalade, anul 2011, numărul de înmatriculare – CBS 011, mun. Chișinău. Preț inițial – 576 900 lei.

Lot nr.5 – Apartament cu 1 odaie, amplasată pe adresa mun. Chișinău, str. Cojbuc, 1, ap. 37, nr. cadastral – 0100419.126.01.037, suprafaţa totală – 29,3 m.p. Preț inițial – 450 000 lei.

Lot nr.6 – Subsol, amplasat pe adresa mun. Chișinău, str. Cojbuc, 1 nr. cadastral – 0100.419.126.01.050. Suprafaţa totală – 134,4 m.p.Preț inițial – 600 000 lei.

Lot nr.7 – Clădire de producție, amplasată pe adresa or. Rezina, str. Orhei, 2 suprafaţa totală – 815,4 m.p. cu teren aferent (0,234 ha), nr. cadastral – 6701.211.001 (01).Preț inițial – 1 417 500 lei.

Lot nr.8 – Teren agricol, suprafaţa totală – 0,7102 ha, nr. cadastral – 8039315.079, amplasat pe adresa mun. Chișinău, com. Trușeni. Preț inițial – 396 900 lei.

Lot nr.9 – Autoturism SAAB 9-7X, anul 2006, numărul de înmatriculare – CBS 033, mun. Chișinău. Preț inițial – 145 476 lei.

Lot nr.10 – Apartament cu 3 odăi, amplasat pe adresa mun. Chișinău, str. Izmail, 100, nr. cadastral – 0100207.115.01.009, suprafaţa totală – 69,4 m.p. Preț inițial – 822 150 lei.

Lot nr.11 – Apartament cu 1 odaie, amplasat pe adresa or. Ceadîr-Lunga, str. K. Marx,13, nr. cadastral – 9602217.178.01.074, suprafaţa totală – 17,3 m.p. Preț inițial – 60 000 lei.

Lot nr.12 – Apartament amplasat pe adresa mun. Chișinău, str. Ginta Latina, ½ , nr. cadastral – 0100312.186.01.055, suprafaţa totală – 83,8 m.p. Preț inițial – 855 000 lei.

Lot nr.13 – Autocamion Mercedes 316, anul 2002, numărul de înmatriculare – CKC 385, mun. Chișinău. Preț inițial – 105 550 lei.

Lot nr.14 – Construcție de producție și depozitare, amplasat pe adresa mun. Chișinău, str. Muncești, 801, nr. cadastral – 0100120.024.30. Suprafaţa totală – 634 m.p. Preț inițial – 1 741 500 lei.

Lot nr.15 – Casă de locuit (49,6 m.p.), cu teren aferent (0,45 ha), r-n Rezina, com. Solonceni, s. Tarasova, nr. cadastral – 6745101.015(01). Preț inițial –62 046 lei.

Lot nr.16 – GAZ 5312, anul 1988. Preț inițial –11 300 lei.

Lot nr.17 – GAZ 5312, anul 1992. Preț inițial –14 580 lei.

Lot nr. 18 – Casă de locuit – 121,8 m. p. cu clădire auxiliară – 89,7 m.p. şi terenul aferent – 0,0711 ha, amplasată pe adresa or. Rezina, str. Orhei 6, nr. cadastral 6701.211.002(01,02). Preț inițial – 137 700 lei.

Lot nr.19 – Apartament cu 3 odăi – 69.3 m. p., amplasat pe adresa mun. Chișinău, str. Drumul Viilor 37, nr. cadastral 0100211.131.01.055. Preț inițial – 1 143 614 lei.

Lot nr.20 – Căsuță de vacanță – 103,1 m.p. cu teren aferent – 0,0593 ha, amplasată pe adresa mun. Chișinău, com. Tohatin (IP Poiana Nucului, lot. 165), nr. cadastral 0146120.068(01). Preț inițial – 771 200 lei.

Lot nr.21 – 6/7 cotă-parte din casa de locuit individuală și din construcțiile accesorie – 149,6 m. p., amplasată pe adresa mun. Chișinău, str. Avram Iancu 20, nr. cadastral 0100420.411.01-04.Preț inițial – 981 200 lei.

Condițiile pentru participare la licitație:

1) Cerere

2) Dovadă achitării acontului în mărime de 5% din prețul inițial, și

3) taxei de participare în mărime de 50 de lei pentru loturi cu preț pînă la 100 000 lei, 100 lei pentru loturi cu preț de la 100 000 lei pînă la 1000000 lei și 500 lei pentru loturi cu preț mai mare de 1 000 000 lei

4) Document de identitate, extras de la C.Î.S., procura specială.

Rechizitele bancare:

B.C. „BANCA SOCIALĂ” S.A. în proces de lichidare, mun. Chișinău, str. Vlaicu Pîrcalab 55, c/f 1002600035719, BSOCMD2X, cont pentru achitarea avansului pentru participare la licitație – MD84BS000000000280570332,

cont pentru achitarea taxei de participare la licitație – MD90BS000000000280570321.

Termenul limită pentru depunerea cererilor de participare este data de 04.04.2016, ora 16-00.

Înregistrarea participanților se încheie cu 10 min. înainte de începutul licitației. Licitația va avea loc la oficiul B.C. „BANCA SOCIALĂ” S.A. – în proces de lichidare pe adresa: mun. Chișinău, str. V. Pîrcalab, 55.

Informații suplimentare la numărul de telefon 068 88 18 18, [email protected]  – Șef al Secției Realizarea Gajului B.C. „BANCA SOCIALĂ” S.A. – în proces de lichidare Iurii Cuznețov.

www.bancasociala.md & vzaloge.md.

Câştigă o călătorie la Jocurile Olimpice de vară de la Rio de Janeiro cu cardul Visa de la Moldova Agroindbank

0

Moldova Agroindbank în parteneriat cu Visa Inc. desfăşoară campania promoţională „Trăieşte pasiunea Jocurilor Olimpice!”, la care pot participa deţinătorii de carduri bancare Visa.

Сlienţii care efectuează achitarea produselor sau serviciilor cu cardul Visa de la Moldova Agroindbank, la POS-terminale sau online la comercianţii din Republica Moldova, au şansa să câştige o călătorie pentru două persoane la Jocurile Olimpice de vară de la Rio de Janeiro, dar şi multe alte premii.

Fiecare tranzacţie de minim 50 lei, efectuată cu un card Visa de debit şi/sau de credit (Visa Electron, Visa Classic, cu excepția cardului Business), este înscrisă automat la campanie.

Cu cît mai multe tranzacţii, cu atît mai multe şanse de a fi spectator la cel mai mare eveniment multi-sportiv din acest an.

Campania se desfăşoară pînă la 24 mai 2016.

Informaţii suplimentare referitor la promoţie găsiţi în Programul Campaniei promoţionale „Trăieşte pasiunea Jocurilor Olimpice!”,  sau apelînd serviciul Call Center: 022 26 89 99.

National Bank of Greece (NBG) a cedat titlul de cea mai mare bancă din Grecia în funcție de active

National Bank of Greece (NBG) a pierdut poziţia de cea mai mare bancă din Grecia în funcţie de active, pentru prima oară în istoria de 175 de ani a băncii, în favoarea Piraeus Bank, scrie economica.net cu referire la Bloomberg și News.ro.

Piraeus Bank, care înainte de criza financiară din 2009 ocupa poziţia a patra pe piaţa bancară elenă, şi-a mărit de peste trei ori activele în ultimul deceniu, prin preluarea mai multor bănci.

În urma vânzării diviziei turce Finansbank către Qatar National Bank, activele totale ale NBG au scăzut la 83,8 miliarde de euro, sub cele ale Piraeus, de 87,5 miliarde de euro, potrivit datelor publicate de bănci.

NBG, la care fondul elen de stabilitate financiară deţine o participaţie de 40%, după recapitalizarea din 2015, a anunţat pentru trimestrul IV pierderi nete de 889 de milioane de euro, după un rezultat negativ de 195 milioane de euro în trimestrul III, excluzând activele şi profiturile operaţiunilor vândute, potrivit Reuters.

În trimestrul IV al anului 2014, NBG a raportat pierderi de 1,11 miliarde de euro, din cauza provizioanelor pentru credite neperformante de 1,47 miliarde de euro.

NBG a convenit la sfârşitul lunii decembrie vânzarea participaţiei de 99,8% la Finansbank , către Qatar National Bank, pentru 2,75 miliarde de euro, în cadrul măsurilor de reducere a deficitului de capital.

Provizioanele pentru creditele neperformante din Grecia au urcat în trimestrul al patrulea la 671 de milioane de euro, de la 232 de milioane de euro în 6trimestrul precedent. La nivel de grup, rata creditelor neperformante a crescut la 33,1% din total, faţă de 33% în septembrie.

Împrumuturile de la Banca Centrală Europeană şi de la Banca Greciei au scăzut la 24 de miliarde de euro, de la 25,6 miliarde de euro în trimestrul al treilea.

Victor Hvorostovschii (FinComBank): „Băncile supravieţuiesc din depunerile cetăţenilor”

0

Vă prezentăm în continuare un interviu acordat Ziarului de Gardă de către preşedintele FinComBank, Victor Hvorostovschii (foto), în care veți afla opinia dumnealui despre situația actuală economică din Republica Moldova, fondarea băncii, relația cu acționarii băncii, rolul BNM, încrederea oamenilor în bănci și soluții eficiente de investiții a mijloacelor bănești.

Date biografice

  • Născut în anul 1962, or. Tiraspol.
  • Victor Hvorostovschii este unul dintre fondatorii FinComBank SA
  • A absolvit Facultatea de Economie şi Finanţe a Universităţii din Leningrad, din 1984 până în 1992 a lucrat în cadrul băncii VneshEkonomBank, filiala din Moldova.
  • Este la conducerea FinComBank din anul 1993, iar pentru munca depusă a fost decorat, în 2005, cu medalia „Meritul Civic”.

„— Dle Hvorostovschii, sunteţi un om bogat? Cum vă consideraţi?

— Cu siguranţă, nu sunt sărac.

— Dacă aţi avea mai mulţi bani, cum i-aţi cheltui?

— Probabil, pentru deschiderea unei afaceri noi. Sau a mai multor afaceri. Oricum, aş investi în business. O astfel de activitate mi-ar fi şi în continuare interesantă.

— În prezent, care sunt nişele libere pentru afaceri în R. Moldova?

— Fiecare perioadă de timp formează cereri şi nişe specifice. Dacă m-aţi fi întrebat alaltăieri, v-aş fi răspuns într-un fel, astăzi, trebuie să mă gândesc. Trăim timpuri complicate, de aceea ar trebui să ne gândim bine unde anume să investim, astfel încât să nu riscăm să pierdem nişte bani. Astăzi aş ezita mult dacă e cazul să investesc sau nu în vreun domeniu.

— Din cauza riscurilor prea mari?

— Da, din cauza riscurilor, or, pentru business e nevoie în primul rând de consumatorii mărfurilor sau serviciilor pe care le produceţi. Anterior, Moldova avea la dispoziţie piaţa extinsă a Rusiei. Astăzi, situaţia e alta. Piaţa europeană se extinde, dar, deocamdată, insuficient de mult. Pe de altă parte, Europa nici nu poate consuma tot ce producem noi. Totodată, în legătură cu exodul cetăţenilor peste hotare, piaţa serviciilor interne a devenit mai mică.

— În aceste condiţii, în lipsa unor posibilităţi de investire, pare că nici nu aţi avea nevoie de bani…

— S-ar putea. Ar fi suficient să avem cât ne trebuie pentru consum. Cât mă priveşte, îmi ajunge pentru consumul curent, pentru lapte, pâine etc.

— Cât de mare e familia dvs.?

— Avem doi feciori…

— Bancheri?

— Da, doar că în Federaţia Rusă.

— E o tradiţie de familie?

— Feciorii mei fac parte din a treia generaţie de bancheri din familia noastră. Tatăl şi mama mea au muncit la bancă, eu sunt bancher şi soţia mea a fost angajata unei bănci, până la lichidarea acesteia. A fost printre cei 3500 de angajaţi care au fost disponibilizaţi după lichidarea celor trei bănci.

— Soţia dvs. a fost reangajată la FinComBank?

— Nici nu am încercat, pentru că e imposibil. Rudele apropiate nu pot fi angajate în cadrul aceleiaşi bănci. E imposibil sub aspect de afaceri, dar şi pentru convieţuire. La ce bun discuţii în contradictoriu?

— De când vă cunoaşteţi cu familia Voronin?

— De vreo 30 de ani deja, dar nu cu familia Voronin, ci cu Oleg Voronin. Ne-am cunoscut atunci când el era la începutul activităţii sale de afaceri şi era clientul băncii în care munceam eu pe atunci – VneșEkonomBank.

— Şi cum au evoluat relaţiile?

— Mai întâi au fost strict de afaceri. După destrămarea URSS şi VneșEkonomBank s-a închis. Atunci, împreună cu alţi colegi, am decis să fondăm o instituţie bancară care ar efectua tranzacţii internaţionale. Era anul 1992. Aşa a apărut FinComBank. Am luat nişte foi simple de hârtie şi am scris 100 de apeluri către conducători de întreprinderi şi instituţii, solicitându-i să participe la fondarea unei noi bănci comerciale în R. Moldova. Cu aceste adresări am umblat pe la întreprinderi, în special pe la cei pe care îi cunoşteam în urma activităţii mele la VneșEkonomBank. Aşa încercam să găsim acţionari pentru noua bancă.

— În lipsa unui capital iniţial, pe care l-aţi fi investit dvs.?

— Aveam ceva bani, după ce plecasem de la VneșEkonomBank, dar, în acea perioadă, pentru fondarea băncii erau necesari circa 50 de mii de dolari. În prezent, pentru fondarea unei instituţii bancare o astfel de sumă ar părea una ridicolă.

— Şi cum a apărut Oleg Voronin în această ecuaţie?

— Din cele 100 de adresări, una i-am transmis-o lui Oleg Voronin. Atunci, din cei 100, au reacţionat în total 5 persoane, cu mine, inclusiv. Unul dintre cei 5 era Oleg Voronin. Atunci, toţi 5, am semnat un acord privind fondarea băncii. Până în prezent, din cei 5 am rămas 4 fondatori, unul retrăgându-se pe parcurs. În prezent suntem 135 de acţionari. Aceştia au ajuns în echipa noastră odată cu dezvoltarea şi extinderea băncii.

— Nu veţi nega, probabil, că în perioada guvernării comuniste, pe când tatăl lui Oleg Voronin era şef de stat, FinComBank a cunoscut o evoluţie impresionantă, iar din 2009, după pierderea puterii, instituţia financiară s-a confruntat cu mai multe probleme. În ce măsură, totuşi, politica dictează în afaceri, inclusiv în cele bancare?

— Când am decis fondarea acestei bănci, am crezut că ne vom detaşa complet de stat, de politică, de guvernare. Aşa s-a întâmplat, însă, că printre acţionari era şi Ion Sturza, el fiind şi preşedintele Consiliului de Administrare. Era anul 1994, când „Incon” (dl Ion Sturza) devenise cel mai mare acţionar al FinComBank. Ulterior, Ion Sturza a devenit premier. Atunci a crescut înzecit atenţia faţă de FinComBank.

— Vă referiţi la atenţia opiniei publice?

— Da, şi opinia publică, şi donatorii externi, şi instituţiile de supraveghere şi control erau cu ochii pe noi. Noi suntem obişnuiţi să muncim sub supraveghere strictă. După ce Sturza a devenit prim-ministru, a plecat din funcţia de preşedinte al Consiliului de Administrare, în locul lui venind Oleg Voronin. Cred că era prin 1997. Pe atunci noi nu ştiam, nu aveam de unde şti că peste vreo 4 ani, tatăl lui Oleg va deveni şef de stat. Şi eu, când am iniţiat banca, nu puteam şti că Sturza sau Voronin s-ar putea lansa în politică. Odată cu alegerea lui Vladimir Voronin în funcţia de şef de stat, dat fiind faptul că fiul său, Oleg, era preşedinte al Consiliului de Administrare al FinComBank, dar şi unul dintre marii acţionari ai acestei instituţii, am continuat să activăm sub monitorizare strictă. Ne-am şi obişnuit să fim mereu la vedere. Despre faptul că ne-am fi dezvoltat mai mult în perioada guvernării comuniste pot să vă spun să anali­zaţi datele. În toţi aceşti ani, noi nu am înregistrat abateri de la sistem în ansamblu. În 2008 chiar am înregistrat un decalaj negativ în raport cu sistemul în ansamblu (22,2% vs 5,9%). În 2015, nivelul de creştere al băncii a depă­şit cu un singur procent nivelul de creştere al sistemului în ansamblu (16,2% vs 15,2%). Astăzi, nimeni nu mai vorbeşte despre problemele cu care ne-am confruntat în anii 2000, când eram sub supraveghere strictă a BNM, în 2001 chiar fiind lipsiţi de licenţa care ne permitea să lucrăm cu valută străină. Noi am muncit atât de meticulos, încât clienţii băncii nu au sesizat nici-o problemă.

— Aţi fost lipsiţi de licenţă pe când Vladimir Voronin devenise deja preşedinte?

— În ajunul alegerilor.

— Şi v-au restituit-o când Voronin devenise deja şef de stat?

— Nu, ne-au întors-o până la alegerea sa în funcţia de preşedinte. Nu ne-au restituit-o pentru că cineva devenise preşedinte, ci pentru că noi am realizat toate condiţiile BNM legate de volumul capitalului minim obligatoriu, adică, am găsit noi acţionari, aceştia au investit bani. Abia atunci au fost înlăturate toate restricţiile impuse anterior băncii noastre. După suspendarea restricţiilor, în 2003, am înregistrat creşteri de circa 50%. A fost singura evoluţie atât de spectaculoasă. Ulterior, aproape că nu ne-am detaşat de media din sistem.

— Sunteţi vecin cu Oleg Voronin. Cât de des vă vedeţi?

— Ne salutăm mai des, dar ne întâl­nim o dată la 2-3 săptămâni, când avem de discutat chestiuni de afaceri. Suntem ambii destul de ocupaţi, ca să ne vedem mai des.

— Recent, Expert grup a publicat un rating al transparenţei instituţiilor bancare de la noi. FinComBank e pe locul 5 din 11, cu 6,22 puncte. E un succes sau un eşec?

— Nu suntem mulţumiţi de aceste rezultate. Am cerut de la Expert grup metodologia după care au lucrat, elaborând acest studiu, vrem să vedem cum au fost făcute aceste calcule. Aş vrea ca, prin exemplul meu propriu (eu am 5% din capitalul băncii), să înţeleg de la Expert grup în ce temei mi-a fost atribuită o notă sau alta. Unde anume transparenţa mea devine nesatisfăcătoare? Vom avea o întrevedere, vom avea nişte discuţii, vreau să ni se aducă argumente, nu pur şi simplu nişte date care ne pot prejudicia businessul.

— Care e cea mai sigură bancă astăzi, în R. Moldova?

— Banca Naţională, desigur.

— Chiar şi fără guvernator?

— Ce contează? Acolo sunt regulamente, norme, experienţă, la urma urmei o echipă de angajaţi. Fără îndoială, sistemul funcţionează. Şi apoi, BNM este guvernată şi în continuare, chiar dacă Drăguţanu şi-a prezentat demisia. Cât despre alte bănci, partenere sau concurente, fiecare în felul său este puternică, dar şi slabă.

— De ce cetăţenii ar trebui să stea liniştiţi că, plasând o sumă de bani într-o bancă, nu-i vor pierde, într-o bună zi?

— Ca oamenii să fie siguri de asta, ar trebui să aibă încredere în stat. În Europa, bunăoară, statele garantează că depunerile de 100 de mii de euro, bunăoară, vă vor fi restituite în orice condiţii, fie că e vorba despre falimentarea băncii sau despre alte situaţii extremale. În multe state, băncile sunt asigurate că, în cazuri speciale de faliment, statul le va restitui pierderile, astfel încât deponenţii să nu aibă de suferit. Şi la noi există fonduri de asigurare a depunerilor, dar cel mai interesant în cazul nostru e că statul nu participă în niciun fel la suplinirea acestor fonduri. Statul, pur şi simplu, a obligat băncile să constituie acest fond. Băncile, însă, nu au atâtea posibilităţi ca sumele să fie restituite integral. Statul ar trebui să participe, dar statul s-a detaşat şi suntem într-o situaţie complicată. Băncile riscă şi investesc în acest fond, unele bănci se ruinează, acest fond ar trebui să ramburseze nişte pierderi, dar e dificil, pentru că fondul este limitat, totuşi.

— Despre R. Moldova se spune că e cel mai sărac stat din Europa…

— Bogat în automobile luxoase?

— Maşinile sunt alt subiect. Voiam să vă întreb altceva. Dacă e atât de multă sărăcie, de ce avem atât de multe bănci comerciale? Cine beneficiază de serviciile acestor instituţii şi cum supravieţuiesc acestea în condiţii de sărăcie?

— Aveţi şi nu aveţi dreptate. Băncile supravieţuiesc din depunerile cetăţenilor.

— Atât de multe depuneri, în condiţii de sărăcie?

— Dar cine ne încredinţează depunerile, dacă e atât de multă sărăcie? Cetăţenii. Ştiţi cine sunt deponenţii principali ai băncii noastre? Pensionarii. Ei depun bani, noi le oferim procente din aceste depuneri, de obicei, acestea depăşesc nivelul inflaţiei. Cu aceşti bani, noi credităm afacerile. E simplu. Cred că atâta timp cât oamenii au nişte depuneri în bănci, înseamnă că ei au nişte rezerve de bani. De obicei, aceştia nu-şi pot dezvolta afaceri, de aceea ei decid să beneficieze de puţinul pe care îl oferă banca, pentru a-şi achita facturile şi întreţinerea.

— Dar asta nu înseamnă că aceşti oameni sunt bogaţi…

— Da, o parte dintre ei trăiesc modest, iar unii sunt chiar săraci, iar dobânzile acordate de bancă sunt o soluţie pentru ei.

— Cum s-a reflectat lichidarea celor trei bănci asupra activităţii FinComBank?

— Într-o măsură oarecare au crescut sumele de bani de pe conturi, pentru că o parte din deponenţii acelor bănci s-au transferat la noi. În plus, noi am preluat baza de clienţi din 6 raioane ale republicii. Alte bănci au făcut la fel, cu alte localităţi. BNM a întrebat băncile comerciale care dintre acestea vor să preia clienţii băncilor falimentate. O parte dintre bănci au refuzat. Noi am acceptat. Ulterior, le-am comunicat clienţilor că la noi se află conturile lor, iar ei, într-o perioadă de timp, au putut să decidă dacă rămân la noi sau aleg altă bancă.

— Presa a scris în repetate rânduri că, în sistemul bancar al R. Moldova, Plahotniuc şi Platon ar fi cei care, deseori, dictează evoluţia lucrurilor. Ce implicaţii au aceştia la FinComBank? Îi cunoaşteţi pe cei doi?

— Doar din poze, iar ei nu au nicio tangenţă cu Fin­Com­Bank. Plahotniuc apare în mai multe poze, Platon – în mai puţine. Personal nu-i cunosc.

— Dar atacurile raider, despre care se vorbeşte frecvent în R. Moldova, au vizat şi FinComBank?

— Nu am fost supuşi unor astfel de riscuri. În acest sens, probabil, ne-a mers. Din 2008, unul dintre principalii acţionari ai FinComBank este cunoscutul fond american Western NIS Enterprise Fund (WNISEF), de pe lângă Departamentul de Stat SUA, care deţine pachetul majoritar. Condoleezza Rice le-a semnat actele care le permiteau achiziţionarea a 25% din acţiunile FinComBank. Ei ne-au condiţionat prin semnarea unui Acord între marii acţionari, care în comun deţineau 51% din acţiuni, potrivit căruia ne obligăm să promovăm şi să respectăm o politică şi o strategie comună în raport cu FinComBank. WNISEF, Oleg Voronin, eu şi dl Socolov, contabilul-şef al băncii, care avem în total 51% din acţiuni, am semnat acest acord. Ulterior, documentul a fost trimis la BNM, informând astfel Banca Naţională despre cercul de acţionari care iau decizii la FinComBank. Şi până în prezent noi lucrăm în limitele prevederilor acestui acord. Acest acord, de altfel, ne protejează şi de eventuale atacuri raider, deoarece grupul de acţionari care deţine pachetul de control, 51%, şi care s-a obligat să respecte strategiile şi politicile de dezvoltare a băncii nu poate fi distrus. Dacă vine un eventual investitor sau o persoană care ar vrea să achiziţioneze acţiuni, îi spunem că problemele în această bancă le rezolvă grupul majoritar de acţionari. Am luat acest exemplu de la MAIB care, cu mai mulţi ani în urmă, acţionase exact aşa. În condițiile în care noi am fost în situaţia să consolidăm capitalul local cu cel străin (american), credem că am identificat o soluţie eficientă.

— Dar care e cea mai rentabilă linie de creditare a FinComBank?

— Contează pentru ce este solicitat creditul. Când la noi vine un solicitant, el trebuie să fie sincer şi deschis, ca în faţa medicului. Discutăm cu el, după care încercăm să înţelegem dacă într-adevăr are nevoie de credit. Poate nici nu are nevoie de împrumut? Poate s-ar descurca şi fără credite? Poate are nevoie doar de un sfat despre cum să-şi utilizeze rezervele de bani?

— Cu ce procent, totuşi, acordaţi împrumuturi?

— În cazul unui împrumut valutar – 4-6%, în cazul leilor – 14-25%. Contează pentru ce fel de afaceri este solicitat creditul, ce investiţii sunt implicate în afacere, etc. Am avut cazuri în care am reuşit să convingem solicitanţii de credite că, pentru ei, e mai rentabil să-şi determine datornicii să restituie datoriile, dacă le au, decât să solicite un credit şi, deja, ei să intre în datorii.

— De altfel, pe site-ul băncii este afişată o listă impresionantă de întreprinderi, localuri care au fost depuse gaj şi care acum sunt comercializate de bancă. Cât de uşor sunt vândute acestea, în condiţii economice dificile? Cine are nevoie de locaţii depăşite de timp? De ce băncile acceptă să ia în gaj astfel de locaţii?

— Când acordăm un credit, suntem obligaţi, prin regulamentele BNM, să luăm în gaj inventar, secţii de producere sau imobile. Atunci când creditul nu este restituit, prin intermediul executorilor judiciari, noi suntem puşi în situaţia să vindem obiectele depuse sub formă de gaj. Deseori, nu reuşim să le comercializăm contra sumelor la care acestea au fost evaluate iniţial. Atunci reducem din preţ. Dacă şi aşa nu găsim cumpărători, iarăşi tăiem din sume… Aceste reduceri le facem din contul profitului băncii. Procedura, deseori, continuă ani de zile. Acum situaţia e şi mai complicată. Preţurile s-au redus şi, se pare, prea puţini au nevoie azi de baze de producere, ferme, depozite, inventar etc.

— Care-i salariul mediu al angajaţilor FinComBank?

— În jur de 6000 de lei. Nu e mare şi sarcina noastră e să majorăm aceste salarii.

— Cum credeţi, un nou guvernator ar soluţiona problemele BNM, din cauza cărora Dorin Drăguţanu şi-a prezentat demisia?

— De fapt, optimismul ne caracterizează. Să sperăm. Parcă există altă soluţie? Noi ne concentrăm asupra activităţilor noastre. Ne concentrăm asupra businessului mic şi mijlociu. Am reuşit să majorăm numărul clienţilor. Acordăm credite mici pentru cei care au nevoie de investiţii imediate. Aşa am obţinut o rotaţie mai eficientă a banilor. Convingem oamenii să nu mizeze pe împrumuturile acordate „pe sub masă”, contra unor dobânzi foarte mari.

— Ce ar trebui să se întreprindă pentru a preveni repetarea unui eventual furt al miliardului, operaţiune ce ne-a făcut „celebri” în lume?

— Cred că altcineva ar trebui să răspundă la astfel de întrebări.

— Nu vă solicit o opinie de anchetator. Vă întreb în calitate de expert bancar…

 — În calitate de specialist bancar, am constatat că, în cazul acestor bănci, se întâmpla ceva suspect, întrucât înregistrau creşteri de 100% pe an. În condiţiile economiei de la noi, astfel de creşteri sunt imposibile. Cum ar putea fi evitate astfel de cazuri? La aceste întrebări ar trebui să răspundă cei care deţin funcţii de control, cei care pot preveni furturile.

— Cum am putea depăşi criza economică, dacă instituţiile financiare internaţionale nu vor susţine R. Moldova?

— Ar trebui să determinăm exact de ce are nevoie R. Moldova. Cât ne priveşte, acum nu avem nevoie de susţinere financiară, ci mai degrabă de consultanţă, de strategii noi, de idei de o mai bună organizare a businessului. Noi nu mai căutăm bani, ci insistăm să aflăm cum putem cheltui mai bine resursele de care dispunem. La noi, foarte multă lume dispune de undiţe, dar cu ele încearcă să vopsească pereţii, în loc să pescuiască. Acesta-i paradoxul. Există anumite bariere peste care e riscant să reoferim credite. Aşa e şi în cazul statului. Creditele pot fi solicitate doar până la o limită. În prezent, R. Moldova e în starea în care e riscant să se împotmolească în credite.

— Dacă lumea nu are încredere în bănci, unde şi-ar putea păstra rezervele de bani?

— Contează de ce sumă de bani dispuneţi. Dacă e vorba de 2000 de lei, nu puteți iniția o afacere, de aceea e mai bine să investiți în dezvoltarea personală. Dacă sunt 20 de mii de lei, plasaţi-i pe un cont de depozit şi veţi avea dobândă, vreo 2000 de lei pe an, dacă e vorba de 100 de mii de lei, vă puteţi gândi la o mică afacere. Dacă aveţi 500 de mii de lei, încercaţi să vă gândiţi la o afacere reală, deşi sunt timpuri grele, iar oamenii sunt neîncrezători. Personal, m-aş gândi să deschid o afacere în R. Moldova sau în România, Ucraina fiind o zonă prea riscantă. Dacă cineva e pasionat de viticultură sau de creşterea livezilor, regiunea Krasnodar, din Rusia, e o mană cerească pentru astfel de afaceri, mai ales că fructele, legumele, sucurile sunt extrem de căutate pe piaţă.

— Vă mulţumim.”

Valorile mobiliare de stat – cea mai sigură şi profitabilă investiţie

0

În rezultatul creşterii vertiginoase a ratei de bază care a avut loc în anul trecut, piaţa valorilor mobiliare de stat în Moldova (VMS) a fost influenţată enorm. Astfel pe parcursul a 9 luni dobânda la VMS a crescut de 2- 3,5 ori, în dependenţă de termenul acestora. Iar începând cu luna octombrie rata efectivă la obligaţiunile de stat nu a coborât mai jos de 25% anuale. Respectiv, băncile comerciale şi investitorii în VMS ar trebui să fie încântaţi de posibilitatea acestor câştiguri. 

Valorile mobiliare de stat – sunt instrumente financiare care atestă datoria publică, sub formă de bonuri de trezorerie şi obligaţiuni de stat, constituind împrumuturi ale statului în monedă naţională pe termen scurt, mediu şi lung.

Investind în valorile mobiliare de stat, împrumutaţi statului anumite sume de bani pentru sprijinirea dezvoltării economiei ţării şi activităţii investiţionale, crearea de noi locuri de muncă etc., iar la scadenţă statul vă achită suma investită şi o dobândă.

Valorile mobiliare de stat se emit în formă de înscrieri în conturi – nu se tipăresc blanchete speciale din hârtie şi se identifică printr-un număr unic de înregistrare de stat (ISIN).

Actual Ministerul Finanţelor emite două tipuri de hârtii de valoare de stat:

  • valori mobiliare de stat, numite şi bonuri de trezorerie – cu termenul de circulație până la un an şi anume 91, 182 şi 364 zile;
  • obligaţiuni de stat – cu termenul de scadenţă de la un an şi mai mult.

Ratele medii ponderate ale dobânzii la VMS (piaţa primară)


Perioada

Rata efectivă a dobânzii %

           Bonuri de trezorerie

Obligaţiuni de stat

91 zile

182 zile

364 zile

Cu scadenţa un an

Ianuarie 2015

7,29

13,08

13,34

11,81

Februarie

10,17

14,36

14,69

13,50

Martie

19,49

20,75

20,07

20,20

Aprilie

19,66

21,36

20,70

20,70

Mai

18,38

19,75

18,94

19,06

Iunie

16,92

17,86

17,57

17,50

Iulie

18,71

20,06

19,60

19,50

August

22,64

22,53

22,21

22,41

Septembrie

25,15

24,70

24,85

24,52

Octombrie

26,00

25,59

26,12

25,83

Noiembrie

25,61

25,75

26,16

25,74

Decembrie

26,12

26,23

26,34

26,22

Ianuarie 2016

26,52

26,41

26,51

26,48

Februarie

26,44

26,26

26,12

26,26


Potrivit datelor Ministerului Finanţelor, conform situaţiei de la 1 martie 2016, cota VMS vândute la licitaţiile de plasare a acestora a fost de 6 757,13 mln lei.

Cine poate fi Investitor?

Orice persoană fizică sau juridică, rezident sau nerezident al Republicii Moldova, în numele căreia dealerul primar prezintă cererea pentru participare la licitaţia de vânzare a valorilor mobiliare de stat.

De ce să investiţi în valorile mobiliare de stat?

Siguranţă maximă

Valorile mobiliare de stat sunt instrumente financiare foarte sigure, deoarece beneficiază de garanția integrală a Republicii Moldova. Din momentul înfiinţării pieţei valorilor mobiliare de stat, statul n-a reţinut niciodată plata pentru răscumpărarea valorilor mobiliare de stat sau a dobânzilor.

Lichiditate înaltă

Deoarece valorile mobiliare de stat sunt tranzacţionate pe piaţa secundară, Dvs. obţineţi mijloace băneşti prin vânzarea acestora pe piaţă. Totodată, obţineţi şi dobânda pentru fiecare zi în care aţi deţinut valorile mobiliare de stat în portofoliu.

Scutire de la impozitare

Dobânzile de la valorile mobiliare de stat nu se impozitează până la 1 ianuarie 2020. 

Plasarea valorilor mobiliare de stat pe piaţa primară se efectuează prin intermediul licitaţiilor desfăşurate de către Banca Naţională a Moldovei:

Care sunt consideraţiile-cheie ale investitorilor în valori mobiliare de stat?

Valoarea nominală a unei valori mobiliare de stat este 100 lei. Formula de calcul standard a ratei anuale a dobânzii la bonurile de trezorerie (BT) este următoarea:

Pr – Pc       365

_____   *  _____ * 100,

   Pc             T

unde:

Pr – preţul de răscumpărare a BT;

Pc – preţul de cumpărare a BT;

T – perioada de circulaţie a BT (în zile).

Cum să investeşti în valorile mobiliare de stat?

1. Contactaţi un dealer primar;

Dealer primar – banca care a fost acceptată de Banca Naţională a Moldovei  să deruleze operaţiuni cu valori mobiliare de stat pe piaţa primară, ca urmare a îndeplinirii criteriilor de selectare şi care poate desfăşura operaţiuni în nume şi în cont propriu sau în nume propriu şi în contul clienţilor săi, persoane fizice şi/sau juridice, rezidente sau nerezidente.

2. Solicitaţi dealerului primar informaţia privind Comunicatul oficial de plasare a valorilor mobiliare de stat şi rezultatele recente ale  licitaţiilor de vânzare a valorilor mobiliare de stat;

Comunicat oficial de plasare a valorilor mobiliare de stat – document, prin care Ministerul Finanţelor anunţă data şi locul desfăşurării licitaţiilor de plasare a valorilor mobiliare de stat; termenul de circulaţie a valorilor mobiliare de stat, numărul de înregistrare de stat (ISIN), valoarea nominală a unei valori mobiliare de stat, volumul ofertei, data emiterii, data scadenței, precum şi condiţiile de vânzare și termenele de achitare a dobânzii în cazul emisiunii obligaţiunilor de stat;

3. Alegeţi tipul valorilor mobiliare de stat şi termenul pentru care doriţi să faceţi investiţia;

4. Completaţi cererea de participare la licitația de vânzare a valorilor mobiliare de stat, în strictă conformitate cu modelul cererii obținute de la dealerul primar;

5. Deschideţi un cont curent la dealerul primar;

6. Depuneţi în contul curent suma ce reprezintă valoarea totală a valorilor mobiliare de stat cuprinse în cererea de participare la licitaţie;

7. După desfăşurarea licitaţiilor de vânzare a valorilor mobiliare de stat, dealerul primar Vă anunță despre acceptarea sau respingerea cererii şi decontează eventualele diferenţe de sume;

8. La scadenţa valorilor mobiliare de stat sau la data plăţii dobânzilor, dealerul primar va trece la contul Dvs. sumele valorilor mobiliare răscumpărate la valoarea nominală şi dobânzile la obligaţiunile de stat.

Pentru a procura valori mobiliare de stat contactaţi unul din următorii dealeri primari:

  • BC ,,MOLDINDCONBANK’’ S.A.
  • BC ,,MOLDOVA-AGROINDBANK’’ S.A.
  • BC ,,VICTORIABANK’’ S.A.
  • BC ,,MOBIASBANCĂ –GROUPE SOCIETE GENERALE’’ S.A.
  • BC ,,FINCOMBANK’’ S.A.
  • BC ,,ENERGBANK’’ S.A.
  • BC ,,EXIMBANK -GRUPPO VENETO BANCA’’ S.A.
  • BC ,,EUROCREDITBANK’’ S.A.
  • BANCA COMERCIALĂ ROMÂNĂ CHIŞINĂU S.A.

De menţionat că băncile comerciale încasează comisioane pentru serviciile oferite pe piaţa valorilor mobiliare de stat, acestea sunt expuse  detaliat pe site-urile web ale băncilor.

Autor: Viorica Bulgari

Victoriabank și Western Union îți umple portofelul

0

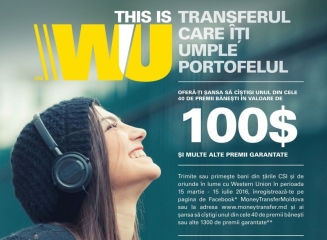
Primăvara vine cu daruri pentru clienţii Victoriabank. În perioada 15 martie – 15 iulie 2016, Victoriabank și Western Union îţi umple portofelul cu zeci de premii băneşti, în valoare de 100 de dolari SUA, și peste o mie de premii garantate.

Orice transfer efectuat prin Western Union, la orice subdiviziune Victoriabank, îți oferă șansa să câștigi unul din următoarele premii:

  • 40 de premii a câte 100 dolari SUA, alese lunar prin tragere;
  • 1300 de premii garantate:

        – 1000 de brelocuri la efectuarea a 2 transferuri;

        – 200 de căni-termos la efectuarea a 3 transferuri;

        – 100 de portofele la efectuarea a 4 și mai multe transferuri.

Cum să participi la promoție:

  • Primește sau trimite un transfer de bani în/din orice colț al lumii prin intermediul sistemului Western Union;
  • Dă „Like” paginii Money Transfer Moldova pe Facebook;
  • Accesează aplicația disponibilă pe pagina de Facebook sau pagina campaniei;
  • Completează formularul aplicației cu datele solicitate (nume, prenume, vârstă, primele 5 (cinci) cifre din codul MTCN al tranzacției, data tranzacției, localitatea, număr de telefon valid, e-mail, denumirea băncii) și apasă butonul „Înregistrare”.
  • Păstrează formularul de primire sau trimitere a banilor pe durata campaniei pentru a ridica premiul în cazul în care eşti desemnat câştigător.

Detalii privind condiţiile de participare le găsiți în Regulamentul Campaniei.

E uşor să câştigi cu Victoriabank şi Western Union!

Mobiasbancă – Groupe Société Générale susţine excelența în şah

0

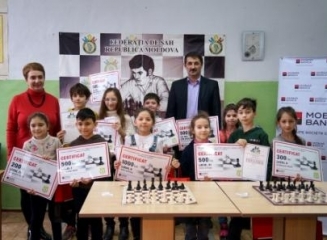
BC „Mobiasbancă – Groupe Société Générale” S.A. a fost sponsorul turneului pentru copii din cadrul Festivalului Internaţional la şah rapid, „Memorialul V.Cebanenco — 2016”, aflat la a 18-ea ediţie.

Festivalul s-a desfăşurat în perioada 11-12 martie 2016, în mun. Chişinău şi a fost organizat de Federaţia de Şah a Republicii Moldova.

În spiritul valorilor sale şi a responsabilităţii corporative faţă de comunitatea în care activează, Mobiasbancă a asigurat fondul de premii al Turneului pentru a motiva tinerii să practice acest sport al excelenţei intelectuale.

Turneul se desfăşoară în memoria talentatului antrenor şi pedagog Veaceslav Cebanenco, care a fost cel mai mare teoretician în şahul moldovenesc, elaborând diferite scheme tactice şi strategice de joc, care au fost şi sunt aplicate în prezent, inclusiv pe arena internaţională.

Evenimentul are drept scop ridicarea măiestriei sportive a tinerilor şahişti, pregătirea pentru Campionatele Mondiale şi ale Europei şi popularizarea şahului în Republica Moldova.

BC „Mobiasbancă – Groupe Société Générale” S.A., parte a unui grup financiar internaţional şi un actor activ în viaţa societăţii, îşi asumă angajamentul pentru dezvoltarea durabilă a comunităţii, sprijinind mai multe proiecte şi iniţiative cu caracter sportiv, educativ şi cultural, inclusiv protejarea mediului ambiant şi promovarea proiectelor de eficienţă energetică durabilă.

Acum oricine poate să-și alimenteze cardul la bancomatele CASH-IN de la Moldindconbank!

0

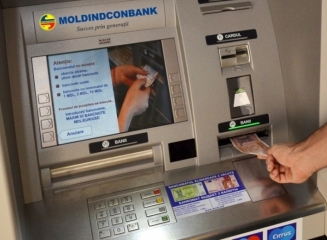
Moldindconbank continuă să-și dezvolte rețeaua de bancomate de tip CASH-IN, care de acum încolo oferă posibilitatea alimentării cardului bancar la bancomatele CASH-IN tuturor deținătorilor de carduri emise în Republica Moldova.

Mai mult, alimentarea cardului la bancomatele Cash-in poate fi efectuată atât prin utilizarea fizică a cardului cât şi fără, doar în baza numărului de card – opţiunea Cardless.

Lansate în premieră în anul 2014, noile bancomate multifuncționale (CASH-IN) de la Moldindconbank și-au găsit foarte rapid aprecierea în rândul utilizatorilor de carduri, datorită avantajelor incontestabile oferite:

  • Accesibilitate 24/24 – posibilitatea de a efectua oricând operaţiuni bancare, indiferent de tipul de card deţinut (Visa/MasterCard) şi fără a depinde de programul de lucru al băncii.
  • Rapiditate – banii depuşi ajung instantaneu pe cont.
  • Eficienţă – la o singură tranzacţie de alimentare puteţi introduce în bancomat concomitent, până la 50 bancnote, cu valoare nominală diferită.
  • Comoditate – efectuaţi operaţiunile bancare de oriunde şi doar atunci când aveţi timp și necesitate.
  • Valute diferite – atât alimentarea, cât şi eliberarea numerarului poate fi efectuată atât  în monedă naţională, cât şi în valută străină (USD, EUR), convertirea banilor fiind efectuată automat la cursul comercial.
  • Convenabil – alimentarea cardului este gratuită pentru cardurile Moldindconbank, iar pentru alte carduri emise în Republica Moldova se percepe un comision de doar 1,5% + 1 euro.
  • Flexibilitate – suma tranzacţiei de alimentare nu este limitată pentru cardurile Moldindconbank, pentru cardurile altor Bănci suma minimă este de 200 lei, suma maximă 14.000/zilnic şi 45.000 lei/săptămână.

În prezent rețeaua Moldindconbank de bancomate CASH-IN numără 28 de unități, amplasate în mun. Chișinău, dar şi alte oraşe ale ţării (Bălţi, Comrat, Străşeni), reţea care se va extinde şi în continuare.

Pentru mai multe detalii despre serviciul Cash-In accesaţi aici.

Evoluția în 2015 a celor mai mari 3 bănci din România – BCR, BRD și Banca Transilvania

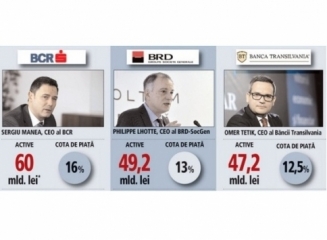
BCR, BRD-SocGen şi Banca Transilvania concentrau anul trecut 41,5% din active, aproape 40% din credite, peste 48% din economisiri şi 77% din profitul sistemului bancar din România, scrie Ziarul Financiar.

BCR, BRD-SocGen şi Banca Transilvania – primele 3 bănci din România în funcţie de active – concentrau la sfârşitul anului trecut 41,5% din piaţa bancară, cu 2,4 puncte procentuale peste nivelul din 2014, podiumul rămânând neschimbat. La nivel agregat, sistemul bancar avea anul trecut active totale nete de 377,3 mld. lei.

Pe componenta de creditare, cele 3 bănci aveau o cotă de piaţă cumulată de aproape 40% din volumul de împrumuturi, în timp ce pe partea de depozite au adunat peste 48% din economisiri. Profitul cumulat al celor 3 bănci reprezintă peste 77% din câştigul raportat la nivelul întregului sistem bancar, de aproape 4,9 mld. lei.

Chiar dacă a pierdut teren, BCR a rămas liderul pieţei bancare, ajungând anul trecut la o cotă de piaţă de circa 16%. Andreas Treichl, CEO al Erste, proprietarul BCR, a declarat că nu se teme de nici o bancă competitoare în România, nici pe retail, nici pe corporate. BRD şi-a majorat activele faţă de 2014, la 13%, iar pentru perioada următoare banca cu capital francez mizează în continuare pe creşterea organică având în vedere potenţialul mare de creştere, însă ia în considerare posibile achiziţii în 2-3 ani, după cum a declarat Philippe Lhotte, CEO-ul băncii. Banca Transilvania a trecut deja la achiziţii, cumpărând Volksbank, iar activele Băncii Transilvania au făcut anul trecut un salt de 33%, cota de piaţă urcând la 12,5%.

Doar Banca Transilvania a reuşit să crească creditarea anul trecut, în timp ce soldul împrumuturilor acordate de BCR şi BRD au fost în uşoară scădere faţă de 2014. În schimb, pe partea de depozite toate cele trei bănci au reuşit să câştige teren.

În cazul BCR, stocul de credite a scăzut cu 0,35%, la 32,45 mld. lei, în urma curăţării portofoliului şi vânzării de credite neperformante. Cea mai mare bancă după active a vândut la finele anului trecut un pachet de NPL-uri de 1,2 mld. lei. Pe de altă parte, BCR a acordat  credite noi de peste 8 mld. lei. Soldul creditelor nete acordate de BRD a scăzut anul trecut cu 0,6%, la circa 26 mld. lei, creşteri fiind înregistrate pe retail şi clienţi mari corporativi, segment unde BRD are o cotă de piaţă importantă. Banca Transilvania a reuşit anul trecut să majoreze stocul creditelor acordate cu peste 40% după achiziţia Volksbank, stocul de credite nete depăşind la sfârşitul anului trecut 25 mld. lei.

BCR, cea mai mare bancă din România, controlată de grupul austriac Erste, a raportat pentru 2015 un profit de 919 mil. lei (207 mil. euro) după pierderea imensă din 2014 de 2,7 mld. lei cauzată de provizioanele ridicate şi vânzarea de credite neperformante. BRD a reuşit anul trecut să-şi consolideze profitul la peste 445 mil. lei, de circa zece ori peste câştigul net din 2014. Rezultatul a fost susţinut de diminuarea costului riscului şi de reducerea cheltuielilor operaţionale, în condiţiile în care veniturile au fost în scădere.

Banca Transilvania (TLV) a raportat pentru anul trecut un profit net contabil de 2,4 mld. lei, în creştere cu 456% faţă de anul precedent, ca urmare a înregistrării câştigului de 1,6 mld. lei din tranzacţia de preluare a Volksbank România.

Sursa imagine & text: Ziarul Financiar