Acasă Blog Pagina 544

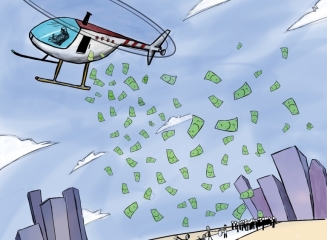
Bani din elicopter (helicopter money) – conceptul tot mai des discutat de către economiștii de cel mai înalt rang

Modalitatea de a scoate lumea de pe făgașul său de deflație ar putea consta în acordarea de finanțare directă a stimulentelor guvernamentale – conform unei teorii cunoscute drept distribuirea de „bani din elicopter“, după o propunere făcută în 1969 de laureatul Premiului Nobel, Milton Friedman, scrie adevarulfinanciar.ro.

Economiști de la bănci mari ca Citigroup, HSBC Holdings și Commerzbank au amintit în rapoartele lor adresate investitorilor această opțiune, în timp ce Ray Dalio, deținătorul unui hedge fond de succes crede că aplicarea acestei teorii în practică este perfect fezabilă.

Oficialii Băncii Centrale Europene deja se ceartă pe această posibilitate, despre care președintele Mario Draghi spune că este „un concept foarte interesant“.

„Nu știm cu certitudine dacă «banii din elicopter» vor reprezenta următorul glonț de argint care va fi tras de băncile centrale, dar cu toate acestea subiectul beneficiază de tot mai multă atenție“, a declarat Gabriel Stein, economist la Oxford Economics pentru Bloomberg.

„Probabilitatea este destul ridicată pentru ca ideea să fie pusă în aplicare undeva“, a adăugat acesta.

Încurajarea consumului 

Teoria – niciodată încercată de o economie modernă majoră – constă în fuziunea politicilor monetare și fiscale, ale căror opțiuni sunt în prezent epuizate. Guvernele ar obține sume de bani prin vânzarea de obligațiuni pe termen scurt băncilor centrale care tipăresc bani noi care sunt injectați apoi direct în economie, prin reducerea de taxe sau programe de investiții. Sunt ocolite astfel băncile, intermediarii clasici de până acum.

Este vorba de lichidități care alimentează consumul prin acordarea de credite fiscale de la bugetul de stat, pentru a stimula cheltuielile și rata inflației.

Într-un discurs din 2002, guvernatorul de atunci al Fed, Ben Bernanke, care a fost și poreclit „Elicopterul Ben” a spus că aruncatul banilor din cer „ar fi cu siguranță o măsură capabilă să stimuleze consumul și să mărească prețurile“.

Reluarea acestei dezbateri este urmarea eșecului de a accelera inflația în cele mai importante economii din lume în ciuda faptului că băncile centrale au redus de 637 de ori dobânzile și au cheltuit 12.300 de miliarde de dolari pe obligațiuni, de la începutul crizei financiare din 2008. Calculele aparțin Bank of America de la începutul lunii februarie și care estimează că aproximativ 500 de milioane de oameni trăiesc în țări unde ratele dobânzilor sunt negative.

Presiuni inflaționiste

Ray Dalio, fondatorul fondului Bridgewater Associates, cu active de 154 de miliarde de dolari, spune că următorul pas logic este impulsionare și mai puternică a cererii.

„Dacă analizăm ceea ce se întâmplă în economia mondială, riscurile nu sunt inflația și nici supraîncălzirea economiilor“ a declarat el pentru Bloomberg TV.

„Trebuie să se treacă la finanțarea directă a consumatorilor“, explică el.

Dar care sunt argumentele contra pentru o teorie care pare că rezolvă problema redresării economiei globale? Criticii spun că acordarea de bani pentru consum nu va duce decât la inflamarea inflației și creșterea fără limită a datoriilor guvernamentale. Independența și credibilitatea băncilor centrale ar fi afectată. Iar această politică ar putea efecte adverse dacă oamenii vor primii bani gratis, doar ca să-i cheltuiască.

„Banii împrăștiați din elicopter nu sunt o mană cerească – de fapt vor provoca goluri imense în bilanțurile băncilor centrale“, a afirmat seful Bundesbank, Jens Weidmann, care este și membru în consiliul guvernatorilor BCE.

“În cele din urma statele din zona euro și prin urmare plătitorii de taxe vor sfârși prin a fi nevoiți să suporte costurile, deoarece ar afecta profiturile băncilor centrale o lungă perioadă de timp”, a explicat Weidmann.

N.B. Helicopter money is a reference to an idea made popular by the American economist Milton Friedman in 1969. In the now famous paper “The Optimum Quantity of Money”, Friedman included the following parable:

„Let us suppose now that one day a helicopter flies over this community and drops an additional $1,000 in bills from the sky, which is, of course, hastily collected by members of the community. Let us suppose further that everyone is convinced that this is a unique event which will never be repeated.”

The basic principle is that if a central bank wants to raise inflation and output in an economy that is running substantially below potential, one of the most effective tools would be simply to give everyone direct money transfers. In theory, people would see this as a permanent one-off expansion of the amount of money in circulation and would then start to spend more freely, increasing broader economic activity and pushing inflation back up to the central bank’s target.

From that paper, other academics including former Federal Reserve Chair Ben Bernanke and economist Willem Buiter have developed the theory further. Bernanke raised the possibility for monetary-financed tax cuts, whereby a government could cut taxes in a slump with the central bank committing to purchasing government debt in order to prevent interest rates from rising.
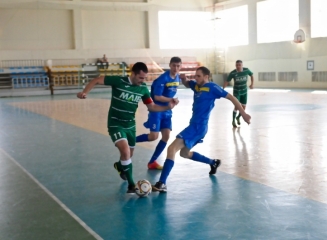
(foto) S-a dat startul competiției Open Cupa Presei-2016 la futsal – echipele a 2 bănci luptă pentru trofeu

0

La Sala Polivalentă a Universității de Stat de Educație Fizică și Sport din capitală a fost dat startul ediției ordinare a competiției Open Cupa Presei-2016 la futsal, un turneu tradițional, cu mare priză la public, scrie apsm.md. 

Lupta pentru trofeu se dispută între 8 echipe. Competiția are loc sub egida Asociației Presei Sportive din Republica Moldova și a Federației Moldovenești de Fotbal. Meciurile se vor desfășura, în premieră, conform sistemului turneu, fiecare cu fiecare. Echipa învingătoare va fi desemnată după încheierea celor 7 etape, în funcție de punctajul acumulat.

Echipele participante la Open Cupa Presei-2016 la futsal: AGEPI, Joma Sport, Media Sport, Moldindconbank, Moldova Agroindbank, Red Union Fenosa, Registru și Romstal Trade.

Sâmbătă, 19 martie 2016, a avut loc prima etapă a competiției. Rezultatele înregistrate:

  • AGEPI vs Romstal Tarade 13:2;
  • Media Sport vs Joma Sport 14:4;
  • Registru vs Moldindconbank 7:3;
  • Moldova Agroindbank vs Red Union Fenosa 1:3.

Primul meci din cadrul competiţiei Open Cupa Presei-2016 la futsal, echipa Moldova Agroindbank l-a jucat în uniforme sportive noi. Decizia de a confecţiona noi uniforme, cu design actualizat, pentru sportivii băncii a fost luată urmare a lansării de către BC „Moldova Agroindbank” SA a noului logotip, la finele anului 2014, anunță site-ul instituției financiare. Suporterii echipei MAIB la minifotbal speră ca noua vestimentaţie a sportivilor băncii să le aducă noroc şi victorie în cadrul celei de-a 16-a ediţii a Campionatului Open Cupa Presei-2016 la futsal.

Tradiţional, această competiţie este organizată cu sprijinul financiar al BC „Moldova Agroindbank” SA, iar echipa băncii este una din favorite.


Orarul meciurilor etapei a II, care se va desfăşura duminică, 27 martie 2016, în incinta Universităţii de Stat de Educaţie Fizică şi Sport:

09.00-10.00: AGEPI – Moldova Agroindbank;

10.00-11.00: Registru – Media Sport;

11.00-12.00: Red Union Fenosa – Moldindconbank;

12.00-13.00: Romstal Trade – Joma Sport.

Vedeți în continuare imagini de la prima etapă a competiției. Sursa foto: apsm.md / Natalia Donets


Credit Suisse va concedia 6.000 de angajați și speră să facă economii în valoare de $1,7 miliarde

Credit Suisse va concedia 6.000 de angajaţi în acest an, cu 2.000 mai mulţi decât anunţase iniţial, şi vrea să obţină economii brute de 1,7 miliarde de franci elveţieni (1,7 miliarde dolari), în cadrul unui program de restructurare anunţat în urmă cu 5 luni de directorul general Tidjane Thiam, scrie economica.net cu referire la Bloomberg și news.ro.

Potrivit planului, banca va reduce în acest an activele ponderate în funcţie de risc deţinute la nivel mondial la circa 60 de miliarde de dolari, comparativ cu ţinta anterioară de aproximativ 83 de miliarde de dolari.

Banca elveţiană anticipează că divizia de investment banking va înregistra pierderi în primul trimestru, se arată într-un comunicat publicat recent.

Tidjane Thiam (foto) vrea să oprească declinul acţiunilor Credit Suiise, al căror preţ a scăzut cu 41% de la anunţarea planului de restructurare, în octombrie 2016.

Veniturile din tranzacţii ale Credit Suisse Bank sunt erodate de costul scăzut al energiei, dobânzile aflate la minime record şi încetinirea creşterii economice a statelor emergente.

(grafic) Indicatorii lichidității – cum influențează politica monetară asupra lichidității băncilor?

0

Lichiditatea și calitatea activelor sunt indicatorii cheie care determină stabilitatea băncii. Acești indicatori pot fi dependenți unu de altul: scăderea calității creditelor duce la diminuarea lichidităților băncii, dar diminuarea lichidităților sub norma minimă stabilită poate duce la o situație de criză pentru bancă, în care șanse de supraviețuire nu sunt. În așa caz, acționarii și managementul băncii pot să scoată activele din bancă căci șanse de a salva banca nu mai sunt.

Lichiditatea curentă – cea mai importantă

Experiența a demonstrat că cea mai mare importanță din punct de vedere a stabilității băncii o are anume lichiditatea curentă, ceea ce înseamnă că banca are active cu scadență pe termen scurt, pentru onorarea obligațiunilor în fața deponenților.

În majoritatea cazurilor băncile, care întâlnesc dificultăți cu lichiditatea curentă, nu sunt în stare de a supraviețui, în pofida faptului că dețin active calitative pe termen lung. Întârzierile la onorarea obligațiunilor provoacă reacții în lanț printre clienții băncii. Vestea se răspândește pe piață, printre clienți se începe panica și banca este nevoită să întrerupă plățile.

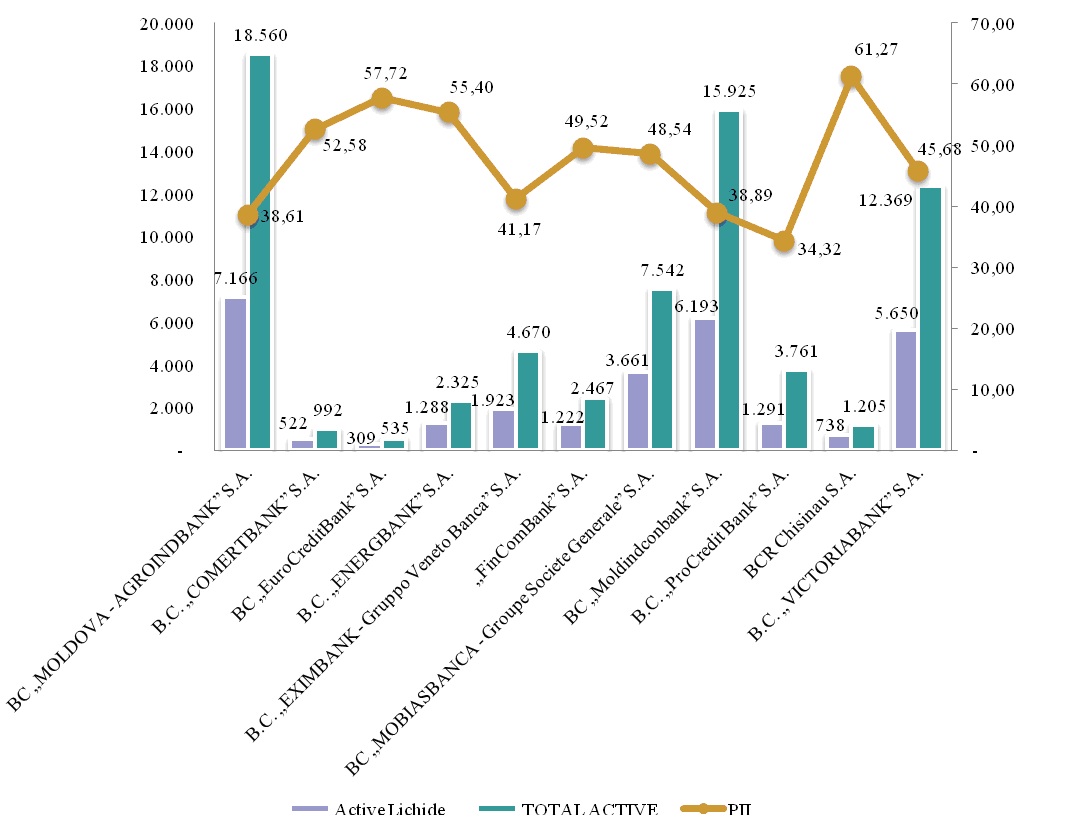
Figura nr.1: Principiul II (lichiditatea curentă) pe sector la situația din 31.01.2016. (mil.lei).

Sursa: Elaborat de către autor în baza datelor prezentate de BNM.

Din figura nr.1 putem observa că, la situația din 31.01.2016 toate băncile licențiate, au avut indicatorul lichidității curente (P II), mai mare decît normativul stabilit de Banca Națională a Moldovei (cel puțin 20%). Cel mai mare indicator pe sistem al Principiului II îl are BCR Chișinău (61.27%), iar cel mai mic B.C. „ProCredit Bank” S.A. (34.32%), media pe sector fiind de 42.59%.

Figura nr.1 arată că există exces de lichiditate în sectorul bancar. La prima vedere acest fenomen nu este prea bun deoarece dă de înțeles că banca nu investește rațional resursele sale.

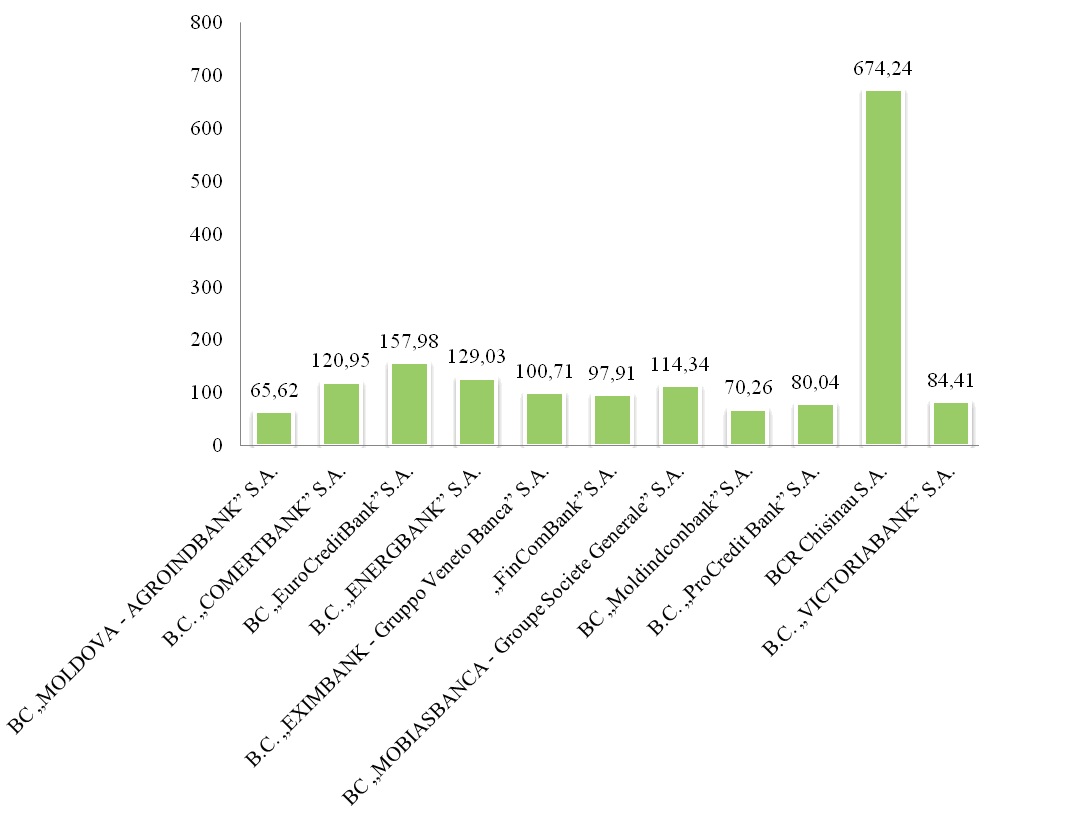
Figura nr. 2: Soldul activelor lichide/ Soldul depozitelor persoanelor fizice pe sector la situația din 31.01.2016.

Sursa: Elaborat de către autor în baza datelor prezentate de BNM.

Figura nr.1 și figura nr.2 ne demonstrează faptul că, datorită excesului de lichiditate existent pe piață, băncile sunt în stare de a-și onora în termen obligațiunile sale, precum și rambursarea depozitelor persoanelor fizice, în cazul în care aceștia vor solicita retragerea anticipată. E de menționat că, băncile cu capital străin, în special care sunt bănci membre a grupurilor străine, sau care sunt bănci – fiice au mereu acces la resursele financiare ale băncilor – mamă, care sunt cu mult mai ieftine decît cele atrase de la populație.

Lichiditatea pe termen lung

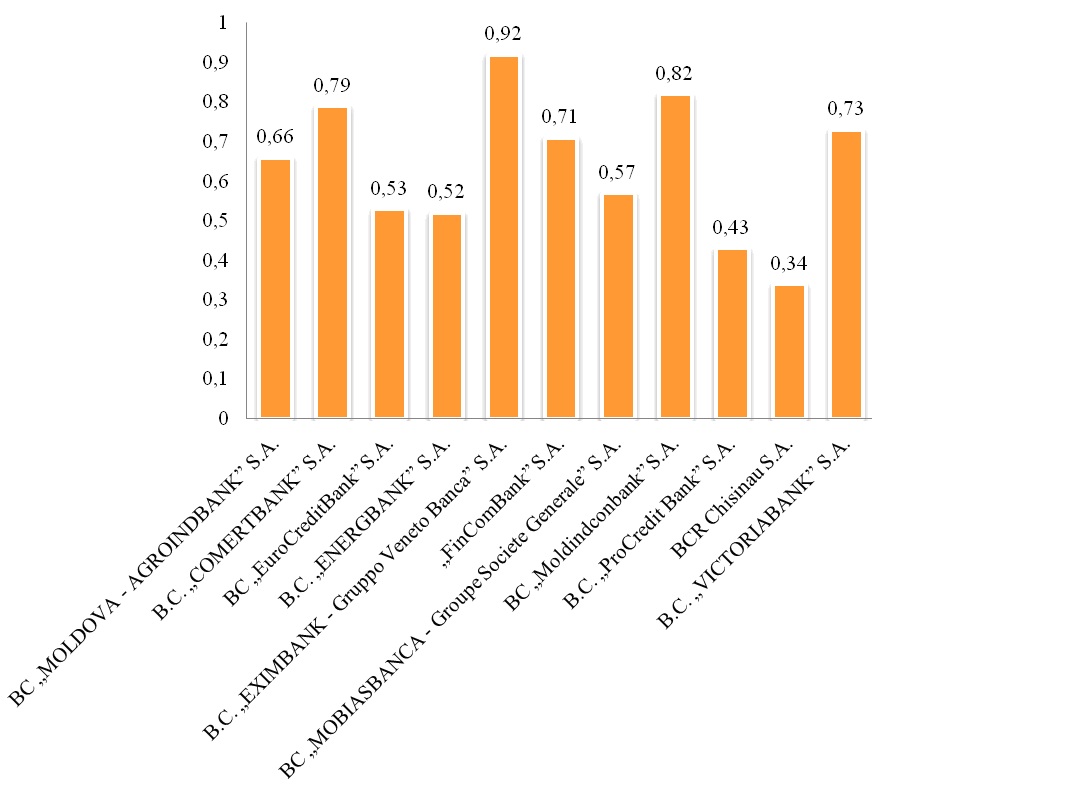
Potrivit Regulamentului cu privire la lichiditatea băncii, lichiditatea pe termen lung (PI) este raportul dintre activele cu scadența mai mare de 2 ani și pasivele băncii, acest coeficient nu trebuie să fie mai mare decît 1 (unu).

Figura nr. 3: Principiul I (lichiditatea pe termen lung) pe sector la situația din 31.01.2016 (mil.lei).

Sursa: Elaborat de către autor în baza datelor prezentate de BNM.

Din figura nr.3 observăm că, sunt bănci care au coeficientul lichidității pe termen lung aproape de limită, ceea ce înseamnă că banca în cauză a plasat mijloace bănești aproximativ pe același termen la care și-a atras resursele. Acest fapt nu înseamnă că banca va întâlni careva dificultăți la onorarea obligațiunilor sale. Băncile au mereu acces la operațiunile REPO efectuate cu Banca Națională a Moldovei, unele bănci au acces la liniile de credit de la băncile – mamă sau din partea grupului din care aceștia fac parte. În calculul Principiului I de lichiditate intră și Capitalul Normativ Total. Toate băncile licențiate dispun de suficient capital și rezerve din profitul nedistribuit pentru a face față oricăror provocări ce poate apărea în activitatea sa. Reieșind din acesta nu există nici un motiv pentru oricare îngrijorare.

În scopul armonizării legislației autohtone, în conformitate cu prevederile BASEL III, Regulamentului Nr. 575/2013 al Parlamentului European și al Consiliului din 26 iunie 2013 și a Directivei 2006/48/CE a Parlamentului European și a Consiliului din 14 iunie 2006, Banca Națională a Moldovei va introduce Principiul III de lichiditate (lichiditatea pe benzi de scadență). Principiul III urmează să fie calculat ca raportul dintre lichiditatea efectivă și lichiditatea necesară pe fiecare bandă de scadență și nu trebuie să fie mai mic de 1 pe fiecare bandă de scadență. Fiecare componentă din partea de activ ce va intra în calcul va fi ponderată cu un coeficient anumit. Aceasta reprezintă o rezervă a mijloacelor bănești pentru a face față șocurilor ce pot apărea sau cu alte cuvinte – lichiditatea efectivă. Partea de pasiv la fel se ponderează și produsul dat reprezintă mijloacele bănești ce pot fi solicitate înainte de termen. Principiul III de lichiditate (lichiditatea pe benzi de scadență) urmează să intre în vigoare începînd cu data de 30.06.2016.

Elementele politicii monetare – rezervele obligatorii

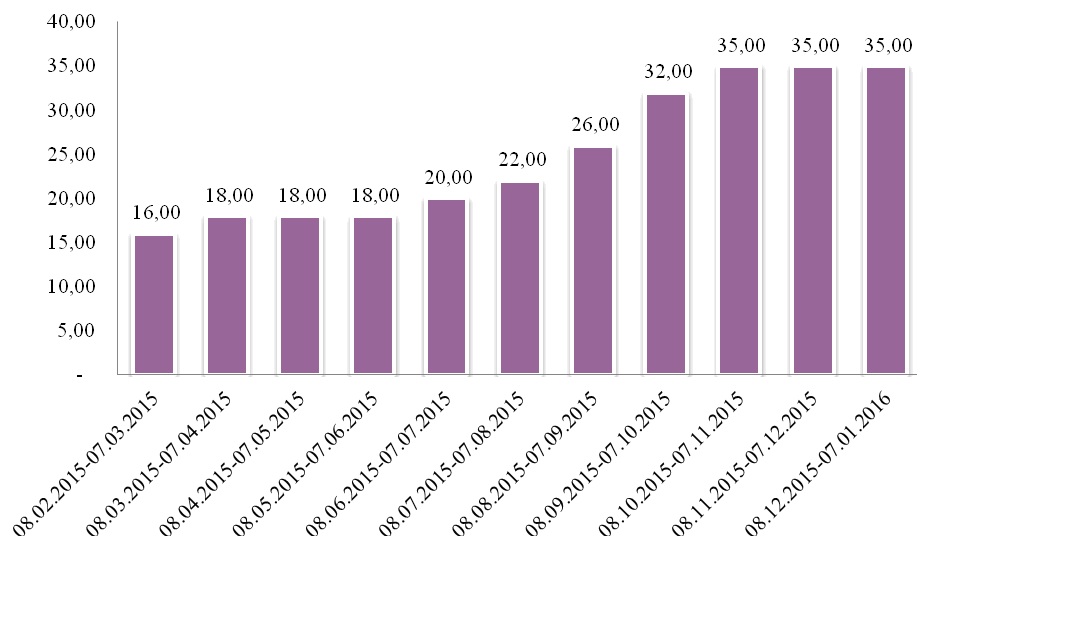
Un nivel înalt al principiul II de lichiditate (lichiditatea curentă) se datorează restricțiilor legale. Norma rezervelor obligatorii în lei moldovenești și valuta neconvertibilă la situația din 31.01.2016 a fost de 35 la sută. Acest fapt obligă băncile să mențină mijloacele bănești sub formă lichidă în casierie sau în contul corespondent, numit și contul NOSTRO la BNM. Volumul mijloacelor bănești atrase supuse rezervării în lei moldovenești, la situația din 31.01.2016 a fost de 23,974.2 mil. lei, suma rezervelor menținute în conturile corespondente la BNM a constituit 8,391.0 mil. lei. (sursa: bnm.md).

Numerarul în casierie și contul NOSTRO la BNM intră în calculul activelor lichide pentru determinarea coeficientului principiului II de lichiditate. În pofida normei rezervelor obligatorii ridicate, banca pune clienții săi într-o situație neplăcută, oferindu-i mai puține resurse financiare sub formă de credite și/sau investiții.

Figura nr. 4: Evoluția normei rezervelor obligatorii în lei moldovenești și valută neconvertibilă pentru perioada Februarie 2015 – Ianuarie 2016.

Sursa: Elaborat de către autor în baza datelor prezentate de BNM.

Elementele politicii monetare – rata de bază

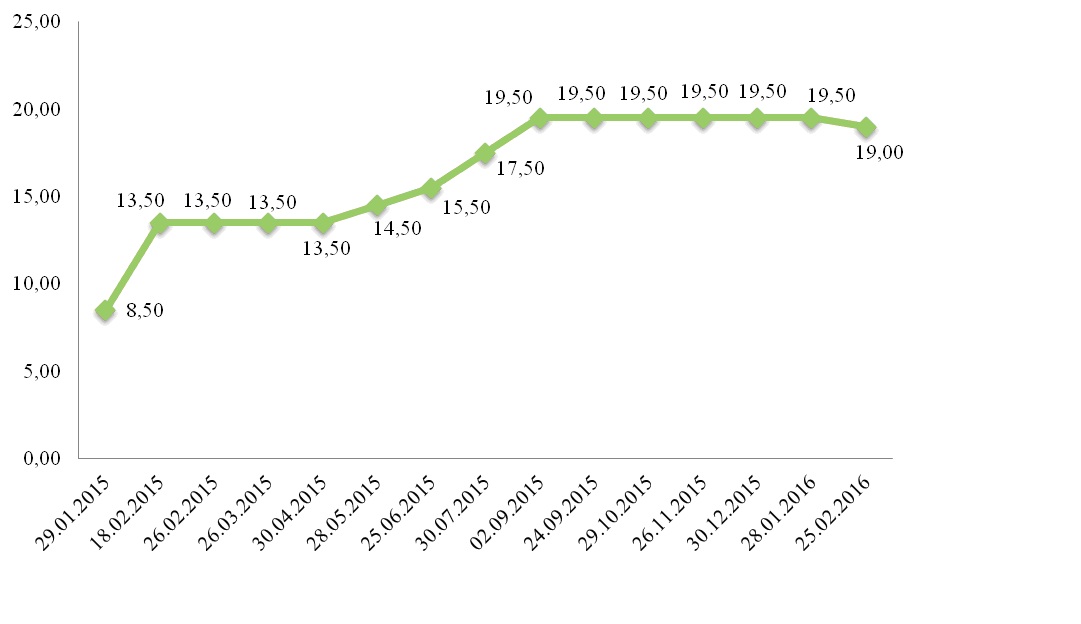
În scopul sterilizării leului și reducerii presiunii asupra cursului de schimb valutar, Banca Națională a majorat rata de bază pînă la 19.5 la sută, și a menținut rata la acest nivel pe parcursul a 6 luni. (Figura nr.5). Urmare a majorării ratei de bază s-au scumpit și resursele atrase de la populație, așadar acesta fiind scopul Băncii Naționale, încurajarea populației de a investi în depozitele bancare. Majorarea ratei de bază a condus și la majorarea ratei la creditele bancare fapt ce duce la diminuarea volumului de credite acordate noi și a provocat înrăutățirea portofoliilor de credite ca urmare a stării economico-financiare slabe a debitorului.

Figura nr. 5: Evoluția ratei de bază pentru perioada Ianuarie 2015 – Februarie 2016 (%).

Sursa: Elaborat de către autor în baza datelor prezentate de BNM.

Din figura nr.5 observăm că pe parcursul anului 2015 rata de bază a fost modificată de 5 ori, de la 8.5 pînă la 19.5 la sută. Pentru a doua oară, băncile licențiate își pun clienții săi într-o situație neplăcută. Pe lîngă faptul că îi pot oferi mai puține resurse financiare, dar și cele oferite sunt la o rată destul de ridicată. Ratele ridicate la credite diminuează cererea acestora și astfel se contractă întreaga economie. La ultima ședință a Consiliului de Administrație a Băncii Naționale care a avut loc pe data de 25.02.2016 s-a luat decizia de a diminua rata de bază cu 0.5 p.p. Această decizie a fost luată pentru relaxarea treptată a politicii monetare care ulterior va duce la renașterea economiei naționale.

Autor: Denis Malendra, economist specializat în activitatea bancară.

Protejaţi-vă cumpărăturile pe Internet cu 3D-Secure de la Moldindconbank!

0

Din 15 martie 2016, toţi utilizatorii de carduri Moldindconbank pot efectua plăţi prin Internet în maximă siguranţă cu serviciul – 3D-Secure.

Indiferent dacă aţi mai efectuat sau nu plăți în mediul online, Moldindconbank oferă acces GRATUIT la serviciul 3D-Secure, pentru ca să fiţi protejaţi de eventuale fraude prin utilizarea neautorizată a cardului Dvs., în cadrul tranzacțiilor online, oriunde în lume s-ar desfășura acestea.

Noua tehnologie este destinată să aducă în lumea virtuală același nivel de securitate ca și în lumea reală, care presupune confirmarea tranzacţiilor cu o parolă de unică folosinţă, generată suplimentar, ori de câte ori se face o plată pe Internet la comercianţii certificaţi la acest serviciu.

Astăzi, peste 350.000 de magazine online din întreaga lume permit plăți utilizând tehnologia 3D-Secure, lista acestora fiind în continuă creştere.  Magazinele online care suportă această tehnologie au afişate pe site logotip-urile:

   –  pentru sistemul de plăţi MasterCard Worldwide;

   –  pentru sistemul de plăţi Visa International.

Activarea 3D-Secure se realizează în momentul efectuării tranzacţiei pe Internet prin identificarea suplimentară a deţinătorului de card utilizând  una din următoarele metode la alegere:

  • prin SMS – cu parola expediată printr-un mesaj, la numărul de telefon mobil înregistrat în baza de date a Băncii,
  • prin Mobile-Banking – cu parola generată în aplicaţia MICB Mobile-Banking, instalată pe telefonul mobil personal,
  • prin ATM – utilizând una din parolele de unică folosinţă generate la bancomatele Moldindconbank.

Înregistrarea sau actualizarea numărului de telefon mobil în baza de date a Băncii poate fi efectuată la distanţă prin activarea serviciului SMS-notificare, sau apelând la Serviciul Suport Carduri /022/ 54 89 40 (24/24).

Începând cu data de 01.09.2016, activarea serviciului 3D-Secure va fi obligatorie pentru toţi clienţii Băncii, până atunci fiecare utilizator de card Moldindconbank va avea la dispoziţie 20 de posibilităţi de amînare a activării serviciului 3D-Secure la efectuarea plăţilor pe Internet.

Mai multe detalii despre utilizarea serviciului 3D-Secure puteţi găsi pe site-ul Băncii www.micb.md sau apelând la Serviciul Suport /022/ 54 89 40 (24/24).

Cumpărăturile online – mai sigure ca niciodată!

(foto) Mobiasbancă susține EXCELENȚA amatorilor de șah

0

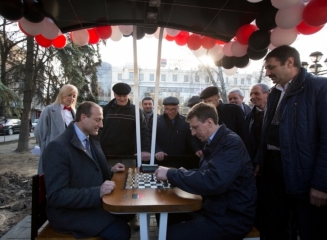
BC „MOBIASBANCĂ – Groupe Société Générale” S.A. a lansat la 18 martie curent un proiect social în beneficiul locuitorilor capitalei prin amenajarea mobilierului urban destinat jocului de şah printre amatori.

Până acum, mai mulţi chişinăuieni joacă şah pe băncile din scuarul ”M.Eminescu”. Fiind amplasat în imediata apropiere de sediul central al Mobiasbancă, aceasta a dorit să asigure condiţii moderne de practicare a şahului printre amatori și să susţină această tradiţie frumoasă, reprezentativă pentru capitală.

Primăria Municipiului Chişinău a susținut imediat această inițiativă și a permis instalarea a două ansambluri mobiliere dedicate jocului de şah, fiecare compus dintr-o masa cu două scaune, care sunt iluminate pe timp de noapte graţie unui panou fotovoltaic bazat pe energia solară.

La eveniment au participat principalii beneficiari – locuitorii oraşului Chişinăului, amatori ai șahului, susţinuţi de arbitrii şi şahiştii profesionişti ai Asociaţiei Municipale de Şah. Amatorii au avut ocazia să concureze direct cu campionii naționali la șah în cadrul jocurilor blitz, câştigătorii fiind premiaţi de către bancă cu cadouri simbolice.

Preşedintele Comitetului de Direcţie Mobiasbancă, CEO, Ridha Tekaia s-a adresat celor prezenţi cu un mesaj:

”Toate acţiunile noastre sociale au o continuitate şi o corelare logică cu angajamentul băncii față de societate şi valorile împărtăşite, urmând principiul de a sprijini comunitatea în care activăm. Şi în acest proiect am avut grijă să aducem un beneficiu societăţii – să creăm condiții moderne șahiștilor amatori și să protejăm mediul ambiant, folosind panourile fotovoltaice pentru asigurarea iluminării pe timp de noapte a meselor pentru şah.”

Prezent la eveniment, Primarul Municipiului Chișinău, Dorin Chirtoacă, a mulțumit conducerii băncii pentru această inițiativă binevenită și a punctat că este un prim pas, motivator, pentru a continua amenajarea scuarului.

Preşedintele Asociaţiei Municipale de Şah, Valeriu Coadă, a menţionat că apreciază implicarea băncii pentru susținerea șahului în Republica Moldova și astfel, tânăra generație este încurajată să practice acest joc nobil al logicii.

În același context, Mobiasbancă a fost sponsorul turneului pentru copii “Memorialul V.Cebanenco — 2016”, desfășurat în perioada 11-12 martie curent și a oferit mai multe seturi de șah școlii nr.86 din Chișinău, care găzduiește Şcoala sportivă specializată de șah nr.7.

BC „MOBIASBANCĂ – Groupe Société Générale” S.A., parte a unui grup financiar internaţional şi un actor activ în viaţa societăţii, îşi asumă angajamentul pentru dezvoltarea durabilă a comunităţii, sprijinind mai  multe proiecte şi iniţiative cu caracter sportiv, educativ şi cultural, inclusiv protejarea mediului ambiant şi promovarea proiectelor de eficienţă energetică durabilă.

Venituri din dobânzi, taxe și comisioane, diferențe de curs de schimb – cât a câștigat fiecare bancă în primele 2 luni ale anului?

0

Banca Națională a Moldovei a publicat raportul financiar pentru sistemul bancar la data de 29 februarie 2016. Astfel, sistemul bancar al Republicii Moldova a generat în primele 2 luni ale anului curent un profit cumulat de 320,6 milioane lei.

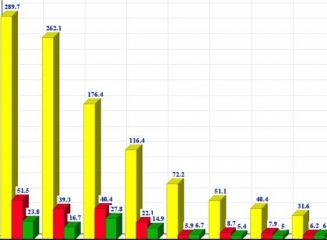
Principalele surse de venituri ale băncilor comerciale în ianuarie-februarie 2016 au constituit: veniturile din dobânzi (1,08 miliarde lei), veniturile din taxe și comisioane (189,5 milioane lei) și diferențele de curs de schimb (110,3 milioane lei).

La capitolul venituri din dobânzi lider este Moldova Agroindbank (289,7 milioane lei), urmată de Moldindconbank (262,1 milioane lei) și Victoriabank (176,4 milioane lei).

Taxele și comisioanele au adus cele mai multe venituri următoarelor instituții financiare: Moldova Agroindbank (51,5 milioane lei), Victoriabank (40,4 milioane lei) și Moldindconbank (39,3 milioane lei).

Operațiunile pe piața valutară au generat cele mai mari câștiguri nete pentru Victoriabank (27,8 milioane lei), Moldova Agroindbank (23,8 milioane lei) și Moldindconbank (16,7 milioane lei).

Vedeți în continuare tabelul și graficul ce ilustrează tipurile de venituri și rezultatul obținut de fiecare instituție financiară în primele 2 luni ale anului curent (2016).

Săptămâna Educaţiei Financiare! Un grup de copii au învățat de la angajaţii Victoriabank ce înseamnă banii

0

Victoriabank a considerat întotdeauna implicarea în activităţile culturale şi sociale ale comunităţii drept una dintre priorităţile sale.

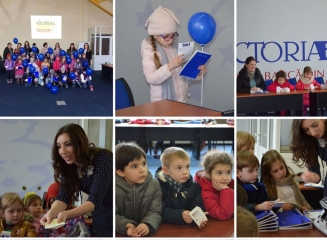
În perioada 14-20 martie, în contextul desfășurării “Săptămânii Internaţionale a Educaţiei Financiare”, care are ca scop îndrumarea copiilor şi tinerilor în ştiinţa despre gestionarea, economisirea şi înmulţirea banilor, precum şi incluziunea financiară a elevilor, Victoriabank a organizat un eveniment surpriză pentru un grup de 28 de copii cu vârsta de 5-7 ani.

Micuții au avut parte de o excursie organizată în sediul central al Victoriabank, iar angajaţii băncii au susţinut şi un curs educativ despre apariţia banilor, simbolurile şi valoarea monedei naţionale, precum şi despre cel mai inovativ mijloc de păstrare şi gestionare a mijloacelor băneşti – cardurile bancare.

Activităţile interactive, bazate pe întrebări şi răspunsuri, au avut un efect pozitiv asupra percepţiei pe care o au copiii despre bani şi importanţa acestora.

Spre finalul excursiei, micii invitaţi au primit şi cadouri din partea Victoriabank.

Cu ocazia “Săptămânii Internaţionale a Educaţiei Financiare” Victoriabank a lansat depozitul Young, cu termen de până la 60 de luni, rata dobânzii de 18,25% şi cu posibilitatea efectuării vărsămintelor suplimentare.

Revista Global Finance a ales cele mai bune bănci din 21 de țări din Europa Centrală și de Est, inclusiv din Moldova

0

Revista Global Finance a numit cele mai bune bănci din piețele emergente din Europa Centrală și de Est pentru anul 2016 (The World’s Best Emerging Markets Banks in Central & Eastern Europe 2016).

Editorii Global Finance, împreună cu analiștii din industrie, directorii executivi și consultanții bancari, au selectat cele mai bune bănci din regiune (Europa Centrală și de Est) și în particular în 21 de țări.

Criteriile principale pentru alegerea câștigătorilor au fost creșterea activelor, profitabilitatea, relațiile strategice, deservirea clienților, competitivitatea prețurilor și produsele inovaționale. De asemenea rezultatele au fost influențate și de un sondaj efectuat printre cititorii corporativi ai revistei Global Finance.

Acesta este cel de-al 23-lea an când revista financiară selectează performerii din domeniul bancar în piețele emergente.

Câștigătorul regional pentru Europa Centrală și de Est a fost numit grupul austriac Erste Group.

Cea mai bună bancă din Moldova, conform specialiștilor de la Global Finance, a fost aleasă Moldova Agroindbank.

Câștigătorii din țările vecine, România și Ucraina, sunt BRD – Groupe Societe Generale și Alfa Bank Ukraine.

Vedeți în continuare câștigătorii selcetați de Global Finance pentru 21 de țări din Europa Centrală și de Est.

(grafic) Structura depozitelor atrase de la populație la 29.02.2016

0

Banca Națională a Moldovei a publicat informația privind structura depozitelor din sectorul bancar la data de 29.02.2016. Astfel, la sfârșitul lunii februarie a anului curent soldul total al depozitelor persoanelor fizice a constituit 35,6 miliarde lei, dintre care 17 miliarde sunt depozitele plasate în lei, iar 18,6 miliarde lei – cele în valută.

80% din depozite sau echivalentul a 28,5 miliarde lei constituie depozitele la termen cu dobândă, în timp ce depozitele la termen fără dobândă – 19,8 milioane lei.

Soldul depozitelor la vedere depășea volumul de 7,1 miliarde lei la sfârșitul lunii februarie, dintre acestea 3,1 miliarde lei sunt plasate fără dobândă și 4 miliarde lei – cu dobândă.

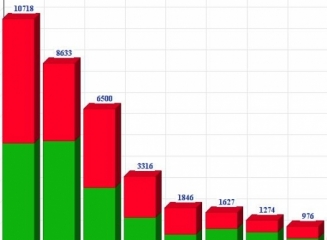
Cel mai mare sold total al depozitelor atrase de la populație se atestă la Moldova Agroindbank – 10,7 miliarde lei. MAIB este urmată de către Moldindconbank (8,6 miliarde lei) și Victoriabank (6,5 miliarde lei). În continuare urmează Mobiasbancă Groupe Societe Generale (3,3 miliarde lei), Eximbank Gruppo Veneto Banca (1,8 miliarde lei), ProCredit Bank (1,6 miliarde lei) și FinComBank (1,3 miliarde lei).

Privind la depozitele atrase în moneda națională (MDL), lider este Moldindconbank (4,98 miliarde lei), urmat la mică distanță de Moldova Agroindbank (4,87 miliarde lei). Locul 3 este ocupat de Victoriabank, unde soldul depozitelor în lei acceptate de la persoane fizice depășește 2,8 miliarde lei.

La capitolul depozitelor atrase în valută de la populație primul loc este ocupat de MAIB (echivalentul a 5,8 miliarde lei), urmează Victoriabank (3,69 miliarde lei) și Moldindconbank (3,65 miliarde lei).

Vedeți în continuare graficul și tabelul cu informații detaliate privind structura depozitelor din sectorul bancar al țării noastre.