Acasă Blog Pagina 535

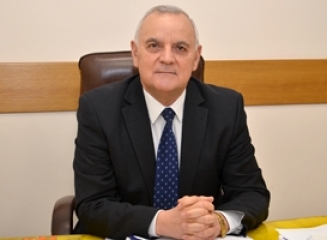
Valerian Mîrzac (Moldindconbank): „Găsirea unui investitor strategic nu este legată de necesitatea atragerii capitalului suplimentar”

0

Vă prezentăm în continuare un interviu acordat publicației Экономическое Обозрение (Logos Press) de către Valerian Mîrzac, Președintele Consiliului Moldindconbank, în care dumnealui povestește despre starea sistemului bancar, evoluția băncii, relația cu organizațiile financiare internaționale, acționarii băncii și decizia de a atrage un investitor strategic. Sursa: infotag.md.

– Domnule Mîrzac, astăzi în mass-media se vorbeşte destul de des despre sistemul bancar din Republica Moldova şi, de cele mai multe ori, nu în plan pozitiv. Dvs., ca persoană ce cunoaşte situaţia din interior, cum apreciaţi sectorul bancar la momentul actual?

Valerian Mărzac: Vorbind despre sistemul bancar din Republica Moldova, nu putem să ne referim la ele separat de acele evenimente ce au loc astăzi în ţară şi în regiune. Iar aceste evenimente, spre regret, în mare parte nu pot fi catalogate drept pozitive. În primul rând, este vorba de criza financiară mondială, care a trecut de la starea acută la cea cronică, iar din acest motiv influenţa negativă, inclusiv asupra economiei Republicii Moldova, este destul de mare. Afară de problemele mondiale şi regionale binecunoscute, Moldova s-a confruntat şi cu un şir de provocări interne, care, într-un final, au rezultat în recesiune şi scăderea produsului intern brut în anul 2015 cu 0,5%, devalorizarea considerabilă a monedei naţionale, accelerarea inflaţiei anuale până la 13,6% şi alte tendinţe negative. Este evident că aceste şi alte fenomene neplăcute au influenţat negativ sectorul bancar al ţării, care a pierdut într-o anumită măsură încrederea cetăţenilor.

– Dar cunoscutul „miliard” a avut vreo influenţă asupra situaţiei generale?

– A influenţat şi, din păcate, influenţa lui nu s-a limitat doar la pierderile băneşti pentru ţară. În opinia mea, pierderile de reputaţie pentru Republica Moldova şi pentru sectorul financiar pot fi chiar şi mai mari. Problemele în negocierile cu Fondul Monetar Internaţional şi cu alţi parteneri de dezvoltare sunt legate şi de acest „miliard”. În acelaşi timp, simţim o anumită răceală din partea partenerilor externi faţă de ţară, în general, şi faţă de piaţa bancară, în particular.

Pe acest fundal negativ sectorul bancar a dat dovadă de o stabilitate bună, continuă să genereze profit şi chiar să se dezvolte. Astfel, în anul trecut şi în primul trimestru al anului curent, activele, portofoliile de credite şi de depozite continuă să crească. Suficienţa capitalului constituie 27,8%, ceea ce este cu mult mai mare decât nivelul minim admis de BNM (16%) şi de recomandările Basel. Însă, trebuie să recunoaştem, cota creditelor neperformante în acest an este în creştere, confirmând tendinţele negative existente în economia naţională.

– Cum se dezvoltă Moldindconbank în acest context?

– Dacă ne vom uita la structura activelor şi obligaţiunilor în dinamica anuală din ultimii cinci ani, inclusiv şi pentru anul 2015, vom vedea că Moldindconbank a întreprins multe acţiuni concrete pentru consolidarea sa şi pentru atingerea unei situaţii financiare stabile. În această perioadă ritmul de dezvoltare a băncii a fost cu mult mai mare decât media pe sistem, inclusiv şi faţă de principalii concurenţi. Capitalul normativ total al băncii a crescut în această perioadă de 2,5 ori şi la moment a ajuns la peste 1,5 mlrd. lei. Chiar şi în 2015, activele băncii s-au majorat cu 17,7%, depozitele – cu 31,1%, creşterea portofoliului de credite al Moldindconbank a asigurat mai bine de jumătate din creşterea creditelor în sistemul bancar. După o asemenea creştere rapidă, în primul trimestru al anului 2016 banca s-a dezvoltat în sistem într-un ritm mediu. Totodată, vreau să menţionez că în această perioadă a anului curent Moldindconbank a obţinut cel mai mare profit în sistemul bancar până la formarea rezervelor şi impozitare – 218 mil. lei. Din acest profit două treimi au fost direcţionate în „rezervele pentru posibile pierderi”. În aceste „vremuri tulburi”, conducerea băncii încearcă să direcţioneze cât mai multe mijloace spre formarea rezervelor, deoarece prezenţa acestora sporeşte nivelul de protejare a băncii şi clienţilor săi faţă de fenomenele de criză. De asemenea, Moldindconbank dispune astăzi de cea mai mare şi mai dezvoltată reţea – 191 de filiale şi agenţii pe întreg teritoriul ţării, deservind aproape jumătate de milion de persoane fizice şi juridice. Moldindconbank este o bancă de sistem a Republicii Moldova care deserveşte şi creditează toate ramurile economiei, precum şi îndeplineşte un rol social semnificativ.

– Vorbind despre creditare, ce părere aveţi despre faptul că unii experţi acuză băncile că parazitează pe valorile mobiliare de stat, în loc să crediteze economia?

– Am răspuns parţial la această întrebare atunci când am prezentat cifrele de creştere a portofoliului de creditare al băncii pentru anul 2015. Categoric nu sunt de acord cu afirmaţiile precum că băncile sunt interesate doar de câştigul momentan. De la fondare şi până în prezent, Moldindconbank este un creditor activ al economiei. Banca noastră deţine aproximativ a patra parte din piaţa creditară bancară. Cota portofoliului de credite în toate activele constituie 55%, ceea ce este unul dintre cei mai mari indici în sistemul bancar. Totodată, orice bancă trebuie să se gândească la diversificarea activelor. În orice ţară valorile mobiliare de stat reprezintă unele dintre activele cele mai lichide şi mai sigure. Consider că Moldindconbank a procedat corect şi astăzi are cel mai mare portofoliu de VMS, în acest fel instituţia este cea mai mare bancă creditoare a Guvernului. Sectorul bancar trebuie să susţină statul în aceste timpuri grele. Căci aceasta înseamnă achitarea la timp a pensiilor, salariilor şi îndemnizaţiilor sociale. Desigur, înţelegem că pentru noi acesta este un fenomen temporar, iar statul în orice caz trebuie să-şi balanseze bugetul nu din contul creşterii continue a datoriei de stat. Unii „experţi guru” repetă în presă cuvintele anumitor bancheri despre posibila incapacitate a statului să-şi îndeplinească obligaţiunile privind valorile mobiliare. În calitate de cetăţean al acestei ţări şi de bancher care se bazează în deciziile sale pe analiza detaliată şi pe intuiţie, vreau să spun că pentru stat ajutorul băncilor prin mecanismul VMS este acum foarte important şi oportun. Banca va continua să susţină statul, reieşind din posibilităţile sale şi ţinând cont de toate riscurile. Este alegerea noastră, justificată din punct de vedere economic. Însă activitatea creditării depinde nu doar de dorinţa băncii de a credita, dar şi de posibilitatea agenţilor economici de a atrage credite şi de a promova proiecte cu perspectivă şi profitabile pentru ei. Desigur, în timpul scăderii activităţii economice şi a creşterii dobânzilor la credite scade brusc şi numărul celor care solicită credite. Aşteptăm ca începerea micşorării ratelor dobânzilor la principalele instrumente ale politicii monetare, întreprinsă de Banca Naţională a Moldovei ca urmare a scăderii inflaţiei anuale până la 9,4%, va determina micşorarea ratelor la depozite şi la credite şi, respectiv, va spori interesul agenţilor economici şi persoanelor fizice faţă de creditare. În perioada martie-mai a anului curent s-a observat deja tendinţa de micşorare a ratelor dobânzilor la VMS şi la noile credite acordate. În opinia noastră, în primul rând va creşte cererea la creditele în lei moldoveneşti, iar cea mai slabă cerere va fi la creditele în euro, din cauza volatilităţii relativ înalte a cursului de schimb.

– Revenind la „miliard”, s-ar putea repeta oare aşa ceva? În ce măsură astăzi BNM ţine sub control situaţia în sectorul bancar şi cum apreciaţi calitatea supravegherii?

– În primul rând, nu aş acuza doar Banca Naţională a Moldovei de admiterea furtului „miliardului”. Cred că în Moldova acest lucru a fost posibil din cauza mai multor factori şi, în opinia mea, un rol important l-a avut situaţia politică care s-a creat pe atunci în ţară. În acelaşi timp, cred că toţi au tras concluziile – Parlamentul, Guvernul, BNM, băncile, precum şi partenerii de dezvoltare. Începând cu iunie 2015, BNM a instituit supravegherea specială la trei bănci din sistem, a căror cotă totală constituie aproximativ 67% din întreaga piaţă financiară. Această supraveghere permite urmărirea activităţii acestor bănci, practic, în regim de timp real, iar, la necesitate, chiar şi implicarea în activitatea curentă a acestor instituţii financiare. În rezultat, câteva săptămâni în urmă, Ambasadorul SUA în Moldova, iar recent şi guvernatorul BNM au menţionat că situaţia în aceste trei bănci nu poate fi comparată cu situaţia celor trei bănci lichidate. Desigur, eu, ca reprezentant al băncii comerciale, aş vrea ca supravegherea din partea BNM să aibă anumite limite rezonabile. Însă noi avem o atitudine înţelegătoare faţă de astfel de cerinţe înalte faţă de băncile din sistem, mai ales că sunt dictate şi de către organizaţiile financiare internaţionale şi sunt legate, în primul rând, de calitatea componenţei acţionarilor.

– Dvs. vă întâlniţi cu reprezentanţii organizaţiilor financiare internaţionale şi, dacă da, care sunt relaţiile cu ei?

– Printre băncile moldoveneşti Moldindconbank are cel mai mare volum de împrumuturi atrase din partea organizaţiilor financiare internaţionale. Acest lucru vorbeşte despre încrederea din partea acestor instituţii, precum şi de nivelul înalt al relaţiilor cu banca.

În ultimul timp, împreună cu domnul Leonid Talmaci ne-am întâlnit cu şeful delegaţiei UE în Moldova, cu şefii reprezentanţelor Băncii Mondiale şi FMI în Moldova, nemaivorbind de nenumăratele întâlniri cu directorul regional al BERD, precum şi cu reprezentanţii FMO. Ei au avut un rol deosebit în dezvoltarea băncii şi prin programele lor investiţionale au susţinut Moldindconbank şi agenţii economici care beneficiază de serviciile noastre. Conducerea băncii a avut întrevederi şi cu reprezentanţii Ambasadelor SUA şi Germaniei. Discuţiile şi întâlnirile cu reprezentanţii organizaţiilor financiare internaţionale se desfăşoară diplomatic, într-un mod deschis, constructiv şi noi găsim la ei mai multă înţelegere decât la alţii, fapt confirmat încă o dată de întâlnirile noastre recente la adunarea anuală a BERD, pentru care noi suntem recunoscători.

– Vorbind despre supravegherea activităţii băncilor, nu putem trece pe lângă cerinţa FMI faţă de autorităţile Moldovei referitor la transparenţa acţionarilor. La una dintre bănci au fost deja blocaţi acţionarii care deţin peste 40% din acţiuni. Nu vă temeţi că s-ar putea întâmpla ceva asemănător şi la banca dvs.?

– În prezent Moldindconbank are peste 900 de acţionari, dintre care 21 deţin o cotă mai mare de 1%. Această informaţie, inclusiv beneficiarii efectivi, este deschisă pentru fiecare, fiind plasată pe site-ul oficial al băncii. Practic, nu s-au produs nici un fel de modificări în componenţa acţionarilor încă din 2009, când, la recomandarea BERD referitor la transparenţă, acţionarii băncii, înregistraţi în jurisdicţii off-shore, au trecut procedura de de-off-shorizare. De atunci, acţionarii băncii sunt transparenţi până la beneficiarii efectivi. Până în prezent BNM nu a înaintat pretenţii oficiale către acţionarii băncii, deşi noi cunoaştem cerinţele FMI faţă de autorităţile Republicii Moldova în acest domeniu: deja nu mai este suficient să ştii beneficiarul efectiv al oricărui acţionar, aceşti beneficiari trebuie să treacă procedura de verificare şi aprobare a BNM, abia după aceasta pot deveni acţionari cu drepturi depline ai băncii comerciale. Acest lucru va însemna că BNM va confirma statutul deplin al oricărui acţionar al băncii, indiferent de cota în capitalul social.

– Poate că e corect aşa? Pentru că, să admitem, despre Moldindconbank se spune că aparţine lui Veaceslav Platon, iar o parte din acţionarii nominali sunt pur şi simplu un paravan?

– În prezent, din informaţia accesibilă băncii şi pe care o deţine chiar şi BNM reiese că Veaceslav Platon controlează direct şi indirect până la 4,5% din acţiunile băncii. Trebuie să recunoaştem că informaţia care circulă în presă în această privinţă creează anumite dificultăţi în activitatea băncii, iar domnului Platon – reclamă gratuită (zâmbeşte). Aceste probleme au fost discutate şi la BNM. S-a ajuns până la aceea că, într-un anumit moment, i-am spus domnului Platon că, din cauza lui, banca are o serie de probleme şi i-am propus să-şi vândă acţiunile la bursă, iar el a fost de acord. Însă, spre regret, deocamdată nu sunt cumpărători interesaţi, care să corespundă cerinţelor BNM.

– Dvs. personal, în business, sunteţi legat de domnul Platon? Sincer.

– Eu o să vă ofer informaţia, iar dvs. chibzuiţi de sine stătător. În anul 1992 am devenit acţionar al Moldindconbank. În aprilie 1997 acţionarii mi-au încredinţat funcţia de preşedinte al Consiliului (până atunci am fost vicepreşedinte al Consiliului), fapt pentru care le sunt recunoscător. Veaceslav Platon a devenit acţionar al băncii mai târziu, în 1999. În business noi niciodată nu am avut nimic în comun. Afară de aceasta, eu sunt singurul acţionar care, împreună cu firma mea de familie SC „MVI” SRL,în aprilie 2008, potrivit procedurii în vigoare, am fost confirmat de Consiliul Administrativ al BNM drept acţionar ce deţine o cotă substanţială în capitalul Moldindconbank (la acel moment cota substanţială constituia peste 5%). Mai mult, în anii 2008-2009 această problemă a fost examinată şi de BERD, care nu a avut nicio întrebare în această privinţă. Însă, după cum se ştie, presa întotdeauna are dreptul să se exprime mai liber. Concluziile vă aparţin.

– Cum apreciaţi situaţia pieţei acţiunilor bancare?

– Se observă o situaţie paradoxală. A trecut destul de mult timp de la criza din 2008-2009, iar piaţa nu s-a restabilit. Investitorii de portofoliu străini, la fel ca şi cei locali, nu au mai revenit pe această piaţă. Deşi şi până la începerea procedurii de lichidare a trei bănci cunoscute şi după, majoritatea băncilor generează un profit bun, patru cele mai mari bănci achită anual dividende, însă pe piaţa de valori aşa şi nu se observă un rulaj al acţiunilor băncilor, în accepţie clasică.

Se pare că problema are rădăcini mai adânci. În opinia mea, astfel de factori precum pierderea încrederii în piaţa moldovenească, sistemul dur şi complicat al deţinerii şi al rulajului acţiunilor băncilor, precum şi volumul mic al pieţei determină ca acţiunile băncilor să fie puţin atractive, inclusiv pentru investitorii strategici, lucru pe care noi l-am simţit din experienţă proprie. Presupun că, cu timpul, regulile actuale vor fi îmblânzite, economia se va activa, băncile vor confirma un trend pozitiv pe toate direcţiile şi piaţa acţiunilor bancare se va restabili, fapt ce va influenţa pozitiv asupra competitivităţii sectorului bancar prin atragerea investiţiilor.

– Este adevărat că Moldindconbank vrea să atragă un investitor strategic?

– Această informaţie este absolut adevărată, fapt despre care banca a informat societatea prin intermediul presei. Consider că atragerea unui investitor strategic cu reputaţie internaţională va avea un efect pozitiv asupra dezvoltării ulterioare a Moldindconbank şi a sectorului financiar-bancar al ţării, în general. Înţelegând că timpul acţionarilor neinstituţionali ai instituţiilor financiare se apropie de sfârşit în Republica Moldova, precum şi faptul că cerinţele BNM se vor înăspri în continuare, m-am consultat cu un şir de acţionari şi am ajuns la opinia comună referitoare la necesitatea atragerii unui investitor strategic cu o cotă care să depăşească 50% din capitalul social. Acest lucru poate fi realizat prin vânzarea directă a acţiunilor din partea acţionarilor existenţi sau prin emisiunea suplimentară de acţiuni. Vreau să clarific din start că găsirea unui investitor strategic nu este legată de necesitatea atragerii capitalului suplimentar, ci doar de dorinţa de a atrage un acţionar majoritar, acceptat de BNM.

– Procesul de atragere a investitorului strategic a fost iniţiat de BNM sau de bancă însăşi?

– Acest proces a fost iniţiat exclusiv de către mine la sfârşitul anului 2015 din motivele enunţate mai sus. Despre aceasta am anunţat la şedinţa din decembrie a Consiliului băncii. În anul curent au urmat paşi concreţi pe această direcţie.

Am informat conducerea BNM despre intenţiile noastre şi am primit recomandările corespunzătoare, inclusiv referitor la consultantul financiar, care va fi atras în vederea accelerării acestui proces. Problema a fost acceptată de Consiliul băncii şi la adunarea extraordinară a acţionarilor din 20 aprilie 2016. La momentul actual am desfăşurat deja negocieri cu un şir de bănci şi în timpul apropiat aşteptăm anumite rezultate. În cadrul vizitei mele la adunarea anuală a BERD la Londra, au fost desfăşurate 11 întrevederi, inclusiv şi în această privinţă, cu bănci europene şi organizaţii financiare mari. Banca a primit un şir de oferte din partea unor instituţii financiare europene cunoscute, care vor să intre în rolul de consultant financiar.

De asemenea, vreau să menţionez că, până va fi identificat potenţialul investitor strategic, marii acţionari sunt gata să-şi transmită acţiunile pe un termen de câţiva ani în trustul unei companii internaţionale, acceptată de BNM, deoarece procesul de intrare a investitorului strategic necesită timp şi siguranţă.

Sursa text și imagine: infotag.md
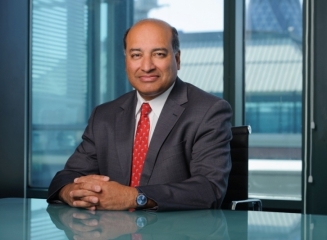
Suma Chakrabarti a primit încă un mandat de 4 ani pentru șefia BERD

Britanicul Suma Chakrabarti a fost desemnat săptămâna trecută pentru al doilea mandat de patru ani în funcția de președinte al Băncii Europene pentru Reconstrucție și Dezvoltare (BERD), post pentru care a concurat și fostul guvernator al Băncii Centrale a Poloniei, Marek Belka, informează Agerpres cu referire la Reuters.

Chakrabarti, care a obținut aproximativ 90% din voturile acționarilor prezenți la reuniunea anuală a BERD, a declarat că instituția trebuie să își mențină prezența în Rusia, unde a suspendat acordarea de noi împrumuturi după ce Occidentul a impus sancțiuni Moscovei ca urmare a crizei din Ucraina.

„Vom avea nevoie întotdeauna de o prezență acolo pentru că Rusia este o țară importantă pentru noi. Trebuie să ne păstrăm legăturile cu sectorul privat din Rusia, cu administrația din Rusia precum și să discutăm despre o gamă largă de aspecte care depășesc acordarea de noi credite”, a spus Suma Chakrabarti, 57 de ani, fost funcționar de rang înalt.

Înființată în 1991, BERD sprijină dezvoltarea economiilor de piață și a democrației în statele din Europa Centrală până în Asia Centrală. BERD este deținută de 64 de state și două instituții interguvernamentale (Uniunea Europeană și Banca Europeană de Investiții).

În ultimii ani, BERD și-a extins aria de operațiuni pentru a include Mongolia, Turcia, Marocul, Egiptul, Tunisia și Iordania. În plus, sub mandatul lui Suma Chakrabarti, BERD a început să investească în țări din zona euro afectate de criză datoriilor precum Grecia și Cipru și de asemenea a lansat un plan destinat ajutării țărilor afectate de criza refugiaților.

În prezent, BERD investește aproximativ nouă miliarde de euro pe an în 36 de țări începând din Maroc și până în Mongolia.

Într-un interviu acordat înaintea reconfirmării, Chakrabarti a declarat că va recomanda boardului oprirea expansiunii rapide a băncii din ultimii ani în favoarea unui accent sporit pe investițiilor verzi și cooperării cu alte bănci de dezvoltare, cum este noua Bancă Asiatică pentru Investiții în Infrastructura (AIIB).

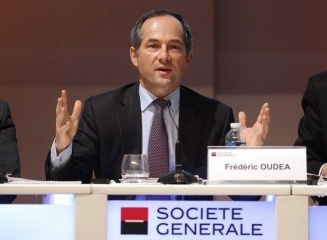
Frederic Oudea: „Să faci aluzie că Societe Generale este în centrul evaziunii fiscale este ceva fals şi nejustificat”

0

Şeful Societe Generale, Frederic Oudea, a răspuns recent întrebărilor senatorilor francezi determinate de dezvăluirile din scandalul Panama Papers, respingând acuzaţiile că banca ar fi implicată în evaziune fiscală, scrie capital.ro cu referire la Reuters.

Potrivit unor informaţii publicate anterior în cotidianul francez „Le Monde”, Societe Generale ocupă poziţia a patra în topul băncilor care au creat cele mai multe societăţi offshore prin intermediul cabinetului de avocatură panamez Mossack Fonseca, după grupul bancar britanic HSBC şi băncile elveţiene UBS şi Credit Suisse. Şi alte bănci franceze – BNP Paribas, Credit Agricole şi Credit Mutuel – sunt acuzate că ar avea relaţii cu paradisurile fiscale.

Frederic Oudea este acuzat de senatori că i-ar fi indus în eroare în 2012, când a declarat că SocGen şi-a închis operaţiunile din Panama şi alte paradisuri fiscale. La audierea publică de miercuri, Oudea a reafirmat că, începând din 2012, banca nu mai are în Panama birouri sau angajaţi.

„Să faci aluzie că Societe Generale este în centrul evaziunii fiscale este ceva fals şi nejustificat”, a afirmat Oudea.

Senatorul care a condus Comitetul Senatului care a analizat în 2012 relaţiile SocGen cu paradisurile fiscale, Philippe Dominati, a afirmat că nu există motive pentru a-l acuza pe Oudea că ar fi dezinformat Senatul în timpul audierilor din 2012.

Şeful Societe Generale le-a spus senatorilor că din 2012 banca nu a deschis nici o companie offshore înregistrată în Panama pentru a gestiona averile clienţilor folosind firma Mossack Fonseca, cu o singură excepţie temporară. A fost înfiinţată o societate pentru un cetăţean de naţionalitate belgiană, cu rezidenţa fiscală în Elveţia. Compania a fost închisă după trei luni, deoarece clientul a decis să nu o folosească, a explicat Frederic Oudea.

Acesta a adăugat că înainte de 2012 SocGen a deschis o serie de structuri offshore folosind Mossack Fonseca. În prezent, banca are 66 de conturi active de clienţi legate de Mossack Fonseca, dar acestea sunt legale şi transparente din punct de vedere fiscal, a dat asigurări şeful grupului bancar francez.

În aprilie, sediul central al Societe Generale a fost percheziţionat în cadrul anchetei preliminare demarate de Parchetul francez pentru „fraudă fiscală agravată”, ca urmare a dezvăluirilor din scandalul Panama Papers, a anunţat un purtător de cuvânt al băncii.

Conform „Le Monde”, Societe Generale deţine 979 de societăţi offshore înfiinţate în paradisuri fiscale cu ajutorul cabinetului de avocatură Mossack Fonseca. Cotidianul subliniază că, deşi ritmul de înfiinţare a societăţilor offshore a încetinit după 2012 şi o serie de structuri au fost închise, „aproximativ 100 dintre entităţile înfiinţate de Societe Generale prin intermediul Mossack rămân active”. Un număr similar de structuri au fost cedate altor gestionari şi îşi continuă activităţile.

În replică, Societe Generale afirmă că, începând din 2012, nu mai deţine, direct sau indirect, nicio societate activă în statele sau teritoriile non-cooperante.

„Structurile la care se face referire în media nu sunt deţinute de Societe Generale, ci de clienţii săi. Chiar dacă legislaţia franceză nu prevede nicio restricţie privitoare la relaţiile cu clienţii din aceste jurisdicţii, Societe Generale a adoptat de mai mulţi ani o politică proactivă pentru a se asigura că activităţile sale respectă cele mai ridicate standarde în materie de luptă împotriva fraudei şi evaziunii fiscale”, se arată într-un comunicat al băncii franceze.

BNM anunță „Ziua ușilor deschise” pentru data de 6 iunie 2016

0

La 6 iunie 2016, la Banca Națională a Moldovei se va desfășura Ziua ușilor deschise, anunță un comunicat de presă al instituției. 

Doritorii de a vizita banca centrală vor avea prilejul să vadă sala de expoziții a acesteia și să audieze o scurtă prezentare la subiectul financiar-bancar.

Ținînd cont de specificul activității unei bănci centrale și, respectiv, de condițiile de securitate ale acesteia, persoanele interesate se pot adresa în prealabil la numărul de telefon: 022 822 410 pentru a se înregistra pe listele de constituire a grupurilor.

Accesul în bancă va fi posibil doar conform listei, la prezentarea actelor de identitate.

Vizitele sunt preconizate la orele: 10.00, 11.00, 14.00, 15.00 și 16.00.

Inovaţii pe piaţa transferurilor bancare – www.transfer.md

0

În premieră pentru Moldova, a fost lansat site-ul www.transfer.md prin intermediul căruia oricine poate efectua un transfer de bani de pe cardul personal pe orice alt card bancar din lume, indiferent de banca emitentă. 

Noile oportunităţi se datorează dezvoltării de către Moldindconbank a tehnologiei de transferuri între carduri – Transfer P2P, care de acum încolo este disponibilă tuturor utilizatorilor de carduri MasterCard şi VISA emise de băncile din Moldova şi din străinătate*.

Astfel, oricine poate transfera bani, rudelor sau prietenilor, oricând apare necesitatea. Tot de ce aveţi nevoie este un dispozitiv conectat la Internet şi numărul cardului destinatarului (MasterCard sau VISA).

Avantajele serviciului Transfer P2P:

✓  acces nelimitat prin Internet 24/24;

✓  comod şi simplu în utilizare (fără login şi parolă);

✓  posibilitatea transferării banilor în orice valută la alegere (MDL / EUR / USD)**;

✓  banii sunt transferaţi în regim real***;

✓  siguranţă oferită de tehnologia 3D-Secure.

La efectuarea unui transfer P2P unde participă un card emis peste hotare este necesară înregistrarea cardului expeditorului (cu excepţia cardurilor Moldindconbank). Înregistrarea poate fi efectuată GRATUIT în orice subdiviziune Moldindconbank, prezentând actul de identitate şi cardul/cardurile de pe care urmează să efectuaţi transferurile. Pentru efectuarea operaţiunilor ulterioare de transfer P2P nu este necesară înregistrarea repetată a cardului.

Doritorii de a efectua un transfer de bani prin intermediul www.transfer.md pot beneficia de suport tehnic și informaţional (24/24) apelând la numărul de tel. (0 22) 54-89-40.

Moldindconbank aplică limite tranzacționale și percepe comisioane de la expeditor în conformitate cu Tarifele băncii.****

Transfer P2P – mai simplu decât vă imaginaţi!

________________________________________________________________________________________________________

* Transferuri P2P de pe cardurile VISA emise de băncile străine nu sunt permise de către Visa International.

** În cazul în care, valuta în care se face transferul diferă de valuta contului cardului destinatar, convertirea valutară se face automat, în concordanţă cu regulile şi tarifele aferente acestui tip de tranzacţii a băncii emitente a cardului.

*** Moldindconbank nu poartă răspundere de termenii și modul de alimentare a cardurilor emise de alte bănci din Republica Moldova şi din străinătate.

**** Moldindconbank nu poartă răspundere pentru valoarea şi modul de percepere a comisioanelor de către banca beneficiarului şi/sau banca expeditorului.

Timp de un an europenii au făcut peste 3 miliarde de tranzacții cu cardurile VISA de tip contactless

Numărul plăților cu carduri şi dispozitive Visa contactless aproape s-a triplat în Europa în perioada 1 mai 2015 – 30 aprilie 2016, depășind pragul de trei miliarde de tranzacții. Doar în luna aprilie, consumatorii europeni au realizat 360 milioane de plăți cu Visa contactless, respectiv aproape 140 de tranzacții pe secundă, în creștere cu 150% comparativ cu nivelul de 143 milioane de tranzacții contactless în aprilie 2015. Valoarea medie a unei plăți cu Visa contactless este de 13,83 euro, scrie efinance.ro.

Ponderea plăților contactless în totalul tranzacțiilor la POS procesate de Visa la nivel european a crescut de la 1/60 în 2013 la peste 1/5 în prezent. Popularitatea acestei modalități rapide de plată a fost susținută prin adoptarea tehnologiei contactless de către comercianții unde consumatorii fac plăți zilnice.

Numărul plăților contactless a crescut de peste două ori la principalele categorii de comercianți din Europa, inclusiv la supermarketuri (+119%), restaurante (+153%), marile magazine de retail (+146%), benzinării (+177%), farmacii (+130%) și furnizorii de servicii de divertisment și timp liber (207%).

În Europa, numărul terminalelor care acceptă plăți contactless a crescut cu 23%, de la 2,6 milioane la finalul lunii aprilie 2015 la peste 3,2 milioane la sfârșitul lunii aprilie 2016. În condițiile în care majoritatea terminalelor de plăți nou instalate în Europa de la începutul acestui an sunt contactless, creșterea va continua să se accelereze și va susține obiectivul ca toate terminalele POS din Europa să accepte plăți contactless până în 2020.

“Europa Centrală și de Est a înregistrat în ultimii doi ani o dezvoltare extraordinară a plăților contactless. Penetrarea contactless în totalul plăților electronice a continuat să se dezvolte în statele ECE campioane în ceea ce privește această tehnologie – Cehia, Polonia și Slovacia, în timp ce România, Croația, Slovenia și Ungaria recuperează rapid având în vedere că plățile contactless aproape că nu existau în urmă cu doi ani. De exemplu, în România, 1 din 10 plăți cu cardul procesate de Visa este contactless în acest moment”, a declarat Cătălin Crețu, director general pentru România, Croația, Slovenia și Malta în cadrul Visa Europe.

Ponderea plăților contactless în totalul tranzacțiilor la POS procesate de Visa a crescut în ultimii doi ani de la 23% la 77% în Cehia, de la 18% la 53% în Polonia și de la 19% la 51% în Slovacia. În același timp, acest indicator a ajuns la 17% în Croația, la 15% în Ungaria, 13% în Slovenia și 10% în România.

În ceea ce privește clasamentul celor mai mari zece piețe pentru contactless, consumatorii din Polonia, Cehia, Slovacia și România se alătură celor din țări dezvoltate în privința plăților contactless precum Marea Britanie, Spania, Franța, Finlanda, Irlanda și Italia.

Simplă, rapidă și sigură, metoda de plată contactless pare să devine una dintre metodele preferate de plată ale utilizatorilor de carduri.

Credite de la Moldova Agroindbank cu dobânzi avantajoase

0

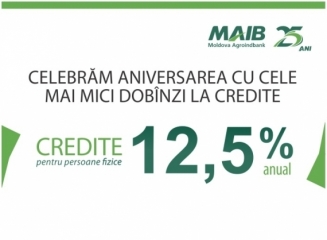
La aniversarea a 25 de ani, Moldova Agroindbank vine cu o ofertă pe potrivă pentru persoane fizice – credite cu o dobândă de numai 12,5% anual! În acest sens, MAIB a lansat o Campanie, în cadrul căreia clienţii pot beneficia de un spectru larg de credite imobiliare şi de consum.

Doar în perioada 08 mai – 08 iulie 2016, persoanele fizice pot profita de condiţiile avantajoase stipulate în programele de prezentare a produselor creditare:

Astfel, prin intermediul campaniei „Celebrăm aniversarea cu cele mai mici dobânzi la credite”, MAIB ţine să serbeze împreună cu clienţii săi 25 de ani de activitate responsabilă şi fructuoasă.

Mai multe informaţii suplimentare referitor la promoţie găsiţi în Programul campaniei „Celebrăm aniversarea cu cele mai mici dobânzi la credite”, sau apelînd serviciul Call Center: 022 26 89 99.

Cele mai profitabile depozite bancare la termen în dolari SUA (mai 2016)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6, 12 și 24 luni) în dolari SUA (USD), în vigoare la 12 mai 2016. În acest clasament nu au fost luate în calcul depozitele destinate unor categorii aparte ale populației (copii, pensionari sau migranți).

Top depozite 6 luni

2,5% – dobândă valabilă pentru depozitul Maestro de la Moldindconbank. Se permit depuneri suplimentare de mijloace bănești în primele 3 luni. Retrageri parțiale înainte de termen nu se permit. Rata dobânzii – fixă (primele 3 luni). Sold minim – 100 USD.

2,25% – rata dobânzii anuală oferită de către Moldova Agroindbank (depozitul Clasic) și Victoriabank (depozitul Primăvara 2016). Oferta MAIB nu permite nici depuneri suplimentare, nici retrageri de bani din cont înainte de termen. Oferta Victoriabank permite depuneri suplimentare (cu excepția ultimelor 2 luni), retragerii parțiale nu sunt posibile. Suma minimă de constituire – 100 USD la ambele oferte.

2% – rata dobânzii oferită de Moldova Agroindbank (depozitul Clasic+) și Eximbank (depozitele Campagna și Valutario). Depuneri suplimentare de mijloace bănești permite doar depozitul oferit de MAIB. Retrageri parțiale permit depozitele Valutario (în a doua jumătate a termenului, lunar maxim 20% din soldul depozitului la sfârșitul lunii precedente) și depozitul Clasic+. Rata dobânzii este fixă doar la oferta Campagna. Sold minim: 200 USD (Eximbank, depozit Valutario), 500 USD (Eximbank, depozit Campagna) și 10.000 USD (Moldova Agroindbank).

Top depozite 12 luni

3,75% – dobândă valabilă pentru depozitul Maestro de la Moldindconbank. Se permit depuneri suplimentare de mijloace bănești în primele 3 luni. Retrageri parțiale înainte de termen nu se permit. Rata dobânzii – fixă (primele 3 luni). Sold minim – 100 USD.

3% – rata dobânzii accesibilă la depozitul Primăvara 2016 (Victoriabank). Acest depozit permite depuneri suplimentare nelimitat, cu excepția ultimelor 2 luni. Retrageri parțiale se permit după 6 luni, lunar maxim 20% din soldul de la sfârșitul lunii precedente. Rata dobânzii este fixă pentru primele 3 luni. Sold minim – 100 USD. Este posibilă capitalizarea dobânzii.

2,75% – dobândă valabilă la depozitul Clasic (Moldova Agroindbank). Oferta MAIB nu permite nici depuneri suplimentare, nici retrageri de bani din cont înainte de termen. Suma minimă de constituire – 100 USD.

Top depozite 24 luni

4,3% – dobândă valabilă pentru depozitul Maestro de la Moldindconbank. Se permit depuneri suplimentare de mijloace bănești în primele 3 luni. Retrageri parțiale înainte de termen nu se permit. Rata dobânzii – fixă (primele 3 luni). Sold minim – 100 USD.

3,75% – dobândă oferită de Moldova Agroindbank prin intermediul depozitului Clasic și Victoriabank (depozitul Primăvara 2016). Depuneri suplimentare (cu excepția ultimelor 2 luni) și retrageri parțiale înainte de termen (după 6 luni, lunar maxim 20% din soldul de la sfârșitul lunii precedente) permite oferta Victoriabank. Rata dobânzii – fixă (primele 3 luni) în cazul ofertei Primăvara 2016. Sold minim – 100 USD la ambele depozite.

3,5% – rata dobânzii valabilă la EuroCreditBank (depozitul Standard). Depuneri suplimentare se permit fără limite. Retrageri parțiale sunt posibile cu respectarea condițiilor – suma retrasă nu va depăşi lunar 30% din suma iniţială a depozitului, iar suma rămasă în contul de depozit nu va deveni mai mică decât soldul minim stabilit. Sold minim – 50 USD. Este posibilă capitalizarea dobânzii.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială sau alte opțiuni etc.

BERD este interesată în dezvoltarea relațiilor de cooperare cu Republica Moldova pe toate dimensiunile

0

Banca Europeană pentru Reconstrucție și Dezvoltare (BERD) este interesată în dezvoltarea relațiilor de cooperare cu Republica Moldova pe toate dimensiunile, inclusiv prin susținerea unor proiecte investiționale. Declarația a fost făcută astăzi la Londra de Sir Suma Chakrabarti, președintele BERD, în cadrul unei întrevederi de lucru cu viceprim-ministrul Octavian Calmîc, ministru al Economiei, care în perioada 10 – 12 mai curent, participă la Reuniunea anuală a Consiliului Guvernatorilor BERD.

În cadrul dialogului cu delegația Republicii Moldova, președintele BERD a menționat că instituția urmărește evoluția evenimentelor din țara noastră după investirea noului Guvern și a salutat eforturile autorităților centrale îndreptate spre implementarea unor reforme eficiente în toate domeniile social-economice, anunță un comunicat al Ministerului Economiei.

Președintele BERD a specificat că acțiunile autorităților de la Chișinău dau primele semnale pozitive de stabilizare și în aceste condiții Banca Europeană pentru Reconstrucție și Dezvoltare este cointeresată într-un dialog constructiv de lungă durată cu Republica Moldova pe toate dimensiunile, inclusiv sectoarele bancar, energetic, drumuri, infrastructură, etc. Ultima inițiativa fiind gestionarea fondurilor europene pentru implementarea DCFTA și susținerea financiară a sectorul privat.

La rândul său, Octavian Calmîc a vorbit despre politicile promovate de Guvernul Republicii Moldova în direcția depășirii situației social-economice din țară, precum și despre strategiile de perspectivă, care urmează a fi implementate.

În cadrul întrevederii au fost discutate și relațiile țării noastre cu Fondul Monetar Internațional, dialogul bilateral privind semnarea unui nou acord, etc. La discuții au participat Guvernatorul Băncii Naționale, Sergiu Cioclea, și noul șef al reprezentanței BERD la Chișinău Dimitri Gvindadze.

De la începutul activității sale în Republica Moldova, din 2005, BERD a finanțat 110 proiecte, fiind investite în economia moldovenească peste un miliard de euro. Portofoliul actual al BERD constituie 447 de milioane euro, alocate pentru infrastructură (74%), instituțiile financiare (11%), industrie, comerț și agricultură (10%), sectorul energetic (5%).


Cele mai profitabile depozite bancare la termen în euro (mai 2016)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Republica Moldova pentru depozitele la termen (6, 12 și 24 luni) în euro (EUR), în vigoare la 11 mai 2016. În acest clasament nu au fost luate în calcul depozitele destinate unor categorii aparte de clienți (copii, pensionari sau migranți).

Top depozite 6 luni

2% – rata dobânzii oferită de Moldova Agroindbank (depozitul Clasic), Moldindconbank (depozitul Maestro) și Victoriabank (depozitul Primăvara 2016). Depuneri suplimentare la cont permite Moldindconbank (în primele 3 luni) și Victoriabank (cu excepția ultimelor 2 luni). Retrageri parțiale înainte de termen nu permite nici o ofertă enumerată anterior. Rata dobânzii fixă (primele 3 luni) – la ofertele Maestro și Primăvară 2016. Capitalizarea dobânzii este posibilă la depozitul oferit de Victoriabank.

1,75% – dobândă accesibilă la Eximbank (depozitele Valutario și Campagna) și Moldova Agroindbank (depozitul Clasic+). Depuneri suplimentare la cont permite oferta MAIB. Retrageri înainte de termen sunt posibile în cazul produsului Clasic+ și Valutario (în a 2-a jumătate a termenului depozitului, lunar maxim 20% din soldul de la sfârșitul lunii precedente). Rata dobânzii fixă – în cazul depozitului Campagna. Sold minim: 200 EUR (Valutario), 500 EUR (Campagna) și 10.000 EUR (Clasic+).

1,5% – rata dobânzii oferită de multiple bănci: Comerțbank (depozitele Barocco și Renaissance), Eximbank GVB (depozitul Stabil), Moldova Agroindbank (depozitul Clasic+) și Victoriabank (Depozit la card multifuncțional). Depuneri suplimentare se permit în cazul MAIB (primele 90 de zile), Renaissance de la Comerțbank (nelimitat cu excepția ultimei luni) și Victoriabank (nelimitat). Retrageri parțiale de mijloace bănești sunt posibile doar în cazul ofertei Stabil, în a doua jumătate a termenului, lunar maximum 20% din soldul depozitului de la sfârșitul lunii precedente. Sold minim: 100 EUR (Comerțbank), 200 EUR (Eximbank), 300 EUR (Victoriabank) și 500 EUR (MAIB).

Top depozite 12 luni

3% – dobândă oferită de depozitul Maestro (Moldindconbank). Se permit depuneri suplimentare în cont în primele 3 luni. Retrageri parțiale nu se permit. Sold minim – 100 EUR. Rata dobânzii – fixă în primele 3 luni.

2,75% – rata dobânzii anuală oferită de către Comerțbank (depozitele Gotic și Barocco) și Victoriabank (Primăvara 2016). Depuneri suplimentare și retrageri parțiale (după 6 luni, lunar maxim 20% de la soldul sfârșitul lunii precedente). Rata dobânzii fixă poate fi obținută la depozitul Gotic și Primăvara 2016 (primele 3 luni). Sold minim: 100 EUR pentru toate cele 3 oferte.

2,5% – dobândă accesibilă la Moldova Agroindbank prin intermediul depozitului Clasic și la Eximbank GVB prin depozitul Valutario. Nici un depozit nu permite depuneri suplimentare de bani în cont. Retrageri parțiale sunt posibile în cazul Valutario – în a 2-a jumătate a termenului, lunar maxim 20% de la soldul sfârșitul lunii precedente. Suma minimă de constituire – 100 EUR (MAIB) și 200 EUR (Eximbank).

Top depozite 24 luni

3,75% – dobânda anuală oferită de către Moldindconbank, depozitul Maestro. Depuneri suplimentare se permit în primele 3 luni, retrageri – nu sunt posibile. Rata dobânzii – fixă (primele 3 luni). Sold minim – 100 EUR.

3,5% – rata dobânzii oferită de către Moldova Agroindbank (depozitul Clasic) și Primăvara 2016 (Victoriabank). Depuneri suplimentare (cu excepția ultimelor 2 luni) și retrageri (după 6 luni, lunar maxim 20% de la soldul de la sfârșitul lunii precedente) se permit în cazul Victoriabank. Rata dobânzii fixă (primele 3 luni) la depozitul Primăvara 2016. Sold minim: 100 EUR la ambele depozite.

3,25% – dobânda anuală oferită de către depozitele Barocco (Comerțbank) și Standard (EuroCreditBank). Depuneri și retrageri de mijloace bănești se permit la produsul oferit de EuroCreditBank. Sold minim: 100 EUR pentru Comerțbank și 200 EUR pentru EuroCreditBank.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială și alte opțiuni.