Acasă Blog Pagina 534

BNM a amendat unii acționari ai EuroCreditBank pentru neprezentarea informațiilor și documentelor solicitate

0

Despre acest fapt anunță un comunicat al Băncii Naționale a Moldovei plasat pe site-ul instituției.

Acționarii au fost amendați pentru neprezentarea informațiilor și documentelor solicitate de BNM referitor la evaluarea calității acționarilor.

Anunțul nu specifică cine sunt acționarii băncii care au fost sancționați. Amenda constituie 2% din cota de participare a acționarilor vizați.

Vedeți în continuare anunțul BNM și datele privind acțonarii ce dețin cote substanțiale în capitalul EuroCreditBank.

“La 16 mai 2016, Comitetul Executiv al Băncii Naționale a adoptat hotărîrea privind sancționarea cu amendă a unor acționari ai BC ”EuroCreditBank” S.A. pentru neprezentarea informațiilor/documentelor solicitate de Banca Națională în scopul exercitării atribuției de supraveghere și evaluare a calității acționarilor, în conformitate cu prevederile Legii instituțiilor financiare nr.550 – XIII din 21.07.1995 și ale Regulamentului cu privire la deținerea cotelor de participare în capitalul social al băncii nr.127 din 27.06.2013 al Băncii Naționale.

Mărimea amenzii aplicate reprezintă 2% din cota de participare deținută de către acționarii vizați în capitalul social al băncii, care va fi vărsată la bugetul de stat.”

Sursa imagine: ecb.md

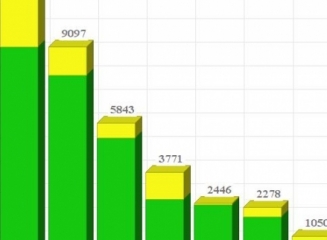
(grafic) Structura portofoliului de credite la 30.04.2016 – cine oferă credite, cui și în care monedă?

0

Banca Națională a Moldovei a publicat recent statistica privind portofoliul de credite al sectorului bancar. Astfel soldul total al creditelor reprezintă echivalentul a peste 37,5 miliarde lei.

Moneda creditului acordat

Majoritatea creditelor sunt acordate în moneda națională (MDL) – 21,3 miliarde lei sau 56,7% din soldul total. Creditele acordate în euro (EUR) constituie echivalentul a 9,9 miliarde lei (26,4%), iar cele în dolari SUA (USD) – echivalentul a 6,3 miliarde lei (16,9% din soldul total).

Tipul debitorului

84% din volumul total al creditelor sunt acordate persoanelor juridice: rezidente (31,2 miliarde lei) și nerezidente (370,8 milioane lei). Soldul creditelor persoanelor fizice depășește puțin cifra de 6 miliarde de lei, 99,9% din acestea fiind acordate persoanelor fizice rezidente.

Ramurile economiei creditate

Conform statisticii oferite de BNM, la sfârșitul lunii aprilie cel mai mare sold de credite le înregistrează următoarele domenii:

  • comerțul (11,3 miliarde lei);
  • industria alimentară (3,5 miliarde lei);
  • creditele de consum (3 miliarde lei);
  • agricultura (3 miliarde lei);
  • industria productivă (2,8 miliarde lei);
  • domeniul prestării serviciilor (2,8 miliarde lei);
  • creditele pentru procurarea/construcția imobilului (2,3 miliarde lei);
  • domeniul transportului, telecomunicațiilor și dezvoltarea rețelei (2,2 miliarde lei) ș.a.

Top bănci la capitolul creditare

Cel mai mare portofoliu de credite îl deține Moldova Agroindbank (11,2 miliarde lei), urmată de Moldindconbank (9,1 miliarde lei) și Victoriabank (5,8 miliarde lei).

La capitolul creditării persoanelor juridice liderii sunt aceeași precum la soldul total – Moldova Agroindbank (9, miliarde lei), Moldindconbank (7,9 miliarde lei) și Victoriabank (5,2 miliarde lei).

În ceea ce privește creditarea populației (persoanelor fizice) lider este MAIB cu un portofoliu de 2,1 miliarde lei, iar pe poziția 2 și 3 se află Moldindconbank (1,2 miliarde lei) și respectiv Mobiasbancă Groupe Societe Generale (1,1 miliarde lei).

Vedeți informații detaliate despre portofoliile de credite ale băncilor în tabelul și graficul de mai jos.

Credite acordate pe parcursul lunii aprilie 2016

BNM oferă informații privind numărul de credite acordate de bănci pe parcursul ultimei luni analizate. Astfel, în aprilie 2016 băncile licențiate din Moldova au acordat 10.975 de credite, 3718 din ele fiind acordate de Moldova Agroindbank, 2909 de către Moldindconbank și 2416 de către Mobiasbancă GSG.

4.411 dintre creditele acordate pe parcursul lunii aprilie au fost credite de consum. Cel mai mare număr de credite de consum acordate în aprilie l-a înregistrat Mobiasbancă GSG – 1974, fiind urmată de către Moldova Agroindbank (992) și Moldindconbank (713).

În ultimii 7 ani băncile europene au pus deoparte $160 de miliarde în calitate de provizioane pentru costuri legale

În perioada 2008 – 2015, instituțiile financiare europene au cheltuit o treime din profiturile lor nete pe provizioane pentru acoperirea costurilor legale planificate, arată datele publicate recent de Banca Centrală Europeană, transmite Agerpres cu referire la Reuters.

În cei 7 ani care au trecut de la debutul crizei financiare globale, băncile europene au pus deoparte 160 de miliarde de dolari ca provizioane pentru costuri legale, aproape jumătate din profiturile lor nete din perioada 2008 — 2015. Aceasta înseamnă că în cei 7 ani câștigurile lor ar fi putut fi cu o treime mai ridicate dacă nu ar fi fost aceste costuri legale.

Pentru unele instituțiile financiare europene importante, cum ar fi Deutsche Bank, UBS și Lloyds, provizioanele au depășit cu mult profiturile nete în perioada 2008 — 2015.

BCE avertizează că tendința ar putea continua deoarece băncile au făcut provizioane de încă 50 de miliarde de dolari pentru acoperirea costurilor legale, la sfârșitul lui 2015. Aproape jumătate din sumă a fost pusă deoparte de băncile britanice.

„În ciuda numărului mare de înțelegeri de până acum, costurile planificate pentru cheltuielile juridice rămân substanțiale. Aceasta ar putea sugera că există noi presiuni asupra profitabilității băncilor și a capacității lor interne de acumulare a capitalului”, se arată în Raportul de stabilitate financiară al BCE ce urmează să fie publicat.

Resursele umane ale băncii – cheia succesului organizaţional

0

Resursele reprezintă organizaţia, iar oamenii reprezintă o resursă comună şi vitală tuturor organizaţiilor care asigură supravieţuirea, dezvoltarea și succesul competiţional al acestora. În cazul băncilor acest postulat este vital.

Astfel gestiunea/managementul resurselor umane reprezintă managementul strategic şi operaţional al băncii, care se concentrează asupra activităţilor de asigurare, menţinere şi folosire eficientă a personalului băncii în concordanţă cu necesităţile instituţiei şi condiţiile mediului economic şi social în care funcţionează.

Actualmente mulţi specialişti în domeniul resurselor umane tind să facă diferenţa dintre „resursa umană” şi „personal”. Aceste două expresii atestă o filozofie, o orientare diferită. Dacă ne referim la personal considerăm angajaţii companiei drept un factor definit şi finit, iar „resursa umană” se referă la faptul că orice individ, dacă i se creează condiţiile necesare, poate creşte şi se poate dezvolta.

Resursa umană pune accentul pe faptul că angajaţii nu sunt o investiţie aidoma capitalului fix sau mobil, ci sunt o sursă de câştig pentru companie, dacă i se oferă condiţii necesare.

De aici şi reiese esenţa managementului resurselor umane în cadrul băncii: să creeze spaţiul organizaţional în care angajaţii să îşi poată atinge maximum de potenţial, deoarece performanţa atinsă de bancă  este doar rezultatul deciziei angajaţilor ei, indiferent de nivelul  la care activează.

Pentru bancă este important să determine caracteristicile resursei umane, deoarece de capacitatea ei de a-şi exercita atribuţiile depinde activitatea întregii bănci, fiecare leu de profit sau pierdere fiind rezultatul deciziei umane.

Pentru a descrie calitatea resursei umane în bănci se utilizează două caracteristici general relevante: competenţă şi performanţă.

Una din formulele cele mai accesibile de abordare a problemei competenţei resursei umane este următoarea: Competenţa = Cunoştinţe + Aptitudini + Deprinderi.

Însă pentru a da rezultate profesionale apreciabile unei persoane nu ii e suficientă numai competenţa. Mai este nevoie de ceva care să conducă la performanţă, care poate fi reflectat astfel:

Performanţa = Competenţă + Atitudine.

Managementul resurselor umane (MRU) este acea activitate organizaţională care permite folosirea cea mai eficientă a angajaţilor pentru a atinge scopurile organizaţionale, de grup şi individuale.

MRU are la bază unele principii fundamentale, si anume:

1. Asigurarea libertăţii muncii;

2. Egalitatea de tratament faţă de toţi salariaţii;

3. Condiţii de muncă adecvate şi respectarea demnităţii salariaţilor;

4. Consensualitatea şi buna credinţă.

Respectarea acestor principii permit formarea unui climat favorabil în cadrul colectivului de muncă, ce va exclude riscul de fraudă, deoarece fiind motivat şi simţindu-se protejat, angajatul va recompensa banca prin atitudine respectuoasă vis-a-vis de sarcinile puse în faţa lui.

Aşadar se poate afirma ca managementul resurselor umane a devenit o componentă tot mai importantă a managementului unei bănci şi fără a fi autonom în plan funcţional, reprezintă un domeniu central al managementului.

Cu referinţă la Moldova, conform datelor statistice publicate pe site-ul web al Băncii Naţionale, numărul total de angajaţi din sistemul bancar la situaţia din 31.03.2016 reprezintă 7705 persoane. Este de menţionat că pe parcursul a unui an numărul dat a scăzut cu 2400 angajaţi. La 31.03.2015 numărul angajaţilor în băncile din ţară constituia 10105 persoane. Cauza micşorării considerabile a numărului lucrătorilor bancari este evidentă – lichidarea celor trei bănci – Banca de Economii, Banca Socială şi Unibank.

Dacă e să calculăm Indicatorul de Rentabilitate a Capitalului Uman, măsurat ca venitul brut generat de fiecare angajat, pentru primul trimestru 2016 acest indicator constituie o mărime de 264,8 mii lei, iar pentru trimestrul I 2015 – 187,6 mii lei. Deci, odată cu scăderea numărului de angajaţi în sistemul bancar, rentabilitatea capitalului uman a crescut cu 39,6%.

Autor: Viorica Bulgari

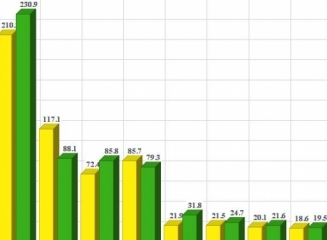
(grafic) Rezultatul financiar pentru primele 4 luni – care bănci au raportat cele mai mari profituri?

0

Banca Națională a Moldovei a publicat informația privind contul de profit sau pierdere al sectorului bancar la data de 30.04.2016. Astfel, la sfârșitul lunii aprilie al anului curent sistemul bancar al Republicii Moldova a generat un profit cumulat de 621,7 milioane lei.

În comparație cu perioada similară a anului precedent (2015) când acest indicator înregistra valoarea de 412,4 milioane lei, profitul total pe sector s-a majorat cu 50,7%. Dacă excludem băncile aflate în proces de lichidare (Banca de Economii, Banca Socială și Unibank), cele 11 bănci licențiate au raportat anul trecut pentru primele 4 luni un profit cumulat de 585,4 milioane lei.

Cel mai mare profit la sfârșitul lunii aprilie l-a raportat Moldova Agroindbank – 230,9 milioane lei. Locul secund este ocupat de Moldindconbank cu un rezultat financiar de 88,1 milioane lei profit, poziția a 3-a îi revine Mobiasbancă Groupe Societe Geneale, care a finisat primele 4 luni ale anului curent cu un profit în valoare de 85,8 milioane lei.

Pe locul 4 s-a clasat Victoriabank, profitul raportat la 30.04.2016 a constituit 79,3 milioane lei.

În continuare în clasament urmează Eximbank GVB (31,8 milioane lei), Energbank (24,7 milioane lei), ProCredit Bank (21,6 milioane lei), FinComBank (19,5 milioane lei), BCR Chișinău (17,9 milioane lei), Comerțbank (16,8 milioane lei) și EuroCreditBank (5,3 milioane lei).

Nici una din cele 11 bănci licențiate din țara noastră nu a raportat pierderi pentru activitatea din primele 4 luni ale anului curent.

Comparând cu aceeași perioadă a anului precedent, 9 bănci (Moldova Agroindbank, Mobiasbancă Groupe Societe Genrale, Eximbank GVB, Energbank, ProCredit Bank, FinComBank, BCR Chișinău, Comerțbank, EuroCreditbank) și-au îmbunătățit rezultatul, iar 2 instituții financiare (Moldindconbank și Victoriabank) au înregistrat diminuarea indicatorului de profit net.

Vedeți informații detaliate în graficul și tabelul ce urmează.

BCR Chișinău te susține să-ți cumperi sau amenajezi propria locuință

0

Acum poți să-ți cumperi propria locuință aplicând pentru creditul Rezidențial BCR acordat la o rată anuală a dobânzii de doar 9% în lei moldovenești. Suplimentar, beneficiezi și de o reducere de 50% la comisionul pentru acordarea creditului. Accesând creditul Rezidențial BCR poți să-ți construiești sau renovezi casa ta în dependență de standardele viselor tale.

Profitând de condițiile avantajoase de preț îți îmbunătățești condițiile de trai, cheltuielile lunare aferente creditului fiind similare celor pe care le suporți pentru chirie. Cu ajutorul creditului Rezidențial BCR îți oferim confort și siguranță.

Adițional, poți opta și pentru serviciul 24 Banking prin intermediul căruia vizualizezi informațiile aferente creditului acordat (soldul creditului, graficul de achitare), precum și poți efectua o gamă vastă de operațiuni pentru gestionarea comodă și sigură a resurselor financiare.

Mai multe detalii privind campania promoțională pentru creditul Rezidențial BCR le poți accesa pe site-ul nostru www.bcr.md sau le poți obține la următoarele nr. de tel.:

  • Filiala Nr.2 Pușkin, Chișinău: +373 22 85 20 38, +373 22 85 20 71;
  • Filiala Nr.1 Eminescu, Bălți: +373 231 6 07 13, +373 231 6 18 56.

Banca Comercială Română Chișinău S.A. este parte a grupului ERSTE, unul din principalii furnizori de servicii financiare din Europa Centrală și de Est, cu peste 49.500 de angajați care deservesc peste 17 milioane de clienți în cadrul a 3.100 de filiale din 7 țări (Austria, Republica Cehă, Slovacia, România, Ungaria, Croația, Serbia).

Mobiasbancă – unica bancă și prima companie certificată ISO 9001:2015. Pentru că așa este #corect.

0

BC „Mobiasbancă – Groupe Société Générale” S.A. anunță cu mândrie despre obţinerea Certificatului de conformitate a sistemului de management al calităţii cu perimetrul de certificare extins, devenind astfel unica bancă și prima companie din Moldova care este certificată ISO 9001:2015. Perimetrul de certificare include următoarele servicii financiare: transferuri internaţionale prin ordine de plată, garanţii bancare, acreditive documentare, incaso documentare atât pentru persoane fizice cât și companii, credite imobiliare pentru persoane fizice.

Certificarea ISO 9001:2015 reprezintă o dovadă și o apreciere a calității actului managerial, a bunelor practici din organizație, a orientării companiei în direcția calității – îmbunătățirea performanței produselor și serviciilor oferite clienților, transparența și eficiența proceselor interne ale băncii. 

Ridha Tekaia, Preşedintele Comitetului de Direcție – CEO:

„Prin certificarea ISO ne-am luat un angajament față de îmbunătățirea continuă a sistemului de management al calității, ceea ce duce la avantaje pe termen lung față de satisfacția clienților și îmbunătățirea relației cu aceștia. Obținerea certificatului ISO 9001:2015 după trei ani de la prima certificare este o dovadă că ne perfecționăm continuu în tot ceea ce facem, zi de zi.”

Cu această ocazie, Mobiasbancă lansează o nouă campanie de comunicare sub genericul „Promovăm calitatea, onestitatea și încrederea. Pentru că așa este #corect”. Campania se va desfășura în perioada 16 mai – 19 iunie 2016, pe canalele televizate, radio și online.

De asemenea, vă invităm să savurăm muzică clasică de calitate, să susținem Excelența și să cunoaștem marii artiști ai Moldovei, ascultând posturile de radio Maestro 97,7 FM, Cool Radio Chișinău 106.9 FM, Jurnal 100.1 FM.

(foto) Cu FinComBank și MasterCard vacanțele de vis devin realitate

0

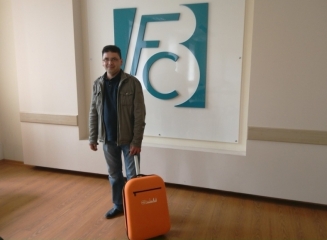
FinComBank și MasterCard continuă să-și premieze clienții fideli în cadrul promoției „Să transformi cumpărăturile într-o călătorie de vis în Europa este de neprețuit”. Pe data de 13 mai 2016, în cea de-a doua etapă a promoției, Chihai Veaceslav, clientul FinComBank, a devenit cel de-al 3-lea câștigător al unei valize.

Participă la promoția „Să transformi cumpărăturile într-o călătorie de vis în Europa este de neprețuit” și ai șansa de a câștiga una din cele 3 călătorii de vis pentru două persoane în Europa, fiecare în valoare de 50 000 de lei.

Pentru a participa la promoție trebuie să achiți orice cumpărătură efectuată în sumă mai mare de 100 lei prin cardul MasterCard, iar cu cât mai multe operațiuni efectuezi, cu atât ai șanse mai mari de a câștiga. Promoția se desfăşoară în perioada 20 aprilie – 30 iunie 2016, iar în cadrul acesteia, săptămânal, se organizează o tombolă în care poți câștiga una din cele 30 de valize puse la dispoziție de către organizatori.

Dacă vrei să participi la campanie și nu deții cardul sistemului de plată MasterCard, atunci vino la FinCombank și ia-ți cardul de tip Ciruss/Maestro sau MasterCard Standard absolut gratuit. Menționăm că perioada deschiderii gratuită a cardurilor MasterCard este limitată, până pe 26 iunie 2016.

Condițiile de participare și Regulamentul promoției „Să transformi cumpărăturile într-o călătorie de vis în Europa este de neprețuit” sunt aici.

Cu FinComBank și MasterCard vacanța ta de vis poate deveni realitate. Fii fericit. Azi. Acum!


FinComBank a fost înființată în anul 1993 este una din băncile comerciale universale lider din Republica Moldova. FinComBank oferă un spectru larg de servicii bancare corporative şi investiţionale atât cetăţenilor locali, cât şi persoanelor străine. Printre clienții FinComBank se numără persoane fizice, businessul mic şi mijlociu, la fel şi întreprinderile mari, care reprezintă toate sectoarele de bază a economiei țării. Pe parcursul mai multor ani banca are o colaborare de succes cu Banca Mondială, Fondul European pentru Europa de Sud-Est (European Fund for Southeast Europe), Corporaţia pentru investiţii străine private (Overseas Private Investment Corporation (OPIC), FinComBank este membru al Proiectul de Servicii Financiare Rurale şi Dezvoltarea Businessului Agricol (IFAD), al Proiectului de Investiţii şi Servicii Rurale (RISP), precum şi al Proiectului de Ameliorare a Competitivităţii, faza II (PACII).

Armine Khachatryan (FMI): „Salvarea implicită a bancherilor nechibzuiți presupune costuri macroeconomice mari”

0

Doamna Armine Khachatryan (foto), Reprezentantul permanent al Fondului Monetar Internațional (FMI) în Republica Moldova, a răspuns la un șir de întrebări adresate de jurnaliști, ce vizează sectorul financiar, politica bugetar-fiscală și economia reală. Răspunsurile oferite explică mesajele transmise de FMI și concluziile vizând situația economică a Republicii Moldova pe parcursul ultimului an.

– În viziunea FMI, care sunt principalele probleme din sectorul bancar?

– Una dintre cele mai importante probleme rezultă din lipsa clarității privind proprietarii beneficiari finali ai băncilor, ceea ce de fapt înseamnă, că nu sunt cunoscute, în definitiv, persoanele care controlează băncile. Acest lucru le permite unor persoane sau grupuri să obțină controlul asupra băncilor mari din Republica Moldova, evitând controlul adecvat din partea organului de supraveghere. Riscul – care s-a materializat în cazul Băncii de Economii, Băncii Sociale și Unibank – constă în faptul, că aceste bănci pot fi ulterior gestionate în interesul personal al acționarilor, fără a fi asigurat un sistem adecvat de control, punând în pericol finanțele clienților și banii publici.

O altă problemă importantă constă în ingerința politicului și justiției în supravegherea și reglementarea băncilor. De exemplu, acțiunile întreprinse de Banca Națională a Moldovei (BNM) pentru blocarea acționarilor care au acționat în mod concertat într-un șir de bănci au fost ulterior contestate în instanțele de judecată și apoi suspendate. Mai mult ca atât, decizia BNM de a limita expunerile la creditele interbancare transfrontaliere, care urma să prevină frauda din Banca de Economii, Banca Socială și Unibank a fost contestată și suspendată de către instanțele de judecată de câteva ori doar în anul 2014.

Ingerința în procesul de supraveghere adesea rezultă în așa numita toleranță a regulatorului –o situație în care a fost necesară o acțiune de supraveghere, dar ea nu a fost întreprinsă sau s-a efectuat cu o întârziere semnificativă. Spre exemplu, în pofida numărului mare de tranzacții suspecte realizate în ultimii doi ani, Comisia Națională a Pieței Financiare (CNPF), responsabilă de supravegherea înregistrării și transferurilor de acțiuni în băncile cotate la bursă, nu a inițiat investigații și nu și-a exprimat îngrijorarea. La fel, BNM și Serviciul prevenire și combatere a spălării banilor al Centrului Național Anticorupție nu au întreprins nici o acțiune serioasă împotriva acționarilor și conducerii băncilor, care au încălcat reglementările ce țin de combaterea spălării banilor.

–  Ați putea spune mai multe despre problema „guvernării slabe” din sectorul bancar, care „generează costuri mari pentru economie”? (Citat din comunicatul de presă al FMI, 1 martie 2016). Vă referiți aici la BNM sau la guvernarea din cadrul băncilor comerciale?

– Guvernarea slabă din sectorul bancar este o reflectare a unui set complex de probleme, inclusiv a deficiențelor mecanismelor de gestionare a riscurilor din băncile comerciale, a deficiențelor procesului judiciar și cadrului legal și a lipsei independenței operaționale a instituțiilor de reglementare bancară.

Lipsa transparenței proprietarilor beneficiari finali ai băncilor împiedică autoritatea de reglementare să asigure o precondiție cheie pentru un sistem bancar solid si bine guvernat, și anume să se asigure, că proprietarii și managerii băncilor îndeplinesc cerințele de competență și onorabilitate (fit and proper). Lipsa transparenței proprietarilor băncilor, de rând cu mecanismele slabe de control intern, creează spațiu pentru abuzuri, permițând efectuarea unor tranzacții care periclitează stabilitatea întregului sistem bancar.

BNM nu este unica autoritate responsabilă pentru asigurarea unui cadru de supraveghere funcțional. O guvernare bancară bună se sprijină pe fundații legislative, de reglementare și instituționale eficiente – dar ele sunt fragile în Moldova. De exemplu, Ministerul Justiției intervenea în cadrul de reglementare al BNM. Înainte de a intra în vigoare, regulamentele BNM urmau să fie înregistrate de Ministerul Justiției, care efectua o redactare de ordin juridic, ce ducea uneori la modificări substanțiale. Acest gen de ingerințe nu doar submina autoritatea și autonomia BNM, dar și ducea la tărăgănarea inutilă a implementării reglementărilor prudențiale.

Costurile guvernării proaste sunt mari. O privire în ansamblu denotă, că în Moldova sectorul bancar ca un tot întreg nu a fost capabil să își îndeplinească rolul său de bază – intermedierea financiară, prin canalizarea economiilor spre investiții productive, contribuind la creșterea economică. În special, costul pentru societate al fraudei care deja a avut loc a fost unul foarte mare și a dus la creșterea semnificativă a ratelor de dobândă, irosirea rezervelor valutare, majorarea datoriei publice și a cheltuielilor pentru deservirea ei, precum și pierderea încrederii creditorilor externi.

– Ați putea să ne explicați ce înseamnă așa numitul “hazard moral”, și de ce el este atât de dăunător pentru sistemul financiar al Republicii Moldova?

– Hazardul moral este un termen utilizat pentru descrierea modului în care se schimbă comportamentul oamenilor atunci când sunt asigurați împotriva pierderilor posibile. Atunci când oamenii știu din timp, că prejudiciul cauzat proprietății lor va fi compensat integral, ei tind să-și asume riscuri suplimentare, uneori excesive. Referindu-ne la sectorul financiar, dacă guvernul întotdeauna salvează băncile de faliment, atunci atât deponenții, cât și bancherii beneficiază, de fapt, din partea guvernului de un fel de asigurare totala a pierderilor. Aceasta îi provoacă să-și asume mai multe riscuri, sporind probabilitatea unei crize financiare. În timp ce deponenții au o capacitate limitată de a analiza ce bănci să aleagă, bancherii trebuie să fie capabili să ia decizii corecte referitor la investirea banilor altora. Mai mult ca atât, bancherii trebuie să suporte consecințele corespunzătoare, în cazul în care iau decizii investiționale proaste, cauzând prejudicii clienților lor.

Salvarea implicită a bancherilor nechibzuiți presupune costuri macroeconomice mari, creșterea datoriei publice și reducerea capacității guvernului de a utiliza banii contribuabililor pentru cheltuielile de bază necesare.

– În ceea ce privește transparența acționarilor băncilor comerciale – de ce ea este atât de importantă? Care sunt principalii factori care stau în calea consolidării transparenței acționariatului?

– În primul rând, să clarificăm de ce este atât de importantă transparența acționarilor băncilor. Transparența acționariatului este o componentă critică în edificarea unui sistem bancar sigur și robust. În comparație cu situația de la întreprinderile industriale, transparența acționarilor băncilor este mult mai importantă, deoarece banca face profit nu din bunurile pe care le produce, ci din împrumutarea banilor de la alții la o rată joasă a dobânzii și oferirea banilor respectivi cu împrumut la o rată mai înaltă a dobânzii. Prin urmare, băncile maximizează valoarea investițiilor acționarilor prin alocarea optimă a acestora, dar și prin filtrarea deciziilor de finanțare prin prisma mecanismelor de control al riscului, astfel încât să nu fie puși în pericol banii deponenților. Prin urmare, cei care doresc să devină acționari ai băncilor ar trebui să poată demonstra organului de supraveghere bancară, că ei sunt potriviți pentru această poziție. Atunci când nu este dezvăluită informația privind proprietarii beneficiari finali, organul de supraveghere nu poate estima volumul împrumuturilor acordate persoanelor afiliate și nu poate stabili acțiunile concertate ale acționarilor. În consecință, deponenții și publicul larg nu au capacitatea de a discerne, cine sunt proprietarii băncii și deci nu au nici capacitatea de a evalua gradul de risc al tranzacțiilor realizate de acționarii băncilor.

În Moldova, incapacitatea de a demonstra definitiv, cine se află în spatele drepturilor de proprietate, prezintă o problemă majoră.

– Ce impact asupra economiei și asupra sectorului privat au avut lichidarea celor trei bănci, creșterea semnificativă a ratei de bază, și majorarea rezervelor obligatorii? Mai este ceva, ce a avut loc, și noi, cetățenii Republicii Moldova, nu vedem sau nu observăm la moment?

– A avut loc o injectare masivă de lichidități în sistemul bancar prin băncile insolvabile, sprijinul acordat sub formă de lichidități pentru aceste bănci urcând de la zero în septembrie 2014 până la circa 14 miliarde de lei în martie 2015. Pentru a contracara impactul și a limita efectele asupra monedei naționale și asupra inflației, BNM a înăsprit în mod agresiv politica monetară. Astfel, în mai puțin de un an, BNM a majorat rata de politică monetară în mai multe etape, de la 3,5 la sută până la 19,5 la sută, iar rata rezervelor obligatorii in lei de la 14 la suta până la 35 la suta. Sectorul privat a avut de suportat acest cost foarte evident al crizei, confruntându-se cu rate înalte de creditare și disponibilitatea limitată a creditelor.

Cu toate acestea, fără o politică monetară agresivă, costurile pentru economie și pentru societate ar fi fost mult mai mari. Crizele bancare anterioare, cu un nivel de monetizare înalt (din Ecuador, Venezuela, Paraguay la mijlocul anilor ‘90), au generat episoade de inflație galopantă, deseori însoțită de deprecierea bruscă a monedei naționale.

Un alt cost evident ar fi creșterea datoriei publice pe care vor trebui s-o ramburseze contribuabilii și generațiile viitoare.

Este important de remarcat, că garanțiile guvernamentale asociate cu planul de salvare a băncilor și, în consecință, valorile mobiliare emise pentru înlocuirea acestor garanții, sunt parte a datoriei publice, care s-a majorat de la 37 la sută din PIB în 2014 până la peste 50 la sută în prezent.

– Cum apreciați deciziile BNM de a reduce rata de bază? Când va începe să scadă costul creditelor pentru economia reală?

– Rata de bază a început deja să scadă. Pe măsură ce se reduc presiunile inflaționiste, BNM poate lua în considerare reducerea ratei de bază. Până în prezent, rata politicii monetare a fost redusă cu 4,5 puncte procentuale în 2016; în continuare BNM trebuie să manifeste prudență față de mărimea reducerii ratei de politică monetară, având în vedere gradul sporit de incertitudine privind perspectivele, pe fundalul inflației în scădere. Reducerea ratei de bază, în mod ideal, ar trebui să ducă la reducerea ratelor creditelor bancare; totuși, mecanismul de transmisie monetară a fost afectat de problemele din sistemul bancar. Restabilirea stabilității financiare și a încrederii în sistemul bancar vor contribui la îmbunătățirea mecanismului de transmisie.

– Autoritățile fac referință la o evaluare a performanței BNM, ce trebuie să fie realizată cu asistență din partea FMI. Ați putea oferi mai multe detalii la acest capitol? Este aceasta un fel de asistență tehnică?

– Autoritățile (președintele Parlamentului Republicii Moldova) și-au exprimat interesul față de desfășurarea unei evaluări independente de către experți în domeniu a procesului de supraveghere exercitat de BNM vis-a-vis de tranzacțiile frauduloase, care au avut loc pe parcursul anilor 2012-2014. Această evaluare își va propune să examineze toate aspectele procesului de supraveghere, inclusiv acțiunile întreprinse de banca centrală în calitate de organ de supraveghere, legile și reglementările în vigoare, precum și gradul de libertate/independență pe care l-a avut banca centrală. Rezultatul acestui exercițiu va juca un rol important în înțelegerea, ce nu a mers bine și care au fost lacunele fundamentale din sistem. În timp ce FMI susține realizarea unei astfel de evaluări, FMI nu va acorda asistență tehnică la acest capitol, deoarece nu dispune de expertiză pentru realizarea activităților de acest gen. Cu toate acestea, sperăm ca acest proces să progreseze conform planului, cu ajutorul experților internaționali competenți.

…

– Care este opinia dumneavoastră cu privire la atribuirea funcțiilor depozitarului central de valori mobiliare Băncii Naționale? De ce BNM ar trebui să se ocupe de asta?

– Noi salutăm acest lucru. Există câteva deficiențe care împiedică dezvoltarea sistemului financiar al Moldovei și una din ele este riscul de fraudă, care continuă să compromită integritatea sistemului de înregistrare a valorilor mobiliare corporative. FMI și Banca Mondială au recomandat crearea în Moldova a unui Depozitar Central Unic de valori mobiliare, care, în opinia noastră, ar trebui să fie deținut în proprietate și gestionat primordial de BNM, cel puțin în primii ani de funcționare. Acest model de dezvoltare ar trebui să ajute la eliminarea unor deficiențe serioase care împiedică asigurarea siguranței și eficienței infrastructurii financiare din Moldova. În afară de aceasta, el va contribui la consolidarea protecției drepturilor investitorilor, ceea ce reprezintă o condiție de bază pentru dezvoltarea pieței și pentru asanarea generală a sistemului financiar.

BNM are o experiență amplă în ceea ce privește piața valorilor mobiliare de stat și poate oferi soluții IT robuste și un sistem electronic care ar elimina riscul de fraudă la înregistrarea valorilor mobiliare corporative și tranzacționarea lor ulterioară. Depozitarul Central Unic, având un cadru electronic solid, va spori, de asemenea, transparența pozițiilor investitorilor, ceea ce, împreună cu un cadru amplu de transparență financiară și responsabilitate, va reduce posibilitățile de comitere a fraudelor.

La această etapă, echipa de experți tehnici ai FMI lucrează împreună cu autoritățile asupra finalizării unui proiect de lege separată privind Depozitarul Central Unic, care sperăm să fie adoptat în viitorul apropiat.

Sursa: imf.md

Moldindconbank şi MasterCard te aduce mai aproape de campioni!

0

Iubitorii de senzaţii tari au şansa unică de a participa la unul din evenimentele fotbalistice majore ale Europei sau să câştige unul din cele peste 600 de seturi de echipamente sportive!

La promoţie participă automat toţi cei care vor achita cu cardul MasterCard de la Moldindconbank, în perioada 15 mai – 15 iulie 2016, în sumă de la 100 lei, în punctele comerciale de pe teritoriul ţării sau prin Internet.

În total pe parcursul campaniei promoţionale vor fi efectuate 9 trageri la sorţi, în cadrul cărora vor fi extrase:

  • 630 de echipamente sportive (geantă sportivă, minge de fotbal şi sticlă sport pentru apă);
  • Marele premiu – o călătorie pentru două persoane la Super Cupa Europei în or. Trondheim, Norvegia.

Nu rataţi, achitând cu cardurile MasterCard de la Moldindconbank, Vă dublaţi şansele de câştig, participând automat şi la cea de-a doua promoţie marca MasterCard şi Moldindconbank „Să transformi cumpărăturile într-o călătorie de vis în Europa este DE NEPREŢUIT!”. Astfel, cu o singură tranzacţie puteţi deveni câştigătorul a mai multor premii de valoare.

Detalii despre campania promoţională „Fiţi mai aproape de campioni cu cardul MasterCard de la Moldindconbank”, le găsiţi în Regulamentul oficial al promoţiei.

Savuraţi plăcerea cumpărăturilor şi câştigaţi premii de valoare!