Acasă Blog Pagina 532

Dialog cu experții bancari despre creditele imobiliare – rata dobânzii, comisioane, condiții de acordare și alte detalii

0

V-ați gândit vre-odată să vă mutați în propria casă? Sau să vă cumpărați o casă sau un apartament mai mare? Cu siguranță că da! Dar acest fapt necesită resurse financiare impunătoare, de care puțini cetățeni ai țării noastre dispun.

Pentru a realiza visele celor care își doresc să aibă propria casă, băncile de la noi din țară vin cu produsul “credit imobiliar”, produs care permite accesarea de fonduri pentru cumpărarea unui apartament, case de locuit sau a unui teren pentru construcția casei.

Rata dobânzii conform BNM

Conform statisticilor Băncii Naționale a Moldovei, pe parcursul primelor 4 luni ale anului curent băncile au acordat credite imobiliare persoanelor fizice în valoare de 104,5 milioane lei. 88% din volumul creditelor acordare constituie împrumuturile în moneda națională (MDL).

Rata medie a dobânzii la creditele (în lei) imobiliare acordate persoanelor fizice pe parcursul anului curent a fost în mărime de 15.19% în ianuarie 2016, în timp ce în aprilie – rata a coborât pînă la 14,36% anual. Pentru creditele acordate în valută rata dobânzii în aprilie a depășit puțin nivelul de 8% anual. Vedeți în continuare evoluția ratei dobânzii la creditele imobiliare noi acordate în 2015 – 2016.


Documentele necesare pentru a aplica la un credit imobiliar:

  • Buletinul de identitate;
  • Adeverința de salariu și alte documente ce atestă surse suplimentare de venit;
  • Carnetul/contractul de muncă;
  • Dovada achitării serviciilor comunale pentru ultima perioadă;
  • Documente ce confirmă dreptul de proprietate asupra bunului gajat;
  • Extrasul de la Oficiul Cadastral Teritorial (OCT);
  • Raportul de evaluare a bunului propus drept gaj;
  • Certificatul privind lipsa sau existenţa datoriilor faţă de buget;
  • Contractul de asigurare a bunului imobil depus în gaj;
  • Alte documente la solicitarea băncilor.

Rata dobânzii și comisioanele aferente împrumutului

Băncile oferă creditele imobiliare la o rată a dobânzii ce variază între 9 și 17%, în dependență de instituția financiară, termenul creditului, modul de asigurare cu gaj a creditului și alți factori individuali. Pe lîngă rata dobânzii, băncile percep și comisioane variate care contribuie considerabil la mărimea ratei achitate lunar. Principalele comisioane aferente unui credit imobiliar sunt:

  • comision pentru analiza dosarului de împrumut (variază de la 50 la 500 lei);
  • comision pentru acordarea creditului (0,5 – 1% din suma acordată);
  • comision de administrare a creditului (0,1% – 0,15% lunar din soldul creditului);
  • comision pentru restructurarea / prolongarea creditului (0,5-2% din soldul creditului).

Pe site-urile băncilor sunt disponibile calculatoare de credite, unde puteți simula un potențial împrumut. Introducând suma creditului, termenul și alte detalii, veți obține un grafic cu valoarea plăților lunare, valoarea comisioanelor și valoarea DAE (dobânzii anuale efective).

De exemplu, pentru un credit în valoare de 700.000 MDL, pentru un termen de 20 ani, cu achitarea ratelor egale – plata lunară variază de la 7.000 la 9.000 lei, în dependență de bancă, rata dobânzii și comisioanele aplicate.

Vedeți calculatoarele de credite ale următoarelor bănci: BCR Chișinău, Mobiasbancă, Moldindconbank, Moldova Agroindbank sau Victoriabank.

Opiniile experților

Pentru a afla mai multe detalii referitor la un credit imobiliar (modalitatea de acordare, persoanele eligibile, condițiile de creditare, durata de examinare a dosarului etc.) am apelat la experți din cadrul băncilor comerciale. Vedeți în continuare dialogurile echipei bancamea.md cu:

  • domnul Veaceslav Burlacu, șef al Departamentului Vînzări Retail din cadrul Moldova Agroindbank;
  • doamna Gabriela Pogorevici, Şef-adjunct al Direcţiei produse bancare, Departamentul retail şi dezvoltarea reţelei la Moldindconbank;
  • domnul Ion Ciobanu, Șef adjunct secția Credite Persoane Fizice la Victoriabank.
=========================================================================================================================================

Veaceslav Burlacu, şef al Departamentului Vînzări Retail BC „Moldova Agroindbank” SA

– Să presupunem că o persoană/familie dorește să ia un credit pentru procurarea unui apartament în valoare de 45-50 mii euro (aproximativ 1.000.000 lei). Este posibilă solicitarea unui astfel de credit de la banca Dvs.?

–  Desigur! Moldova Agroindbank nu are limitări pe suma maximă a creditului. De regulă, banca finanţează pînă la 70% din costul bunului imobil procurat sau valoarea investiţiei, iar în cazul procurării bunului imobil, se acceptă finanţarea inclusiv de pînă la 100% din valoarea imobilului procurat, cu condiţia asigurării suplimentare a creditului cu alte bunuri imobile, la un nivel acceptabil pentru bancă. 

 – Care este rata dobânzii la creditele în moneda națională?

– La moment, MAIB desfăşoară o campanie promoţională „Celebrăm aniversarea cu cele mai mici dobînzi la credite”, care este prilejuită de aniversarea a 25-a de la crearea băncii. Campania promoţională include un şir întreg de oferte avantajoase pentru clienţii noştri la mai multe produse bancare, inclusiv la credite. Astfel, rata dobînzii la creditele imobiliare în valuta naţională constituie 12,5% anual, valabilă în cadrul promoţiei, care se desfăşoară în perioada 08 mai 2016 – 08 iulie 2016. Cu acest prilej, invităm clienţii să profite de posibilitatea oferită de Moldova Agroindbank şi de a beneficia de credit imobiliar în condiţii mai avantajoase!

– Ce comisioane suplimentare aferente împrumutului aveți și care este mărimea lor?

– Moldova Agroindbank nu aplică comisioane ascunse, pentru că ţinem la reputaţia noastră şi suntem oneşti cu clienţii, astfel sîntem deschişi în prezentarea informaţiei privind dobînzile şi comisioanele aferente creditelor. Suplimentar la rata anuală a dobînzii, clientul va mai achita următoarele comisioane: taxă pentru examinarea dosarului de credit – 50/100 lei, comision unic – 1% din suma creditului aprobat, comision de administrare – 0,15% lunar din soldul creditului.

– Care este venitul lunar de care trebuie să dispună persoana/familia pentru a fi eligibili pentru acest credit?

– Deşi pentru a fi eligibil primirii unui credit, solicitantul de credit ar trebui să dispună de un salariu lunar minim de doar 1650 lei, criteriul de baza din punctul de vedere al veniturilor este suficienţa acestora pentru rambursarea plăţilor aferente creditului si asigurarea unui minim necesar de trai. Respectiv, plăţile lunare totale la credit, dobânzi şi comisioane, nu trebuie sa depăşească 70% din veniturile medii lunare luate în calcul la determinarea sumei maximale posibile de acordare a creditului. În acelaşi timp, la evaluarea potenţialului de rambursare poate fi luat în calcul şi venitul soţului/soţiei.

Mai mult, MAIB a fost mai inovativă ca alte bănci şi prima a aplicat condiţii speciale pentru clienţii – lucrătorii migranţi. Astfel, pentru această categorie, la eliberarea unui credit imobiliar, se iau în calcul şi veniturile acumulate peste hotare.   

– Care este suma minimă a aportului propriu care trebuie să-l dețină cel care dorește un credit imobiliar? Și de ce factori depinde această cifră?

– De regulă, suma minimă a aportului propriu al clientului trebuie să constituie 30% din costul total al proiectului propus spre finanţare. Însă, banca poate finanţa şi 100% din valoarea bunului imobil procurat, dacă clientul dispune de asigurare suficientă, conform cerinţelor băncii, despre care am vorbit mai sus.

– Care poate fi perioada creditului? Minim/maxim?

– Perioada minimă constituie 6 luni, iar perioada maximă este de 240 luni – pentru Creditele Imobiliare standart şi Creditele Imobiliare pentru lucrătorii migranţi, precum şi 360 luni – pentru Creditele Imobiliare Avanti, acordate tinerilor.

– Va obține persoana/familia acest credit dacă nu are alt imobil pentru gaj? Ce alt gaj acceptă banca în asemenea cazuri?

– În calitate de asigurare se acceptă atît bunul imobil care aparţine clientului, cît şi un bun imobil care aparţine unei persoane terţe, respectiv dacă solicitantul nu dispune personal de bun imobil în proprietate, care ar constitui obiectul asigurării, atunci poate fi propus ca gaj un alt bun imobil. În calitate de asigurare se mai acceptă şi gajul mijloacelor băneşti, din contul de depozit special. Conştientizînd situaţia social-economică generală din ţara noastră, ţinînd cont de cerinţele individuale ale diferitelor categorii de clienţi, MAIB merge în întîmpinarea lor, pentru a le putea oferi ceea de ce are nevoie orice persoană – propria sa locuinţă!

– În cazul în care persoana/familia achită anticipat toată suma, care sunt costurile (comisioanele) pentru beneficiar?

– Banca nu încasează comision pentru rambursarea anticipată a creditului, respectiv persoana/familia nu vor avea cheltuieli suplimentare.

– În cazul în care persoana / familia nu mai poate achita ratele la un moment dat, care sunt penalitățile? Ce acțiuni va întreprinde banca? Ce soluții poate oferi banca pentru solicitant?

– În toată lumea, inclusiv în Republica Moldova, orice bancă trebuie să aibă grijă de calitatea portofoliului de credite, de siguranţa financiară, aplicînd instrumente adecvate în acest sens atunci cînd se înregistrează restanţe la rambursarea ratelor lunare. În acelaşi timp, dacă debitorul întimpină dificultăţi temporare la rambursarea creditului, banca va examina posibilitatea de renegociere a datoriei/prelungire a termenelor intermediare şi/sau finale de rambursare a creditului.

– Cine nu poate beneficia de un credit imobiliar la banca Dvs.?

– Banca nu acordă credite persoanelor: care au vîrsta de pînă la 21 ani; totodată vîrsta solicitantului nu trebuie să depăşească 65 ani la data rambursării finale a creditului; care nu dispun de experienţă minimă de muncă la locul actual sau în afacere proprie de cel puţin 6 luni; care nu dispun de salariul minim de 1650 lei; care nu prezintă acte ce confirmă obţinerea veniturilor stabile şi controlabile; nerezidente în Republica Moldova; care nu dispun de asigurare pentru credit, în mărimea acceptabilă pentru bancă.

– Descrieți pe scurt clientul ideal pentru bancă care poate solicita un credit imobiliar – vârstă, ocupație, statut etc.

–  Toţi clienţii sunt importanţi pentru bancă, specialiştii credite din cadrul filialelor băncii vor propune, pentru fiecare client, o soluţie individuală de creditare.

– Cât durează analiza dosarului în banca Dvs.?

– Analiza şi aprobarea dosarului de credit este realizată operativ şi durează cîteva zile, în dependenţă de calitatea şi suficienţa pachetului de documente, prezentat de către client. Cu toate că avem un volum foarte mare de solicitări, MAIB avînd un portofoliu de credite acordat persoanelor fizice in mărime de peste 35% din total credite persoane fizice pe sistemul bancar, graţie sistemului performant de prelucrare a informaţiei, profesionalismului angajaţilor noştri, clienţii obţin răspunsul băncii în cel mai scurt timp!

– Ce sfaturi aveți pentru cei care se gândesc să apeleze la un credit imobiliar?

– Persoana, care se gîndeşte să apeleze la un credit imobiliar ar trebui în primul rînd să studieze atent piaţa bancară şi ofertele existente ale instituţiilor financiare care propun credite imobiliare. Deşi dobînzile, la prima vedere, pot fi practic identice, fiecare credit mai are şi careva comisioane aferente, respectiv este foarte important ca potenţialul client să cunoască care este costul real al creditului imobiliar pe care urmează să îl achiziţioneze. În al doilea rînd, un rol important îl are şi partenerul financiar, pe care îl va alege clientul, deoarece doar o instituţie puternică, stabilă şi inovativă ar putea să îi ofere clientului atît finanţarea dorită, cît şi siguranţa în viitor.

===========================================================================================================

Gabriela Pogorevici, Şef-adjunct al Direcţiei produse bancare, Departamentul retail şi dezvoltarea reţelei la Moldindconbank

 – Să presupunem că o persoană/familie doreşte să ia un credit pentru procurarea unui apartament în valoare de 45-50 mii euro (aproximativ 1.000.000 lei). Este posibilă solicitarea unui astfel de credit de la banca Dvs.?

– La BC ”Moldindconbank” S.A. puteţi beneficia de credite imobiliare de achiziţie.

– Care este rata dobânzii la creditele în moneda naţională?

– Rata dobânzii la creditele imobiliare de achiziţie în monedă este de minim 12% anual în cazul acordării creditului în perioada promoţiei care este în vigoare până la data de 31 august şi depinde de termenul, destinaţia creditului şi de categoria solicitantului de credit.

– Ce comisioane suplimentare aferente împrumutului aveţi şi care este mărimea lor?

– Pentru a putea beneficia de credit la BC ”Moldindconbank” S.A. solicitantul de credit va achita următoarele comisioane:

  • Comisionul de examinare a dosarului de credit;
  • Comisionul de acordare;
  • Comisionul de administrare.

 – Care este venitul lunar de care trebuie să dispună persoana/familia pentru a fi eligibili pentru acest credit?

– Suma rambursărilor lunare ce ţin de deservirea creditului nu trebuie să depăşească 50% din suma veniturilor lunare ale solicitantului de credit şi a fidejusorilor – persoane terţe care pot participa la rambursarea creditului.

– Care este suma minimă a aportului propriu care trebuie să-l deţină cel care doreşte un astfel de credit imobiliar? Şi de ce factori depinde această cifră?

– Pentru a putea beneficia de credit imobiliar la banca noastră nu este obligatoriu prezentarea contribuţiei proprii este suficientă asigurarea creditului cu imobilul valoarea de gaj a căruia acoperă suma creditului.

– Care poate fi perioada creditului? Minim /maxim?

– Creditul imobiliar de achiziţie poate fi acordat pe termen de maxim 240 de luni.

– Va obţine persoana/familia acest credit dacă nu are alt imobil pentru gaj? Ce alt gaj acceptă banca în asemenea cazuri?

– Dacă solicitantul de credit sau altă persoană terţă apropiată acestuia nu deţine în proprietate imobil, ca şi asigurare la creditul solicitat poate servi imobilul care urmează a fi cumpărat, dar va fi necesară şi contribuţia proprie a solicitantului de credit, care va depinde de valoarea imobilului care va servi ca şi asigurare la creditul solicitat.

– În cazul în care persoana/familia achită anticipat toată suma, care sunt costurile (comisioanele) pentru beneficiar?

– Banca nu percepe comisioane pentru achitarea anticipată a creditului.

– În cazul în care persoana / familia nu mai poate achita ratele la un moment dat, care sunt penalităţile? Ce acţiuni va întreprinde banca? Ce soluţii poate oferi banca pentru solicitant?

– Dacă se admit restanţe la achitarea ratei creditului veţi achita o dobândă de întârziere in valoare de 0,1% din suma restantă, iar dacă admiteţi restanţe la achitarea dobânzii veţi achita o penalitate în valoare de 0,5% din suma restantă a dobânzii. Dacă restanţele au fost admise din careva motive întemeiate banca va rezolva situaţia creată pe cale amiabilă.

– Cine nu poate beneficia de un credit imobiliar la banca Dvs.?

– Nu poate beneficie de credit imobiliar de achiziţie persoana fizică care nu corespunde criteriilor de eligibilitate solicitate de către bancă: nu este încadrat în câmpul muncii, nu are vârsta corespunzătoare, nu este cetăţean al şi nu are viză de reşedinţă în R. Moldova, etc.,

– Descrieţi pe scurt clientul ideal pentru bancă care poate solicita un credit imobiliar – vârstă, ocupaţie, statut etc.

– Solicitantul de credit imobiliar de achiziţie poate beneficia de credit dacă:

  • este cetăţean al Republicii Moldova cu viză de reşedinţă permanentă în Republica Moldova;
  • are vârsta cuprinsă între 20 şi 57/62 ani pentru femei/bărbaţi respectiv (57/62 ani – vârsta maximă până la care se va rambursa creditul), dar în cazul semnării contractului(lor) de fidejusiune cu persoane fizice, care până la data rambursării integrale a creditului nu vor atinge vârsta de pensionare, vârsta maximă a solicitantului de credit la data scadenţei creditului poate atinge  65 de ani.
  • deţine un loc de muncă permanent, cu o vechime la locul de muncă actual de minim 3 luni – pentru categoriile preferenţiale de solicitanţi de credit şi fidejusori, care participă cu veniturile sale la rambursarea creditului şi minim 6 luni – pentru categoriile standarde de solicitanţi de credit şi fidejusori, care participă cu veniturile sale la rambursarea creditului.
  • pentru unele categorii de persoane se verifică deţinerea imobilului în proprietate fără interdicţii şi deţinerea telefonului fix la domiciliu.

– Cât durează analiza dosarului în banca Dvs.?

– Analiza dosarului de credit, inclusiv aprobarea deciziei de acordare a creditului se efectuează în maxim 3 zile lucrătoare, dacă solicitantul de credit a prezentat integral setul de documente solicitat de bancă.

– Ce sfaturi aveţi pentru cei care se gândesc să apeleze la un credit imobiliar?

– Pentru a beneficia de consultanţă competentă vă apropiaţi de oricare filială a BC ”Moldindconbank” S.A.

=======================================================================================================

Ion Ciobanu, Șef adjunct secția Credite Persoane Fizice la Victoriabank

– Să presupunem că o persoană/familie dorește să ia un credit pentru procurarea unui apartament în valoare de 45-50 mii euro (aproximativ 1.000.000 lei). Este posibilă solicitarea unui astfel de credit de la banca Dvs.?

– B.C. „Victoriabank” S.A. are ca obiectiv prioritar soluţionarea grijilor populației, legate de achiziţionarea bunurilor imobile. Sub aspectul corespunderii solicitării cu condiţiile prestabilite în cadrul produsului, accesul la resursele creditare destinate procurării bunului imobil este unul prompt şi sigur.

– Care este rata dobânzii la creditele în moneda națională?

– Creditele se acordă doar în moneda națională, la rata dobânzii de 12% anual (un atu important în acest sens este că ele nu expun clientul la riscul valutar).

– Ce comisioane suplimentare aferente împrumutului aveți și care este mărimea lor?

  • Comision pentru perfectarea pachetului de documente – 80 lei;
  • Comision de acordare – 1% din suma creditului acordat;
  • Comision administrativ lunar – 0.15% din soldul creditului;
  • Comision pentru achitarea anticipată nu se percepe.

– Care este venitul lunar de care trebuie să dispună persoana/familia pentru a fi eligibili pentru acest credit?

– Venitul lunar al solicitantului trebuie să fie suficient atât pentru deservirea calitativă a ratei lunare de achitare, cât și pentru asigurarea unui trai decent familiei. Totodată, rata lunară nu trebuie să depășească circa 50% din venitul net mediu lunar al familiei.

– Care este suma minimă a aportului propriu care trebuie să-l dețină cel care dorește un astfel de credit imobiliar? Și de ce factori depinde această cifră?

– Minim 30% din prețul bunului imobil. Creditul poate fi acordat și fără aportul solicitantului în cazul constituirii gajului suplimentar. Totodată, aportul solicitantului e dependent de valoarea bunului imobil și caracteristicile acestuia. În dependență de proiect, aportul minim poate fi micșorat.

– Care poate fi perioada creditului? Minim/maxim?

– Creditul poate fi rambursat pe o perioadă de până la 20 ani, cu condiția că scadența creditului nu va depăşi vârsta de pensionare a clientului, stabilită de legislaţia în vigoare.

– Va obține persoana/familia acest credit dacă nu are alt imobil pentru gaj? Ce alt gaj acceptă banca în asemenea cazuri?

– Dacă familia dorește să achiziționeze o locuință, poate garanta creditul cu imobilul pe care îl procură, sau cu un alt imobil aflat în proprietatea sa. Menționăm că banca acceptă și alte bunuri imobile care aparţin terţelor persoane cu destinaţie locativă, comercială etc.

– În cazul în care persoana/familia achită anticipat toată suma, care sunt costurile (comisioanele) pentru beneficiar?

– Creditul poate fi rambursat anticipat parțial sau integral în orice zi lucrătoare a băncii, fără a fi aplicate careva comisioane sau costuri suplimentare.

– În cazul în care persoana / familia nu mai poate achita ratele la un moment dat, care sunt penalitățile? Ce acțiuni va întreprinde banca? Ce soluții poate oferi banca pentru solicitant?

– Pentru plăţile efectuate cu întârziere banca va aplica următoarele penalități:

  • de la suma creditului restant: dobânda majorată cu 5 puncte procentuale se va aplica suplimentar la rata dobânzii specificată în contractul de credit pentru fiecare zi de reţinere a plăţilor la credit;
  • de la suma dobânzii restante: penalitate în mărime de 0.1% din soldul dobânzii restante pentru fiecare zi de întârziere.

Banca poate iniţia procedura de executare silită în cazul în care nu vor fi restituite în termen şi în volum deplin două tranşe ale creditului şi/sau ale plăţilor aferente sau nu vor fi executate alte obligaţiuni ce rezultă din contractul de credit.

În dependență de circumstanțe, contractul de credit poate fi renegociat. Banca dispune de multiple soluții în acest sens. Important este ca modificările care sunt propuse a fi efectuate la contractul de credit să fie raționale pentru bancă şi să contribuie direct la soluționarea problemei și nu la amânarea acesteia.

– Cine nu poate beneficia de un credit imobiliar la banca Dvs.?

– De regulă, se examinează toate solicitările de credit. Principalele criteriile de eligibilitate pentru derularea tranzacţiei sunt:

a) să nu dispună de o istorie creditară negativă în cadrul băncii şi/sau altor instituţii financiare sau creditare;

b) să posede o sursă de venit stabilă;

c) să aibă o vârsta minimă de 23 de ani, vârsta maximă – limitată de cerinţele faţă de vârsta de pensionare;

d) să nu dispună de datorii restante la împrumuturile contractate în cadrul băncii şi/sau la alte instituţii financiare sau creditare ;

e) solicitarea să nu conțină abateri de la normele produsului.

– Descrieți pe scurt clientul ideal pentru bancă, care poate solicita un credit imobiliar – vârstă, ocupație, statut etc.

– Să posede o sursă de venit diversificată, suficientă și stabilă, să corespundă prevederilor produsului, să depună în gaj garanții calitative cu o lichiditate ridicată, să aibă o istorie creditară pozitivă și să fie responsabil. Ideal ar fi clientul cu o bonitate ridicată, al cărui credit contractat nu va fi supus riscului de credit.

– Cât durează analiza dosarului în banca Dvs.?

– Cererea de credit se examinează în favoarea clientului într-un termen restrâns şi durează câteva zile din momentul prezentării integrale a setului de documente de către client.

– Ce sfaturi aveți pentru cei care se gândesc să apeleze la un credit imobiliar?

– Să se adreseze la una dintre filialele băncii pentru a primi o consultație financiară calitativă, să analizeze detaliat costurile și condițiile contractuale, să-și evalueze posibilitățile și să devină stăpânul propriei locuinţe.

=====================================================================================================

Informații detaliate despre fiecare credit imobiliar în parte sunt disponibile în pagina Credite, la subcategoria „imobiliar”.
Povestea lui Roberto Marzanati, bancherul italian din spatele succesului spectaculos al Băncii Transilvania

În 2001, într-o Românie cenuşie care visa la Uniunea Europeană şi care la zi încerca să digere scandalul FNI (cel mai mare faliment al unui fond mutual) şi repercusiunile lui asupra sistemului bancar de stat umplut de credite neperformante, la Cluj ateriza un bancher italian, scrie Ziarul Financiar.

Cu o experienţă de trei decenii, Roberto Marzanati fusese trimis de BERD – unul dintre cei mai mari creditori ai României – să-i supravegheze noua investiţie: achiziţia a 15% din Banca Transilvania, pentru care plătise 6,2 milioane dolari, bani destul de mulţi la vremea respectivă. Atunci Banca Transilvania, care nici nu era în top 10, fusese evaluată la 41 milioane dolari. Înfiinţată în 1994 de un grup de oameni de afaceri din Cluj, banca încerca să iasă în lume şi avea nevoie de un partener, dar şi de bani proaspeţi.

Marzanati intrase în boardul băncii ca vice-preşedinte, iar în 2002, pentru un an, chiar a fost preşedinte, fiind unul dintre cei care au stat la baza unei prime decizii cruciale care a schimbat evoluţia unei bănci regionale.

Împreună cu Horia Ciorcilă, unul dintre fondatori şi apoi preşedintele băncii până acum, au schimbat strategia băncii şi au adus la conducerea executivă pe Robert Rekkers, un olandez care fusese trimis la Bucureşti să conducă operaţiunile din România ale băncii olandeze ABN Amro.

Din 2002, banca din Cluj a început să alerge în toată ţara pentru a se extinde şi a câştigat teren într-o piaţă unde bănci internaţionale începuseră să intre. BERD şi ceilalţi acţionari au continuat să investească în Banca Transilvania pentru a ţine pasul cu creşterea economică, care a venit pe neaşteptate în România. De la 41 de milioane de dolari, valoarea băncii ajunsese în 2007, în perioada de boom, la aproape 2 miliarde de euro, Banca Transilvania fiind pe toate listele ca ţintă de achiziţii.

În toamna lui 2008 totul s-a schimbat peste noapte, iar de la o strategie de creştere banca a fost nevoită să treacă la o strategie de criză. Marzanati a susţinut din umbră deciziile conducerii executive de a trece criza (în toamna lui 2008, într-o discreţie deplină, banca a fost nevoită să ceară ajutorul BNR pentru a nu intra în criză de lichiditate şi a nu i se închide uşile de către celelalte bănci, atunci când nimeni nu avea încredere în nimeni) şi mai ales de a profita de ea atunci când a fost momentul. Peste ani, Ciorcilă a spus că atunci, la începutul crizei, a luat decizia să crească pentru a supravieţui, în condiţiile în care trendul celorlalte bănci era de a-şi reduce creditarea. Marzanati, ca reprezentant al celui mai mare acţionar al băncii, a susţinut această strategie ce părea sinucigaşă atunci când toată lumea fugea de bănci şi nimeni nu ştia ce se află în bilanţul lor.

Această mişcare a dat roade, astfel încât sfârşitul crizei a adus Banca Transilvania în poziţia de a fi câştigătoare, şi mai mult decât atât, de a avea resursele şi dorinţa de a cumpăra alte bănci care, cu câţiva ani în urmă, erau mai mari decât ea. În august 2014, pe masa celor din Cluj a venit propunerea de a cumpăra Volksbank România, care în 2008 era numărul trei în România. Marzanati a susţinut această idee care la început părea exotică. În numai trei luni, cele două părţi s-au înţeles, de fapt Volksbank a lăsat bani pe masă ca să fie cumpărată, iar această mişcare a propulsat banca din Cluj pe poziţia a treia, în coasta BRD, numărul doi pe piaţă. În mai 2016, valoarea Băncii Transilvania a revenit la 1,9 mld. euro, fiind una dintre cele mai bune investiţii pe care le-a realizat BERD vreodată.

Marzanati a fost una dintre persoanele care au crezut cel mai mult în potenţialul băncii, succes la care a contribuit cu know-how-ul şi experienţa lui de bancher. Ca reprezentant al BERD, italianul a fost membru în 11 bănci din regiunea fost comu­nistă, ceea ce i-a adus o experienţă extraordinară, pe care a folosit-o şi la Cluj, unde a activat ca membru în board şi vicepreşedinte al băncii timp de 15 ani neîntrerupt. El a dus Banca Transilvania în Italia, la Roma.

Vorbitor a patru limbi străine (italiană, engleză, germană şi franceză), el locuia lângă Belfast, în Irlanda. A locuit ca expat în 6 ţări. Deşi confruntat cu o boală grea, Marzanati a fost până în ultimul moment în legătură cu banca, mai ales că pe masă au venit multe idei de creştere şi, de ce nu, de noi achiziţii.

Horia Ciorcilă, cel care este preşedintele băncii de 15 ani, a spus despre Marzanati că „a contribuit la toate momentele importante ale băncii, iar deciziile comune au transformat Banca Transilvania în una dintre cele mai mari bănci din România, au schimbat configuraţia sistemului bancar şi s-au răsfrânt în mod pozitiv asupra echipei din punctul de vedere al motivării şi recunoaşterii performanţelor acesteia“.

La finalul lunii mai 2016, Roberto Marzanati a decedat.

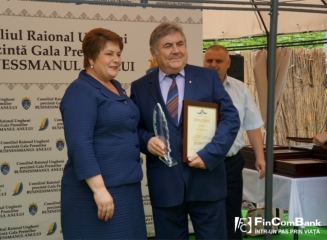
(foto) FinComBank a fost premiat pentru susținerea necondiționată oferită Întreprinderilor Mici și Mijlocii

0

Banca FinComBank a fost premiată de către Consiliul raional Ungheni pentru susținerea pe care oferă ÎMM-uri, sector considerat motorul dezvoltării economiei Republicii Moldova. Premiul a fost oferit la gala „Businessmanul anului 2015”, eveniment desfășurat pe data de 27 mai în orașul Ungheni.

„Businessmanul anului” a devenit deja o tradiţie de promovare a bunelor practici de succes ale oamenilor de afaceri din raionul Ungheni. Anual, evenimentul întrunește agenți economici, invitați internaționali și reprezentanți ai autorităților locale. Pentru al doilea an consecutiv FinComBank este partenerul acestui eveniment.

FinComBank întotdeauna a susținut activitatea întreprinderilor mici și mijlocii din Republica Moldova, precum și persoanele fizice care practică activitatea de întreprinzător. Mai mult decât atât, la începutul lunii mai 2016, FinComBank a micșorat rata dobânzii la creditele în lei și în valuta străină astfel oferind întreprinderilor mici și mijlocii posibilitatea să-și dezvolte / extindă afacerea. Lansarea acestei oferte confirmă faptul că FinComBank implementează cu succes strategia sa de bancă care susține ÎMM-urile.

În prezent, FinComBank deține 86 de filiale și agenții pe întreg teritoriul Republicii Moldova, inclusiv în orașul Ungheni.


FinComBank a fost înființată în anul 1993 este una din băncile comerciale universale lider din Republica Moldova. FinComBank oferă un spectru larg de servicii bancare corporative, investiţionale și de asigurare atât cetăţenilor locali, cât şi persoanelor străine. Printre clienții FinComBank se numără persoane fizice, businessul micro, mic şi mijlociu, la fel şi întreprinderile mari, care reprezintă toate sectoarele de bază a economiei țării. Pe parcursul mai multor ani banca are o colaborare de succes cu Banca Mondială, Fondul European pentru Europa de Sud-Est (European Fund for Southeast Europe), Corporaţia pentru investiţii străine private (Overseas Private Investment Corporation (OPIC), FinComBank este membru al Proiectul de Servicii Financiare Rurale şi Dezvoltarea Businessului Agricol (IFAD), al Proiectului de Investiţii şi Servicii Rurale (RISP), precum şi al Proiectului de Ameliorare a Competitivităţii, faza I și II (PACI, PACII).

Băncile italiene trebuie să-și reducă rapid costurile, inclusiv cele cu personalul

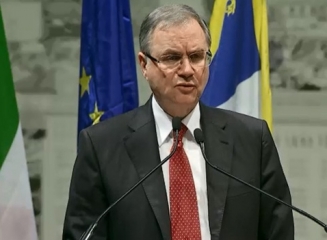
Băncile italiene trebuie să-şi diminueze rapid costurile, inclusiv prin disponibilizări, ca să impulsioneze profitabilitatea după ce au contabilizat deprecieri din credite de 120 de miliarde de euro (133 miliarde de dolari) în ultimii 4 ani, conform guvernatorului băncii centrale a Italiei, Ignazio Visco.

Oficialul Băncii Italiei a afirmat în cadrul prezentării Raportului anual pe 2015, că pe măsură ce se atenuează impactul recesiunii economice care a dus în faliment mii de companii mici, băncile se confruntă cu noi provocări ce le afectează profiturile: dobânzile negative, nevoia de reducere a intermedierii financiare şi diminuarea comisioanelor, ca urmare a progresului tehnologiei şi a competiţiei în creştere, scrie bursa.ro.

Ignazio Visco a subliniat:

„Este imperativ necesar ca multe bănci din Italia să ia măsuri de reducere a costurilor, inclusiv cele cu personalul, prin adaptarea calităţii şi a cantităţii forţei de muncă la noile evoluţii tehnologice şi ale pieţei.”

În opinia sa, în cazul băncilor mai mici, problemele sunt generate de proporţia mare a creditelor neperformante, de diversificarea redusă a surselor de venit şi de evoluţiile tehnologice.

Cu acelaşi prilej, Ignazio Visco a adus în discuţie datoria publică a Italiei, care, conform părerii sale, este posibil să nu scadă anul acesta atât cât arată ţinta guvernului. Datoria Italiei a fost de 132,7% din PIB în 2015 şi este a doua ca mărime din zona euro, după cea a Greciei. Executivul condus de premierul Matteo Renzi a dat asigurări în mai multe rânduri că datoria va începe să scadă în acest an.

Totuşi, Ignazio Visco a avertizat:

„Modul în care va evolua contextul economic ar putea împiedica realizarea acestui obiectiv în 2016”.

Guvernatorul Băncii Italiei a făcut apel la o monitorizare atentă a finanţelor publice şi la implementarea unui program de privatizări pentru atingerea ţintei de datorie de 132,4% din PIB, anul acesta, respectiv reducerea semnificativă a acesteia în 2017.

Evenimente și activități organizate de bănci cu ocazia Zilei Internaționale a Copilului (1 iunie 2016)

0

Vă prezentăm în continuare evenimentele și activitățile ce vor fi organizate de bănci mâine, 1 iunie 2016, cu ocazia Zilei Internaționale a Copilului.

MAIB invită copiii să picteze “Cel mai lung desen”

De Ziua Internaţională a Copilului, Moldova Agroindbank invită copiii să participe la concursul ”Cel mai lung desen executat de copii”. Evenimentul se va desfăşura miercuri, 1 iunie, cu începere de la ora 10.00, pe Aleea din spatele Arcului de Triumf din capitală, şi este organizat de Studioul “ArtInfinit” (portalul de promovare a artei şi culturii) cu susţinerea MAIB.

Sunt aşteptaţi toţi copilaşii pentru a executa un desen şi a participa la Face Painting, la concursuri, tombolă cu premii pentru cei mai activi. Participanţii vor primi în dar cadouri din partea MAIB.

Cadouri dulci pentru copii de 1 iunie de la Energbank

Cu ocazia Zilei internaționale a copilului Energbank a pregătit o surpriză plăcută. Veniți pe 1 iunie împreună cu copilul Dvs. în orice subdiviziune Energbank, efectuați orice tranzacție bancară și primiți un CADOU! Un motiv în plus pentru a Vă bucura de prima zi de vară alături de cei dragi!

Dulciuri, muzică, jocuri, concursuri şi cadouri de la Mobiasbancă

De ziua copiilor veniți la Mobiasbancă împreună cu familia şi prietenii să vă distrați şi să faceți multe poze cu amintiri frumoase. Vă veți delecta cu dulciuri, muzică, jocuri, concursuri şi cadouri!

Mobiasbancă vă așteaptă în faţa unităților băncii din întreaga republică, doar alege locul cel mai apropiat.

Chișinău:

  • Sediul central al băncii, bd. Ştefan cel Mare şi Sfânt 81a;
  • Filiala Mariţa, bd. Dacia 27;
  • Filiala Testemiţeanu, str. Nicolae Testemiţeanu 23;
  • Filiala Creangă, str. Ion Creangă 49/2.

Regiuni:

  • Filiala Ialoveni, str. Alexandru cel Bun 43A nr.1;
  • Filiala Aneni, str. Concilierii Naţionale 2;
  • Filiala Hînceşti, str. Chişinău 3a;
  • Filiala Cahul, str. Republicii 20/16;
  • Filiala Comrat, str. Puşkin 42;
  • Filiala Sîngerei, str. Boris Glavan 2B;
  • Filiala Ungheni, str. Naţională 17 (4 iunie);
  • Filiala Bălţi, str. Ştefan cel Mare 68 (4 iunie).


Programul de lucru al băncilor pentru ziua de 1 iunie 2016

0

În legătură cu hotărârea Guvernului de astăzi 31 mai 2016, de a stabili Ziua Internațională a Copiilor, 1 iunie 2016 – zi liberă, iar ziua de 25 iunie 2016 – zi lucrătoare, unele băncile licențiate au anunțat programe de lucru modificate, iar altele – regim de lucru obișnuit.

Vă prezentăm în continuare anunțurile băncilor plasate pe site-urile oficiale.

BCR Chișinău

„Stimaţi clienţi! Vă informăm că în data de 1 iunie 2016 BCR Chişinău S.A. va activa în regim obişnuit.

Administraţia BCR Chişinău S.A.”

Comerțbank

„Stimați clienți, vă aducem la cunoştinţă că mâine 01 iunie 2016 Agenția nr.2 (filiala nr.3) și Agenția nr.5 (filiala nr.3) a COMERTBANK nu vor activa. Vă mulţumim pentru înţelegere.”

Energbank

„Stimați clienți, BC ENERGBANK SA Vă aduce la cunoștință că în data de 1 iunie 2016 toate subdiviziunile Băncii vor funcționa în regim obișnuit.”

EuroCreditBank

„Stimaţi Clienţi ai BC „EuroCreditBank” S.A.! Vă aducem la cunoştinţă programul de lucru, a Fil.nr.1 Chişinău, str. Ismail 33. 

01.06.2016:

  • Casa valutară – 09:00 – 15:00
  • Transferuri internaţionale – 09:00 – 15:00
  • Casa Operaţională (suplinirea conturilor curente şi de card) – 09:00 – 15:00* (Mijloacele băneşti vor fi disponibile pe 02.06.2016)

Pentru detalii cu privire la orarul de lucru a filialelor/agenţiilor apelaţi la numărul de telefon: 0 800 500 20 (apel gratuit pe întreg teritoriu Republicii Moldova), pentru apelurile internaţionale formaţi + 373 22 500-200.”

FinComBank

„Stimaţi clienţi, Vă informăm că mâine, 1 iunie 2016, sucursalele FinComBank S.A., vor activa în regim obişnuit!”

Moldindconbank

„Stimaţi clienţi, Comitetul de conducere al BC „Moldindconbank” S.A. Vă aduce la cunoştinţă că în conformitate cu Hotărârea Guvernului RM nr. 674, din 31 mai 2016 „Cu privire la ziua de odihnă din luna iunie 2016”:

Se consideră ziua de miercuri, 01 iunie 2016 – zi de odihnă, iar ziua de sâmbătă, 25 iunie 2016 – zi lucrătoare.

Subdiviziunile Băncii centrale şi filialele vor activa în ziua de 01 iunie 2016, conform graficului stabilit pentru ziua de sâmbătă.

Vă dorim o sărbătoare frumoasă alături de cei dragi!”

Moldova Agroindbank

„Stimaţi clienţi, Cu referire la hotarîrea de Guvern nr.674 din 31.05.2016, Vă anunţăm că mâine, 1 iunie 2016, BC „Moldova Agroindbank” S.A., inclusiv filialele şi agenţiile, va activa în regim obişnuit!

Pentru informaţii suplimentare contactaţi Serviciul Call Center: 022 268 999.”

ProCredit Bank

„Stimați clienți, în legătură cu Ziua Ocrotirii Copilului, Vă anunțăm că la data de 01 iunie 2016, reprezentanțele Băncii nu vor activa, clienții putînd face transferuri naționale și internaționale prin intermediul Internet Banking.

În celelalte zile, inclusiv și sîmbătă, 25 Iunie 2016, Banca va avea regim obișnuit de lucru.

Totodată, vă amintim că puteți efectua operațiuni de suplinire a conturilor și retrageri de numerar în MDL, USD și EUR în regim 24/7 în orice Zona de Autodeservire 24/7 din toate subdiviziunile băncii.

Pentru informații adăugătoare apelați 0800 000 10.”

Victoriabank

Stimaţi clienţi, Victoriabank Vă informează că subdiviziunile Băncii vor activa în ziua de 1 iunie, Ziua internaţională a copilului, conform unui grafic de lucru prestabilit, pe care puteţi să-l vedeţi în continuare.


Știrea se va actualiza în funcție de anunțurile băncilor.

Secretele simple ale uneia dintre cele mai profitabile și eficiente bănci din Europa

Profitul Swedbank, cea mai mare bancă retail din Suedia, este de 2 ori mai mare decât a instituțiilor financiare similare din Europa, scrie bankir.ru cu referire la The Economist. La baza succesului evident al băncii stă ideea că managementul unei bănci de tip retail nu se deosebește de managementul unei companii ce prestează servicii comunale. Din acest motiv, Swedbank este considerat de către revistă, nu doar una din cele mai profitabile, dar și una din cele mai sigure bănci de pe continentul european.

$25 milioane economii pe an în urma relocării oficiului central

Atunci când anul trecut banca și-a mutat oficiul central din centrul istoric al Stockholmului într-un business-park din afara orașului, angajații băncii au fost nemulțumiți. Dar această relocare a adus băncii economii de 25 milioane de dolari pe an. Relocarea a simbolizat dorința băncii de a se distanța de domeniile riscante ale businessului bancar. În locul acestora, banca alege strategia la fel de simplă precum e mobila scandinavă în birourile ei. Sensul acestei strategii este de a vinde cât mai multe produse bancare “plictisitoare”, dar lipsite de riscuri și în același timp de a economisi maximal la capitolul cheltuieli.

Din 8 milioane de clienți, 7 milioane sunt familiile suedeze. Creditele ipotecare reprezintă 60% din toate împrumuturile acordate. Chiar dacă sunt mulți factori pe care bancherii nu-i pot controla cu forțele proprii, Swedbank a reușit să se concentreze pe cel mai important lucru – micșorarea cheltuielilor și reducerea riscurilor de ordin financiar.

În comparație cu anul 2009, numărul de angajați a fost redus cu o treime. Numărul filialelor/agențiilor băncii în ultimii 20 de ani s-a redus de la 1000 la 275. Conform The Economist, doar 8 din ele lucrează astăzi cu numerarul.

Atenție foarte mare la cheltuieli se manifestă peste tot. De exemplu schimbarea companiei de telefonie a ajutat banca să economisească 58% din resursele alocate comunicării. O parte din angajați au fost relocați în țările Baltice, unde salariile sunt cu pînă la 70% mai mici decât în Suedia. Salariul Directorului general Birgitte Bonnesen în mărime de $1,6 milioane pe an, revista Economist îl consideră destul de modest pentru industria bancară.

În rezultatul regimului strict de economisire, cheltuielile băncii constituie doar 43% din venituri. Iar asta înseamnă că 57% din venituri pot fi redistribuite acționarilor sau reinvestiți. Acest indicator este cu 16 puncte procentuale mai mare decât media din Uniunea Europeană.

Transferul clienților în mediul online

Un factor cheie în succesul băncii a fost transferul clienților din oficiile bancare în internet și în aplicațiile mobile. Birgitte Bonnesen prognozează că în viitorul apropiat oamenii vor vizita oficiul băncii nu mai rar de o dată la 5 ani. Dumneaei este convinsă că eficiența extremă bazată pe noile tehnologii este sensul retailului bancar.

Unul din cele mai populare produse ale Swedbank este aplicația mobilă “Scutură telefonul mobil pentru a afla balanța contului”. Lunar aplicația este utilizată de către clienți de peste 30.000.000 de ori.

Situația favorabilă din țară

Banca a avut noroc deoarece piața ei principală este anume Suedia, țară economia căreia a crescut în ritmuri mai mari decât majoritatea țărilor europene. De asemenea suedezilor le-a fost mai ușor să renunțe la oficiile bancare și comunicarea personală cu consultanții bancari, datorită “inteligenței digitale”. Și desigur falimentul sistemului bancar din anii 90 i-a impus pe bancherii suedezi să fie mai prudenți față de creditarea cu risc sporit cu mult timp înainte de venirea crizei financiare.

Necătând la aceasta, la începutul anilor 2000 Swedbank a acordat prea ușor credite în țările Baltice, Rusia sau Ucraina. 20% din acele împrumuturi au devenit neperformante către anul 2009, în comparație cu 3% pentru portofoliul de credite total al grupului(general). Banca suedeză se evidențiază prin reacția rapidă în situațiile de criză. Astfel Swedbank a vândut imediat businessul din Rusia și Ucraina. La moment, conform datelor The Economist, doar 0,4% din portofoliul de credite este în stare de default.

Experiența acumulată pe timp de criză o face pe Swedbank foarte conservativă și chiar pe alocuri plictisitoare. Banca nu are dorință de a cuceri noi piețe. Banca evită investițiile riscante și preferă să acorde împrumuturi sub garanții sigure – cel mai bine garanția să fie sub formă de imobile locative. Swedbank stă mai departe de companiile din sectorul de consum. Cea mai mare parte a creditelor se acordă agriculturii, industriei de lemn și domeniului de construcții locative, care se consideră cele mai sigure investiții.

Chiar și cu atenție sporită la dirijarea riscurilor, Swedbank nu le poate exclude în întregime. Din motivul că suedezii nu au obișnuința să păstreze sume mari de bani în conturile bancare, banca depinde mult de sursele mari de finanțare, respectiv depinde de dispoziția schimbătoare a investitorilor. De asemenea banca se poate confrunta cu probleme mari în cazul default-urilor în masă la creditele ipotecare. Prețurile la imobile în Suedia cresc mult, ceea ce trezește suspiciuni că pe piață se formează o bulă în acest sens.

Totuși chiar dacă se realizează unul din scenariile pesimiste, Swedbank se va afla într-o poziție mai bună decât majoritatea concurenților ei europeni, consideră The Economist.

Mobiasbancă investește în tinerii talentați

0

În luna mai al anului curent, BC Mobiasbancă – Groupe Société Générale S.A. a semnat un acord de sponsorizare cu Acceleratorul de inovații și antreprenoriat Dreamups Innovation Campus, o organizație de tineri inovativi și viitori oameni de afaceri.

Comunitatea Dreamups este un spațiu fertil care facilitează spiritul creativ, schimbul de experiență și crearea noilor idei de afaceri, o comunitate unde tinerii antreprenori învață să lanseze companii noi. Această comunitate este susținută de mentori – oameni de afaceri, care au reușit să dezvolte afaceri de succes, precum și de companii care susțin antreprenoriatul și dezvoltarea inovațiilor.

Ridha Tekaia, Preşedintele Comitetului de Direcție – CEO:

„Asistăm cu toții în prezent la schimbarea paradigmei de a face afaceri, la o revoluție în domeniul tehnologiilor și la schimbarea majoră a modelului clasic social, în care seniorii erau la cârma marilor afaceri. Tot mai des vedem tineri care au idei inovatoare și reușesc în afaceri. Aș vrea să ne mândrim peste câțiva ani că am contribuit la crearea unei noi generații de antreprenori care vor dezvolta afaceri de succes în Moldova și vor influența pozitiv economia țării”.

Președintele a mai menționat că prin valorile sale – spirit de echipă, inovații, responsabilitate și angajament, Mobiasbancă susține excelența în mai multe domenii și promovează calitatea în tot ceea ce face.

Sergiu Matei, cofondator Dreamups, a menționat:

„Parteneriatul cu Mobiasbancă este mai mult decât un parteneriat de sponsorizare, noi împărtășim aceleași valori și Mobiasbancă s-a arătat interesată de a susține tinerii antreprenori. Pentru noi acest parteneriat este și o confirmare că ceea ce facem este important pentru comunitate, le mulțumim mult partenerilor pentru încrederea acordată”.

Mobiasbancă va susține comunitatea Dreamups Innovation prin mentorat, împărtășind experiența cu tinerii antreprenori și va analiza posibilitatea de finanțare a celor mai bune idei de afaceri cu potențial de dezvoltare și reușită.

Stela Ciobanu (Mobiasbancă): “Deţinerea certificatului ISO este o reuşită comună, unde fiecare angajat a dat dovadă de implicare şi atitudine responsabilă”

0

Îmbunătăţirea continuă a sistemului de management al calităţii este una din priorităţile Mobiasbancă – Groupe Société Générale. Fiind o instituţie centrată pe nevoile şi interesele clienţilor, banca a decis să-și lărgească aria de certificare asupra unui serviciu important – creditele ipotecare pentru persoanele fizice, obţinînd certificare în Sistemul de Management al Calităţii conform ISO 9001:2015. Secretarul General al Mobiasbancă, Stela Ciobanu (foto), vorbeşte în cadrul unui interviu acordat revistei Profit despre importanţa obţinerii acestui standard de calitate şi beneficiile pe care le aduce atât băncii, cât şi clienţilor.

– Stimată dnă Ciobanu, ce înseamnă pentru Dvs. acest standard în domeniul calităţii?

– Un sistem de management în baza standardelor ISO presupune un control riguros al proceselor şi astfel contribuie la creşterea eficienţei şi eficacităţii, prin coordonarea şi conducerea întregii activităţi a organizaţiei în mod sistematic şi planificat. Managementul calităţii este parte integră a strategiei băncii, punctul de referinţă fiind „Modelul centrat pe client” pentru fiecare proiect, procedură sau activitate.

– De ce Mobiasbancă a dorit să fie certificată conform standardului ISO 9001:2015?

– Mobiasbanca este prima şi unica bancă certificată în anul 2013 conform standardului ISO 9001:2008 şi ne-am convins de beneficiile pe care le aduce implementarea unui astfel de sistem de calitate.

Certificarea ISO reprezintă o dovadă şi o apreciere a calităţii actului managerial, a bunelor practici din organizaţie, a orientării companiei în direcţia calităţii – îmbunătăţirii performanţei produselor şi serviciilor oferite clienţilor, transparenţa şi eficienţa proceselor noastre interne.

Pentru clienţi, această certificare reprezintă faptul că pot avea încredere în Mobiasbancă ca fiind o bancă onestă, cu un plan de dezvoltare strategic pe termen lung, cu obiective clare de creştere a afacerii – deci, poate garanta stabilitatea sa pe piaţă.

Anul acesta am dorit să lărgim aria de certificare asupra unui serviciu important – creditele ipotecare pentru persoane fizice, astfel oferind mai multă siguranţă clienţilor noştri. Mai mult decât atât, ne-am ambiţionat să fim prima companie din Republica Moldova care este certificată conform standardului ISO 9001:2015.

Nu în ultimul rând, am dorit să confirmăm statutul de bancă de referinţă pe piaţă pentru calitatea deservirii şi satisfacţiei clienţilor, cotată de unii experţi drept cea mai transparentă bancă la nivel de acţionariat.

– Ce presupune acest proces de certificare?

– Pregătirea pentru certificarea ISO 9001:2015 a însemnat multă responsabilitate şi angajament din partea echipei băncii. Acest lucru a presupus 80 de procese în Sistemul de Management al Calităţii, aprobarea a 100 de documente normative interne, şase luni de lucru asiduu, efectuarea a 60 de interviuri de audit, organizarea a peste 20 de şedinţe de lucru, instruirea a 700 de angajaţi cu privire la cerinţele noi ale standardului ISO 9001:2015.

Auditul de certificare a fost realizat de compania SGS din Moldova, filială a unei companii internaţionale cu sediul în Elveţia, şi este valabil trei ani, urmând să fie efectuate anual vizite ale auditului de supraveghere pentru confirmarea respectării cerinţelor standardului. Deţinerea certificatului ISO este o reuşită comună, unde fiecare angajat a dat dovadă de implicare şi atitudine responsabilă.

– Care este valoarea adăugată pentru o companie deţinătoare a certificatului?

– Prin certificarea ISO ne-am asumat angajamentul faţă de îmbunătăţirea continuă a sistemului, ceea ce duce la avantaje pe termen lung faţă de satisfacţia clienţilor şi îmbunătăţirea relaţiei cu aceştia.

Certificarea Sistemului de Management al Calităţii conform ISO 9001:2015 aduce numeroase beneficii nu doar pentru bancă, ci şi pentru clienţii, partenerii băncii şi alte părţi interesate. Asta înseamnă siguranţă şi încredere în calitatea produselor/serviciilor, creşterea satisfacţiei clienţilor, îndeplinirea aşteptărilor clienţilor cu privire la produsele/serviciile băncii, simplificarea şi flexibilitatea proceselor, posibilitatea de a contribui la modificarea/ajustarea unui produs/serviciu prin participarea la diverse campanii de evaluare a satisfacţiei clienţilor, reclamaţii şi sugestii.

De asemenea, standardul de calitate ISO 9001:2015 presupune implementarea şi asigurarea respectării cerinţelor internaţionale de calitate, susţinerea clienţilor şi finanţarea proiectelor lor, angajamentul managementului băncii cu privire la respectarea cerinţelor internaţionale de calitate, crearea unui avantaj competitiv în faţa concurenţilor. Clientul are certitudinea desfăşurării proceselor din cadrul băncii, conform anumitor principii şi reguli. Nu în ultimul rând, considerăm că sporirea şi menţinerea unui nivel înalt de calitate conduce automat la creşterea cifrei de afaceri. Mobiasbancă şi-a consolidat poziţia pe piaţă în termeni de calitate şi eficienţă bancară.

Sursa foto & text: profit.md

O nouă amenințare pentru băncile din întreaga lume – hackerii din gruparea Lazarus

Hackerii din gruparea Lazarus au ajuns să fie o amenințare de luat în seamă pentru orice bancă din lume, după ce au reușit să golească câteva conturi de 100 de milioane de dolari fără să fie prinși.

Șocul atacului electronic dat asupra băncilor de Lazarus Group are acum reflexii la nivel global, iar teama de un atac cibernetic se transformă într-un adevărat risc sistemic, scrie business24.ro cu referire la CNN Money.

Lovituri uriașe

Experții în securitate cibernetică susțin că cel puțin 4 atacuri au fost date între ianuarie 2015 și martie 2016 asupra sistemelor informatice ale unor bănci mari din lumea întreagă.

Primul caz a fost Banco del Austro din Ecuador, din care hackerii au retras 12 milioane de dolari mutați apoi într-o bancă din SUA. În octombrie, o instituție de credit din Filipine s-a trezit cu întreg sistemul informatic intrat sub controlul infractorilor cibernetici. Nici până acum, bancherii filipinezi nu au reușit să stabilească dacă s-a furat vreun ban din conturi. TPBank Vietnam a fost țintită în decembrie, când atacatorii au încercat să mute un milion de dolari, dar au eșuat.

În luna februarie a acestui an, hackerii au țintit banii Băncii Centrale a Bangladeshului depozitați în Rezerva Federala a New Yorkului, de unde au retras 101 milioane de dolari, fără a fi prinși.

Pericol global

Acest lucru demonstrează că foarte multe bănci din lume nu mai pot conta pe sistemele de securitate cibernetică în fața unor grupări infracționale care și-au perfecționat instrumentele și modul de operare.

În Statele Unite și Europa, doar cele mai mari instituții de credit se pot lăuda cu o arhitectură de securitate informatică greu penetrabilă. În rest, „băncile mici sunt veriga slabă a sistemului”, după cum a afirmat Ajaypal Singh Banga, directorul executiv al MasterCard.

Acestea sunt și țintele preferate de hackeri, care pot muta electronic sume dintr-o bancă în alta, fără prea mari bătăi de cap. Metoda începe să amenințe serios credibilitatea Societății de Telecomunicații Financiare Interbancare Globale (SWIFT).

Coreea de Nord, pe lista suspecților

Experții în securitate cibernetică susțin că virușii lansați de atacatori în cele 4 cazuri majore conțin fragmente de cod întâlnite și la programul care a distrus baze de date masive ale companiilor media din Coreea de Sud în 2013 și un an mai târziu a făcut ravagii în sistemul informatic al firmei Sony.

Cele două atacuri au fost legate de către experții FBI de o grupare de hackeri aflați în slujba guvernului de la Phenian. Este și motivul pentru care mulți specialiști întind un deget acuzator spre Coreea de Nord.

În același timp însă, hackerii sunt constituiți în grupuri care comunică între ele și împărtășesc diverse informații, fapt care nu exclude și varianta împărtășirii codului virusului între hackerii nord-coreeni și alți infractori cibernetici din lumea întreagă.

Comunicare interbancară

Un punct cheie în metoda transferurilor electronice de bani efectuate de atacatori îl reprezintă infrastructura SWIFT. Practic, aceasta acoperă la nivel global serviciile de transfer electronic între bănci, iar cu ajutorul unor acreditări false infractorii pot opera liniștiți prin intermediul SWIFT.

Directorul executiv al Societății de Telecomunicații Financiare Interbancare Globale, Gottfried Leibbrandt, susține că securitatea sistemului SWIFT nu a fost afectată de atacatori, dar băncile vor trebui să îmbunătățească sistemele de securitate cibernetică.

În viitorul imediat, sistemul SWIFT ar putea fi upgradat cu noi verificări impuse pentru a demonstra că un bancher adevărat este cel care efectuează transferul banilor, iar băncile vor trebui să schimbe mai multe informații pentru a crește nivelul de siguranță.

„Industria financiară, din perspectiva unei comunități, trebuie să conștientizeze riscurile cibernetice la care este expusă. Vor fi mai multe atacuri ale hackerilor și, în mod inevitabil, unele vor reuși”, a explicat seful SWIFT.