Acasă Blog Pagina 520

Cele mai profitabile depozite bancare la termen în dolari SUA (august 2016)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6, 12 și 24 luni) în dolari SUA (USD), în vigoare la 06 august 2016. Clasamentul nu include depozitele destinate unor categorii aparte ale populației (copii, pensionari sau migranți).

Top depozite 6 luni

2,5% – dobândă anuală valabilă pentru depozitele Maestro și Serenada de la Moldindconbank, și Clasic de la Moldova Agroindbank. Depuneri suplimentare la cont permit depozitele Moldindconbank. Retrageri parțiale de mijloace bănești nu permite nici unu din cele 3 depozite enumerate anterior. Rata dobânzii fixă (primele 3 luni) doar în cazul ofertei Maestro. Sold minim – 100 USD pentru toate depozitele.

2% – rata dobânzii oferită de Moldova Agroindbank (depozitul Clasic+), Victoriabank (depozitul Estival 2016) și Eximbank (depozitul Valutario). Depuneri suplimentare de mijloace bănești permite MAIB și Victoriabank (nelimitat, cu excepția ultimelor 2 luni). Retrageri parțiale înainte de termen permite MAIB și Eximbank (în a doua jumătate a termenului depozitului, lunar maxim 20% din soldul de la sfârșitul lunii precedente). Capitalizarea dobânzii este posibilă la oferta Victoriabank. Sold minim: 100 USD (Victoriabank), 200 USD (Eximbank) și 10.000 USD (MAIB).

1,75% – dobândă accesibilă la Moldova Agroindbank prin intermediul depozitului Clasic+. Se permit depuneri suplimentare și retrageri parțiale înainte de termen. Sold minim – 500 USD.

Top depozite 12 luni

3,75% – dobândă anuală valabilă pentru depozitele Maestro și Serenada de la Moldindconbank. Se permit depuneri suplimentare: în primele 3 luni (Maestro) și cu excepția ultimelor 3 luni (Serenada). Retrageri parțiale înainte de termen nu se permit nici la una din oferte. Rata dobânzii – fixă (primele 3 luni) la depozitul Maestro. Sold minim – 100 USD pentru ambele opțiuni.

3% – rata dobânzii accesibilă la depozitul Clasic (Moldova Agroindbank). Nu se permit depuneri sau retrageri înainte de termen. Sold minim – 100 USD.

2,75% – dobândă anuală oferită de Victoriabank, depozitul Estival 2016. Se permit depuneri suplimentare la cont – nelimitat, cu excepția ultimelor 2 luni. Retrageri parțiale înainte de termen sunt posibile după 6 luni, lunar maxim 20% din soldul de la sfârșitul lunii precedente. Este posibilă capitalizarea dobânzii. Sold minim – 100 USD.

Top depozite 24 luni

4,3% – dobândă anuală valabilă pentru depozitele Maestro și Serenada de la Moldindconbank. Se permit depuneri suplimentare: în primele 3 luni (Maestro) și cu excepția ultimelor 3 luni (Serenada). Retrageri parțiale înainte de termen nu se permit nici la una din oferte. Rata dobânzii – fixă (primele 3 luni) la depozitul Maestro. Sold minim – 100 USD pentru ambele opțiuni.

3,75% – rata dobânzii accesibilă la depozitul Clasic (Moldova Agroindbank). Nu se permit depuneri sau retrageri înainte de termen. Sold minim – 100 USD.

3,5% – dobândă anuală oferită de Victoriabank, depozitul Estival 2016. Se permit depuneri suplimentare la cont – nelimitat, cu excepția ultimelor 2 luni. Retrageri parțiale înainte de termen sunt posibile după 6 luni, lunar maxim 20% din soldul de la sfârșitul lunii precedente. Este posibilă capitalizarea dobânzii. Sold minim – 100 USD.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială sau alte opțiuni etc.

841,7 milioane euro profit în 2016 – cel mai bun rezultat semestrial din istoria Erste Group

Erste Group a anunțat un profit de 841,7 milioane de euro pentru primul semestru din acest an, rezultatul la jumătatea anului fiind cel mai bun din istoria sa. Profitul obţinut de Erste este mai mare decât cel anticipat cu circa 10 milioane de euro, scrie Ziarul Financiar. 

Venitul operațional al Erste s-a redus cu 2,4% în prima jumătatea a anului la 3,3 miliarde de euro, în timp ce cheltuielile administrative generale au crescut cu 4,4% la 1,9 miliarde de euro, în special pe fondul înregistrării în avans a majorității contribuțiilor anticipate în 2016 pentru schemele de garantare a depozitelor în valoare totală de 79,3 milioane de euro şi majorării cheltuielilor cu personalul la 1,1 miliarde de euro.

Această evoluţie a determinat diminuarea profitului operaţional cu 11% până la 1,3 miliarde de euro. Rata creditelor neperformante a continuat să scadă de la 7,7% la finalului lunii iunie 2015 la 5,8% la sfârșitul primului semestru din 2016.

Activele totale ale Erste totalizau 204,5 miliarde de euro la 30 iunie 2016.

Mesajul șefului Erste Group referitor la rezultatele anunțate

“Având in vedere profitul de peste 800 de milioane euro, suntem încântați să prezentăm cel mai bun rezultat semestrial din istoria grupului nostru. Indicele capitalului comun de rang 1 de 13,3% se situează în mod evident peste nivelul reglementat și subliniază baza noastră solidă de capital. De asemenea, ne permite să fim destul de relaxați atunci când privim rezultatul testului de stres publicat recent. Și evoluția calității activelor noastre ne oferă din plin motive de satisfacție. Scăderea cu aproape 17% a volumului creditelor neperformante reprezintă cea mai rapidă îmbunătățire raportată vreodată într-un semestru. Datorită acestei evoluții, rata creditelor neperformante a scăzut de la 7,1% la 5,8% de la începutul acestui an.

Cu toate acestea, ne derulăm activitatea într-un context economic și politic umbrit de incertitudine la nivel european, în care băncile sunt împovărate de taxe speciale de ani întregi și în care intervențiile politice în ceea ce privește politica de stabilire a prețurilor sectorului privat sunt la ordinea zilei, chiar și când băncile se confruntă cu cereri de consolidare a capitalului într-un ritm mai alert.

Politica de dobânzi zero sau chiar negative a Băncii Centrale Europene – influențată de nevoile politice – afectează nu doar rentabilitatea investițiilor clienților noștri, ci și rezultatul nostru operațional. În același timp, și costurile de reglementare în continuă creștere pun presiune asupra rezultatului operațional. Creșterea economică solidă înregistrată de piețele noastre de bază din Europa Centrală și de Est și cererea robustă pentru credite de retail nu au putut compensa în întregime această tendință.

Cu toate acestea, suntem mulțumiți de rezultatul nostru din prima jumătate a acestui an, mai ales în condițiile în care toate subsidiarele noastre au contribuit la această realizare. Suntem încrezători că vom reuși să menținem această tendință pozitivă a operațiunilor cu clienții, inclusiv datorită continuării investițiilor în proiectele noastre de succes din zona digitalizării. În consecință, ne-am îmbunătățit și perspectiva pentru acest an – în pofida dificultăților – și estimăm o rentabilitate a capitalului tangibil de peste 12%”, a declarat Andreas Treichl, CEO al Erste Group Bank, citat de bancherul.ro.

bancamea.md își dezvoltă capabilitățile de advertising prin serviciile AdOcean

0

Bancamea.md își adaptează standardele la nivelul pieței prin livrarea campaniilor de publicitate online cu ajutorul AdOcean. Site-ul se alătură astfel celorlalți publisheri moldoveni: Promo Fish, AdCenter, PRO TV Moldova și Unimedia.md, care folosesc deja AdOcean, soluția de adserving a companiei Gemius.

bancamea.md, singura platformă online din Republica Moldova care oferă informații utile și interesante despre evenimentele din sectorul financiar-bancar, își va dezvolta din august 2016 capabilitățile de advertising cu ajutorul serviciilor AdOcean, principalul adserver destinat publisher-ilor din regiunea CEE.

Acest pas denotă că rigorile pieței de publicitate online au crescut considerabil în ultimii ani și impun tuturor jucătorilor implicați alinierea la standarde ridicate de măsurare și raportare, standarde ce sunt îndeplinite de bancamea.md și AdOcean.

Sergiu Tabarcea, fondatorul bancamea.md, consideră că:

“Trecerea la AdOcean este, în primul rând, o îmbunătățire calitativă pentru noi și partenerii noștri. De astăzi partenerii bancamea.md au acces la un număr mare de opțiuni noi privind formatele de plasare a publicității pe care le oferă platforma AdOcean. De asemenea, vom livra statistici complete privind eficiența campaniilor derulate atât de clienții actuali, cât și cei noi.”

bancamea.md este singura platformă online din Republica Moldova care oferă informații utile și interesante despre evenimentele din sectorul financiar-bancar, despre produsele / serviciile oferite de bănci și despre ofertele de muncă din domeniu.

AdOcean este principalul adserver din regiunea CEE care oferă publisherilor soluția completă pentru servirea, monitorizarea și optimizarea campaniilor de publicitate online. Market share-ul AdOcean atinge procente între 30-59% în Lituania, Letonia, Estonia, Slovenia, Serbia, Bulgaria, Romania și 60% în Polonia, Cehia, Slovacia, Ungaria, Croația și Ucraina.

Banca Comercială Română a obținut 141,5 milioane euro profit net în semestrul I (2016)

Banca Comercială Română (BCR) a obţinut în semestrul 1 2016 un profit net de 636 milioane RON (141,5 milioane EUR), susţinut de performanţa operaţională şi de îmbunătăţirea continuă a calităţii portofoliului, anunță un comunicat al instituției financiare.

“BCR a continuat îmbunătăţirea bilanţului şi a menţinut un ritm de creditare solid. Mulţumim tuturor clienţilor şi partenerilor noştri pentru încredere şi loialitate. Avem responsabilitatea să le oferim soluţii simple, transparente şi profitabile. Satisfacţia clienţilor şi prosperitatea lor economică sunt certitudinile pe care ne bazăm în continuarea planurilor noastre ambiţioase de îmbunătăţire.

În contextul tuturor provocărilor economice şi legislative, Banca Comercială Română va rămâne consecventă misiunii sale. Suntem o ancoră pentru stabilitatea financiară a economiei şi o bancă a angajamentelor pe termen lung pentru oameni, companii şi instituţii publice. Romania are nevoie de infrastructură, are nevoie să fructifice oportunităţi economice, are nevoie să răspundă provocărilor sociale. BCR are capitalizare substanţială, lichiditate excelentă şi o solvabilitate semnificativă pentru a sprijini aceste priorităţi ale ţării noastre”, a declarat Sergiu Manea, CEO al BCR.

Repere ale activității BCR în semestrul I (2016):

  • Pe baza unui rezultat operaţional de 704,7 milioane RON (156,8 milioane EUR), BCR a realizat un profit net de 636 milioane RON (141,5 milioane EUR) în semestrul 1 2016, susţinut de îmbunătăţirea continuă a calităţii portofoliului.
  • Rata creditelor neperformante a scăzut la 14% comparativ cu 23,1% în iunie 2015, datorită eforturilor susţinute de reducere a moştenirii de credite cu probleme şi a îmbunătăţirii calităţii portofoliului de credite performante.
  • Gradul de acoperire a creditelor neperformante cu provizioane s-a majorat, atingând un nivel foarte confortabil de 80,9% în luna iunie 2016.
  • Cheltuielile au crescut cu 6,4% faţă de anul anterior.
  • Producţia de credite este solidă: 4,1 miliarde RON credite noi acordate clienţilor retail şi corporate.
  • Depozitele de la clienţi au crescut cu 2,9% la 43.848,1 milioane RON (9.693,6 milioane EUR ) la 30 iunie 2016, faţă de 42.626,0 milioane RON (9.422,2 milioane EUR ) la 31 decembrie 2015, considerând faptul că dezvoltarea pozitivă a depozitelor retail a fost însoţită de o creştere a depozitelor corporate. Depozitele clienţilor rămân principala sursă de finanţare a BCR, în timp ce banca beneficiază de surse de finanţare diversificate, incluzând compania mamă.
  • BCR se concentrează pe creditarea în lei, cu scopul de inversa pe termen mediu şi lung mixul de valute din portofoliul de credite în favoarea monedei locale şi pentru a utiliza la maximum capacitatea puternică de autofinanţare în lei.

BCR oferă o gamă completă de produse şi servicii financiare prin intermediul unei reţele de 511 unităţi retail amplasate în majoritatea oraşelor cu mai mult de 10.000 de locuitori din toată România, şi prin cele 21 de centre de business şi 23 de birouri mobile dedicate companiilor. BCR deţine cea mai mare reţea de echipamente de auto-servire bancară din România – aproximativ 2.600 echipamente (ATM-uri, Maşini Multifuncţionale, Terminale Automate de Plăţi, Maşini de schimb valutar) şi 12.000 de terminale POS pentru plăţile prin card la comercianţi. Grupul BCR avea în iunie 2016 un număr de 7.153 salariaţi proprii.

Amintim că Banca Comercială Română este unicul acționar al BCR Chișinău.

Cele mai profitabile depozite bancare la termen în euro (august 2016)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Republica Moldova pentru depozitele la termen (6, 12 și 24 luni) în euro (EUR), în vigoare la 05 august 2016. Clasamentul nu include depozitele destinate unor categorii aparte de clienți (copii, pensionari sau migranți).

Top depozite 6 luni

2% – rata dobânzii oferită de Moldova Agroindbank (depozitul Clasic), Moldindconbank (depozitele Maestro și Serenada). Depuneri suplimentare la cont permite Moldindconbank (în primele 3 luni). Retrageri parțiale înainte de termen nu permite nici o ofertă enumerată anterior. Rata dobânzii fixă (primele 3 luni) – la oferta Maestro. Sold minim: 100 EUR la toate ofertele.

1,75% – dobândă accesibilă la Eximbank (depozitul Valutario) și Moldova Agroindbank (depozitul Clasic+). Depuneri suplimentare (în primele 90 de zile) la cont permite oferta MAIB. Retrageri înainte de termen sunt posibile în cazul produsului Clasic+ și Valutario (în a 2-a jumătate a termenului depozitului, lunar maxim 20% din soldul de la sfârșitul lunii precedente). Sold minim: 200 EUR (Valutario) și 10.000 EUR (Clasic+).

1,5% – rata dobânzii oferită de multiple bănci: Comerțbank (depozitele Barocco și Renaissance), Eximbank GVB (depozitul Stabil), Moldova Agroindbank (depozitul Clasic+) și Victoriabank (depozitul Estival 2016). Depuneri suplimentare se permit în cazul MAIB (primele 90 de zile), Renaissance de la Comerțbank (nelimitat cu excepția ultimei luni) și Victoriabank (nelimitat, cu excepția ultimelor 2 luni). Retrageri parțiale de mijloace bănești sunt posibile doar în cazul ofertei Stabil, în a doua jumătate a termenului, lunar maximum 20% din soldul depozitului de la sfârșitul lunii precedente. Sold minim: 100 EUR (Comerțbank și Victoriabank), 200 EUR (Eximbank) și 500 EUR (MAIB).

Top depozite 12 luni

3% – dobândă oferită de depozitele Maestro și Serenada (Moldindconbank). Se permit depuneri suplimentare în cont în primele 3 luni (depozitul Maestro) și cu excepția ultimelor 3 luni (depozitul Serenada). Retrageri parțiale înainte de termen nu se permit. Sold minim – 100 EUR. Rata dobânzii – fixă în primele 3 luni pentru oferta Maestro.

2,75% – rata dobânzii anuală oferită de către Comerțbank (depozitele Gotic și Barocco). Nu se permit depuneri suplimentare sau retrageri parțiale de mijloace bănești înainte de termen. Rata dobânzii fixă poate fi obținută la depozitul Gotic. Sold minim: 100 EUR pentru ambele oferte.

2,5% – dobândă accesibilă la Moldova Agroindbank prin intermediul depozitului Clasic și la Eximbank GVB prin depozitul Valutario. Nici un depozit nu permite depuneri suplimentare de bani în cont. Retrageri parțiale înainte de termen sunt posibile în cazul Valutario – în a 2-a jumătate a termenului, lunar maxim 20% de la soldul sfârșitul lunii precedente. Suma minimă de constituire – 100 EUR (MAIB) și 200 EUR (Eximbank).

Top depozite 24 luni

3,75% – dobândă oferită de depozitele Maestro și Serenada (Moldindconbank). Se permit depuneri suplimentare în cont în primele 3 luni (depozitul Maestro) și cu excepția ultimelor 3 luni (depozitul Serenada). Retrageri parțiale înainte de termen nu se permit. Sold minim – 100 EUR. Rata dobânzii – fixă în primele 3 luni pentru oferta Maestro.

3,5% – rata dobânzii oferită de către Moldova Agroindbank (depozitul Clasic). Nu se permit depuneri suplimentare sau retrageri parțiale înainte de termen. Sold minim: 100 EUR.

3,25% – dobânda anuală oferită de către depozitul Barocco (Comerțbank). Depuneri suplimentare și retrageri de mijloace bănești înainte de termen nu se permit. Sold minim: 100 EUR.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială și alte opțiuni.

Experţii confirmă transparenţa MAIB

0

BC „Moldova Agroindbank” SA a atins un nivel înalt al transparenţei acţionarilor, arată un studiu al experţilor în domeniul financiar-bancar.

Potrivit Ratingului transparenţei băncilor din Moldova, efectuat de către Centrul Analitic Independent „Expert-Grup”, MAIB a atins unul dintre cele mai înalte nivele la capitolul transparenţei, acumulînd patru din cele cinci puncte maxim posibile. Calificativul atribuit arată „nivelul înalt de transparență – existenţa unui volum semnificativ de informație despre majoritatea acționarilor băncii”.

Autorii au ţinut să menţioneze că băncile supuse analizei au manifestat un interes şi o deschidere destul de mare în procesul de cooperare pentru elaborarea ratingului.

„Iar acest lucru înseamnă că sistemul bancar doreşte o schimbare continuă în bine, lucru important, inclusiv, în contextul procesului de aderare la Basel III”, spun experţii.

Moldova Agroindbank apreciază rezultatele analizei transparenţei acţionarilor drept rezultat al eforturilor depuse de bancă, în special de Comitetul de Conducere şi Consiliul băncii, în vederea asigurării unei guvernări corporative eficiente, transparentizării acţionarilor, conformării celor mai bune practici bancare.

În prezent, Moldova Agroindbank este în proces de implementare a celei de-a doua etape de reforme, orientate spre restabilirea încrederii depline faţă de sistemul bancar, inclusiv faţă de MAIB ca bancă sistemică pentru Republica Moldova.

Notă: Ratingul transparenței acționarilor din băncile comerciale din Republica Moldova este elaborat de Expert-Grup în baza informațiilor disponibile pe paginile web ale băncilor comerciale la 31 iulie 2016, precum și a altor informații publice.

Cele mai profitabile depozite bancare la termen în lei (august 2016)

0

Vă prezentăm în continuare cele mai atractive oferte ale băncilor comerciale din Republica Moldova pentru depozitele la termen în lei (MDL), în vigoare la 04 august 2016. Clasamentul nu include depozitele bancare destinate unor categorii aparte de clienți (copii, pensionari sau migranți).

Top depozite 3 luni

12,5% – dobândă accesibilă la Eximbank – depozitul Classico. Nu se permit depuneri suplimentare sau retrageri parțiale înainte de termen. Sold minim – 3.000 MDL.

11% – rata dobânzii (anuală) oferită de depozitul Standard (EuroCreditBank). Se permit depuneri suplimentare la cont. Este posibilă capitalizarea dobânzii. Suma minimă de constituire – 500 MDL.

9,75% – rata dobânzii anuală oferită de Moldova Agroindbank, prin intermediul depozitului Clasic. Nu se permit depuneri suplimentare sau retrageri parțiale de mijloace bănești înainte de termen. Suma minimă de constituire – 1.000 MDL.

Top depozite 6 luni

13,5% – dobândă valabilă pentru depozitul Romantico, oferit de Eximbank. Nu se permit depuneri suplimentare sau retrageri înainte de termen. Sold minim – 5.000 MDL.

12% – rata dobânzii (anuală) oferită de depozitul Standard (EuroCreditBank). Se permit depuneri suplimentare la cont. Este posibilă capitalizarea dobânzii. Suma minimă de constituire – 500 MDL.

11,5% – dobândă accesibilă la Victoriabank, prin oferta Estival 2016. Depuneri suplimentare la cont se permit nelimitat, cu excepția ultimelor 2 luni. Este posibilă capitalizarea dobânzii. Sold minim – 1.000 MDL.

Top depozite 12 luni

15% – dobândă valabilă pentru depozitul Romantico, oferit de Eximbank. Nu se permit depuneri suplimentare sau retrageri înainte de termen. Sold minim – 5.000 MDL.

13,5% – rata dobânzii (anuală) oferită de depozitul Standard (EuroCreditBank). Se permit depuneri suplimentare la cont. Este posibilă capitalizarea dobânzii. Suma minimă de constituire – 500 MDL.

12,5% – dobândă accesibilă la Victoriabank, prin oferta Estival 2016. Depuneri suplimentare la cont se permit nelimitat, cu excepția ultimelor 2 luni. Este posibilă capitalizarea dobânzii. Sold minim – 1.000 MDL.

Top depozite 24 luni

14% – rata dobânzii aplicată la depozitele Serenada (Moldindconbank), De sărbători (FinComBank), Standard (EuroCreditBank). Toate cele 3 opțiuni permit depuneri suplimentare în cont: FinComBank – în primele 3 luni, Moldindconbank – cu excepția ultimelor 3 luni, EuroCreditBank – fără limite. Retrageri parțiale înainte de termen nu permite nici un depozit. Capitalizarea dobânzii este posibilă în cazul ofertei EuroCreditBank. Sold minim: 1.000 MDL (FinComBank și Moldindconbank) și 2.000 MDL (EuroCreditBank).

13% – dobândă accesibilă la Moldindconbank (depozitul Maestro) și Energbank (depozitul La termen+). Depuneri suplimentare la cont permite depozitul Maestro, doar în primele 3 luni. Retrageri parțiale înainte de termen nu sunt posibile nici la unul din cele 2 depozite. Rata dobânzii – fixă (primele 3 luni) la depozitul Maestro. Suma minimă de constituire: 1.000 MDL (Moldindconbank) și 3.000 MDL (Energbank).

12,75% – rata dobânzii oferită de Moldova Agroindbank și Victoriabank prin intermediul depozitelor Capital+ și Estival 2016. În ambele cazuri se permit depuneri suplimentare de mijloace bănești. Retrageri parțiale înainte de termen permite oferta Victoriabank – după 6 luni, lunar maxim 20% din soldul de la sfârșitul lunii precedente. Sold minim: 1.000 MDL pentru ambele depozite.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca preferată și alte opțiuni.

Expert-Grup a publicat ratingul transparenței acționarilor băncilor la 31.07.2016

0

Expert-Grup a publicat ratingul transparenței acționarilor din băncile comerciale din Republica Moldova. Conform analizei efectuate asupra informațiilor disponibile pe paginile web ale băncilor comerciale la 31 iulie 2016, precum și a altor informații publice, cele mai transparente instituții bancare din Moldova, din punctul de vedere al acționariatelor, sunt: BCR Chișinău, Eximbank Gruppo Veneto Banca, Mobiasbancă Groupe Societe Generale și ProCredit Bank. Aceste bănci au primit calificativul 5 stele (*****), ceea ce înseamnă transparență foarte înaltă a acționarilor.

Următorul nivel de 4 stele (****) a fost atribuit instituțiilor financiare precum Comerțbank, EuroCreditBank, FinComBank și Moldova Agroindbank. Acest calificativ reflectă un nivel înalt de transparență – există un volum semnificativ de informație despre majoritatea acționarilor băncii.

Nivelul mediu (3 stele) de transparență a acționarilor a fost atribuit Energbank, Moldindconbank și Victoriabank.

Cel mai scăzut rating, de o stea, nu a fost revendicat de nici o bancă. Ratingul de o stea presupune un nivel foarte scăzut de transparență, unde marea majoritate a acțiunilor sunt deținute de persoane despre care nu sunt disponibile informații sau care intră în categoriile de risc.

Ratingul transparenței acționarilor din sectorul bancar al Republicii Moldova, conform situației de la 31 iulie 2016, arată astfel:

Băncile sunt listate în ordine alfabetică, în cadrul fiecărei categorii de clasificare.

Ratingul prezentat nu reflectă solvabilitatea și stabilitatea financiară a băncilor comerciale, ci se referă strict la componența beneficiarilor finali ai acțiunilor bancare, analizați prin prisma a doi indicatori de percepție: (i) transparența; și (ii) puterea financiară.

Vedeți în continuare imagini video de la conferința de presă de prezentare a ratingului. Sursa imagini: realitatealive.md.

Francois Bloch va fi noul CEO al BRD – Groupe Société Générale

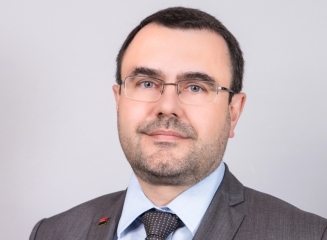
Consiliul de Administrație al BRD l-a desemnat pe Francois Bloch (foto) drept succesorul lui Philippe Lhotte în funcția de director general al băncii, începând cu data de 1 noiembrie 2016, anunță banca într-un comunicat de presă.

Philippe Lhotte a fost înlocuit pentru că mandatul de CEO al acestuia a ajuns la final, a precizat purtătorul de cuvânt al BRD, Traian Traicu, pentru Bancherul.ro.

Decizia este surprinzătoare, întrucât lui Lhotte i s-a reînnoit în aprilie mandatul de 4 ani ca membru în Consiliul de Administrație al BRD. De asemenea, acesta a reușit rezultate bune de la preluarea conducerii băncii, în urmă cu 4 ani, în noiembrie 2012.

“Philippe Lhotte va rămâne membru al Consiliului de Administrație al BRD, în timp ce va prelua alte responsabilități în cadrul Grupului Societe Generale”, se menționează în comunicatul băncii.

Înlocuitorul lui Lhotte, François Bloch, este un specialist in riscul de credit, a fost în ultimii 4 ani prim-vicepreședinte executiv la Rosbank, subsidiara Societe Generale din Rusia, o bancă de talia BRD.

Cine este noul sef al BRD, François Bloch

Are 49 de ani, fiind născut în 1967. Este economist, absolvent al Institut des sciences et technologies de Paris (Școala publică de statistică și administrație economică), în 1990.Și-a început cariera în 1990, la banca Fimat, după care a ocupat diverse poziții în Franța, Germania și SUA.

În 2008 a preluat funcția de șef de strategie și integrare la Newedge, o firma de brokeraj deținută în comun de Societe Generale si Credit Agricole.

În 2009, Bloch a devenit șef al riscului de credit la nivel global pentru țări și instituții financiare, în cadrul Societe Generale.

Din iunie 2012 a ajuns la Rosbank, subsidiara Societe Generale din Rusia, în funcția de prim-vicepreședinte, fiind responsabil de risc, finanțe, resurse umane și conformitate, funcție pe care a deținut-o 4 ani, până în iunie în acest an, când a fost înlocuit.

BRD-Groupe Société Générale este cea de-a doua bancă din România după totalul activelor. Banca are 2,2 milioane de clienți activi și operează o rețea de 818 de unități. BRD ocupă o poziție importantă pe piața româneasca a cardurilor, cu aproximativ 2,2 milioane de carduri valide și o rețea de acceptare de aproximativ 26.000 POS-uri și 1.500 ATM-uri.

Amintim că BRD deține 20% din acțiunile Mobiasbancă Groupe Societe Generale de la noi din țară.

Societe Generale raportează 1,46 miliarde euro profit net în trimestrul II

Câștigurile obținute în urma vânzării participației deținute la Visa Europe au ajutat Societe Generale să înregistreze un profit net peste estimările analiștilor în trimestrul doi din 2016, transmite Agerpres cu referire la Bloomberg și Reuters.

A doua mare bancă listată din Franța a raportat un profit net de 1,46 miliarde de euro (1,6 miliarde de dolari) în perioada aprilie — iunie 2016, în creștere cu 8% față de trimestrul doi din 2015 și peste estimările analiștilor, de 1,36 miliarde de euro.

Veniturile au urcat cu 8,1%, la 6,98 miliarde de euro. Câștigul în urma vânzării participației deținute la Visa Europe s-a ridicat la 725 milioane de euro. Rentabilitatea fondurilor proprii (ROE) s-a situat la 7,4% în primul semestru din acest an, în scădere față de 10,3% în perioada similară din 2015.

„Rezultatele înregistrate într-un mediu economic dificil reflectă dinamismul și forța modelului bancar echilibrat al grupului”, a afirmat directorul general Frederic Oudea.

În trimestrul doi din 2016, costurile au fost aproape neschimbate, la 4,12 miliarde de euro, în timp ce provizioanele pentru creditele neperformante au scăzut cu 8,3%, la 664 milioane de euro. Profitul diviziei de consumer banking din Franța a scăzut cu 5,2%, la 403 milioane de euro „din cauza ratelor scăzute ale dobânzilor și a declinului veniturilor”, a anunțat grupul bancar.

Câștigurile de la divizia internațională de retail și servicii financiare au urcat cu 36%, la 436 milioane de euro, în special datorită majorării împrumuturilor pentru achiziționarea vehiculelor.

Societe Generale a anunțat reducerea a sute de locuri de muncă în Franța și caută să scadă cu 20% numărul sucursalelor franceze până în 2020.

La subsidiara din Rusia, Societe Generale a înregistrat pierderi de 12 milioane de euro în perioada aprilie — iunie 2016, față de pierderi de 43 milioane de euro în urmă cu un an.

Societe Generale, unul dintre cele mai mari grupuri europene de servicii financiare, are 154.000 de angajați și 32 de milioane de clienți în întreaga lume. În Republica Moldova, Societe Generale deține Mobiasbancă GSG, bancă pe care a cumpărat-o în 2007.