Acasă Blog Pagina 503

Investițiile în Republica Moldova devin mai accesibile pentru antreprenori

0

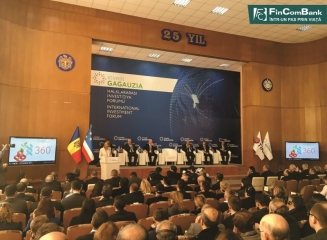
FinComBank a participat la cea de-a doua ediție a Forumului internațional de investiții „Invest Găgăuzia”, eveniment de anvergură care a întrunit investitori din 20 de țări, antreprenori, reprezentanți ai ambasadelor și autorităților Republicii Moldova.

„FinComBank încurajează antreprenorii să investească în țara noastră, susținem inclusiv investitorii străini să exploreze la maxim piața Republicii Moldova. Acest forum este o platformă de comunicare pentru investitori, iar comunicarea eficientă asigură și rezultate pozitive. FinComBank este un partener sigur pentru clienții săi și vom fi mereu deschiși spre colaborare”, a declarat Victor Hvorostovschi, președintele S.A. FinComBank.

Potrivit organizatorilor, în cadrul forumului au fost inițiate peste 20 de proiecte și urmează a fi semnate inclusiv acorduri de colaborare cu mai multe regiuni și țări. Parteneriatele stabilite vor asigura noi oportunități pentru investitori, dar și vor crea un mediu favorabil de investiții pentru antreprenorii autohtoni.

În activitatea sa, FinComBank susține și promovează oportunitățile pentru mediul de afaceri, fiind partenerul de încredere numeroaselor evenimente destinate antreprenorilor. Mai mult decât atât, în beneficiul ÎMM-urilor banca oferă surse eficiente de finanțare. Recent, FinComBank a lansat fondul „Susţinem Moldova” în valoare de 300 mln lei destinat exclusiv producătorilor autohtoni şi exportatorilor, dar menit pentru creșterea economiei Moldovei în ansamblul.

Forumul internațional de investiții ”Invest Găgăuzia” desfășurat pe 5 noiembrie la Comrat are drept scop atragerea investitorilor, atât din Republica Moldova, cât și de peste hotare. Ediția din acest an a fost organizată sub genericul „Găgăuzia 360 de grade”.

Pentru mai multe informaţii:

МD-2012, Republica Moldova,

Mun. Chișinău, str. Pușkin 26

Теlefon: (+373-22) 26-99-99

E-mail: [email protected]

Web site: www.fincombank.cоm

FinComBank a fost înființată în anul 1993 este una din băncile comerciale universale lider din Republica Moldova. FinComBank oferă un spectru larg de servicii bancare corporative, investiţionale și de asigurare atât cetăţenilor locali, cât şi persoanelor străine. Printre clienții FinComBank se numără persoane fizice, businessul micro, mic şi mijlociu, la fel şi întreprinderile mari, care reprezintă toate sectoarele de bază a economiei țării. Pe parcursul mai multor ani banca are o colaborare de succes cu Banca Mondială, Fondul European pentru Europa de Sud-Est (European Fund for Southeast Europe), Corporaţia pentru investiţii străine private (Overseas Private Investment Corporation (OPIC), FinComBank este membru al Proiectul de Servicii Financiare Rurale şi Dezvoltarea Businessului Agricol (IFAD), al Proiectului de Investiţii şi Servicii Rurale (RISP), precum şi al Proiectului de Ameliorare a Competitivităţii, faza I și II (PACI, PACII).

Angajamentele autorităților de la Chișinău și a BNM incluse în Memorandumul cu FMI

0

Fondul Monetar Internațional a publicat textul Memorandumului încheiat cu Republica Moldova. Vă prezentăm în continuare conținutul acestuia în ceea ce privește sectorul financiar-bancar. 

Principalele angajamente ale autorităților de la Chișinău vizează:

  • stabilitatea financiară pe termen-lung;
  • măsurile necesare pentru eliminarea încălcărilor reglementărilor bancare identificate în 2015 și 2016;
  • consolidarea competențelor Băncii Naționale a Moldovei și competențelor sale de identificare a beneficiarilor finali ai băncilor;
  • remodelarea cadrului pentru soluționarea problemelor la bănci și elaborarea planului de măsuri pentru situații neprevăzute;
  • actualizarea cadrului de reglementare și supraveghere;
  • fortificarea guvernanței BNM.

Politicile din sectorul financiar

1. Obiectivul final al politicilor din sectorul financiar în următoarele 18 luni este de a proteja stabilitatea financiară pe termen lung prin asigurarea prezenței unui sistem de instituții financiare robuste care activează într-un mediu puternic de reglementare și supraveghere. Atingerea acestui obiectiv le va permite băncilor să iasă din regimul de supraveghere specială și să-și recapete funcția de creditare a sectoarelor productive, deblocând astfel o creștere economică mai consistentă. În acest scop, vor fi întreprinse eforturi pe patru fronturi: 

  1. vom lua măsuri ferme pentru a elimina încălcările reglementărilor bancare, identificate în cadrul controalelor tematice și controalelor la oficiile băncilor, în vederea îmbunătățirii guvernanței interne și gestionării riscurilor în activitatea bancară;
  2. vom consolida atribuțiile Băncii Naționale a Moldovei (BNM) și capacitatea BNM de a identifica beneficiarii efectivi finali ai băncilor și schemele de creditare între părțile afiliate, pentru a asigura transparența acționariatului în toate instituțiile bancare din sistem până la sfârșitul lunii iunie a anului 2017;
  3. vom consolida cadrul de reglementare, supraveghere și rezoluție, în conformitate cu standardele internaționale;
  4. vom îmbunătăți guvernanța BNM, prin numirea în funcție a membrilor Consiliului de Administrație, Comitetului de Supraveghere și Comitetului de Audit și prin consolidarea resurselor umane și capacității operaționale.

Măsurile necesare pentru eliminarea încălcărilor reglementărilor bancare, identificate în cadrul auditurilor externe speciale efectuate în anul 2015 și controalelor la oficiile băncilor efectuate în 2016 și 2017

2. Au fost luate măsuri în privința acționarilor ce dețin în total 42 la sută din acțiunile B.C. „Moldova-Agroindbank” S.A. care acționau în mod concertat, încălcând prevederile Legii Instituțiilor Financiare. Acțiunile respective au fost anulate în martie 2016 și iunie 2016, iar la 28 septembrie 2016 trezoreria B.C. „Moldova-Agroindbank” S.A. va pune în vânzare același număr de acțiuni nou emise. Toți potențialii acționari noi semnificativi (cu cote mai mari de 1 la sută în capitalul social al băncii) vor fi supuși verificării, pentru a determina corespunderea lor condițiilor de onorabilitate și competență, în conformitate cu prevederile Legii Instituțiilor Financiare și reglementărilor BNM.

3. Vom lua măsurile necesare pentru a asigura funcționalitatea consiliului de supraveghere al B.C. „Victoriabank” S.A. (acțiune prealabilă). Un pas important pentru îmbunătățirea guvernanței va consta în restabilirea funcționalității Consiliului de Supraveghere, al cărui rol este de a supraveghea, elabora și pune în aplicare politicile băncii și de a numi în funcție membrii Comitetului de Conducere al băncii. În acest scop:

  1. vom urma cele mai bune practici internaționale pentru a verifica, în ce măsură cei trei membri ai Consiliului de Supraveghere numiți recent în funcție corespund condițiilor de onorabilitate și competență,
  2. odată cu asigurarea funcționalității Consiliului de Supraveghere, se va solicita convocarea ședinței Consiliului de Supraveghere, pentru a aborda în sfârșit subiectele ce stau de mai mult timp pe agendă – cum ar fi aprobarea rapoartelor financiare ale băncii pentru anul 2015, care au fost supuse auditului, și confirmarea în funcție (sau înlocuirea) membrilor Comitetului de Conducere al băncii.

Ne propunem ca acest proces să fie finalizat până în prima săptămână a lunii septembrie a anului 2016. În cazul în care acționarii vor împiedica funcționalitatea consiliului de supraveghere, vom folosi toate atribuțiile de care dispunem, inclusiv blocarea drepturilor de vot ale acționarilor relevanți, solicitând acționarilor rămași să convoace o adunare generală extraordinară a acționarilor pentru aprobarea unei componențe noi a Consiliului de Supraveghere.

3. BNM va impune o administrare temporară sau specială la B.C. „Moldindconbank” S.A., după caz, pentru a permite remedierea neajunsurilor (acțiune prealabilă). La concret, în cadrul administrării impuse de BNM vor fi abordate problemele legate de netransparența structurii acționariatului, guvernanța internă, gestionarea riscurilor și respectarea cerințelor prudențiale, identificate pe parcursul supravegherii speciale și în cadrul controlului tematic realizat la bancă în iunie 2016. Scopul administrării temporare sau speciale va fi de a determina care este situația băncii, a păstra valoarea francizei și a pune în aplicare, în cele din urmă, o soluție bazată pe implicarea sectorului privat. 

4. Celor trei bănci aflate sub supraveghere specială li se va solicita să prezinte spre aprobare BNM planuri de acțiuni de remediere care să prevadă măsuri dure și termene exacte (acțiune prealabilă). În conformitate cu Hotărârile BNM aprobate în iunie 2016 (care vizează B.C. „Moldova-Agroindbank” S.A. și B.C. „Victoriabank” S.A.) și cele care urmează să fie aprobate până la sfârșitul lunii august 2016 (care vor viza B.C. „Moldindconbank” S.A.), aceste bănci trebuie să prezinte BNM pentru aprobare planuri de acțiuni de remediere concrete și cuprinzătoare, în termen de 30 de zile. Suntem în proces de elaborare a proceselor de supraveghere interactive pentru evaluarea, aprobarea și monitorizarea planurilor de acțiuni de remediere. Vom efectua controale depline la oficiile băncilor, urmate de controale din oficiu, pentru verificarea progresului atins în realizarea măsurilor prevăzute în planurile de acțiuni de remediere până la sfârșitul lunii februarie 2017 (criteriu de performanță structurală), după care băncile vor fi scoase dinde sub regimul de supraveghere specială, în strictă conformitate cu reglementările BNM. Până la sfârșitul lunii martie 2017, vom lua măsurile de rigoare în privința băncilor care nu se vor conforma cerințelor (criteriu de performanță structurală). 

5. Vom efectua controale depline la toate băncile rămase, până la finele lunii decembrie 2017 (criteriu de performanță structurală). Băncile care se plasează pe locurile patru și cinci în topul instituțiilor bancare și care nu sunt filiale ale unor grupuri bancare străine vor fi supuse controlului înainte de sfârșitul lunii mai 2017, iar băncile rămase – până la finele lunii decembrie 2017 (cel puțin, vor fi prezentate proiectele rapoartelor oficiale).

Consolidarea competențelor BNM și capacităților sale de implementare ce țin de identificarea proprietarilor beneficiari finali ai băncilor și creditării persoanelor afiliate

6. Ne asumăm angajamentul să identificăm în mod adecvat proprietarii beneficiari finali ai celor mai mari trei bănci din țară până la sfârșitul lunii decembrie 2016 și ai tuturor băncilor din țară până la sfârșitul lunii iunie 2017 (criterii de performanță structurale). Proprietarii beneficiari finali ai băncilor care se plasează pe locurile patru și cinci în topul instituțiilor bancare și care nu sunt filiale ale unor grupuri bancare străine vor fi identificați până la finele lunii martie 2017. Am creat recent o Unitate pentru monitorizarea acționarilor în cadrul BNM. În afară de aceasta, am progresat semnificativ în procesul de selectare a unui sistem informațional pentru înregistrarea, monitorizarea și analiza acționarilor și părților afiliate. Ne așteptăm ca sistemul să fie pe deplin funcțional până la sfârșitul lunii decembrie 2017. Bazându-ne pe asistența tehnică acordată în viitorul apropiat de FMI, vom întreprinde următorii pași:

  • Modificări legislative (acțiuni prealabile): Vom adopta amendamente la prevederile Legii Instituțiilor Financiare și Legii cu privire la Banca Națională a Moldovei, pentru a-i permite BNM să aplice raționamente profesioniste, bazate pe criterii obiective, pentru a identifica orice persoană ca parte afiliată a unei bănci, în condițiile în care banca respectivă nu este în măsură să demonstreze contrariul. În afară de aceasta, legea va permite ca BNM să elaboreze și să aprobe reglementări privind criteriile pe baza cărora o persoană va fi identificată ca parte afiliată unei bănci, precum și să elaboreze un proces de diagnosticare a părților afiliate.
  • Modificarea prevederilor actelor normative ce vizează identificarea proprietarilor beneficiari finali (acțiune prealabilă): BNM va elabora și va aproba reglementări privind (i) criteriile și procedurile de identificare a proprietarilor beneficiari finali ai băncilor și (ii) diagnosticarea părților afiliate. La concret, din aceste eforturi va face parte și revizuirea metodologiei de evaluare a situației financiare a proprietarilor băncii, inclusiv în ceea ce ține de dovezile privind sursele averii acumulate.
  • Planul de identificare a proprietarilor beneficiari finali: BNM va elabora un plan pentru identificarea completă a proprietarilor beneficiari finali ai tuturor băncilor (acțiune prealabilă). La cele mai mari trei bănci, procesul dat va fi finalizat până la sfârșitul lunii decembrie a anului 2016, iar la toate băncile rămase – până la sfârșitul lunii iunie a anului 2017.

7. Procesul de identificare a proprietarilor beneficiari finali va fi urmat de identificarea creditelor acordate părților afiliate și redresarea acestei situații. Le vom solicita celor mai mari trei bănci să prezinte până la sfârșitul lunii ianuarie a anului 2017 planurile de remediere, care vor duce la soluționarea în cel mult doi ani a problemei legate de depășirea limitelor de expunere față de părțile afiliate, în funcție de gradul de expunere. Celelalte bănci vor fi obligate să prezinte astfel de planuri la o etapă ulterioară. BNM va finaliza diagnosticarea creditării părților afiliate până la finele lunii decembrie 2017 (criteriu de performanță structurală). Pentru a facilita punerea în aplicare a planurilor privind reducerea volumului creditării părților afiliate, vom modifica Legea Instituțiilor Financiare pentru a-i acorda BNM atribuții explicite ce țin de diminuarea capitalului normativ total cu suma expunerilor excesive față de părțile afiliate atunci când se evaluează suficiența capitalului.  

8. Pentru a reduce posibilitățile de modificări frauduloase la proprietarii băncilor și la valorile mobiliare corporative, vom adopta o versiune actualizată a Legii cu privire la Depozitarul Central Unic al Valorilor Mobiliare (acțiune prealabilă). La moment, grupul de lucru care se ocupă de această problemă a progresat semnificativ în pregătirile pentru crearea Depozitarului Central Unic al Valorilor Mobiliare și planifică să angajeze un manager de proiect până la jumătatea lunii octombrie a anului 2016. Pentru a-i permite Depozitarului Central Unic al Valorilor Mobiliare să înceapă operațiunile cu valori mobiliare corporative, CNPF va adopta un regulament care va stabili procedurile de verificare care urmează să fie respectate pentru a asigura acuratețea datelor, precum și măsurile care trebuie luate în cazul unor neconcordanțe între înregistrările organului abilitat și orice alte documente cu putere juridică. Până la sfârșitul lunii decembrie 2016, CNPF va confirmă integritatea înregistrărilor cu putere juridică privind valorile mobiliare ale 24 entități de interes public – inclusiv ale instituțiilor financiare – acțiunile cărora sunt tranzacționate la Bursa de Valori a Moldovei. 

Remodelarea cadrului pentru soluționarea problemelor la bănci și elaborarea planului de măsuri pentru situații neprevăzute

9. Pentru a ne asigura, că problemele neprevăzute din sectorul bancar vor fi soluționate într-un mod ordonat, vom finaliza elaborarea unei Legi privind Redresarea și Rezoluția Băncilor, vom asigura punerea în aplicare a acestei legi și modificarea de rigoare a legislației conexe (acțiune prealabilă). Vom modifica proiectul actual al Legii privind Redresarea și Rezoluția Băncilor pentru a ne asigura, că în text au fost incluse competențe suficient de largi ce țin de intervenție și de rezoluție, în conformitate cu cele mai bune practici internaționale, precum și prevederi tranzitorii pentru a permite abordarea instituțiilor cu probleme. Modificările vor include, dar nu se vor limita la asigurarea protecției juridice a angajaților implicați în rezoluția băncilor care își îndeplinesc cu bună-credință atribuțiile de serviciu. Vom aproba, de asemenea, modificări la legislația conexă, în special la Legea Instituțiilor Financiare, Legea cu privire la Banca Națională a Moldovei și Legea cu privire la Fondul de garantare a depozitelor in sistemul bancar, pentru a asigura coerența.

10. Suntem în proces de elaborare a planurilor de acțiuni pentru situații neprevăzute, care să contribuie la reducerea riscurilor potențiale. Până la sfârșitul lunii august 2016, vom consolida regimul de supraveghere specială a celor mai mari trei bănci, inclusiv prin restricționarea creditării părților afiliate și companiilor fictive, precum și prin sporirea frecvenței raportării de către bănci a informației privind activele și pasivele lichide. Bazându-ne pe asistența tehnică acordată de FMI, vom întreprinde următorii pași:

  • Vom elabora strategii de rezervă pentru situații de urgență la fiecare dintre cele trei bănci mari, făcând uz de competențele prevăzute de noua Lege privind Redresarea și Rezoluția Băncilor (acțiune prealabilă). Variantele finale ale strategiilor vor încorpora rezultatele studiilor diagnostice privind părțile afiliate și vor asigura protecția adecvată a deponenților și a stabilității macroeconomice.
  • Guvernul este pregătit să acorde finanțare pentru băncile sistemice, ca parte a eforturilor de rezoluție bancară, în cazul în care nu vor fi disponibile resurse private. Mijloacele publice vor fi puse la dispoziție în condiții stricte, inclusiv cu condiția ca acționarii existenți să fie complet eliminați înainte de utilizarea resurselor publice. În același timp, se va ține cont de principiul de menținere a stabilității financiare, minimizând costurile pentru contribuabili. Mijloacele publice nu vor fi utilizate pentru a proteja depozitele acționarilor și părților afiliate. Orice garanții vor fi emise de Guvern numai ca soluție de ultimă instanță, cu scopul de a restabili încrederea publicului în băncile sistemice.

11. Vom consolida sistemul de asigurare a stabilității sectorului financiar. Vom întreprinde pași în direcția majorării sumei garantate a depozitelor în sistemul bancar, acumulate în Fondul de garantare a depozitelor, pentru a contribui mai eficace la asigurarea stabilității financiare. Astfel de modificări vor fi însoțite de crearea unor fonduri de rezervă și subrogarea către Fondul de garantare a depozitelor în sistemul bancar a cererilor de plată înaintate băncilor insolvente de către deponenții asigurați după achitarea plăților de către Fondul de garantare a depozitelor.

12. Domeniul de aplicare a procedurii de contestare judiciară va fi clarificat în legislație. În luna iulie 2015, Parlamentul a adoptat amendamente legislative care au limitat domeniile de contestare a hotărârilor CNPF în același mod ca și în cazul hotărârilor BNM. Vom adopta modificările legislative care vor asigura că, în cazul unei inversări/anulări de către instanță a unei decizii emise de BNM referitoare la acționarii semnificativi ai băncilor în conformitate cu Articolele 15, 151 și 156 ale Legii Instituțiilor Financiare, decizia instanței se va solda cu o compensație bănească și nu cu inversarea hotărârilor BNM/băncilor privind transferul/anularea drepturilor de proprietate asupra acțiunilor băncilor. De asemenea, proiectul Legii privind Redresarea și Rezoluția Băncilor prevede că, în cazul în care o instanță anulează sau inversează o hotărâre a BNM referitoare la măsurile de gestionare a crizelor, efectele unor astfel de decizii vor fi menținute, iar unicul gen de compensație posibil va fi compensația bănească. Vom solicita consultanța juriștilor locali în ceea ce privește domeniul de aplicare a contestării deciziilor BNM pe cale judiciară, din perspectiva constituționalității. 

Actualizarea cadrului de reglementare și supraveghere

13. Suntem în proces de înăsprire semnificativă a sancțiunilor, astfel încât acestea să servească drept instrument adecvat de descurajare (acțiune prealabilă). Am elaborat amendamente la Legea Instituțiilor Financiare, care prevăd majorarea de zece ori a cuantumului amenzilor bănești care pot fi impuse de BNM, dreptul de a le interzice conducerii și angajaților băncilor care au fost sancționați să dețină orice funcții în sectorul financiar pentru o perioadă de cel puțin 5 ani, dreptul de a-i trage la răspundere pe conducătorii băncilor responsabili pentru acțiuni întreprinse intenționat care au contribuit la crearea unei situații nesigure și nesănătoase în bănci. În concordanță cu cele mai bune practici internaționale, vom modifica legislația așa, încât conducerea băncilor sau oricare alte persoane (inclusiv acționarii) să poarte răspundere materială pentru insolvența unei bănci (inclusiv pentru orice prejudiciu semnificativ adus solvabilității și lichidității băncii) și/sau în cazul lichidării acesteia.

14. În paralel, ne propunem să finalizăm revizuirea cadrului de supraveghere și de reglementare, cu accent pe:

  • Consolidarea implementării cadrului de prevenire a spălării banilor și cel al finanțării terorismului, pentru a contribui la eforturile de combatere a corupției. La concret: (i) vom asigura alinierea cadrului juridic ce ține de combaterea corupției și combaterea finanțării terorismului la standardele internaționale, în special în ceea ce privește incriminarea actelor de corupție și măsurile de prevenire a actelor de corupție ce vizează persoanele expuse politic, (ii) în contextul cadrului de raportare a averii de către funcționarii publici, vom asigura includerea activelor deținute efectiv de către beneficiarii care sunt și funcționari de rang înalt (iii) vom consolida cadrul de supraveghere pentru prevenirea spălării banilor și finanțării terorismului și vom efectua controale bine țintite la bănci, în baza criteriilor de evaluare a riscurilor, pentru a ne asigura că băncile pun în aplicare într-o manieră eficace măsurile de prevenire a spălării banilor și finanțării terorismului (iv) vom pune în aplicare o soluţie informațională (IT) dedicată pentru a spori eficiența supravegherii în domeniul prevenirii spălării banilor și finanțării terorismului în sectorul bancar.
  • Elaborarea unei strategii de soluționare a deficiențelor rămase. Până la sfârșitul anului 2016 vom elabora un plan de acțiuni pentru punerea în aplicare a recomandării cheie făcute în urma evaluării gradului de conformare cu principiile de bază ale Comitetului Basel, realizate de către personalul FMI și al Băncii Mondiale în contextul misiunii de evaluare a sectorului financiar (FSAP) în anul 2014 (criteriu de performanță structurală).
  • Elaborarea unei politici de plasare a depozitelor instituțiilor din sectorul public. Ministerul Finanțelor va formula regulile privind contractarea serviciilor bancare în contextul gestionării mijloacelor publice. Băncile nu vor beneficia de acces privilegiat la mijloacele sectorului public.

Fortificarea guvernanței BNM

15. Vom asigura ca BNM să dispună de structuri de guvernanță adecvate și de resurse suficiente pentru realizarea agendei sectorului financiar. Vom (i) asigura componența completă a Comitetului de Administrație, Consiliului de supraveghere și Comitetului de Audit al BNM (acțiune prealabilă) și (ii) vom modifica Legea cu privire la Banca Naţională a Moldovei și actele normative relevante, cu scopul revizuirii sistemului de remunerare al BNM, astfel încât BNM să dispună de resurse suficiente și să fie competitivă pe piața muncii pentru a atrage personal calificat și a-și completa posturile vacante. La concret, remunerarea personalului BNM nu trebuie să fie inferioară remunerării angajaților cu funcții echivalente din sectorul bancar, sau, în dependență de specificul postului, în alte sectoare ale economiei.

Au câștigat câte 10.000 de lei pentru a călători spre cei dragi

0

La Victoriabank transferurile obișnuite se transformă în premii valoroase pentru cei care participă la promoția “Primește bani, câștigă impresii noi!”.

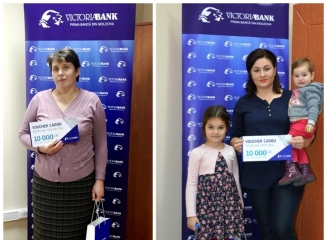
Astfel, doi dintre clienții Victoriabank au câștigat câte un voucher în valoare de 10.000 de lei fiecare, în cadrul celei de-a doua etape a campaniei. Norocoasele posesoare ale premiilor sunt Irina Fomit din orașul Orhei și Elena Creciun – satul Gordinești, r-nul Edineț.

Prin intermediul acestei campanii, Victoriabank dorește să ofere premianților posibilitatea de a folosi banii câștigați pentru ceea ce este, într-adevăr, important pentru ei – călătorii spre persoanele dragi.

Campania „Primește bani, câștigă impresii noi!” se va desfășura până la data de 25 decembrie 2016 pe întreg teritoriul ţării.

Fiecare are șanse de câștig! Pentru a participa în campanie este necesar doar să primești sau să trimiți bani în sumă de minim 300 EUR/USD, 6.000 MDL sau 20.000 RUB. Câștigătorii vor fi desemnați la finalul fiecărei luni prin tragere la sorți electronică.

Victoriabank oferă clienţilor săi posibilitatea de a expedia sau primi bani din orice colţ al lumii prin următoarele sisteme de remiteri de bani: “Western Union”, “MoneyGram”, “Zolotaya Korona”, “Contact”, “Unistream”, “RIA”, “SMITH&SMITH”, “Leader”, “Intelexpress”, “Sigue”, “InterExpress”, “Blizko”, “Meridiana” şi „Privat Money”.

Mai multe informații despre promoție găsești pe site-ul www.victoriabank.md.

Cele mai profitabile depozite bancare la termen în dolari SUA (noiembrie 2016)

0

Vă prezentăm cele mai atractive oferte ale băncilor licențiate din Republica Moldova pentru depozitele noi la termen (6, 12 și 24 luni) în dolari SUA (USD), în vigoare la 09 noiembrie 2016. Clasamentul nu include depozitele destinate unor categorii aparte ale populației (copii, pensionari sau migranți).

Top depozite 6 luni

2,5% – dobândă anuală valabilă pentru depozitele Maestro și Serenada de la Moldindconbank, și Clasic de la Moldova Agroindbank. Depuneri suplimentare la cont permit depozitele Moldindconbank. Retrageri parțiale de mijloace bănești nu permite nici unu din cele 3 depozite enumerate anterior. Rata dobânzii fixă (primele 3 luni) doar în cazul ofertei Maestro. Sold minim – 100 USD pentru toate depozitele.

2% – rata dobânzii oferită de Moldova Agroindbank (depozitul Clasic+) și Victoriabank (depozitul Toamna 2016). Depuneri suplimentare de mijloace bănești permite și MAIB și Victoriabank (nelimitat, cu excepția ultimelor 2 luni). Retrageri parțiale înainte de termen permite MAIB. Capitalizarea dobânzii este posibilă la oferta Victoriabank. Sold minim: 100 USD (Victoriabank) și 10.000 USD (MAIB).

1,75% – dobândă accesibilă la Moldova Agroindbank prin intermediul depozitului Clasic+. Se permit depuneri suplimentare și retrageri parțiale înainte de termen. Sold minim – 500 USD.

Top depozite 12 luni

3,75% – dobândă anuală valabilă pentru depozitele Maestro și Serenada de la Moldindconbank. Se permit depuneri suplimentare: în primele 3 luni (Maestro) și cu excepția ultimelor 3 luni (Serenada). Retrageri parțiale înainte de termen nu se permit nici la una din oferte. Rata dobânzii – fixă (primele 3 luni) la depozitul Maestro. Sold minim – 100 USD pentru ambele opțiuni.

3% – rata dobânzii accesibilă la depozitul Clasic (Moldova Agroindbank). Nu se permit depuneri sau retrageri înainte de termen. Sold minim – 100 USD.

2,75% – dobândă anuală oferită de Victoriabank, depozitul Toamna 2016. Se permit depuneri suplimentare la cont – nelimitat, cu excepția ultimelor 2 luni. Retrageri parțiale înainte de termen sunt posibile după 6 luni, lunar maxim 20% din soldul de la sfârșitul lunii precedente. Este posibilă capitalizarea dobânzii. Sold minim – 100 USD.

Top depozite 24 luni

4,3% – dobândă anuală valabilă pentru depozitele Maestro și Serenada de la Moldindconbank. Se permit depuneri suplimentare: în primele 3 luni (Maestro) și cu excepția ultimelor 3 luni (Serenada). Retrageri parțiale înainte de termen nu se permit nici la una din oferte. Rata dobânzii – fixă (primele 3 luni) la depozitul Maestro. Sold minim – 100 USD pentru ambele opțiuni.

3,75% – rata dobânzii accesibilă la depozitul Clasic (Moldova Agroindbank). Nu se permit depuneri sau retrageri înainte de termen. Sold minim – 100 USD.

3,5% – dobândă anuală oferită de Victoriabank, depozitul Toamna 2016. Se permit depuneri suplimentare la cont – nelimitat, cu excepția ultimelor 2 luni. Retrageri parțiale înainte de termen sunt posibile după 6 luni, lunar maxim 20% din soldul de la sfârșitul lunii precedente. Este posibilă capitalizarea dobânzii. Sold minim – 100 USD.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială sau alte opțiuni.

Cele mai profitabile depozite bancare la termen în euro (noiembrie 2016)

0

Vă prezentăm cele mai atractive oferte ale băncilor licențiate din Republica Moldova pentru depozitele noi la termen (6, 12 și 24 luni) în euro (EUR), în vigoare la 08 noiembrie 2016. Clasamentul nu include depozitele destinate unor categorii aparte de clienți (copii, pensionari sau migranți).

Top depozite 6 luni

2% – rata dobânzii oferită de Moldova Agroindbank (depozitul Clasic), Moldindconbank (depozitele Maestro și Serenada). Depuneri suplimentare la cont permite Moldindconbank (în primele 3 luni). Retrageri parțiale înainte de termen nu permite nici una din oferte. Rata dobânzii fixă (primele 3 luni) – la oferta Maestro. Sold minim: 100 EUR la toate ofertele.

1,75% – dobândă accesibilă Moldova Agroindbank (depozitul Clasic+). Se permit depuneri suplimentare la cont (în primele 90 de zile). Retrageri parțiale înainte de termen sunt posibile. Sold minim: 10.000 EUR.

1,5% – rata dobânzii oferită de multiple bănci: Comerțbank (depozitele Barocco și Renaissance), Moldova Agroindbank (depozitul Clasic+) și Victoriabank (depozitul Toamna 2016). Depuneri suplimentare se permit în cazul MAIB (primele 90 de zile), Renaissance de la Comerțbank (nelimitat cu excepția ultimei luni) și Victoriabank (nelimitat, cu excepția ultimelor 2 luni). Retrageri parțiale de mijloace bănești sunt posibile doar în cazul ofertei MAIB. Sold minim: 100 EUR (Comerțbank și Victoriabank) și 500 EUR (MAIB).

Top depozite 12 luni

3% – dobândă oferită de depozitele Maestro și Serenada (Moldindconbank). Se permit depuneri suplimentare în cont în primele 3 luni (depozitul Maestro) și cu excepția ultimelor 3 luni (depozitul Serenada). Retrageri parțiale înainte de termen nu se permit. Sold minim – 100 EUR. Rata dobânzii – fixă în primele 3 luni pentru oferta Maestro.

2,5% – dobândă accesibilă la Moldova Agroindbank (depozitul Clasic) și Comerțbank (depozitul Barocco). Nici un depozit nu permite depuneri suplimentare sau retrageri parțiale înainte de termen. Suma minimă de constituire – 100 EUR la ambele depozite.

2,25% – rata dobânzii anuală oferită de depozitul Toamna 2016 de la Victoriabank. Depuneri suplimentare sunt posibile nelimitat, cu excepția ultimelor 2 luni. Retrageri parțiale înainte de termen sunt posibile cu respectarea următoarelor condiții – după 6 luni, lunar maxim 20 % din soldul de la sfârșitul lunii precedente. Este posibilă capitalizarea dobânzii. Sold minim – 100 EUR.

Top depozite 24 luni

3,75% – dobândă oferită de depozitele Maestro și Serenada (Moldindconbank). Se permit depuneri suplimentare în cont în primele 3 luni (depozitul Maestro) și cu excepția ultimelor 3 luni (depozitul Serenada). Retrageri parțiale înainte de termen nu se permit. Sold minim – 100 EUR. Rata dobânzii – fixă în primele 3 luni pentru oferta Maestro.

3,5% – rata dobânzii oferită de către Moldova Agroindbank (depozitul Clasic). Nu se permit depuneri suplimentare sau retrageri parțiale înainte de termen. Sold minim: 100 EUR.

3,25% – dobânda anuală oferită de către depozitul Barocco (Comerțbank). Depuneri suplimentare și retrageri de mijloace bănești înainte de termen nu se permit. Sold minim: 100 EUR.

Toate ofertele băncilor licențiate privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială și alte opțiuni.

„Susţinem Moldova” – fond de finanțare lansat de FinComBank adresat exclusiv exportatorilor și producătorilor autohtoni

0

FinComBank a alocat pentru fondul „Susţinem Moldova” 300 milioane lei destinați exportatorilor și producătorilor autohtoni.

Prin lansarea fondului „Susținem Moldova”, FinComBank își propune să faciliteze accesul exportatorilor și a producătorilor autohtoni la sursele de finanțare eficiente pentru consolidarea capacităților de export al acestora, dat fiind agenda curentă de dezvoltare economică a țării, în special acordurile semnate cu zonele de interes strategic pentru Moldova.

Fondul „Susținem Moldova” prevede instrumente de creditare pentru o perioadă de până la 10 ani în valută convenabilă antreprenorului (MDL, USD, EUR) sau credite conversionale*. Mai mult decât atât, în beneficiul clienților, perioada de analiză a cererilor pentru credite este de 2-3 zile de la primirea informației depline.

„Considerăm că acum este creat un cadru favorabil pentru poziționarea produselor autohtone pe piețele externe. Fondul „Susținem Moldova” este, după părerea noastră și a clienților noștri, un răspuns la cele mai acute nevoi ale antreprenorilor. Avem un scop comun care ne unește pe toți: să avem o țară prosperă în care să se regăsească viitorul copiilor noștri și al Republicii Moldova”, a declarat Larisa Rudenco, vicepreședinte Comitetului de Conducere S.A. FinComBank.

Fondul „Susținem Moldova” este destinat inclusiv proiectelor în soluționarea problemelor cu care se confruntă în prezent economia Republicii Moldova, precum: implementarea tehnologiilor moderne în sădirea plantaţiilor (vii şi livezi), fabricarea produselor vinicole, creşterea ciupercilor, producerea şi procesarea laptelui etc.

Recent, FinComBank a fost apreciat în clasamentul portofoliului de credite prezentat de Banca Națională a Moldovei, clasându-se la cele mai performante categorii și obținând cea mai mare pondere a creditelor incluse la categoria standard (82,78% din totalul emise).

*Credite conversionale – reprezintă un produs adresat clienţilor corporativi, denominat în EUR sau USD şi plătibil în MDL. Rambursarea se realizează în echivalentul MDL a sumei exprimate în USD sau EUR, la cursul din ziua acordării creditului.

Pentru mai multe informaţii:

МD-2012, Republica Moldova, str. Puşkin, 26

Теlefon: (+373-22) 26-99-99

E-mail: [email protected]

Web site: www.fincombank.cоm  

______________________________________________________________________________________________________

FinComBank a fost înființată în anul 1993 este una din băncile comerciale universale lider din Republica Moldova. FinComBank oferă un spectru larg de servicii bancare corporative, investiţionale și de asigurare atât cetăţenilor locali, cât şi persoanelor străine. Printre clienții FinComBank se numără persoane fizice, businessul micro, mic şi mijlociu, la fel şi întreprinderile mari, care reprezintă toate sectoarele de bază a economiei țării. Pe parcursul mai multor ani banca are o colaborare de succes cu Banca Mondială, Fondul European pentru Europa de Sud-Est (European Fund for Southeast Europe), Corporaţia pentru investiţii străine private (Overseas Private Investment Corporation (OPIC), FinComBank este membru al Proiectul de Servicii Financiare Rurale şi Dezvoltarea Businessului Agricol (IFAD), al Proiectului de Investiţii şi Servicii Rurale (RISP), precum şi al Proiectului de Ameliorare a Competitivităţii, faza I și II (PACI, PACII).

Consiliul de Directori Executivi al FMI a aprobat Acordul cu Republica Moldova, în valoare de $178,7 milioane

0

La 7 noiembrie 2016, Consiliul de Directori Executivi al Fondului Monetar Internațional (FMI) a aprobat un acord pe 3 ani cu Republica Moldova, finanțat prin două instrumente de creditare – Mecanismul de finanţare extinsă (EFF) și Mecanismul extins de creditare (ECF), care are ca scop susținerea programului de reforme economice și financiare ale statului. Astfel, Republica Moldova a obținut acces la o sumă totală de 129,4 milioane de drepturi speciale de tragere (circa 178,7 milioane de dolari S.U.A. sau 75 la sută din cota Republicii Moldova la FMI).

Suma echivalentă cu 26 milioane de drepturi speciale de tragere (circa 35,9 milioane de dolari S.U.A.) va fi pusă la dispoziția autorităților Republicii Moldova imediat după aprobarea acestui acord. Suma rămasă va fi debursată pe parcursul implementării programului, în 5 tranșe, la fiecare din evaluările semianuale ale programului.

În urma discuţiilor din cadrul Consiliului de Directori Executivi, domnul Mitsuhiro Furusawa, director adjunct al FMI şi preşedinte în exerciţiu al şedinţei, a făcut următoarea declarație:

“Autoritățile Republicii Moldova au elaborat un program comprehensiv – care va fi susținut de un acord pe trei ani finanțat prin Mecanismul de finanţare extinsă (EFF) și Mecanismul extins de creditare (ECF) – pentru consolidarea economiei și soluționarea vulnerabilităților cheie. Obiectivul programului este de a fortifica stabilizarea economică recentă și de a progresa în realizarea unei agende ample de reforme structurale, în special în sectorul financiar. Angajamentul ferm de a promova politici sănătoase și de a îmbunătăți semnificativ guvernanța economică va juca un rol crucial în asigurarea unor perspective de creștere economică pe termen lung.

A fost deja atins un progres substanțial în sporirea rezistenței sectorului bancar și înlăturarea neajunsurilor care au făcut posibilă criza bancară din anul 2014. După ce recent au fost consolidate cadrul juridic și cel regulatoriu, eforturile ulterioare urmează să se axeze acum pe punerea în aplicare într-o manieră eficace și pe acțiuni de implementare în timp util, pentru a pune capăt tolerării de către organele de supraveghere a încălcărilor comise de acționari sau de conducere. Un sistem judecătoresc și o bancă centrală eficientă și independentă vor fi cruciale pentru a susține aceste eforturi.

Politica bugetar-fiscală a fost constrânsă recent de scăderea veniturilor și de constrângerile de finanțare. Deficitul bugetar pentru anul 2016 se va majora puțin, pentru a încuraja restabilirea economică firavă, iar nivelul datoriei de stat rămâne sustenabil, în pofida costurilor mari ale crizei bancare, suportate de bugetul de stat. Va fi necesar de ancorat politica bugetar-fiscală într-un cadru robust pe termen mediu și de întreprins măsuri pentru consolidarea bazei de venituri și prioritizarea cheltuielilor sociale și de infrastructură.

Politica monetară promovată a avut un caracter adecvat, axându-se pe obiectivul menţinerii inflației la un nivel jos, în contextul unui regim flexibil al ratei de schimb. Începând cu sfârșitul anului 2015, presiunile inflaționiste s-au redus semnificativ, astfel încât Banca Națională a Moldovei a avut posibilitatea să relaxeze politica monetară. Reabilitarea rapidă a sectorului bancar va juca un rol crucial în deblocarea unei creșteri a creditării de calitate a sectoarelor productive ale economiei.

Reformele structurale care reflectă prioritățile trasate în Strategia Națională de Dezvoltare vor duce la sporirea competitivității, atragerea investițiilor, diversificarea structurii exporturilor și atingerea unei creșteri economice durabile și incluzive. Consolidarea cadrului de prevenire a spălării banilor și finanțării terorismului, supravegherea Centrului Național Anticorupție și cadrul pentru dezvăluirea informației privind averea deținută de demnitarii de vârf vor impulsiona și mai puternic buna guvernanță și transparența.

În contextul programului susținut de FMI, Moldova va beneficia de asistență financiară și tehnică, în timp ce va implementa reforme profunde în sectorul financiar și le va oferi autorităților spațiul necesar pentru a promova o politică bugetar-fiscală mai echilibrată, precum și va contribui la suplinirea rezervelor internaționale”.

Sumarul programului

Obiectivul principal al programului este de a soluționa, cu mai mult efort la prima etapă, problemele urgente ce țin de calitatea guvernanței și stabilitatea sectorului bancar. Din acest considerent, Programul se axează pe reabilitarea cu succes a băncilor de importanță sistemică și îmbunătățirea radicală a cadrului de reglementare și supraveghere a băncilor, precum și a cadrului de gestionare de către bănci a situațiilor de criză, inclusiv printr-o schimbare efectivă fundamentală a regimului de implementare și de sancțiuni. De mai mulți ani, sectorul financiar a fost expus stresurilor și o prioritate-cheie a Programului este ieșirea din criză, astfel încât băncile să poată relua în regim normal activitatea de intermediere financiară.

Acțiunile prealabile au consolidat poziția sectorului financiar și au contribuit la reducerea riscurilor bugetar-fiscale, astfel încât programul să se bucure de șanse mai mari de succes. Prin realizarea acțiunilor prealabile, autoritățile și-au propus:

  1. să demonstreze o schimbare clară în regimul de implementare;
  2. să asigure componența deplină a echipei de conducere și organelor de supraveghere ale BNM;
  3. să demareze procesul de eliminare a structurilor de proprietate opace și a creditării părților afiliate, prin acordarea unor competențe legale mai largi și mai solide autorității de supraveghere;
  4. să îmbunătățească capacitatea de gestionare a crizelor;
  5. să elimine canalele folosite anterior pentru a obține în mod fraudulos drepturi de proprietate asupra acțiunilor instituțiilor bancare.

În sectorul energetic, dată fiind acumularea de datorii și arierate, prioritatea principală pe termen scurt a fost restabilirea viabilității financiare a întreprinderilor din sectorul energetic și asigurarea unei transparențe mai mari a hotărârilor agenției de reglementare. În cele din urmă, modul în care au fost convertite garanțiile de stat emise la acordarea creditelor de urgență băncilor insolvente a contribuit la consolidarea adecvată a poziției băncii centrale fără a impune o povară prea grea asupra cheltuielilor bugetare prioritare pe termen scurt și mediu.

Pe fundalul unei devieri a PIB-ului negative și a deficitului mai mic al contului curent comparativ cu obiectivul pe termen lung, programul oferă spațiu executorilor politicii bugetar-fiscale să folosească rezervele disponibile pentru a stimula investițiile publice, pe măsură ce politică monetară va fi relaxată treptat, ținând cont de riscurile din sectorul financiar. În acest context, programul finanțat prin Mecanismul extins de creditare (ECF) și Mecanismul de finanţare extinsă (EFF) va proteja sustenabilitatea bugetar-fiscală prin ancorarea bugetelor anuale într-un cadru robust pe termen mediu, cu accent pe mobilizarea veniturilor, prioritizarea cheltuielilor, eliminarea arieratelor sectorului public, reformarea tarifelor la utilitățile publice și monitorizarea mai exigentă a activității întreprinderilor de stat.

În afară de aceasta, se așteaptă ca Programul să catalizeze suport semnificativ din partea donatorilor externi.

Devino profesionist bancar într-o echipă internațională!

0

Deja de 6 ani BC ”ProCredit Bank” SA desfășoară cu succes un program de instruire cu angajare ulterioară pentru persoanele care doresc să-și dezvolte abilitățile necesare pentru o carieră prosperă în sfera bancară. Din 2010, circa 40% din angajații PCB au absolvit acest program.

BC ”ProCredit Bank” SA acordă în permanență o deosebită atenție asupra instruirii personalului și manifestă o atitudine responsabilă în managementul resurselor umane. Banca internațională consideră că succesul unei companii este în strînsă corelare cu succesul angajaților săi.

BC ”ProCredit Bank” SA a fost prima bancă care a inițiat un proces de recrutare deosebit pe piața bancară. Pe cînd alte instituții financiare puneau accent pe experiența profesională pentru potențialii angajați, ProCredit Bank a ales să pună accent pe personalități și să crească experiența profesională împreună.

În prezent, ProCredit Moldova oferă instruire pentru participanții săi în cadrul Training Centrului din or. Sofia, Bulgaria și anunță cu mîndrie că din 2016 locațiile de instruire au fost extinse: pregătirea noilor angajați a devenit posibilă în Training Centrele din Serbia și Kosovo.

ProCredit Entry Programme include atît partea teoretică cît și practică, pe parcursul căreia fiecare participant prin intermediul sarcinilor şi proiectelor specifice, valorifică calităţile sale profesionale şi personale, atât la nivel individual, cât şi ca membru al echipei.

Principalele subiecte discutate în cadrul Programului țin de următoarele compartimente:

  • Domeniul financiar – bancar;
  • Științe umaniste;
  • Mediu și comunicare.

Cine poate să aplice la ProCredit Entry Programme:

  • Persoane cu studii superioare (indiferent de specialitate) cu sau fără experiență în domeniu bancar;
  • Persoane cu cunoștințe de limbă engleză la nivel avansat;
  • Persoane orientate spre deservirea clienților;
  • Persoane care apreciază şi se bucură de oportunităţile de instruire şi a căror gândire trece peste minimul necesar;
  • Persoane curioase care doresc şi ştiu cum să-şi împărtăşească cunoştinţele şi să înveţe de la alţii;
  • Persoanele capabile să-şi asume responsabilitatea şi să ia decizii logice şi argumentate;
  • Persoane oneste şi demne de încredere cu standarde înalte de integritate.

Durata programului de instruire este de 6 luni. Pe tot parcursul programului participanții beneficiază de o remunerare lunară, iar toate cheltuielile legate de program sunt suportate de BC ”ProCredit Bank” SA.

Persoanele dornice să înveţe şi să se angajeze într-o activitate bancară responsabilă pot să aplice la ProCredit Entry Programme direct de pe sait-ul băncii: procreditbank.md/cum_sa_aplicati.

O nouă incertitudine pentru sectorul bancar din Grecia – cine va conduce cele mai mari 2 bănci?

În timp ce băncile din Grecia încearcă să își curețe bilanțurile de creditele neperformante, investitorii se confruntă cu o nouă incertitudine, și anume cine va conduce cele mai mari două instituții financiare elene, relatează profit.ro cu referire la Bloomberg.

Consiliul general al fondului elen pentru recapitalizarea băncilor, HFSF, s-ar putea întruni luni pentru a discuta dacă să convoace o adunare extraordinară a acționarilor National Bank of Greece, pentru a-l obliga pe directorul general Leonidas Fragkiadakis și pe alți membri ai conducerii să demisioneze, au declarat două persoane apropiate situației, scrie news.ro.

Săptămâna trecută, board-ul NBG a respins solicitarea HFSF de numire a lui Dimitris Tsitsiragos în funcția de președinte fără rol executiv, alegându-l în schimb pe octogenarul Panayiotis Thomopoulos, contrar dorinței celui mai mare acționar.

HFSF, care deține o participație de 40,4% la NBG, s-a folosit de prerogativele sale și a amânat constituirea board-ului, pentru a decide un răspuns, au spus persoanele.

„Un compromis ar fi ca Tsitsiragos să fie adjunctul lui Thomopoulos în cadrul unui plan clar de succesiune”, a spus un alt oficial.

Banca Greciei se opune opțiunii unei adunări extraordinare a acționarilor, pentru înlăturarea lui Thomopoulos sau a lui Fragkiadakis, pentru că ar perpetua starea de incertitudine în sectorul financiar al țării.

„Respingerea deciziilor board-ului ar fi și împotriva principiilor de bună guvernanță corporatistă”, a mai spus oficialul.

Disputa referitoare la numirea președintelui fără rol executiv al NBG este cea mai recentă dintr-o serie de neînțelegeri legate de funcționarea sistemului bancar, între guvern, banca centrală, creditorii Greciei, acționari și managerii care încearcă să-și păstreze posturile.

În condițiile în care peste 40% din creditele acordate companiilor sunt neperformante, miza este restructurarea a mii de companii, care va configura viitorul economiei elene, după trei runde de recapitalizări, prin care băncile au fost susținute cu fonduri publice de circa 45 de miliarde de euro.

Neînțelegerile dintre acționari au făcut ca Piraeus Bank, cea mai mare bancă din Grecia, să fie sub conducere interimară din ianuarie.

Directorul general Anthimos Thomopoulos, susținut de fondul Paulson, a fost obligat să demisioneze din cauza dezacordurilor cu președintele Michael Sallas, care a renunțat la rândul său la funcție. Oficiali ai autorităților de reglementare au spus că Paulson, cel mai mare acționar privat al Piraeus Bank și membri ai board-ului apropiați lui Sallas au blocat sau au subminat candidaturile unor persoane susținute de fiecare parte.

Conflictele de la Piraeus și NBG complică eforturile celor mai mari două bănci din Grecia, cu active combinate de 162,8 miliarde de euro, să îndeplinească țintele trimestriale stabilite de Banca Greciei pentru reducerea ponderii creditelor neperformante.

Dacă băncile nu vor îndeplini obiectivele respective, riscă amenzi din partea autorităților de reglementare, ceea ce le-ar putea submina capacitatea de a credita economia.

Cele mai profitabile depozite bancare la termen în lei (noiembrie 2016)

0

Vă prezentăm în continuare cele mai atractive oferte ale băncilor comerciale din Republica Moldova pentru depozitele noi la termen în lei (MDL), în vigoare la 07 noiembrie 2016. Clasamentul nu include depozitele bancare destinate unor categorii aparte de clienți (copii, pensionari sau migranți).

Top depozite 3 luni

8% – rata dobânzii anuală oferită de depozitele Clasic (Moldova Agroindbank) și Serenada (Moldindconbank). Depuneri suplimentare de mijloace bănești și retrageri parțiale înainte de termen nu se permit nici la un depozit din cele două. Suma minimă de constituire: 1.000 MDL pentru ambele opțiuni.

6,25% – rata dobânzii disponibilă la Eximbank GVB prin intermediul depozitului Romantico. Nu se permit depuneri suplimentare sau retrageri parțiale înainte de termen. Rata dobânzii – fixă. Sold minim – 5.000 MDL.

6% – dobândă accesibilă la multiple instituții financiare: EuroCreditBank (depozitul Standard), Eximbank (depozitul Classico), Moldova Agroindbank (depozitul Stabil) și Victoriabank (depozitul Toamna 2016). Depuneri suplimentare de mijloace bănești permit toate ofertele, cu excepția Classico de la Eximbank. Retrageri din cont înainte de termen nu permite nici un depozit. Capitalizarea dobânzii este posibilă la EuroCreditBank și Victoriabank. Rata dobânzii fixă – doar la depozitul oferit de MAIB. Sold minim: 500 MDL (EuroCreditBank și MAIB), 1.000 MDL (Victoriabank) și 3.000 MDL (Eximbank).

Top depozite 6 luni

8,5% – rata dobânzii oferită de mai multe bănci: Eximbank (depozitul Romantico), Mobiasbancă GSG (depozitul Platinum Etalon) și Moldindconbank (depozitul Serenada). Depuneri suplimentare de bani permite doar Moldindconbank (cu excepția ultimelor 3 luni). Retrageri parțiale înainte de termen nu sunt posibile la nici una din ofertele expuse anterior. Sold minim: 1.000 MDL (Moldindconbank) și 5.000 MDL (Eximbank și Mobiasbancă).

8% – dobândă accesibilă la Comerțbank (depozitele Gotic și Renaissance), Eximbank (depozitul Libero) și Moldova Agroindbank (depozitul Clasic). Depuneri suplimentare de mijloace bănești se permit în cazul ofertelor Libero și Renaissance, cu excepția ultimei luni în ambele cazuri. Retrageri parțiale înainte de termen nu permite nici unul din cele 4 depozite. Opțiunea capitalizării dobânzii este prezentă la depozitul Renaissance. Sold minim: 1.000 MDL (Comerțbank și MAIB) și 5.000 MDL (Eximbank).

7,5% – rata dobânzii disponibilă la depozitele Clasic+ (MAIB) si Stabil (Eximbank). Depuneri suplimentare de bani permite MAIB, în primele 90 de zile. Retrageri parțiale înainte de termen permit ambele oferte. Sold minim – 3.000 MDL (Stabil) și 100.000 MDL (MAIB).

Top depozite 12 luni

10% – rata dobânzii oferită de Eximbank (depozitul Romantico) si Moldindconbank (depozitul Serenada). Depuneri suplimentare de bani permite doar Moldindconbank (cu excepția ultimelor 3 luni). Retrageri parțiale înainte de termen nu sunt posibile la nici una din cele 2 oferte. Sold minim: 1.000 MDL (Moldindconbank) și 5.000 MDL (Eximbank).

9,6% – dobândă accesibilă la Energbank prin intermediul depozitului Energo-classic+. Nu se permit depuneri suplimentare sau retrageri parțiale înainte de termen. Sold minim – 10.000 MDL.

9,5% – rata dobânzii anuală oferită de FinComBank (depozitul Maxima) și Mobiasbancă (depozitul Platinum Etalon). Depuneri suplimentare (cu excepția ultimelor 3 luni) si retrageri parțiale înainte de termen permite FinComBank. Suma minimă de constituire: 1.000 MDL (FinComBank) si 5.000 MDL (Mobiasbancă).

Top depozite 24 luni

12% – rata dobânzii accesibilă la Moldindconbank (depozitul Serenada). Depuneri suplimentare la cont sunt posibile (cu excepția ultimelor 3 luni), retrageri parțiale de bani – nu. Suma minimă de constituire – 1.000 MDL.

11,5% – dobândă anuală accesibilă la FinComBank (depozitul De sărbători). Depuneri suplimentare se permit în primele 3 luni. Retrageri parțiale înainte de termen nu sunt posibile. Sold minim – 1.000 MDL.

11% – dobânda anuala oferita de depozitul Maestro de la Moldindconbank. Depuneri suplimentare se permit in primele 3 luni, retrageri înainte de termen nu sunt posibile. Rata dobânzii este fixa in primele 3 luni. Sold minim – 1.000 MDL.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca preferată și alte opțiuni.