Acasă Blog Pagina 475

Încă o agenție ProCredit Bank renunță la operațiunile cu numerar la ghișeu din 15.06.2017

0

Despre acest fapt informează banca prin intermediul unui anunț plasat pe site-ul oficial.

Astfel, începând cu 15 iunie 2017, clienții ProCredit Bank ai agenției nr.3 din Chișinău, situată pe str. Calea Ieșilor 5, nu vor putea efectua operațiuni cu numerar la ghișeu.

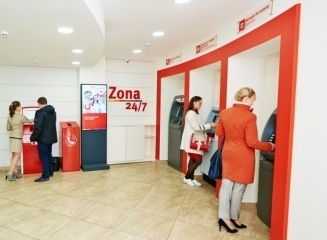
Decizia dată este bazată pe implementarea strategiei de autodeservire în cadrul zonelor 24/7 ai băncii. Din 15 iunie 2017 tranzacțiile cu numerar, atât în lei și valută, se vor efectua doar în cadrul zonei de autodeservire 24/7.

Pentru mai multe detalii apelați 0 800 000 10.

Mesajul integral al băncii pentru clienți este disponibil în continuare.

„Stimați clienți,

În scopul continuării implementării conceptului de autodeservire în cadrul Zonei 24/7 și strategiei BC „ProCredit Bank” S.A., Vă informăm despre reorganizarea activității Agenției nr 3 al Filialei nr 1 Chișinău, amplasată pe adresa mun. Chișinău, str. Calea Iesilor 5.

Astfel, începând cu data de 15 Iunie 2017, executarea operațiunilor cu numerar la ghișeu în cadrul agenției date nu va fi posibilă. Tranzacțiile cu numerar în Lei și în Valuta străină se vor desfășura exclusiv în Zona de autodeservire 24/7 din cadrul agenției.

Pentru operațiuni cu numerar ce nu pot fi procesate în cadrul Zonei de autodeservire 24/7, Vă rugăm să vă adresați în Agenția nr.7 al Filialei nr.1 amplasată pe adresa mun. Chișinău, bd. Dacia 24/2, mun. Chișinău

Pentru mai multe informații, ne puteți contacta la numărul de telefon 0 800 000 10.”

O nouă tranşă de finanţare InnovFin pentru Mobiasbancă

0

Cererea sporită pentru creditele oferite de Mobiasbancă antreprenorilor locali a determinat semnarea unui nou Acord de garantare cu Fondul European de Investiţii pentru programul InnovFin şi extinderea posibilităţii de finanţare.

Astfel, prin noul acord, a fost majorată limita de finanţare de la 15 milioane euro la 45 milioane euro pentru Facilitarea de garantare InnovFin pentru întreprinderile mici şi mijlocii cu sprijinul financiar al Uniunii Europene în cadrul programului Orizont 2020 „Instrumente Financiare”, Programul-cadru al UE pentru Cercetare şi Inovare.

Cum se traduce acordul în termeni de beneficii pentru clienţii Mobiasbancă, care îşi propun dezvoltarea afacerilor prin prisma inovării acestora:

  • acces mai mare al IMM-lor la finanţarea proiectelor inovatoare cu sprijinul UE;
  • garanţii suplimentare în cazul insuficienţei necesarului de gaj;
  • până la 50% din valoarea gajului pentru suma creditului contractat poate fi garantată de InnovFin;
  • rate mai mici ale dobânzii decât ofertele standard;
  • suma creditului/ leasingului contractat de antreprenori poate varia de la 25 mii euro până la 7,5 milioane euro;
  • perioada maximă de rambursare – 10 ani;
  • obţinerea facilă a creditului.

Mobiasbancă invită clienţii săi şi companiile interesate – întreprinderi locale să beneficieze de finanţare avanatajoasă pentru dezvoltarea proiectelor inovatoare, sporirea calităţii produselor/ serviciilor cu sprijinul financiar al Uniunii Europene, datorită Facilităţii InnovFin.

Amintim că banca a devenit parteneră la Facilitarea de garantare InnovFin pentru IMM-uri cu sprijinul financiar al Uniunii Europene în cadrul programului Orizont 2020 „Instrumente Financiare”, Programul-cadru al UE pentru Cercetare şi Inovare în noiembrie 2016.  

Băncile italiene ar putea contribui cu 1,2 miliarde euro la salvarea Veneto Banca și Banca Popolare di Vicenza

Băncile italiene iau în considerare sprijinirea salvării creditorilor cu probleme – Veneto Banca și Banca Popolare di Vicenza – injectând capital privat în valoare de 1,2 miliarde de euro (1,4 miliarde de dolari) în cele 2 instituții financiare regionale, au declarat pentru Reuters surse care au dorit să-și păstreze anonimatul.

Guvernul de la Roma intenționează să conducă operațiunea de salvare dar autoritățile UE de concurență au cerut o injecție privată de capital în schimbul aprobării asistenței financiare. Necesitățile de capital ale celor două bănci regionale sunt estimate la 6,4 miliarde de euro, scrie Agerpres.

Băncile italiene, care au pompat deja 3,4 miliarde de euro în alți creditori cu probleme, nu vor să mai injecteze bani, deși ar fi mai costisitor pentru ele dacă Veneto Banca și Banca Popolare di Vicenza sunt închise, susțin sursele.

Anul trecut, băncile, asigurătorii, fundațiile bancare din Italia și banca de stat CDP au fost de acord să înființeze un fond numit „Atlas”, pentru sprijinirea creditorilor cu probleme, un plan sprijinit de stat pentru a evita o criză în al patrulea sistem bancar al zonei euro.

În schimbul finanțărilor oferite de băncile private, Guvernul italian a acceptat să revizuiască prevederile legislative privind falimentul pentru a facilita vânzarea creditelor neperformante.

Grupurile bancare italiene dețin aproape o treime din creditele neperformante, fiind pe primul loc în zona euro. Băncile din Germania dețin doar 2,6% din împrumuturile neplătite, în timp ce Grecia și Cipru aproape jumătate din totalul NPL, arată datele recente publicate de Autoritatea Bancară Europeană (EBA).

Banco Popular Espanol, una dintre cele mai mari bănci spaniole, a fost vândută cu 1 euro

Gigantul bancar spaniol Banco Santander va cumpăra Banco Popular Espanol, una dintre cele mai mari bănci din sistemul bancar spaniol, pentru 1 euro, scrie Ziarul Financiar cu referire la Bloomberg.

Banco Santander vrea să strângă 7 miliarde de euro capital, cu care ar urma să îi asigure stabilitatea financiară.

Banco Popular Espanol a rămas fără timp să îşi repare găurile imense din bilanţ, după ce s-a luptat cu credite neperformante ipotecare şi a fost erodată de deţinerile de capital.

FT aseamănă situaţia de la Banco Popular cu un joc de poker: activele Banco Popular sunt un chilipir pentru cei care adoră riscul. Potrivit FT, chiar aceste preţuri reduse ar putea fi salvarea băncii.

Cum a ajuns instituţia de credit în această situaţie?

De vină ar fi investiţii neinspirate în sectorul imobiliar şi managementul prost, scrie Bloomberg. Problemele băncii derivă din creditele date în anii de dinaintea prăbuşirii pieţei imobiliare, şoc care a trimis economia într-o recesiune de cinci ani începând cu 2008. Popular a refuzat să ia ajutor de la stat în 2012, când teste de stres au descoperit găuri în capital. În schimb, banca a ales să vândă acţiuni, reuşind să strângă până acum 5,5 miliarde de euro, dar fără a convinge că se poate debarasa în siguranţa de creditele toxice. Raportul financiar pentru primul trimestru arată că banca are împrumuturi neperformante de 37 de miliarde de euro. Banco Popular are una dintre cele mai mici rate ale solvabilităţii dintre băncile europene.

FT a remarcat că activele băncii „au o calitate îndoielnică“, deşi cifrele livrate de management arată că activele neperformante scad, iar Popular are unele dintre cele mai mari operaţiuni pentru IMM-uri din Spania, relaţii cu clienţii atent construite şi râvnite de toţi rivalii. FT a calculat că activele nete necolectabile se situează la 20,2 miliarde de euro, faţă de un capital de bază Tier 1 de doar 6,1 miliarde de euro.

Bankia s-a retras din licitaţie pentru cumpărarea băncii, singurul ofertant probabil rămânând Banco Santander. Société Générale a calculat că Santander ar trebui să strângă capital de 12,5 miliarde de euro pentru a putea absorbi banca cu probleme.

Săptămâna trecută, acţiunile băncii s-au prăbuşit cu aproape 40%, iar luni cu 18%. Marţi titlurile au deschis în scădere puternică, dar şi-au revenit rapid câteva minute mai târziu, apoi şi-au reînceput declinul, în pofida unei şedinţe cu concluzii aparent favorabile între managerii băncii şi oficiali ai BCE. Volatilitatea este un semn de incertitudine. Evoluţia CDS-urilor, instrumente de asigurare contra riscului de insolvenţă, sugerează că investitorii se tem pentru „viaţa“ băncii pe termen scurt.

Una din agențiile ProCredit Bank din Chișinău nu va activa în perioada 16-26 iunie 2017

0

Despre acest fapt banca informează clienții prin intermediul unui anunț plasat pe site-ul oficial.

Astfel, conform anunțului, Agenția nr.2 din mun. Chișinău, situată pe bd. Renașterii Naționale 12, nu va activa în perioada 16-26 iunie 2017. În cadrul subdiviziunii vor avea loc lucrări de reparație / modernizare.

Clienții sunt rugați să apeleze la alte agenții ProCredit Bank situate în apropiere, precum cea de pe bd. Moscova 15/7 din capitală.

Vedeți în continuare anunțul integral al băncii. Pentru informații detaliate apelați 0800 000 10.

“Stimați clienți,

În scopul extinderii Zonei de autoservire 24/7, în perioada 16.06.2017 – 26.06.2017 inclusiv, în Agenția Nr. 2 a Filialei Nr. 1 Chișinău situată pe adresa mun. Chișinău, bd. Renașterii Naționale 12, vor avea loc lucrări de reparație. Din acest motiv Agenția nu va activa.

Pentru executarea tranzacțiilor în cadrul Zonei de Autoservire 24/7 Vă rugăm să Vă adresați în cea mai apropiată Agenție, amplasată pe adresa mun. Chișinău bd. Moscova 15/7 sau în orice altă subdiviziune a Băncii.

Pentru executarea tranzacțiilor cu numerar în cadrul ghișeului Vă puteți adresa în Agenția nr. 7 a Filialei Nr. 1 Chișinău situată pe adresa: mun. Chișinău, bd. Dacia 24/2.

Vom fi bucuroși să Vă revedem în oficiul nostru renovat începând cu 27 iunie 2017.

Ne cerem scuze pentru incomoditățile create. Pentru informații suplimentare apelați 0800 000 10.”

Băncile din Nigeria – investiția anului 2017

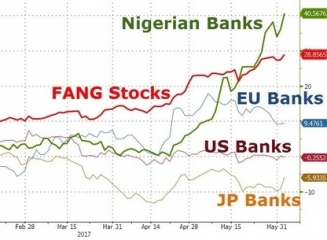
De la începutul acestui an, cel mai mare randament pentru un sector bursier îl au băncile din Nigeria. Politica monetară relaxată a băncii centrale din această țară a favorizat performanța instituțiilor de credit locale. Avansul de 40% depășește chiar și cele mai populare acțiuni din domeniul tehnologic american.

De la câștigarea alegerilor prezidențiale din SUA de către Donald Trump, acțiunile bancare americane au performat foarte bine, investitorii luând în calcul tendința de dereglementare a noii administrații. Băncile europene au câștigat, de asemenea, la nivelul capitalizărilor bursiere, însă nici acesta nu sunt pe primul loc. Cel mai mare randament, în primele 5 luni ale anului, de 40,56%, îl au acțiunile băncilor din Nigeria, scrie profit.ro cu referire la Zero Hedge.

Portalul financiar punctează că acestea au performat mai bine decât celebrele acțiuni tehnologice americane cunoscute sub acronimul FANG (Facebook, Amazon, Netflix, Google), care captează inclusiv interesul investitorilor de retail prin puterea de fascinație a brand-urilor și a perspectivelor industriilor unde sunt vârf de lance.

Banca centrală din Nigeria a deschis canalele de trading pentru investitorii străini în aprilie, după ce, anterior, pe piața locală a fost o penurie de dolari americani, potrivit Bloomberg. Este o relaxare a cadrului monetar, care a favorizat instituțiile de credit din cea mai mare economie a Africii.

Indexul băncilor locale a urcat agresiv, depășind sectorul bancar de pe bursa sud-africană. Chiar și după această creștere, Guaranty Trust Bank este singura tranzacționată peste valoarea contabilă, în timp ce nu mai puțin de 6 bănci sud-africane au valori peste 1 ale indicatorului P/Bv.

Studiul Pay&Save privind cheltuielile populației: Pe ce cheltuiesc oamenii cei mai mulți bani?

0

Este foarte curios să aflăm pe ce cheltuiesc oamenii cei mai mulți bani – divertisment, produse alimentare sau întreținerea automobilului.

Proiectul de loialitate Pay&Save și-a luat angajamentul să găsească răspuns la această întrebare. Studiul include persoanele cu vârsta de peste 18 ani, bărbați și femei care sunt posesorii cardurilor Moldova Agroindbank ce utilizează cardul MAIB pentru a achita orice tip de serviciu la partenerii proiectului Pay&Save.

Astfel, costurile au fost împărțite în 5 categorii:

  1. Hoteluri și restaurante – unde sunt incluse barurile, restaurantele cu diverse bucătării, terasele, barurile cu karaoke, hotelurile de diferite categorii, magazinele specializate pe cafea și alte localuri ce fac parte din proiect;
  2. Frumusețe & Sănătate – unde sunt incluse magazinele ce comercializează diverse produse cosmetice, saloanele de frumusețe, spa-urile, clinicile și laboratoarele, clinicile stomatologice și centrele de fitness;
  3. Construcții & Mobilier & Auto – diverse firme de construcții, mașini agricole, mobilier pentru casa si birou, închirieri auto, vânzări de piese de schimb, service-uri,magazin de biciclete, anvelope și benzinarii;
  4. Shopping & Călătorii – cea mai mare categorie din care fac parte magazinele de diferite mărci de îmbrăcăminte pentru adulți și copii, accesorii, încălțăminte și altele.
  5. Supermarket-uri & Electrocasnice – unde este inclusă marfa pentru toate cele necesare vieții cotidiene (produse alimentare, produse chimice și aparate de uz casnic).

Din diagramă observăm că pe primul loc printre cheltuielile populației din Republica Moldova pentru 2016 ocupă categoria – „Construcții & Mobilier & Automobile” (38%). Din aceasta putem trage concluzii că prioritățile oamenilor sunt locul de trai, hrana și modul de deplasare. La o diferență de 4 p.p., este cea de a doua categorie – „Supermarket-urile și echipamentele” (34%).

În mod surprinzător, categoria preferată a femeilor „Frumusețe și sănătate”,ocupă locul 3, cu o pondere de 14% din costul cheltuielilor totale ale populației.

Ultimele două categorii din care fac parte doar 6% sunt Hotelurile & restaurantele și 8% Shopping & Calatorii, ceea ce demonstrează că oamenii nu se grăbesc să cheltuiască bani pe lucruri mărunte, vacanțe și călătorii.

În general, rezultatele studiului arată că mai bine de 70% din populația Moldovei cheltuiesc banii pe locuință, mâncare și transport, și doar 28% pe divertisment, cumpărături și frumusețe. 

Rezultatele sunt prezentate de către proiectul de loialitate Pay&Save din cadrul băncii Moldova Agroindbank. Vă amintim că achitând cu cardul MAIB la partenerii Pay&Save, garantat veți obține un cashback.

Bilanţ de campanie: 10 norocoşi câştigători şi mii de planuri realizate cu Mobiasbancă

0

Cel de-al X-lea câştigător al campaniei de creditare, Mihail Antoci, a întregit lista norocoşilor clienţi Mobiasbancă, care au contractat un credit de consum şi au beneficiat de 0% rata dobânzii pe întreaga perioadă de rambursare.

Amintim că, săptămânal, tragerea la sorţi a desemnat câte un câştigător al creditului norocos.

Astfel, şi-au văzut visele împlinite cu un credit avantajos şi 0% dobândă:

  1. Ala Şarco;
  2. Constantin Panco;
  3. Alexandru Edinciuc;
  4. Ilie Curechi;
  5. Liudmila Vedernicova;
  6. Galina Bivol;
  7. Vitali Buhoveţki;
  8. Elena Cîrlan;
  9. Irina Trifan;
  10. Mihail Antoci.

Mobiasbancă îşi îndeamnă clienţii să-şi realizeze planurile împreună cu banca lor de încredere şi să profite în continuare de ofertele avantajoase pe care le propune clienţilor săi.   

Banca mulţumește clienților pentru că aleg Mobiasbancă în fiecare zi!

Visa îmbunătățește serviciul “Verified by Visa” pentru a crește siguranța plăților online

Visa anunţă lansarea variantei îmbunătățite a serviciului Verified by Visa, o soluție globală dezvoltată cu scopul de a crește siguranța plăților online, care contribuie la validarea identităţii titularului de cont Visa în momentul efectuării tranzacţiei, conform nocash.info.ro.

Noua versiune va permite accesul instituțiilor financiare și comercianților la o serie de date esențiale pentru îmbunătățirea proceselor de autentificare a consumatorilor și reducerea fraudelor, indiferent de dispozitivul prin intermediul căruia este efectuată tranzacția (computere, telefoane mobile sau alte dispozitive conectate).

Visa îşi îmbunătăţeşte sistemele pentru a susţine 3-D Secure 2.0, următoarea generație a platformei de securitate creată de Visa pe care se bazează serviciul Verified by Visa. Tehnologia îmbunătățită din spatele 3-D Secure 2.0 furnizează instituțiilor financiare și comercianților mai multe instrumente, care le permit să personalizeze procesul de autentificare și să ofere consumatorilor o experiență de plată simplă și rapidă.

Prin realizarea unui schimb de informații în timp real, Visa a îmbunătățit transferul de date între comercianți și instituţiile emitente, prin utilizarea unui număr fără precedent de atribute ale unei tranzacții (de exemplu, tipul dispozitivului sau adresa de livrare).

“Noua platformă permite comercianților și instituțiilor financiare să autentifice clienții în timp real cu o mai mare acuratețe. Studiile au arătat că, astfel, timpul de finalizare a comenzii se poate reduce cu 85%, iar rata de abandon a coşului de cumpărături este de aşteptat să scadă cu până la 70%”, potrivit comunicatului de presă.

“Tehnologia de autentificare s-a modificat radical comparativ cu perioada benzilor magnetice și a semnăturilor. Pe măsură ce modalităţile de plată au evoluat, și nevoia de inovație care să asigure securitatea tranzacțiilor s-a schimbat. Majoritatea europenilor au realizat plăţi cu ajutorul dispozitivelor mobile, dar îngrijorările privind frauda și securitatea tranzacțiilor rămân un obstacol major”, a declarat Mike Lemberger, Senior Vice President, Product Solutions Europe, Visa.

“Prin dezvoltarea 3-D Secure 2.0, putem să oferim un serviciu de autentificare îmbunătățit, care face aceste plăți mai rapide, dar și mai sigure. Pentru retailerii europeni, este un sprijin în vederea reducerii ratei de abandon a coşului de cumpărături în mediul online. Noua versiune oferă, de asemenea, toate instrumentele necesare pentru alinierea la standardele PSD2 privind plăţile cu cardul – un beneficiu major care nu ar trebui subestimat.”

Pentru a asigura timpul necesar instituţiilor emitente și comercianților să testeze, să rafineze și să implementeze noile soluții, actualele reguli Visa privind tranzacțiile efectuate prin 3-D Secure se vor aplica începând cu aprilie 2019.

Comercianții și emitenții lucrează deja la implementarea soluțiilor îmbunătățite, iar Visa se așteaptă ca acestea să fie adoptate deja în a doua jumătate a anului 2017.

Ministerul Finanțelor a prezentat conceptul programului „Prima casă”

0

Ministerul Finanțelor a prezentat spre consultare publică conceptul proiectului „Prima casă”. Acesta include informații detaliate privind scopul proiectului, persoanele eligibile pentru finanțare, mecanismul de garantare a creditului, comisioanele aplicate, rata dobânzii aplicată etc.

Scopul Programului – facilitarea accesului persoanelor fizice la achiziția unei locuințe prin contractarea de credite garantate parțial de stat, în special, pentru familii tinere. Programul este unul național, aplicabil pe întreg teritoriul Republicii Moldova și poartă un caracter social, reprezentat de intervenția statului în procesul de garantare a creditelor.

Obiectivele Programului:

  • Suportul familiilor tinere în obținerea primei locuințe prin facilitarea accesului la credite ipotecare;
  • Crearea condițiilor optime pentru creșterea termenului de scadență a creditelor ipotecare;
  • Reducerea migrației în rîndul tinerilor. Absența unei locuințe este cauza principală pentru care tinerii moldoveni decid să migreze;
  • Oficializarea angajărilor în economia națională și transparentizarea salarizării;
  • Creșterea transparenței tranzacțiilor imobiliare.

Subiecții Programului:

  • Beneficiarul Programului – persoana fizică care dorește să-și procure o locuință prin creditare;
  • Creditorul – banca finanțatoare;
  • Garantul – Ministerul Finanțelor, prin mandatarea Organizației pentru Dezvoltarea Sectorului Întreprinderilor Mici și Mijlocii (în continuare – ODIMM) să emită garanții în numele şi în contul statului, în favoarea băncilor care acordă credite persoanelor fizice pentru achiziţia unei locuinţe în cadrul Programului, în limita plafoanelor aprobate anual pentru acest scop. 

Obiectul Programului: Locuințe finalizate, date în exploatare și locuințele din fondul locativ existent, aflate pe teritoriul Republicii Moldova.

Criteriile de eligibilitate ale beneficiarului Programului:

  • Vîrsta beneficiarului – până la 45 de ani la momentul solicitării creditului ipotecar;
  • Este cetățean al Republicii Moldova, angajat în Republica Moldova și dispune de venituri din surse oficiale;
  • Nu deține în proprietate individuală sau în comun cu soțul/soția sau cu alte persoane, o locuință, și nu are în derulare un credit ipotecar pentru achiziționarea locuinței; 
  • Plata lunară achitată de către beneficiar (dobînda și suma principală) nu va depăși 50 la sută din veniturile oficiale salariale nete cumulative ale familiei beneficiarului Programului. La stabilirea valorii veniturilor salariale vor fi acceptate și veniturile oficiale rudelor de gradul I ;
  • Se obligă să nu înstrăineze locuința achiziționată în primii 5 ani de la data dobîndirii, cu excepția cazului de achitare deplină. După expirarea acestui termen, cu acordul băncii și ODIMM, în cazul preluării contractului de credit de către un terț, acesta trebuie să întrunească criteriile de eligibilitate a beneficiarilor Programului;
  • Întrunește, în dependență de politica băncii, alte condiții specifice prevăzute de normele interne de creditare și principiile de management a riscurilor băncilor finanțatoare.

Condițiile Programului ”Prima casă”:

  • Plafonul maxim al prețului de achiziție a locuinței – 1 milion lei;
  • Participația proprie inițială a beneficiarului Programului este de cel puțin 5 la sută din prețul de achiziție a locuinței;
  • Termenul creditului va fi de pînă la 25 de ani;
  • Unitatea monetară de creditare: lei moldovenești;
  • Rata maximă a dobînzii efective la creditele acordate se reglementează de condițiile programului;
  • Creditul va fi rambursat integral până la momentul expirării contractului de credit, cu posibilitatea achitării anticipate;
  • Constituirea ipotecii asupra locuinței achiziționate în cadrul Programului: 50 la sută din valoarea locuinței în favoarea băncii și 50 la sută din valoarea locuinței în favoarea statului.

Criterii de eligibilitate ale băncii finanțatoare:

  • Participarea băncilor în Programul ”Prima casă” este voluntară;
  • Orice bancă licențiată din Republica Moldova poate acorda credite ipotecare în cadrul Programului ”Prima casă” persoanelor fizice, care îndeplinesc criteriile de eligibilitate ale Programului;
  • Volumul total al creditelor acordate de către bănci în cadrul Programului ”Prima casă” va fi monitorizat de către ODIMM și comunicat băncilor. Din momentul atingerii nivelului maxim de creditare al Programului, băncile nu vor mai acorda credite noi, cu excepția cazului în care se va decide asupra extinderii Programului;
  • Solicitarea achitării mijloacelor în baza garanției acordate de stat numai în condițiile în care beneficiarul nu-și onorează plata sumei principale și a dobînzilor în decurs de peste 91 de zile consecutiv.

Valoarea Programului și procentul de garantare:

  • Valoarea maximă a Programului nu va depăși 1 miliard de lei în primii 2 ani de la lansarea acestuia;
  • Statul va garanta 50 la sută din soldul creditului (suma principală); 
  • Beneficiarul Programului, concomitent cu achitarea plății lunare pentru credit va achita, lunar, băncii finanțatoare un comision de garantare în sumă de 0,5 la sută anual din soldul garanției de stat;
  • Comision de garantare va fi revizuit cel puțin o data la 2 ani de către Ministerul Finanțelor în baza experiențelor de default la creditele Programului ”Prima casă”;
  • Banca finanțatoare va transfera, trimestrial, către ODIMM comisioanele de garantare colectate de la beneficiari pentru fiecare contract de credit acordat în cadrul  Programului ”Prima casă”.

Rata dobînzii la creditele ipotecare

Rata maximă efectivă a dobînzii (în continuare – DAE) va fi suma a următoarelor componente:

a) rata de referință pentru programul ”Prima casă” comunicată de către BNM (calculată ca rata medie ponderată a dobînzilor la depozitele cu termenul de la 6 luni pînă la 12 luni);

b) o marjă maximă de pînă la 3,0 la sută, care va fi precizată anual de către Guvern;

c) comisionul de garantare de 0,5 la suta anual din soldul garanției de stat;

Rata DAE va fi flotantă și va fi publicată de către ODIMM o dată la 6 luni. Rata dobînzii care se va aplica pentru semestrul următor va fi adusă la cunoștința beneficiarului de credit în scris sau în format electronic de către băncile finanțatoare în termen de 10 zile lucrătoare a semestrului următor. Modificarea ratei DAE va fi obligatorie pentru bănci doar în cazul micșorării ratei de referință.

Alte comisioane și tarife:

  • Băncile nu sunt în drept să perceapă alte taxe adiționale, cu excepția unui comision unic la acordarea creditului pentru a acoperi costurile juridice ce țin de documentarea creditului, valoarea căruia va fi stabilită în cadru juridic al Programului ”Prima casă”, dar nu mai mult de 1,0 la sută din suma creditului;
  • Beneficiarii vor achita separat prima de asigurare pentru asigurarea ipotecii în favoarea băncii finanțatoare și Ministerului Finanțelor proporțional cotelor garanțiilor acordate (50 la sută/ 50 la sută) în conformitate cu prevederile Legii cu privire la ipotecă nr.142 din 26 iunie 2008;
  • Guvernul va revizui taxele de stat pentru autentificarea contractelor de înstrăinare a imobilului și pentru autentificarea contractelor de gaj semnate în cadrul Programului ”Prima casă”.

Procedura de obținere a garanției de către banca finanțatoare:

  • În cazul în care beneficiarul nu-și onorează plata sumei principale și a dobînzii în decurs de peste 91 de zile consecutiv, banca va clasifica creditul ipotecar ca neperformant;
  • După clasificarea creditului ca neperformant, banca va expedia o solicitare în adresa ODIMM de efectuare a plății garanției în sumă de 50 la sută din soldul creditului;
  • După recepționarea solicitării de plată a garanției, Ministerul Finanțelor va efectua plata garanției în valoare de 50 la sută din soldul creditului în termen de 15 zile lucrătoare. 

Exercitarea dreptului de gaj:

  • Odată cu clasificarea creditului ca neperformant, în cazul în care banca solicită plata garanției de stat, băncile imediat vor iniția procesul de exercitare a dreptului de gaj în modul stabilit de legislația în vigoare;
  • Prețul de vînzare a gajului urmează a fi coordonat de către bancă cu ODIMM. În cazul comercializării gajului, banca va transfera Ministerului Finanțelor 50 la sută din prețul obținut, dar nu mai mult decît suma primită ca urmare a activării garanției;
  • În cazul în care suma obținută de Ministerul Finanțelor ca urmare a comercializării gajului este mai mică, decît cea transferată băncii din contul garanției, beneficiarul este obligat să achite diferența Ministerului Finanțelor și băncilor în decurs de 30 de zile calendaristice.

Termenul limită de prezentare a comentariilor de către părţile interesate este 12.06.2017.

Detalii pe mf.gov.md