Acasă Blog Pagina 474

Vara premiilor de la Visa şi Moldova Agroindbank!

0

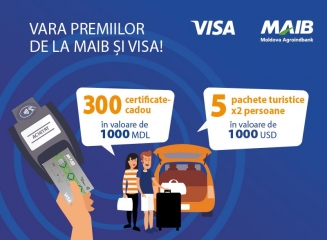
BC “Moldova Agroindbank” SA în parteneriat cu compania Visa Inc desfăşoară campania promoţională „Vara premiilor de la MAIB şi Visa!”, la care pot participa deţinătorii de carduri bancare Visa. Astfel, vara aceasta, clienţii au ocazia să se bucure din plin de cumpărăturile efectuate, care pot să le aducă premii deosebit de plăcute pe tot parcursul sezonului estival.

În cadrul Campaniei vor fi acordate 5 pachete turistice pentru două persoane, în valoare de 1000 USD fiecare, cu posibilitatea alegerii destinaţiei de către câştigător. Beneficiarii pachetelor turistice vor putea pleca intr-un sejur, în ţara pe care doresc să o viziteze – fie o oază de relaxare, fie un pol al distracţiei.

De asemenea, în cadrul Campaniei vor fi acordate 300 certificate-cadou, în valoare de 1000 lei fiecare, care vor  putea fi valorificate într-o reţea de magazine de mărfuri de uz casnic.

Fiecare tranzacţie de minim 50 lei, efectuată cu un card Visa de debit şi/sau de credit (cu excepția cardului Business), în lei sau în valută străină, este înscrisă automat la Campanie.

Astfel, clienţii sunt invitaţi să achite produsele sau serviciile cu cardul Visa de la MAIB, la POS-terminale în regim contactless sau on-line la comercianţii din Republica Moldova, pentru a primi şansa unei vacanţe frumoase şi plăcute.

Campania se va desfăşura în perioada 01 iunie – 31 iulie 2017, pe tot teritoriul Republicii Moldova. Doar o singură achitare cu cardul Visa de la MAIB poate fi biletul norocos pentru o escapadă spectaculoasă în ţara preferată!

Pentru mai multe detalii referitor la desfăşurarea Campaniei, consultaţi Programul campaniei „Vara premiilor de la MAIB şi Visa!” sau apelaţi Call Center: 022 268 999.

Cele mai profitabile depozite bancare la termen în dolari SUA (iunie 2017)

0

Vă prezentăm cele mai atractive oferte ale băncilor licențiate din Republica Moldova pentru depozitele noi la termen (6, 12 și 24 luni) în dolari SUA (USD), în vigoare la 15 iunie 2017. Clasamentul nu include depozitele destinate unor categorii aparte de clienți (copii, pensionari sau lucrători migranți).

Top depozite 6 luni

2,25% – rata dobânzii oferită de Moldova Agroindbank (depozitul Clasic) și Moldindconbank (depozitul Serenada). Depuneri suplimentare de mijloace bănești permite (cu excepția ultimelor 3 luni) oferta Moldindconbank. Retrageri parțiale înainte de termen nu se permit nici la unul din cele 2 depozite. Sold minim: 100 USD.

2,15% – dobândă oferită de depozitul Maestro (Moldindconbank). Se permit depuneri de bani în primele 3 luni. Retrageri înainte de termen nu sunt posibile. Sold minim – 100 USD.

1,75% – dobândă accesibilă la Moldova Agroindbank prin intermediul depozitului Clasic+. Se permit depuneri suplimentare și retrageri parțiale înainte de termen. Sold minim – 10.000 USD.

Top depozite 12 luni

3% – rata dobânzii accesibilă la depozitele Barocco (Comerțbank) și Tradițional flotant (FinComBank). Depuneri suplimentare și retrageri parțiale nu se permit. Sold minim – 100 USD pentru ambele depozite.

2,75% – rata dobânzii oferită de Moldova Agroindbank (depozitul Clasic) și Moldindconbank (depozitul Serenada). Depuneri suplimentare de mijloace bănești permite (cu excepția ultimelor 3 luni) oferta Moldindconbank. Retrageri parțiale înainte de termen nu se permit nici la unul din cele 2 depozite. Sold minim: 100 USD.

2,65% – rata dobânzii anuală oferită de Comerțbank prin intermediul depozitului Gotic, și Moldindconbank cu depozitul Maestro. Depuneri suplimentare permite oferta Moldindconbank. Retrageri de bani înainte de termen nu permite nici una din cele 2 oferte. Sold minim – 100 USD.

Top depozite 24 luni

3,5% – rata dobânzii oferită de Moldova Agroindbank (depozitul Clasic), Comerțbank (depozitul Barocco), FinComBank (depozitul Tradițional flotant) și Moldindconbank (depozitul Serenada). Depuneri suplimentare de mijloace bănești permite oferta Serenada. Retrageri parțiale înainte de termen nu se permite la nici una din cele 4 oferte. Sold minim: 100 USD la toate opțiunile prezentate.

3,4% – dobândă oferită de depozitul Maestro (Moldindconbank). Se permit depuneri de bani în primele 3 luni. Retrageri înainte de termen nu sunt posibile. Sold minim – 100 USD.

3,25% – rata dobânzii anuală oferită de Comerțbank prin intermediul depozitului Gotic. Depuneri suplimentare sau retrageri de bani înainte de termen nu se permit. Rata dobânzii – fixă. Sold minim – 100 USD.

Toate ofertele băncilor licențiate privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială sau alte opțiuni.

Oportunităţile de finanţare – prezentate la Moldova Automotive Days 2017

0

Industria constructoare de maşini este la primul eveniment organizat în Moldova de către Organizaţia pentru Atragerea Investiţiilor şi Promovare a exportului din Moldova (MIEPO), în perioada 13–14 iunie.

45 de investitori din Europa, dar şi 72 de companii locale din industria auto şi-au dat întâlnire la forumul “Moldova Automotive Days 2017”.

Mobiasbancă participă în calitate de partener al evenimentului, oferind consultanţă antreprenorilor şi comunicând despre cele mai avantajoase oportunităţi de finanţare a afacerilor.

În particular, sunt prezentate oportunităţile de accesare a creditelor avantajoase din surse internaţionale de finanţare ale partenerilor Mobiasbancă – EU4Business EBRD Credit Line, DCFTA, IFAD, FEI, Banca Mondială – pentru dezvoltarea afacerilor, soluţii adaptate pentru importatori şi exportatori, leasing etc.

Vizitaţi şi cea mai apropiată unitate Mobiasbancă, contactaţi consilierul personal sau apelaţi serviciul Contactell, 022 256 456, 24/24, pentru a beneficia de consultanţă şi a aplica instrumente noi de finanţare a businessului.

Deutsche Bank va plăti o amendă de $170 milioane pentru manipularea dobânzii Euribor

Grupul bancar german Deutsche Bank va plăti în SUA 170 de milioane de dolari pentru soluţionarea litigiului judiciar în care este acuzat că, împreună cu alte bănci, a conspirat în vederea manipulării dobânzii Euribor, o rată de referinţă pentru operaţiunile interbancare, scrie economica.net cu referire la Reuters.

Un acord preliminar în acest sens a fost încheiat recent cu autorităţile din SUA şi trebuie aprobat de judecători.

Acordul vine după alte acorduri similare încheiate cu băncile britanice Barclays şi HSBC Holding pentru 94 de milioane de dolari şi, respectiv, 45 de milioane de dolari, care au fost aprobate de tribunal.

Investitorii acuză băncile că au conspirat pentru manipularea dobânzii Euribor şi fixarea preţurilor la derivatele Euribor în perioada iunie 2005 – martie 2011, încălcând legislaţia din SUA.

În aprilie, Rezerva Federală americană (Fed) a amendat Deutsche Bank cu 156,6 milioane de dolari, pentru încălcarea normelor pe pieţele de schimb valutar şi pentru nerespectarea regulii Volcker. Deutsche Bank va trebui să plătească 136,9 milioane de dolari pentru că i-a lăsat pe traderii săi de pe pieţele valutare să opereze în condiţii riscante, a explicat Fed.

Cea mai mare bancă germană „nu a reuşit să detecteze şi să corecteze faptul că traderii săi utilizau chat room-urile pentru a comunica poziţiile concurenţilor” precizează Fed.

De asemenea, Deutsche Bank va trebui să plătească şi o amendă de 19,7 milioane de dolari pentru că nu a respectat interdicţiile cuprinse în „regula Volcker”, după numele fostului preşedinte al Fed, Paul Volcker, care împiedică băncile să facă speculaţii cu banii clienţilor lor.

Euribor este stabilit zilnic la Bruxelles de un grup de aproximativ 40 bănci, pe baza dobânzilor la care băncile estimează că se pot împrumuta între ele.

36 milioane de euro profit a obținut Banca Vaticanului în 2016

Anul trecut, Banca Vaticanului – Istituto per le Opere di Religione (IOR) – a înregistrat un profit net de 36 milioane de euro, considerabil mai mult față de cele 16,1 milioane euro din 2015, scrie incomemagazine.ro.

„Un rezultat obţinut grație unei abordări prudente în gestionarea investiţiilor IOR, într-un context de volatilitate ridicată, de instabilitate politică globală, consecință a finalurilor surpriză ale principalelor evenimente electorale ale anului şi a dobânzilor reduse”, a subliniat IOR.

IOR a precizat că va propune Consiliului Cardinalilor ca întregul profit realizat anul trecut să fie donat către bugetul Sfântului Scaun, conform Agerpres.

Banca a mai informat că în 2016 deservea aproximativ 15.000 de clienţi din întreaga lume, în principal instituţii religioase, congregaţii şi angajaţi ai Vaticanului, şi că la 31 decembrie anul trecut gestiona active în valoare de 5,7 miliarde de euro, în scădere faţă de 5,8 miliarde euro în 2015.

După ce a fost implicată în trecut în câteva scandaluri răsunătoare, una din reformele implementate de IOR a fost închiderea conturilor care nu au legătură cu biserica sau sunt inactive. Acest proces s-a încheiat în 2015 prin închiderea a aproape 5.000 de conturi.

Banca Vaticanului a fost înfiinţată în 1942 de Papa Pius al XII-lea. Baza sa de clienţi este formată din instituţiile catolice, membrii clerului, angajaţii actuali sau foşti ai Vaticanului, ambasadele şi diplomaţi acreditaţi pe lângă Sfântul Scaun.

Cele mai profitabile depozite bancare la termen în euro (iunie 2017)

0

Vă prezentăm cele mai atractive oferte ale băncilor licențiate din Republica Moldova pentru depozitele noi la termen (6, 12 și 24 luni) în euro (EUR), în vigoare la 13 iunie 2017. Clasamentul nu include depozitele destinate unor categorii aparte de clienți (copii, pensionari sau migranți).

Top depozite 6 luni

1,5% – rata dobânzii oferită de Comerțbank (depozitele Barocco și Renaissance) și Moldova Agroindbank (depozitul Clasic). Depuneri suplimentare se permite doar oferta Renaissance. Retrageri parțiale de mijloace bănești nu sunt posibile la nici una din cele 3 oferte. Sold minim: 100 EUR la toate depozitele.

1,25% – dobândă accesibilă Moldova Agroindbank (depozitul Clasic+). Se permit depuneri suplimentare la cont (în primele 90 de zile). Retrageri parțiale înainte de termen sunt posibile. Sold minim: 10.000 EUR.

1% – rata dobânzii oferită de multiple bănci: Moldindconbank (depozitele Maestro, Sonata și Serenada), Comerțbank (depozitele Modern și Barocco VIP), Moldova Agroindbank (depozitul Clasic+), EuroCreditBank (depozitul Standard) și ProCredit Bank (depozitul ProClasic). Depuneri suplimentare permit toate ofertele cu excepția Sonata și ProClasic. Retrageri parțiale înainte de termen permit ofertele Modern și Clasic+.

Top depozite 12 luni

2,75% – dobânda anuală oferită de către depozitul Barocco (Comerțbank). Depuneri suplimentare sau retrageri înainte de termen nu se permit. Sold minim: 100 EUR.

2,5% – dobândă accesibilă la Comerțbank prin intermediul depozitului Gotic. Nu se permit nici depuneri suplimentare nici retrageri parțiale înainte de termen. Rata dobânzii – fixă. Sold minim – 100 EUR.

2% – dobândă oferită de multiple instituții financiare: Comerțbank (depozitele Renaissance și Barocco VIP), Moldova Agroinbank (depozitul Clasic), EuroCreditBank (depozitul Standard), Energbank (depozitul Loial+) și FinComBank (depozitul Tradițional flotant). Depuneri suplimentare permit depozitele Renaissance (nelimitat cu excepția ultimei luni), Barocco VIP (în prima jumătate a termenului), Standard (fără limite) și Loial+(cu excepția ultimelor 2 luni). Retrageri parțiale înainte de termen permite doar depozitul oferit de Energbank.

Top depozite 24 luni

3,25% – dobânda anuală oferită de către depozitul Barocco (Comerțbank). Depuneri suplimentare sau retrageri înainte de termen nu se permit. Sold minim: 100 EUR.

3% – rata dobânzii oferită de către Moldova Agroindbank (depozitul Clasic). Nu se permit depuneri suplimentare sau retrageri de bani înainte de termen. Sold minim – 100 EUR.

2,75% – dobândă accesibilă la Comerțbank (depozitul Barocco VIP). Se permit depuneri suplimentare, retrageri înainte de termen nu sunt posibile. Sold minim: 25.000 EUR.

Toate ofertele băncilor licențiate privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială și alte opțiuni.

Pentru prima dată în Moldova – solicită cardul bancar online

0

FinComBank a lansat în premieră pentru Republica Moldova un serviciu nou ce permite solicitarea card-ului bancar în regim online. Pentru aceasta e suficient să se acceseze site-ul băncii și să se completeze cererea. Acum clientul va vizita o singură dată banca, doar pentru a obține card-ul.

Noul serviciu oferă posibilitatea de a completa cererea și de a primi un card MasterCard sau Visa în doar 5 minute prin intermediul oricărui dispozitiv ce are conexiune la internet.

Pentru a obține card-ul bancar FinComBank e necesar să urmați 3 pași:

  1. Completați formularul cererii și atașați o copie scanată a buletinului de identitate pe site-ul FinComBank fincombank.com/ro/otkroj-kartu-online;
  2. Așteptați un apel sau e-mail din partea băncii cu referire la eliberarea card-ului;
  3. Primiți card-ul la orice subdiviziune FinComBank.

„Suntem în continuare în identificarea celor mai rezonabile și inventive soluții pentru a simplifica procedurile de acces la diferite produse financiare. Încercăm să facem produsele noastre cât mai accesibile, iar cel mai important, să economisim timpul clientului în favoarea altor lucruri mai plăcute”, afirmă Elena Stovbun, director Departamentul Dezvoltării Businessului FinComBank.

Primul beneficiar al card-ului bancar care a solicitat obținerea acestuia în format electronic este Cristian Polesciuc:

 „Sunt mulțumit de noul serviciu FinComBank datorită căruia obținerea unui card bancar a devenit mai ușor și rapid, de aceea pot recomanda cu încredere această bancă”.

Pentru mai multe informații contactați banca la numărul de telefon (+373-22) 26-99-99, scrieți la adresa de e-mail [email protected] sau accesați site-ul fincombank.com.

Despre FinComBank

FinComBank a fost înființată în anul 1993 este una din băncile comerciale universale lider din Republica Moldova. FinComBank oferă un spectru larg de servicii bancare corporative, investiţionale și de asigurare atât cetăţenilor locali, cât şi persoanelor străine. Printre clienții FinComBank se numără persoane fizice, businessul micro, mic şi mijlociu, la fel şi întreprinderile mari, care reprezintă toate sectoarele de bază a economiei țării. Pe parcursul mai multor ani banca are o colaborare de succes cu Banca Mondială, Fondul European pentru Europa de Sud-Est (European Fund for Southeast Europe), Corporaţia pentru investiţii străine private (Overseas Private Investment Corporation (OPIC), FinComBank este membru al Proiectul de Servicii Financiare Rurale şi Dezvoltarea Businessului Agricol (IFAD), al Proiectului de Investiţii şi Servicii Rurale (RISP), precum şi al Proiectului de Ameliorare a Competitivităţii, faza I și II (PACI, PACII).

Cele mai profitabile depozite bancare la termen în lei (iunie 2017)

0

Vă prezentăm în continuare cele mai atractive oferte ale băncilor licențiate din Republica Moldova pentru depozitele noi la termen în lei (MDL), în vigoare la 12 iunie 2017. Clasamentul nu include depozitele bancare destinate unor categorii aparte de clienți (copii, pensionari sau migranți.

Top depozite 3 luni

4,5% – dobândă oferită de către Moldindconbank (depozitul Serenada) și Moldova Agroindbank (depozitul Clasic). Nu se permit depuneri suplimentare sau retrageri parțiale înainte de termen. Sold minim: 1.000 MDL pentru ambele oferte.

4% – rata dobânzii oferită de depozitele: Maestro (Moldindconbank), Tradițional Fix (FinComBank), Classico (Eximbank), Estival 2017 (Victoriabank), Classique (Mobiasbancă) și Standard (EuroCreditBank). Depuneri suplimentare permite Victoriabank și EuroCreditBank. Retrageri parțiale înainte de termen nu permite nici una din oferte. Rata dobânzii fixă – la depozitele FinComBank și Moldindconbank. Suma minimă de constituire: 500 MDL (FinComBank, Mobiasbancă și EuroCreditBank), 1.000 MDL (Moldindconbank și Victoriabank) și 3.000 MDL (Eximbank).

3,5% – dobândă accesibilă la depozitele Stabil (MAIB) și Sonata (Moldindconbank). Depuneri suplimentare permite oferta MAIB, retrageri parțiale înainte de termen nu permite nici una din cele 2 oferte. Rata dobânzii – fixă. Sold minim – 500 MDL (MAIB) și 1.000 MDL (Moldindconbank).

Top depozite 6 luni

5,5% – dobândă valabilă la depozitele: Clasic (BCR Chișinău), Clasic (MAIB), Estival 2017 (Victoriabank), Classique (Mobiasbancă), Tradițional flotant (FinComBank) și Serenada (Moldindconbank). Depuneri suplimentare permite Moldindconbank și Victoriabank. Retrageri de mijloace bănești înainte de termen nu permite nici unul din cele 6 depozite. Sold minim: 500 MDL (Mobiasbancă și FinComBank), 1.000 MDL (Moldindconbank, MAIB și Victoriabank) și 5.000 MDL (BCR Chișinău).

5% – rata dobânzii oferită de depozitele: Gotic (Comerțbank), Renaissance (Comerțbank), Maestro (Moldindconbank), Clasic+ (MAIB), Standard (EuroCreditBank), Tradițional Fix (FinComBank), Evident BCR (BCR Chișinău), Classico (Eximbank) ProClassic (ProCredit Bank). Depuneri suplimentare permit toate depozitele cu excepția Gotic, Tradițional Fix, ProClassic și Classico. Retrageri parțiale din cont înainte de termen permite MAIB. Sold minim: 500 MDL (FinComBank) 1.000 MDL (BCR Chișinău, Comerțbank, EuroCreditBank, FinComBank și Moldindconbank). 3.000 MDL (Eximbank), 50.000 MDL (ProCredit Bank) și 100.000 MDL (MAIB).

4,8% – dobândă oferită de Comerțbank prin intermediul depozitului Modern. Se permit depuneri suplimentare în prima jumătate a termenului, retrageri parțiale înainte de termen sunt posibile. Acest depozit oferă posibilitatea capitalizării dobânzii. Sold minim – 500 MDL.

Top depozite 12 luni

7% – dobândă anuală oferită de  instituții financiare: Moldindconbank (depozitul Serenada), Comerțbank (depozitul Barocco) și BCR Chișinău (depozitul Clasic BCR). Depuneri suplimentare permite Moldindconbank. Retrageri parțiale înainte de termen nu permite nici una din cele 3 oferte. Sold minim – 1.000 MDL la toate ofertele cu excepția BCR Chișinău (5.000 MDL).

6,75% – rata dobânzii oferită de depozitele Renaisance (Comerțbank), Classico (Eximbank) și Tradițional flotant (FinComBank). Depuneri la cont permite Comerțbank. Retrageri din cont nu permite nici unul din depozitele enumerate anterior.

6,5% – dobândă oferită de 8 depozite: Depozit la card multifuncțional (Victoriabank), Classique (Mobiasbancă), Maestro (Moldindconbank), Clasic (MAIB), Standard (EuroCreditBank), Maxima (FinComBank), Estival 2017 (Victoriabank), Evident (BCR Chișinău). Depuneri la cont permit toate ofertele cu excepția Classique și Clasic. Retrageri parțiale înainte de termen sunt posibile în cazul ofertelor Victoriabank și FinComBank.

Top depozite 24 luni

8,25% – rata dobânzii anuală oferită de depozitul Serenada (Moldindconbank). Depuneri suplimentare se permit, retrageri – nu. Sold minim – 1.000 MDL.

8% – dobândă accesibilă la Mobiasbancă (depozitul Classique), FinCombank (depozitul Tradițional flotant) și MAIB (depozitul Clasic). Depuneri suplimentare și retrageri parșțiale înainte de termen nu permite nici un depozit. Sold minim – 500 MDL (Mobiasbancă și FinComBank) și 1.000 MDL (MAIB).

7,75% – rata dobânzii oferită de Moldindconbank prin intermediul depozitului Maestro. Se permit depuneri suplimentare, retrageri înainte de termen – nu sunt posibile. Sold minim – 1.000 MDL.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca preferată și alte opțiuni.

Victor Hvorostovschii (FinComBank): „Banca deserveşte peste 100.000 de clienţi activi”

0

Acţionarii şi managerii Fincombank S.A. înţeleg cum îşi doresc să fie banca şi cine sunt clienţii de bază. „Nu vrem să fim acolo unde nu înţelegem”, relatează preşedintele Comitetului de conducere al băncii, Dl Victor Hvorostovschii, într-un interviu acordat directorului agenţiei Infotag, Dlui Alexandru Tanas, despre strategia de dezvoltare a Fincombank S.A. pentru anii 2017-2020.

Infotag: Dle Hvorostovschii, în cei peste 30 de ani de activitate în calitate de bancher, vă amintiţi ca băncile din Moldova să fi trecut vreodată printr-o situaţie similară pe piaţă?

Victor Hvorostovschii: Cred că o dată la trei-cinci ani, pe piaţa financiară a RM apare câte ceva cu care noi nu ne-am mai confruntat înainte. Nu ne-am întâlnit niciodată cu o asemenea situaţie prin care trece acum sistemul bancar: rezervele obligatorii – 40%, lichiditatea curentă – 50%! Încă chiar şi în condiţiile unui nivel de lichiditate înalt, cum este la Fincombank S.A., nu orice bancă se poate lăuda că ar avea „bani liberi”. Noi, de exemplu, nu avem.

– Există o cerere pentru credite noi?

– Avem multe cereri. Cred că dacă am putea să le satisfacem pe toate, portofoliul Fincombank S.A. pur şi simplu ar exploda! În general, credităm întreprinderile mici şi mijlocii, precum şi persoane fizice. Cele mai solicitate sunt creditele de la 1 milion până la 3 milioane lei. Suma medie nu depăşeşte 300 mii lei. De aceea, creditele în valoare de 10-25 milioane lei sunt un fenomen destul de rar pentru banca noastră, banii putând fi acordaţi unor clienţi pe care îi cunoaştem de 10-15 ani.

– E o poziţie principială?

– Noi am suferit o lovitură puternică din cauza creditelor neperformante în anii 2007, 2008, 2009. Iar în 2010 Fincombank S.A. pentru prima dată a trecut la pierderi circa 100 milioane lei. Acestea au fost, în general, credite mari, de tip investiţional, căci noi şi astăzi încercăm să vindem bunurile primite în gaj în cadrul unora dintre ele. De aceea am decis la nivel de acţionari şi conducere să ne retragem din această nişă, care necesită deservirea clienţilor mari, fiind însoţită de riscuri. În ţară sunt bănci mari, iar noi nu ne dorim acest lucru la etapa actuală de dezvoltare a băncii.

– Autoritatea de reglementare oferă drept exemplu Fincombank S.A. atunci când vorbeşte despre retail. Ce anume înseamnă aceasta?

– În primul rând, voi spune că aceasta este cu totul altă tehnologie ce se referă la organizarea proceselor, eliberarea creditelor, monitorizare, analiza afacerii. Suntem recunoscători partenerului Fincombank S.A. din Germania, Fundaţia EFSE, cu care lucrăm de mai mulţi ani la capitolul de reformare a băncii. Ei au invitat mai multe companii de consultanţă din Elveţia şi Germania pentru a schimba imaginea şi structura Fincombank S.A., plasând-o pe un segment nou de piaţă.

Portofoliul nostru a ajuns la 1,17 miliarde lei. În primul trimestru al anului 2017, banca a acordat credite noi în valoare de 440 milioane lei. Dacă vom face o comparaţie, acordarea creditelor în acest ritm ar putea forma portofoliul anual în volum de 1,7 miliarde lei. Acest lucru vorbeşte despre un rulaj bun al creditelor, care constituie în medie 9-10 luni. Orice bancă ar putea invidia un asemenea indicator.

Conform strategiei de dezvoltare a Fincombank S.A., pentru început aveam obligaţiunea să facem în aşa fel, încât 10% din portofoliu să revină microcreditelor. Apoi ne-am propus ca 10% să fie alocate pentru microcredite, şi 10% – pentru persoanele fizice. Mai târziu, am ridicat limita până la 20% pentru credite şi 20% pentru retail. La momentul actual, banca se apropie de soluţionarea acestei sarcini. Probabil că vom mai majora aceşti indici până la 25-30%.

– Cum aţi găsit resurse umane, care să asigure noua direcţie, în special, prezenţa Fincombank S.A. în fiecare localitate?

– Cel mai interesant este că nu prea am sporit numărul personalului, în condiţiile în care am majorat numărul agenţiilor de la 48 la 100. Suntem pe locul patru după MAIB, MICB şi Victoriabank la acest indicator. Numărul personalului a fost majorat cu 40-50 de persoane, rezolvând problema cadrelor prin reprofilarea băncii. În prezent, de vânzarea produselor se ocupă chiar şi casierii, care anterior doar numărau banii.

Am făcut faţă acestei sarcini, deşi recunosc că a fost dificil din cauza lipsei de cadre. Abia pregătim omul, că el se şi concediază pentru că pleacă peste hotare sau îşi găseşte un alt post de muncă. Dacă am avea suficiente cadre, am deschide 150 sau chiar 200 de agenţii.

– Microcreditele la agenţiile Fincombank S.A. sunt acordate fără gaj?

– Până la o anumită sumă – da, dacă suma este mai mare – atunci cu gaj.

– Dar aceasta poartă un risc. Cum se reflectă creditarea masivă asupra calităţii portofoliului?

– Indicatorii acestuia se încadrează între 0,7% şi 7%. Cumulativ, acest indicator este de 2,6%.

– E un indicator remarcabil, căci pe sistemul bancar acesta este de 16%!

– Ştim, le-am propus deja colaboratorilor să se asigure şi să-i atribuie unei părţi din credite categoria a treia, pentru a nu ne evidenţia prea mult cu această calitate a portofoliului.

– Se întâmplă ca în astfel de activitate creditară, să recurgă la refuz pentru ca prin „sita bancară” să nu treacă „fracţiunile nedorite”?

– Se întâmplă! În primul rând, în cadrul băncii este creat Departamentul de administrare a riscurilor interne, care activează cu succes. El se subordonează direct preşedintelui Comitetului de conducere al băncii şi raportează Consiliului de Administraţie (CA). Membrii săi au dreptul de veto la toate hotărârile conducerii. Dacă există o cât de mică divergenţă cu Departamentul de administrare a riscurilor interne, hotărârea este blocată.

În al doilea rând, noi am înţeles ce ne dorim, de ce avem nevoie astăzi şi unde trebuie să fim. Nu vrem să fim acolo unde nu înţelegem. Nu vrem să participăm, de exemplu, la construcţia unei întreprinderi de interes economic major, dacă nu înţelegem sensul economic al investiţiei date pentru banca. Pentru asemenea investiţii, este nevoie de specialişti calificaţi, pe care noi nu îi avem. Lăsăm locul acelor bănci, care dispun de resurse financiare suficiente pentru a putea întreţine astfel de specialişti sau au posibilitatea să-i atragă, să se ocupe de asta.

Noi am trecut acolo, unde nu sunt necesare cunoştinţe investiţionale considerabile pentru evaluarea businessului, ci este nevoie, cu preponderenţă, de psihologie, matematică, cunoaşterea proceselor de creditare. În domeniul microcreditării nu există acele planuri de afaceri şi bilanţuri obişnuite. Aici debitorul vine cu un caiet ponosit, în care ţine evidenţa cheltuielilor, vânzărilor, procurărilor. Noi acordăm resurse financiare cu condiţia, ca acestea să fie utilizaţi conform destinaţiei, deşi persoana îi primeşte în numerar şi este complicat de a verifica felul, în care acestea sunt utilizate.

La momentul când noi abia am început o asemenea activitate de creditare, banca avea 15 filiale şi mulţi se temeau să acorde astfel de credite, căci şi în cadrul acestora poţi fi tras la răspundere penală. Dar noi am fost îndrăzneţi, aveam cinci-şase manageri care au riscat şi au început să acorde credite fără gaj. Rezultatele lor i-au inspirat şi pe ceilalţi, astfel că toţi managerii filialelor Fincombank S.A. i-au urmat.

– În ce perioadă aţi început această activitate?

– Acţionarul nostru principal, Western Nis Entreprise Fund (SUA), mereu a insistat pe o asemenea tip de creditare. Şi am văzut că trebuie să ne ocupăm într-adevăr mai activ cu aceasta. Împreună cu Fondul am reformatat banca, am plecat în Belarus şi Ucraina pentru a prelua experienţa, căci acţionarul avea participare în bănci ai acestor ţări. Fondul întotdeauna a pus accent pe diversificarea portofoliului. Îmi amintesc bine cum spuneau la Kiev şi la Minsk că „aceasta este posibil”, că „o asemenea structură şi metodă de creditare sunt testate şi funcţionează eficient”.

– La ce nivel se apreciază eficienţa Departamentului de administrare a riscurilor interne în cadrul Fincombank S.A.?

– Fără acest departament nici nu îmi imaginez ce fel de bancă am avea, ţinând cont de cerinţele înalte faţă de gestionarea riscurilor. Ar semăna cu o maşină fără frână. Conducerea noastră întotdeauna ia în consideraţie remarcile angajaţilor săi sau caută un compromis. Preşedintele Comitetului de Conducere nu poate influenţa acordarea unui sau altui credit. Eu nu fac parte din Comitetul de creditare, din Comitetul de gestionare a activelor şi pasivelor sau din Comitetul de gestionare a riscurilor. Am fost privat de toate acestea pentru ca eu, în calitate de şef, să nu am influenţă asupra adoptării deciziilor, legate de riscurile adiţionale.

– Ce mai include strategia de dezvoltare a Fincombank S.A. pentru anii 2018-2020?

– Ne-am convins că oamenii vin pentru prima dată la sediul băncii pentru a deschide uşa, pentru a discuta cu managerul, iar apoi pleacă şi beneficiază de servicii de deservire la distanţă. Strategia prevede, în primul rând, deservirea clienţilor prin cele 100 de agenţii ale Fincombank S.A.. Am reuşit să avem o acoperire pe toate raioanele şi să asigurăm prezenţa băncii pe întreg teritoriul ţării.

– Câţi clienţi nu mai vin deja la sediul Fincombank S.A., fiind deserviţi la distanţă?

– În prezent, 75-80% din persoanele juridice sunt deservite la distanţă. De aceea, oficiile noastre nu sunt prea aglomerate. Graţie ajutorului şi suportului din partea băncii, toţi clienţii trec la deservirea la distanţă, aceasta fiind mai convenabilă. Aproximativ acelaşi nivel vrem să-l atingem şi în privinţa persoanelor fizice, pentru ca 80% dintre aceştia să nu fie nevoiţi să vină la bancă. Noi le oferim programul FinComPay şi banca devine accesibilă oriunde. Clienţii au posibilitatea să beneficieze de întreaga gamă de servicii bancare. În paralel, lucrăm asupra consolidării cadrelor la agenţiile deschise, asupra dezvoltării lor durabile.

De aceea, a doua direcţie strategică de dezvoltare a Fincombank este Internet Banking. Cu ajutorul acestuia, clienţii au banca la îndemână, fiind la oficiu, acasă sau peste hotare. Cu ajutorul acestei direcţii, managementul realizează cu succes sarcina de diversificare a deservirii clienţilor.

– Câţi clienţi deserveşte Fincombank?

– Banca deserveşte peste 100 000 de clienţi activi.

– Toate agenţiile Fincombank sunt rentabile?

– Din cele 100 de agenţii, aproximativ 15% înregistrează pierderi. Lucrăm la aceasta, ca să înţelegem ce am scăpat şi a cui este vina – a managerului sau poate a locului de amplasare nu prea reuşit. De exemplu, la momentul actual, aproape că am soluţionat această problemă la or. Taraclia. Banca a achiziţionat o agenţie mare, care anterior i-a aparţinut Băncii Sociale. I-am găsit şi i-am invitat pe foştii săi angajaţi, care cunosc bine situaţia din oraş şi din raion şi, la momentul actual, ei relansează afacerea pe care a desfăşurat-o filiala în trecut.

Da, unii continuă să spună că în Moldova sunt multe bănci. Dar eu consider că locul sub soare este pentru toţi. Uitaţi-vă cât de eficient se dezvoltă companiile financiare şi cele de leasing. Cred că toate vor fi solicitate, dacă vor lansa pe piaţă produse solicitate. Iar dacă şi economia se va dezvolta din plin, atunci băncile vor avea nevoie de resurse suplimentare, care ar putea fi atrase chiar şi de peste hotare. Sunt optimist, de aceea cred şi sper că vom depăşi această perioadă neagră pentru bănci, legată de spălarea banilor şi furtul miliardului.

– În curând vor fi introduse standardele Basel-3. În ce măsură se vor înăspri cerinţele faţă de riscuri, capital, administrare?

– Voi vorbi despre Fincombank. Noi am efectuat calcule interne, ţinând cont de riscuri şi am derulat un test de stres. Rezultatele au arătat că, în cel mai rău caz, capitalul ar putea să se diminueze cu 10% – cu 30-35 milioane lei. O asemenea sumă nu este catastrofală şi este absolut insesizabilă pentru bancă, de aceea vom reuşi să implementăm toate standardele stabilite de regulator. Sper că şi pentru alte bănci noile standarde nu vor părea dramatice şi nerealizabile.

– Cum vedeţi Fincombank în anul 2020?

– Dacă vorbim de indicii numerici, cred că Fincombank va depăşi cifra de 5% a cotei sale de piaţă. În ceea ce ţine de calitate, ne vom dezvolta în direcţia automatizării proceselor şi trecerii integrate la Internet Banking.

– Cum aţi caracteriza clientul mediu de succes al Fincombank?

– Aceştia sunt oamenii, care prin muncă sa au obţinut rezultate bune. Aş spune că ei înşişi s-au format. Îi cunosc personal pe aceşti clienţi. Astăzi, activele lor constituie aproximativ 1 milion euro. Aceşti oameni fac parte din clasa mijlocie. Prin muncă şi-au „cucerit” un loc sub soare în diferite domenii ale economiei, dezvoltând propria afacere. Noi oferim facilităţi şi suport acestor clienţi, mai ales la etapa de start-up. Aceştia sunt oameni care se respectă, care văd în bancă un partener şi care înţeleg că şi banca lor trebuie să obţină un profit. Noi, cei de la bancă, considerăm drept neserios faptul că unele persoane stîrnesc discuţii pentru o reducere de 0,03%.

– În opinia dvs., ponderea acestor clienţi la Fincombank creşte, scade sau este în stagnare?

– Din punct de vedere cantitativ, această cifră este în stagnare. Tendinţa numerică a acestor clienţi nu indică o creştere. Pe unii îi pierdem, iar clienţii noi nu sunt prea mulţi.

– Din punctul de vedere al unui bancher cu o experienţă de 30 de ani, ce trebuie să se întâmple în ţară pentru ca astfel de clienţi să fie mai mulţi şi la Fincombank, şi în general?

– Cred că nu trebuie să vorbim la nivel de stat şi de autorităţi despre facilităţi şi condiţii atractive doar pentru capitalul străin, însă nu şi pentru capitalul autohton. Este necesar să fie create aceleaşi condiţii atractive pentru toţi. Şi când vor apărea asemenea condiţii, investitorii străini vor sta în rând pentru a investi în Moldova. Trebuie să ne gândim la climatul investiţional în general, dar nu exclusiv pentru investitorii străini. În ţara noastră este posibil de a dezvolta o afacere. Însă, spre regret, unii pleacă din ţară pentru că nu văd perspective sociale. Sunt persoane care au plecat şi locuiesc în Occident, iar afacerea o dezvoltă în Moldova. Dar în ultimul timp unii au început să îşi transfere activele în alte ţări, ca de exemplu, în România.

– Acelaşi lucru îl putem spune şi despre piaţa de capital, unde există puţine instrumente financiare?

– Da, sunt de acord. Este cinic să vorbim despre aceasta, dar, în mare parte, populaţia nu are unde să-şi plaseze banii. Graţie celor 11 bănci, pe piaţă există concurenţă pentru atragerea resurselor de la populaţia. Şi din acest motiv, suntem nevoiţi să oferim dobânzi optime, ajustându-le continuu la condiţiile reale a pieţei de depozite. Băncile nu au de unde să obţină resurse lichide, decât de la populaţie, din contul economiilor din depozite. Se formează o interdependenţă: populaţia nu are unde să-şi plaseze banii, iar noi nu avem de unde să-i obţinem.

– Conform rezultatelor la sfârşitul anului 2016, indicator al dezvoltării economice a crescut cu 4,1%. În mediul de afaceri se resimte faptul că stagnarea a luat sfârşit?

– Nu. Activele, într-adevăr, au crescut puţin, dar portofoliul de credite continuă să scadă, drept, într-un ritm mai lent. Dar aceasta este şi din cauza că băncile au devenit extrem de precauţi în materie de acordare a creditelor, pentru a nu majora volumul creditelor neperformante.

Aş spune că băncile sunt atente şi chiar speriate de mărimea amenzilor pe care regulatorul le poate aplica managerilor băncilor. Suma acestora atinge mărimi exorbitante. Odată chiar am calculat. Mărimea unei asemenea amenzi ajunge la volumul total al veniturilor mele pentru 12 ani de muncă. În aceste condiţii, banca are nevoie de o asigurare complexă, care să acopere inclusiv şi erorile managerului. Nu vorbesc aici de fraudă, ci anume de eroare, de care nimeni nu este asigurat.

– După criza din 2014-2015, credeţi că reglementările BNM au devenit prea aspre?

– În această privinţă, Fincombank are următoarea poziţie: ne adaptăm şi facem tot posibilul pentru implementarea modificărilor, însă, avem nevoie de un termen mai extins. În principiu, noi suntem gata să facem tot ce spune regulatorul. Însă am vrea să ne fie acordat un termen de executare, ceea ce ne va permite să facem totul fără încordare. Toate băncile vor implementa cerinţele regulatorului, cine mai bine, cine mai rău.

Şi ar fi bine dacă BNM să aibă o abordare mai blândă în ceea ce ţine de încălcări, comise de către bănci. În prezent, BNM şi-a schimbat atitudinea faţă de bănci, posibilităţile sale de reglementare au fost extinse. Ea poate dintr-o lovitură să-i doboare pe toţi. Dar mai bine, în cazul comiterii unor încălcări, să ierte de două ori, până la a treia oară, bineînţeles, dacă acestea nu sunt de natura criminală.

Îl înţelegem foarte bine şi pe regulator, care răspunde de întreg sistemul bancar. El deţine informaţii la nivel macroeconomic, are consultaţi externi experimentaţi, care, sper, că oferă băncii consultaţii corecte.

– Consideraţi real, ca în condiţiile actuale, marja să fie micşorată până la 3-3,5% sau nivelul de 5% este unul limită?

– Nu, pur şi simplu dacă va fi sub 5%, atunci apar şi riscurile. În principiu, ea poate fi micşorată, însă în acest scop, banca va trebui să majoreze volumul de activitate cu produsele nepurtătoare de dobândă. Pentru ca băncile să poată majora şi alte venituri, nepurtătoare de dobândă, şi nu doar veniturile din activitate de creditare, este nevoie de mai mulţi clienţi. Însă pentru aceasta în Republica Moldova trebuie să fie şi o altă economie, şi alt volum de afaceri. Iată de ce, la etapa actuală, o asemenea posibilitate pare mai mult teoretică.

– Fincombank a direcţionat o parte din resurse pentru plasarea în valorile mobiliare, emise de Ministerul Finanţelor în scopul de сash buffer. De ce băncile nu au acceptat să procurarea valorilor mobiliare cu un termen de circulaţie de trei ani?

– Valorile mobiliare au o rată dobânzii fixă. Iar nimeni în ţară noastră nu dispune de informaţii privind rentabilitatea reală, pe care o vor avea valorile mobiliare chiar peste jumătate de an. Iar aici e vorba de un termen de trei ani. De aceea băncile nu vor să-şi asume riscuri şi au acceptat să investească banii în valori mobiliare cu un termen de doi ani, pentru a susţine emitentul în iniţiativa de a crea un cash buffer pentru buget în mărime de 2 miliarde lei. Tuturor le convine faptul că prin aceste investiţii băncile vor putea beneficia de finanţare din partea BNM, dacă va apărea o necesitate acută în acest sens.

Aici trebuie să avem în vedere şi să înţelegem că băncile atrag resurse în depozite pe un termen de la şase luni până la 1,5-2 ani. Populaţia nu plasează depozite pe un termen de trei ani, pentru că, la fel, nu ştie care va fi indicele rentabilităţii lor, care va fi cursul monedei naţionale.

– Se consideră că mărimea rezervelor obligatorii este condiţionată inclusiv şi de „banii fierbinţi” din sistem, care contribuie la sporirea presiunii inflaţiei. Fincombank dispune de asemenea bani?

– Nu, noi nu dispunem de asemenea resurse. Dacă le-am avea, atunci am putea reduce rata dobânzii, micşorând astfel volumul mijloacelor atrase de la populaţie. Noi însă, dimpotrivă, am vrea să atragem încă circa 100 milioane lei. Din cauza că regulatorul a majorat norma rezervelor obligatorii până la 40%, banca a fost nevoită să renunţe la o parte din mijloace financiare alocate activităţii de creditare.

– Îi veţi bucura oare pe acţionarii Fincombank cu dividende simbolice din activitatea pentru anul 2016?

– Am solicitat încă o dată permisiunea regulatorului de a achita dividende. Comitetul de conducere a prezentat toate calculele, care arată că, chiar şi după implementarea standardelor Basel-3, noi am putea direcţiona 20 milioane lei spre achitarea dividendelor. Astfel, aşteptăm decizia BNM în acest sens.

– În ce măsură colectivul Fincombank s-a bucurat de faptul că membrul Consiliului de acţionari, Cristina Harea, a devenit viceguvernatorul BNM?

– Vă spun sincer că acesta este al treilea caz în istoria Fincombank care oarecum ne încordează, creând o atitudine precaută faţă de bancă. Primul a fost dl Ion Sturza, care a devenit ministru al Economiei, iar apoi prim-ministru. Al doilea caz ţinea de dl Vladimir Voronin în perioada când era Preşedintele ţării, iar al treilea este acum, cu dna Cristina Harea. Şi în toate cazurile atitudinea faţă de noi era un pic părtinitoare. Ştiţi de ce? Doar pentru ca nu cumva cineva să fie acuzat de protecţionism pentru Fincombank.

– Vă mulţumesc pentru interviu!

Sursa: infotag.md

MAIB anunță lucrări de mentenanță pe 10 iunie 2017. Vezi serviciile afectate și intervalele de timp

0

Moldova Agroindbank anunță despre efectuarea unor lucrări de mentenanță la infrastructura tehnică în dimineața zilei de 10 iunie 2017.

Astfel, serviciile bancare oferite de bancă vor fi indisponibile în următoarele intervale de timp:

  • 00:00-01:00 – serviciul Call Center, pe o perioadă de până la 30 minute;
  • 01:30-05:30 – toate serviciile bancare, pe o perioadă cumulativă de până la 30 minute;
  • 07:00-08:00 – serviciile Internet Banking.

Pentru mai multe detalii apelați numărul de telefon 022 268 999.

Mesajul integral al băncii pentru clienți îl puteți vedea în continuare.

“Stimaţi clienţi,

BC „Moldova Agroindbank” SA vă aduce la cunoştinţă, că pentru data de 10 iunie 2017 sunt programate lucrări de mentenanţă în infrastructura TI a băncii, pe parcursul cărora pot fi indisponibilităţi temporare de acces către serviciile bancare, în următoarele intervale de timp:

  • 00:00-01:00 – serviciul Call Center, pe o perioada de până la 30 minute;
  • 01:30-05:30 – toate serviciile bancare, pe o perioada cumulativa de până la 30 minute;
  • 07:00-08:00 – serviciile Internet Banking.

Ne cerem scuze pentru inconvenienţele create şi vă mulţumim pentru înţelegere.

Pentru informaţii suplimentare apelaţi Call Center (cu excepţia perioadei indicate mai sus): 022 268 999.”