Acasă Blog Pagina 471

FinComBank – deținătoarea premiului „Mercuriul de Aur 2016”

0

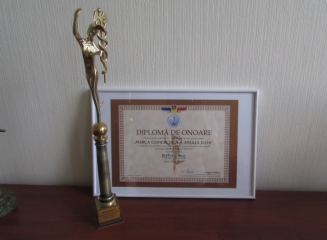
FinComBank s-a remarcat prin rezultate deosebite în cadrul concursului „Marca Comercială a Anului 2016”, categoria „Servicii financiare, editoriale, de consum și vânzări cu amănuntul”, la nominalizarea „Responsabilă social”, obținând  premiul „Mercuriul de Aur”, demonstrând astfel practicile de succes în domeniul bancar.

Pe parcursul activității sale, FinComBank s-a implicat activ în susținerea diferitor concursuri din domeniul antreprenoriatului, printre care: „Cel mai bun antreprenor din sectorul întreprinderilor mici şi mijlocii din raionul Hîncești”, fiind onorată cu Diplomă de Mulțumire pentru sponsorizare generoasă. Banca nu face excepție nici în rândul tinerilor, oferindu-le suport în dezvoltarea propriilor afaceri, prin împrumuturi la prețuri accesibile și finanțare prin programe internaționale, cum ar fi PNAET.

FinComBank este o bancă de încredere și acordă o atenție deosebită mediului în care activează. Astfel, mamele și pensionarii au parte de oportunități pentru serviciile FinComBank, sub forma cardurilor “Sunt Mămică” și “Vârstă de Aur”, beneficiind de achitarea serviciilor cu cardul la orice punct comercial. Un alt serviciu ce vine să faciliteze experiența clienților FinComBank este Internet Banking FinComPay, ce asigură avantaje precum achitarea gratuită a serviciilor comunale şi altor plăţi, formarea pachetelor de servicii pentru a salva timpul preţios, efectuarea transferurilor între conturile proprii (MDL/EUR/USD) precum şi în afară băncii.

Activitățile zilnice ale băncii demonstrează încă o dată faptul că responsabilitatea socială este prioritatea FinComBank. În cadrul Forumului Național al Femeilor din Republica Moldova (16 decembrie 2016), FinComBank a participat în calitate de partener general și a oferit privilegiul de a cunoaște peste 300 de femei din Republica Moldova care au reușit să se poziționeze în top în diverse domenii de activitate, inclusiv și afaceri.

„Aprecierea pe care o avem din partea clienților noștri ne motivează să devenim mai profesioniști și să avansăm în continuare. Astăzi, antreprenorii îşi doresc mai mult ca oricând de la instituţiile bancare un parteneriat sigur. Prin serviciile bancare și ofertele avantajoase, FinComBank permanent susține agenții economici din toate sectoarele de bază ale economiei țării”, a declarat Elena Stovbun, directorul Departamentului Dezvoltare Business FinComBank.

Anterior, FinComBank a fost premiat de către Camera de Comerț și Industrie (CCI) cu trofeul Mercuriul de Aur 2016 pentru activitatea responsabilă pe care o are banca în domeniul social. La 1 iulie 2017, FinComBank marchează 24 de ani de activitate pe piața bancară a Republicii Moldova.

Despre FinComBank

FinComBank a fost înființată în anul 1993 este una din băncile comerciale universale lider din Republica Moldova. FinComBank oferă un spectru larg de servicii bancare corporative, investiţionale și de asigurare atât cetăţenilor locali, cât şi persoanelor străine. Printre clienții FinComBank se numără persoane fizice, businessul micro, mic şi mijlociu, la fel şi întreprinderile mari, care reprezintă toate sectoarele de bază ale economiei țării. Pe parcursul mai multor ani banca are o colaborare de succes cu Banca Mondială, Fondul European pentru Europa de Sud-Est (European Fund for Southeast Europe), Corporaţia pentru investiţii străine private (Overseas Private Investment Corporation (OPIC), FinComBank este membru al Proiectul de Servicii Financiare Rurale şi Dezvoltarea Businessului Agricol (IFAD), al Proiectului de Investiţii şi Servicii Rurale (RISP), precum şi al Proiectului de Ameliorare a Competitivităţii, faza I și II (PACI, PACII).
BNM: „Monedele virtuale nu sunt supuse reglementării pe teritoriul Republicii Moldova”

0

În contextul utilizării tot mai frecvente a unor scheme de monedă virtuală (Bitcoin, Litecoin, Ethereum, precum și altele) atât pe piața internațională, cât şi pe piața serviciilor de plată din Republica Moldova, Banca Naţională a Moldovei aduce unele precizări cu privire la riscurile asociate.

Moneda virtuală este o reprezentare digitală a valorii și nu este emisă sau garantată de către o bancă centrală sau o autoritate publică. Nu este în mod obligatoriu atașată unei monede naționale, dar este utilizată de persoane fizice sau juridice ca alternativă a mijloacelor bănești. Aceasta poate fi transferată, stocată sau tranzacționată în mod electronic.

Utilizarea monedelor virtuale nu este reglementată în Republica Moldova. Acestea nu reprezintă o formă de monedă electronică în sensul Legii nr.114 din 18.05.2012 privind serviciile de plată și moneda electronică, iar activitatea privind emiterea și tranzacționarea lor nu este supusă supravegherii de către organul abilitat. Din aceste considerente, utilizatorii monedelor virtuale sunt expuși la o serie de riscuri, cum ar fi:

Riscuri asociate intereselor utilizatorilor:

  • fraudarea operațiunii de convertire, comisioane sau curs nefavorabile la efectuarea convertirii, spargerea portmoneelor, pierderea datelor personale, înghețarea sumei de către platforma de schimb la convertirea monedei virtuale în monedă simplă, pierderea sumei în cazul falimentării platformei de schimb, volatilitatea înaltă a cursului la care monedele virtuale ar putea fi schimbate etc.;
  • nu este o garanție că moneda virtuală va fi acceptată de comercianți, suma poate fi debitată incorect, în unele cazuri utilizatorul nu poate converti moneda virtuală sau nu poate accesa portmoneul după pierderea cheii private etc.

Riscuri pentru integritatea sistemului financiar:

  • riscurile de spălare a banilor și finanțare a terorismului;
  • riscurile referitoare la crime financiare: utilizarea monedelor virtuale pentru vânzarea bunurilor interzise etc.

Banca Naţională a Moldovei atenționează utilizatorii serviciilor de plată asupra faptului că monedele virtuale și metodele de schimb aferente nu sunt supuse reglementării pe teritoriul Republicii Moldova. Respectiv, fondurile utilizatorilor nu sunt protejate, menționează comunicatul regulatorului.

Grupul ProCredit majorează prognozele de creștere pentru 2017 a portofoliului de creditare

Conducerea grupului PorCredit a majorat prognozele pentru anul financiar 2017, în baza datelor preliminare pentru prima jumătate a anului 2017. Baza pentru ajustarea previziunilor constituie performanțele operaționale în primele 6 luni, care au fost semnificativ mai bune decât anticipările de la începutul anului. De asemenea grupul ProCredit se așteaptă ca performanța bună să continue și în a doua jumătate a anului curent, menționează un comunicat al grupului financiar. 

Inițial așteptările referitor la creșterea portofoliului total de creditare erau între 5 și 8% pe parcursul anului financiar 2017. Conducerea ProCredit Bank anticipează acum o creștere ce va depăși 8%.

Creșterea în segmentul de bază de credite (peste 30.000 EUR) a fost planificată în jurul a 10%, acum această creștere este planificată de peste 10%. Conducerea grupului va veni cu cifre exacte privind aceste previziuni după o analiză amănunțită a datelor pentru semestrul I.

Borislav Kostadinov, membru al Comitetului de conducere al grupului ProCredit explică:

“Noi am fost în stare să beneficiem de o creștere puternică a cererilor de credite pentru afaceri în Europa de Sud-Est și Europa de Est în prima jumătate a anului 2017. Creșterea noastră e mai mare decât cea anticipată la începutul anului în aproape toate țările, inclusiv creșterea excepțională ale creditelor pentru afaceri în Bulgaria și Ucraina. Această creștere este rezultatul focusării strategice pe businessul mic și mijlociu cu bune perspective de extindere și dezvoltare.”

FinComBank la 24 de ani: Peste 100 mii de clienți activi demonstrează încrederea față de bancă

0

În 24 de ani, de la data fondării FinComBank, banca a înregistrat progrese semnificative, fapt confirmat prin dinamica indicatorilor săi. Dar cea mai mare reușită, pe dreptate, rămâne a fi încrederea clienților băncii. De asemenea, banca este într-un continuu proces de dezvoltare și de implementare de produse cât mai accesibile și comode clienților săi, iar soluționarea celor mai diverse întrebări financiare ale clienților reprezintă o prioritate pentru FinComBank.

Toți acești ani, banca a menținut o competitivitate înaltă, a manifestat dorința de a stabili și a dezvolta relații sigure de parteneriat. FinComBank a demonstrat contribuția sa semnificativă la dezvoltarea economiei prin creditarea activă a întreprinderilor mici si mijlocii, precum si creditarea persoanelor fizice. Banca continuă să lanseze noi servicii și tehnologii inovative, îmbunătățind condițiile de deservire ale clienților. De asemenea, banca își mărește considerabil capitalul și activele, îşi extinde reţeaua, actualmente oferind servicii bancare şi de consultanţă în peste 100 de subdiviziuni ale băncii şi 80 de bancomate din toată ţara.

În prima jumătate a anului au fost realizate o mare parte din sarcinile propuse în programul de dezvoltare a băncii pentru 2017. Astfel, FinComBank continuă să modernizeze într-un stil original oficiile noi, fapt ce poate fi apreciat de clienții care au vizitat atât filialele din Capitală, precum și cele din Căuşeni, Strășeni, Fălești și alte raioane.

FinComBank îşi axează dezvoltarea activităţii în domeniul deservirii clienților la distanță. Astfel, pentru prima dată în Moldova a fost lansat serviciul care îți permite să depui on-line o cerere pentru un nou card bancar. Prin trei paşi simpli clientul poate primi cardul în câteva zile, printr-o singură vizită la filiala aleasă a băncii. De asemenea, de mai bine de un an funcționează serviciul on-line pentru cererile de credit. În ajutorul clientului pe site-ul oficial al băncii sunt propuse diferite calculatoare on-line ce permit rapid şi simplu să ia decizia privind detaliile creditării dorite.

Anul acesta FinComBank a lansat o nouă versiune a site-ului www.fincombank.com împreună cu versiunea mobilă, care oferă un acces ușor la orice informație sau serviciu al băncii datorită unui meniu comod, indiferent de dispozitivul mobil utilizat. În plus, clienții pot primi consultaţii suplimentare de la operatorii call-centrului apelând la numărul de telefon (022) 26-99-99.

Deseori clienţii se regăsesc în situația în care au nevoie de achitarea serviciilor comunale rapid și urgent sau efectuarea altor plăţi necesare, ce pot fi uşor soluţionate prin utilizarea serviciul internet-banking FinComPay, care oferă posibilitatea achitării facturilor la distanță, la orice oră, fără a pierde timpul stând în rând la ghișeele bancare, absolut gratuit. Pe lângă aceasta, serviciul online banking FinComPay oferă un ansamblu de funcţii şi beneficii precum – efectuarea transferurilor la conturile deschise la FinComBank sau în alte bănci din Moldova, vizualizarea soldului online 24/7, vizualizarea arhivei plăţilor, formarea pachetelor de servicii spre achitare, salvarea șabloanelor de plăți ş.a.

Serviciile on-line permit clienţilor băncii să beneficieze de soluţii avantajoase, indiferent de locul aflării, rapid și eficient, fără să-și limiteze timpul personal. 

După 24 ani de activitate, FinComBank este prima din cele 11 bănci, după indicatorul „Calitatea portofoliului de creditare”, datorită optimizării tuturor procedurilor de creditare. Acest indicator, de fapt, demonstrează stabilitatea şi siguranţa băncii. Fidelizarea și încrederea clienților în FinComBank este confirmată de creşterea și dinamica portofoliului de credit oferit persoanelor fizice şi juridice. Anul acesta a crescut semnificativ şi creditarea ipotecară datorită reducerii ratelor dobânzilor, de la valoarea de 11% până la 6.99% anual. În ultima perioadă FinComBank constată că tot mai mulți clienți, îndeosebi familiile tinere, îndeplinesc condițiile și criteriile necesare pentru obținerea unui credit ipotecar.

Totuşi, cel mai de preț lucru al oricărei companii sunt angajații acesteia. Anume grație unui colectiv profesionist și bine organizat, FinComBank a reușit să fortifice pozițiile pe piață și să obțină rezultate dorite.

Conducerea și angajații Filialei nr.1 au relatat despre echipa pe care au format-o, modul în care interacționează cu clienții, și prioritățile în dezvoltarea băncii.

„Filiala nr.1 are circa 40 de angajați. Colectivul este unul tânăr și energic. Angajații noștri manifestă dorința de a realiza ceva în viață și de a avea un impact în societate. Majoritatea colaboratorilor au fost instruiți direct în banca noastră. Acum, echipa pe care o avem este formată din profesioniști, care pot și doresc să lucreze eficient și calitativ. Abordarea noastră este în funcție de necesitățile clientului, pentru el trebuie să găsim cea mai bună soluție. Nu doar să-i vindem ceva. Doar astfel, acesta va deveni fidel băncii noastre”, menționează Tereșchina Alla, Directorul filialei nr.1.

„După 24 de ani, FinComBank are planuri ambițioase de dezvoltare, creează soluții inovative, își întărește pozițiile pe piață. Noi lucrăm pentru clienții noștri și putem afirma că am devenit pentru ei un partener de încredere pe termen lung. Acest fapt poate fi demonstrat prin faptul că în prezent avem peste 100 mii de clienți activi și le mulțumim pentru alegerea şi încrederea acordată. Prin dedicația acordată clienților noştri putem demonstra că pentru noi cel mai important este să creăm un parteneriat de încredere”, remarcă directorul adjunct a Departamentului Dezvoltării Businessului, Dana Scripnic.

Serghei Cebotari: „BNM a transmis pieței un semnal privind reducerea costului banilor”

0

Prin diminuarea ratei de bază de la 9% la 8%, Banca Naţională a Moldovei (BNM) a transmis pieţei un semnal privind reducerea costului banilor. Despre aceasta a declarat preşedintele Comitetului de Conducere al celei mai mari instituţii financiare din ţară – „Moldova Agroindbank” (MAIB), Serghei Cebotari (foto), într-un interviu acordat în exclusivitate agenţiei Infotag.

Bancherul a spus că, prin diminuarea ratei de bază, autoritatea de reglementare dă de înţeles că în timpul apropiat se aşteaptă la o temperare a inflaţiei, fapt ce oferă premise pentru reducerea ratelor dobânzilor la depozite, dar şi la credite.

„Pe parcursul anului 2017, în bancă am revizuit de câteva ori în descreştere politica dobânzilor, în special în ceea ce ţine de acordarea aşa-numitelor credite de importanţă socială pentru persoanele fizice, precum şi a creditelor pentru sectorul real al economiei, menite să dea un impuls pentru creşterea economiei şi a PIB-ului”, a menţionat Serghei Cebotari.

Potrivit lui, ultimele hotărâri ale BNM vor reduce presiunea excesivă asupra lichidităţii curente a băncilor, fapt care se va reflecta pozitiv, în timpul apropiat, asupra portofoliului de credite, care, în anul curent, din motive obiective, avea o tendinţă permanentă spre diminuare.

„Rata de bază de 8% şi indicele inflaţiei anuale, care sunt aproximativ la acelaşi nivel, reprezintă un argument obiectiv pentru diminuarea progresivă a dobânzilor la depozite. Ulterior această politică a băncilor va avea un impact şi asupra condiţiilor de creditare, care vor deveni mai atractive. Graţie stabilităţii pe piaţa financiară, ratele la credite în moneda naţională vor corespunde situaţiei reale şi costului banilor pe piaţă. De altfel, multe bănci oferă deja sectorului real al economiei mijloace financiare, cu o dobândă ce se apropie de 10% sau chiar sub 10%, în funcţie de nivelul riscului de credit”, a menţionat Cebotari.

Întrebat cât de stabilă şi durabilă va fi tendinţa de reducere a ratelor dobânzilor, preşedintele Comitetului de Conducere al MAIB a remarcat câţiva factori, care, în opinia sa, vor avea un impact direct sau indirect asupra costului mijloacelor financiare atrase de la populaţie, precum şi asupra dobânzilor la creditele plasate de bănci în sectorul real al economiei.

În sectorul bancar va fi eliberată o lichiditate suplimentară din contul ieşirii băncilor din certificatele BNM, a căror rentabilitate constituie acum 8%, iar în cazul reducerii în continuare a ratei de bază, indicele acesteia, la fel, va fi în descreştere.

„Teoretic, putem presupune că pe termen scurt o parte din mijloacele eliberate din certificate vor ajunge pe piaţa valorilor mobiliare, fapt ce ar determina diminuarea rentabilităţii acestora sau, cel puţin, nu va permite să crească rata din cauza cererii sporite la hârtiile de valoare ale statului”, presupune bancherul.

Totuşi, principala direcţie, către care “vor fi orientate” resursele lichide ale băncilor, va fi sectorul real al economiei. Acesta va da un adevărat impuls creditării, creşterea căreia va deveni vizibilă deja la finele celui de-al treilea trimestru al anului 2017.

Referitor la creşterea portofoliului de credite al băncilor, o importanţă şi o actualitate deosebită va avea şi Direcţia Retail.

„Creditarea abundentă a persoanelor fizice sporeşte puterea de cumpărare a populaţiei, fapt ce va avea un impact pozitiv asupra consumului intern al ţării, care va învigora toate sectoarele economiei. Iată de ce acum este importantă “trezirea” acestui segment”, a remarcat Cebotari.

Potrivit lui, MAIB a fost un pionier al pieţei în acest domeniu, creând pentru categoria respectivă de clienţi un program de creditare atrăgător şi suficient de avantajos.

„Menţinerea stabilităţii pe piaţa financiară, dar mai ales a imuabilităţii principalilor indicatori ai pieţei – rata de bază, inflaţia, rezervele obligatorii ale băncilor – va trebui să transforme această tendinţă în una durabilă şi ireversibilă. Băncile dispun de rezerve evidente – lichiditate înaltă de până la 50%, norma fiind de 20%, norma rezervelor obligatorii la mijloacelor atrase în lei moldoveneşti este de 40%, iar norma rezervelor la mijloacele atrase în valută străină este de 14%. În condiţiile unei pieţe stabile, regulatorul ar putea diminua treptat norma rezervelor obligatorii”, a spus preşedintele BNM.

Totodată, bancherul a recunoscut că factorii ce reţin „creşterea creditării” vor fi creditele neperformante, precum şi diferite riscuri, pe care băncile le vor putea identifica şi analiza mai profund şi multilateral, în condiţiile reformei sistemului bancar, implementate de BNM în baza recomandărilor BASEL III.

„Ţinând cont de aceşti factori, aşa indicatori, precum „profit”, „rentabilitatea capitalului” şi „rentabilitatea activelor” rămân indicatori de bază. Totodată, pentru bănci la fel de importantă este calitatea portofoliului de credite şi „formarea fondurilor de risc”. În condiţiile schimbărilor prin care trece sistemul bancar, acestea au o importanţă primordială, deoarece impun managementul să aibă o abordare mult mai profundă la evaluarea riscurilor, ţinând cont de numeroşi factori„, a spus Serghei Cebotari.

Pe 28 iunie, Comitetul executiv al BNM a decis să diminueze rata de bază aplicată la principalele operaţiuni de politică monetară pe termen scurt, de la 9% până la 8% anual. Cu 1 p.p. a fost diminuată rata de dobândă la creditele overnight, până la 11% şi la depozitele overnight, până la 5%.

În acelaşi timp, norma rezervelor obligatorii din mijloace atrase în valută liber convertibilă a fost menţinută la nivelul de 14%, iar norma rezervelor obligatorii din mijloace atrase în lei moldoveneşti şi în valută neconvertibilă – la nivelul de 40%.

Moldindconbank – lider în Clasamentul eficienței bancare din Moldova

0

Moldindconbank revine în fruntea Clasamentului de eficiență bancară din RM, elaborat de către Agenţia de Rating şi Estimare „Estimator-VM”, conform rezultatelor financiare pentru primele 5 luni ale anului.

Ascensiunea continuă a băncii pe parcursul anului 2017, a propulsat Moldindconbank pe prima poziția a top-ului elaborat pe rezultatele activităţii băncilor comerciale din Moldova pentru perioada ianuarie – mai 2017. Metodologia aplicată la elaborarea clasamentului este fixată pe 5 indicatori de eficiență: venituri totale, venit net, ROE, ROS și rotația activelor.

Moldindconbank deține întâietatea în sub-clasamentul ROS (rentabilitatea cifrei de afaceri) și în sub-clasamentul ROE (rentabilitatea financiară).  

Performanțele obținute demonstrează eficiența și calitatea strategiei adoptate de Moldindconbank și a eforturilor sale pentru obținerea celor mai bune rezultate.

Rezultatele detaliate ale clasamentului pot fi accesate pe pagina: evm.md

Top bănci din România după cota de piață în 2016

BCR și-a consolidat poziția de lider al sistemului bancar românesc, cu o cotă de piață de 16,28% la finalul anului 2016, în creștere față de nivelul de 15,8% în 2015, scrie wall-street.ro. 

A doua poziție din clasament a fost disputată intens, dar conform datelor finale, publicate în raportul anual al BNR, Banca Transilvania și-a adjudecat medalia de argint, detronând după aproape 20 de ani BRD Societe Generale.

Astfel, Banca Transilvania a ajuns la active de 51,77 miliarde lei, ceea ce reprezintă o cotă de piață de 13,15%, în creștere față de 2015, când banca cu sediul în Cluj și „crescută” cu capital preponderent românesc avea o cotă de piață de 12,6%. Avansul din ultimii ani a avut o componentă organică, dar s-a bazat mult și pe achiziția Volksbank.

Francezii de la BRD au încheiat anul trecut pe ultima treaptă a podiumului, cu active de 50,66 miliarde lei și o cotă de 12,87%.

Raiffeisen Bank ocupă a patra poziție în clasament, cu o creștere nesemnificativă a cotei de piată, de la 8,4% la 8,49%. UniCredit (locul 5) a avansat de la 8,1% la 8,3%, în timp ce banca de stat CEC Bank a scăzut ușor anul trecut, coborând de la o cotă de 7,3% la 7,16%.

Pe de altă parte, ING Bank a câștigat puternic cotă de piață în 2016, avansând de la 6,3% la 7,08%.

Marii pierzători de anul trecut sunt băncile cu capital grecesc (Alpha Bank, Bancpost, Piraeus Bank și Banca Românească), care au pierdut pe linie cota de piață și au ajuns să aibă mai puțin de 10% din activele sistemului bancar.

Testarea FinComPay – 12 concluzii și propuneri de îmbunătățire

0

Recent am primit o propunere din partea FinComBank de a testa serviciul online banking – FinComPay. Am acceptat din curiozitate, mai ales pentru că nu am folosit practic deloc serviciile acestei bănci pînă acum. 

Timp de 2-3 săptămâni am efectuat mai multe tipuri de operațiuni, precum plata facturilor din listă (Moldova Gaz, Starnet etc.), plata facturilor către alți furnizori, transferul de bani către un alt cont deschis la altă bancă și procedura inversă de transfer către contul FinComBank, alimentarea contului la ghișeu, retrageri de numerar, plăți la comercianți etc.

În rezultatul testelor voi scrie în continuare 12 concluzii și propuneri de îmbunătățire a serviciului FinComPay.

1. În general experiența a fost una plăcută – comod de utilizat, toate operațiunile pot fi făcute printr-un singur screen și centrat, bine gândit în materie de utilizare pe pași. Dacă aș acorda o notă, atunci ar fi 9 din 10. Bucură ochii și îmbinarea de cuvinte banca mea 🙂

2. Meniul poate fi ușor identificat – toate opțiunile sunt afișate din start. Nu există submeniuri, opțiuni ascunse în nivelul 2 sau 3. Pentru mine acest fapt e un avantaj, nu trebuie să caut nimic în altă parte.

3. SMS-notificările lucrează prompt / imediat, ceea ce este vital atât pentru informare, cât și pentru confirmare și securitate (în caz de fraudă). Foarte bună idee este și SMS-ul care vine la fiecare logare în sistem.

4. Comisioanele pentru transferuri sunt ok, în unele cazuri chiar lipsesc. Comisionul de utilizare lunară pentru FinComPay de asemenea e acceptabil.

5. Informația din SMS este bine aranjată, structurată.

6. Predefinirea limbii de afișare în setări – nu este comod de fiecare dată să fac switch-ul la limba română. Sistemul ar trebui să memoreze că acest client utilizează româna sau rusă, și la următoarele accesări să afișeze din start limba predefinită.

7. În calitate de client, aș prefera să văd comisioanele în SMS-uri separate pentru fiecare operațiune, chiar dacă asta implică costuri mai mari (un abonament mai mare de SMS notificări). Acum ele se afișează uneori comasat cu suma plății sau lipsesc, adică se văd doar în extras.

8. Abonarea la SMS notificări ar putea fi făcută online sau măcar la bancomat.

9. Verificarea IBAN-ului la efectuarea plăților este un lucru util care te scutește de la transferuri eronate.

10. La alimentarea contului FinComBank printr-un transfer de la altă bancă, nu primesc mesajul că au intrat banii în cont, ci doar că plata este în procesare. Soldul de asemenea nu se afișează în acel SMS. Este nevoie de un SMS ce comunică că transferul s-a procesat și care e soldul la acel moment, aceea că el se procesează nu prea interesează pe nimeni.

11. Achitarea facturilor este foarte ușor de efectuat, durează 2-3 minute. Nu am întâmpinat dificultăți pentru serviciile Starnet, Moldova Gaz, Orange ș.a.

• Meniul Achitarea Serviciilor

• Achitarea serviciilor -> TV și Internet, introducem ID-ul personal

• Sistemul găsește factura neachitată și introduce suma.

• Confirmarea plății

• Statutul tranzacției.

12. Afișarea extraselor cred că ar fi bine de îmbunătățit. Să fie calendare în care să selectezi data „de la” și „până la” de care ai nevoie. Acum e 1,2,3 luni (filtrele) și nu prea este clar ce perioadă va fi afișată.

Chiar dacă mai sunt unele lucruri de îmbunătățit, recomand cu încredere utilizarea sistemului de online banking FinComPay de la FinComBank.

Autor: Sergiu Tabarcea.

Responsabilitatea – preţul măreţiei

0

“Banca cu cel mai mare impact social în Moldova” – acest titlu l-a obţinut recent BC “Moldova-Agroindbank” S.A. din partea revistei britanice „Capital Finance International” (CFI), Comisia de evaluare a căreia a specificat că “MAIB desfăşoară businessul bancar la un nivel înalt, aplicând principiile responsabilităţii corporative în activitatea sa printr-un management responsabil şi gestionează impactul acestei activităţi asupra comunităţii”. O concluzie, de altfel, greu de combătut. De ce? Pentru că din start banca şi-a asumat misiunea de a activa responsabil în societate şi de a produce efecte pozitive pe termen lung, iar după un sfert de veac de activitate putem spune cu certitudine că aceste obiective se realizează în totalitate.

Transformările sociale şi economice accelerate la nivel global impun companiile, iar în cazul nostru – băncile comerciale, necesităţii de a-şi schimba modelele de business şi de interacţiune cu clienţii şi stakeholderii. În Republica Moldova responsabilitatea socială corporativă (RSC), în ultimii ani, a încetat să mai fie un concept abstract, devenind o componentă importantă a strategiilor de dezvoltare sănătoasă a companiilor/băncilor comerciale. Totuşi, mulţi se întreabă: ce înseamnă RSC şi ce interes există de a investi în acest domeniu?

Responsabilitatea socială corporativă este definită ca ansamblul acţiunilor, principiilor şi practicilor prin care o companie se implică într-o societate, cu scopul de a asigura un impact pozitiv al activităţii sale şi de a contribui la dezvoltarea acelei societăţi. În opinia Comisiei Europene, acest concept reprezintă şi capacitatea companiilor de a face, în mod voluntar, mai mult decât prevede cadrul legal, pentru a îndeplini obiectivele sociale și de mediu în activitatea lor cotidiană, în diverse domenii. Adică, acolo unde statul nu acţionează sau acţionează insuficient în vederea îmbunătăţirii calităţii vieţii cetăţenilor, intervin companiile, care compensează aceste lipsuri prin implementarea diferitor proiecte. Majoritatea, din motive ce nu necesită explicaţii, se focusează pe educaţie şi sănătate.

Pentru Moldova Agroindbank, RSC este o abordare a businessului responsabil în baza căruia construim relațiile cu părțile interesate. Ne organizăm activitatea astfel încât toţi cei cu care banca interacţionează să-şi atingă scopurile ţintite:

  • clienţii să obţină acces la servicii bancare de înaltă calitate, cu ajutorul cărora să-şi realizeze planurile;
  • angajaţii – o companie în care să-și dezvolte potențialul;
  • acţionarii – un obiect durabil şi profitabil pentru investiţii pe termen lung;
  • societatea – oportunități de dezvoltare și de îmbunătățire a calităţii vieții.

Acum trăim într-o lume, unde banca este evaluată nu doar după serviciile prestate şi profitul obţinut, ci şi după modalităţile de susţinere a societăţii. În context, vreau să menţionez că MAIB se implică activ în susţinerea unor proiecte de responsabilitate socială, contribuind la dezvoltarea comunităţilor în care activează, din punct de vedere cultural, educativ, sportiv sau social. Constat cu mândrie că Moldova Agroindbank acordă suport financiar şi menţine relaţiile de parteneriat  îndelungat cu Fundaţia Filantropică Medico-Socială “Angelus Moldova”, Fundaţia “Clipa Siderală”, Comitetul Naţional Olimpic şi Sportiv, care sporesc eforturile noastre de implicare în viaţa societăţii.

Una din misiunile noastre sociale este şi producerea unei schimbări pozitive în societatea moldovenească, din punct de vedere al educaţiei copiilor şi tinerilor. Astfel, MAIB susţine Concursul Naţional de Business Planuri, care anual este organizat în parteneriat cu Asociaţia Naţională a Tinerilor Manageri, deja de peste 16 ani banca acordă suport Centrului de Informaţii Universitare în realizarea Programului „Burse de Merit”, în cadrul căruia 50 cei mai buni studenţi ai ţării primesc burse speciale pentru studii. Acesta, de altfel, este şi cel mai longeviv proiect al MAIB destinat tinerilor. Un proiect similar, în care banca se implică cu acelaşi nivel de responsabilitate, este şi „Burse pentru Viitorul Tău”. Proiectul este organizat doar pentru studenţii din familiile social-vulnerabile, 30 cei mai buni primind burse pentru continuarea studiilor.

Moldova Agroindbank este un participant activ la evenimentele desfăşurate în cadrul Săptămânii Internaţionale a Educaţiei Financiare, inclusiv a celor organizate de către Banca Naţională a Moldovei. Banca se implică voluntar în activităţile de educaţie financiară a tinerilor, pentru îmbunătăţirea nivelului lor de cunoaştere a mediului financiar, precum şi pentru a le oferi instrumentele necesare în vederea modelării propriului viitor. Astfel, specialiştii MAIB de mai mulţi ani susţin ore de educaţie financiară în diferite universităţi şi instituţii de învăţământ preuniversitare din ţară, împărţind din experienţa lor profesională şi ajutându-i mai bine să înţeleagă domeniul financiar.

MAIB acordă ajutor păturilor social-vulnerabile, în special azilurilor de bătrâni, copiilor cu dizabilităţi, copiilor rămaşi fără îngrijirea părinţilor. La sfârşitul anului trecut, peste 40 de copii cu dizabilităţi din raionul Cahul au primit cadouri în ajunul sărbătorilor de iarnă, iar angajaţii băncii, din iniţiativă proprie, au colectat mijloace băneşti, care au fost transferate Centrului de plasament pentru bătrâni din oraşul Străşeni.

Având în vedere că Întreprinderile Mici şi Mijlocii, micro-întreprinderile reprezintă un sector-cheie pentru economia naţională în ansamblu, MAIB a devenit un partener tradițional al Conferinţei Internaţionale a IMM-urilor, care este organizată de Ministerul Economiei şi Organizaţia pentru Dezvoltarea Întreprinderilor Mici şi Mijlocii. Totodată, MAIB susţine şi diferite concursuri locale şi regionale, în cadrul cărora sunt desemnaţi cei mai buni antreprenori din comunităţi, încurajând în acest fel dezvoltarea businessului local. La fel, acordăm IMM-urilor acces la mijloace financiare necesare dezvoltării într-un mediu concurenţial sporit.

Totodată, responsabilitatea noastră corporativă se axează şi pe asigurarea unor condiţii de lucru sigure pentru angajaţii noştri şi investirea în protecţia mediului.

Recent, revista britanică „Capital Finance International” a desemnat Moldova Agroindbank drept “Best Social Impact Bank – Moldova 2017”, acest premiu fiind o recunoaştere a implicării active a băncii în susţinerea proiectelor de responsabilitate socială. Desigur, întotdeauna am fost conştienţi de impactul acţiunilor noastre zilnice asupra condiţiilor de viaţă ale oamenilor, însă aprecierea acordată de CFI demonstrează că gestionăm corect businessul bancar, răspunzând nevoilor societăţii moldoveneşti şi facem viaţa unor cetăţeni mai bună.

Noi ne-am asumat anumite responsabilităţi faţă de clienţi, acţionari, echipa băncii, precum şi faţă de întreaga ţară, aducând un aport considerabil la dezvoltarea acesteia, şi astfel atingând noi performanţe în domeniul bancar. Nu în zadar spunea renumitul premier britanic, Winston Churchill: „Responsabilitatea este preţul măreţiei”.

Serghei Cebotari,

Preşedintele Comitetului de Conducere al

BC „Moldova-Agroindbank” S.A.

Orange amână lansarea serviciilor bancare online

Orange a amânat până la sfârşitul verii lansarea în Franţa a noului său serviciu bancar online, Orange Bank, programat iniţial pentru 6 iulie, a anunţat recent directorul general Stephane Richard, într-un interviu acordat revistei Paris Match, transmite economica.net cu referire la Reuters.

Alături de expansiunea în Africa şi Orientul Mijlociu, noul serviciu bancar online reprezenta un motor important de creştere pentru cel mai mare operator francez de telecomunicaţii, care şi-a propus să atragă două milioane de clienţi la Orange Bank în decurs de zece ani. În prezent, cele mai mari bănci online din Franţa, ING Direct şi Boursorama, divizie a Societe Generale, au deja aproximativ un milion de clienţi fiecare.

Un purtător de cuvânt al companiei a confirmat decizia şi a precizat că Orange Bank trebuie „să extindă şi să adâncească faza de testare” a noului său serviciu bancar online.

Un reprezentant al sindicatului CFE-CGC, Sebastien Crozier, a dezvăluit că s-au înregistrat unele probleme la faza de testare.

În prezent, aproximativ 2.000 de angajaţi ai Orange din Franţa testează şi utilizează aplicaţia. Ulterior, serviciile Orange Bank vor fi extinse în Spania şi Belgia.

„Pentru această bancă am reinventat modalităţile de utilizare: deschiderea de conturi posibilă cu documente scanate, transferul de bani via SMS, efectuarea de plăţi prin telefon”, declara luna trecută Stephane Richard. Potrivit acestuia, Orange Bank îşi va extinde ulterior oferta şi pe segmentul creditelor şi asigurărilor, iar obiectivul este ca acest serviciu să înregistreze profit după 4-5 ani.