Acasă Blog Pagina 141

Deschiderea unui cont de plăți: ce trebuie să știi despre taxe, acces și siguranță

0

Dacă vrei să-ți deschizi un cont de plăți, e bine să verifici câteva lucruri esențiale înainte de a lua o decizie. Comisia Națională a Pieței Financiare (CNPF) explică ce contează cu adevărat, ca să eviți surprizele neplăcute.

În primul rând, uită-te atent la serviciile incluse în cont. Verifică dacă ai acces la internet banking și mobile banking, ce tip de card primești (de debit sau de credit), dacă poți face plăți online și dacă îți poți primi salariul direct în cont.

Contează mult și accesibilitatea. Asigură-te că prestatorul de servicii de plată are suficiente bancomate și sucursale și că poți apela ușor la serviciul de asistență pentru clienți atunci când ai nevoie de ajutor.

Nu ignora securitatea contului tău. Alege un prestator care îți protejează banii și datele personale prin măsuri moderne, cum ar fi autentificarea în doi pași și notificările pentru tranzacții.

Un alt aspect important sunt comisioanele și taxele. Verifică dacă există costuri lunare de administrare, taxe pentru retrageri de numerar, plăți interbancare sau utilizarea cardului în străinătate. Chiar și sumele mici pot conta pe termen lung.

În unele cazuri, contul curent îți poate aduce și dobândă pentru banii păstrați în cont. Informează-te despre rata dobânzii și condițiile în care aceasta se aplică.

CNPF îți recomandă să compari ofertele mai multor prestatori de servicii de plată înainte de a face alegerea finală, pentru a găsi varianta care ți se potrivește cel mai bine.

Dacă ai neclarități sau consideri că drepturile tale de consumator au fost încălcate, poți apela Telefonul Consumatorului din cadrul CNPF, la numărul 022 85 95 95.
eVMS.md revine cu o nouă subscriere: obligațiuni de stat cu dobânzi de peste 7%

0

Ministerul Finanțelor anunță lansarea unei noi runde de subscriere a valorilor mobiliare de stat (VMS), destinată persoanelor fizice, care va avea loc în perioada 9–18 februarie 2026. Investiția se face integral online, prin platforma eVMS.md, fără deplasări la ghișeu.

În această rundă, cetățenii pot investi în obligațiuni de stat cu două opțiuni de maturitate:

  • 2 ani, cu o rată anuală a dobânzii de 7,05%;
  • 3 ani, cu o rată anuală a dobânzii de 7,15%.

Dobânda este fixă și se achită semestrial, direct în contul bancar al investitorului, ceea ce face acest instrument potrivit pentru cei care caută stabilitate și venit previzibil.

Interesul pentru obligațiunile de stat rămâne ridicat. În cadrul subscrierii din ianuarie 2026, cetățenii au investit 151,98 milioane de lei prin platforma eVMS.md, cererea fiind aproape dublă față de ofertă.

Potrivit calendarului oficial, următoarea subscriere a valorilor mobiliare de stat este planificată pentru perioada 9–18 martie 2026.

Condițiile complete de participare sunt disponibile pe platforma eVMS.md și pe site-ul Ministerului Finanțelor.

Moldindconbank își consolidează capitalul la 7 mld. lei și crește pe toate segmentele în 2025

0

Moldindconbank a încheiat anul 2025 cu rezultate financiare solide, marcate de creșteri semnificative ale activelor, creditării și depozitelor, într-un context în care banca se pregătește să marcheze, în 2026, 35 de ani de activitate pe piața din Republica Moldova.

Potrivit datelor raportate, activele totale ale băncii au ajuns la 42,6 miliarde de lei, în creștere cu 6,4 miliarde de lei față de începutul anului, ceea ce corespunde unui avans de 17,8%. Capitalul băncii a crescut la 7 miliarde de lei, cu 17,3% mai mult comparativ cu anul precedent, consolidând poziția financiară a instituției.

În planul performanței financiare, Moldindconbank a obținut un profit net de 1,35 miliarde de lei. Rentabilitatea activelor (ROA) s-a situat la 3,3%, iar rentabilitatea capitalului (ROE) la 20,7%, în timp ce raportul costuri/venituri (CIR) a fost de 45,4%, indicând un nivel stabil al eficienței operaționale.

Evoluția pozitivă s-a reflectat și în dinamica depozitelor. Volumul total al economiilor atrase de bancă a ajuns la 34,2 miliarde de lei, cu 5,6 miliarde de lei mai mult decât la începutul anului, ceea ce reprezintă o creștere de 19,5%.

Și activitatea de creditare a înregistrat un avans important. Portofoliul total de credite a urcat la 25,2 miliarde de lei, în creștere cu 31,6% într-un singur an. Creditele acordate companiilor au totalizat 10,8 miliarde de lei (+25%), iar cele destinate persoanelor fizice au ajuns la 14,4 miliarde de lei, în creștere cu 37,1%. Segmentul creditelor ipotecare a atins 8,3 miliarde de lei, cu un avans de 41,2%, în timp ce creditele de consum au crescut la 5,9 miliarde de lei (+32,5%).

Banca își menține poziția de lider pe piața transferurilor de bani, cu o cotă de piață de 33,7%, și continuă să extindă utilizarea serviciilor digitale. Numărul utilizatorilor serviciilor electronice a depășit 958 de mii de persoane.

Conducerea băncii afirmă că rezultatele obținute reflectă creșterea simultană a activității cu populația și mediul de afaceri, precum și accentul pus pe stabilitate și dezvoltare pe termen lung.

Salariile înghit bugetele primăriilor mici: până la 66% din bani merg pe personal

0

Cheltuielile de personal consumă o parte disproporționat de mare din bugetele primăriilor mici din Republica Moldova, lăsând foarte puțini bani pentru investiții și servicii publice, arată o analiză realizată de expertul economic Stas Madan, în contextul reformei administrației publice locale.

Potrivit datelor analizate, există o relație directă între mărimea unei localități și ponderea cheltuielilor de personal în bugetul primăriei: cu cât primăria este mai mică, cu atât o parte mai mare din banii publici sunt direcționați către salarii și întreținerea aparatului administrativ.

În localitățile cu mai puțin de 500 de locuitori, cheltuielile de personal ajung la aproximativ 65–66% din totalul cheltuielilor bugetare. Practic, din fiecare 100 de lei disponibili, circa 66 de lei sunt cheltuiți pe salarii, iar doar 34 de lei rămân pentru drumuri, iluminat public, apă, proiecte locale sau alte nevoi ale comunității. În aceste condiții, primăria ajunge să funcționeze mai mult pentru propria întreținere decât pentru furnizarea de servicii către cetățeni.

Expertul subliniază că, în cazul primăriilor mici, cheltuielile de personal nu reflectă în mod real servicii publice locale dezvoltate. De regulă, aparatul administrativ este minimal – primar, secretar, contabil – iar restul cheltuielilor de personal vizează una sau două instituții, precum o grădiniță sau o școală.

Aceste salarii sunt finanțate integral din transferuri speciale de la bugetul de stat, cu destinație strictă, iar primăria nu are autonomie reală asupra politicii salariale, structurii de personal sau optimizării rețelei. În practică, rolul administrației locale este unul de intermediar bugetar, care doar administrează formal banii primiți de la centru.

Analiza arată că, pe măsură ce numărul de locuitori crește, ponderea cheltuielilor de personal scade. În localitățile mai mari, costurile fixe ale administrației, contabilitate, juridic, urbanism, conducere, sunt distribuite către un număr mai mare de cetățeni, ceea ce permite alocarea unor resurse reale pentru dezvoltare și servicii publice.

Municipiile Chișinău și Bălți reprezintă o excepție aparentă, însă diferența este una structurală. Aceste administrații dispun de masă critică suficientă pentru a susține nu doar aparatul administrativ, ci și o rețea extinsă de instituții publice – centre de tineret, cluburi sportive, instituții culturale sau centre sociale, care oferă beneficii directe populației.

În acest context, Stas Madan atrage atenția asupra unuia dintre principalele argumente invocate de oponenții reformei administrației publice locale: autonomia locală. Potrivit expertului, autonomia rămâne una mai degrabă formală în cazul primăriilor care nu dispun de resurse pentru investiții și dezvoltare, iar cea mai mare parte a bugetului este absorbită de cheltuieli de personal.

21 milioane lei, grant nerambursabil: investiție în echipamente noi pentru TRM

0

Japonia va acorda Republicii Moldova asistență financiară nerambursabilă de circa 21 de milioane de lei pentru modernizarea Companiei „Teleradio-Moldova”, iar Parlamentul urmează să ratifice înțelegerea dintre cele două guverne, scrie parlament.md.

Banii vor fi folosiți pentru achiziționarea de echipamente moderne de producție și difuzare audiovizuală, necesare pentru realizarea și transmiterea programelor de televiziune și radio.

Potrivit autorităților, investiția va contribui la îmbunătățirea calității serviciilor media publice, la consolidarea capacităților tehnice ale instituției și la alinierea proceselor de producție la standarde internaționale.

Acordul de finanțare face parte din cooperarea tehnică dintre Republica Moldova și Japonia și a fost semnat la 4 decembrie 2025, sprijinul fiind oferit sub formă de grant, fără obligația de rambursare.

Impozit pe venit plătit în plus: Cum îl recuperezi și când poți depune cererea

0

Serviciul Fiscal de Stat (SFS) a actualizat Baza generalizată a practicii fiscale și a venit cu răspunsuri la câteva întrebări care îi încurcă des pe contribuabili: ce venituri se includ în declarația persoanei fizice, cum se cere restituirea impozitului achitat în plus și când se reține impozitul la sursă pentru chirii, scrie contabilsef.md.

1) Veniturile fondatorului unei gospodării țărănești nu se includ în CET18

SFS explică faptul că venitul obținut de fondatorul gospodăriei țărănești (de fermier) nu se declară în Declarația persoanei fizice care nu practică activitate de întreprinzător (forma CET18). Motivul ține de regimul diferit de impozitare: gospodăria țărănească depune declarațiile sale (VEN12 sau UNIF25), iar impozitul pe venit pentru această categorie este de 7% din venitul impozabil, diferit de cotele aplicate persoanelor fizice fără activitate de întreprinzător. Clarificarea este operată în baza Ordinului SFS nr. 300 din 5 iunie 2025.

2) Cum îți recuperezi impozitul pe venit achitat în plus

Dacă ai achitat (sau ți s-a reținut) mai mult impozit pe venit decât era necesar, poți solicita restituirea, dar doar dacă nu ai restanțe. Pentru persoanele fizice care nu desfășoară activitate de întreprinzător, cererea se depune după termenul legal relevant din Codul fiscal (în mod obișnuit, după termenul-limită anual), cu o excepție: dacă persoana intenționează să își schimbe domiciliul permanent din Republica Moldova. Cererea se depune la subdiviziunile SFS de care aparții, iar documentele pot fi transmise și electronic (prin „Declarație electronică” cu semnătură), prin e-mail sau prin poștă. Modelul cererii și lista actelor sunt stabilite în Ordinul SFS nr. 134 din 30 mai 2017.

3) Chiriile pentru bunuri imobiliare (altele decât terenurile agricole) – reținere de 12% la sursă

SFS precizează că, atunci când o entitate plătește unei persoane fizice venituri din transmiterea în locațiune/arendă/uzufruct/superficie a bunurilor imobiliare (cu excepția arendei terenurilor agricole), entitatea are obligația să rețină la sursa de plată un impozit de 12%. Reținerea se aplică și în cazul plăților efectuate în avans. Clarificarea este indicată inclusiv prin Ordinul SFS nr. 58 din 3 februarie 2026.

SFS mai atenționează că răspunsurile din Baza generalizată a practicii fiscale pot fi actualizate, astfel că este utilă verificarea periodică a versiunilor curente ale explicațiilor.

Harta dobânzilor mondiale se schimbă: băncile centrale iau decizii opuse în 2026

Băncile centrale din marile economii ale lumii își „despart drumurile” în 2026: Australia a majorat dobânda pentru prima dată în doi ani, în timp ce Banca Centrală Europeană (ECB) și Banca Angliei (BoE) au menținut ratele, iar Rezerva Federală a SUA (Fed) rămâne în tabăra reducerilor așteptate de piețe, scrie Reuters.

În SUA, Fed a lăsat dobânzile neschimbate, dar traderii anticipează încă o tăiere de 25 puncte de bază până în iulie. În Marea Britanie, BoE a păstrat rata, însă votul strâns (5–4) a fost interpretat „dovish”, iar piețele mizează pe aproape 50 puncte de bază de reduceri până la final de an.

În Europa, ECB a păstrat dobânda, Norvegia a menținut rata la 4% (cu reduceri posibile mai târziu), Elveția rămâne la 0%, iar Canada a ținut dobânda la 2,25%, avertizând că riscurile geopolitice și incertitudinile comerciale pot împinge spre noi relaxări.

Când băncile centrale mari schimbă dobânzile, se mișcă și cursurile valutare (USD/EUR/GBP) și, în timp, poate influența costul banilor (dobânzi, credite, economii) și prețurile la importuri.

Moldindconbank extinde deservirea Premium Exclusive: spațiu separat și manageri dedicați

0

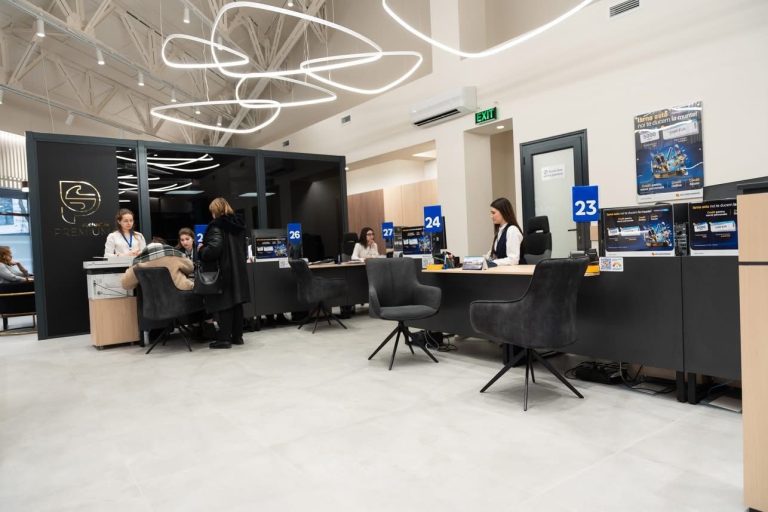
Moldindconbank anunță extinderea deservirii Premium Exclusive, odată cu redeschiderea Sucursalei Centru, după un amplu proces de renovare. Banca lansează o zonă dedicată exclusiv clienților Premium, concepută pentru confort, confidențialitate și servicii personalizate.

Noua zonă Premium include un spațiu modern, creat pentru o experiență bancară rafinată, și suport dedicat din partea a trei manageri Premium, pregătiți să ofere soluții personalizate.

 Serviciile sunt adaptate nevoilor fiecărui client, într-un cadru discret și atent organizat.

Premium Exclusive este un produs orientat spre clienții care caută mai mult decât simpla administrare a conturilor. Pachetul pune accent pe o relație financiară specializată și personalizată și oferă acces la un univers Premium de privilegii.

Devino și tu client Premium, completează formularul disponibil

Top Angajatori 2025 în banking: maib, Victoriabank și ProCredit Bank Moldova

0

Maib, Victoriabank și ProCredit Bank Moldova au fost incluse în clasamentul „Top Angajator 2025”, rezultat din Employer Brand Perception Survey 2025, un studiu de percepție realizat de AXA Management Consulting. Studiul urmărește cum este văzut un angajator „din interior”, prin prisma factorilor care contează pentru oameni la job: condiții de lucru, remunerare și beneficii, dezvoltare profesională, perspective de creștere și relații în echipă. În ediția 2025 au fost incluse 62 de companii din mai multe domenii.

La maib, banca spune că poziționarea în top confirmă investițiile constante în oameni și un mediu de lucru în care colegii au susținere și oportunități reale de creștere. „De 35 de ani investim constant în oameni, pentru că ei sunt motorul performanței noastre”, a declarat Svetlana Bodaci, Director Resurse Umane la maib. maib indică și câteva repere despre echipă: 2.595 angajați, dintre care 11% în IT, cu o vârstă medie de 37,5 ani, menționând valori precum centrarea pe client, inovația, transparența, agilitatea, spiritul de echipă și orientarea spre rezultate.

Victoriabank afirmă că a fost desemnată Top Angajator 2025 pentru al cincilea an consecutiv, precizând că obține acest titlu în fiecare an începând din 2021. Banca pune accent pe mediul de lucru, dezvoltarea profesională și pachetul de beneficii și subliniază legătura dintre cultură internă și rezultate: „Credem că performanța apare acolo unde oamenii se simt apreciați, ascultați și implicați”, se arată în mesajul băncii.

La ProCredit Bank Moldova, mesajul public se concentrează pe ideea de stabilitate și echitate la locul de muncă, plus investiții în dezvoltarea profesională. Banca descrie recunoașterea ca pe o responsabilitate și leagă performanța de cultura internă: „Succesul pe termen lung începe cu grija și respectul față de oameni”, a transmis ProCredit Bank Moldova, menționând încrederea, colaborarea și respectul ca repere ale mediului său organizațional.

Banii confiscați din infracțiuni vor fi repartizați după formula 70/20/10: ce înseamnă pentru buget

0

Parlamentul a adoptat un mecanism nou prin care sumele de bani confiscate (provenite din activități infracționale) vor fi direcționate după o formulă clară: 70% vor fi transferate la bugetul de stat, 20% vor fi repartizate pentru utilizare socială, iar 10% vor fi alocate autorităților publice pentru proiecte de interes public. 

Potrivit documentului, evidența bunurilor confiscate (altele decât banii) va fi ținută de Agenția de Recuperare a Bunurilor Infracționale (ARBI), în timp ce sumele de bani confiscate vor fi administrate de Serviciul Fiscal de Stat. ARBI va publica lista bunurilor confiscate, iar instituțiile publice sau organizațiile neguvernamentale vor putea depune cereri pentru utilizarea acestora în scopuri sociale sau de interes public.

Pentru a decide cine primește bunurile și cum sunt folosite, va fi creată Comisia pentru gestionarea bunurilor confiscate, care va analiza cererile și va lua decizii privind transmiterea activelor. După transmiterea bunurilor către beneficiari, ARBI va verifica modul în care acestea sunt utilizate.

Legea mai introduce o restricție importantă pentru a evita „întoarcerea” activelor: bunurile confiscate nu vor putea fi răscumpărate, direct sau indirect, de persoana de la care au fost confiscate, nici de apropiații acesteia (soț/soție, rude și afini până la gradul IV) sau persoane asociate.

Noile prevederi urmează să intre în vigoare la trei luni de la publicarea în Monitorul Oficial.