Acasă Blog Pagina 672

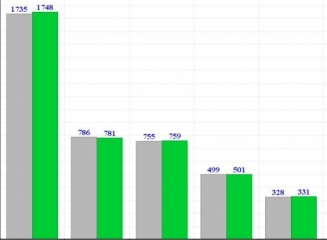
(grafic) Top bănci la capitolul „creditarea persoanelor fizice” (31.01.2014)

0

Banca Națională a Moldovei a făcut publice datele privind portofoliul de credite al băncilor comerciale la data de 31.01.2014.

Astfel, la sfârșitul lunii ianuarie, volumul total al creditelor acordate constituia 42,3 miliarde lei, cu 0,1 miliarde mai mult decât la sfârșitul lunii decembrie. Dintre acestea – 58% (24,7 miliarde lei) reprezintă împrumuturile în moneda națională, 24% – în euro, 17,6% – în dolari SUA. Creditele acordate în alte valute decât cele enumerate mai sus, au totalizat echivalentul a 56,9 milioane lei.

Dacă să privim la tipul de debitori, creditele acordate persoanelor juridice rezidente totalizează 37,2 miliarde lei, iar celor nerezidente – 227 milioane lei. Persoanele fizice rezidente au beneficiat de împrumuturi în valoare de 4,9 miliarde lei, iar cele nerezidente – doar 7,9 milioane lei.

Lider la capitolul creditarea persoanelor juridice (rezidente) este Moldova Agroindbank cu un portofoliu de credite de 7,1 miliarde lei, urmată de Moldindconbank (6,7 miliarde lei) și Victoriabank (6,1 miliarde lei).

La capitolul creditării populației (rezidente) lider este de asemenea Moldova Agroindbank cu un portofoliu de credite de 1,75 miliarde lei. Locul secund este ocupat de Mobiasbanca Groupe Societe Generale (781 milioane lei), iar pe poziția a treia se află Moldindconbank (759 milioane lei). Vedeți graficul ce conține date privind portofoliul de credite (persoane fizice) al 7 bănci în comparație cu luna precedentă.

De asemenea BNM a oferit informații despre ramurile economiei ce sunt creditate. Cel mai mare volum de credite este acordat comerțului – peste 17 miliarde lei, industriei alimentare – 4 miliarde lei, industriei productive – 3 miliarde lei, creditelor de consum le-a revenit 2,6 miliarde lei, și prestării serviciilor – 2,3 miliarde lei.

Cele mai profitabile depozite bancare în dolari SUA (februarie 2014)

0

Vă prezentăm cele mai profitabile depozite bancare, în vigoare la 13 februarie 2014, oferite de băncile comerciale din Moldova pentru plasarea dolarilor SUA la termen de 6, 12 și 24 luni. În acest clasament nu sunt incluse depozitele destinate copiilor și cele pentru pensionari.

Top depozite 6 luni

6% – rată flotantă oferită de către Banca de Economii, depozitul Rentabil. Depozitul permite depuneri suplimentare (minim 100 USD), dar nu permite retragerea parțială a banilor din cont.

5,5% – rată anuală oferită de depozitele Standart+ (Unibank) și Aniversare 24 ani (Victoriabank). Ambele depozite permit depunerea mijloacelor bănești în cont. Retrageri parțiale permite doar Unibank. Rata fixă a dobânzii este oferită de produsul oferit de Victoriabank. Capitalizarea dobânzii este posibilă la ambele depozite.

5% – dobândă oferită de multiple produse: Avantajos (Victoriabank), Standart (Unibank), Fidelitate (Banca de Economii) și Colind (Moldindconbank). Toate cele 4 depozite permit depuneri suplimentare de bani. Retrageri de mijloace bănești nu permite doar depozitul oferit de Unibank. Rata fixă a dobânzii oferă doar depozitul Standart (Unibank).

Top depozite 12 luni

7% – rată flotantă oferită de către Banca de Economii, depozitul Rentabil. Depozitul permite depuneri suplimentare (minim 100 USD), dar nu permite retragerea parțială a banilor din cont.

6,5% – dobândă oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale banilor din cont.

6,4% – rată (flotantă) oferită de depozitul Standart+ (Unibank). Acest depozit permite atât depuneri cât și retrageri parțiale ale mijloacelor bănești din cont. Este posibilă capitalizarea dobânzii.

Top depozite 24 luni

7,5% – rată (flotantă) oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale banilor din cont.

7,2% – dobândă oferită de către Banca de Economii (depozitul Fidelitate). Rata dobânzii este flotantă. Acest depozit permite atât retrageri cât și depuneri suplimentare de bani în cont.

6,6% – rată oferită de depozitul Uni-Profit (Unibank). Depozitul nu permite nici retrageri, nici depuneri suplimentare de bani în cont.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială etc.

Burse de Merit 2013 pentru cei mai buni studenţi ai ţării, cu suportul financiar al Moldova Agroindbank și Orange Moldova

0

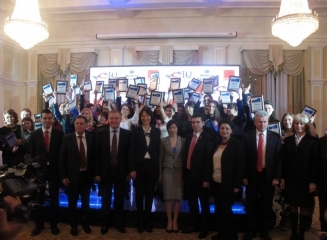
Miercuri, 12 februarie 2014, 50 de studenţi, de la 11 instituţii de învăţământ superior din ţară au intrat în posesia Bursei de Merit 2013, oferită în cadrul Ceremoniei Festive organizate de către Centrul de Informaţii Universitare. A XVIII-ea ediţie a concursului s-a desfăşurat, tradiţional, sub egida Consiliului Rectorilor din Republica Moldova, cu suportul financiar al BC Moldova Agroindbank SA şi al Companiei Orange Moldova.

Cei mai buni studenţi şi masteranzi din ţară vor beneficia de 50 de burse în valoare de 12000 lei fiecare. În cadrul acestei ediţii a concursului şi-au depus dosarele 324 de studenţi şi masteranzi, de la 20 de instituţii universitare din Moldova, iar în rezultatul atât a evaluării dosarelor de aplicare, cât şi a prestaţiei candidaţilor la un test de cultură generală, 35 de studenţi din ultimul an de studiu, ciclul licenţă, de la 9 instituţii universitare şi, 15 masteranzi de la 5 instituţii universitare din ţară, au devenit finalişti ai programului Burse de Merit 2013. Cei 50 de învingători au fost selectaţi de către o Comisie de Experţi independentă, constituită din reprezentanţi ai comunităţii academice.

Pe parcursul celor optsprezece ediţii anuale ale programului peste 4300 de studenţi au aplicat la concurs, dintre care 1180 de studenţi au beneficiat de Burse de Merit, iar Ceremonia Festivă de decernare a burselor a devenit un eveniment remarcabil în viaţa universitară din Moldova.

Serghei Cebotari, Preşedintele Comitetului de Conducere al BC Moldova Agroindbank SA:

„Adresez sincere felicitări celor 50 de studenţi bursieri, aleşi din sute de candidaţi care au aplicat pentru aceste burse, pe baza rezultatelor academice şi ale aptitudinilor personale. Aţi învins, deci aţi demonstrat că sunteţi sârguincioşi, inteligenţi şi că sunteţi o resursă importantă de excelenţă. Iar acest lucru ne dă încredere că în viitor, acumulând cunoştinţele universitare necesare, veţi valorifica acest potenţial în beneficiul comunităţii şi al ţării, aşa cum au reuşit să o facă predecesorii Dumneavoastră – bursieri ai Programului, mulţi dintre ei devenind oameni de afaceri, avocaţi, experţi în domenii de profil, profesori universitari, jurnalişti, funcţionari publici, etc. În calitate de cea mai responsabilă din punct de vedere social instituţie bancară, Moldova Agroindbank, care susţine Programul „Burse de Merit” timp de 14 ani, vă va ajuta în continuare să transformaţi ideile progresiste şi ambiţiile constructive în realitate”.

Ludmila Climoc, Director General Orange Moldova:

„Orange Moldova deja de 10 ani susţine acest minunat concurs. Este proiectul de responsabilitate socială cu cea mai veche istorie de care suntem mândri. Prin suportul pe care îl acordăm, ne propunem să contribuim atât la susţinerea celor mai buni tineri, cât şi să promovăm studiile de calitate. Investiţiile în educaţie ale companiei Orange şi a Fundaţiei Orange le considerăm cele mai valoroase. Pentru noi este foarte important ca acestea să lucreze în viitor pentru dezvoltarea societăţii noastre. Capitalul uman este cea mai mare valoare a unei ţări.”

Angela Muşet, Director Centrul de Informaţii Universitare:

“Prin obiectivele sale programul Burse de Merit îşi propune să reafirme prestigiul studiilor superioare de calitate din Moldova şi să stimuleze studenţii pentru performanţe academice şi implicare activă în activităţi extracurriculare, astfel încât societatea noastră să beneficieze în viitor, de specialişti calificaţi. Finaliştii acestui an, au demonstrat atât prin realizările înregistrate în domeniul de studiu urmat, cât şi prin cunoştinţele de cultură generală, că merită să poarte titlul de cel mai bun student al ţării. De aceea ţin să-i felicit şi să le doresc să valorifice la maximum toate şansele ce apar în calea lor de formare ca personalităţi. De asemenea vreau să mulţumesc partenerilor fideli ai programului, BC Moldova Agroindbank şi companiei Orange Moldova pentru consecvenţă, implicare şi suportul financiar semnificativ oferit pentru organizarea acestui concurs.”

Sponsori: BC Moldova Agroindbank SA şi Compania Orange Moldova.

Parteneri media: Compania „Teleradio-Moldova”, Revista Săptămîna, Cotidianul Timpul, Ziarul de Gardă şi Agenţia de presă „Info-Prim Neo”.

Parteneri: Asociaţia Naţională a Tinerilor Istorici din Moldova, Agenţia de publicitate „Kim Art” şi OWH TV Studio.

Programul Burse de Merit a fost lansat în anul 1996 la iniţiativa Fundaţiei Soros-Moldova pentru a încuraja performanţele academice, ştiinţifice şi extracurriculare ale studenţilor din Moldova. Din anul 2001 această iniţiativă este susţinută de BC Moldova Agroindbank SA, iar din 2004 – şi de compania Voxtel, acum Orange Moldova. Din anul 2003 concursul Burse de Merit este organizat de către Centrul de Informaţii Universitare, sub egida Consiliului Rectorilor din Republica Moldova.


De ce banii în numerar ar putea să dispară în următoarea perioadă?

0

Ponderea de utilizare al plăților fără numerar este în continuă creștere, de aceea tranzacțiile electronice au devenit tot mai obișnuite în ultima perioadă. Metodele de plată fără numerar se dezvoltă constant. Doar în ultimii ani au apărut metode de plată fără numerar precum ar fi plățile prin intermediul cardurilor contactless și al celor cu display. Ultimele invenții arată că în viitor va fi posibil de efectuat plăți chiar și prin intermediul amprentelor. Tehnologiile high-tech de securitate bancară precum cum ar fi tehnologia TRI-PIN ne oferă posibilitatea să facem operațiuni bancare fără frica de a ne pierde banii. Noile inovații precum ar fi utilizarea serviciilor electronice de Internet și Mobile Banking ne permit să ne gestionăm banii mult mai ușor. Există zeci și sute de motive de ce acum ne este mult mai ușor să plătim fără numerar.

Deși majoritatea oamenilor de pe glob au accesul la diverse modalități de plată, plata directă cu numerar este cea mai populară. În ziua de azi banii cash încă sunt principala metoda de plată. Conform datelor oficiale de la MasterCard 85% din toate plățile retail au fost efectuate prin numerar și doar 15% – plăți fără numerar.

În examinarea modelelor de plată al consumatorilor din întreaga lume, au fost înregistrate 4 tipuri de țări conform nivelului de plată fără numerar:

1. Începătoare – țările care doar recent au introdus modalitatea de plată prin intermediul cardului bancar. Majoritatea din aceste țări încă își construiesc infrastructura necesară pentru a trece la plățile fără numerar;

2. În tranziție – țările din acest nivel deja și-au creat o infrastructura de bază pentru a trece la plățile fără numerar. Ponderea plăților crește suficient de rapid și depășește în medie rata de 20% anual;

3. Punctul decisiv – țările care fac parte din nivelul 3 sunt acele țări în care modalitățile de plată cu și fără numerar au ajuns la o egalitate. Metodele de plată fără numerar s-au dezvoltat destul de rapid. însă utilizarea semnificativă al numerarului persistă la punctul de vânzare cu amănuntul. Viitorul modalităților de plată în aceste țări vor fi decise în dependență de preferințele consumatorilor care în viitor vor schimba cota de piață;

4. Practic fără numerar – reprezintă ultimul nivel al plăților fără numerar. Țările care fac parte din acest nivel sunt de regulă înalt dezvoltate, iar majoritatea plăților sunt efectuate prin metodele de plată fără numerar. Majoritatea țărilor din acest nivel dispun de ultimele tehnologii de plată precum ar fi plățile prin intermediul cardurilor contactless și cel al cardurilor cu display.

Faptul că plățile cu numerar vor dispărea este lucru cert, însă principala întrebare constă în când se va întâmpla aceasta. Banii cash nu vor dispărea în toate țările simultan, ci aceasta va depinde de mai mulți factori extrem de importanți. Cele mai importante criterii ce vor duce spre dispariția numerarului într-o anumită țară este nivelul de dezvoltare al acestei țări, cultura acestei țări și politicile întreprinse de către stat și de către banca națională.

Ca metodă de plată, plata prin numerar este considerată cea mai riscantă și cea mai lentă. Unii specialiști consideră că totalul costurilor de a tipări și de a menține bancnotele îi costă pe guverne aproximativ 1.5% din PIB-ul total. Plățile prin numerar sunt considerate mai riscante datorită gradului și al posibilității de falsificare a bancnotelor, datorită diverselor modalități de spălare a banilor, evaziuni fiscale și chiar al finanțării terorismului.

Plățile prin intermediul dispozitivelor electronice sunt mai sigure pentru că tranzacția va ajunge cu siguranță la locul destinației, însă în cazul unor probleme tehnice, plățile pot fi ușor urmărite. Ultimele studii ce se referă la metodele de plăți au demonstrat că plățile prin intermediul serviciilor electronice nu sunt doar ușor de utilizat, rapide și mult mai sigure, ele mai și contribuie la stimularea economiei în timp ce avansează incluziunea financiară. Din acest motiv cele mai puternice state din lume depun efortul pentru a stimula rata plăților prin intermediul serviciilor electronice.

Un alt factor extrem de important ce va contribui la dispariția sau din contra la stimularea plăților prin numerar este cultura țării respective. Fiecare țară a avut parte de istoria ei, de crizele ei, politicele ei și de perioade când economia pur și simplu stagna. Spre exemplu țările din fosta Uniune Sovietică, inclusiv Republica Moldova înregistrează o rată de plată fără numerar foarte mică comparativ cu cel al țărilor din Europa de vest. Acesta se explică datorită faptului că cetățenii nu simt siguranță atunci când plătesc prin intermediul metodelor de plată fără numerar și au puțină încredere în sistemul bancar. Cetățenii din aceste țări încă mai au nevoie să vadă și să pipăie banii.

Conform datelor oferite de către MasterCard, țările cu cea mai mare rată de plată fără numerar din Europa sunt Belgia – 93%, Franța – 92% și Marea Britanie – 89%. Canada (90%) și SUA (80%) au cea mai mare rată de plată fără numerar din America de Nord, Coreea de Sud (70%) și Singapore (69%) sunt cele mai dezvoltate în privința plăților cashless din Asia; Brazilia cu 57% este lider pe continentul Sud-American. În graficul de mai jos sunt reprezentate ponderea plăților fără numerar din 34 de țări, inclusiv Republica Moldova.

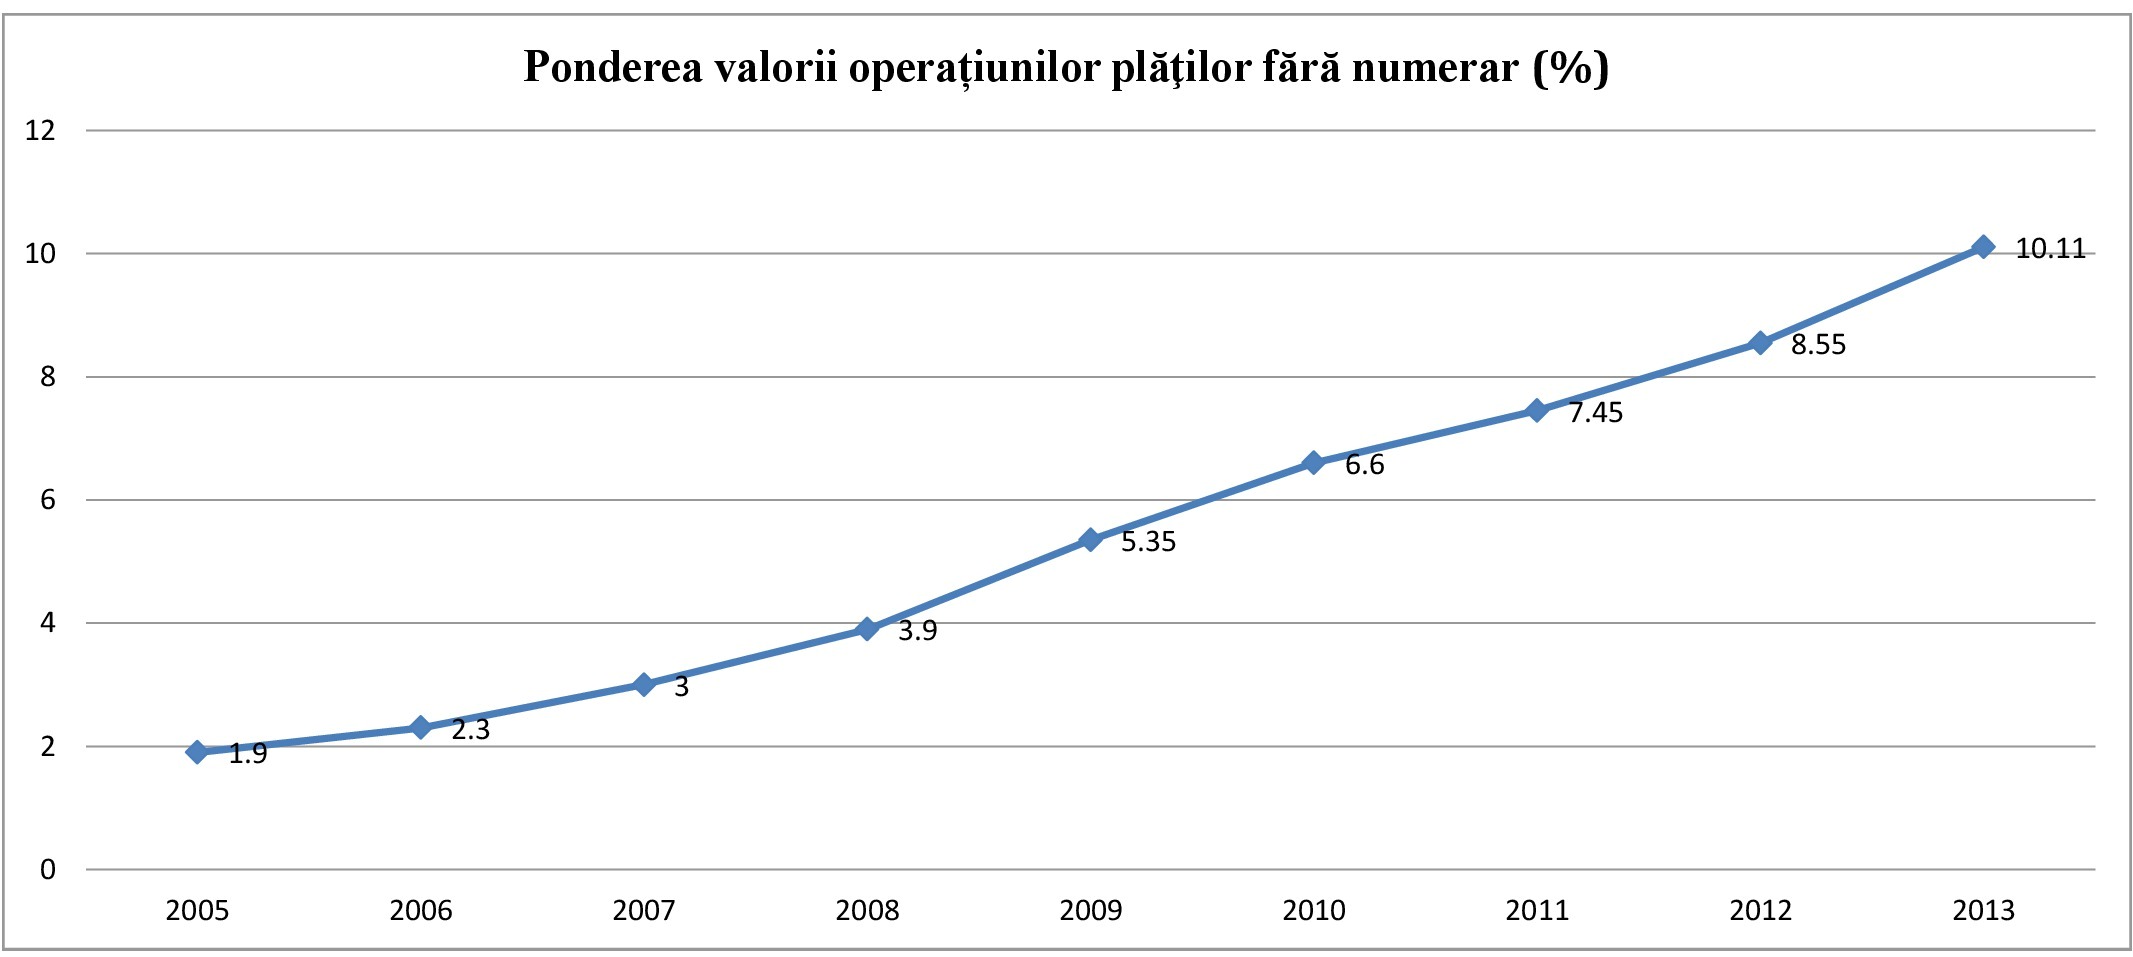
Ponderea valorii operațiunilor plăților fără numerar efectuate prin intermediul cardurilor bancare emise de către băncile din Republica Moldova de asemenea a avut parte de o creștere substanțială. Conform datelor oficiale prezentate de către BNM ponderea plății fără numerar a crescut din 2005 până în anul 2013 de 5 ori, astfel pentru anul 2013 ponderea valorii operațiunilor plăților fără numerar a fost de 10.11% față de total valorii operațiunilor efectuate în acel an.

Din 2005 până la sfârșitul anului 2013 numărul cardurilor bancare a crescut de 2.66 ori, astfel în prezent numărul cardurilor bancare emise de către băncile comerciale din Republica Moldova aflate în circulație atinge cifra de 1.150.969 de unități. Numărul cardurilor aflate în circulație au crescut drastic în ultimii 9 ani, însă acesta a avut parte și de o stagnare în perioada 2007-2009.

Deci asta înseamnă că la 3 cetățeni le revine un singur card. Această rată de deținere este foarte mică comparativ cu cel al cetățenilor Uniunii Europene unde fiecărui cetățean îi revine aproximativ 1.46 carduri. Conform datelor statistice de la Banca Centrală Europeană pentru anul 2012 pentru fiecare cap de locuitor în România îi revenea 0.64 carduri, în Marea Britanie 2.4 carduri, în Franța 1.26 carduri, în Luxembourg 3.68 carduri și în Italia 1.12 carduri pe cap de locuitor. Pentru anul 2012 România a înregistrat cel mai mic număr de carduri pe cap de locuitor din Uniunea Europeană, topul acestui clasament i-a revenit Luxembourgului.

Părerile specialiștilor în privința dispariției numerarului sunt foarte controversate. Unii consideră că numerarul a fost prezent în viețile oamenilor mii de ani și aceștia nu se vor debarasa atât de rapid de acesta pentru că oamenii mai au nevoie de bani tangibili. Cealaltă tabără consideră că numerarul va dispărea într-o perioadă foarte scurtă. Cel mai recent sondaj efectuat de către ”The Pew Research Center Internet & American Life Project” a constatat că 65% din experți tech consideră că plățile prin intermediul smarphone-urilor vor domina metodele de plată în societățile avansate până în anul 2020, iar banii cash sunt pe cale de dispariție. Totuși nu putem spune momentul exact când numerarul va dispărea din viețile noastre, însă aceasta cu siguranță că se va întâmpla.

Autor: Liviu Guțuleac

Cele mai profitabile depozite bancare în euro (februarie 2014)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6,12 și 24 luni) în euro, în vigoare la 11 februarie 2014. În acest clasament nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.

Top depozite 6 luni

6% – rată flotantă a dobânzii oferită de Banca de Economii, depozitul Rentabil. Depozitul permite depuneri suplimentare, dar nu permite retragerea parțială a banilor din cont.

5,5% – rata (flotantă) oferită de depozitul Standart+ (Unibank). Acest depozit permite depuneri suplimentare (cu excepția ultimelor 2 luni) de mijloace bănești și retrageri parțiale. Este posibilă capitalizarea dobânzii.

5% – dobândă oferită de Banca de Economii (depozitul Fidelitate), Unibank (depozitul Standart), Victoriabank (depozitele Avantajos și Aniversare 24 ani) și Moldindconbank (depozitul Colind). Toate cele 5 produse oferă posibilitatea depunerii suplimentare de mijloace bănești. Retrageri parțiale de bani nu permite doar Unibank și depozitul Aniversare 24 ani (Victoriabank). Capitalizarea dobânzii este posibilă la depozitele oferite de Victoriabank, Moldindconbank și Unibank. Rata fixă – la Unibank și Victoriabank (Aniversare 24 ani).

Top depozite 12 luni

7% – rată flotantă a dobânzii oferită de Banca de Economii, depozitul Rentabil. Depozitul permite depuneri suplimentare, dar nu permite retragerea parțială a banilor din cont.

6,5% – rata (flotantă) dobânzii oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale mijloacelor bănești.

6,4% – dobânda oferită de depozitul Standart+ (Unibank). Rata dobânzii este flotantă. Depozitul permite depuneri suplimentare și retrageri parțiale ale banilor din cont. Depozitul oferă posibilitatea capitalizării dobânzii.

Top depozite 24 luni

7,2% – rată oferită de depozitul Fidelitate (Banca de Economii). Depozitul oferit de BEM permite depuneri și retrageri de bani din cont. Rata dobânzii este flotantă.

7% – rată oferită de Comerțbank, prin intermediul depozitului Barocco. Acest depozit nu permite depuneri suplimentare sau retrageri de bani din cont.

6,6% – rata dobânzii oferită de către Unibank (depozitul Uni-Profit). Nu se permit retrageri sau depuneri de bani în cont. Rata dobânzii – flotantă.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca comercială etc.

Grupul bancar Barclays concediază 12.000 de persoane și majorează bonusurile cu 10%

Grupul bancar Barclays intenţionează să desfiinţeze între 10.000 şi 12.000 de locuri de muncă anul acesta, dintre care 7.000 în Marea Britanie, transmite economica.net cu referire la BBC.

Banca britanică are în total 140.000 de angajaţi şi a raportat că deja jumătate din salariaţii afectaţi au fost anunţaţi de reducerea numărului locurilor de muncă.

Concedierile vin după ce Barclays a anunţat majorarea sumei totale plătită anul trecut pentru bonusuri. Astfel, în 2013, valoarea totală a bonusurilor plătite angajaţilor de către Barclays a urcat cu 10%, la 2,4 miliarde de lire sterline (3,9 miliarde de dolari), de la 2,17 miliarde de lire sterline în 2012, în timp ce la divizia de investiţii bancare aceasta a urcat cu 13%.

Barclays a concediat şi anul trecut 7.650 de angajaţi.

Profitul înainte de taxe a scăzut anul trecut cu 32%, la 5,2 miliarde de lire sterline (8,5 miliarde de dolari), în timp ce la divizia de investiţii bancare câştigurile au înregistrat un declin de 37%, la 2,5 miliarde de lire sterline, iar veniturile au scăzut cu 9%, la 10,7 miliarde de lire sterline.

(video) Dorin Drăguțanu despre cazul Victoriabank: „Noi o să mergem în judecată până în pânzele albe pentru rezolvarea acestui caz”

0

Declarația a fost făcută de către Guvernatorul Băncii Baționale a Moldovei (BNM) în cadrul emisiunii Banii Tăi de la PublikaTV. Vedeți în continuare unele declarații ale Guvernatorului și întreg materialul video.

Despre situația pe piața valutară

“Noi avem o presiune de depreciere sezonieră, în această perioadă rece a anului cererea de valută este mai mare ca de obicei, iar oferta de valută este mai mică ca de obicei. Prin urmare în luna ianuarie gradul de acoperire a ofertei de valută din partea persoanelor fizice pentru necesitățile din import reprezintă 86%. Anume acest grad de acoperire puțin mai mic decât se înregistrează de obicei, aduce o oarecare așteptare de depreciere pe piață. Aici măre refer în primul rând la cursul leu – dolar (MDL/USD).

Desigur avem și o anumită depreciere a valutelor principalilor parteneri comerciali a RM: rubla rusească s-a depreciat cu peste 7%, hrivna (ucraineană) – peste 9%, lira turcească – 4%. Leul s-a depreciat cu 3% față de dolar de la începutul anului, dar faptul că rata de schimb a crescut puțin nu înseamnă că ea va crește în continuare. Noi suntem la BNM convinși că rata de schimb față de dolar își va inversa trendul.”

Despre intervențiile BNM pe piața valutară în ultima perioadă

“Din noiembrie Banca Națională nu a procurat valută de pe piață, ba din contra – în luna ianuarie noi am vândut în 2 instanțe câte $3 mln, iar în luna februarie deja am vândut $13,5 mln. Sumele sunt relativ mici în comparație cu volumul zilnic al tranzacțiilor valutare, dar pentru noi este important să transmitem un mesaj atât agenților economici cât și băncilor și populației, că noi urmărim îndeaproape evoluția de pe piață și atunci când este necesar – vom interveni în volumul necesar pentru a nu da impresia că situația iese de sub control.”

Despre situația de la Victoriabank

“Decizia BNM de pe 5 februarie a vizat un pachet de 30%, noi astăzi (10.02.2014) am primit primele 2 cereri prealabile de contestare a deciziei noastre cu privire la blocarea dreptului de vot a acelor acțiuni din partea acționarilor vizați. Noi o să mergem în judecată până în pânzele albe, ne vom lupta și vom cere ca celelalte instituții ale statului să fie umăr la umăr cu noi pentru a rezolva acest caz, ca ulterior în situații similare tuturor participanților persoanelor interesate, fie din sectorul judecătoresc, fie din sectorul bancar, fie de la instituțiile statului să fie clar cum s-a început povestea și cum s-a finalizat, ca să nu mai avem repetări de astfel de situații.”

Agenția de Supervizare Bancară: Băncile cu probleme din zona euro vor fi lăsate să falimenteze

Băncile cu probleme din zona euro vor fi lăsate să falimenteze la viitoarele teste de stres, a avertizat preşedintele noii Agenţii de Supervizare Bancară (SSM), Daniele Nouy, într-un interviu acordat publicaţiei britanice Financial Times (FT), scrie capital.ro.

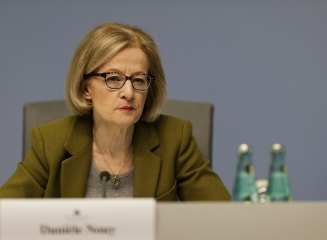
În primul interviu acordat după numirea sa la conducerea Agenţiei de Supervizare Bancară, Daniele Nouy (foto) a afirmat:

„Trebuie să acceptăm ideea că unele bănci nu au viitor. Trebuie să lăsăm unele instituţii financiare să dispară într-un mod ordonat şi nu este nevoie să încercăm o fuziune a lor cu alte instituţii.”

În opinia acesteia, băncile ar trebui forţate să deţină garanţii pentru obligaţiunile suverane, pentru a distruge legătura toxică dintre băncile cu probleme şi guverne.

Parlamentul European a aprobat, luna trecută, numirea Danielei Nouy în funcţia de preşedinte al noii Agenţii de Supervizare Bancară. Daniele Nouy, în vârstă de 63 de ani, va avea la dispoziţie un an pentru a ajuta la construirea de la bază a instituţiei şi pentru a fi gata să-şi asume atribuţiile de supervizare a băncilor.

Daniele Nouy, fost oficial la Banca Centrală a Franţei, urmează să fie responsabilă de supervizarea celor mai mari 130 de bănci europene, începând cu luna noiembrie 2014. Cifra băncilor supervizate de Daniele Nouy ar putea creşte, dacă SSM va fi autorizată să analizeze şi băncile mai mici sau dacă ţările care sunt membre ale Uniunii Europene, dar nu sunt membre ale zonei euro, vor adera la mecanismul de supraveghere.

Mecanismul Unic de Supraveghere Bancară va fluidiza supervizarea bancară în blocul comunitar prin aplicarea aceloraşi reguli celor aproximativ 6.000 de bănci din zona euro, ceea ce va îngreuna încercările autorităţilor naţionale de a-şi proteja campionii naţionali.

Comitetul de Stabilitate Financiară (FSB) a publicat anul trecut şi lista celor 29 de bănci considerate ‘prea mari pentru a da faliment’ (too big to fail) şi care vor trebui să îndeplinească cerinţe de capital mai stricte, conform noilor măsuri adoptate la reuniunea G20 de la Cannes.

FSB a apreciat că reglementările mai stricte pentru aceste bănci, care trebuie să ajungă până în 2019 la un indice de adecvare a capitalului Tier 1 de 9,5%, vor reduce posibilitatea prăbuşirii lor şi vor limita efectele negative în eventualitatea falimentului.

Printre cele 29 de instituţii de creditare considerate de importanţă sistemică se află băncile franceze Societe Generale, Credit Agricole, BPCA, BNP Paribas, Dexia, banca italiană UniCredit, grupul olandez ING Bank, banca spaniolă Santander, băncile elveţiene UBS şi Credit Suisse, băncile britanice HSBC, Royal Bank of Scotland, Lloyds Banking Group, Barclays, băncile americane Goldman Sachs, JP Morgan Chase, Morgan Stanley, Wells Fargo, Bank of America, Citigroup, băncile germane Commerzbank şi Deutsche Bank, precum şi câteva bănci din Japonia şi China.

Cele mai profitabile depozite bancare în lei (februarie 2014)

0

Vă prezentăm în continuare cele mai atractive oferte ale băncilor pentru depozitele la termen în lei, în vigoare la 10 februarie 2014. În acest clasament nu au fost luate în calcul depozitele bancare destinate copiilor sau pensionarilor.

Top depozite 6 luni

8% – dobândă oferită de Banca Socială (depozitele Aniversare 20 ani și Iarna) și Unibank (depozitul Standart+). Rata dobânzii este flotantă la toate produsele, capitalizarea dobânzii nu este posibilă doar la depozitul Iarna. Depuneri suplimentare permite oferta Aniversare 20 ani și Standart+, iar retrageri parțiale sunt posibile doar la depozitul oferit de Unibank.

7,5% – rată a dobânzii oferită de depozitele Standart (Unibank) și BS-Absolut (Banca Socială). Depozitul oferit de Banca Socială permite atât depuneri cât și retrageri de bani din cont. Unibank permite doar depuneri suplimentare. Rata fixă este oferită de depozitul Standart. Ambele produse oferă posibilitatea capitalizării dobânzii.

7,25% – rată oferită de depozitul Exclusiv (Banca de Economii) și Classico (Eximbank). Rata dobânzii este flotantă la ambele depozite. Niciunul din produse nu permite depuneri suplimentare sau retrageri de mijloace bănești.

Top depozite 12 luni

10% – rată (flotantă) a dobânzii oferită de Unibank (depozitul Standart+). Sunt posibile depuneri suplimentare la cont și retrageri parțiale. Este posibilă capitalizarea dobânzii.

9,50% – rată oferită de Banca Socială (depozitele Aniversare 20 ani și Iarna). Depuneri de mijloace bănești permite doar Aniversare 20 ani. Rata – flotantă la ambele depozite.

9% – dobândă oferită de depozitele Exclusiv (Banca de Economii), Classico (Eximbank), Standart (Unibank) și BS-Absolut (Banca Socială). Depuneri suplimentare permite doar depozitele oferite de Unibank și Banca Socială. Retrageri din cont permite doar Banca Socială. Rata fixă este oferită doar de Unibank.

Top depozite 24 luni

11% – rată (flotantă) oferită de Unibank, depozitul Uni-Profit. Depozitul nu permite depuneri sau retrageri parțiale a banilor. Suma minimă de constituire: 10.000 MDL.

10,5% – dobândă oferită de Banca Socială prin intermediul depozitelor Clasice și Aniversare 20 de ani. Depozitul Aniversare permite depuneri suplimentare și de asemenea oferă posibilitatea capitalizării dobânzii.

10% – rată a dobânzii oferită de Banca Socială prin intermediul depozitelor Iarna și BS-Absolut. Depozitul BS-Absolut permite atât depuneri cât și retrageri de bani din cont, în timp ce oferta Iarna nu permite aceste operațiuni. Rata dobânzii este flotantă la ambele produse.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești sau banca preferată.

INCASO prezintă raportul pentru anul 2013

0

Compania INCASO, Parte a Grupului JULIANUS INKASSO, a fost înfiinţată în Moldova în 2009, deşi Grupul activează în UE din 1994.

INCASO este – liderul pieții de management al creanțelor mass market din Moldova. INCASO dezvoltă activități de colectare ale creanțelor din sectorul de telecomunicații, microfinanţare, utilităţi, bănci, etc. INCASO este şi un jucător important pe piața achiziției de portofolii de creanțe, în special de la companii din sectorul de telecomunicații, microfinanţare şi bănci.

În anul 2013, INCASO a recuperat pentru clienții săi 47 milioane lei, ceia ce înseamnă cu 30% mai mult față de anul 2012, iar numărul total de încasări/plăţi se ridică la 1.000.000. La nivel de Grup, Julianus Inkasso a recuperat clienţilor săi 65 mln EUR. 

Eficienţa medie de colectare a datoriilor la faza prejudiciară, pentru anul 2013, a reprezentat 70% pentru persoane fizice, şi 40% pentru persoanele juridice, fiind în dependenţă directă de vechimea datoriei, calitatea portofoliului de datornici ale clientului, acurateţea datelor.

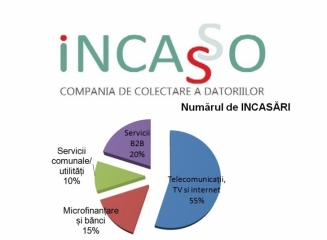
Cele mai multe datorii INCASO le-a recuperat pentru companiile de telecomunicații, internet și TV. Debitorii acestor companii au efectuat peste 500.000 de plăți, ce înseamnă 55% din numărul total de plăţi. 15% din plăţi – revin companiilor de microfinanțare și băncilor, iar 10% companiilor de prestări de servicii comunale/utilități, restul din categoria B2B.

În 2013, INCASO a contractat cca 200 de clienţi/creditori noi care au furnizat o masă creditorială de 100 milioane lei, iar la nivel de Grup, Julianus Inkasso a contractat cca 2200 de clienţi noi, care au furnizat o masă creditorială de 45 mln EUR. Actualmente INCASO procesează cca 90.000 de debitori activi.

30% din masa creditorială procesată de INCASO în 2013 sunt creanţe preluate în baza de contracte de cesiune. Cele mai multe creanţe cesionate aparţin companiilor de telecomunicaţii, TV, Internet, iar cele mai mari creanţe au fost procurate de la bănci şi companii de microfinanţare.

INCASO nu doar recuperează datorii, dar și oferă soluţii financiare debitorilor, în primul rînd în formă de acorduri de plată eşalonată, care stopează calculul penalităţilor şi permite debitorilor să achite datoriile în condiţii avantajoase, individualizate. Prin implementarea strategiei de promovare a încheierii de acorduri de plată eşalonată, INCASO a reuşit să încheie cca 7.000 de acorduri, de 3 ori mai multe decât cele încheiate în anul 2012.

Cei mai rău platnici rămân a fi: juriștii, avocații, funcționarii publici, persoane neangajate în câmpul muncii sau fără familie, care achită în final în baza hotărârii judecătoreşti. Iar portretul datornicului statistic este acelaşi: bărbat, necăsătorit, fără copii, vârsta de circa 30 de ani, fără loc stabil de muncă.

Este important să menţionăm că s-a dublat numărul escrocilor depistaţi de INCASO. Mulți din ei mizează pe faptul că dețin două cetățenii / două pașapoarte (60% din escroci deţin pașapoarte din ţările ex-URSS). Totuși, serviciile de scoring oferite de INCASO au permis clienților să diminueze numărul de debitori-escroci cu 30%, iar  nivelul de debite neperformante de la 12% la 32%, colaborarea cu INCASO având și un efect de prevenire.

Anul 2013 reprezintă cu siguranță un moment de referință în dezvoltarea INCASO.

”Am încheiat anul 2013 cu o cifră de afaceri excepțională și încasări net record, iar investițiile semnificative pe care le-am făcut în training-uri pentru personal, în soft, cu siguranță își vor arăta roadele în anii ce vor urma. Suntem o companie de top pe piața colectării creanțelor/debitelor din Moldova și principalul jucător pe segmentul achizițiilor de portofolii de creanțe” – a precizat Veaceslav Mîrza, partener şi CEO al INCASO.

“INCASO a contribuit important la rezultatele generale ale Grupului, iar dezvoltarea sa în cei aproape 5 ani de funcționare este demnă de remarcat”– a declarat Preşedintele Grupului, Ülar Maapalu.

În 2013 INCASO a lansat, pentru prima oară în Moldova, o campanie de comunicare, inclusiv la TV, adresată persoanelor cu datorii neperformante. A promovat al doilea an la rând evenimentul „Ziua Fără Datorii” care o serbăm la 17 noiembrie. Iar prin intermediul Asociaţiei Patronale a Companiilor de Colectare a Datoriilor – www.apcd.md – a reuşit să promoveze modificări în Politica fiscală pentru anul 2014 şi în Codul fiscal, se implică activ în ajustarea legislației la cerinţele la zi şi practicile EU în contextul prevenirii de debite neperformante şi recuperarea acestora pe cale prejudiciară, judiciară şi de executare.

INCASO a finanţat studii și sondaje pentru a analiza repetat piața și nivelul de datorii neperformante, educația financiară a moldovenilor, totodată a lansat programul de susținere a tinerilor specialiști angajând studenți de la diferite facultăți, susținând diverse concursuri.

INCASO a fost alături şi de cei care au nevoie, sponsorizând și evenimente caritabile.

Comunicarea transparentă și deschisă cu debitorii şi cu publicul general (via media) este un element esențial în îndeplinirea rolului social și economic al companiilor de colectare a creanțelor. 

În 2011 şi 2012, INCASO a fost desemnat de Camera de Comerţ şi Industrie a R.Moldova, MARCA COMERCIALĂ A ANULUI, iar, de curînd în cadrul aceluiaşi concurs anual a fost desemnată Favoritul Anului 2013.

În anul 2014 Grupul Jualinus Inkasso va sărbători 20 de ani de activitate pe piaţa UE.

INCASO – Compania nr. 1 de Colectare a Datoriilor din Moldova, este specializată în colectarea datoriilor neperformante în categoria mass market și are misiunea de a îmbunătăți cultura plăților şi nivelul de educaţie financiară în rândul populaţiei şi a agenţilor economici.

ÎM „INCASO” SRL Compania de Colectare a Datoriilor

Parte a Grupului JULIANUS INKASSO

Prezenți în: R. Moldova, România, Estonia, Lituania, Letonia, Finlanda, Suedia, ș.a.

Adresa: mun. Chișinău, str. Hâncești 138/1, MD 2070

www.incaso.md  www.julianus.ee 

Tel: +373 22 85 37 85,

Fax: +373 22 853765, e-mail: [email protected]